 Télécharger un échantillon gratuit




Demander un devis
Recevez une tarification adaptée à vos besoins.
- Choisissez le type de licence
- Options multi-utilisateurs
- Périmètre et couverture personnalisés
- Délai de réponse rapide
"Stratégies intelligentes, donnant une vitesse à votre trajectoire de croissance"
 Écouter la version audio
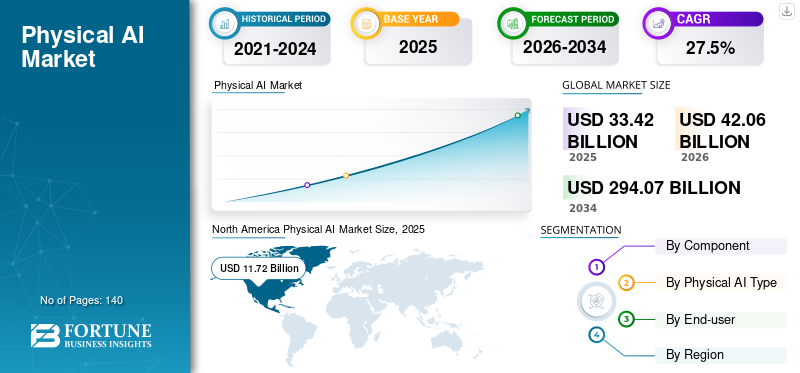
La taille du marché de l’IA physique était évaluée à 33,42 milliards USD en 2025 et devrait passer de 42,06 milliards USD en 2026 à 294,07 milliards USD d’ici 2034, avec un TCAC de 27,5 % au cours de la période de prévision. L'Amérique du Nord a dominé le marché mondial de l'IA physique avec une part de marché de 35,06 % en 2025. L'IA physique fait évoluer l'automatisation de la programmation fixe vers des systèmes adaptatifs qui perçoivent, raisonnent et agissent dans les environnements industriels et commerciaux.
L'IA physique est une branche de l'intelligence artificielle qui permet aux machines et aux systèmes autonomes de percevoir, de comprendre, de raisonner et d'agir dans le monde physique. En combinant des modèles d'IA avec des capteurs, un raisonnement, une simulation et des actionneurs basés sur la physique, l'IA physique permet à des systèmes tels que des robots, des véhicules autonomes, des drones et des machines intelligentes de prendre des décisions, d'exécuter des actions physiques et de s'adapter aux conditions changeantes du monde réel sous des contraintes telles que la physique, le temps, la sécurité et l'incertitude.
L'IA physique fait passer l'IA d'entreprise de l'aide à la décision numérique à des machines qui détectent, raisonnent, agissent et apprennent au sein des environnements d'exploitation. Selon la Fédération internationale de robotique (IFR), 542 000 robots industriels ont été installés dans le monde en 2024, soit plus du double du niveau dix ans plus tôt. La base installée donne à l’IA physique une large base industrielle plutôt qu’un marché nouveau.
Le changement stratégique ne consiste pas simplement à « plus de robots ». Il s'agit de la convergence de la robotique, des modèles de base, de la simulation, de l'informatique de pointe, de la vision et de l'orchestration de flotte. Google DeepMind a introduit Gemini Robotics en mars 2025, étendant les capacités multimodales de Gemini au contrôle robotique. NVIDIA a présenté le GR00T N1 le même mois, associant un modèle de base humanoïde à des outils de simulation et de données synthétiques.
Le marché comprend du matériel, des logiciels et des services qui permettent aux machines et aux systèmes de détecter, comprendre, décider et agir dans le monde physique. Il couvre la robotique, les véhicules et machines autonomes, l’IA de vision et les espaces intelligents, ainsi que d’autres systèmes spécialisés. L'IA physique est utilisée dans les secteurs de la fabrication, de l'automobile et des transports, de la logistique et de l'entreposage, de la santé et des sciences de la vie, de la construction et des infrastructures, de l'agriculture, du gouvernement et de la défense, ainsi que dans d'autres secteurs. Il combine l'intelligence artificielle avec capteurs, informatiques, systèmes de contrôle et outils d'automatisation pour prendre en charge l'interaction en temps réel, améliorer l'efficacité opérationnelle et effectuer des tâches physiques avec plus d'intelligence et d'indépendance.
La demande croissante d’automatisation industrielle, de systèmes autonomes, de fabrication intelligente et de prise de décision basée sur l’IA stimule la croissance du marché. NVIDIA Corporation, ABB Ltd, FANUC CORPORATION et YASKAWA Electric Corporation comptent parmi les principaux acteurs du marché.
L’IA physique est donc une question d’allocation de capital : quels flux de travail peuvent générer des gains de productivité durables une fois les coûts d’intégration, de sécurité, de maintenance et de main-d’œuvre inclus ? Dans les années à venir, l’utilisation, la fiabilité, l’interopérabilité et la valeur opérationnelle récurrente compteront plus que la nouveauté des prototypes. La politique régionale, la disponibilité de la main-d’œuvre, la densité de fabrication et les écosystèmes technologiques locaux sépareront davantage les programmes évolutifs des projets pilotes isolés.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
 Taille et prévisions du marché mondial
 Part de marché
 Faits saillants régionaux
Amérique du Nord
L’Amérique du Nord domine le marché, soutenue par un fort développement de l’IA, des entreprises de robotique avancée et des dépenses élevées en automatisation.
Asie-Pacifique
L’Asie-Pacifique devrait enregistrer le TCAC le plus élevé, grâce à l’automatisation rapide des usines, à la production électronique et aux investissements dans les infrastructures d’IA.
Europe
L’Europe détient une part de marché importante, soutenue par sa solide base de fabrication, d’automobile, de robotique et d’automatisation industrielle.
NOUS.
Le marché était évalué à environ 9,89 milliards de dollars en 2025, soit environ 29,6 % des ventes mondiales.
Japon
Le marché était évalué à environ 1,93 milliard de dollars en 2025, soit environ 5,8 % du marché mondial.
En savoir plus

Utilisation croissante des jumeaux numériques et de la simulation pour le développement de l'IA physique
Les entreprises utilisent de plus en plus de jumeaux numériques et d’outils de simulation pour former, tester et améliorer les machines avant de les utiliser dans le monde réel. Ces outils créent des copies virtuelles d'usines, d'entrepôts, de robots, de véhicules et d'autres objets ou pièces physiques. Les développeurs peuvent tester les mouvements, la sécurité, la navigation, la perception robotique et l’inspection qualité des robots sans interrompre les opérations réelles. La simulation prend également en charge les modèles de base, l'apprentissage par renforcement, la vision par ordinateur et la fusion de capteurs multimodaux en créant des données synthétiques pour la formation en IA. Cette vaste pile technologique aide les entreprises à réduire le temps de développement, à améliorer la sécurité et à déployer plus rapidement des machines plus intelligentes dans les principaux secteurs.
Selon la Fédération internationale de robotique (IFR), 74 % des nouvelles installations de robots industriels en 2024 se trouvaient en Asie, ce qui met en évidence l’importante base installée de la région soutenant le développement de l’IA physique. La tendance dominante est celle des modèles vision-langage-action, ou VLA, reliant la perception, le raisonnement et le mouvement. Au cours de la période de prévision, les architectures VLA deviendront une couche logicielle de base pour les tâches robotiques à plus grande variance, réduisant ainsi la dépendance à l'égard de la programmation spécifique à des tâches.
Google DeepMind a introduit Gemini Robotics en mars 2025, tandis que Figure a introduit Helix en février 2025. Les deux mouvements signalent une évolution vers des modèles interprétant les environnements et générant des actions plutôt que de classer du texte ou des images.
Une autre tendance est le développement commercial basé sur la simulation. NVIDIA a introduit le GR00T N1 et les cadres de simulation pris en charge en mars 2025, en mettant l'accent sur les données synthétiques et la formation basée sur la physique. Les environnements numériques prépareront de plus en plus les systèmes avant leur déploiement dans le monde réel. L'IA physique passe de l'optimisation des machines individuelles à la coordination des robots, des horaires, des itinéraires, des files d'attente de travail et des interventions humaines.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
La demande croissante d’automatisation dans tous les secteurs stimule la croissance du marché
Les entreprises utilisent la robotique basée sur l'IA, la robotique autonome, l'IA de vision et les machines intelligentes pour améliorer la vitesse, la précision, la sécurité et la productivité. L’utilisation de systèmes, de véhicules et de robots autonomes augmente dans les usines, les entrepôts, les réseaux de transport, les fermes, les hôpitaux et les chantiers de construction. Ces technologies utilisent l’intelligence artificielle pour effectuer des tâches répétitives, risquées et complexes avec moins d’effort humain. La pénurie croissante de main-d’œuvre et la nécessité de prendre des décisions en temps réel soutiennent également l’adoption de l’IA physique. À mesure que les investissements augmentent dans tous les secteurs, le marché mondial de l’IA physique devrait bénéficier d’une utilisation plus large des machines intelligentes.
Selon la Fédération internationale de robotique, 542 000 robots industriels ont été installés dans le monde en 2024, tandis que le stock opérationnel mondial a atteint 4,66 millions d'unités, en hausse de 9 % par rapport à 2023, confirmant une base d'automatisation établie. La pénurie de main-d’œuvre est le catalyseur immédiat. L'IFR identifie le manque de personnel comme un facteur clé pour les robots de service professionnels, alors que la logistique représente déjà une application opérationnelle importante.
Au cours de la période de prévision, les fabricants et les opérateurs logistiques aux contraintes de main-d’œuvre accéléreront l’adoption de l’IA physique qui exécute des tâches répétitives tout en gérant de plus grandes variations environnementales.
Un autre facteur est la généralisation du modèle. Google DeepMind a introduit Gemini Robotics en mars 2025, reliant le raisonnement multimodal à l'action robotique. NVIDIA a présenté le GR00T N1 le même mois, associant un modèle de base humanoïde à des outils de simulation et de données synthétiques. Ensemble, ces développements font passer la robotique d’une programmation fixe à un comportement adaptable.
Les réseaux industriels, la vision industrielle, l'informatique de pointe, les jumeaux numériques et les logiciels de flotte constituent les bases du déploiement. Les acheteurs peuvent ajouter de l'intelligence sans remplacer chaque actif installé. L’IA physique sera de plus en plus évaluée comme une couche de productivité par rapport à l’automatisation existante. La demande proviendra des usines, des entrepôts, des environnements d’inspection et des systèmes de mobilité autonomes où les flux de travail produisent des données.
Moteurs du marché – Impact et contribution (2026-2034)
| Rang | Facteurs du marché | Classement d’impact global | Contribution TCAC (2026-2034) | Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising demand for automation across manufacturing, logistics, automotive, and other industries is increasing the use of robots, autonomous machines, and smart systems. | Élevé | 7.2% | Élevé | Élevé | Élevé |
| 2 | Rapid advances in AI models, computer vision, edge AI, robot learning, and real-time decision-making are improving the performance of Physical AI systems. | Élevé | 6.4% | Élevé | Élevé | Élevé |
| 3 | Growing use of robots and autonomous machines in factories, warehouses, transport, and industrial operations is supporting wider market adoption. | Élevé | 5.8% | Moyen | Élevé | Élevé |
| 4 | Increasing use of digital twins, simulation, vision AI, and smart spaces is helping companies test, train, and deploy Physical AI systems faster. | Élevé | 5.4% | Moyen | Élevé | Élevé |
| 5 | Rising investments, partnerships, and product development by AI, robotics, and automation companies are expanding the Physical AI ecosystem. | Moyen | 4.9% | Moyen | Élevé | Élevé |
| 6 | Others (growing use in healthcare, agriculture, construction, government, defense, and other sectors) are creating new growth opportunities. | Moyen | 4.6% | Faible | Moyen | Élevé |
| Contribution totale à la croissance positive | 34.30% | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour des moteurs de marché approfondis et des prévisions d’impact
Les coûts d’intégration élevés et le déploiement complexe limitent la croissance du marché
Le coût élevé et la complexité du déploiement de systèmes d’IA physique peuvent limiter la croissance du marché de l’IA physique. Les entreprises ont souvent besoin de capteurs avancés, de logiciels d'IA,informatique de pointe, et des équipes techniques compétentes pour installer et gérer ces solutions. L'intégration avec les machines, réseaux et systèmes de contrôle existants peut être difficile. Ce processus nécessite souvent des dépenses importantes en matière de conception, de test, de programmation, de formation et de maintenance du système. Les petites et moyennes entreprises peuvent avoir du mal à gérer ces coûts. Une intégration complexe peut également augmenter le temps de déploiement et les risques techniques, ralentissant ainsi l'adoption dans les secteurs sensibles aux coûts.
La plus grande contrainte reste la fiabilité. Les systèmes physiques sont confrontés à des contacts, des obstructions, une dégradation des capteurs, des configurations changeantes, une latence du réseau et une activité humaine que les benchmarks ne capturent pas pleinement. Les déploiements à grande échelle nécessiteront des dossiers de sécurité documentés, des tests d'intégration, des procédures de remplacement humain et des contrôles du cycle de vie avant un déploiement plus large dans des environnements d'exploitation réglementés, sensibles à la sécurité et orientés client.
L'IA physique doit se connecter aux systèmes d'exécution de la fabrication, aux systèmes de gestion d'entrepôt, aux contrôles industriels, à la cybersécurité, à la maintenance et aux procédures de main-d'œuvre. Chaque interface ajoute des efforts d'ingénierie, des tests et des points de défaillance. Les robots ont besoin de données d'interaction dans des environnements variés, mais leur collecte reste plus lente que la collecte de données d'entraînement numériques. La simulation et les données synthétiques réduisent la charge mais ne peuvent pas éliminer la validation physique dans les environnements de production.
Les machines à usage général transportent des capteurs, des calculs, des actionneurs, des batteries et des exigences de maintenance. Les acheteurs exigeront donc la preuve que les machines permettent une utilisation productive lors de tâches changeantes.
Restrictions du marché – Impact et contribution négative (2026-2034)
| Rang | Restrictions du marché | Classement d’impact global | Contribution négative au TCAC (2026-2034) | Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High costs of robots, sensors, AI hardware, software, integration, and maintenance can limit adoption, especially among small and medium-sized companies. | Élevé | -2.1% | Élevé | Élevé | Moyen |
| 2 | Safety, reliability, and regulatory concerns can slow the deployment of robots, autonomous vehicles, and other Physical AI systems in real-world environments. | Élevé | -1.8% | Élevé | Élevé | Moyen |
| 3 | Shortage of skilled professionals and difficulty in connecting Physical AI systems with existing machines and software increase deployment complexity. | Élevé | -1.5% | Élevé | Moyen | Moyen |
| 4 | Others (cybersecurity risks, data privacy concerns, uncertain return on investment, and long deployment cycles) can reduce adoption in some industries. | Moyen | -1.4% | Moyen | Moyen | Faible |
| Impact négatif total sur la croissance | -6.80% | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour une analyse approfondie des contraintes du marché et des risques
L’utilisation croissante de l’IA physique dans les soins de santé crée de nouvelles opportunités de croissance
Le secteur de la santé offre une forte opportunité de croissance, car les hôpitaux et les centres de soins commencent à utiliser des machines intelligentes, des robots de service et des systèmes basés sur la vision pour assister les médecins, les infirmières et les patients. Les robots humanoïdes peuvent prendre en charge les tâches hospitalières de routine et peuvent également aider aux mouvements des patients, à l'accouchement, à la réadaptation et aux activités de soins de base. L’IA physique peut réduire la charge de travail du personnel médical et améliorer la rapidité des opérations quotidiennes. La demande croissante de soins de santé, le vieillissement de la population et la pénurie de personnel devraient favoriser une utilisation plus large des machines intelligentes. À mesure que les hôpitaux investissent dans l’automatisation, les entreprises peuvent se développer vers de nouvelles applications et services de santé.
L’industrie manufacturière est le domaine d’expansion le plus clair. Les cellules robotiques existantes offrent des environnements structurés. L'IA physique peut étendre l'automatisation à la mise en kit, à l'inspection, à l'entretien des machines, à l'assemblage de modèles mixtes et aux exceptions.
La logistique constitue la deuxième opportunité majeure car les entrepôts génèrent des données de transactions denses et des temps de cycle mesurés. La manipulation adaptative élargira l’automatisation. Les soins de santé se développeront de manière sélective par flux de travail. La robotique médicale se développe, mais la validation clinique limitera l'autonomie non supervisée. La fabrication pharmaceutique offre une transition plus rapide car les environnements de production sont standardisés et reproductibles.
La construction, l’agriculture, les services publics et les infrastructures constituent la frontière. Les systèmes de vision et les machines autonomes traitent de l'inspection, des travaux dangereux, de la surveillance et des mouvements. Les modèles de service créent des opportunités. IFR fait état d'une adoption croissante du robot en tant que service, permettant aux entreprises d'acquérir de la capacité via des accords récurrents au lieu de posséder chaque actif.
L’IA physique se fragmente en un marché à plusieurs niveaux couvrant le matériel, l’intelligence, les services, les catégories de machines et les flux de travail des utilisateurs finaux. Selon la Fédération internationale de robotique (IFR), la robotique industrielle constitue une base solide, tandis que la robotique de service et la robotique médicale élargissent l'environnement opérationnel. La question est de savoir où l’intelligence élargit les tâches viables de l’entreprise.
Les acheteurs d'entreprise évalueront de plus en plus l'IA physique en fonction de l'économie des tâches, de la sécurité, de l'interopérabilité, de l'utilisation et de la vitesse de déploiement plutôt que des seules spécifications des robots.
Le matériel est en tête en raison de la forte demande d’infrastructure physique d’IA
En fonction des composants, le marché est divisé en matériel, logiciels et services.
Matériel
En 2025, le matériel était en tête du marché avec une part de 55,2 %, car les robots, les machines autonomes et les espaces intelligents nécessitent pour fonctionner des processeurs, des capteurs, des caméras, des contrôleurs, des actionneurs et des appareils informatiques de pointe. Le matériel a également une valeur élevée par installation car plusieurs éléments physiques sont nécessaires pour construire et déployer ces systèmes.
Le matériel reste le fondement physique de l’IA physique, couvrant les corps des robots, les capteurs, les actionneurs, les batteries, les processeurs de pointe, la connectivité, la sécurité et les effecteurs finaux. La demande va au-delà des machines à fonction fixe vers des plates-formes conçues pour une perception, une manipulation, des mises à jour logicielles et une collaboration plus riches. La distinction se fait entre le matériel optimisé pour un seul mouvement et le matériel prenant en charge l'intelligence changeante.
Logiciel
Le logiciel devient la couche d’intelligence car l’IA physique doit percevoir les environnements, interpréter les instructions, planifier les actions et contrôler les mouvements. Google DeepMind a introduit Gemini Robotics, reliant le raisonnement multimodal à l'action robotique dans des environnements physiques. NVIDIA a présenté le GR00T N1 le même mois, combinant un modèle de base humanoïde avec des outils de simulation et de données synthétiques pour le développement de robots.
Le pool de valeur évolue vers des logiciels qui transfèrent des capacités entre les tâches. Les acheteurs examineront la portabilité, la propriété, la latence, la cybersécurité, les exceptions, l'évaluation et l'intégration. La question est de savoir si le logiciel réduit les efforts d’ingénierie tout en améliorant l’exécution.
Le segment des logiciels devrait croître au TCAC le plus élevé de 29,6 % au cours de la période de prévision, les entreprises augmentant leur utilisation de modèles d'IA, d'outils de simulation, de logiciels de perception, d'apprentissage robotique et de plates-formes de contrôle autonomes. Les logiciels peuvent également être mis à jour et ajoutés plus facilement aux machines existantes, ce qui permet une adoption plus rapide dans tous les secteurs.
Services
Les services passeront de l’assistance à l’installation à la gestion opérationnelle récurrente à mesure que l’IA physique évoluera dans toutes les installations. Les services transforment les capacités physiques de l’IA en opérations fiables. L'intégration, l'ingénierie du site, la validation de la sécurité, la refonte des flux de travail, la formation des opérateurs, la maintenance et la gestion de flotte restent essentiels car les machines intelligentes doivent se connecter aux contrôles et aux systèmes d'entreprise existants. IFR identifie le robot en tant que service comme un modèle d'approvisionnement en expansion.
La robotique est le type d’IA physique dominant, motivé par une large adoption industrielle
Sur la base du type d’IA physique, le marché est segmenté en robotique, véhicules et machines autonomes, IA de vision et espaces intelligents, etc.
Robotique
En 2025, la robotique détenait la plus grande part (46,9 %) du marché de l'IA physique, car les robots industriels, les robots collaboratifs, les robots mobiles et les robots de service disposent déjà d'une large base installée dans les usines, les entrepôts et autres lieux de travail. Selon la Fédération internationale de robotique, environ 4,66 millions de robots industriels étaient en activité dans le monde en 2024, ce qui témoigne de l'importante base existante en matière de robotique. Les entreprises exploiteront des portefeuilles de robots hybrides combinant une automatisation fixe pour des tâches stables avec des machines adaptatives pour la variabilité.
La robotique reste la catégorie d’IA physique la plus large, couvrant les armes industrielles, les robots collaboratifs, les systèmes mobiles, les humanoïdes, les machines médicales et les plateformes spécialisées. Les robots conventionnels resteront dominants là où la précision, la répétabilité et le débit l'emportent sur la flexibilité. Les machines à usage général traiteront les objets variables, les mises en page, les séquences et les exceptions.
Véhicules et machines autonomes
Les véhicules et machines autonomes étendent l’IA physique aux entrepôts, aux routes, aux ports, aux fermes, aux mines et aux sites industriels. Ils combinent perception, localisation, planification, contrôle et gestion de flotte. L'adoption dépend de la possibilité de cartographier, de surveiller et d'étendre les environnements.
La stratégie internationale de Waymo montre que l'autonomie s'étend au-delà de la technologie des véhicules : cartographie, opérations de flotte, réglementation, interfaces client et validation de la sécurité. L’accord de Mobileye pour acquérir Mentee Robotics montre la convergence entre l’expertise en conduite autonome et la robotique humanoïde.
Les machines autonomes évolueront plus rapidement là où les environnements d’exploitation peuvent être délimités, surveillés, validés et étendus progressivement.
Vision IA et espaces intelligents
Le segment de l'IA de vision et des espaces intelligents devrait croître au TCAC le plus élevé de 30,2 % au cours de la période de prévision, car les entreprises utilisent des caméras IA, la vision par ordinateur, IA de pointeet des systèmes de surveillance intelligents pour comprendre les environnements physiques en temps réel. Ces systèmes peuvent souvent être ajoutés aux usines, entrepôts, bâtiments et espaces publics existants sans remplacer l’infrastructure physique complète, ce qui permet une expansion plus rapide.
Vision AI et les espaces intelligents déplacent l’intelligence au-delà des machines individuelles vers les usines, les entrepôts, les campus, les hôpitaux, les magasins et les infrastructures. Les caméras, la détection de profondeur, les processeurs de pointe, les modèles spatiaux et les jumeaux numériques peuvent augmenter les actifs existants. Les applications solides incluent l'inspection, la surveillance de la sécurité, le suivi des actifs, le contrôle qualité et l'observation des processus.
Cette catégorie crée également un fardeau de gouvernance, car les environnements intelligents observent les personnes et les opérations. Les acheteurs auront besoin de règles de rétention disciplinées, de contrôles d’accès, de cybersécurité et de formation des modèles. L’opportunité est la plus forte là où les informations visuelles déclenchent une action opérationnelle.
Vision AI se développera plus rapidement là où les détections existantes peuvent être converties en décisions opérationnelles en boucle fermée plutôt qu’en alertes autonomes.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
L'industrie manufacturière est le principal utilisateur final en raison d'une utilisation élevée de l'automatisation et d'investissements importants
En fonction de l'utilisateur final, le marché est subdivisé en fabrication, automobile et transports, logistique et entreposage, soins de santé et sciences de la vie, construction et infrastructures, agriculture, gouvernement et défense, etc.
Fabrication
En 2025, le segment manufacturier dominait avec une part de marché de 29,0 %. Les usines utilisent déjà un grand nombre de robots, de systèmes de vision industrielle, d’équipements automatisés et de technologies de production intelligentes. Les secteurs de l'électronique, de l'automobile, de la métallurgie, des machines, de l'alimentation et d'autres industries manufacturières continuent d'investir dans l'automatisation pour améliorer la productivité, la qualité et la sécurité, l'IFR signalant 542 076 installations de robots industriels dans le monde en 2024.
L’industrie manufacturière reste le principal terrain d’essai, car les usines offrent des processus reproductibles, des données denses et un débit mesurable. L'automatisation existante crée une plate-forme naturelle pour des informations supplémentaires. Le prochain cycle d’adoption s’étendra à l’inspection, à la mise en kit, à l’entretien des machines, à l’intralogistique, à l’assemblage et à la gestion des exceptions.
Le travail de robotique humanoïde de BMW illustre l’automatisation flexible au sein d’environnements de production établis. Cela implique une couverture plus large des tâches, et non le remplacement d’une automatisation mature. Les fabricants privilégieront les systèmes adaptatifs où la variabilité rend la programmation conventionnelle coûteuse.
L’industrie manufacturière mènera à une adoption à grande échelle dans laquelle les systèmes adaptatifs amélioreront la flexibilité sans forcer le remplacement massif de l’automatisation établie.
Automobile et transports
L'automobile relie la robotique industrielle à la mobilité autonome. Les usines fournissent des environnements structurés pour l'inspection, les déplacements, l'assistance à l'assemblage et l'entretien, tandis que le transport ajoute la cartographie, la perception, l'intelligence de la flotte et les opérations autonomes.
L’initiative de Waymo à Tokyo montre à quel point la mobilité autonome nécessite des partenaires locaux, une cartographie, une préparation réglementaire et une discipline opérationnelle. La transaction de Mobileye renforce la convergence entre l’autonomie des véhicules et l’intelligence embarquée.
L’automobile restera un pont stratégique entre la robotique industrielle, la mobilité autonome et l’intelligence embarquée.
Logistique et entreposage
La logistique et l’entreposage sont parfaitement adaptés à l’IA physique, car les mouvements, la préparation, le tri, la numérisation et l’inspection génèrent des transactions mesurables. Les robots mobiles automatisent le transport, tandis que les systèmes plus récents ciblent la manipulation et les exceptions. Les entrepôts offrent des environnements contrôlés où l'autonomie peut être surveillée, mesurée et étendue. IFR identifie le transport et la logistique comme une application majeure de la robotique de services professionnels.
Le travail humanoïde de Figure illustre une manipulation adaptable. L'adoption progressera d'un mouvement structuré vers une manipulation plus complexe, avec des systèmes de vision et une orchestration de flotte connectant les machines aux systèmes de flux de travail.
La logistique passera de l’automatisation du transport à la manutention adaptative à mesure que la fiabilité des manipulations s’améliorera.
Santé et sciences de la vie
Les soins de santé et les sciences de la vie adopteront l’IA physique de manière sélective, car la sécurité, la validation et la fiabilité des flux de travail sont essentielles. IFR identifie la robotique médicale dans les domaines de la chirurgie, de la rééducation, du diagnostic et de l'automatisation des laboratoires.
Les opportunités incluent la logistique hospitalière, la surveillance de l’environnement stérile, la manipulation en laboratoire et les systèmes d’assistance. La fabrication pharmaceutique offre une passerelle à plus court terme car les processus de production sont structurés et contrôlés en termes de qualité. Les environnements cliniques évolueront plus lentement lorsque l’autonomie affecte les résultats pour les patients. L’adoption des soins de santé progressera plus rapidement là où l’IA physique vient renforcer les professionnels ou automatise les processus opérationnels contrôlés.
Construction et infrastructures
La construction et les infrastructures représentent une frontière physique plus difficile pour l’IA, car le terrain, les matériaux, les conditions météorologiques et les flux de travail changent continuellement. Les premières applications porteront sur l'arpentage, l'inspection, la surveillance, la préfabrication, les équipements autonomes et la substitution des tâches dangereuses.
Vision AI peut entrer avant la pleine autonomie car elle augmente les processus existants. Les jumeaux numériques peuvent prendre en charge les tests préalables au déploiement, tandis que les machines autonomes peuvent gérer les itinéraires et la maintenance répétés. Les services publics offrent des opportunités similaires grâce à l’inspection des actifs distribués. L’adoption de l’infrastructure se concentrera d’abord sur les flux de travail d’inspection et de maintenance reproductibles avant une construction entièrement autonome.
Agriculture
L’agriculture devrait enregistrer le TCAC le plus élevé de 31,7 % pour la période de prévision, car les fermes adoptent de plus en plus de machines autonomes, de drones, d’équipements robotiques, de vision IA et de systèmes agricoles de précision. La pénurie croissante de main-d’œuvre, la nécessité d’améliorer la production agricole et la demande d’une utilisation plus efficace de l’eau, des engrais et d’autres ressources devraient favoriser une adoption plus rapide de l’IA physique dans l’agriculture.
L’agriculture adoptera l’IA physique où la rareté de la main-d’œuvre, la valeur des cultures et les exigences de précision soutiennent l’automatisation. L'IFR identifie les robots agricoles comme une catégorie établie de robots de service, mais les conditions diffèrent sensiblement de celles des usines. Les systèmes de vision prennent en charge la surveillance, le traitement, la récolte et l'identification des maladies des cultures, tandis que les machines autonomes étendent leurs capacités aux opérations sur le terrain.
La saisonnalité reste la principale contrainte économique. Les plates-formes multifonctions, la location flexible et les modèles de services deviendront plus pertinents. Les grandes fermes et les environnements contrôlés mèneront là où les flux de travail seront standardisés. L’agriculture donnera la priorité à l’autonomie multifonctionnelle qui augmente l’utilisation annuelle des actifs tout au long des cycles d’exploitation saisonniers.
Gouvernement et défense
Le gouvernement et la défense déploieront l’IA physique dans les domaines de la surveillance, de la logistique, de l’inspection, de la maintenance et des travaux dangereux. La robotique commerciale fournit la base technologique, tandis que les utilisateurs gouvernementaux ajoutent des exigences en matière de cybersécurité, de communications résilientes, de chaînes d'approvisionnement sécurisées, de tests et de contrôle humain.
Le ministère japonais de l’Économie, du Commerce et de l’Industrie fait progresser le travail politique en matière d’IA et de robotique axé sur la mise en œuvre sociale et les environnements favorables aux robots. Cela montre à quel point l’IA physique devient un élément de la compétitivité industrielle et de la planification des capacités nationales. L’adoption par le gouvernement et la défense favorisera des architectures sécurisées et résilientes combinant une échelle technologique commerciale avec des contrôles spécifiques à la mission.
Par géographie, le marché est classé en Amérique du Nord, Amérique du Sud, Asie-Pacifique, Europe, Moyen-Orient et Afrique.
North America Physical AI Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord détient la plus grande part de marché de l’IA physique en raison du fort développement de l’IA, des entreprises de robotique avancée, des dépenses élevées en automatisation et de l’adoption précoce de systèmes autonomes. Les États-Unis disposent également d’une large base d’entreprises technologiques, d’intégrateurs de systèmes, de fournisseurs de cloud et d’utilisateurs industriels. Des investissements importants dans l’industrie manufacturière, la défense, la logistique, les soins de santé et la mobilité autonome soutiennent en outre une large utilisation de ces solutions.
La région dispose d’une base robotique mature, tandis que les États-Unis offrent de fortes concentrations de développeurs technologiques et d’écosystèmes de déploiement. L'adoption se concentrera sur la flexibilité de la fabrication, l'entreposage, le transport autonome, l'inspection, l'infrastructure et les applications de défense où l'intégration peut produire des améliorations opérationnelles mesurables dans les installations et les réseaux de l'entreprise.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Le marché américain était évalué à environ 9,89 milliards de dollars en 2025, soit environ 29,6 % des ventes mondiales. Les États-Unis restent le marché central de l’IA physique de la région, soutenu par l’informatique avancée, la recherche en robotique, la logistique, la fabrication, la conduite autonome et le développement soutenu par le capital-risque. Le pays conserve une base installée importante de robots industriels. La demande favorisera de plus en plus les systèmes reliant la perception, la planification, le contrôle des machines et les flux de travail de l'entreprise. La fabrication, l’entreposage, la mobilité, les infrastructures et la défense resteront des environnements de déploiement importants dans les principales installations et réseaux d’exploitation des entreprises.
L’Asie-Pacifique devrait connaître sa croissance au TCAC le plus élevé au cours de la période prévue en raison d’une croissance rapide.automatisation d'usine, une forte production électronique, une utilisation croissante des robots et des investissements croissants dans l’infrastructure de l’IA. La Chine, le Japon, la Corée du Sud et l’Inde développent des usines intelligentes, des machines autonomes, l’automatisation de la logistique et l’IA de vision. L’activité manufacturière croissante et le soutien du gouvernement aux technologies avancées créent également une forte demande dans la région.
L’Asie-Pacifique reste le centre du déploiement mondial de la robotique et de l’activité de fabrication. La région représente la plupart des nouvelles installations de robots industriels. La Chine, le Japon, la Corée du Sud et l’Inde combinent une échelle de fabrication avec des écosystèmes d’IA et de robotique en expansion. La concurrence en IA physique reliera de plus en plus la production de robots, les semi-conducteurs, les modèles de base, la simulation et les logiciels industriels. Le soutien politique renforcera la localisation et la commercialisation sur les marchés industriels, les chaînes d’approvisionnement émergentes et les écosystèmes technologiques.
Le marché japonais était évalué à environ 1,93 milliard de dollars en 2025, soit environ 5,8 % du marché mondial. Le Japon combine des décennies d’expertise en robotique avec une politique croissante axée sur les machines basées sur l’IA et sa mise en œuvre sociétale. Le pays conserve l’une des plus grandes bases opérationnelles de robots industriels au monde. L’IA physique se développera dans les domaines de la fabrication, de la logistique, de la santé, de l’agriculture et des services. Les acheteurs apprécieront la fiabilité, la sécurité, l’automatisation compacte, la collaboration homme-machine et la technologie adaptée aux environnements d’exploitation à main d’œuvre limitée, à mesure que la robotique se développe dans les flux de travail physiques dans la société et l’industrie.
Le marché chinois était évalué à 4,43 milliards de dollars en 2025, soit environ 13,3 % des ventes mondiales, ce qui en fait l’un des plus importants au monde.
Le marché indien était évalué à 1,02 milliard de dollars en 2025, soit environ 3,1 % des revenus mondiaux. L'Inde étend son écosystème physique d'IA grâce à des usines intelligentes, à l'automatisation de la logistique, à des machines autonomes, à une vision industrielle et à des applications associées. Les fabricants locaux, les fournisseurs de technologie, les instituts de recherche et les programmes politiques soutiennent la commercialisation. L’avantage concurrentiel dépendra de l’échelle de fabrication, de l’intégration des composants, des capacités logicielles et de la vitesse de déploiement dans les chaînes d’approvisionnement nationales.
L’Europe détient une part de marché importante, alimentée par une solide base de fabrication, d’automobile, de robotique et d’automatisation industrielle. La région bénéficie d’une forte densité de robots, de compétences avancées en ingénierie et d’une large utilisation de systèmes d’usines intelligentes. L'Allemagne, la France, l'Italie et d'autres pays continuent d'investir dans la production numérique, la robotique, la vision industrielle et les systèmes industriels intelligents.
L’Europe combine une base d’automatisation industrielle approfondie avec une pression visant à améliorer la productivité, la résilience et la compétitivité du secteur manufacturier. L’Europe occidentale maintient une densité de robots élevée par rapport aux autres grandes régions. L'Allemagne reste le principal pôle industriel, tandis que l'Italie, la France, l'Espagne et le Royaume-Uni contribuent à des écosystèmes distincts. L’adoption de l’IA physique mettra l’accent sur la sécurité, l’efficacité énergétique, la productivité de la main-d’œuvre, la délocalisation et l’alignement réglementaire dans les environnements industriels et les chaînes d’approvisionnement avancés.
Le marché britannique était évalué à 1,44 milliard de dollars en 2025, soit environ 4,3 % du marché mondial. Le Royaume-Uni dispose d’une base de robotique industrielle plus petite, mais bénéficie de solides capacités en matière de recherche, de logiciels, de logistique, d’ingénierie et de systèmes autonomes. La politique gouvernementale lie de plus en plus la robotique à la productivité et à l’innovation. L’adoption de l’IA physique se concentrera sur la logistique, la fabrication avancée, les soins de santé, les infrastructures et les systèmes autonomes, en particulier là où des modèles d’approvisionnement flexibles peuvent prendre en charge le déploiement commercial dans la logistique, la fabrication et les soins de santé.
Le marché allemand a atteint 2,11 milliards de dollars en 2025, soit environ 6,3 % des ventes mondiales. L’Allemagne reste le premier marché européen de la robotique industrielle, soutenu par les fournisseurs de l’automobile, des machines, de l’électronique, de la chimie et de l’industrie. L'IA physique étendra l'automatisation établie à l'inspection, à la manipulation flexible, à l'entretien des machines, à l'intralogistique et aux flux de travail collaboratifs. Les initiatives humanoïdes de BMW illustrent l’intérêt croissant pour les machines adaptatives. Les acheteurs donneront la priorité à la fiabilité, à l’intégration des travailleurs, à l’ingénierie de sécurité et à la compatibilité avec les contrôles d’usine et les logiciels de production existants dans les installations de fabrication et les équipes d’exploitation allemandes avancées.
La région Moyen-Orient et Afrique devrait enregistrer le deuxième TCAC le plus élevé, alors que les gouvernements et les entreprises augmentent leurs dépenses dans les villes intelligentes, l'automatisation, les systèmes de défense et l'infrastructure numérique. Les pays du CCG investissent dans l’IA, les transports autonomes, les bâtiments intelligents, la logistique et les projets industriels. L’intérêt croissant pour les technologies avancées, combiné à une base de marché actuelle plus restreinte, favorise une adoption plus rapide de l’IA physique dans la région.
Le Moyen-Orient et l’Afrique développeront une demande d’IA physique dans les domaines de la logistique, de l’énergie, des infrastructures, de l’agriculture, de l’inspection et de la sécurité. Les économies du Golfe mettent l’accent sur les infrastructures intelligentes et les systèmes autonomes, tandis que les marchés africains offrent des opportunités dans les domaines minier, logistique et agricole. L’adoption dépendra des partenaires d’intégration, du financement, des capacités techniques et de l’état de préparation de la main-d’œuvre. Les plates-formes importées bénéficiant d’un fort support local présenteront des avantages pratiques pour les déploiements.
Le marché du CCG a atteint 0,68 milliard de dollars en 2025, soit environ 2,0 % des revenus mondiaux.
L’Amérique latine reste un marché émergent de l’IA physique, dont l’adoption est concentrée dans l’automobile, la logistique, l’agriculture, l’exploitation minière et la transformation industrielle. Le Mexique offre la plate-forme manufacturière la plus solide, tandis que le Brésil offre des opportunités plus larges dans les domaines de l'agriculture, des ressources et de la logistique. La délocalisation soutiendra les investissements dans l’automatisation, en particulier là où les fabricants exportateurs recherchent une qualité et une capacité constantes. L'intégration des systèmes, le financement, les talents techniques et les réseaux de services détermineront l'état de préparation au déploiement à mesure que les chaînes d'approvisionnement se modernisent.
L’Amérique du Sud détient une part de marché plus faible, car les niveaux d’automatisation, l’infrastructure d’IA et les dépenses technologiques restent inférieurs à ceux de l’Amérique du Nord, de l’Europe et de l’Asie-Pacifique. L'adoption de l'IA physique est principalement concentrée au Brésil et dans certains secteurs tels que l'industrie manufacturière, l'agriculture, l'exploitation minière, l'automobile et la logistique. Des investissements limités, une utilisation moindre des robots et une adoption numérique plus lente limitent la taille globale du marché de la région.
Le marché brésilien était évalué à 1,10 milliard de dollars en 2025, soit environ 3,3 % du marché mondial.
Les partenariats en matière de robotique et d'IA accroissent la concurrence sur le marché, permettant aux entreprises de construire de meilleurs systèmes
La concurrence sur le marché de l’IA physique s’intensifie à mesure que les entreprises développent des robots plus intelligents, des machines autonomes, des systèmes d’IA de vision et des logiciels destinés à une utilisation dans le monde réel. Les grandes entreprises investissent dans les modèles d'IA, l'informatique de pointe, la simulation,jumeaux numériques, des outils de sécurité et un apprentissage robotique pour améliorer les performances et réduire le temps de déploiement. Les partenariats entre entreprises d’IA, fabricants de robots, fabricants et fournisseurs de logiciels se multiplient également. Ces partenariats aident les entreprises à combiner leurs compétences, à améliorer leurs produits et à atteindre davantage d'industries.
La compétition en IA physique se consolide autour de quatre niveaux : leaders, visionnaires, challengers et acteurs de niche. Le champ de bataille décisif passe de la différenciation mécanique au renseignement, à la simulation, à la sécurité, aux données et au déploiement.
Dirigeants
NVIDIA établit une position de plate-forme en connectant le calcul accéléré, la simulation, les modèles mondiaux, les logiciels de robotique et les écosystèmes partenaires. Ses annonces robotiques de mars 2026 ont réuni les fabricants de robots industriels, les développeurs d'humanoïdes, les entreprises de robotique chirurgicale et les spécialistes des machines autonomes dans une pile d'IA physique. Amazon représente un modèle de leadership différent, combinant le déploiement de la robotique avec un logiciel qui coordonne les opérations des entrepôts. L’avantage stratégique réside dans l’intégration du flux de travail plutôt que dans la conception du robot.
Visionnaires
Google DeepMind et Figure font progresser l’intelligence incarnée à usage général. La famille Gemini Robotics de Google DeepMind relie le raisonnement multimodal à l’action robotique, tandis que le programme Helix de Figure se concentre sur le contrôle humanoïde généraliste. Leur positionnement est centré sur l'adaptabilité du modèle, la dextérité, le raisonnement incarné et le transfert entre les modes de réalisation robotiques. En juillet 2026, Google DeepMind a amélioré le contrôle, la dextérité et la collaboration multi-robots de l'ensemble du corps grâce à Gemini Robotics 2.
Challengers
Mobileye étend son expertise en matière de conduite autonome à la robotique humanoïde grâce à son accord d'acquisition de Mentee Robotics en janvier 2026. Agility Robotics commercialise Digit autour des flux de travail industriels et logistiques, en mettant l'accent sur le fonctionnement et la préparation au déploiement compatibles avec l'homme. La stratégie challenger est plus étroite qu’une pile d’infrastructure, mais plus forte là où l’expertise du domaine accélère l’adoption.
Acteurs de niche
Les spécialistes des capteurs, des actionneurs, des contrôles industriels, de la sécurité, de la simulation, des jumeaux numériques et de l'intégration de systèmes restent d'une importance stratégique. Leurs produits sont souvent intégrés à des plateformes plus grandes, créant ainsi une influence sans posséder la pile complète.
Prises ensemble, ces évolutions représentent un changement structurel des fournisseurs de robots autonomes vers une concurrence écosystémique. La position gagnante dépendra de plus en plus de l’interopérabilité, des données de déploiement, des preuves de sécurité, de la portabilité des logiciels et de la valeur récurrente du flux de travail.
Le rapport d’étude de marché sur l’IA physique fournit une évaluation de la taille du marché, des prévisions, de la segmentation, des moteurs de croissance, des défis, des tendances clés et des développements majeurs. Le rapport couvre les composants clés, notamment le matériel, les logiciels et les services utilisés dans les systèmes physiques d'IA. Il étudie également les principaux types, notamment la robotique, les véhicules et machines autonomes, l’IA de vision et les espaces intelligents, ainsi que d’autres systèmes. En outre, le rapport examine la demande dans les secteurs de la fabrication, de l'automobile et des transports, de la logistique et de l'entreposage, de la santé et des sciences de la vie, de la construction et des infrastructures, de l'agriculture, du gouvernement et de la défense, ainsi que d'autres secteurs. Le rapport analyse également la part de marché, les lancements de produits, les partenariats, les fusions et acquisitions, les investissements, les stratégies commerciales et les principales entreprises opérant dans les principales régions du monde.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 27,5 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par composant, type d'IA physique, utilisateur final et région |
| Par Composant |
|
| Par type d'IA physique |
|
| Par utilisateur final |
|
| Par région |
|
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 33,42 milliards de dollars en 2025 et devrait atteindre 294,07 milliards de dollars d'ici 2034.
En 2025, la valeur marchande de l’Amérique du Nord s’élevait à 11,72 milliards de dollars.
Le marché devrait croître à un TCAC de 27,5 % au cours de la période de prévision.
En termes d’utilisateur final, le segment manufacturier est en tête du marché.
La demande croissante d’automatisation, les pénuries de main-d’œuvre, les progrès de l’IA générative et de la robotique, ainsi que l’augmentation des investissements dans les usines intelligentes et les systèmes autonomes sont quelques-uns des facteurs clés de la croissance du marché.
NVIDIA Corporation, ABB Ltd, FANUC CORPORATION et YASKAWA Electric Corporation sont les principaux acteurs du marché.
L’Amérique du Nord détenait la plus grande part de marché en 2025.
Le déploiement croissant de robots basés sur l'IA, de machines autonomes, d'IA de pointe et de systèmes de vision intelligents dans les opérations industrielles et commerciales soutiendra l'adoption des produits.
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Rapports associés
Recevez une tarification adaptée à vos besoins.
Échangez sur vos questions avec nos experts du secteur.
Des questions ? Obtenez des réponses rapides avant votre achat.

