Taille du marché des fibres optiques spécialisées, part et analyse de l'industrie, par type (fibre optique spécialisée monomode et fibre optique spécialisée multimode), par matériau (verre de silice, verre fluoré, verre chalcogénure, fibre optique polymère, fibre optique saphir et autres), par fonction du produit (délivrance laser, détection optique, fibre d'imagerie, maintien de la polarisation et autres), par industrie (aérospatiale et défense, semi-conducteurs, soins de santé et dispositifs médicaux, fabrication industrielle, énergie et services publics, Pétrole et gaz, télécommunications e
 Télécharger un échantillon gratuit

TAILLE DU MARCHÉ DES FIBRES OPTIQUES SPÉCIALISÉES ET PERSPECTIVES FUTURES
 Écouter la version audio
La taille du marché mondial des fibres optiques spécialisées était évaluée à 2,11 milliards USD en 2025. Le marché devrait passer de 2,31 milliards USD en 2026 à 4,84 milliards USD d’ici 2034, avec un TCAC de 9,7 % au cours de la période de prévision. L'Amérique du Nord a dominé le marché des fibres optiques spécialisées avec une part de marché de 36,01 % en 2025.
Les fibres optiques spécialisées sont des fibres optiques de pointe avec des matériaux personnalisés, des profils d'indice de réfraction, des revêtements et des conceptions structurelles pour offrir des performances optiques supérieures dans des conditions de fonctionnement exigeantes. Contrairement aux fibres de communication classiques, ces fibres sont conçues pour des applications spécialisées nécessitant une transmission de données à grande vitesse, une détection précise, un contrôle de polarisation, une résistance aux rayonnements, une tolérance à la température ou des propriétés optiques non linéaires. Le marché comprend les fibres optiques actives, les fibres optiques passives, les fibres à maintien de polarisation, les fibres à cristaux photoniques (PCF), les fibres dopées aux terres rares, les fibres multicœurs, les fibres à noyau creux et d'autres solutions de fibres spécialisées. De telles solutions sont utilisées dans les lasers industriels,télécommunications, aérospatiale et défense, soins de santé, énergie, détection, recherche scientifique et fabrication de semi-conducteurs.
Les fibres optiques spécialisées prennent en charge un large éventail d'applications, notamment le traitement laser industriel haute puissance, la détection distribuée par fibre optique, les systèmes laser à fibre, l'imagerie médicale, les dispositifs chirurgicaux mini-invasifs, la navigation aérospatiale, la surveillance pétrolière et gazière, les technologies quantiques et les réseaux de télécommunications avancés. Les industries investissent de plus en plus dans des fibres optiques hautes performances capables de fournir une plus grande intégrité du signal, une gestion de puissance plus élevée, une résistance environnementale améliorée et des capacités de détection améliorées dans des conditions de fonctionnement extrêmes. Cependant, la complexité élevée de la fabrication, les exigences de qualité strictes et les processus de fabrication spécialisés continuent d'influencer les coûts de déploiement dans certains domaines d'application.
Les principales entreprises opérant sur le marché comprennent Corning Incorporated, Coherent Corp., Fujikura Ltd., Furukawa Electric Co., Ltd. et YOFC. Ces organisations élargissent continuellement leur portefeuille de fibres laser haute puissance, de fibres de détection, de fibres à maintien de polarisation, de fibres photoniques spécialisées et de solutions de fibres optiques personnalisées pour renforcer leur position concurrentielle sur le marché.
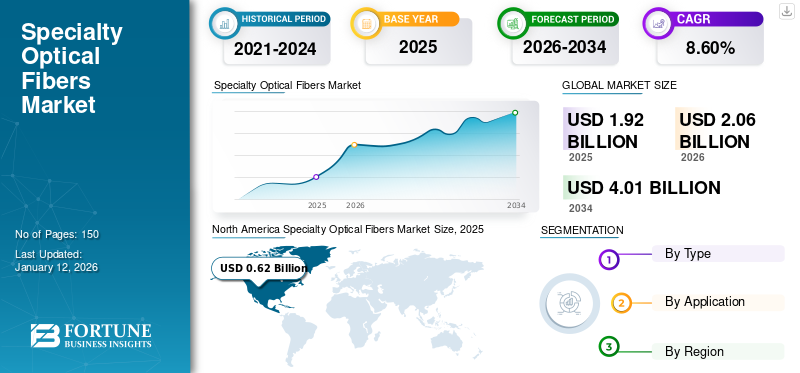
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
IMPACT DE L’IA GÉNÉRATIVE
L’adoption croissante de l’infrastructure d’IA et du calcul haute performance accélère la demande de fibres optiques spécialisées
Les progrès rapides de l’IA générative augmentent considérablement le déploiement de clusters de calcul haute performance (HPC), de serveurs d’IA et d’infrastructures de centres de données hyperscale, créant ainsi une forte demande pour des solutions de connectivité optique hautes performances. À mesure que les modèles d'IA deviennent plus grands et plus gourmands en calcul, les centres de données nécessitent des interconnexions optiques plus rapides, à faible latence et économes en énergie, capables de prendre en charge la communication à large bande passante entre les GPU, les CPU, les accélérateurs et les équipements réseau. Les fibres optiques spécialisées sont de plus en plus utilisées dans les émetteurs-récepteurs optiques avancés, la photonique sur silicium, les systèmes de communication optique cohérents et les architectures d'interconnexion à haut débit pour permettre une transmission fiable des données à travers l'infrastructure d'IA. De plus, les fabricants investissent dans des technologies de fibre optique de nouvelle génération offrant des performances de transmission améliorées, une perte de signal réduite et une stabilité environnementale améliorée pour répondre aux exigences changeantes de l’informatique basée sur l’IA et des infrastructures intelligentes. Alors que les investissements mondiaux dans les infrastructures d’IA continuent de s’accélérer, la demande de fibres optiques spécialisées devrait augmenter régulièrement tout au long de la période de prévision.
- En septembre 2025, Coherent Corp. a élargi son portefeuille de technologies d'interconnexion optique haute performance pour prendre en charge les centres de données d'IA de nouvelle génération, permettant ainsi des solutions de réseau optique plus rapides pour l'IA à grande échelle et les environnements informatiques hautes performances.
TENDANCES DU MARCHÉ DES FIBRES OPTIQUES SPÉCIALISÉES
Expansion du déploiement des technologies de détection par fibre optique dans les infrastructures critiques
Les technologies de détection à fibre optique sont largement adoptées dans tous les secteurs, les organisations donnant de plus en plus la priorité à la surveillance en temps réel.maintenance prédictiveet la fiabilité des actifs. Les fibres optiques spécialisées deviennent un composant intégral des systèmes de détection basés sur la détection distribuée de la température (DTS), la détection acoustique distribuée (DAS), la détection distribuée des contraintes (DSS) et les réseaux de Bragg à fibre (FBG) utilisés pour surveiller l'intégrité structurelle, les performances opérationnelles et les conditions environnementales. Ces technologies de détection gagnent du terrain dans les applications de l'énergie et des services publics, du pétrole et du gaz, des infrastructures civiles, des transports, de l'aérospatiale et de la défense, où une surveillance continue est essentielle pour améliorer la sécurité opérationnelle et minimiser les temps d'arrêt imprévus.
Les fibres optiques spécialisées offrent une résistance supérieure aux interférences électromagnétiques, à la transmission de signaux longue distance, à la corrosion et à une précision de mesure élevée, ce qui les rend de plus en plus adaptées aux environnements d'exploitation difficiles. Alors que les industries continuent d’adopter des systèmes de surveillance intelligents pour améliorer l’efficacité opérationnelle et la résilience des infrastructures, les fibres optiques spécialisées devraient jouer un rôle de plus en plus important dans les applications de détection de nouvelle génération.
- En mai 2026, Lightera, une filiale du groupe Furukawa Electric Co., a annoncé le partenariat avec Immer Messen, un fournisseur de solutions avancées de détection par fibre optique distribuée (DFOS) basé au Brésil. Dans le cadre de ce partenariat, les deux sociétés visent à combiner la technologie de détection acoustique distribuée (DAS) avec des fibres optiques spécialisées et l'intégration de systèmes.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
L’utilisation croissante de fibres spécialisées dans les lasers industriels stimule la croissance du marché
Le déploiement croissant de systèmes laser industriels dans les industries manufacturières apparaît comme l’un des principaux facteurs à l’origine de la croissance du marché des fibres optiques spécialisées. Les lasers à fibre sont devenus la solution privilégiée pour la découpe, le soudage, la gravure, la fabrication additive, le micro-usinage, le traitement des semi-conducteurs et la fabrication de matériaux de précision en raison de leur qualité supérieure de faisceau, de leur efficacité énergétique, de leur fiabilité et de leur flexibilité opérationnelle. L’adoption croissante devéhicule électriquela fabrication, la fabrication de semi-conducteurs, la production d’électronique grand public, la fabrication de composants aérospatiaux et l’ingénierie de précision accélèrent les investissements dans les technologies avancées de laser à fibre dans le monde entier. Les fabricants utilisent de plus en plus de fibres dopées aux terres rares, de fibres à grande surface modale, de fibres à maintien de polarisation et de fibres à double gaine pour prendre en charge un rendement laser plus élevé, une gestion thermique améliorée et une précision de traitement améliorée. Alors que l’automatisation industrielle et la fabrication de haute précision continuent de se développer à l’échelle mondiale, la demande de fibres optiques spécialisées prenant en charge les systèmes laser de nouvelle génération devrait augmenter considérablement tout au long de la période de prévision.
- En mai 2026, Lightera a dévoilé sa gamme croissante de produits à ruban enroulable au Fiber Connect 2026. La société déclare que ces câbles peuvent être adoptés à la fois pour les applications extérieures (OSP) et intérieures ignifuges où ils offrent une densité de fibre, une flexibilité et une efficacité d'installation supérieures.
|
Rang |
Moteur du marché |
Classement d’impact global |
Contribution au TCAC (2026-2034) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Utilisation croissante de fibres spécialisées dans les lasers industriels |
Haut |
3,0% |
Haut |
Haut |
Haut |
|
2 |
Expansion des équipements de fabrication et d’inspection de semi-conducteurs |
Haut |
2,4% |
Haut |
Haut |
Haut |
|
3 |
Adoption croissante des systèmes de détection basés sur la fibre |
Moyen-élevé |
2,0% |
Moyen |
Haut |
Haut |
|
4 |
Demande croissante des applications aérospatiales et de défense |
Moyen-élevé |
1,7% |
Haut |
Haut |
Moyen- |
|
5 |
Utilisation croissante dans l’imagerie médicale et les procédures laser |
Moyen |
1,5% |
Moyen |
Moyen |
Moyen |
|
6 |
Autres, notamment la transmission infrarouge, la recherche, la transmission de données et les applications automobiles |
Moyen-Faible |
1,3% |
Moyen |
Moyen |
Faible |
|
Contribution totale à la croissance positive |
11,9% |
RESTRICTIONS DU MARCHÉ
Les coûts élevés de fabrication et de traitement limitent une adoption commerciale plus large
La fabrication de fibres optiques spécialisées implique des processus de fabrication très sophistiqués, des matières premières spécialisées, des exigences strictes en matière de contrôle de qualité et des techniques d'ingénierie de précision qui augmentent considérablement les coûts de production par rapport aux fibres optiques conventionnelles. Les processus tels que la fabrication de préformes, le dopage aux terres rares, la conception de fibres microstructurées, l'application de revêtements spéciaux et l'étirage de précision nécessitent une infrastructure de fabrication avancée et une expertise technique spécialisée, ce qui entraîne des investissements en capital substantiels pour les fabricants.
En outre, de nombreuses fibres optiques spécialisées sont développées pour des applications hautement personnalisées avec des volumes de production relativement faibles, limitant les économies d'échelle et augmentant les coûts unitaires. Les industries qui adoptent des fibres spécialisées nécessitent souvent des tests de qualification rigoureux, une personnalisation spécifique à l'application et de longs cycles de validation des produits avant leur déploiement commercial. Ces facteurs peuvent retarder les décisions d’achat, en particulier parmi les clients sensibles aux coûts, tout en créant des obstacles pour les nouveaux fabricants cherchant à entrer sur le marché.
|
Rang |
Restriction du marché |
Classement d’impact global |
Contribution au TCAC (2026-2034) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact: 2032- 2034 |
|
1 |
Coûts de fabrication et de transformation élevés |
Haut |
-0,9% |
Haut |
Haut |
Haut |
|
2 |
Longs cycles de tests de produits et d’approbation des clients |
Moyen-élevé |
-0,6% |
Haut |
Moyen |
Moyen |
|
3 |
Disponibilité limitée de verre spécial et de matières premières |
Moyen |
-0,4% |
Moyen |
Moyen |
Moyen |
|
4 |
D’autres, notamment les faibles volumes de production, la pression sur les prix et les risques liés à la chaîne d’approvisionnement |
Moyen-Faible |
-0,3% |
Moyen |
Moyen |
Faible |
|
Impact négatif total sur la croissance |
-2,2% |
OPPORTUNITÉS DE MARCHÉ
L'adoption croissante des fibres optiques spécialisées dans les technologies médicales crée d'importantes opportunités de croissance
L'utilisation croissante de procédures médicales mini-invasives, de systèmes de diagnostic avancés et de dispositifs thérapeutiques laser crée des opportunités de croissance substantielles pour les fabricants de fibres optiques spécialisées. Les fabricants d'équipements médicaux intègrent de plus en plus de fibres optiques spécialisées dans les systèmes d'imagerie endoscopique, les lasers chirurgicaux, la tomographie par cohérence optique (OCT), les capteurs biomédicaux et les plates-formes thérapeutiques laser pour permettre une délivrance précise de lumière, une imagerie haute résolution et de meilleurs résultats cliniques. Leur taille compacte, leur flexibilité, leur biocompatibilité et leurs performances optiques supérieures rendent les fibres spécialisées parfaitement adaptées aux technologies médicales de nouvelle génération. Alors que les prestataires de soins de santé continuent d'investir dans des technologies avancéesdispositifs médicauxqui améliorent l'exactitude du diagnostic et la précision du traitement, les fabricants de fibres optiques spécialisées devraient bénéficier d'opportunités de commercialisation croissantes dans le secteur mondial de la technologie médicale.
- En juin 2025, Coherent Corp. a annoncé le lancement d'assemblages de fibres chirurgicales jetables conçus spécifiquement pour une large gamme d'applications médicales de précision. La nouvelle gamme de produits convient à la fois à l’intégration OEM et à l’utilisation clinique directe. Les assemblages sont optimisés pour la transmission d'une énergie laser de haute puissance, permettant une fragmentation efficace des calculs pendant la lithotripsie au laser et prenant en charge une gamme de procédures en urologie, phlébologie et autres procédures chirurgicales des tissus mous.
ANALYSE DE SEGMENTATION
Par fonction du produit
L'adoption croissante des systèmes laser à fibre haute puissance a favorisé la croissance du segment de la livraison laser
En fonction de la fonction du produit, le marché est segmenté en livraison laser, détection optique, fibre d’imagerie, transmission infrarouge, transmission de données, maintien de la polarisation et autres.
Le segment de la livraison laser détenait la plus grande part de marché des fibres optiques spécialisées en 2025. Le leadership du segment est attribué au déploiement croissant de systèmes laser à fibre dans les applications de fabrication automobile, de fabrication de semi-conducteurs, de transformation des métaux, de fabrication électronique et de laser médical. Les fibres optiques spécialisées conçues pour l'émission laser offrent une capacité de traitement de puissance élevée, une excellente qualité de faisceau et des performances thermiques supérieures, permettant une transmission efficace de faisceaux laser à haute énergie pour un traitement industriel de précision.
Le segment de la transmission infrarouge devrait connaître le TCAC le plus rapide de 13,8 % au cours de la période de prévision. L'adoption croissante des systèmes d'imagerie infrarouge, des équipements de surveillance de la défense, de la spectroscopie, de la détection environnementale, de la surveillance des processus industriels et des technologies de diagnostic médical stimule la demande de fibres spécialisées capables de transmettre des longueurs d'onde infrarouges avec une perte de signal minimale. Innovation continue dans l'infrarougephotoniquedevrait encore accélérer la croissance du segment.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par type
Demande croissante d’une intégrité supérieure du signal pour favoriser la domination du segment des fibres optiques spécialisées monomodes
En fonction du type, le marché est segmenté en fibre optique spécialisée monomode et en fibre optique spécialisée multimode.
Le segment des fibres optiques spécialisées monomodes représentait la plus grande part de marché en 2025. La domination du segment est attribuée à sa transmission supérieure du signal sur de longues distances, sa faible atténuation, sa dispersion modale minimale et ses capacités de bande passante élevée. Ces caractéristiques font des fibres spécialisées monomodes le choix privilégié pour les lasers industriels, la détection par fibre optique, les infrastructures de télécommunications, les systèmes aérospatiaux, les applications de défense et la recherche scientifique. Leur capacité à fournir des performances optiques précises dans des conditions de fonctionnement exigeantes continue de prendre en charge un déploiement généralisé dans des applications photoniques hautes performances.
Le segment de la fibre multimode devrait enregistrer le TCAC le plus élevé de 10,6 % au cours de la période de prévision. L'adoption croissante de communications optiques à courte distance et à haut débit, d'équipements d'imagerie médicale, de systèmes d'automatisation industrielle,centres de données, et les applications de détection avancées accélèrent la demande de fibres spécialisées multimodes. Leur diamètre de noyau plus grand simplifie le couplage de la lumière, réduit les coûts du système et prend en charge un déploiement croissant dans les systèmes photoniques commerciaux et industriels.
Par matériau
Excellentes performances optiques et maturité de fabrication Leadership renforcé dans le segment du verre de silice
En fonction du matériau, le marché est segmenté en verre de silice, verre fluoré, verre chalcogénure, fibre optique polymère, fibre optique saphir et autres.
Le segment du verre de silice représentait la plus grande part de marché de 67,3 % en 2025. La domination du segment est due à sa transparence optique exceptionnelle, sa faible perte de transmission, sa résistance mécanique élevée, son excellente stabilité thermique et sa longue durée de vie opérationnelle. Les fibres spécialisées à base de silice sont largement utilisées dans les systèmes laser industriels, les communications optiques, les technologies de détection, l'aérospatiale, les soins de santé et les applications de défense en raison de leur fiabilité éprouvée et de leur large compatibilité avec l'infrastructure photonique existante.
Le segment du verre chalcogénure devrait croître au TCAC le plus rapide de 16,7 % au cours de la période de prévision. Cette croissance est tirée par la demande croissante de photonique dans l'infrarouge moyen, de systèmes d'imagerie thermique, de spectroscopie, de surveillance environnementale, de détection de défense et de technologies laser infrarouge. Les fibres de verre au chalcogénure offrent d'excellentes caractéristiques de transmission infrarouge qui permettent des applications émergentes nécessitant des performances optiques avancées au-delà des capacités des fibres de silice conventionnelles.
Par industrie
L’augmentation des investissements dans l’automatisation industrielle et la production de précision a soutenu le leadership du segment de la fabrication industrielle
Basé sur l'industrie, le marché est segmenté en aérospatiale et défense, semi-conducteurs, soins de santé et dispositifs médicaux, fabrication industrielle, énergie et services publics,pétrole et gaz, télécommunications, automobile et autres.
Le segment de la fabrication industrielle représentait la plus grande part de marché de 19,2 % en 2025. La domination du segment est tirée par le déploiement généralisé de fibres optiques spécialisées dans les systèmes industriels de traitement laser, de soudage de précision, de découpe, de fabrication additive, d'inspection qualité et d'automatisation d'usine. Les fabricants intègrent de plus en plus de technologies photoniques basées sur la fibre pour améliorer la précision de la production, l'efficacité opérationnelle et la flexibilité de fabrication dans des environnements de production avancés.
Le segment des semi-conducteurs devrait enregistrer le TCAC le plus rapide de 13,5 % au cours de la période de prévision. Les investissements croissants dans la fabrication de puces avancées, l’inspection des plaquettes, les systèmes de lithographie, la métrologie des semi-conducteurs et la production de circuits intégrés photoniques stimulent la demande de fibres optiques spécialisées hautes performances. Alors que les fabricants de semi-conducteurs continuent d’étendre leur capacité de fabrication pour prendre en charge l’IA, le calcul haute performance, l’électronique automobile et les technologies de communication de nouvelle génération, l’adoption de fibres optiques spécialisées devrait augmenter considérablement.
Perspectives régionales du marché des fibres optiques spécialisées
Par région, le marché est classé en Amérique du Nord, Amérique du Sud, Europe, Moyen-Orient, Afrique et Asie-Pacifique.
Amérique du Nord
North America Specialty Optical Fiber Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord représentait la plus grande part de marché, soit 36,1 % en 2025, et était évaluée à 0,76 milliard de dollars. Le marché régional devrait atteindre 1,66 milliard USD d’ici 2034, avec un TCAC de 9,0 % au cours de la période de prévision. Le leadership de la région est soutenu par son écosystème photonique bien établi, la forte présence de fabricants de fibres spécialisées, des investissements importants dans les technologies de l'aérospatiale et de la défense, les systèmes laser industriels, les dispositifs médicaux avancés et l'innovation continue dans les infrastructures de communication optique. Déploiement croissant defibre optiqueles technologies de détection et l’augmentation des investissements dans la fabrication de semi-conducteurs renforcent encore la croissance du marché aux États-Unis et au Canada.
Marché américain des fibres optiques spécialisées
Le marché américain détenait environ 28,4 % des ventes mondiales en 2025, soutenu par sa forte présence dans l'aérospatiale et la défense, la fabrication de semi-conducteurs, les technologies laser industrielles, les dispositifs médicaux et la recherche scientifique avancée. Les investissements continus dans la modernisation de la défense, la photonique sur silicium, la communication quantique et les applications laser haute puissance accélèrent l'adoption de fibres optiques spécialisées dans les applications critiques. En outre, la présence des principaux fabricants de composants optiques, laboratoires de recherche et centres d'innovation photonique continue de renforcer la position du pays sur le marché mondial.
Europe
L’Europe détenait une part importante de 25,5 % en 2025 et devrait croître au cours de la période de prévision. Cette croissance est due à une base manufacturière solide, à un secteur aérospatial bien développé, à une industrie de soins de santé avancée et à de vastes activités de recherche en photonique et en technologies optiques. La région connaît des investissements croissants dans la fabrication de précision, les applications laser industrielles, les infrastructures d’énergies renouvelables et les systèmes de détection à fibre optique, soutenant une demande soutenue de fibres optiques spécialisées hautes performances.
Marché britannique des fibres optiques spécialisées
Le marché britannique en 2025 était estimé à environ 0,09 milliard de dollars, ce qui représente environ 4,1 % des revenus mondiaux.
Marché allemand des fibres optiques spécialisées
La valeur marchande de l’Allemagne a atteint environ 0,12 milliard de dollars en 2025, ce qui équivaut à environ 5,5 % des ventes mondiales.
Asie-Pacifique
La région Asie-Pacifique devrait atteindre 0,75 milliard de dollars d’ici 2026 et 1,81 milliard de dollars d’ici 2034, avec le TCAC le plus rapide de 11,7 % au cours de la période de prévision. Industrialisation rapide, expansionsemi-conducteurla capacité de fabrication, la production croissante de produits électroniques grand public, le déploiement croissant de technologies laser à fibre et les investissements croissants dans les infrastructures de télécommunications soutiennent une forte croissance du marché dans la région. Les initiatives gouvernementales visant à renforcer la fabrication nationale de produits photoniques et à l'expansion continue des industries manufacturières avancées devraient accélérer l'adoption de ces fibres en Chine, au Japon, en Corée du Sud et en Inde.
Marché chinois des fibres optiques spécialisées
Le marché chinois en 2025 était estimé à environ 0,26 milliard de dollars, ce qui représente environ 12,4 % des revenus mondiaux. L'expansion rapide du pays en matière de fabrication de semi-conducteurs, d'automatisation industrielle, de production de véhicules électriques, d'infrastructures de télécommunications et de capacités photoniques nationales crée une forte demande pour ces fibres.
Marché japonais des fibres optiques spécialisées
Le marché japonais en 2025 était estimé à environ 0,11 milliard de dollars, ce qui représente environ 5,2 % des revenus mondiaux.
Marché indien des fibres optiques spécialisées
Le marché indien en 2025 était estimé à environ 0,04 milliard de dollars, ce qui représente environ 1,9 % des revenus mondiaux.
Moyen-Orient et Afrique
La région Moyen-Orient et Afrique devrait connaître le deuxième TCAC le plus rapide de 10,5 % au cours de la période de prévision. Le marché connaît cette croissance constante alors que les gouvernements investissent dans les infrastructures numériques, la modernisation énergétique, la diversification industrielle et les projets de villes intelligentes nécessitant des technologies avancées de communication et de détection par fibre optique.
Marché des fibres optiques spécialisées du CCG
La valeur marchande du CCG a atteint environ 0,03 milliard de dollars en 2025, ce qui représente environ 1,6 % des revenus mondiaux.
Amérique du Sud
L’Amérique du Sud devrait croître de 0,05 milliard en 2025 à 0,06 milliard en 2034 au cours de la période de prévision. Cette croissance est soutenue par des investissements croissants dans les infrastructures de télécommunications, la modernisation industrielle, les projets d'énergie renouvelable et l'adoption de technologies médicales. Les initiatives gouvernementales visant à améliorer la connectivité numérique et à renforcer l’automatisation industrielle devraient soutenir davantage l’expansion du marché dans la région.
Marché brésilien des fibres optiques spécialisées
Le marché brésilien en 2025 était estimé à environ 0,03 milliard de dollars, soit environ 1,5 % du chiffre d'affaires mondial.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Les principales entreprises augmentent leur capacité de fabrication et développent des fibres spécialisées spécifiques à des applications pour renforcer leur position sur le marché
Le marché des fibres optiques spécialisées est modérément consolidé, les principaux fabricants se concentrant sur l'innovation de produits, le développement de matériaux avancés et les technologies de fibres spécifiques aux applications pour renforcer leur position concurrentielle. Les entreprises investissent de plus en plus dans des fibres spécialisées hautes performances capables de prendre en charge les systèmes laser industriels, les applications aérospatiales et de défense, la fabrication de semi-conducteurs, l'imagerie médicale, la détection optique et les infrastructures de télécommunications de nouvelle génération. Les fabricants, notamment Corning Incorporated, Coherent Corp., Fujikura Ltd. et YOFC, étendent également leurs capacités de production, améliorent les technologies de fabrication de fibres et améliorent les performances optiques pour répondre à la demande croissante de solutions de fibres à haute fiabilité.
LISTE DES PRINCIPALES ENTREPRISES DE FIBRES OPTIQUES SPÉCIALISÉES
- Cohérent Corp. (NOUS.)
- Corning Incorporée(NOUS.)
- Furukawa Electric Co., Ltd. (Japon)
- YOFC(Chine)
- Groupe Prysmian (Italie)
- Fujikura Ltd. (Japon)
- Thorlabs, Inc. (États-Unis)
- Hamamatsu Photonics A/S (Japon)
- Fibercore (Humanétique) (Royaume-Uni)
- Exail Technologies(France)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Juin 2026 :Amazon a annoncé qu'il signerait un accord avec Corning Corp., un fabricant de fibres spécialisées, pour stimuler la production américaine de produits de fibre optique et de connectivité.
- Mars 2026 :Laser Components a annoncé son intention d'élargir son portefeuille existant de fibres hautes performances et infrarouges avec deux nouvelles gammes de produits, à savoir les fibres de silice à revêtement métallique et les fibres infrarouges polycristallines. Ils offrent des performances élevées, une robustesse mécanique et de larges plages de transmission infrarouge adaptées aux environnements techniques et aux applications telles que le traitement industriel,capteurtechnologie, spectroscopie et systèmes médicaux.
- Mars 2026 :Furukawa Electric Co., Ltd. et Lightera ont annoncé la création d'une nouvelle usine de fabrication de câbles optiques au Japon. Cette installation lancera la production à grande échelle de câbles optiques à très haute teneur en fibres, y compris des modèles de câbles comportant jusqu'à 13 824 fibres, pour répondre à la demande mondiale en croissance rapide, entraînée par l'expansion de l'infrastructure numérique.
- Mai 2025 :Fibercore, une société Humanetics, a annoncé la collaboration avec DIMIONE Systems en tant que partenaire de distribution pour la France, la Belgique et le Luxembourg. La société vise à élargir son portefeuille pour offrir des solutions de détection complètes en combinant la technologie de la fibre avec les solutions de détection et d'intégration de systèmes de DIMIONE.
- Mars 2025 :Furukawa Electric Co., Ltd. a annoncé l'incorporation d'une nouvelle marque commerciale « Lightera », qui regroupe les trois unités commerciales de câbles à fibres optiques de la société, telles que la division Câbles à fibres (Japon), OFS Fitel, LLC (OFS) et Furukawa Electric LATAM S.A. (FEL). Grâce à cela, l'entreprise souhaite répondre aux demandes en évolution rapide d'industries telles queIA générative,centres de données, 5G/6G, services publics, médical, aérospatiale, défense et détection.
- Mai 2024 :Coherent Corp. a présenté de nouvelles fibres dopées à l'erbium (EDF) monomodes (SM), à maintien de polarisation (PM) pour les amplificateurs haute puissance de 1 550 nm, à largeur de raie étroite et monofréquence. Cette technologie est optimale pour l’informatique quantique et la recherche cohérente sur les systèmes LiDAR, tout en améliorant considérablement l’évolutivité de puissance des systèmes d’amplificateurs monofréquence actuels.
COUVERTURE DU RAPPORT
Le rapport fournit une analyse complète du marché mondial des fibres optiques spécialisées. Il met en évidence les principales tendances du marché, les moteurs de croissance, les contraintes, les opportunités et l’impact des progrès technologiques dans les principales industries d’utilisation finale. Il propose des estimations et des prévisions détaillées de la taille du marché pour des segments clés, notamment le type, le matériau, la fonction du produit, l’industrie et la région.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
PORTÉE ET SEGMENTATION DU RAPPORT
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 9,7 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par type, par matériau, par fonction du produit, par secteur et par région |
| Par type |
|
| Par matériau |
|
| Par fonction du produit |
|
| Par industrie |
|
| Par région |
|
Questions fréquentes
Selon Fortune Business Insights, la valeur du marché mondial s'élevait à 2,11 milliards de dollars en 2025 et devrait atteindre 4,84 milliards de dollars d'ici 2034.
Le marché devrait croître à un TCAC de 9,7 % au cours de la période de prévision.
Par type, le segment des fibres optiques spécialisées monomodes a dominé la part de marché en 2025.
L’adoption croissante de fibres optiques spécialisées dans les applications laser industrielles est l’un des principaux facteurs de croissance du marché.
L’Amérique du Nord détenait la plus grande part de marché, soit 36,1 % en 2025.
L’Asie-Pacifique devrait enregistrer la croissance la plus rapide au cours de la période de prévision, tirée par l’expansion de la fabrication de semi-conducteurs, l’automatisation industrielle, l’adoption du laser à fibre et les investissements dans les technologies photoniques avancées.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 150
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Rapports associés