揚水発電 (PHS) 市場規模、シェアおよび業界分析、タイプ別 (開ループおよび閉ループ)、容量別 (500 MW 未満、500 ~ 1000 MW、および 1000 MW 以上)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

揚水発電(PHS)市場規模と将来展望
 音声版を聴く
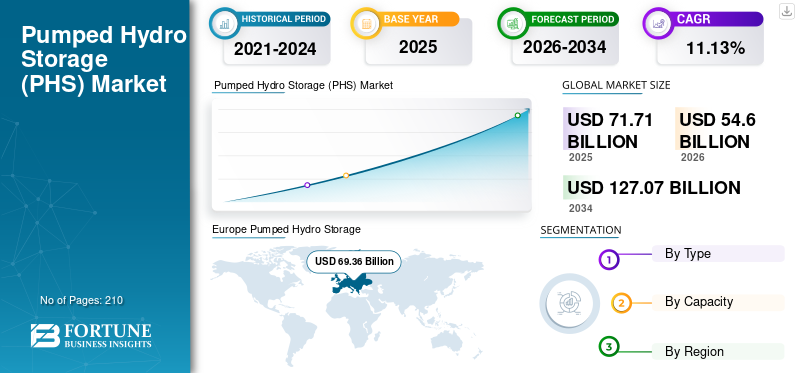
世界の揚水発電(PHS)市場規模は、2025年に717億1,000万米ドルと評価され、2026年の546億米ドルから2034年までに1,270億7,000万米ドルに成長すると予測されており、予測期間中に11.13%のCAGRを記録します。
揚水水力貯蔵 (PHS) または揚水発電 (PSH) プラントは、電力と電気料金が安いときに水を上部貯水池に汲み上げ、負荷が高く電気料金が高いときにタービンを介して水を下部貯水池に戻します。 PHS は柔軟な形式のエネルギー貯蔵技術であり、グリッド システムの需要と供給のバランスに貢献し、風力や太陽光などの幅広い再生可能エネルギー源の統合に役立ちます。
新型コロナウイルス感染症のパンデミックが発電および配電に関連するすべての産業に支障をきたしたため、市場への影響は中程度でした。パンデミックによって引き起こされた労働力と原材料の不足により、建設スケジュールが遅れ、プロジェクトの遅延とコストの超過につながりました。景気低迷は揚水発電プロジェクトへの投資に影響を与え、需要動向の変化はこれらのプロジェクトのビジネスに影響を及ぼし、プロジェクトの実行可能性の再評価につながる可能性があります。このように、新型コロナウイルス感染症は世界のPHS市場に悪影響を及ぼしました。
無料サンプルをダウンロード このレポートについて詳しく知るために。
揚水発電市場の重要なポイント
 市場規模と予測
- 2025年の市場規模:717億1,000万ドル
- 2026 年の市場規模: 546 億米ドル
- 2034 年の予測市場規模: 1,270.7 億米ドル
- CAGR: 2026 ~ 2034 年で 11.13%
 市場占有率
- オープンループセグメントは、2026 年に市場シェアの 85.88% を獲得すると予想されます。
- クローズドループPHSプラントセグメントは、予測期間中に16.07%のCAGRを示すと予測されています。
- 上記の 1000 MW の PHS プラントは、世界中のメガ エネルギー プロジェクトで大規模なエネルギー貯蔵容量が必要とされるため、容量の点で市場をリードするセグメントです。
 主要な地域のハイライト
北米
北米市場は2025年に717億1,000万米ドルを生み出し、2026年には546億米ドルに達すると予想されています。
ヨーロッパ
欧州は693億6,000万米ドルの評価額で世界市場に貢献し、2026年には707億8,000万米ドルに達すると予測されています。
アジア太平洋地域
アジア太平洋地域は2025年に1,166億6,000万米ドルを占め、2026年には1,281億4,000万米ドルに達すると予測されています。
私たち。
米国市場は、2025 年に 119 億 3,000 万ドルになると推定されています。
日本
日本は2025年に66億ドルに達すると予測されています。
続きを読む

揚水発電(PHS)市場動向
効率を向上させるために既存のPHSプラントを近代化することが現在の市場トレンドです
世界市場の現在のトレンドには、水力インフラの近代化、既存施設に隠れた水力発電エネルギー貯蔵の可能性の活用、気候変動に対する柔軟性と回復力の向上、デジタルおよび緩和策の導入が含まれます。揚水貯留は、水管理を強化するために既存の貯水池や湖の運用を補完するために利用されています。水素生成、水力発電所の浮遊太陽光発電、バッテリーとのハイブリッド化、廃熱回収など、他のエネルギー技術を水力発電所に統合するための新しい方法が研究中です。海洋(潮力および波)発電所では、水力発電部門から応用されたタービンが使用されます。
さらに、新しい開発は揚水発電プロセスの最適化に役立ち、投資と環境許可は新しいプロジェクトの開始に役立っています。 2023 年 2 月、日立エナジーは揚水発電用途でモジュラー マルチレベル技術を使用する世界初の静的周波数変換器ソリューションを完成させました。この新しく開発された技術は、オーストリアの発電会社フェルブントに引き継がれ、これにより、築 45 年の PHS プラントは 2 台のポンプタービンユニットを従来の固定速度運転から可変速運転に切り替えることができました。これらのポンプ タービンは、送電網の状態や貯水池の水位に応じて速度を自動的に調整するため、PHS プロセスの効率が向上し、オーストリアの送電網のバランスをとるのに役立ちます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
揚水発電(PHS)市場の成長要因
断続的な電力供給システムにおけるグリッドの安定性と回復力に対する要件の増大
電力網内での発電と消費のバランスを維持するために、電力部門の新たな段階への要件が高まっています。電力網システムが安定した状態を維持するには、世界的な電力需要の増加に伴う電圧および周波数の変動の変動に対応する必要があります。国際エネルギー機関 (IEA) は、世界の電力需要は 2040 年末までに 60 % 増加し、発展途上国が大きなシェアを占めると予測しています。アジア太平洋地域は世界のエネルギーの 46% を消費すると予測されています。先進国では、さまざまな企業によるデジタルおよびデータ技術の利用の増加により、需要は2040年までに約30%増加すると予測されています。発電市場は、経済のデジタル化の進展やエネルギーの台頭など、技術革新によってもたらされる需要に対して特に脆弱です。電気自動車 (EV)。
送電網事業者と政府は、変動する需要と変動する供給のバランスをとるための代替手段を模索し続けています。電力源と供給の一貫した安定したバランスを確保するには、送電網事業者による新しい概念と開発が不可欠です。揚水発電は、送電網の需要と供給のバランスをとるのに役立ち、風力や太陽光発電システムなどのさまざまな再生可能エネルギー源を統合する柔軟なリソースです。 PHS ユニットは運用の柔軟性が高いため、グリッド運用をサポートするためにこれらの補助サービスの多くを提供します。
PHSの技術進歩と組み合わされたエネルギー転換政策
世界の再生可能エネルギー容量を加速する重要な動きとして、各国政府は揚水発電プロジェクトの試運転を迅速化するためのいくつかの取り組みを導入しています。協力的な取り組みを通じて、いくつかの重要な対策が実施されています。たとえば、2022年12月に欧州委員会は、フィンランドでの75MW/530MWh揚水エネルギー貯蔵施設(PHES)の開発に対して2,750万ドル相当の国家援助を承認しました。これは、PHS プラントに対する EU からの最新のエネルギー貯蔵システム支援です。
中国政府は長年にわたり国内の水力発電能力の拡大に取り組んでいます。第13次5カ年計画では、2020年末までに380GWの水力発電容量、2025年までにPHSを含む470GWの水力発電容量という目標があった。アジア太平洋地域では、揚水水力発電が急速に拡大しています。これは、この技術がピーク負荷に対応し、太陽光発電と風力発電の電力網への統合を改善できる可能性があるためです。 2021年、国家エネルギー局(NEA)は、揚水発電容量を2025年までに2倍の62GW、2030年までに120GWに達する、2035年までの揚水発電中長期開発計画を発表した。さらに、2024年には米国エネルギー省(DOE)水力技術局(WPTO)が水力発電開発者、システム運営者、水力発電ハイブリッドと PHS の開発に関する電力会社、その他の関係者。 DOE の国立研究所によるこの技術支援は、潜在的なプロジェクトに関する利害関係者の決定をサポートすることを目的としています。
技術の進歩と科学出版物の観点から見ると、ヨーロッパは水力発電に関する知識の生産において中国に次いで第 2 位となっています。 EU と米国には、世界で最も革新的な水力発電会社の約 28% がそれぞれ拠点を置いています。 EU は 2020 年まで世界の高価値発明の 33% を占めており、ドイツ、フランス、ポーランドが主な貢献国でした。中国が主な特許リーダーであるにもかかわらず、EU、日本、韓国は米国と同様の成績を収めており、米国よりわずかに優れています。これらの調査研究と政府の支援により、主要企業はPHSへの投資を促しており、揚水発電(PHS)の市場シェアを牽引しています。
抑制要因
設置コストが高く、貯水池の利用可能な土地が限られていることが市場の妨げとなっている
揚水発電の開発は、プロジェクトごとに特別に調整された、困難で複雑なプロセスです。 PHS 施設の維持は長期的には比較的費用対効果が高くなりますが、揚水発電プロジェクトは設置コストが高くなります。他の大規模な低炭素インフラと同様に、PHS の生涯コストの多くは、多額の先行投資を伴う建設中に発生します。このため、たとえその技術が費用対効果が高く持続可能であるとしても、投資家は投資に消極的です。政府は、長期的な収益とエネルギー生成を目的として、初期の PHS プラント、ビジネス、または垂直統合型公益事業を開発しました。しかし現在、投資家にとって、PHS 資産の長い耐用年数にわたってどのような収益源が得られるかを検討することは困難です。ライセンスの期限が不確実であったり、回収期間が長いため、このような長期プロジェクトに資金を提供することに同意する組織や個人投資家はほとんどありません。
さらに、十分な広さがあり、貯水池、施設、その他すべての要件に適した地形を備えた適切な土地は、大規模な電力需要を満たす上で課題となる可能性があります。現在の状況では、広範囲にわたる水没と土地取得が、土地集約型プロジェクトの建設にとって重大な制約となっている。すべてのPHSプロジェクトには基本的に上部貯水池と下部貯水池の2つの貯水池が必要であり、このことから、揚水発電プロジェクトの設置にはさまざまな革新的な組み合わせも考慮されます。しかし、PHS に特有のこととして、エネルギー裁定取引から得られる収益を正確に予測することが困難になり、提供される多くの付随サービスは、多くの市場において、たとえ補償されたとしても十分に補償されていません。これにより、開発者が追加の収益源を確保する能力が制限される可能性があります。これらの要因は、予測期間中に揚水発電(PHS)市場の成長を妨げると予想されます。
揚水発電(PHS)市場セグメンテーション分析
タイプ別分析
オープンループは低コストと簡単な設置プロセスにより市場を支配
タイプに基づいて、世界市場はオープンループとクローズドループに分類されます。
先進国と発展途上国の両方で重要なプロジェクトがオープンループであるため、オープンループセグメントが市場の大きなシェアを占めています。このセグメントは、2026 年に市場シェアの 85.88% を獲得すると予想されています。さらに、これらのプロジェクトはコストが低く、設置プロセスが簡単です。オープンループ PHS プロジェクトには上部または下部の貯水池があり、自然に流れる水の施設に連続的に接続されています。このような場合、ポンプ機能のない貯留水力発電施設に見られるように、ポンプを必要とせずに電気を生成することができます。現在のオープンループ システムは、ポルトガルのビラリーニョ ダス フルナス プロジェクトのように、エネルギー貯蔵量が 100 GWh を超えることもあります。中国で建設中の3,600MWの豊寧揚水発電プロジェクトは、2025年に完成すれば世界最大となる。
クローズドループ PHS プラントには、川や湖などの自然に流れる水域に常に接続されていない貯水池があります。このセグメントは、予測期間中に 16.07% の CAGR を示すと予測されています。クローズド ループのプラントでは、より柔軟な立地が可能であり、クローズド ループの PHS の本質的な利点は、環境への影響が一般に低いことです。多数の閉ループ揚水水力発電所が計画および開発中であるため、これらの発電所の数は予測期間中に増加すると予測されています。クローズドループシステムは、近くの太陽光発電プロジェクトで生成された電力を利用して、日中に水を上に汲み上げてから、需要のピーク時にしっかりとした柔軟なエネルギーを供給することで恩恵を受けることになります。
容量分析による
より高いエネルギー貯蔵能力により、1,000 MW を超える容量が市場を支配
容量に基づいて、世界市場は 500 MW 未満、500 ~ 1000 MW、および 1000 MW 以上に分類されます。
上記の 1000 MW の PHS プラントは、世界中のメガ エネルギー プロジェクトで大規模なエネルギー貯蔵容量が必要とされるため、容量の点で市場をリードするセグメントです。容量が 1,000 MW を超える揚水発電所は、より高いエネルギー貯蔵能力を提供し、送電網の安定性を確保し、ピーク需要の要件を満たす上で重要な役割を果たすことができます。これらのプラントは、必須のグリッドバランシングサービスと断続的な電力供給の統合を提供するのに最適です。再生可能エネルギー太陽光や風力などのエネルギー源をグリッドシステムに接続します。大規模な PHS プロジェクトの初期資本コストは多額ですが、多くの場合規模の経済が達成され、小規模な設備と比較して貯蔵エネルギー単位あたりのコストが低くなります。これにより、特に重要な事業規模のプロジェクトのエネルギー貯蔵ニーズを満たす場合に、長期的にはコスト効率が向上します。 1,000 を超えるセグメントは、2026 年に 46.60% の圧倒的な市場シェアを保持すると予想されます。
500 MW 未満の容量セグメントは、敷地の可用性と PHS プラントの設置と維持の経済的実現可能性により、市場で 2 番目に高いシェアを保持しています。このセグメントは、2024 年に市場シェアの 44.27% を占めました。大規模な揚水発電所の建設には、多大な投資と適切な地理的条件が必要です。多くの場合、500 MW 未満のプロジェクトは、大規模な設備と比較して開発が経済的に実行可能です。 PHS プラントに適した場所を特定するには、水源へのアクセス、標高差、土地の利用可能性など、特定の地理的要件が必要になります。これらの基準を満たし、より大きな容量に対応できるサイトは限られています。
500 ~ 1000 MW セグメントは、小規模な設備と比較して、より大きなエネルギー貯蔵容量を提供します。世界中でエネルギー需要が増加していることが、この分野の成長を推進しています。プラントの容量が増加すると、より大量のエネルギーの貯蔵と放出が可能になり、グリッドの安定性と信頼性がさらに高まります。さらに、この容量範囲のプラントは、周波数調整、電圧制御、ブラック スタート機能などの重要なグリッド サポート サービスを提供できます。これらは最終的に、特に大規模電力システムにおいて、需要と供給の変動のバランスを取る上で重要な役割を果たします。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
地域の見識
揚水発電(PHS)市場は、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカの5つの主要地域にわたって地理的に調査されています。
Europe Pumped Hydro Storage (PHS) Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米
北米市場は2025年に717億1,000万米ドルを生み出し、2026年には546億米ドルに達すると予想されています。北米諸国、特に米国はPHSにとって重要な市場です。この地域には既存の揚水水力施設がいくつかあり、送電網の安定性を高め、再生可能エネルギーの統合をサポートするための新しいプロジェクトに投資しています。この地域は、2025 年には 120 億 6000 万米ドルの第 3 位の市場になると予想されています。米国市場は 2025 年に 119 億 3000 万米ドルになると推定されています。
ヨーロッパ
欧州は評価額693億6,000万ドルで世界市場に貢献し、2026年には707億8,000万ドルに達すると予測されている。欧州には揚水発電の長い歴史があり、ノルウェー、スイス、オーストリアがかなりの容量を持つ巨大プロジェクトを設立している。さらに、この地域の多くの国は、再生可能エネルギー源への移行を支援するために、既存の施設のアップグレードや新しい施設の建設に投資しています。この地域の市場価値は2025年の693億6,000万米ドルから増加し、2026年には707億8,000万米ドルに達すると予測されており、引き続きこの地域をリードしています。中国、日本、オーストラリアが主導するアジア太平洋地域では、市場が急速に成長しています。
アジア太平洋地域
アジア太平洋地域は2025年に1,166億6,000万米ドルを占め、2026年には1,281億4,000万米ドルに達すると予測されています。特に中国は、再生可能エネルギー拡大計画の一環として揚水水力プロジェクトに多額の投資を行っています。世界で最も重要なPHSプロジェクトのいくつかは、来年中国に焦点を当てています。中国の市場規模は2025年に140億1,000万ドルになると見込まれています。一方、インドは19億5,000万ドル、日本は2025年に66億ドルに達すると予想されています。
ラテンアメリカ
ラテンアメリカは、2025 年に世界市場に約 411 億 1,000 万米ドルを貢献し、2026 年には 435 億米ドルに達すると予想されています。ラテンアメリカでは、ブラジルとチリも再生可能エネルギーを送電網に統合し、エネルギー安全保障を強化するために揚水水力発電を検討しています。ラテンアメリカ地域は、2025 年に 26 億米ドルに達し、第 4 位の市場になると予想されています。
中東とアフリカ
2025年には、中東およびアフリカの評価額は54億8,000万米ドルに達し、2026年には55億8,000万米ドルに成長すると予測されています。中東およびアフリカでは、PHS市場は他の市場に比べて比較的小さいため、揚水技術を活用して再生可能エネルギーの導入を支援し、電力アクセスの課題に対処することに関心が高まっています。南アフリカは 2025 年に 6 億 4,000 万米ドルになると見込まれています。
主要な業界関係者
競争環境は大企業とインフラストラクチャープレーヤーによって支配されている
世界の揚水発電市場の競争環境は非常に細分化されており、大規模および一部の中規模の地域プレーヤーがバリューチェーン全体にわたって地域および国レベルで幅広い製品を提供しています。企業は、プラントの効率を向上させ、増大するエネルギー需要という将来の要件を満たすために、PHS のイノベーションに向けた研究開発の強化に注力しています。
トップ一覧揚水発電 (PHS) 企業:
- ANDRITZ AG (Austria)
- Siemens AG (Germany)
- Enel SpA (Italy)
- Duke Energy Co. (U.S.)
- Voith GmbH & Co. KGaA (Germany)
- GE Vernova (U.S.)
- Power Construction Corporation of China (China)
- Torrent Power (India)
- ITC Holdings (U.S.)
- NextEra Energy, Inc. (U.S.)
- China Energy Engineering Corporation (China)
主要な業界の発展:
- 2024 年 4 月:アンドリッツは、スコットランドのクルアチャン揚水発電所をアップグレードする計画を発表した。同社は、ポンプタービンとモータージェネレーターで構成される2つの新しい発電ユニットと、不可欠な主入口バルブを供給する予定です。この近代化プロジェクトの目的は、発電出力を40MW増加させ、合計480MWにすることです。 2026 年、世界の揚水発電業界では、環境への影響が低く、柔軟性が高く、再生可能エネルギーのバランスをとるための効率が向上しているため、閉ループおよびオフリバー揚水発電システムの採用が増加しています。
- 2023 年 4 月:Ignitis Gamyba は、リトアニアの Kruonis 揚水発電所を拡張するために Voith Hydro を雇用しました。署名された契約は、出力 110 MW の柔軟性の高いポンプ水車ユニットの設置に 1 億 6,200 万ドル相当でした。
- 2022 年 9 月:Greenko MP01 IREP Private Limited は、インドのマディヤ プラデーシュ州にある 1,440 MW-ガンジー サーガル揚水発電プロジェクトの電気機械作業のために ANDRITZ を導入しました。この契約には、7 台の可逆ポンプ ユニット (240 MW ユニット 5 台と 120 MW ユニット 2 台)、メイン入口バルブ、および関連補助装置の設計、製造、供給、テスト、および試運転が含まれていました。中国は、大規模な風力発電と太陽光発電の統合を支援する豊寧揚水発電所などの巨大プロジェクトを主導し、揚水発電容量におけるリーダーシップを拡大し続けている。
- 2022 年 5 月:Voith Hydro は、中国の長龍山発電所に世界初の 600 r/min 揚水発電ユニットを商業運転用に設置しました。 2.1 GW ステーションには 6 台のユニットが設置され、1 号機から 4 号機までの定格速度は 500 r/min でした。
- 2021 年 7 月:フォイト・ハイドロは、南アフリカで 2 番目に大きい揚水施設であるドラケンスバーグ発電所の近代化工事を完了しました。同社は、ドラケンスバーグ揚水発電所の古い発電機の設計、設置、試運転を受注しました。
レポートの範囲
このレポートは、市場の詳細な分析を提供し、主要な主要プレーヤー、製品タイプ、製品の主要なアプリケーションなどの重要な側面に焦点を当てています。さらに、市場トレンドに関する洞察を提供し、重要な業界の発展に焦点を当てます。上記の要因に加えて、レポートには、近年の市場の成長に貢献したいくつかの要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 11.13% |
ユニット | 価値(10億米ドル)と量(GW) |
セグメンテーション | タイプ別
|
容量別
| |
地域別
|
よくある質問
Fortune Business Insights の調査によると、2025 年の市場規模は 717 億 1,000 万米ドルと推定されています。
市場は、2026年から2034年の予測期間にわたって13.06%のCAGRを記録する可能性があります。
タイプ別では、オープンループセグメントが市場をリードすると予想されます。
ヨーロッパの市場規模は、2025 年に 270 億米ドルと評価されています。
技術の進歩に伴う送電網の安定性とエネルギー移行政策に対する要求の高まりが、市場の成長を推進する重要な要因です。
市場のトッププレーヤーには、ANDRITZ AG、Siemens AG、Enel SpA、Duke Energy Co.、Voith GmbH & Co. KGaA などがあります。
世界市場規模は、2034 年までに評価額 1,270 億 7,000 万米ドルに達すると予想されています。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 210
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。