胆嚢がん治療市場規模、シェア、業界分析、薬剤別(ゲムシタビン、シスプラチン、デュルバルマブ、ペンブロリズマブなど)、薬剤クラス別(代謝拮抗剤、白金化合物、PD-1阻害剤、PD-L1阻害剤、抗体薬物複合体)、治療法別(化学療法、免疫療法、標的療法)治療)、投与経路別(非経口および経口)、年齢層別(成人および小児)、流通チャネル別(病院薬局、専門薬局、小売薬局)、および地域予測、2026~2034 年
 無料サンプルをダウンロード

胆嚢がん治療市場規模と今後の見通し
 音声版を聴く
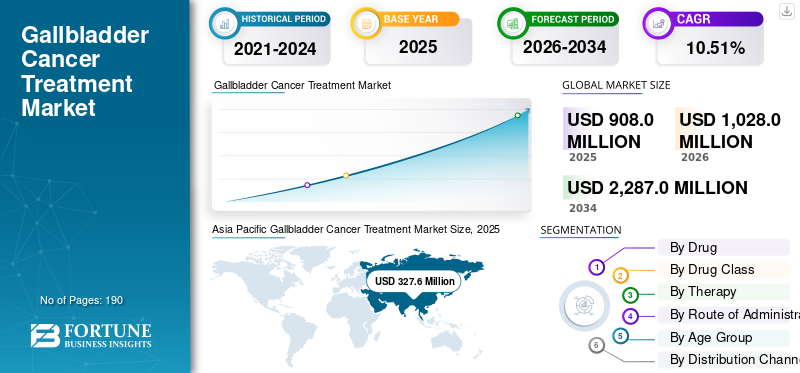
胆嚢がん治療市場規模は、2025年に9億800万米ドルと評価されています。市場は2026年の10億2,800万米ドルから2034年までに22億8,700万米ドルに成長すると予測されており、予測期間中に10.51%のCAGRを示します。2025年、アジア太平洋地域は胆嚢がん治療市場で36.08%の市場シェアを獲得し、同市場を支配した.
この疾患は初期症状が限られているため、進行した段階で診断されることが多いため、市場は成長しています。切除不能、再発、または転移性疾患の患者は一般に、化学療法、免疫療法、標的療法、併用療法などの全身療法を必要とし、市場の成長を支えています。市場もまた、従来の化学療法から化学療法への移行を目の当たりにしています。バイオマーカーHER2発現などの特定の分子異常を標的とする、ベースの治療法。この変化により、製薬会社は二重特異性抗体、抗体薬物複合体、免疫チェックポイント阻害剤、その他の先進的な治療法への投資を奨励され、それによって治療の選択肢が拡大し、市場の成長が強化されています。
- たとえば、2025年5月、Zymeworks Inc.は中国の国家医薬品局(NMPA)から、治療歴のある切除不能または転移性のHER2陽性(HER2+)胆道がん(BTC)患者の治療を目的としたザニダタマブの承認を取得した。
さらに、AstraZeneca plc、Merck & Co., Inc.、Pfizer Inc.、Fresenius Kabi AG などの主要企業は、市場での存在感を拡大するために、新製品の発売、戦略的提携、買収、投資イニシアチブに積極的に参加しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
胆嚢がん治療市場の動向
希少がんおよび進行がんの治療への医薬品投資の増加が顕著な市場傾向
進行性または転移性疾患の患者の間で満たされていない治療ニーズが高いため、市場では医薬品への投資が増加しています。胆嚢がんの患者数は比較的少ないものの、進行が進行し、診断が遅れ、代替治療法が限られているため、企業はより広範な胆道がん患者に対する治療法の開発を奨励されています。製薬会社は、患者の転帰を改善するために、標的抗体、免疫療法の組み合わせ、新しい薬物送達システム、バイオマーカーに基づく治療をますます評価しています。希少疾患や重篤な疾患に対処する治療法に対する規制上の支援により、企業は臨床開発を通じて新しい候補薬を開発することがさらに促進されています。この傾向により、治療パイプラインが拡大し、市場の長期的な成長が強化されると予想されます。
- たとえば、2025 年 7 月、富士フイルム ファーマシューティカルズ USA は、胆道がん治療用のゲムシタビンの治験リポソーム製剤である FF-10832 について、米国 FDA から希少疾病用医薬品の指定を受けました。この開発は、胆嚢がんを含む希少がんに対する先進的な薬物送達技術への製薬投資の増加を反映しています。
市場ダイナミクス
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場の成長を促進するための一次化学免疫療法の拡大
第一選択治療としての化学免疫療法の使用の増加は、胆嚢がん治療市場の成長を促進すると予想されます。切除不能な局所進行性または転移性胆嚢がんの患者は、伝統的にゲムシタビンおよびシスプラチンをベースとした化学療法に依存してきましたが、長期生存の利点は限られています。化学療法に免疫チェックポイント阻害剤を追加すると、化学療法単独と比較して抗腫瘍免疫応答が改善され、生存期間が延長されます。これらの併用療法が治療ガイドラインに統合され、さらに多くの国で採用されるようになると、治療経路の早い段階で免疫療法を受ける患者の数が増加すると予想されます。この拡大により、高価値の免疫療法製品の利用率が高まり、市場全体の収益が強化されるでしょう。
- たとえば、2026年7月、Phanes Therapeutics, Inc.はMerck & Co., Inc.との臨床試験協力を拡大し、メルクの抗PD-1療法であるKEYTRUDA(ペムブロリズマブ)および1L BTCでの化学療法と組み合わせたスペバタミグを研究しました。 Spevatamig は、Phanes の抗 CLDN18.2/CD47 二重特異性抗体で、新興クラスの免疫腫瘍学 (IO) 薬剤である自然免疫エンハンサー (I2E) として機能します。
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising global cancer burden expands the eligible treatment pool | High | 3.4% | High | High | High |
| 2 | Expansion of the approved biosimilar portfolio increases competitive supply. | High | 2.8% | High | High | High |
| 3 | Price discounts support payer-driven switching and treatment access | High | 2.5% | High | High | Medium |
| 4 | Institutional reimbursement and procurement frameworks normalize biosimilar use. | Medium-High | 2.2% | Medium | High | High |
| 5 | Loss of exclusivity for checkpoint inhibitors opens a second growth phase | Medium | 2.0% | Medium | Medium | High |
| 6 | Others | Low | 1.7% | Low | Low | Low |
| Total Positive Growth Contribution | 14.60% | |||||
Source: Fortune Business Insights
市場の制約
市場の拡大を制限する低い疾病発生率と後期症状
胆嚢がんの発生率が比較的低いため、商業的に対応可能な患者集団の規模が制限され、専用の臨床試験に参加できる患者の数が減少すると予想されます。さらに、この疾患は明確な初期症状なしに発症することが多く、通常は局所浸潤または遠隔転移が起こった後に診断されます。現段階では、多くの患者はもはや治癒の可能性のある外科的切除を受ける資格がありません。彼らは、集中的な化学療法、免疫療法、または標的療法の組み合わせの使用を制限するような健康状態が悪い可能性があります。これらの要因により、製品開発、治療法の導入、市場全体の収益の伸びが遅れる可能性があります。
- たとえば、2026 年 5 月、ボストン大学の研究に基づいた MedicalXpress の記事は、胆嚢がんは早期に無症状に進行する特徴があり、後期段階で診断されることが多いことを強調しました。この記事は、診断時に根治的外科切除の対象となる患者はわずか約 10 ~ 20% であり、5 年生存率は 10% を下回ることが多いと報告しています。この発表の遅れと治療適格人口の少なさにより、治癒療法または高度な治療を受けることができる患者の数が制限され、それによって市場の拡大が制限されます。
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Impact on Market Growth | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Aggressive price erosion limits manufacturer-level value growth | High | 1.6% | High | High | Medium |
| 2 | Complex biologic manufacturing raises entry barriers and supply risk | Medium-High | 1.1% | High | Medium | Medium |
| 3 | Patent and settlement timing can delay commercial entry | Medium | 0.9% | Medium | Medium | Low |
| 4 | Others | Low | 0.5% | Low | Low | Low |
| Total Negative Growth Impact | 4.10% | |||||
Source: Fortune Business Insights
市場機会
成長機会を創出するための標的療法の初期治療ラインへの移行
標的療法が後期治療から第一選択へ移行することで、市場に大きな成長の機会が生まれると予想されます。現在、いくつかのバイオマーカー指向療法は主に、以前に治療を受けた患者の疾患進行後に使用されています。一般的に患者の健康状態や治療耐性が向上している時期に、これらの治療法を早期に評価することで、対象となる患者数を拡大し、治療期間を短縮できる可能性があります。 HER2 標的抗体やその他の精密医療と化学療法や免疫療法を組み合わせると、従来の単独治療と比較して奏効率が向上する可能性があります。この移行により、分子プロファイリング、コンパニオン診断検査、および高価値の標的製品に対する需要が増加するでしょう。成功した第一線臨床試験したがって、その後の規制当局の承認により、製品の適応範囲が広がり、市場参加者に追加の収益機会が生まれる可能性があります。
- 例えば、2025年11月、ジャズ・ファーマシューティカルズは、HER2陽性胆道がんの成人に対する第一選択治療として、PD-1/PD-L1阻害剤の有無にかかわらず、シスプラチンとゲムシタビンを併用したジヘラ(ザニダタマブ)を評価する第III相HERIZON-BTC-302試験を継続していると報告した。この開発は、ザニダタマブが以前に治療を受けた患者に対する承認された使用からより早期の治療環境に移行することを示しており、これにより対象となる患者集団が拡大し、胆嚢がんにおけるバイオマーカー指向療法の使用が増加する可能性がある。
市場の課題
小規模で地理的に集中している患者数が市場開発に課題を抱えている
胆嚢がん患者の規模が小さく、地理的に不均等に分布していることが、臨床開発にとって大きな課題となっています。多くの先進国市場では、対象となる患者の数が限られています。このため、製薬会社が個々の病院や国を通じて十分な参加者を集めることが困難になっています。治験で特定のバイオマーカー、以前の治療法、疾患段階、または適切な健康状態が必要な場合、患者の適格性はさらに制限されます。その結果、スポンサーは多数の臨床施設が関与する複雑な多国間治験を実施する必要が生じ、開発コストが増加し、採用スケジュールが延長され、規制当局への申請が遅れる可能性があります。発生率が高く、リソースが限られている地域からの代表者が限られていると、多様な患者集団にわたる試験結果の適用可能性が低下する可能性もあります。
- たとえば、2025 年 1 月、ロンドン大学ユニバーシティ カレッジは、胆嚢がんを含む胆道がんを対象とした国際的な SAFIR-ABC10 精密医療試験を開始しました。この研究は世界中で約800人の患者を募集することを目的としており、英国、フランス、ベルギーの研究グループが参加している。国際ネットワーク全体で複数の胆道がんサブタイプを登録する必要があることは、各国または臨床センターを通じて十分なバイオマーカー適格胆嚢がん患者を特定することが困難であることを示しており、これにより試験が複雑になり、開発スケジュールが延長される可能性があります。
セグメンテーション分析
薬別
デュルバルマブは第一選択の化学免疫療法への早期参入により優位に立つ
薬剤に基づいて、市場はゲムシタビン、シスプラチン、デュルバルマブ、ペムブロリズマブ、カペシタビン、オキサリプラチン、フルオロウラシル、ザニダタマブ、トラスツズマブ デルクステカンなど。
デュルバルマブセグメントは、胆嚢がんを含む未治療の局所進行性または転移性胆道がんに対するゲムシタビンおよびシスプラチンとの併用が確立されているため、市場を独占しました。早期に規制に参入したことで先行者利益が得られ、この療法が第一選択の治療実践に広く組み込まれるようになりました。デュルバルマブは化学療法段階で投与され、その後は維持単剤療法として継続することができるため、治療期間が延長され、適格患者あたりの収益が増加します。これらの要因は、より新しい標的療法製品や免疫療法製品と比較して、デュルバルマブの高い採用と商業的貢献を裏付けています。
- たとえば、2024年4月、アストラゼネカはTOPAZ-1試験の3年間の追跡結果を報告し、デュルバルマブと化学療法が死亡リスクを26%低下させたことを示した。併用療法を受けた患者の約14.6%が3年後に生存したが、化学療法単独を受けた患者は6.9%であり、進行胆道がんの第一選択治療におけるその地位が強化された。
ペムブロリズマブセグメントは、予測期間中に 13.29% の CAGR で成長すると予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
薬物クラス別
治療の中核としてのゲムシタビンの役割により代謝拮抗剤がリード
薬物クラスに基づいて、市場は代謝拮抗剤、白金化合物、PD-1阻害剤、PD-L1阻害剤、二重特異性抗体、抗体薬物複合体、トポイソメラーゼ阻害剤、タキサンなど。
2025 年、主に全身胆嚢がん治療におけるゲムシタビンの広範な使用により、代謝拮抗剤が市場を支配しました。ゲムシタビンとシスプラチンの併用は、依然として切除不能または転移性疾患の患者に対する主要な化学療法のバックボーンとなっています。この薬剤はデュルバルマブまたはペムブロリズマブを含む新しい化学免疫療法レジメンにも使用されており、この分野は従来の治療法と先進的な治療法の両方の導入から恩恵を受けることができます。カペシタビンとフルオロウラシルは、アジュバント、併用、および後続ライン設定全体で代謝拮抗剤の利用をさらに増加させます。したがって、幅広い患者の適格性、反復治療サイクル、および複数のレジメンにわたる使用が、このセグメントの主要な市場シェアを支えました。
- たとえば、2023年10月にメルクは、局所進行性、切除不能、または転移性胆道がんに対して、キイトルーダと代謝拮抗剤ゲムシタビンおよびシスプラチンの併用を米国食品医薬品局に承認したと発表した。この承認では、ゲムシタビンが新しい第一選択化学免疫療法レジメンの中核成分として維持されました。
PD-1阻害剤セグメントは、予測期間中に13.29%のCAGRで成長すると予測されています。
セラピーによる
化学療法は治療経路全体で幅広く使用されているため主流となっている
治療法に基づいて、市場は化学療法、免疫療法、標的療法などに分類されます。
2025 年には、化学療法セグメントが市場の大半を占めました。化学療法は根治手術の対象とならない患者や病気が進行した患者にとって依然として中心的な治療選択肢であるためです。ゲムシタビンやシスプラチンなどの主要な治療法は進行性疾患に広く使用されていますが、アジュバントまたは代替治療の場面ではカペシタビンやフルオロウラシルをベースとしたアプローチが考慮される場合があります。その結果、細胞傷害性薬剤の使用を排除するどころか、化学免疫療法の拡大が進んでいます。ジェネリック化学療法製品の幅広い入手可能性と確立された医師の経験が、この部門の優位性をさらに支えました。
- たとえば、2024年1月にNICEは、局所進行性、切除不能、または転移性胆道がんの成人に対して、ゲムシタビンおよびシスプラチンとの併用を推奨しました。この勧告は、免疫療法の導入後も化学療法が治療の骨格を形成し続けていることを実証しました。
免疫療法セグメントは、予測期間中に 11.35% の CAGR で成長すると予測されています。
投与経路別
投与量の制御と補助薬の使用により、非経口セグメントの優位性がもたらされた
投与経路に基づいて、市場は非経口投与と経口投与に分類されます。
2025 年には、非経口セグメントが胆嚢がん治療市場で最大のシェアを占めました。進行性胆嚢がんに使用される主要な治療法のほとんどは、非経口点滴によって行われます。ゲムシタビン、シスプラチン、オキサリプラチン、デュルバルマブ、ペンブロリズマブ、ザニダタマブ、およびトラスツズマブ デルクステカンは主に非経口投与されます。進行期の患者は、計画的な注入サイクルを必要とする多剤併用療法を受けることが多く、注射剤の繰り返し使用をサポートします。非経口投与により、投与量の制御、補助薬の使用、および注入関連反応の即時臨床管理も可能になります。その結果、点滴ベースの化学療法、免疫療法、および標的療法への強い依存がこのセグメントのトップシェアを支えました。
- 例えば、2024年11月、ジャズ・ファーマシューティカルズは、治療歴のある切除不能または転移性のHER2陽性胆道がんの成人を対象とした、静脈内使用用の50mg/mL製剤Ziiheraの米国FDA承認を発表した。この承認により、治療の世界に価値の高い注射療法が新たに加わりました。
経口セグメントは、予測期間中に 9.46% の CAGR で成長すると予測されています。
年齢層別
病気の発生率が高く、商業治療が受けられるようになったため、成人セグメントが優勢
年齢層に基づいて、市場は小児と成人に分類されます。
2025 年には成人セグメントが市場を独占しました。これは、胆嚢がんが主に中高年者の間で発生するためです。また、化学療法、免疫療法、標的療法に関する主要な臨床試験や規制当局の承認は、主に成人患者を対象としています。これにより、より広範な証拠基盤が生まれ、承認された治療法がより利用可能になり、成人の間でより高い治療法が利用されるようになりました。より高い疾病発生率とより強力な商業治療の利用可能性の組み合わせが、このセグメントの圧倒的な市場シェアを支えました。
- たとえば、2022 年に英国癌研究機関は、胆嚢がんの発生率が 85 ~ 89 歳の人々で最も高く、この年齢層が英国で新たに診断された症例の約 13% を占めていると報告しました。データは、治療の対象となる人口が成人と高齢の患者に非常に集中していることを示しています。
小児科セグメントは、予測期間中に 7.43% の CAGR で成長すると予測されています。
流通チャネル別
専門家の点滴とモニタリングの要件が病院薬局の独占につながる
流通チャネルに基づいて、市場は病院に分割されます。薬局、専門薬局、ドラッグストアと小売薬局、オンライン薬局。
2025 年には、病院薬局が流通チャネル部門を独占しました。ほとんどの胆嚢がん治療は、病院やがん専門センター内で開始および実施されます。これらの治療法には、制御された条件下での準備、注入スケジュールの設定、腫瘍学の専門家によるモニタリングが必要です。進行した疾患を有する患者は、胆道閉塞、治療に関連した毒性、水分補給、制吐薬、または緊急の支持療法の管理も必要になる場合があります。これらの臨床要件は、病院の薬局システム内での医薬品の調達と調剤に集中します。さらに、高額な腫瘍治療薬は一般的に施設契約を通じて購入され、専門の集学的ケアの下で投与されるため、この部門の優位性がさらに強化されます。
- たとえば、2024 年 9 月に、NHS イングランドは、胆嚢がんを含む肝膵胆管がんの専門家サービス仕様を発表しました。この仕様では、専門がんセンターに診断審査、治療計画、手順、再発疾患の管理の責任を割り当て、治療提供における病院ベースのケアの中心的な役割を強調しています。
オンライン薬局セグメントは、予測期間中に 17.54% の CAGR で成長すると予測されています。
胆嚢がん治療市場の地域展望
地理的に、市場はヨーロッパ、北アメリカ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分類されます。
北米
北米は 2024 年に 2 億 2,190 万米ドルと評価され、成長の勢いを維持し、2025 年には 2 億 7,760 万米ドルで 2 位となりました。市場の成長は、第一選択の化学免疫療法の採用と進行胆嚢がんに対する分子検査の増加によって支えられています。デュルバルマブ、ペムブロリズマブ、HER2 標的治療が利用可能になったことにより、患者あたりの治療の利用と支出が拡大しています。
米国の胆嚢がん治療市場
北米の多大な貢献とこの地域における米国の優位性を考慮すると、2026 年の米国市場は約 2 億 9,200 万米ドルと推定され、世界市場の約 28.40% を占めます。
ヨーロッパ
ヨーロッパは、予測期間中にCAGR 8.22%で成長し、全地域の中で3番目に高く、2026年までに評価額2億6,940万米ドルに達すると予測されています。免疫療法に基づく併用療法の規制当局の承認と償還の増加により、先進治療へのアクセスが改善されています。
英国の胆嚢がん治療市場
英国市場は 2026 年に 4,420 万米ドルと推定され、世界市場の約 4.30% を占めます。
ドイツの胆嚢がん治療市場
ドイツの市場は2026年に約5,680万ドルに達すると予測されており、これは世界市場の約5.52%に相当します。
アジア太平洋地域
Asia Pacific Gallbladder Cancer Treatment Market Size, 2025 (USD Million)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
2025 年にはアジア太平洋地域が市場の大半を占め、2026 年には 3 億 7,640 万米ドルに達すると推定されています。この地域では胆嚢がんの負担が比較的高くなります。診断の改善、高度な医療インフラの整備、化学療法、免疫療法、標的療法へのアクセスにより、地域の成長が促進されると期待されています。
日本の胆嚢がん治療市場
2026 年の日本市場は約 7,850 万ドルと推定され、世界市場の約 7.64% を占めます。
中国胆嚢がん治療市場
中国市場は世界最大の市場の一つと予測されており、2026年の売上高は約1億1,430万ドルと推定され、世界売上高の約11.12%を占める。
インドの胆嚢がん治療市場
インド市場は 2026 年に約 7,450 万米ドルと推定され、世界収益の約 7.24% を占めます。
ラテンアメリカ、中東、アフリカ
ラテンアメリカ地域は予測期間中に大幅な成長が見込まれており、2026年には評価額が4,450万米ドルに達すると推定されています。高発生率ポケット、がん検出の増加、専門の腫瘍学サービスの拡大は、治療需要を支える重要な要素の一部です。中東とアフリカでは、GCC は 2026 年に 970 万米ドルに達すると予想されています。
南アフリカの胆嚢がん治療市場
南アフリカ市場は、2026 年までに約 640 万米ドルに達すると予測されており、世界収益の約 0.62% を占めます。
競争環境
主要な業界プレーヤー
市場競争を激化させるための製品承認と主要企業間の戦略的パートナーシップ
世界的な腫瘍学企業、ジェネリック注射剤メーカー、地域企業の強い存在感医薬品サプライヤーが市場を特徴づけます。企業は、規制当局の承認、地理的拡大、第一選択薬の併用試験、新薬製剤、戦略的ライセンス契約を通じて製品ポートフォリオの強化に注力しています。化学免疫療法製品、HER2標的療法、および確立されたジェネリック化学療法薬の間の競争が激化しているため、企業は治療へのアクセスを拡大し、より多くの適格な患者集団を獲得することが奨励されています。
- たとえば、2025 年 7 月、Zymeworks は Jazz Pharmaceuticals および BeOne Medicines と協力して、世界のさまざまな地域でのザニダタマブの開発と商品化を行いました。これらの提携を通じて、この治療法は米国、欧州、中国で以前に治療を受けたHER2陽性胆道がんに対する承認を獲得し、戦略的提携が標的療法のより迅速な地理的拡大をどのようにサポートしているかを示しています。
アストラゼネカ、メルク・アンド・カンパニー、ジャズ・ファーマシューティカルズ、第一三共、ロシュ、イーライリリー・カンパニーなどの大手企業は、製品イノベーション、臨床開発、ジェネリックの入手可能性、提携、地理的拡大を通じて競争している。承認された一次治療、強力な臨床証拠、確立された病院流通ネットワーク、バイオマーカーで選択された患者へのアクセスを備えた企業は、市場で主導的な地位を維持すると予想されます。
プロファイルされた主要な胆嚢がん治療会社のリスト
- アストラゼネカ社(イギリス)
- メルク社(米国)
- ファイザー株式会社(私たち。)
- フレゼニウス カビ AG(ドイツ)
- テバ・ファーマシューティカル・インダストリーズ株式会社(イスラエル)
- Sandoz Group AG (スイス)
- Hikma Pharmaceuticals PLC (英国)
- アコードヘルスケア(イギリス)
- サン・ファーマシューティカル・インダストリーズ株式会社(インド)
- イーライリリーアンドカンパニー(米国)
- Reddy’s Laboratories Ltd.(インド)
主要な産業の発展
- 2025 年 9 月:第一三共は、以前の治療を受けており満足のいく代替治療選択肢がないHER2陽性(免疫組織化学[IHC]3+)切除不能または転移性固形腫瘍の成人患者の治療を目的としたENHERTUのタイプIIバリエーション(トラスツズマブ デルクステカン)について欧州医薬品庁(EMA)から販売承認を取得した。
- 2025 年 9 月:Merck & Co., Inc.は、キイトルーダ(ペムブロリズマブ)のほとんどの固形腫瘍適応症における成人皮下投与に対するキイトルーダ QLEX(ペムブロリズマブおよびベラヒアルロニダーゼ アルファ-pmph)注射剤の承認を米国 FDA から取得しました。
- 2025 年 7 月:CivicaScript, LLC は、ジェネリック カペシタビンを発売しました。カペシタビンは、特定の種類の結腸直腸がん、乳がん、胃がん、食道がん、胃食道接合部がん、または膵臓がんに適応のあるヌクレオシド代謝阻害剤です。
- 2025 年 7 月:Jazz Pharmaceuticals plcは、以前に少なくとも1種類の全身療法で治療を受けた切除不能な局所進行性または転移性HER2陽性(IHC 3+)胆道がん(BTC)の成人の治療のための単剤療法として、ヒト上皮成長因子受容体2(HER2)標的二重特異性二重抗体であるZiihera(ザニダタマブ)について、欧州委員会から条件付き販売承認を取得した。
- 2025 年 5 月:Zymeworks Inc.は、中国の国家医薬品局(NMPA)から、治療歴のある切除不能または転移性のHER2陽性(HER2+)胆道がん(BTC)患者の治療を目的としたザニダタマブの承認を取得した。
レポートの範囲
胆嚢がん治療市場レポートは、すべての市場セグメントの詳細な評価を提供し、業界の成長を形成する主要な推進要因、傾向、機会、制約、課題を強調しています。また、胆嚢がん治療における技術の進歩、主要な業界の発展、市場シェア分析、主要企業の包括的なプロファイルもカバーしています。このレポートでは、薬剤クラスの傾向、年齢層、ブランドおよびジェネリックの採用、年齢層の動向、主要地域にわたる流通チャネルのパフォーマンスも評価されています。これには、パイプラインの開発、規制当局の承認、製品の発売、価格設定と償還の傾向、大手製薬会社が採用している競争戦略などの市場分析が含まれます。この調査では、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカにわたる地域の成長パターンと、各地域での導入を支える主要な要因も強調しています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 10.51% |
| ユニット | 価値 (100万米ドル) |
| セグメンテーション | 薬剤、薬剤クラス、治療法、投与経路、年齢層、流通チャネル、地域別 |
| 薬別 |
|
| 薬物クラス別 |
|
| セラピーによる |
|
| 投与経路別 |
|
| 年齢層別 |
|
| 販売チャネル別 |
|
| 地域別 |
|
研究方法
1. ボトムアップのアプローチ
アプローチ 1: 胆嚢がん治療の主要企業の収益と市場シェア
- アストラゼネカ、メルク・アンド・カンパニー、ジャズ・ファーマシューティカルズ、第一三共、ファイザー、フレゼニウス・カビ、イーライ・リリー、ロシュ、テバ、ヒクマ、サンド、インタス/アコード、サン・ファーマ、ドクター・レディス、バイアトリスなどの主要企業の年次報告書、SEC提出書類、投資家向けプレゼンテーション、収益記録、製品開示情報、企業ウェブサイト、規制当局への提出書類からの腫瘍学製品収益の収集。
- デュルバルマブ、ペンブロリズマブ、ザニダタマブ、トラスツズマブ デルクステカン、ゲムシタビン、シスプラチン、カペシタビン、オキサリプラチン、フルオロウラシル、およびその他の該当する治療法を含む関連製品から得られる収益の特定。
- 治験対象集団における胆嚢がんの割合、疫学的分布、承認された適応範囲、治療の利用状況、および地理的アクセスに基づいて、広範な胆道がん製品の売上を胆嚢がんに割り当てます。
- ブランド製品とジェネリック製品の組み合わせ、治療ラインの位置付け、平均治療期間、市場投入時期、特許ステータス、リベート、入札割引、および国レベルの入手可能性に関する企業収益の調整。
- 各社の腫瘍薬の製造拠点、規制当局の承認、病院の調達への参加、専門薬局の存在、流通能力、地理的範囲の評価。
- 2021 ~ 2025 年の企業レベルの胆嚢がん治療の収益と市場シェアの推定。
アプローチ 2: 製品レベルの医薬品販売と治療利用の分析
- 大手製薬会社およびバイオテクノロジー会社が販売するブランドおよびジェネリックの胆嚢がん治療薬の識別。
- 製品レベルの売上高、処方量、病院の調達量、バイアルと錠剤の消費量、投与量の強さ、投与頻度、治療サイクル、平均治療期間の収集。
- イミフィンジ、キイトルーダ、ジヘラ、エンヘルツ、ゲムシタビン、シスプラチン、カペシタビン、オキサリプラチン、フルオロウラシル、イリノテカン、パクリタキセル、ドセタキセル、その他のガイドラインに準拠した治療法などの主要製品を網羅。
- 化学療法、免疫療法、標的療法、その他の全身治療カテゴリーにわたる製品利用のマッピング。
- 非経口治療および経口治療を含む投与経路別、および病院薬局、専門薬局、ドラッグストアおよび小売薬局、オンライン薬局を含む流通チャネル別の製品需要の推定。
- 治療の中止、用量の減量、不完全なサイクル、バイアルの消耗、ジェネリック医薬品の代替、病院の入札、および製品固有のアクセス制限の調整。
- 年間治療単位にメーカー販売価格、工場外価格、または病院の正味調達価格を乗じて、製品レベルの市場収益を導き出します。
- 世界市場を決定するための国や地域にわたる製品レベルの収益の集計。
- 過去および基準年の市場からの非商業パイプライン収益を除外しながら、後期臨床パイプライン候補、予想されるラベル拡張、および潜在的な製品発売の評価。
アプローチ 3: 疫学と治療を受けた患者モデル
- 米国、カナダ、ヨーロッパ、日本、中国、インド、オーストラリア、東南アジア、ラテンアメリカ、GCC、南アフリカ、および対象範囲内のその他の国における年間の胆嚢がんの発生率、有病率、死亡率、診断率、診断段階の評価。
- 局所的な切除可能な疾患、補助療法の適格性、切除不能な疾患、転移性疾患、再発性疾患、パフォーマンスステータス、および治療の禁忌を考慮した上で、診断され治療適格な集団を推定します。
- 規制当局の承認、臨床ガイドライン、医師の処方慣行、バイオマーカーの適格性、償還、医薬品の入手可能性に基づいて、治療を受けた患者を化学療法、免疫療法、標的療法、その他の全身治療にマッピングします。
- ゲムシタビン、シスプラチン、デュルバルマブ、ペンブロリズマブ、カペシタビン、オキサリプラチン、フルオロウラシル、ザニダタマブ、トラスツズマブ デルクステカン、およびその他の治療を受けている患者の数の推定。
- 用量、治療サイクル、体表面積、治療期間、維持療法、用量強度、および中止の仮定を使用して、患者ごとの年間薬剤消費量を計算します。
- 国レベルの市場価値を計算するには、患者の治療量と患者あたりのメーカーレベルの年間医薬品支出を掛け合わせます。
- 2021 ~ 2025 年の地域および世界の市場価値に対する国レベルの推定値の集計。
- 発生率、高齢化、診断の改善、全身治療の浸透、バイオマーカー検査、免疫療法の導入、標的療法の摂取、アクセスの拡大を使用して、2034 年までの治療患者の増加を予測します。
2. トップダウンアプローチ
アプローチ 1: 親市場と対応可能な腫瘍学支出の分析
- 関連する親市場層としての世界の腫瘍学医薬品市場、消化器癌治療薬市場、肝胆道癌治療市場、および胆道癌治療支出の分析。
- 手術、放射線療法、診断サービス、入院、医師の報酬、点滴の料金、支持療法収入を除いた、がん治療の総支出に占める医薬品の割合の推定。
- 胆嚢がん、肝内胆管がん、肝外胆管がん、およびその他の胆道悪性腫瘍にわたる胆道がんの医薬品支出の、発生率、診断された患者の分布、治療の適格性、レジメンの利用状況、および平均治療費を使用した配分。
- デュルバルマブ、ペンブロリズマブ、ザニダタマブ、トラスツズマブ デルクステカンなどの価値の高い胆道がん治療薬のうち、胆嚢がんに起因する割合の推定。
- 国固有の腫瘍学支出、償還アクセス、免疫療法の普及、標的療法の利用可能性、ジェネリック化学療法の使用状況、病院のインフラストラクチャ、およびメーカーの価格設定を調整します。
- 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカの地域シェアを計算します。
3. 主要な情報源のリスト
- FDA、NCI、SEER、EMA、PMDA、NMPA、CDSCO、TGA、WHO、IARC、GLOBOCAN、および全国がん登録からの検証済みの疫学および規制情報。
- ASCO、ESMO、NCCN、ClinicalTrials.gov、PubMed、査読付き腫瘍学雑誌、公表された試験結果、および治療ガイドラインからの臨床および治療に関する情報。
- 年次報告書、SEC への提出書類、投資家向けプレゼンテーション、収益記録、製品販売開示、処方情報、プレスリリースからの企業情報。
- 医薬品の承認、ラベルの拡張、製品の発売、メーカーの価格設定、病院の入札、償還変更、製剤への包含、ジェネリックの発売、および特許の有効期限を通じて市場を検証します。
4. 一次面接
サプライサイドインタビュー: 60%
- 主な回答者:胆嚢がん治療市場で活動する製薬会社およびバイオテクノロジー企業、腫瘍治療薬メーカー、ジェネリック医薬品サプライヤー、卸売業者、専門薬局、販売代理店とのディスカッションにより、市場規模、成長率、製品販売、価格設定、流通、競争力学、地域の需要に関する洞察を収集します。主な回答者には、営業幹部、マーケティング マネージャー、事業開発マネージャー、市場アクセスの専門家、営業担当副社長、販売代理店などが含まれます。
- デマンドサイドインタビュー: 40%
- 主な回答者:腫瘍内科医、胃腸腫瘍医、病院の薬剤師、がんセンターの調達チーム、支払者、医療提供者と話し合い、さまざまな国や地域における好ましい胆嚢がん治療計画、治療浸透度、治療患者数、治療期間、製品利用状況、償還アクセス、患者あたりの年間薬剤費を分析します。
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 9 億 800 万米ドルで、2034 年までに 22 億 8,700 万米ドルに達すると予測されています。
2025 年のアジア太平洋地域の市場価値は 3 億 2,760 万米ドルでした。
市場は、2026年から2034年の予測期間にわたって10.51%のCAGRで成長すると予想されています。
デュルバルマブ医薬品セグメントが市場をリードすると予想されています。
世界的ながん負担の増加により、対象となる治療選択肢が拡大し、市場の成長を推進しています。
AstraZeneca plc、Merck & Co., Inc.、Pfizer Inc.、および Fresenius Kabi AG は、世界市場の主要企業の 1 つです。
2025 年にはアジア太平洋地域が最大の市場シェアを占めます。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 190
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





