発泡断熱材の市場規模、シェアおよび業界分析、材料タイプ別(ポリスチレン、ポリウレタン、ポリイソシアヌレート、フェノール樹脂など)、最終用途業界別(建築および建設、家電、運輸など)、および地域予測、2026~2034年
 無料サンプルをダウンロード

発泡断熱材の市場規模と今後の見通し
 音声版を聴く
世界のフォーム断熱材市場規模は、2025年に393.4億米ドルと評価されました。市場規模は2026年の415.8億米ドルから2034年までに615.4億米ドルへ拡大すると予測されており、予測期間中のCAGRは4.9%となる見込みです。アジア太平洋地域は、2025年に42.45%の市場シェアを占め、フォーム断熱材市場を支配しました。
フォーム断熱材とは、建築物や産業システムにおける熱移動を抑制するために使用される高分子系断熱材料を指します。主に、硬質ボードおよびパネル(EPS、XPS、PU、PIR、フェノール系)、スプレーポリウレタンフォームシステム、ならびに冷凍・冷蔵設備や技術用断熱材に使用される特殊形状製品として供給されています。性能は、熱伝導率、圧縮強度、寸法安定性、耐湿性、ならびに防火基準・建築基準への適合性によって決まります。
市場の成長は、建築物のエネルギー効率要件、成熟経済圏における継続的な改修需要、新興地域での建設活動の拡大によって促進されています。さらに、PU系フォームが広く使用されているコールドチェーンおよび冷凍・冷蔵分野の成長も市場需要を支えています。一方で、防火性能や環境規制への適合性(発泡剤の移行や製品認証を含む)に対する規制当局の監視が続いており、製品設計や普及経路にも影響を与えています。
さらに、市場にはKingspan、Dow、Owens Corning、Huntsman Building Solutions、Johns Manville、BASFなどの主要企業が参入しています。幅広い製品ポートフォリオ、技術的な差別化、製造・販売ネットワークの拡大が、これらの企業の世界市場における競争力を支えています。
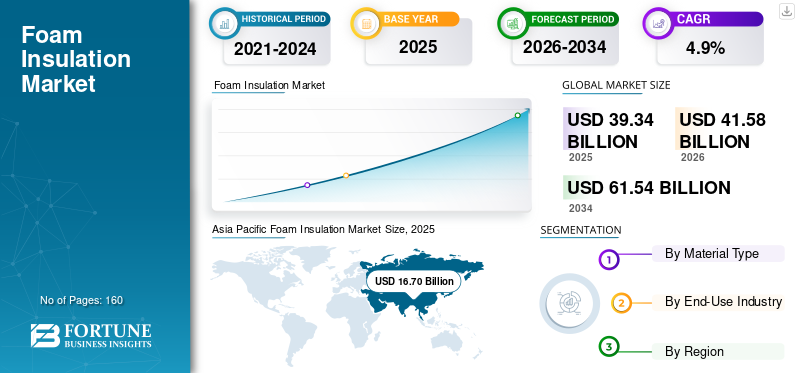
無料サンプルをダウンロード このレポートについて詳しく知るために。
フォーム断熱材市場の主なポイント
 市場規模と予測
- 2025年の市場規模:393.4億米ドル
- 2026年の市場規模:415.8億米ドル
- 2034年の予測市場規模:615.4億米ドル
- CAGR:2026年~2034年で4.9%
 市場シェア
- アジア太平洋地域は、2025年に42.45%のシェアを占め、フォーム断熱材市場を支配しました。
- ポリスチレンセグメントは、2025年に世界市場の48.7%のシェアを占めました。
- 建築・建設セグメントは、2025年に71.9%の最大市場シェアを占めました。
 主要地域のハイライト
アジア太平洋
アジア太平洋地域の2025年の売上高は167.0億米ドルで、2026年には178.1億米ドルに達すると予測されています。
欧州
欧州市場は2026年に90.5億米ドルに達すると予測されています。
北米
北米市場は2026年に76.2億米ドルに達すると予測されています。
米国
米国のフォーム断熱材市場規模は、2025年に61.3億米ドルと評価されました。
日本
日本市場は、住宅、商業施設、産業用途における高性能断熱材への需要によって牽引されています。
続きを読む

フォーム断熱材市場の動向
エネルギー効率規制、建築物の改修、製品コンプライアンスの高度化が重要な市場動向に
フォーム断熱材の需要は、特に建築外皮における暖房・冷房負荷の削減を重視するエネルギー効率政策によって、ますます大きな影響を受けています。主要地域における規制の整備により、より高い断熱性能と施工後の性能に関する詳細な文書化が求められており、より高いR値を持つ材料や、熱橋を低減するシステムソリューションの採用が加速しています。同時に、メーカーは配合の最適化を進めるとともに、発泡剤の移行やコンプライアンス文書の変更にも対応しており、これらが住宅、商業、産業の各セグメントにおける製品の位置付けに影響を与えています。
建築物のエネルギー効率政策に加え、防火性能や建築基準への適合要件も、特にファサードや高層建築用途における製品の試験、表示、選定に影響を与えています。これにより、システムレベルでの認証、施工品質、用途に応じた製品選定への注目が高まっています。改修市場の拡大に伴い、硬質ボード、断熱パネル、複雑な形状にも対応可能なスプレーフォームシステムなど、施工を迅速に行い、建物への影響を最小限に抑えられるソリューションへの需要も増加しています。
- 例えば、改訂されたEU建築物エネルギー性能指令(EPBD)は2024年5月28日に発効し、2026年5月29日までに各国法へ移行する必要があります。これにより、複数年にわたる改修活動と断熱材需要が支えられています。
フォーム断熱材市場の市場ダイナミクス
市場推進要因
無料サンプルをダウンロード このレポートについて詳しく知るために。
建築物のエネルギー基準、改修活動、コールドチェーン向け断熱需要が市場成長を促進
建築・建設分野は、フォーム断熱材市場の成長における最大の需要分野であり、エネルギー基準や、熱損失・熱取得を削減して運用コストを低減するという実際的なニーズに支えられています。硬質フォームボードや断熱パネルは、厚さ当たりの高い熱抵抗と耐湿性が重視される屋根、壁、床、基礎などで広く使用されています。さらに、プレハブ建築や工業化された建築手法の普及により、施工速度と性能の一貫性を確保できるフォームコア断熱パネルの使用が増加しています。
建築外皮以外では、ポリウレタン系フォームが冷凍・冷蔵、冷蔵保管、輸送用冷凍・冷蔵などの用途で重要な役割を果たしています。安定した断熱性能により温度管理を維持できるためです。食品・医薬品分野におけるコールドチェーン要件の高まりは、フォーム断熱システムやパネルに対する安定した需要を支えています。産業施設では、プロセス温度管理、エネルギー効率、結露制御に関連して技術用断熱材の需要も生じています。
- 例えば、IEAは、高性能な建築外皮が建物の熱需要を削減する最も効果的な方法の一つであると指摘しており、断熱材が重要な省エネルギー手段であることを裏付けています。
市場抑制要因
防火安全への監視、複雑な建築基準、材料コンプライアンスコストが市場拡大を制約する可能性
市場は、防火性能に対する監視の強化や、管轄区域ごとに異なる建築基準に関連する制約に直面しています。コンプライアンス要件は用途(屋根、ファサード、空洞部)や建物の種類によって異なるため、製品試験、認証、システム承認にかかるコストが増加しています。また、特に高層建築やファサード用途では、評判リスクや賠償責任に関する考慮事項が製品仕様の決定に影響を与える可能性があります。
主要な石油化学原料や添加剤の価格変動も、価格の不確実性を生み出し、フォームの種類を問わず材料選定に影響を与える可能性があります。コストに敏感な市場では、プロジェクトの採算性や材料の入手可能性に応じて、購入者が断熱材の厚さを下げたり、フォームの化学組成を変更したり、非フォーム系の代替材料へ切り替えたりする可能性があります。さらに、サプライチェーンの混乱は、ボード、パネル、スプレーフォームシステムの納期にも影響を与える可能性があります。
- 例えば、主要サプライヤーは、断熱事業における価格改定や利益率管理の要因として、投入コストの変動やサプライチェーンの状況を頻繁に挙げています。
市場機会
大規模改修プログラム、高性能建築外皮、産業用コールドチェーンの拡大が有望な市場機会を創出
成熟市場における大規模改修プログラムは、特に高性能な建築外皮や暖房の電化を支援する政策インセンティブが存在する地域で、フォーム断熱材に複数年にわたる市場機会を創出しています。より高性能な建築物の目標が設定されることで、厚さ当たりの熱抵抗がより高い材料への需要が増加し、厳格なエネルギー目標を満たしながら設計の柔軟性を確保できるようになります。強力な技術サポート、システム認証、施工業者ネットワークを持つメーカーは、こうした機会を獲得するうえで有利な立場にあります。
コールドチェーンの拡大と温度管理物流の成長も、断熱パネル、冷蔵・冷凍室、輸送用冷凍・冷蔵設備におけるフォーム断熱材への長期的な需要を生み出しています。同時に、産業ユーザーは、プロセスプラントや商業用冷凍・冷蔵施設において、省エネルギーと結露制御を実現するため、信頼性の高い技術用断熱材を引き続き求めています。環境負荷の低減とコンプライアンス文書の改善に重点を置いた製品イノベーションは、対象となる用途をさらに拡大する可能性があります。
- 例えば、EPBDの実施スケジュールにより欧州連合全体で改修活動が増加すると予想されており、改修用途で使用される断熱材の需要拡大につながる可能性があります。
市場の課題
規制への適合、用途・業界固有の性能要件、施工品質管理が市場成長の妨げとなる可能性
フォーム断熱材における主要な課題の一つは、エネルギー効率、防火安全、環境規制への適合を同時に扱う、進化する規制枠組みに対応することです。これにより、製品開発が複雑化し、地域ごとに複数の規制適合製品ラインを維持するコストが増加します。メーカーはまた、防湿管理、圧縮強度、長期的な寸法安定性について、市場ごとに異なる要件にも対応する必要があります。
施工品質は、実際に得られる性能を左右する重要な要因であり、特にスプレーフォームシステムや、気密性の制御が主要な価値の一部となる構造では重要です。施工不良は性能を低下させ、保証や安全性に関するリスクを高める可能性があるため、訓練を受けた施工業者、品質保証プログラム、システムレベルの施工指針が必要となります。契約業者が分散している市場では、一貫した施工品質を維持することが難しい場合があります。
- 例えば、主要サプライヤーは、さまざまな用途で性能とコンプライアンスを確保するため、システムソリューションや施工業者・請負業者へのサポートを重視しています。
フォーム断熱材市場のセグメンテーション分析
材料タイプ別
中層住宅における断熱建築外皮の採用拡大により、ポリスチレンセグメントが市場を支配
材料タイプ別に、市場はポリスチレン、ポリウレタン、ポリイソシアヌレート、フェノール系、その他に分類されます。
ポリスチレンセグメントは、2025年に48.7%の最大市場シェアを占めました。同セグメントの成長は、都市部での建設、中層住宅における断熱建築外皮の採用拡大、基礎および外断熱システムにおけるライフサイクル耐久性への継続的な注目によって促進されています。また、標準化されたボード規格や成熟した流通ネットワークの恩恵を受けており、施工業者や開発業者が大規模に仕様化・施工しやすい点も成長を支えています。
ポリウレタンセグメントは、熱効率の向上を重視する屋根・壁断熱要件に支えられ、大幅な成長が見込まれています。建築物以外の用途では、PUは冷蔵庫・冷凍庫や一部のコールドチェーン用途において重要な役割を維持しています。現場で発泡できるため、断熱性能と寸法適合性を向上させることができます。また、冷却環境における運用エネルギーの削減ニーズや、より高性能な建築外皮への需要も成長を後押ししています。ポリウレタンセグメントは、調査期間中に4.8%のCAGRで成長すると予測されています。
ポリイソシアヌレートセグメントは、今後数年間で大幅な成長が見込まれています。同セグメントの成長は、エネルギー効率の高い屋根システムの採用拡大や、改修が進められている商業用屋根の大規模な既存ストックによって促進されています。PIRボードは、長期的な熱安定性と耐久性が重要となる用途でも需要があります。メーカーによる製品開発や、屋根・壁システム向け表面材付きボードの普及拡大も、専門的な建設チャネルでの採用をさらに支えています。
フェノール系セグメントも予測期間中に好調な成長が見込まれています。コストが高く供給基盤が限定的である一方、より厳格な建築安全基準、HVACダクト断熱ソリューションの普及拡大、公共施設や商業施設における性能重視型断熱材への需要によって、特定のニッチ市場ではより速い成長が期待されます。
最終用途産業別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
製品の幅広い用途により、建築・建設セグメントが市場を支配
最終用途産業別に、市場は建築・建設、民生用機器、輸送、その他の分野に分類されます。
建築・建設セグメントは、2025年に71.9%の最大シェアを占めました。同セグメントの成長は、エネルギー効率規制、運用コストの低減を求める消費者ニーズ、建物性能を向上させる費用対効果の高い手段としての断熱材の普及拡大によって促進されています。新興地域では、都市化の継続とインフラ拡大が、費用対効果の高い断熱材への需要をさらに強化しています。
民生用機器セグメントも、予測期間中に好調な成長が見込まれています。同セグメントの需要は、発展途上国における家庭用冷蔵機器の普及拡大、成熟市場における買い替え需要、家電製品のエネルギー効率向上への継続的な圧力によって促進されています。さらに、冷蔵・冷凍保管や温度管理システムの成長は、関連機器におけるフォーム系断熱材への需要拡大を支えることが多くなっています。同セグメントは、予測期間中に4.9%のCAGRで成長すると予測されています。
輸送セグメントは、予測期間中に緩やかなペースで成長すると予想されています。成長は、温度管理された食品および医薬品のサプライチェーン拡大、一部地域における食品ECの普及拡大、信頼性の高いコールドチェーン物流への期待の高まりによって支えられています。
フォーム断熱材市場の地域別見通し
地域別に、市場は北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカに分類されます。
アジア太平洋
Asia Pacific Foam Insulation Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
アジア太平洋地域は2025年に167.0億米ドルで最大のシェアを占め、2026年も178.1億米ドルとなり、首位のシェアを維持すると予想されています。同地域では、建設活動の活発さ、都市インフラの拡大、コールドチェーンおよび冷凍・冷蔵設備向け断熱材需要の増加が市場を支えています。中国は引き続き最大の消費基盤であり、インドおよび東南アジアでは住宅、商業開発、物流拡大に関連する需要が増加しています。
中国のフォーム断熱材市場
2025年、中国市場は78.4億米ドルの市場規模に達しました。中国市場の需要は、大規模な建設活動、インフラプログラム、建設用途におけるEPSおよびXPSボードの幅広い使用によって支えられています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
北米
北米も市場に大きく貢献しており、市場規模は2026年までに76.2億米ドルに達すると推定されています。市場の成長は、住宅改修、商業建設、州および各州・地域におけるエネルギー基準の採用によって促進されています。フォームボードやスプレーフォームシステムは、屋根、壁構造、基礎などで広く使用されています。
米国のフォーム断熱材市場
2025年、米国市場は61.3億米ドルの市場規模に達しました。米国は、建物ストックの規模、新築建設量の多さ、性能向上を目的としたフォームボードおよびスプレーフォームの幅広い採用を背景に、地域内の消費を支配しています。
欧州
欧州は今後数年間で大幅な成長が見込まれています。予測期間中、欧州市場は4.9%の成長率で拡大し、2026年には90.5億米ドルの市場規模に達すると予測されています。市場の成長は、建物改修活動、確立された断熱基準、政策主導のエネルギー効率目標によって支えられています。また、成熟した製造・流通ネットワークと、システムレベルでのコンプライアンスおよび性能文書化への強い注力も、同地域の市場を支えています。
英国のフォーム断熱材市場
英国市場は2025年に約16.7億米ドルと評価され、世界市場収益の約4.4%を占めました。
ドイツのフォーム断熱材市場
ドイツ市場は2025年に約15.9億米ドルの市場規模に達し、世界売上高の約4.0%に相当しました。
ラテンアメリカ
ラテンアメリカでは着実な成長が見られています。2026年のラテンアメリカ市場は29.7億米ドルの市場規模に達すると予想されています。需要は建築・建設用途に集中しており、建設サイクル、断熱材の採用状況、現地のフォームボード供給の有無によって国ごとの差が生じています。
ブラジルのフォーム断熱材市場
ブラジル市場は2025年に約13.0億米ドルの市場規模に達し、世界売上高の約3.6%に相当しました。
中東・アフリカ
中東・アフリカ地域は、GCC市場におけるプロジェクト主導型の建設、産業施設、コールドチェーン需要の拡大を背景に、徐々に成長しています。厳しい気候条件と冷房需要が、商業施設や住宅における断熱材の価値をさらに高めています。
GCCのフォーム断熱材市場
GCC市場は2025年に18.3億米ドルに達し、世界収益の約4.7%を占めました。GCCの需要は、大規模な商業建設、産業プロジェクト、冷房需要を背景としたエネルギー効率要件によって支えられています。
フォーム断熱材市場の競争環境
主要業界企業
主要企業は、市場での地位を維持するため、製品ポートフォリオ、製造拠点、特殊グレードを拡大
市場には、世界的な断熱材メーカー、フォームシステムや原材料を供給する化学企業、地域のボード・パネルメーカーなどが参入しています。競争は、熱性能、規制適合性・認証、供給の信頼性、施工業者へのサポート、複数の建築用途にわたるシステムソリューションの提供能力によって形成されています。主要企業は、高度な配合技術、断熱パネルシステム、仕様策定や施工品質を支援する技術サービスによって差別化を図っています。主要市場企業には、Kingspan、Dow、Owens Corning、Huntsman Building Solutions、Johns Manville、BASFなどがあります。
レポートで紹介する主要フォーム断熱材企業一覧
- Kingspan(アイルランド)
- Dow(米国)
- Polymer Technologies, Inc. (米国)
- Owens Corning(米国)
- SOPREMA(フランス)
- Huntsman Building Solutions(米国)
- Johns Manville(米国)
- BASF(ドイツ)
- Covestro(ドイツ)
- TRIPAK MHS SOLUTIONS PVT. LTD.(インド)
- Rogers Corporation(米国)
フォーム断熱材市場の主要業界動向
- 2025年11月:Recticelは、ファサード・屋根のクラッディングおよび部品を専門とするMiclar Groupの支配株式を取得すると発表しました。これは、統合型断熱パネルソリューションへの移行と、断熱パネル市場における川下能力の強化を示しています。
- 2022年4月:Recticelは、建設向け断熱パネルメーカーであるTrimoの買収を完了しました。これは、PIR断熱ボードから高級断熱パネルへの製品ポートフォリオ拡大と、コールドチェーンや産業用建築用途を含む高性能建築外皮システムへの事業展開拡大を示しています。
- 2021年10月:Covestroは複数のパートナーとともに「CIRCULAR FOAM」プロジェクトを立ち上げ・主導し、冷蔵庫や建築物に使用される硬質ポリウレタン(PU)フォームのリサイクル経路の開発を進めました。これは、循環型の断熱材とPU硬質フォームの使用済み製品に対するソリューションへの移行を示しています。
- 2021年5月:Kingspanは、カリフォルニア州モデストの製造施設における設備更新およびサステナビリティへの取り組みを強調しました(「Planet Passionate」の下での再生材利用イニシアチブを含む)。これは、断熱パネル製造の継続的な近代化と、パネル・フォーム系建築外皮製品におけるサステナビリティ面でのポジショニング強化を示しています。
- 2020年12月:Recticelは、ポーランド・ボフニャにあるGór-StalのPIR断熱ボード事業(termPIR)を買収すると発表しました。これにより、中東欧への生産能力を基盤とした事業拡大と、PIR硬質フォームボード断熱材における事業基盤の拡大が進められました。
- 2020年2月:Huntsmanは、北米のスプレーポリウレタンフォーム(SPF)断熱システムメーカー兼販売会社であるIcynene-Lapollaの買収を完了しました。これにより、建築外皮ソリューションにおける川下統合が深化し、住宅・商業用SPFチャネルでのプレゼンスが強化されました。
フォーム断熱材市場レポートの対象範囲
世界市場分析では、レポートに含まれるすべての市場セグメントについて、市場規模と予測を詳細に調査しています。予測期間中の市場成長を促進すると予想される市場ダイナミクスと動向についても詳しく説明しています。また、技術進歩、新製品の発売、主要な業界動向、提携、合併・買収に関する情報を提供しています。市場調査レポートには詳細な競争環境も含まれており、市場シェアと主要企業のプロフィールを掲載しています。
カスタマイズのご要望 広範な市場洞察を得るため。
また、本レポートでは地域別のパフォーマンスを分析し、北米、欧州、アジア太平洋、その他の地域における主要市場と成長機会を特定しています。さらに、主要企業のプロフィールを掲載し、それぞれの戦略、市場でのプレゼンス、競争環境を分析しています。投資分析と技術進歩もレポートの重要な構成要素であり、将来の成長見通しに関する洞察を提供します。本レポートに掲載されたフォーム断熱材市場の見通しは、関係者が十分な情報に基づいて意思決定を行い、業界における新たな機会を特定するのに役立ちます。
レポートの対象範囲とセグメンテーション
| 項目 | 詳細 |
| 調査期間 | 2021-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去期間 | 2021-2024 |
| 成長率 | 2026-2034年のCAGR 4.9% |
| 単位 | 金額(10億米ドル)、数量(キロトン) |
| セグメンテーション | 材料タイプ別、最終用途産業別、地域別 |
| 材料タイプ別 |
|
| 最終用途産業別 |
|
| 地域別 |
|
よくある質問
Fortune Business Insights によると、世界市場規模は 2025 年に 393 億 4000 万米ドルと評価され、2034 年までに 615 億 4000 万米ドルに達すると予測されています。
4.9%のCAGRを記録し、市場は2026年から2034年の予測期間中に安定した成長を示すと予想されています。
建築・建設最終用途産業セグメントが 2025 年をリードしました。
2025 年にはアジア太平洋地域が最高の市場シェアを獲得しました。
Kingspan、Dow、Owens Corning、Huntsman Building Solutions、Johns Manville、BASF は、市場の著名な企業の一部です。
この成長の原動力となっているのは、建物のエネルギー性能要件の厳格化であり、冷暖房需要と運営コストを削減するために新築や改修の断熱レベルを高めることになっています。
市場での製品採用を促進すると予想される主な要因としては、厚さ当たりの高い熱効率、硬質ボードやスプレーシステムでの幅広い利用可能性、より優れた建築外皮、コールドチェーン/冷凍効率、HVAC/機械断熱に対する需要の高まりなどが挙げられます。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 160
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。


















関連レポート