アジア太平洋地域の自動車組み込みソフトウェア市場規模、シェアおよび業界分析、モビリティタイプ別(シェアモビリティおよびパーソナルモビリティ)、エンジンタイプ別(燃料ベースおよび電気ベース)、車両タイプ別(ハッチバック、SUV、セダン、その他(クーペおよび高級車))、レイヤータイプ別(アプリケーション、ミドルウェア、オペレーティングシステム、ハードウェア抽象化およびその他(プレゼンテーション))、および地域予測2025年 - 2032年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
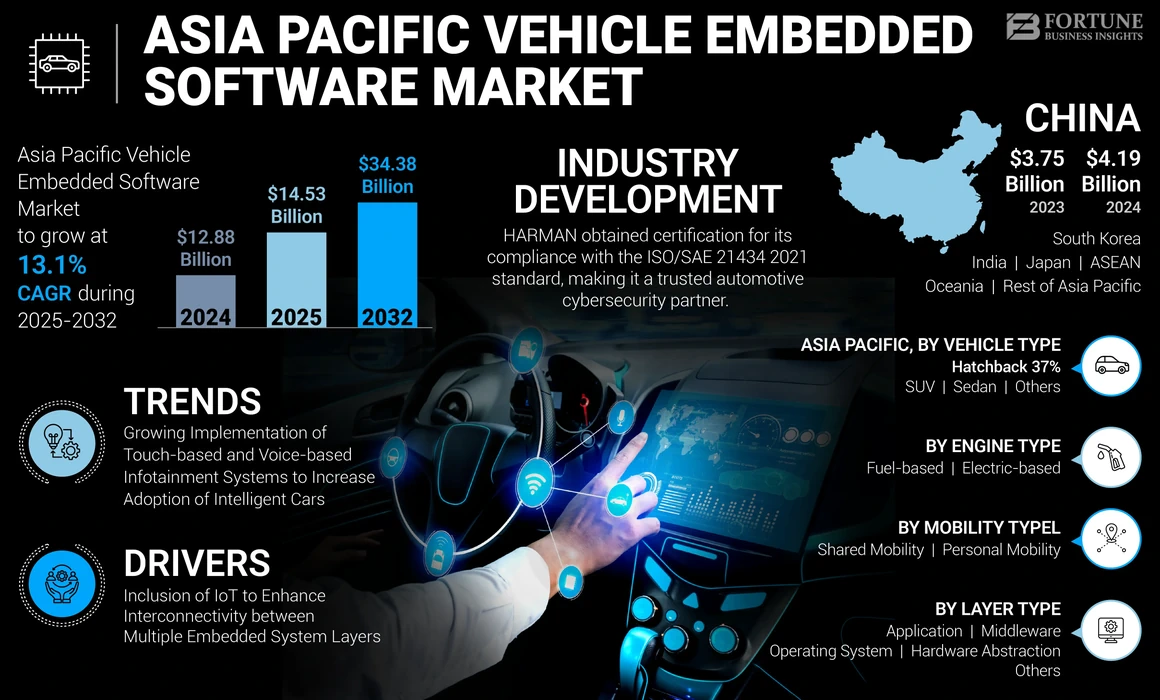
アジア太平洋地域の自動車組み込みソフトウェア市場規模は、2024年に128億8,000万米ドルと評価されました。市場は2025年の145億3,000万米ドルから2032年までに343億8,000万米ドルに成長すると予測されており、予測期間中に13.1%のCAGRを示します。
車両組み込みソフトウェアとは、車体の電子制御ユニット (ECU) およびシステムに統合された特殊なコンピューター プログラムおよびコードを指します。このソフトウェアは、エンジン制御、安全機能、マルチメディアおよび統合システム、ナビゲーションなど、現代の自動車のさまざまな側面を制御および管理する上で非常に重要です。コネクテッドカー、自動運転、電気自動車などの自動車技術の進歩とともに進化し続けるダイナミックな分野です。人工知能 (AI)電気自動車業界を再構築し、車両に組み込まれたソフトウェアの機能を強化するには、機械学習も重要です。例えば、
日本では、トヨタによる自動運転車の開発が、組み込みシステムへの AI の統合の一例です。運転体験を向上させ、ドライバーの安全性を高めるために、自動運転や予知保全などの AI を活用した機能が車両にますます導入されるにつれて、この傾向はさらに高まると予想されます。
新型コロナウイルス感染症(COVID-19)の影響
パンデミック中のサプライチェーンの混乱は当初市場の成長を妨げた
新型コロナウイルス感染症(COVID-19)のパンデミックは、アジア太平洋地域の自動車組み込みソフトウェア市場の成長に大きな影響を与えました。パンデミックの初期段階では、サプライチェーンの混乱、ロックダウン、消費支出の減少により、自動車の製造と販売が急激に減少しました。
「アジア開発見通し2021」のデータによると、いくつかの国が生産や労働移動に制限を課しているため、この地域の新車販売は約10%減少した。その結果、新車への組み込みソフトウェアの搭載が遅れました。
しかし、こうした課題のさなか、パンデミックは自動運転車業界の特定の傾向も加速させました。車両における非接触および接続機能の需要が急増しました。たとえば、消費者が車両メンテナンスのための対面でのやり取りを最小限に抑える方法を模索する中、リモート診断や無線 (OTA) ソフトウェア アップデートが注目を集めました。パンデミックは、ドライバーの安全性と利便性のための先進的な車両ソフトウェアの重要性を浮き彫りにしました。その結果、初期の挫折はあったものの、車載組み込みソフトウェア市場この地域では、さまざまな消費者の好みを満たす革新的な機能に焦点を当て、回復を続けました。
アジア太平洋地域の自動車組み込みソフトウェア市場の動向
インテリジェントカーの導入を促進するため、タッチベースおよび音声ベースのインフォテインメント システムの導入が増加
自動車業界では、タッチベースおよび音声ベースのインフォテインメント システムの導入が大幅に増加しており、インテリジェント カーの導入拡大に貢献しています。この傾向は、車内エンターテイメントや接続機能の強化に対する消費者の高い需要など、いくつかの要因によって推進されています。音声ベースのインフォテインメント システムは、その利便性により注目を集めています。音声コマンドを使用すると、ドライバーはステアリングから手を離さずにナビゲーションを制御したり、電話をかけたり、メッセージを送信したり、情報にアクセスしたりできるため、より安全な運転習慣が促進されます。 AI および自然言語処理 (NLP) テクノロジーの採用により、音声制御システムの精度と応答性が向上し、車両組み込みソフトウェアに不可欠なシステムとなっています。例えば、
2023 年 10 月、SoundHound AI は Vehicle Intelligence ドメインを導入し、ユーザーが車載音声 AI プラットフォームを使用して自然音声で自動車マニュアルにアクセスできるようにしました。
無料サンプルをダウンロード このレポートについて詳しく知るために。
アジア太平洋地域の自動車組み込みソフトウェア市場の成長要因
複数の組み込みシステム層間の相互接続を強化するための IoT の組み込み
アジア太平洋市場は、アプリケーション層、ハードウェア抽象化層、OS層など、ECUシステム内の複数の組み込み層間の相互接続性を強化することを目的としたIoTテクノロジーの導入により、大きな変革を経験しています。この変革は、この地域の自動車産業の成長、コネクテッドカーの需要の増加、自動車の導入など、いくつかの要因によって推進されています。先進運転支援システム(ADAS)そして自動運転ソリューション。例えば、
フォーリンによると、2023年の中国と日本を除くアジア12カ国の自動車販売台数は前年比4.5%増加した。この成長は主に景気回復と自動車供給の改善によってもたらされたが、2022年下半期以降の金利上昇とローン審査の厳格化により市場の拡大は鈍化している。 2019年上半期と比較すると、増加率は7.9%となり、インドは2019年の水準を20%以上上回りました。さらに、10か国の自動車生産は前年同期比13.3%増加し、ミャンマーとパキスタンのみが大幅な減少を示し、残りの国は生産を増加させた。自動車輸出に関しては、インドが前年同期比13%減と若干減少したが、他の4カ国は2桁の伸びを達成した。
抑制要因
標準化されたデータの欠如と初期のソフトウェア障害が市場の普及を妨げている
標準化されたデータの欠如とソフトウェアの初期障害は、アジア太平洋地域の市場の拡大に重大な脅威をもたらします。統一されたデータ標準が存在しないと、いくつかの車両システム層間の相互運用性が妨げられ、データ共有処理と通信が複雑化します。その結果、さまざまな自動車メーカーやテクノロジープロバイダーによって採用されるデータ形式、プロトコル、インターフェイスにばらつきが生じます。
初期のソフトウェア障害も、安全上のリスクやシステムの誤動作につながる可能性があるため、自動車業界にとって重大な懸念事項として浮上しています。これらの障害は、ソフトウェアのバグ、グリッチ、または脆弱性が原因で発生する可能性があり、ソフトウェアが実際の運転条件に導入されるまで明らかになる可能性はありません。
アジア太平洋地域の自動車組み込みソフトウェア市場セグメンテーション分析
モビリティタイプ別分析
乗用車の販売拡大によるパーソナルモビリティの普及促進
モビリティのタイプに基づいて、市場はシェアモビリティとパーソナルモビリティに二分されます。
パーソナル モビリティ部門は、パーソナル モビリティ車両の導入増加により、アジア太平洋地域の車両組み込みソフトウェア市場シェアで最大の部分を占めています。信頼できる情報源によると、2022 年に中国で販売された乗用車は約 2,360 万台、商用車は約 340 万台でした。シェアモビリティとは、複数のユーザー間での車両の協力的かつ効率的な使用を促進するテクノロジーの統合を指し、多くの場合、ライドシェアリングや相乗りプラットフォームなどのサービスに関連しています。
あるいは、パーソナル モビリティには、個々のユーザーに合わせて調整された車両組み込みソフトウェアが含まれており、運転体験を向上させるためにパーソナライズされた機能と好みに重点が置かれています。
エンジンタイプ別分析
燃料ベースのエンジンの成長を支える既存のインフラと優れた信頼性
エンジンの種類に基づいて、市場は燃料ベースと電気ベースに分かれます。
燃料ベースのエンジンタイプセグメントは、既存のインフラストラクチャ、確立された製造プロセス、および航続距離の延長により、最大の市場シェアを保持すると予測されています。
しかし、徐々に生産量は増えてきていますが、電気自動車バッテリー技術の進歩により、航続距離が向上し、充電時間が短縮されました。さらに、環境意識の高まりとよりクリーンな交通手段に対する政府の取り組みにより、消費者の電気自動車への移行が促進されています。
車種別分析
ハッチバックの実用性とデザイン性を強化し、普及拡大を図る
車種に基づいて、市場はハッチバック、SUV、セダンなどに分類されます。
ハッチバックセグメントは、都市環境での操縦性、低価格、燃費、日常使用への適合性などの設計上の特徴により、最大の市場シェアを保持すると予想されています。
しかし、その圧倒的な存在感、優れた実用性、ライフスタイル指向の機能により、消費者の嗜好はSUVへと移りつつあります。このような進歩により、他の車種と比較して SUV の採用が増加しています。
層タイプ分析による
アプリケーション層の利用を強化するADASと自動運転機能の革新
レイヤータイプに基づいて、市場はアプリケーション、ミドルウェア、オペレーティングシステム、ハードウェア抽象化などに分類されます。
アプリケーション層セグメントは、特に車載エンターテイメント アプリケーションやカスタマイズされたユーザー インターフェイスなどの車両組み込みソフトウェアへの関与と機能により、最高の市場シェアを保持すると予測されています。また、先進運転支援システム (ADAS) や駐車支援システムの操作にも役立ちます。
ハードウェア抽象化レイヤーセグメントは、革新的な機能の実装により、予測期間中に最も高い成長率を示すでしょう。モノのインターネット (IoT)安全性と制御を向上させるための車両のシステムと複雑なハードウェア。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
アジア太平洋地域の自動車組み込みソフトウェア市場分析
市場調査レポートはアジア太平洋地域全体で調査され、主要国にさらに分類されています。
アジア太平洋市場は、いくつかの重要な要因によって大幅な成長を遂げています。この地域は自動車製造の専門知識で知られており、スマートデバイスやコネクテッドデバイスの需要が大幅に急増しています。
中国は市場シェアを独占しており、電気自動車(EV)とハイブリッド車の採用の増加により、世界最大の自動車市場として際立っています。中国政府によるEV導入の推進により、これらの車両に組み込まれたソフトウェアの大きな市場が創出されました。
たとえば、Canalys によると、2023 年上半期に BYD は電気自動車 (EV) 市場で大きな成功を収め、世界中で 130 万台以上のプラグインハイブリッド電気自動車 (PHEV) とバッテリー電気自動車 (BEV) を販売しました。これにより、同社の売上は 104% 増加し、前年比で実質 2 倍となりました。 Yuan PLUS、Dolphin、Song ProなどのBYDの有名モデルは合わせて世界のEV販売の9%を占めた。
インド市場の成長は、特に自動車産業における技術革新に重点を置いていることが特徴であり、それによって他の国と比べて成長率が高まっています。インドでは、環境の持続可能性に対する関心の高まりにより、電気自動車やハイブリッド自動車の使用が増加しており、高度な組み込みソフトウェア ソリューションが必要となっています。。
タタ・モーターズは、2023年上半期に3万台以上を出荷し、インド市場で目覚ましいマイルストーンを達成した。カナリスは、この10年代後半にインドの電気自動車(EV)セクターが大幅に成長すると予想している。複数の自動車会社が、2030年までに自動車総販売台数の30%をEVにするという政府の野心的な目標に向けて戦略を再調整しているためだ。
日本でも、電気自動車およびハイブリッド自動車(EV)の研究開発(R&D)活動の進歩により、市場の健全な成長が予測されています。いくつかの日本の自動車メーカーが組み込みソフトウェアを統合して車両の性能を最適化しているため、この国は排出ガスの削減と燃費の向上に重点を置いています。市場はまた、安全性と環境の持続可能性に対する日本の取り組みからも恩恵を受けています。この国は車両に厳しい安全規制を導入し、組み込みソフトウェアに依存する高度な安全機能の採用を奨励しました。例えば、
2023年3月、日本の道路交通法が改正され、レベル4の自動運転を活用した旅客サービスが開始された。この動きは日本の公道での自動運転車の導入を反映しており、警察庁は来年4月に道路交通法でレベル4の自動運転規制を正式に制定する予定だ。
主要な業界プレーヤー
主要企業がOTAやV2X技術を活用したソリューションのサポートを拡大
この市場の主要企業は、さまざまな顧客の要求に応えるために積極的にサポートを拡大し、OTA サポートに重点を置いています。また、V2V (車両から車両)、V2P (車両から歩行者)、V2I (車両からインフラストラクチャ)、V2N (車両からネットワーク) など、複数のタイプの V2X (車両からすべて) テクノロジーにも焦点を当てています。これらの組織は、製品ポートフォリオを強化するために、コラボレーション、買収、パートナーシップを積極的に推進しています。
アジア太平洋地域のトップ車両組み込みソフトウェア企業のリスト:
- Amazon Web Services, Inc. (U.S.)
- Hitachi Vantara LLC (Japan)
- NVIDIA Corporation (U.S.)
- Qualcomm Incorporated (U.S.)
- KPIT Technologies Limited (India)
- BlackBerry Limited (Canada)
- Mobileye Global Inc. (Israel)
- ETAS GmbH (Germany)
- HARMAN International (U.S.)
- Airbiquity Inc. (U.S.)
- Elektrobit (Germany)
主要な業界の発展:
- 2023 年 10 月:Elektrobit は、車両の耐用年数全体にわたってユーザー インターフェイスの柔軟なカスタマイズを可能にし、ソフトウェア エンジニアの必要性を排除する強力なソフトウェア ツールである Theming Engine を発表しました。このイノベーションにより、自動車 OEM、フリート マネージャー、レンタカー会社、シェアード モビリティ サービス プロバイダーは、車両の外観と機能を即座にカスタマイズできるようになりました。これは、最初の購入後も収益を生み出す機会を提供し、顧客満足度を高め、ブランドロイヤルティを強化するのにも役立ちました。
- 2023 年 10 月:ハーマンは ISO/SAE 21434 2021 規格への準拠の認証を取得し、信頼できる企業としての地位を強化しました自動車のサイバーセキュリティパートナー。この認証により、サイバーセキュリティが車両設計に統合されることが保証され、サイバーセキュリティ リスクを管理するためのフレームワークも提供され、それによって標準化された自動車サイバーセキュリティ実践が促進されました。
- 2023 年 9 月:アマゾン ウェブ サービスは、BMW グループによって、2025 年に発売予定の「Nueu Klasse」車両に搭載される次期先進運転支援システム (ADAS) の優先クラウド サービス プロバイダーとして選ばれました。BMW は、AI、機械学習、IoT、データ ストレージなどの AWS のクラウド リソースを利用して、高度に自動化された車両の開発を促進しました。
- 2023 年 9 月:高級電気自動車ブランドの DENZA は、NVIDIA の DRIVE Orin SoC を搭載した新しいインテリジェント運転機能を N7 モデル ラインアップ全体に導入しました。これらの機能には、DRIVE Orin SoC によって実現される運転支援、速度制限制御、緊急車線維持支援、自動エネルギー ブレーキ、自動駐車支援が含まれます。
- 2023 年 7 月:アキュラはハーマンと提携し、バング&オルフセンのプレミアムオーディオ体験を2024年アキュラZDXおよび将来のアキュラモデルにもたらしました。このコラボレーションは、アキュラの車両電動化時代の車内オーディオ体験を強化することを目的としており、Bang & Olufsen の革新的なオーディオ システムを提供しました。
レポートの範囲
このレポートは市場の詳細な分析を提供し、主要企業、製品/サービスの種類、製品のトップアプリケーションなどの主要な側面に焦点を当てています。さらに、市場動向に関する洞察を提供し、主要な業界の発展に焦点を当てます。上記の要因に加えて、レポートには、近年の市場の成長に貢献した他のいくつかの要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2019~2032年 |
基準年 | 2024年 |
推定年 | 2025年 |
予測期間 | 2025~2032年 |
歴史的時代 | 2019~2023年 |
成長率 | 2025 年から 2032 年までの CAGR は 13.1% |
ユニット | 価値 (10億米ドル) |
セグメンテーション | モビリティのタイプ別
エンジンタイプ別
車種別
レイヤータイプ別
国別
|
よくある質問
市場価値は 2032 年までに 343 億 8,000 万米ドルに達すると予測されています。
2024 年の市場規模は 128 億 8,000 万米ドルでした。
市場は、予測期間中に13.1%のCAGRを記録すると予測されています。
ハッチバックセグメントが市場をリードすると予想されています。
ECU システムの複数の組み込み層間の相互接続性を強化するための IoT の組み込みが、市場の成長を推進する重要な要因です。
Amazon Web Services, Inc.、Hitachi Vantara LLC、NVIDIA Corporation、Qualcomm Incorporated、KPIT Technologies Limited、BlackBerry Limited、Mobileye Global Inc.、HARMAN International、Elektrobit、ETAS GmbH、Airbiquity Inc. が市場のトッププレイヤーです。
中国が最高の市場シェアを保持すると予想されている。
車種別では、SUVセグメントが予測期間中に顕著なCAGRを記録すると予想されます。
専門家にお問い合わせください 専門家に相談する


- 2019-2032
- 2024
- 2019-2023
- 104
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート