半導体における AI 市場規模、シェアおよび業界分析、提供別 (ハードウェア、ソフトウェア、サービス)、機能別 (AI 処理、AI ベースの半導体設計最適化、AI ベースの半導体製造最適化、AI ベースのテストと検査、AI データ移動とメモリの最適化)、アプリケーション別 (データセンター AI インフラストラクチャ、エッジ AI デバイス、自動車とモビリティ、産業オートメーション、航空宇宙と防衛)、エンドユーザー別(半導体企業、ファウンドリ、OSAT プロバイダー、ハイパースケーラー、クラウド プロバイダー、エレクトロニクス OEM)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

半導体市場における AI の市場規模と将来展望
 音声版を聴く
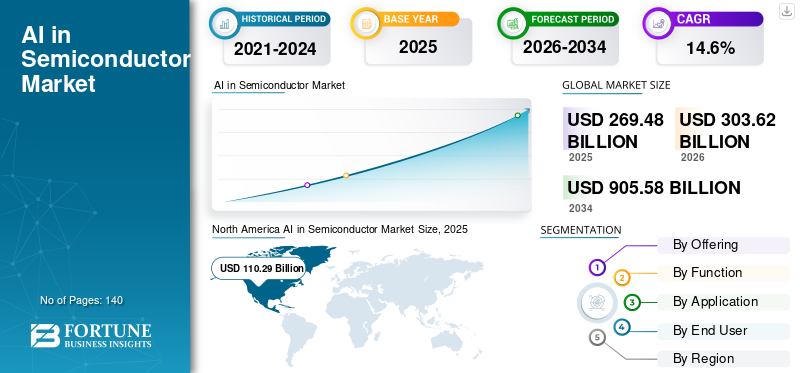
AI半導体市場の規模は2025年に2,694.8億米ドルと評価され、2026年の3,036.2億米ドルから2034年には9,055.8億米ドルへ成長すると予測されており、予測期間中の年平均成長率(CAGR)は14.6%となる見込みです。2025年には、北米が40.92%の市場シェアを占め、AI半導体市場をリードしました。
本市場には、人工知能(AI)のワークロードを可能にする、またはチップの設計、製造、テスト、展開の各工程にAIを適用する半導体ハードウェア、ソフトウェア、サービスが含まれます。市場の対象には、AIプロセッサ、メモリ、センサー、接続用IC、設計ソフトウェア、製造ソリューションなど、より広範な半導体市場における各種製品・サービスが含まれます。主な用途として、データセンターおよびクラウドAI、エッジデバイス、自動車システム、産業オートメーション、航空宇宙・防衛、民生用電子機器、ヘルスケア、通信などが挙げられます。
市場の成長は、人工知能(AI)インフラの拡大、高性能コンピューティングへの需要増加、チップ開発におけるAI利用の拡大、ならびにより高速でエネルギー効率に優れた半導体システムへの需要によって促進されています。NVIDIA Corporation、Broadcom Inc.、Advanced Micro Devices, Inc.、Taiwan Semiconductor Manufacturing Company Limited、Samsung Electronics Co., Ltd.が市場の主要企業です。
無料サンプルをダウンロード このレポートについて詳しく知るために。
AI半導体市場の主なポイント
 世界市場規模と予測
- 2025年の市場規模:2,694.8億米ドル
- 2026年の市場規模:3,036.2億米ドル
- 2034年の予測市場規模:9,055.8億米ドル
- CAGR:2026年~2034年に14.6%
 市場シェア
- 北米は2025年に40.92%という高い売上シェアを占め、世界市場をリードしました。
- ドイツは、産業および自動車向け電子機器の堅調な需要を背景に、世界市場の5.9%を占めました。
- 中国は、ファウンドリおよびチップ設計能力の拡大を背景に、世界市場の9.9%という注目すべきシェアを占めました。
 主な地域別ハイライト
北米
北米は2025年に40.92%の最大地域シェアを占め、AIチップ設計、クラウド、EDAの強固なエコシステムが市場をけん引しました。
欧州
欧州は2025年に第3位の市場シェアを占め、自動車用半導体および産業オートメーション分野の強みが市場を支えました。
アジア太平洋
アジア太平洋地域は、半導体製造、メモリ、パッケージング能力が集中していることを背景に、最も高いCAGRで成長すると予測されています。
米国
米国は2025年に世界売上高の約36.2%を占め、主要なAIチップ設計企業とハイパースケールデータセンターが市場をけん引しました。
日本
日本は2025年に世界売上高の約3.4%を占め、精密なチップ製造および半導体製造装置メーカーの存在に支えられました。
続きを読む

AI半導体市場の動向
半導体の設計・検証ワークフローにおけるエージェンティックAIの導入拡大が主要な市場トレンド
半導体企業では、複雑なチップ開発ワークフローを管理するため、電子設計自動化(EDA)プラットフォームへの生成AIおよびエージェンティックAIの統合が進んでいます。これらのシステムは、設計空間探索、RTL(Register-Transfer Level)生成、検証計画、デバッグ、レイアウト最適化、消費電力・性能・面積(PPA)分析などを支援します。先端ノードチップ、チップレット、3D-ICアーキテクチャでは、より迅速な設計反復と高度なエンジニアリング精度が求められるため、このトレンドは勢いを増しています。AIを活用したワークフローは、エンジニアリングチームによる定型プロセスの自動化、設計上の問題の早期特定、開発期間の短縮にも貢献しながら、重要な設計およびサインオフ工程全体で人間による監督を維持することを可能にします。
- 2026年3月、SiemensはFuse EDA AI Agentを発表しました。このソリューションは、半導体、3D-IC、PCBの設計、検証、製造サインオフのワークフローを自律的に調整します。
市場動向
市場の成長要因
無料サンプルをダウンロード このレポートについて詳しく知るために。
半導体の歩留まり向上と製造効率化への需要増加が市場成長を促進
半導体メーカーでは、生産歩留まりの向上、運用コストの管理、量産の迅速化を目的として、AIの導入が進んでいます。AI対応プラットフォームは、装置、ウェハー、計測、欠陥に関するデータを分析し、プロセスの異常を検出し、装置故障を予測するとともに、歩留まり損失を早期に特定します。機械学習は、ファブ、組立、テスト施設全体における欠陥の自動分類、予知保全、リアルタイムのプロセス最適化も支援します。これらの機能により、ファウンドリ、半導体企業、OSATプロバイダーは、材料廃棄を削減し、計画外のダウンタイムを抑制するとともに、先端ロジック、メモリ、パッケージング工程における生産の一貫性を向上させることができます。
- 2025年10月、Lam ResearchはFabtex Yield Optimizerを発表しました。同ソリューションは、機械学習とデジタルツインを活用し、半導体製造の歩留まり向上とプロセス変動の低減を実現します。
|
順位 |
市場の成長要因 |
総合影響度 |
推定総市場成長への寄与額(10億米ドル) |
2026~2028年の影響 |
2029~2031年の影響 |
2032~2034年の影響 |
|
1 |
ハイパースケールデータセンター全体でAIアクセラレーター、GPU、カスタムASIC、高性能プロセッサの導入が拡大しており、高速データ処理、AIトレーニング、推論ワークロード向けの半導体需要が増加しています。 |
高 |
169.27 |
高 |
高 |
高 |
|
2 |
広帯域メモリ(HBM)、先端パッケージング、チップレット、高速インターコネクトへの需要拡大が、より複雑なAIコンピューティングシステムの開発を支えています。 |
高 |
134.49 |
高 |
高 |
中 |
|
3 |
自動車、産業オートメーション、民生用電子機器、ロボット、インテリジェントデバイスにおけるエッジAIの拡大が、小型かつエネルギー効率に優れたAI半導体への需要を加速させています。 |
高 |
108.95 |
高 |
高 |
高 |
|
4 |
AIを活用したEDA、設計最適化、検証、テストツールの利用拡大により、半導体企業は複雑なチップ設計を最適化し、開発サイクルを短縮するとともに、チップ性能を向上させています。 |
中 |
89.26 |
中 |
高 |
高 |
|
5 |
先端ノード製造、半導体製造能力、AIに特化したファウンドリおよびOSAT能力への継続的な投資が、世界的なサプライエコシステムを強化しています。 |
中 |
73.93 |
中 |
中 |
高 |
|
6 |
ヘルスケア、通信、航空宇宙・防衛、スマートインフラ、研究用途などへの導入拡大を含むその他の分野が、AI対応半導体ソリューションにさらなる成長機会をもたらしています。 |
低 |
51.56 |
中 |
中 |
高 |
|
|
成長へのプラス寄与額合計 |
|
627.46 |
|
|
|
市場の抑制要因
高い開発コストと先端製造へのアクセス制限が市場成長を抑制
AIに特化した半導体ソリューションの開発コストの高さは、市場への参入を制限し、商用化を遅らせる可能性があり、AI半導体市場の成長にさらなる制約をもたらします。先進的なプロセッサ、アクセラレーター、メモリアーキテクチャ、チップレットベースのシステムの設計には、EDAツール、エンジニアリング人材、検証、プロトタイピング、知的財産ライセンスへの多額の投資が必要です。先端製造ノード、広帯域メモリ、高度なパッケージング能力へのアクセスも限られており、コストが高くなっています。これらの障壁は特に中小規模の半導体企業や新興ベンダーに影響を及ぼします。また、自動車、航空宇宙、産業、データセンター用途における長期の認定サイクルが、開発リスクと投資要件をさらに高めています。
|
順位 |
市場の抑制要因 |
総合影響度 |
推定市場規模減少額(10億米ドル) |
2026~2028年の影響 |
2029~2031年の影響 |
2032~2034年の影響 |
|
1 |
先端AIチップ、最先端製造ノード、専用設計ツール、複雑な検証プロセスに伴う高い開発コストが、中小規模の半導体企業の参入を制限しています。 |
高 |
8.45 |
高 |
高 |
中 |
|
2 |
広帯域メモリ、先端パッケージング能力、半導体製造装置、重要材料に関する供給制約が、AI半導体生産のタイムリーな拡大を妨げています。 |
高 |
7.10 |
高 |
高 |
中 |
|
3 |
AIプロセッサに伴う消費電力、発熱量、熱管理要件の増加により、インフラコストが上昇し、データセンターやエッジ環境における導入上の課題が生じています。 |
中 |
5.65 |
高 |
中 |
中 |
|
4 |
熟練した半導体エンジニアの不足、チップ設計の複雑化、知的財産への依存、長期にわたる認定サイクルが、新しいAI半導体製品の商用化を遅らせています。 |
低 |
4.30 |
中 |
中 |
低 |
|
|
成長へのマイナス影響合計 |
|
25.50 |
|
|
|
市場機会
産業および自動車システムにおけるエッジAIの拡大が市場機会を創出
車両、産業機器、ロボット、カメラ、コネクテッドデバイスなどにAIを直接組み込む動きが拡大しており、半導体プロバイダーに新たな機会をもたらしています。エッジAIでは、クラウドへの依存を抑えながらリアルタイム推論を実行できる、エネルギー効率に優れたプロセッサ、ニューラルプロセッシングユニット(NPU)、メモリ、センサー、接続用IC、電源管理コンポーネントが必要です。これにより、半導体企業は予知保全、マシンビジョン、自動運転モビリティ、職場の安全、インテリジェントオートメーションなどに特化したアプリケーション向けソリューションを開発できます。メーカーがより高速な応答時間、高度なデータプライバシー、ネットワーク帯域幅の使用量削減を求めるようになるにつれて、統合型エッジAI半導体プラットフォームへの需要は拡大すると予想されます。
- 2025年2月、NXP SemiconductorsはKinaraの買収に合意し、産業および自動車用途におけるエネルギー効率の高いNPUとエッジAIの能力を拡大しました。
セグメンテーション分析
提供形態別
AIコンピューティングインフラへの強い需要を背景に、ハードウェアセグメントが市場をリード
提供形態別では、市場はハードウェア、ソフトウェア、サービスに分類されます。
2025年には、ハードウェアセグメントが市場の85.0%という最大シェアを占めました。これは、データセンター、エッジデバイス、自動車システム全体で、中央処理装置(CPU)、プロセッサ、アクセラレーター、広帯域メモリ、センサー、接続コンポーネントへの需要が強いことによるものです。また、半導体企業が先端AIチップ、チップレット、メモリ集約型コンピューティングプラットフォームの生産を拡大することから、予測期間中に24.8%という最高CAGRで成長すると予想されています。
ソフトウェアセグメントは第2位のシェアを占めました。これは、AIベースの設計、検証、製造最適化、データ管理プラットフォームが半導体ワークフロー全体でますます重要になっているためです。同セグメントは、AI対応EDAツールや製造分析の導入拡大に支えられ、予測期間中に21.6%のCAGRで成長すると予想されています。
機能別
高性能コンピューティングへの需要拡大を背景に、AI処理セグメントが市場をリード
機能別では、市場はAI処理、AIベースの半導体設計最適化、AIベースの半導体製造最適化、AIベースのテスト・検査、AIデータ移動・メモリ最適化に分類されます。
2025年には、データセンター、エッジデバイス、自動車システム、産業用途におけるGPU、AIアクセラレーター、NPU、専用プロセッサへの強い需要を背景に、AI処理セグメントが59.1%のシェアで市場をリードしました。同セグメントは、高い計算性能とエネルギー効率を必要とする生成AI、機械学習、リアルタイム推論ワークロードの導入拡大から恩恵を受けています。
AIデータ移動・メモリ最適化セグメントは、予測期間中に18.1%という最高CAGRで成長すると予測されています。これは、AIワークロードにおいてメモリ帯域幅、レイテンシ、消費電力に関する制約がますます顕在化しているためです。広帯域メモリ、高度なインターコネクト、チップレットアーキテクチャ、メモリを考慮したコンピューティングの導入拡大により、半導体企業はプロセッサ、アクセラレーター、ストレージシステム間のデータ転送効率を向上させています。
用途別
AIコンピューティング導入の拡大を背景に、データセンターAIインフラセグメントが市場をリード
用途別では、市場はデータセンターAIインフラ、エッジAIデバイス、自動車・モビリティ、航空宇宙・防衛、産業オートメーション、その他に分類されます。
2025年には、GPU、AIアクセラレーター、広帯域メモリ、ネットワークチップ、電源管理コンポーネントの大規模な導入を背景に、データセンターAIインフラセグメントが37.5%のシェアで市場をリードしました。生成AIプラットフォーム、ハイパースケールコンピューティング、クラウドコンピューティング、AIトレーニングクラスター、クラウドベースのモデル展開への投資拡大が、世界のデータセンターインフラ全体における半導体需要を引き続き押し上げています。
エッジAIデバイスは、AI処理がコネクテッドデバイスやローカルシステムにより近い場所へ移行するにつれて、予測期間中に15.5%という第2位のCAGRを記録すると予測されています。インテリジェントカメラ、スマートフォン、ロボット、産業機器、組み込みコンピューティングプラットフォームの導入拡大により、ニューラルプロセッシングユニット(NPU)、センサー、AI SoC、メモリ、接続用ICなど、小型かつエネルギー効率に優れたプロセッサへの需要が増加しています。
エンドユーザー別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
大規模な半導体調達を背景に、ハイパースケーラー、クラウドサービスプロバイダー、データセンター運営事業者が市場をリード
エンドユーザー別では、市場は半導体企業、ファウンドリ、OSATプロバイダー、ハイパースケーラー、クラウドサービスプロバイダーおよびデータセンター運営事業者、電子機器OEM、その他に分類されます。
2025年には、ハイパースケーラー、クラウドサービスプロバイダーおよびデータセンター運営事業者セグメントが、AI半導体市場の27.8%という最大シェアを占めました。この優位性は、AIサーバー、アクセラレーター、広帯域メモリ、ネットワークチップ、電源管理ソリューションへの大規模な投資によるものです。これらの事業者は、複雑なAIモデルのトレーニングおよび推論、クラウドプラットフォーム、ハイパースケールコンピューティングワークロードを支えるため、高度な半導体システムを必要としています。
ファウンドリは、先端ノード製造、AIアクセラレーター、チップレット、3Dパッケージ半導体製品への需要増加を背景に、予測期間中に16.1%という第2位のCAGRで成長すると予想されています。ファウンドリ各社は、より複雑で高性能かつエネルギー効率に優れたAIチップを支えるため、プロセス能力と先端パッケージング能力を拡大しています。
AI半導体市場の地域別展望
地域別では、市場は北米、南米、アジア太平洋、欧州、中東・アフリカに分類されます。
北米
North America AI in Semiconductor Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2025年に最大の市場シェアを占め、市場規模は1,102.9億米ドルとなりました。この優位性は、米国およびカナダにおけるAIチップ設計企業、クラウドプロバイダー、電子設計自動化(EDA)企業、データセンター運営事業者の強固な存在に支えられています。同地域では、AIアクセラレーター、広帯域メモリ、ネットワークチップ、AI対応の半導体設計・製造ソリューションの導入拡大により市場が成長しています。Semiconductor Industry Associationによると、米国に本社を置く半導体企業は世界の半導体業界売上高の50%以上を占めており、同地域の強固なチップ設計・イノベーションエコシステムを示しています。この確立された半導体基盤は、AIプロセッサ、設計ソフトウェア、先端製造技術の開発・商用化を引き続き加速させています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
米国のAI半導体市場
米国市場は2025年に約976.1億米ドルと評価され、売上高の約36.2%を占めました。
アジア太平洋
アジア太平洋地域は、半導体製造、メモリ生産、先端パッケージング、電子機器製造能力が集中していることを背景に、市場で最も高いCAGRで成長すると予測されています。同地域では、データセンター、スマートファクトリー、自律システム、エッジデバイスにおけるAIアクセラレーター、広帯域メモリ、チップレット、センサー、接続用ICへの需要が増加しています。中国、インド、日本、韓国、台湾、ASEAN諸国におけるファウンドリ能力の拡大、OSAT投資、政府支援型の半導体プログラムが、地域のサプライチェーンをさらに強化し、AIチップの生産・導入を加速させています。
日本のAI半導体市場
日本市場は2025年に約93.1億米ドルと評価され、世界売上高の約3.4%を占めました。
中国のAI半導体市場
中国市場は世界最大級の市場の一つになると予測されており、2025年の売上高は267.7億米ドルで、世界売上高の約9.9%を占めました。
インドのAI半導体市場
インド市場は2025年に51.6億米ドルと評価され、世界売上高の約1.9%を占めました。
欧州
欧州は2025年に第3位の市場シェアを占め、自動車用半導体、産業オートメーション、パワーエレクトロニクス、センサー、先端半導体製造装置における強固な能力に支えられています。同地域では、ドイツ、フランス、英国、オランダ、北欧諸国に確立された半導体エコシステムがあり、AI対応プロセッサ、エッジチップ、設計最適化ソフトウェア、インテリジェント製造ソリューションへの需要が高まっています。
半導体の域内自給、先端パッケージング、エネルギー効率の高いコンピューティングへの継続的な投資が、欧州の市場における地位を強化しています。一方で、厳格な規制、データガバナンス、コンプライアンス要件により、導入ペースは比較的慎重なものとなっています。
英国のAI半導体市場
英国市場は2025年に約109.2億米ドルと評価され、世界売上高の約4.0%を占めました。
ドイツのAI半導体市場
ドイツ市場は2025年に159.4億米ドルに達し、世界売上高の約5.9%に相当しました。
中東・アフリカ
中東・アフリカ地域は2026年に121.5億米ドルに達すると予想され、今後数年間にわたって顕著な成長率を示すと見込まれています。GCC諸国およびイスラエル全体で、主権型AIインフラ、ハイパースケールデータセンター、スマートシティ、高度なデジタルプラットフォームへの投資が増加していることが市場を支えています。AIアクセラレーター、メモリ、ネットワークチップ、エッジプロセッサ、半導体設計能力への需要拡大が地域での導入を促進する一方、産業の多角化と政府支援型のテクノロジープログラムが、AI対応半導体ソリューションに新たな機会を生み出しています。
GCCのAI半導体市場
GCC市場は2025年に34.6億米ドルに達し、世界売上高の約1.2%を占めました。
南米
南米では、クラウドインフラ、通信の近代化、産業のデジタル化、地域に根ざしたコネクテッド電子機器エコシステムへの投資拡大を背景に、今後数年間で着実な市場拡大が見込まれています。ブラジルは主要な地域需要拠点として台頭しており、AIデータセンター能力、自動車用電子機器、フィンテックインフラ、スマート製造の導入拡大が市場をけん引しています。アルゼンチンやその他の国でも、エッジプロセッサ、センサー、接続用IC、AI対応コンピューティングシステムの利用が徐々に拡大しています。同地域のデジタル経済の拡大と、効率的で低消費電力の半導体ソリューションへの需要が、長期的な市場成長を支えると予想されます。
ブラジルのAI半導体市場
ブラジル市場は2025年に52.3億米ドルと評価され、世界売上高の約1.9%を占めました。
競争環境
主要業界プレーヤー
主要企業によるAIチップ、メモリ、設計プラットフォームへの戦略的投資が市場での競争力を強化
世界のAI半導体市場は、NVIDIA Corporation、Advanced Micro Devices, Inc.、Broadcom Inc.、Intel Corporation、Qualcomm Incorporatedが主要な地位を占める、準統合型の市場構造となっています。これらの企業は、AIアクセラレーター、カスタムプロセッサ、ネットワークチップ、エッジAIプラットフォーム、エネルギー効率に優れたコンピューティングアーキテクチャを通じて、半導体AIソリューションを拡大しています。
その他の主要企業には、Micron Technology, Inc.、Samsung Electronics Co., Ltd.、SK hynix Inc.、Taiwan Semiconductor Manufacturing Company Limited、Synopsys, Inc.などがあります。これらの企業には、メモリメーカー、ファウンドリ、電子設計自動化(EDA)プロバイダー、統合デバイスメーカー(IDM)が含まれます。広帯域メモリ、先端ノード製造、AI支援チップ設計、リソグラフィー最適化、半導体設計自動化、戦略的な生産能力拡大への注力により、競争上のポジションがさらに強化されると予想されています。
主要なAI半導体企業一覧
- NVIDIA Corporation(米国)
- Advanced Micro Devices, Inc.(米国)
- Broadcom Inc.(米国)
- Intel Corporation(米国)
- Qualcomm Incorporated(米国)
- Micron Technology, Inc.(米国)
- Samsung Electronics Co., Ltd.(韓国)
- SK hynix Inc.(韓国)
- Taiwan Semiconductor Manufacturing Company Limited(台湾)
- Synopsys, Inc.(米国)
主要な業界動向
- 2025年10月:Samsung ElectronicsはNVIDIAと提携し、50,000基以上のNVIDIA GPUを使用するAIメガファクトリーを設立しました。半導体設計、製造プロセス、装置運用、品質管理の各工程にAIを統合します。
- 2025年6月:SK hynixは、AIサーバーおよびデータセンター向けの12層HBM4およびHBM3Eメモリソリューションを公開するとともに、オンデバイスAIアプリケーション向けの大容量エンタープライズSSDおよび低消費電力メモリ製品を紹介しました。
- 2024年10月:AMDは、256 GBのHBM3Eメモリを搭載したInstinct MI325Xアクセラレーターを発売し、大規模AIトレーニング、推論、データセンターインフラを支援する新しいPensandoネットワーキング製品を発表しました。
- 2024年10月:Samsung Electronicsは、次世代AIコンピューティング、データセンター、高性能グラフィックス用途向けに24 Gb GDDR7 DRAMを開発し、先端メモリ製品群を強化しました。
- 2024年9月:IntelはXeon 6プロセッサおよびGaudi 3 AIアクセラレーターを発売し、生成AIのトレーニング、推論、高性能コンピューティング、エンタープライズデータセンターのワークロードに対応する半導体ポートフォリオを拡大しました。
- 2024年2月:IntelはAI時代に向けたシステムファウンドリとしてIntel Foundryを立ち上げ、Intel 14Aテクノロジー、先端パッケージング、組立、テスト、半導体設計エコシステムを網羅する拡張ロードマップを発表しました。
- 2024年2月:QualcommはQualcomm AI Hubを立ち上げ、Snapdragon搭載スマートフォン、PC、その他のエッジデバイス向けに75種類以上の事前最適化済みAIおよび生成AIモデルを提供し、ハードウェアアクセラレーションによるオンデバイス推論を可能にしました。
レポートの概要
AI半導体市場レポートでは、展開形態、企業タイプ、用途、業界、地域別に、市場規模、予測、主要セグメントの概要を提供しています。また、市場動向、新たなトレンド、技術の進歩、AI対応の設計、CAD自動化、シミュレーション、可視化、製品カスタマイズソリューションの導入拡大について分析しています。さらに、主要企業による製品発売、提携、合併、買収、戦略的取り組みなど、重要な動向を取り上げています。競争環境、市場シェア分析、市場で事業を展開する主要企業のプロフィールも掲載しています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの対象範囲・セグメンテーション
| 項目 | 詳細 |
| 調査期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 過去期間 | 2021~2024年 |
| 成長率 | 2026~2034年のCAGR 14.6% |
| 単位 | 金額(10億米ドル) |
| セグメンテーション | 提供形態別、機能別、用途別、エンドユーザー別、地域別 |
| 提供形態別 |
|
| 用途別 |
|
| エンドユーザー別 |
|
|
|
| 地域別 |
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 2,694 億 8,000 万米ドルで、2034 年までに 9,055 億 8,000 万米ドルに達すると予測されています。
2025 年の市場価値は 1,102 億 9,000 万米ドルでした。
市場は、予測期間中に 14.6% の CAGR で成長すると予想されます。
エンドユーザー別では、ハイパースケーラー、クラウドサービスプロバイダー、データセンターオペレーター部門が市場をリードしました。
この市場は、AI アクセラレータ、高帯域幅メモリ、高度なチップ、AI 対応の半導体設計および製造ソリューションに対する需要の高まりによって牽引されています。
NVIDIA Corporation、Advanced Micro Devices, Inc.、Broadcom Inc.、Intel Corporation、および Qualcomm Incorporated は、市場のトップ プレーヤーの 1 つです。
2025 年には北米が最大の市場シェアを獲得しました。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 140
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート