バイオ肥料市場規模、シェアおよび業界分析、タイプ別(窒素固定、リン酸塩可溶化剤など)、微生物別(根粒菌、アゾトバクター、アゾスピリラム、シュードモナス属、バチルス属、VAMなど)、形態別(液体、粉末/乾燥、担体ベースおよびカプセル化/ゲルベース)、用途別(種子処理、土壌処理、およびその他)、作物タイプ別(穀物、豆類および油糧種子(豆類、油糧種子)、果物と野菜(果物、野菜)、繊維作物、芝生および観賞用植物およびその他)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

(有効期限 15th Nov 2026)

バイオ肥料の市場規模とシェア
 音声版を聴く
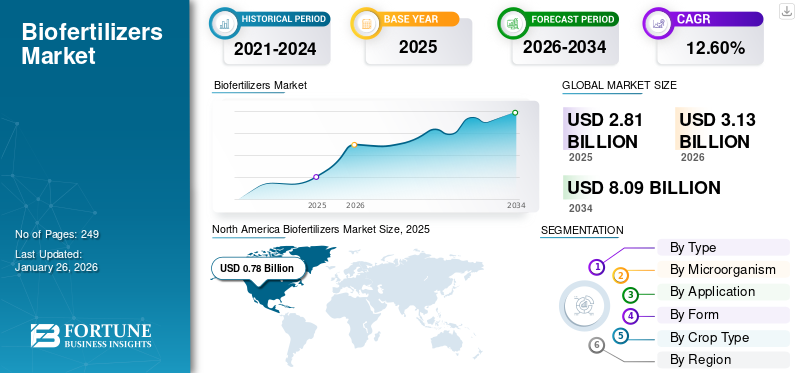
世界のバイオ肥料市場規模は2025年に28.1億米ドルと評価され、2026年の31.3億米ドルから2034年までに80.9億米ドルに成長すると予測されており、予測期間中に12.60%のCAGRを示します。アジア太平洋地域は、2025 年に 17.96% の市場シェアを獲得し、バイオ肥料市場を独占しました。
バイオイノキュラントとしても知られるバイオ肥料は、土壌または種子を介して適用されると根圏に定着することによって植物の栄養を増幅する生きた微生物として定義されます。生物肥料の製造には、シアノバクテリア、窒素固定土壌細菌、リン酸可溶化細菌、カビなどの微生物が主に利用されています。これらの化合物は土壌内の微生物のプロセスを促進し、植物が容易に吸収できる形で栄養素の利用可能性を高めます。さらに、作物の収量と土壌の肥沃度を高め、植物を病気や害虫から守ります。このような持続可能な慣行の導入は、世界中の農業部門の変革に役立ちます。
さらに、この市場には、Novozymes A/s、Lallemand Inc.、BioWorks Inc. などの主要企業がいくつか含まれています。革新的な製品の発売と地理的プレゼンスの拡大が、これらの企業の世界市場での成長を支えてきました。いくつかの国は、農家がそのような製品を手頃な価格で購入できるように補助金を導入しており、バイオ肥料市場の成長にさらに貢献しています。
バイオ肥料市場は、鉱物肥料の普遍的な代替品ではなく、作物特有の微生物投入物で構成されています。商業的なパフォーマンスは、選択された微生物が根の近くに定着し、意図された機能を実行し、保管および適用を通じて生存し続けるかどうかによって決まります。結果は作物の遺伝学、土壌化学、水分、温度、在来の微生物群集によって異なります。
窒素固定接種剤は、豆類や油糧種子などの適合性のあるマメ科植物への応用が確立されています。自由生活性および会合性細菌は、より広範な作物群を対象としていますが、その有効性は株の特徴や生育条件によって異なります。リン酸塩可溶化製品は、特定の土壌リン埋蔵量へのアクセスを改善します。追加のリンを生成しません。これらの区別は、製品の主張と肥料代替の可能性を評価する際に不可欠です。
需要は、投入コストの圧力、土壌の健康の優先順位、栄養素の利用効率の目標、作物管理慣行を多様化する取り組みを反映しています。製品が既存の種子処理または土壌施用作業に適合する場合、採用が容易になります。農学者の推奨、販売店のサポート、現場でのデモンストレーションにより、信頼感が高まります。逆に、不確実な返品、取り扱い要件、限られた有効期限、一貫性のない結果は、繰り返しの購入を妨げる可能性があります。
競争は、微生物数だけではなく、実証された現場のパフォーマンスにますます依存します。メーカーは、信頼性の高い株の同定、汚染管理、安定性試験、適切な担体、関連する作物や環境にわたる証拠を必要としています。液体製剤は投与を簡素化できますが、乾燥製品や担体ベースの製品は冷蔵なしの流通システムに適している可能性があります。本質的に優れている形式はありません。配合は生物の生物学と適用条件に一致する必要があります。
最も強力なチャンスは、検証された作物固有のソリューション、統合された栄養プログラム、微生物の発見と製造、流通、および現場のアドバイザリーサービスを結び付けるパートナーシップにあります。永続的な商業的利点は、生物学的な新規性だけではなく、実際の農業条件下での信頼できるパフォーマンスに依存します。
無料サンプルをダウンロード このレポートについて詳しく知るために。
世界のバイオ肥料 業界の重要なポイント
 市場規模と予測
- 2025年の市場規模:28.1億ドル
- 2026年の市場規模:31.3億ドル
- 2034年の予測市場規模:80.9億ドル
- CAGR: 2026 ~ 2034 年で 12.60%
 市場占有率
- アジア太平洋地域は、2025 年に 17.96% のシェアを獲得し、バイオ肥料市場を独占しました。
- 窒素固定セグメントは、2026 年に 75.40% の市場シェアを獲得して首位に立つと予測されています。
- 種子処理アプリケーションセグメントは、2026年に市場の59.42%を占めました。
 地域の主なハイライト
北米
北米は、有機農業資材に対する強い需要に牽引され、2025年に7億8000万米ドルを生み出し、世界の収益の27.58%を占めました。
ヨーロッパ
ヨーロッパは 2025 年に 5 億 6,000 万米ドルに達し、化学肥料使用に対する規制強化により堅調な成長が見込まれています。
アジア太平洋地域
アジア太平洋地域は、新興国全体での農業活動の拡大と食料需要の増加に支えられ、2025年に5億米ドルを記録した。
私たち。
市場は、主要なアグリテック企業によるイノベーションと製品発売に支えられ、2026年までに6億5,000万米ドルに達すると予測されています。
日本
バイオ肥料市場は、持続可能な農業手法の採用増加により、2026年までに0.2億米ドルに達すると予測されています。
続きを読む

市場動向
政府による科学的に検証された製品の推進は重要な市場トレンドの 1 つ
農家はバイオ肥料の有効性について大きな疑問を抱いています。彼らは、そのような製品の使用による効果の限界と収量の低さについて政府に苦情を申し立てた。インドなどの発展途上国で販売されている製品の中には、ラベルが間違っていたり、検証されておらず、有効性が低いものもあります。したがって、政府は厳しい措置を講じ、そのような製品の有効性を証明する科学的研究を発表するよう各国に指示しました。
- たとえば、2025 年 7 月にインドの農業大臣は、企業は製品を市場に投入する前に製品の有効性に関する科学的証拠を発表する必要があると述べました。
バイオ肥料市場は、特定の作物、微生物の機能、施用条件に基づいて設計された配合へと移行しています。メーカーは、土壌改良に関する広範な主張に依存するのではなく、株の選択を、栄養素の摂取、根の発達、作物の定着、または規定の条件下での収量の安定性などの測定可能な結果に結び付ける証拠をますます必要としています。
複数の菌株の製品は 1 つの開発領域を表します。相補的な機能を持つ生物を組み合わせることで、潜在的な利点が広がる可能性がありますが、互換性を仮定することはできません。菌株は競合したり、保存要件が異なったり、環境ストレスに対して異なる反応を示したりする可能性があります。したがって、製品開発者は、配合後の生物学的相互作用と性能の両方を検証する必要があります。
製剤工学も重要なトレンドです。液体製品は、便利な投与と機械化された適用をサポートできますが、粉末と担体ベースの製剤は輸送と保管に利点をもたらします。生存および放出挙動を改善するために、カプセル化および保護担体が研究されています。商品価値は、配合の複雑さだけではなく、検証された保存期間と現場での性能によって決まります。
精密農業との統合も関連性を増してきています。土壌検査、作物固有の栄養計画、および局所的な適用は、微生物の投入が価値を提供できる場所を決定するのに役立ちます。デジタル アドバイザリー ツールは、申請のタイミングを改善し、結果を記録する可能性がありますが、データ品質と農家のアクセスには依然として重要な制限があります。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場ダイナミクス
市場の推進力
生物由来製品の成長を支援するための園芸作物および穀物の生産拡大
バイオ肥料は、園芸作物などの高価値作物の生産に使用できます。集約的な栽培手法の使用と化学肥料の広範囲な使用は、土壌の肥沃度に影響を与えています。したがって、作物生産にバイオ肥料などの非化学代替品を採用する緊急の必要性が生じています。これらの製品を使用すると、農地土壌の微生物数を補充することで土壌の肥沃度を改善し、微生物の含有量を増やすことができます。したがって、このような製品を他の製品と組み合わせて使用すると、作物の収量が向上し、土壌の健康が維持されます。環境に優しい農法を採用することも、バイオ肥料の需要の増加を支える重要な要素です。
- インド報道情報局が提供したデータによると、インドの園芸生産量は2021~23年の3億4,200万トンから2023~24年の3億5,223万トンに増加した。
バイオ肥料の需要は、コストと環境圧力を管理しながら栄養素の利用効率を向上させる必要性を反映しています。微生物生成物は、大気中の窒素を固定したり、土壌栄養素を動員したり、根の発達をサポートしたりすることにより、ミネラル肥料を補うことができます。その価値は、生物、作物、土壌の条件がよく一致しているときに最も強くなります。
マメ科植物の生産は確立されたユースケースを提供します。根粒菌株は適合性のあるマメ科植物と共生関係を形成するため、接種材料の選択と種子の取り扱いが重要になります。関心は、生産者がより良い栄養へのアクセスと根域のサポートを求める穀物、園芸、作物にまで広がっています。これらの設定での結果はより変動するため、現場での証拠が必要です。
土壌の健康、栄養素の損失、持続可能な農業に政策的に注目することは、特に普及サービスや実証区画が生物学的主張をガイダンスに変換する場合に、導入を促進する可能性があります。小売業者や農業アドバイザーは、ストレージ、アプリケーションのタイミング、互換性、現実的な期待について説明することで、不確実性を軽減できます。
市場の制約
天然肥料の有効期限の制限は、そのような製品の有効性に影響を与えます
バイオ肥料メーカーが直面する主要な製造上の課題の 1 つは、最終製品に使用される微生物の保管と維持です。これらの微生物の生存率は生物肥料の有効性に影響を与えます。したがって、そのような微生物は適切に保管する必要があります。たとえば、生物肥料のパックは、理想的には、熱や日光を避け、涼しく乾燥した場所に保管する必要があります。したがって、そのような製品の有効性を向上および維持するには、強力な技術的知識と高度な物流システムが必要です。
バイオ肥料の性能は、生物学的条件、環境条件、および操作条件の影響を受けやすいままです。微生物は、植物の根や土壌栄養素と効果的な関係を確立する前に、配合、保管、輸送、および適用を生き延びる必要があります。熱、湿気、紫外線への曝露、および不適切な取り扱いにより、元の配合が仕様を満たしていても生存率が低下し、現場での性能が弱まる可能性があります。
土壌の特性により、別の制約が生じます。酸性度、塩分、栄養素の利用可能性、湿気ストレス、および天然微生物との競合は、接種材料の確立に影響を与える可能性があります。ある場所で良好な結果を示す株でも、別の場所では弱い結果が生じる可能性があります。このばらつきにより製品の標準化が複雑になり、広範な性能主張の実証が困難になります。
農家による養子縁組は、不確実な収益によって制限される可能性もあります。生物学的インプットにより、散布のタイミング、保管方法、または栄養素管理プログラムの変更が必要になる場合があります。結果に一貫性がない場合、または利益が天候や管理の影響と区別するのが難しい場合、生産者は再購入を躊躇する可能性があります。
製造品質により商業上のリスクが増大します。生産者は、信頼できる菌株の同定、汚染管理、生細胞検査、および保存期間の検証を必要としています。担体材料および配合方法は、適用の利便性を損なうことなく生物を保護しなければなりません。小規模メーカーは、これらの機能を構築する際にコストと技術的な障壁に直面する可能性があります。
規制要件は管轄区域や製品カテゴリによって異なります。登録、許容される主張、品質基準、証拠の要件により、商品化にかかる時間と費用が増加する可能性があります。流通ネットワークは、有効期限と適切な保管条件も管理する必要があります。これらの制約は、健全な微生物学と厳格な品質保証、地元の農業学的証拠、実践的な農家サポートを組み合わせたサプライヤーに有利です。
市場機会
有機栽培面積の拡大で市場拡大のチャンスを創出
有機食品の栽培はここ数年で世界的に大幅に進んでいます。有機栽培地域の成長に寄与する主な要因には、より健康的で持続可能な食品に対する需要の増加、環境の持続可能性に対する消費者の意識の高まり、化学物質や農薬の消費に伴うリスクとの関連などが含まれます。人々は健康上の利点と環境の持続可能性をサポートするオーガニック食品を好みます。
農業用生物剤作物に簡単に適用でき、さまざまな農業実践に採用できます。生物農薬、生物刺激剤、生物肥料などの農業生物製剤は有機栽培を支えており、今後もその需要の増加が見込まれています。このような農業慣行の採用が増えているため、さまざまな国でそのような製品の需要が高まっています。
- 経済調査調査によって提供されたデータによると、国内で運営されている有機農場数は、2011 年に 2021 年と比較して 90% 増加し、合計約 17,445 農場となりました。
- さらに、オーガニック貿易協会(OTA)は、米国市場におけるオーガニック食品の売上高は2024年に650億ドルになると発表しました。
バイオ肥料市場における最大のチャンスは、特定可能な栄養素管理問題を解決する作物特有の製品にあります。マメ科植物の接種剤は確立された基盤を提供し、一方、穀物システム、園芸、油糧種子生産はさらなる発展の機会を提供します。拡大は、現地で検証された性能、適切な微生物株、および商業農業条件下での経済的利益の明確な証拠に依存します。
製剤技術は差別化のための新たな道を生み出します。保護担体、カプセル化、および改良された乾燥方法は、保管および輸送中の微生物の生存能力の維持に役立つ可能性があります。現場のパフォーマンスを犠牲にすることなく、より長い使用可能な保存期間を実証できる開発者は、さまざまな気候で活動する流通業者や生産者にサービスを提供できる可能性があります。これらの改善は、配合設計から推測するのではなく、安定性試験によって裏付けられる必要があります。
統合された生物学的入力プログラムにも可能性があります。互換性のあるバイオ肥料と土壌検査、栄養素計画、選択された有機改良剤を組み合わせることで、栽培者が栄養素の利用可能性をより体系的に管理できるようになります。このようなプログラムには、互換性チェックと明確なアプリケーション ガイダンスが必要です。それらは従来の肥料の完全な代替を約束するものではなく、適切な栄養管理を補完するものでなければなりません。
新興市場では、農業顧問ネットワーク、協同組合、地元の資材小売業者がアクセスと農家の信頼を向上できる機会が提供されます。種子会社との提携により、確立された治療チャネルを通じた接種剤の送達もサポートされる可能性があります。ただし、流通規模は品質管理と適切な保管と一致させる必要があります。
市場セグメンテーション分析
バイオ肥料市場は、微生物の機能、生物体、配合、施用方法、作物経済学の相互作用を通じて最もよく評価されます。これらの側面は重複していますが、商業上のさまざまな質問に答えます。タイプは、意図される栄養素関連の機能を示します。微生物は生物学的因子を識別します。フォームは安定性とハンドリングに影響します。アプリケーションが作物への配送を決定します。そして作物の種類が価値提案を形作ります。したがって、市場比較では、各カテゴリーを独立したものとして扱ったり、製品がすべての作物や環境で同等に機能すると仮定したりすることは避けるべきです。
タイプ別
より高い収量を生み出すことができるため、窒素固定肥料が求められています
種類に基づいて、市場はリン酸塩可溶化剤と窒素固定剤に分類されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
窒素固定
窒素固定セグメントは、空気からは得られない重要な栄養素をすべて提供するため、2026 年には 75.40% のシェアを獲得して市場を独占すると予測されています。農家は、小麦、米、植物などの需要の高い作物を生産するために、窒素固定、リン酸塩可溶化の生物肥料を広く使用してきました。油糧種子、その他。窒素を含む生物肥料は土壌中の窒素レベルを補正し、作物の成長を助けます。窒素バイオ肥料は、自由生活肥料、共生肥料、会合共生肥料に大別されます。
窒素固定バイオ肥料は、直接または微生物の結合を通じて、大気中の窒素を植物が利用できる形態に生物学的に変換するのをサポートします。最も確立された商業利用はマメ科植物であり、適合する根粒菌株が根粒を形成し、固定窒素を植物由来の炭素と交換します。この確立された作物関係により、このセグメントには、多くの新しい用途よりも明確な農学的基礎が与えられます。
非マメ科作物では、窒素の利用可能性や植物の成長を支援する目的で、自由生活性または会合性の窒素固定生物が使用されます。結果は土壌条件、作物の種類、微生物の定着、および地域の管理に大きく依存します。現地の現場での証拠がない限り、これらの製品が一定の割合で合成窒素を置き換えると想定すべきではありません。
商業的な差別化は、株の同一性、有効期限時の生菌数、種子処理との適合性、作物固有の明確な指示に基づいています。製品の推奨を植栽時期や地域の農学に結び付けるサプライヤーは、繰り返しの使用を強化できます。このカテゴリーの長期的な可能性は、窒素固定の主張だけではなく、測定された栄養素の寄与と経済的利益に依存します。
リン酸塩可溶化剤
リン酸可溶化バイオ肥料は、特定の土壌化合物に保持されているリンの限られた利用可能量をターゲットにしています。選択された細菌や菌類は、根付近のリンの利用可能性を変化させる有機酸やその他の化合物を放出することがあります。それらの機能は窒素固定とは異なります。新しいリンをフィールドに追加するのではなく、既存のリンを動員します。
採用は土壌化学、リン埋蔵量、pH、作物の需要、肥料の歴史によって決まります。利用可能なリンがすでに十分である場合、または土壌に動員すべきリンがほとんど含まれていない場合、製品は限られた効果しか得られない可能性があります。圃場試験では、関連する栄養条件下で作物の反応を測定する必要があり、普遍的な肥料の代替を推測すべきではありません。
メーカーは、検証済みの菌株の組み合わせ、土壌固有の推奨事項、複数の場所での試験からの証拠を通じて差別化を図ることができます。製品の宣伝文句では、栄養素が動員される可能性が高い条件を説明する必要があります。この精度により、顧客の信頼が向上し、リンの入手可能性が生産上の主な制約ではない場合に製品を適用することによって引き起こされる失望を軽減できます。
その他
微生物による
根粒菌が作物生産における高い効率によりセグメントを支配
微生物に関しては、市場は根粒菌、アゾトバクター、アゾスピリルム、シュードモナス、バチルス、VAMなどに分かれています。
根粒菌
根粒菌は、土壌中の主要な窒素源を提供する上で非常に重要であるため、農業で使用される微生物の主要な変種です。根粒菌セグメントは、2026 年に市場シェアの 69.97% を占めると予想されます。
根粒菌は優れた窒素固定剤であることに加えて、植物の成長を促進する特性を発揮し、無機物質の不溶化をサポートします。リン酸塩。さらに、その需要が高まっている主な理由は、作物の生産性を確実に達成し、高価で環境に有害な合成肥料の必要性を減らすことができるためです。
アゾトバクター
アゾトバクター部門は、予測期間中に 11.90% の CAGR で成長すると予想されます。アゾトバクター製品は一般的に、非マメ科作物および一般的な植物の成長サポートに位置付けられています。それらの性能は、土壌条件、有機物、水分、在来生物との競合によって異なります。生物学的経路はマメ科植物の共生関係とは異なるため、期待される利益は根粒菌の結果から推定するのではなく、作物と地域の管理システムによって評価される必要があります。
アゾスピリルム
アゾスピリルムはいくつかの草や穀物の根に関連しており、根の発達や栄養素の獲得を改善するために販売されることがよくあります。これはシリアルシステムに関連していますが、現場での結果は製品の選択と適用タイミングの指針となるはずです。
シュードモナス属
選択されたシュードモナス株は、栄養素の動員、根域の相互作用、および植物の成長促進を目的とした製品に使用されます。信頼できる製品ポジショニングには、株レベルの識別、安全性評価、安定性、および作物固有の性能が不可欠です。
バチルス
バチルスベースの製品が商業的な注目を集めているのは、一部の菌株が製剤化や保存をサポートできる弾力性のある胞子を形成するためです。製品の評価は、実行可能な効力、意図されたメカニズム、および適用後の実証された性能に焦点を当てる必要があります。
水疱性アーバスキュラー菌根菌 (VAM)
小胞状菌根菌は、多くの場合、アーバスキュラー菌根菌に分類され、植物の根と関連を形成し、土壌資源、特にリンへのアクセスを拡大することができます。市販の製品は、一部の細菌接種剤よりも取り扱いや確立条件に対して敏感な場合があります。
フォーム別
高い有効性によりドライセグメントが優勢に浮上
形状に基づいて、市場は液体、粉末/乾燥、キャリアベース、カプセル化/ゲルベースに分類されます。
パウダー/ドライ
粉末および乾燥製剤は輸送重量を軽減できるため、冷蔵が制限されている流通ネットワークに適している可能性があります。湿気の管理と熱からの保護は引き続き重要です。
ドライセグメントは、予測期間中に世界市場での優位性を維持すると予想されます。これは、製品への適用が容易であり、効果が高いためであると考えられます。このような形状の製品は、世界中で最も広く使用されているタイプです。さらに、このセグメントは2025年に53.98%のシェアを保持する予定です。
液体
液体バイオ肥料は、便利な計量、混合、および特定の種子処理または灌漑システムとの統合を提供します。これらは、確立された散布設備を備えた商業農場にとって魅力的である可能性があります。弱点は、配合化学物質、温度、汚染、保管期間の影響を受けやすいことです。生存可能性は、製造時だけでなく、記載された保存期間を通じて検証する必要があります。 さらに、液体形態は研究期間中に 12.85% の CAGR で成長すると予測されています。
キャリアベース
担体ベースの製品は、微生物の生存と送達をサポートするために、泥炭、亜炭、堆肥化された材料、またはその他の適切な基質などの材料を使用します。キャリアの品質は、保湿性、pH、汚染リスク、取り扱い、保存期間に影響します。
カプセル化/ゲルベース
カプセル化およびゲルベースの製剤は、微生物の保護、放出の制御、または根との接触の改善を目的としています。特定の保管条件または現場条件下では利点が得られる可能性がありますが、製造が複雑になり、コストがかかります。
用途別
高い効果で葉面処理事業が大きなシェアを握る
用途に基づいて、市場は種子処理と土壌処理に分けられます。
種子の処理
の種子の処理種子処理用途セグメントは、これらの肥料の管理に広く利用されたため、2026年には59.42%の市場シェアを獲得し、世界市場を独占しました。作物や植物の種子は、ウイルスや細菌の攻撃を避けるために生物肥料処理を受けており、作物の収量が大幅に減少しています。さらに、種子に適用される生物肥料は大気中の窒素固定を促進し、作物が容易に利用できるようにします。
種子処理は、微生物の流入を出現する根系の近くに配置し、既存の植栽ワークフローに適合させることができます。一般に、ヘクタールあたりの製品の量が比較的少なくて済むため、効率的な物流が可能になります。ただし、種子を散布した生物は、化学処理、乾燥、長期保管、または不適切な温度によって損傷を受ける可能性があります。したがって、適合性の指示と治療のタイミングがパフォーマンスの中心となります。
土壌処理
土壌散布は、製品の意図した機能をより広範囲に配置する必要がある場合、または種子の処理が現実的でない場合に役立ちます。送達は、配合の適合性に応じて、畝内への配置、土壌の組み込み、または灌漑システムを通じて行われる場合があります。適用の経済性は、線量、設備、労働力、および治療領域のサイズによって異なります。
その他
このアプリケーションセグメントは、予測期間全体で 12.70% の成長率で繁栄する予定です。土壌肥料は、必須栄養素を土壌に直接供給することにより、土壌の肥沃度を高め、作物の収量を高めるのに役立ちます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
作物別
オーガニックシリアルへの高い需要によりシリアルセグメントが首位に
作物の種類に関して、市場は穀物、豆類および油糧種子、果物および野菜、繊維作物、芝および観賞用作物などに分類されます。
シリアル
現時点では、 有機肥料他の作物に比べて穀物の生産量が多い。シリアル部門は、予測期間を通じて支配的な地位を維持すると予想されます。穀物は世界中で広く消費されています。潜在的な健康上の利点により、先進国と発展途上国の両方でオーガニックシリアルに対する高い需要があり、オーガニックシリアル業界の成長を促進しています。数多くの実験や野外試験において、穀物に生物肥料を適用すると、収量が 60% ~ 85% 近く大幅に増加しました。
穀物は広範囲に栽培されているため、潜在的な利用基盤が大きく広がっていますが、多様な生産システムと高い窒素需要によって採用は複雑になっています。微生物製品は栄養素の獲得や根の発達をサポートする可能性がありますが、そのパフォーマンスは肥料管理、水の利用可能性、収量目標と並行して評価する必要があります。信頼できる現場証拠と明確な費用対効果のケースがなければ、生産者が大規模に導入する可能性は低いです。 穀物作物セグメントは、2026 年に 1.4% の市場シェアで世界市場を支配しました。さらに、シリアルは調査期間中に 12.59% の CAGR で成長すると予測されています。
パルス
豆類は、作物に適合する根粒菌接種材料の自然な市場を提供します。この導入は、確立された農業慣行と共生窒素固定の直接的な関連性によってサポートされます。
油糧種子
油糧種子作物は、特定の微生物産物との適合性および栄養要件が異なります。機会には、適合するマメ科植物の接種や、根の機能や栄養素の摂取をサポートすることを目的とした選択された微生物の使用が含まれます。
果物
果物の生産には、多くの場合、多年生の根系、高価値の作物、集中的な栄養素の管理が含まれます。生産者は、施肥、果樹園管理、または土壌健康プログラムと統合できる生物学的投入物をテストすることに意欲を示すかもしれません。
野菜
野菜生産者は、特に集約生産において、移植確立、根の発育、および栄養素管理のための生物学的インプットを重視する可能性があります。作物の周期が短いと比較的迅速な観察が可能になりますが、結果は品種、灌漑、土壌条件、病気の圧力の影響を受けやすいままです。
繊維作物
綿花やその他の繊維作物は、特に栽培者が根の発達や栄養素の利用効率の向上を求める場合に、選択された微生物を投入する機会を提供します。商業的な普及は、地域の農学、植栽方法、種子の処理方法、および大規模な適用のコストに依存します。
芝生と観賞植物
芝生や観賞用の用途は、見た目の品質、根の確立、維持コストが購入の決定要因となる可能性があるため、広エーカーの農業とは異なります。保育園、造園業者、スポーツ施設、グラウンド管理者は、定期的なメンテナンス プログラムに適合する場合、生物由来製品を高く評価する可能性があります。
地域の洞察
地域ごとに、市場はヨーロッパ、北アメリカ、アジア太平洋、南アメリカ、中東およびアフリカに分類されます。
北米バイオ肥料市場分析
North America Biofertilizers Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は 2023 年に 7 億米ドルで圧倒的なシェアを維持し、2024 年にも 7 億 8,000 万米ドルで主導的なシェアを獲得しました。この地域の市場の並外れた成長は、農業部門全体および関係者の間でこの製品の人気が高まっていることを明確に示しています。バイオ肥料市場に寄与する他の主な要因は、有機製品の需要と生産の急増です。北米は7億8,000万米ドルを生み出し、世界市場の収益の27.58%に貢献し、2026年には8億6,000万米ドルに成長すると予測されています。
- たとえば、2025 年 3 月、米国の大手アグリテック企業の 1 つであるピボット バイオは、綿花植物への窒素の安定供給を保証する PROVEN および RETURN という名前の製品を発売しました。
北米のバイオ肥料市場は、商業農業、土壌健康の優先事項、より効率的な栄養素管理の需要によって形成されています。採用は、作物、生産システム、微生物投入に対する栽培者の精通度によって異なります。確立されたマメ科植物の接種は実用的な基盤を提供しますが、より広範な使用は現地の現場での証拠に依存します。製品登録、品質保証、ディーラーの専門知識、既存の肥料プログラムとの互換性は、主要な生産地域全体にわたって購入の意思決定に影響を与えます。
米国バイオ肥料市場
米国市場は、2026 年までに 6 億 5,000 万米ドルに達すると予測されています。2025 年には、米国市場は、大豆やその他のマメ科植物の接種剤、特殊作物用途、栄養素の利用効率を重視した微生物製品にまで及びます。大規模農場では、多くの場合、信頼性の高い供給、機器の互換性、エーカーあたりの測定可能な収益が必要です。大学での拡張試験や独立した農学上のアドバイスが採用に影響を与える可能性があります。サプライヤーは一貫した製品の実行可能性を実証し、実際にさまざまな土壌や気候にわたって生物学的投入物が従来の肥沃度プログラムをどのように補完するかを明確にする必要があります。
ヨーロッパのバイオ肥料市場分析
ヨーロッパは今後数年間で顕著な成長を遂げると予想されています。欧州は2023年に5億米ドルで圧倒的なシェアを維持し、2024年にも5億5,000万米ドルで主要なシェアを獲得した。化学肥料の使用に対する厳格化が、合成肥料に関連する有害な危険性に関する意識の高まりと相まって、生物肥料の使用増加につながっています。欧州市場は2025年に5億6,000万米ドルを占め、世界産業の19.70%を占め、2026年には6億2,000万米ドルに達すると予想されています。
ヨーロッパの市場は、土壌の健康に関する目標、栄養管理政策、農業による環境への影響を削減する取り組みの影響を受けています。作物システム、農場の規模、国の規制アプローチが異なるため、導入は不均一です。需要は、信頼できるパフォーマンス データ、追跡可能な品質、明確なアプリケーション ガイダンスを備えた製品を好みます。メーカーはまた、加盟国全体で許容される表示内容、製品分類、および特定の農業条件における栄養素関連の利点を裏付ける証拠についても精査に直面している。
ヨーロッパ市場で使用されている最も一般的な生物肥料は、Rhizosum PK、Rhizosum K、Cedomon、Cerall です。予測期間中、欧州地域は11.89%の成長率を記録すると予測されており、これは全地域の中で2番目に高く、2025年には評価額6億2,000万米ドルに達します。これは主に、これらの地域での研究能力の進歩がこれらの酵素の高い需要につながっているためです。 これらの要因を背景に、2025年にはスペインを含む各国が1.0億ドル、ドイツが0.6億ドル、イタリアが0.8億ドルの評価額を記録すると予想されています。
ドイツのバイオ肥料市場
ドイツの市場は、2026 年までに 0 億 6 千万米ドルに達すると予測されています。ドイツのバイオ肥料市場は、集約的な作物生産、土壌管理、生物学的農業投入物への関心と関連しています。採用は、確立された肥料および作物保護プログラム内で実証された価値に依存します。農家やアドバイザーは信頼性、取り扱い、経済的利益を精査する可能性が高い。サプライヤーは、特に製品が定義された栄養素関連の表示を行っている場合、または地域の条件下で他の農業資材と組み合わせて使用されている場合、作物固有の試験と明確なコンプライアンス文書を必要とします。
英国バイオ肥料市場
英国市場は、2026 年までに 0.4 億米ドルに達すると予測されています。英国市場は、土壌の健康、投入効率、耕作および園芸生産における生物学的アプローチへの関心を反映しています。採用は、農業学的証拠と農場運営との実際的な適合性によって決まります。小売業者、農学者、実証試験は信頼を形成することができますが、現場での一貫性のない結果が依然として障壁となっています。サプライヤーは、バランスの取れた栄養管理計画と地域の条件の中で、適用のタイミング、保管の必要性、微生物製品の役割を説明する必要があります。
アジア太平洋地域のバイオ肥料市場分析
ヨーロッパに次いで、アジア太平洋地域の市場は2025年に5億6,000万米ドルに達すると推定され、市場で3番目に大きい地域の地位を確保します。この地域は人口が多く、食料品の需要が高いため、農産物の重要な市場となっています。この地域では、インドと中国はともに2025年にそれぞれ1億2,000万米ドルと2億9,000万米ドルに達すると推定されています。
アジア太平洋地域には、集約的な小規模農業から高度に機械化された農場まで、多様な成長条件があります。需要は、栄養管理のニーズ、土壌の健康への取り組み、選択された作物における微生物接種剤の使用の確立によって支えられています。市場の発展は、国、インフラ、農家がアドバイスを受けられるかどうかによって大きく異なります。信頼性の高い製造、手頃な価格のパック サイズ、局所的なひずみの適合性、および拡張サポートは、さまざまな生産システムや流通ネットワークでの継続的な採用の中心となります。
インド市場は2026年までに1.3億米ドルに達すると予測されています。アジア太平洋地域は2025年に5億米ドルの市場規模を記録し、世界市場シェアの17.96%を獲得し、2026年には5.6億米ドルに達すると予測されています。
日本のバイオ肥料市場
日本市場は、2026年までに0.2億米ドルに達すると予測されています。日本の市場は、集約的な園芸、米生産、農業人口の高齢化、信頼性の高い作物管理への強い関心の影響を受けています。生物学的投入物は確立された栽培慣行に適合し、一貫した価値を証明する必要があります。取り扱いの容易さ、品質保証、肥料との適合性は購入の重要な考慮事項です。特定の地域条件下での明らかな農業上の利益を現場証拠が裏付けていれば、サプライヤーは特殊作物や高価値生産に機会を見つける可能性があります。
中国バイオ肥料市場
中国市場は、2026 年までに 3 億 3,000 万米ドルに達すると予測されています。中国のバイオ肥料市場は、大きな農業需要、土壌品質の優先事項、肥料効率を向上させる取り組みを反映しています。導入はさまざまな作物や農場構造にまたがるため、現地での検証が重要になります。国内の生産能力と流通範囲は可用性をサポートすることができますが、製品の品質とパフォーマンスの一貫性は依然として重要です。企業は、微生物株と適用ガイダンスを地域の土壌、気候、作物システム、規制要件、地方の流通ネットワークに適合させる必要があります。
ラテンアメリカおよび南米バイオ肥料市場分析
予測期間中、南米、中東、アフリカ地域はこの市場空間で緩やかな成長を遂げると予想されます。 2025 年の南米市場の評価額は 5 億 3,000 万米ドルに達すると予想されています。しかし、貧弱な物流と農家の知識不足が、この地域の成長鈍化の主な要因となっています。中東およびアフリカでは、南アフリカが2025年に0.6億米ドルに達すると見込まれています。ラテンアメリカは2025年に4.7億米ドルを占め、世界市場シェアの16.99%を占め、2026年には5.3億米ドルに達すると予測されています。
ラテンアメリカの市場は、大豆やその他の作物の広範な生産、一部の農業システムにおける確立された生物投入物の使用、および栄養効率への関心によって支えられています。地域の農業条件によって、どの株と施用方法が確実に機能するかが決まります。流通ネットワークと農家の技術的知識がリピート採用に影響します。サプライヤーは、現場での検証、信頼できる製品品質、商業規模での大規模な植栽と種子処理作業との統合を通じて競争できます。
中東およびアフリカのバイオ肥料市場分析
中東・アフリカ市場は、2025年に2億1,000万米ドルを生み出し、世界市場の7.48%を占め、2026年には2億3,000万米ドルに達すると予想されています。中東・アフリカには、ストレスにさらされている灌漑生産や天水農業など、非常に多様な農業システムが存在します。バイオ肥料の採用は、製品の安定性、地域に関連した試験、手頃な価格、および信頼できる流通に依存します。延長サービスと入力ディーラーは、製品の主張を実践に移すのに役立ちます。サプライヤーは保管条件を考慮し、輸送および現地での使用を通じて製剤が生存可能性を維持できるようにする必要があります。
バイオ肥料業界の競争環境
主要企業の幅広い製品ラインナップと強力な販売ネットワークが主導的地位を支えた
市場関係者は、この製品の将来の成長の可能性を認識しています。彼らは、作物の回復力と栄養素の利用効率を高めるソリューションを求める農家の需要を満たすために、製品の革新と市場投入に継続的に取り組んでいます。
たとえば、2023 年 11 月に、Yara International ASA は、新しい製品ブランドである YaraAmplix の立ち上げを発表しました。新しいポートフォリオには、海藻や植物抽出物などの天然成分が含まれており、栄養素の利用効率、作物の収量の向上、非生物的ストレスや品質に対する耐性の強化など、目的の効果をもたらします。
他の多くの大小の市場プレーヤーが、市場での優位性を確立するために、合併と買収、研究開発、政府との協力などの戦略に着手しています。革新的な企業は、農家が高品質の有機製品を生産できるよう、環境に優しい農業資材の開発に注力しています。
競争は、微生物株の開発者、農業資材の製造業者、地域の接種材料の専門家、生物学的ポートフォリオを持つ販売業者に及びます。強さは、提供される生物の数よりも、検証されたパフォーマンス、生産の一貫性、保存期間、および地元の農業条件下でのサポートに依存します。
確立された参加者には、Novonesis、Lallemand Plant Care、Rizobacter、T. Stanes、および地域の生物投入サプライヤーが含まれます。それらの立場は、地理、焦点となる作物、配合能力、および流通範囲によって異なります。微生物の接種材料に焦点を当てている人もいます。生物学的製剤と種子処理、作物の栄養、または農業サービスを組み合わせたものもあります。ポートフォリオの幅が広いとチャネルへのアクセスが拡大しますが、それだけで優れた効果が証明されるわけではありません。
地域の専門家は、地域に適応した品種、小売業者との関係、近隣の土壌や作付カレンダーを反映した野外試験を通じて競争することができます。この利点は、保管条件やアプリケーションの実践が市場ごとに異なる場合に重要です。ただし、国内地域を超えて事業を拡大するには、堅牢な品質システム、規制に関する知識、信頼できる製造能力が必要です。
差別化は、菌株の選択、微生物の適合性、担体の設計、汚染防止、および有効期限までの生菌数に依存するようになっています。液体製剤は塗布を簡素化することができ、乾燥した担体ベースの製品は物流を容易にすることができます。カプセル化と複数の菌株の組み合わせは発生経路を提供しますが、複雑さが増し、生物が安定して一緒に機能するという証拠が必要になります。製品の性能を検証するには、季節をまたいだ商用フィールド試験が引き続き不可欠です。
パートナーシップにより、大学の研究と商業的な発酵、配合、流通が結びつきます。種子会社、肥料販売業者、協同組合、農学ネットワークは、確立された農場のワークフローに接種剤を組み込むことができます。強力な合意により、株の所有権、製品の主張、品質責任、およびフィールドテストが明確になります。
プロファイルされた主要なバイオ肥料企業のリスト
- Bayer AG (Germany)
- Syngenta AG (Switzerland)
- UPL Limited (India)
- Gowan Group (U.S.)
- BASF SE (Germany)
- Marrone Bio Innovations (U.S.)
- SEIPASA S.A. (Spain)
- I. Industries (India)
- Novozymes A/S (Denmark)
- Koppert Biological Systems (Netherlands)
主要な産業の発展
2025 年 2 月:BioConsortia と Hodder and Taylors: AlwaysN の商業契約。 BioConsortia は、ニュージーランドの種子会社 Hodder and Taylors と提携して、トウモロコシ、穀物、アブラナ科、牧草地向けの AlwaysN 微生物種子処理を導入しました。この取り組みは、窒素の利用効率を向上させ、合成窒素投入への依存を減らすことを目的としています。その技術は、植物の根に定着するように設計された、選択された窒素固定微生物を使用しており、保存安定性を維持することを目的とした微生物選択法と製剤技術によってサポートされています。
2025 年 2 月:Embrapa と Coopavel: トウモロコシ接種剤 Azoscoop の発売。ブラジルの農業研究機関エンブラパと協同組合クーパベルは、トウモロコシ用に開発された液体接種剤「アゾスクープ」を発売した。この製品には、厳選されたアゾスピリラム ブラジル株 Ab-V5 および Ab-V6 が含まれています。その目的は、根の発達、栄養素の摂取、およびより効率的な窒素肥料の使用をサポートすることです。この開発により、微生物農業資材の地元生産プラットフォームとして Coopavel の Biocoop 施設も確立されました。
2026 年 2 月:Kula Bio: 可溶性粉末生物学的製品の発売。 Kula Bio は、窒素固定生物学的製品ポートフォリオの中に、保存安定性のある可溶性粉末製剤である Kula-NSP および Kula-NextSP を導入しました。この打ち上げは、微生物投入物の輸送、保管、適用に関連する実際的な障壁に対処します。ドライフォーマット技術は、生物学的窒素溶液の拡張可能な生産をサポートし、流通オプションを拡大することを目的としています。
2026 年 3 月:ロベンサネクスト:ブラジルでOtimais Duoを発売。 Rovensa Next は、Azospirillum brasilense Ab-V5 と Pseudomonas fluorescens BR14810 を組み合わせたデュアル微生物接種剤を導入しました。この製品は、トウモロコシや大豆などの作物の窒素固定、リンの可溶化、根の発達、栄養素の利用効率をサポートするように設計されています。その開発は、従来の肥料プログラム内で相補的な微生物の機能を組み合わせる戦略を反映しています。
2026 年 8 月:ICAR-NBAIM および BhuMicroGen Agrinoculants: 商業技術移転。インド国立農業重要微生物局は、商業生産とより広範な農家へのアクセスを目的として、BioNPK、BioGrow、BioPhos という 3 つのバイオ肥料技術を BhuMicroGen Agrinoculants に移転しました。この協定は、研究で開発された微生物溶液を商業流通に移すことを目的としています。譲渡されたポートフォリオは、より資源効率の高い作物生産をサポートすることを目的とした生物学的製剤を通じて、栄養管理と土壌の健康に対処します。
レポートの範囲
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021 ~ 2034 年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021–2024 |
成長率 | |
ユニット | 価値 (10億米ドル) |
セグメンテーション | タイプ別 · 窒素固定 · リン酸塩可溶化剤 · その他 |
微生物による · 根粒菌 · アゾトバクター · アゾスピリルム · シュードモナス属 · バチルス · VAM · その他 | |
用途別 · 種子の処理 · 土壌処理 · その他 | |
フォーム別 ・ 液体 · パウダー/ドライ · キャリアベース · カプセル化/ゲルベース | |
作物の種類別 シリアル · 豆類と油糧種子 o パルス o 油糧種子 · 果物と野菜 o フルーツ o 野菜 · 繊維作物 · 芝生と観賞植物 · その他 | |
地域別 · 北アメリカ (種類、微生物、用途、形態、作物の種類、国別) o 米国 (申請による) o カナダ (申請による) o メキシコ (申請による) · ヨーロッパ (種類、微生物、用途、形態、作物の種類、および国/サブ地域別) o ドイツ (申請による) o イギリス (申請による) o フランス (申請による) o スペイン (申請による) o イタリア (申請による) o ロシア (申請による) o ヨーロッパのその他の地域 (アプリケーション別) · アジア太平洋 (種類、微生物、用途、形態、作物の種類、国/サブ地域別) o 中国 (申請による) o 日本 (申請による) o インド (申請による) o オーストラリア (申請による) o アジア太平洋地域のその他の地域 (アプリケーション別) · 南アメリカ (種類、微生物、用途、形態、作物の種類、および国/サブ地域別) o ブラジル (申請による) o アルゼンチン (申請による) o ラテンアメリカのその他の地域 (申請による) · 中東およびアフリカ (種類、微生物、用途、形態、作物の種類、および国/サブ地域別) o イスラエル (申請による) o 南アフリカ (申請による) · 中東およびアフリカのその他の地域 (アプリケーション別) |
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 28 億 1,000 万ドルで、2034 年までに 80 億 9 千万ドルに達すると予測されています。
2025 年の市場価値は 2.81 米ドルでした 億。
市場は、予測期間中に 12.60% の CAGR を示すと予想されます。
窒素固定セグメントは、予測期間中にタイプに基づいて主要なセグメントになると予想されます。
園芸作物と穀物の生産拡大が市場の成長を支えています。
Novozymes A/s、Lallemand Inc.、BioWorks Inc. などは、市場の主要な主要企業の一部です。
2025 年には北米が市場を独占しました。
市場の成長を支えるために持続可能な作物生産投入に対する需要が急増しているのが現在の傾向です。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 249
-
(有効期限 15th Nov 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。