高リン酸血症治療市場規模、シェアおよび成長分析、薬剤クラス別(セベラマー、カルシウムベースのリン酸塩結合剤、炭酸ランタン、鉄ベースのリン酸塩結合剤、その他、非リン酸塩結合剤)、流通チャネル別(病院薬局、小売薬局、オンライン薬局)、および地域予測、2026~2034年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
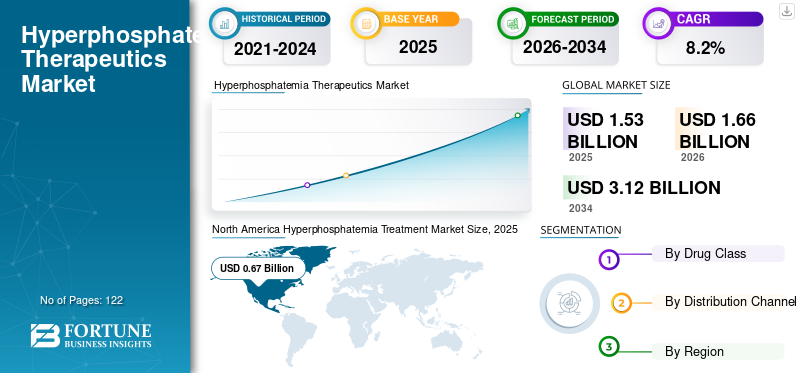
世界の高リン血症治療市場規模は、2025年に15億3,000万米ドルと推定されています。市場は2026年の16億6,000万米ドルから2034年までに31億2,000万米ドルに増加し、2026年から2034年まで8.20%のCAGRで拡大すると予想されています。 北米は高リン血症治療市場を独占し、2025年には43.78%の市場シェアを獲得しました。
高リン酸血症または過剰なリン酸塩は、副甲状腺機能低下症、慢性腎臓病 (CKD)、およびその他の要因によって引き起こされる可能性があります。慢性腎臓病の有病率は世界中で大幅に増加しています。
たとえば、2022 年に国際腎臓学会が発表したデータによると、世界中で人口の 10% 以上が慢性腎臓病に罹患しています。さらに、この病気は高齢者や高血圧や糖尿病に苦しむ人でより蔓延しています。
慢性腎臓病の有病率の増加は、高リン血症の負担の増加に正比例しています。この要因により、効果的な治療薬への需要が高まり、高リン血症治療市場の成長が促進されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
高リン血症治療市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:15.3億ドル
- 2026年の市場規模:16.6億ドル
- 2034 年の予測市場規模: 31 億 2,000 万ドル
- CAGR: 2026 ~ 2034 年で 8.20%
 市場占有率
- 北米は高リン血症治療市場を独占し、2025年には43.78%の市場シェアを獲得しました。
- 鉄ベースのリン酸塩バインダーセグメントは、2026 年に 54.9% のシェアを獲得して市場を支配すると予測されています。
- 病院薬局セグメントは、2025 年に世界の高リン血症治療市場シェアを独占しました。
 主要な地域のハイライト
北米
この地域市場は2025年に6億7,000万米ドルと評価され、透析を受けているCKD患者の人口が多いことから、2026年には7億3,000万米ドルに達すると予想されています。
ヨーロッパ
この市場は、欧州委員会による高リン血症治療薬の承認の増加と透析患者数の増加に支えられ、着実な成長が見込まれています。
アジア太平洋地域
この地域は、処方パターンの進化、透析患者数の増加、新興国全体でのリン酸塩結合剤の需要の増加により、力強い成長を記録すると予想されています。
私たち。
ESRD患者数は増加しており、約80万8,000人がこの状態を抱えて暮らしており、69%が透析を受けていることから、高リン血症治療に対する持続的な需要を支えると予想されている。
日本
この国は、慢性腎臓病の継続的な管理と先進的なリン酸結合剤療法の採用増加を通じて、地域市場の成長に貢献すると期待されています。
続きを読む

新型コロナウイルス感染症の影響
新型コロナウイルス感染症拡大期間中、サプライチェーンの混乱と死亡率の増加により市場は低成長を経験
2020年に新型コロナウイルス感染症(COVID-19)が突然発生した後、高リン血症治療市場の成長は鈍化した。これは、慢性腎臓病や血液透析患者の定期検診受診者数が大幅に減少し、高リン血症の検査を受ける人数が限られたためです。
たとえば、エルゼビア社が 2020 年 7 月に発表した論文によると、患者の約 28.2% が少なくとも 1 つ以上の病気を見逃していました。透析約 4.1% が透析の報告を中止しました。
しかし、2020 年には市場の成長は鈍化しました。これは、「Auryxia」や「Velphoro」などの製品の売上が増加したためです。たとえば、2020 年には、Akebia Therapeutics, Inc. の Auryxia という製品は 1 億 2,890 万米ドルの収益を上げ、前年比 16% 増加しました。
さらに、市場はパンデミック後の成長を目撃しており、新製品の発売により予測期間中に大幅に成長すると予想されています。たとえば、Ardelyx の非リン酸塩バインダーである XPHOZAH は、2023 年 10 月に米国 FDA の承認を取得し、同年末までに商品化される予定です。
市場動向
革新的な高リン血症治療選択肢の開発
をコントロールすることが非常に重要ですリン酸塩透析患者のレベル。透析技術が改善された後でも、リン酸塩レベルは依然として効果的に制御されていません。さらに、透析によるリン酸除去のばらつき、食事やビタミンD摂取による経腸リン酸塩の原因不明の吸収、結合剤の有効性などが、透析患者における高リン酸血症の原因となっている可能性がある。したがって、透析患者における高リン血症の治療手順の効率を高めるために、研究者は新しい高リン血症治療薬の開発と治療ガイドラインの更新に焦点を当てています。
以前は、セベラマーおよびリン酸カルシウムベースの結合剤が最も一般的に使用されていました。しかし、腎臓病に関するガイドラインを世界的に開発・実施している非営利団体、腎臓病:世界的アウトカムの改善(KDIGO)は、2017年に慢性腎臓病・ミネラル・骨障害(CKD-MBD)の診療ガイドラインを更新しました。更新されたガイドラインによると、高リン酸血症の治療を受けている慢性腎臓病(CKD)の成人患者では、カルシウムベースのリン酸塩結合剤の用量を制限する必要があります。これは、心血管疾患や高カルシウム血症のリスク増加など、これらのリン酸塩結合剤の使用による副作用によるものでした。
さらに、市場関係者は、医療従事者がこれらの医薬品を治療の第一選択として使用できるように、自社製品の効率についての認識を高めることに重点を置いています。
2023年6月、Akebia Therapeutics, Inc.は、リン酸塩低下療法の第一選択として使用した場合のAuryxiaの効果を研究する米国腎ケアとの第4相共同研究の良好なトップライン結果を発表した。これらの結果は、腎臓専門医が製品の有効性を理解するために重要です。
無料サンプルをダウンロード このレポートについて詳しく知るために。
高リン酸血症治療市場の成長要因
CKDの有病率の増加により、効果的な高リン血症治療に対する需要が高まっている
慢性腎臓病 (CKD) の負担は、世界中でかなりのペースで増加しています。たとえば、2023 年に米国疾病管理予防センター (CDC) が発表したデータによると、米国人口の 14% に相当する 3,550 万人が慢性腎臓病に苦しんでいます。
高リン血症は、CKD を患っている患者や透析を受けている患者に最もよく見られます。したがって、これらの疾患の負担が増大することにより、高リン血症の有病率も増加しています。
たとえば、国立バイオテクノロジー情報センター(NCBI)が2023年に発表した研究結果によると、研究に参加した透析患者の約40%が高リン血症を患っていた。同じ研究によると、持続携帯型腹膜透析 (CAPD) 患者の 73% が高リン血症を患っていました。
このシナリオにより、効果的な高リン血症治療薬の需要が高まり、市場の成長が促進されました。
市場の成長を促進する新しい治療薬の開発に向けた研究開発への市場関係者の注目の増加
高リン血症の有病率は、世界中で憂慮すべきペースで増加しています。これにより、新しい作用機序を備えた新薬に対する需要が増大しています。市場関係者は、顧客ベースを拡大するために、より効率の高い新製品の発売にますます注力しています。
たとえば、Adrelyx は非リン酸塩バインダーである XPHOZAH (テナパノール) を発見し、開発しました。 Tenapanor は、胃腸のナトリウム/水素交換体 3 (NHE3) の吸収が最小限に抑えられる阻害剤です。この薬は非リン酸結合メカニズムに基づいて作用します。研究によると、テナパノールは錠剤量の大幅な減少(リン酸塩結合剤と比較して最大 80%)を通じて血清リン制御を維持したことが示されています。
2023年5月、米国食品医薬品局(FDA)は、Adrelyxによるテナパノールの新薬申請(NDA)の再提出を受理した。この薬は2023年10月までに商品化される予定です。調査研究で良好な結果が示されたため、市場関係者はそのような新規治療薬の開発にますます注力しています。
新製品の開発と商品化のための研究開発に対する市場参加者の注目の高まりにより、予測期間中の市場の成長が促進されると予想されます。
抑制要因
高リン血症治療薬の使用による合併症と医療アドヒアランスの低下が市場の成長を妨げる
高リン血症の負担が増大しているため、高リン血症治療の需要は大幅に増加しています。しかし、胃腸障害、高カルシウム血症、臓器の鉄沈着など、高リン血症治療薬の使用に伴う特定の制限により、患者集団への治療薬の導入が制限されています。
たとえば、炭酸ランタンリン酸塩結合剤は、透析患者の胃腸障害を引き起こします。同様に、アルミニウムベースのリン酸塩結合剤を組み込むと有毒な影響が生じ、骨疾患を引き起こす可能性があります。
リン酸塩結合剤処理の遵守も問題です。患者はこれらの薬を毎食の前後に服用する必要があります。これらの錠剤は一般に大きく、多くの錠剤の投与量が必要です。したがって、高リン酸血症の治療は、多量の薬の負担をもたらします。
上記の複雑な問題は、市場の成長を妨げる可能性があります。
セグメンテーション分析
薬物クラス分析による
鉄系リン酸塩結合剤の需要を促進するブランド製品の販売好調
試験タイプに基づいて、市場はセベラマー、カルシウムベースのリン酸塩バインダー、炭酸ランタン、鉄ベースのリン酸塩バインダー、非リン酸塩バインダーなどに分類されます。
鉄ベースのリン酸塩バインダーセグメントは、2026 年に 54.9% のシェアで市場を支配すると予測されており、予測期間中に大幅な CAGR を記録すると予想されます。この部門の優位性は、評判の高いブランドである Auryxia と Velphoro の製品の好調な販売によるものです。さらに、メーカーがジェネリック製品の競合から自社製品を保護することを重視していることも、この分野の成長を促進しています。
さらに、非リン酸塩バインダーセグメントは、予測期間中に大幅に成長すると予想されます。 XPHOZAH (テナパノール) は唯一承認された非リン酸塩結合剤です。 Ardelyx は、自社製品 XPHOZAH を 2023 年 10 月までに商品化する予定です。この薬剤は、成人患者の血清リン酸塩レベルを低下させるのに非常に効果的であることが証明されています。この要因は、予測期間中のセグメントの成長に寄与します。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
流通チャネル分析による
透析治療のために病院を訪れる患者数の増加が病院薬局セグメントの成長を加速
流通チャネルに基づいて、市場は病院薬局、小売薬局、オンライン薬局に分類されます。
病院薬局セグメントは、2025 年の世界の高リン血症治療市場シェアで圧倒的なシェアを占めました。このセグメントの優位性は主に、病院施設で透析治療を求めている患者の数が多いためです。さらに、治療価格が重要な要素の 1 つであるインドなどの新興経済国では、これらの環境で透析患者数が大幅に増加しています。したがって、病院施設の患者数の多さがこの部門の成長を支えることになるでしょう。
オンライン薬局セグメントは、予測期間中に最も速い CAGR を記録すると予想されます。この部門の成長は、大都市および首都の患者人口が高リン血症治療薬を調達するために電子商取引プラットフォームに移行していることが原因であると考えられています。この分野の拡大は、大手電子商取引大手が先進国および新興国で収益性の高い分野に参入することによるオンライン薬局数の急速な増加によってさらに加速されています。
地域分析
北米
CKD患者数の増加により北米が世界市場を支配
北米 価値観で市場を支配した 米ドルの動き 0.67 2025 年には 10 億ドルと米ドル 0.73 2026年には10億ドル 。地域市場が生み出す高い収益は、この地域に透析を受けている CKD 患者が多数存在するためです。
North America Hyperphosphatemia Treatment Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
国立糖尿病・消化器・腎臓障害研究所(NIDDK)が2023年5月に発表した統計によると、米国では推定80万8,000人が末期腎疾患(ESRD)を抱えており、そのうち69%が透析を受けている。したがって、上記の要因により、予測期間中に高リン血症治療薬の需要が大幅に増加すると予想されます。
ヨーロッパ
欧州市場は分析期間中にかなりの収益を記録すると予想されます。欧州委員会による高リン血症治療薬の承認数の増加と主要国での透析患者数の増加により、この地域における鉄ベースおよびセベラマーベースのリン酸結合剤の需要が高まっています。
アジア太平洋地域
アジア太平洋地域は、予測期間中に有利な成長を遂げると予想されます。中国、インドなどの新興国の市場は、先進国に比べてリン酸カルシウム系結合剤の処方が多いのが特徴です。ただし、これらの国々での処方パターンの変化と、アジア太平洋地域で透析を受けている患者数の大幅な増加が、予測期間中にこの地域での高リン血症治療の需要を押し上げる主な要因となっています。
ラテンアメリカ、中東、アフリカ
ラテンアメリカ、中東、アフリカの市場は、これらの地域の未開発の経済に進出する企業の数が増えているため、活況を呈しています。これらの地域全体でメーカーが締結する販売・供給契約の数は増加しており、高リン血症治療薬の採用を支援する予定です。
業界の主要プレーヤー
高リン血症治療薬の好調な販売により市場関係者が優位性を確立
サノフィ、Akebia Therapeutics, Inc.、CSL は市場の主要企業の 1 つであり、2022 年には大きなシェアを占めます。これらの企業の顕著な成長は、ジェネリック製品の競合から自社製品を保護することに重点を置いているためと考えられます。
- In October 2022, Vifor, now a subsidiary of CSL, won the patent case against Teva Pharmaceutical Industries Ltd. for its product Velphoro. As a result, Velphoro’s patent against any generic competition will be protected till July 2030.
武田薬品工業、アステラス製薬、ルピナスなどの他の市場関係者も、高リン血症治療薬の製品ポートフォリオの拡大に注力している。
- たとえば、2022 年 3 月に、ルパンは米国で塩酸セベラマー錠剤を発売しました。これらの錠剤は、慢性腎臓病患者の高リン酸血症の治療を目的としています。この製品の発売により、市場における同社の製品ポートフォリオが拡大しました。
高リン酸血症治療市場で紹介されている主要企業のリスト:
- Sanofi (France)
- Takeda Pharmaceutical Company Limited (Japan)
- Lupin (India)
- Astellas Pharma Inc. (Japan)
- Akebia Therapeutics, Inc. (U.S.)
- CSL (Australia)
- Ardelyx (U.S.)
- Unicycive (U.S.)
主要な業界の発展:
- 2023年8月- アステラス製薬株式会社は、DivCore Capital Company である DivcoWest と提携しました。この提携により、ケンブリッジのモーガンアベニューにアステラス製薬の新しいライフサイエンス施設を開設することが計画されました。
- 2023年7月– Ardelyx は、中国で高リン血症の治療薬として Tenapanor を使用する承認を取得しました。この承認は、同社が国際市場での地理的存在を拡大するのに役立ちました。
- 2023年5月– CSL Vifor は、中等度から重度の CKD の治療法としてカプルビアに対する英国国立医療研究評価機構 (NICE) の推奨を発表しました。
- 2022年10月– Ardelyx のパートナーである協和キリン株式会社 (KKC) は、日本の厚生労働省にテナパノールの新薬申請を提出しました。この薬が承認されれば、企業の収益増加に貢献できる可能性があります。
- 2020年12月– Unicycive は Spectrum Pharmaceuticals と提携しました。この提携は、高リン血症治療用の後期治療薬であるレナゾーブ(ジオキシ炭酸ランタン)のライセンス契約に署名することを目的としていました。
レポートの範囲
カスタマイズのご要望 広範な市場洞察を得るため。
このレポートは、市場の競争環境の詳細な分析を提供します。また、パートナーシップ、合併、買収をカバーする業界トップの動向などの重要な洞察も含まれています。さらに、新しい治療薬の市場投入などの重要なポイントにも焦点を当てています。さらに、このレポートでは、さまざまなセグメントの地域分析、主要な市場プレーヤーのプロファイル、市場動向、および市場に対する新型コロナウイルス感染症の影響についても取り上げています。レポートは、市場の成長に貢献した定量的および定性的な洞察で構成されています。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 8.2% |
ユニット | 価値 (10億米ドル) |
セグメンテーション | 薬物クラス別
|
流通チャネル別
| |
地域別
|
よくある質問
Fortune Business Insights によると、2025 年の市場価値は 15 億 3,000 万米ドルで、2034 年までに 31 億 2,000 万米ドルに達すると予測されています。
2025 年の市場価値は 6 億 7,000 万米ドルでした。
市場は、2026 年から 2034 年の予測期間中に 8.2% の CAGR を示すと予測されています。
鉄ベースのリン酸塩結合剤セグメントが薬物クラス別に市場をリードしました。
慢性腎臓病の有病率の増加と新製品発売に対する市場参加者の注目の高まりが、市場の成長を促進しています。
サノフィ、Akebia Therapeutics, Inc.、CSL が市場のトッププレーヤーです。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 122
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





