非洲临床试验市场规模、份额和行业分析,按阶段(第一阶段、第二阶段、第三阶段和第四阶段)、按应用(肿瘤学、中枢神经系统疾病、心脏病学、传染病、代谢紊乱、肾脏/肾病学等)和区域预测,2024-2032年
 下载免费样本

非洲临床试验市场规模及概述
 收听音频版本
2023年非洲临床试验市场规模为9.1亿美元,预计将从2024年的9.6亿美元增长到2032年的16.8亿美元,预测期内复合年增长率为7.2%。
在非洲,疟疾、艾滋病毒/艾滋病、结核病和糖尿病、癌症等非传染性疾病等慢性病的负担以及这些疾病造成的高死亡率一直在显着增加。这一因素一直在推动对有效和新颖的诊断和治疗方案的需求,以减轻日益严重的疾病负担。为了满足这一不断增长的需求,制药和生物技术公司更加注重开展临床研究,以开发和推出有效的治疗方法,从而推动非洲临床试验市场的增长。
- 例如,F. Hoffmann-La Roche Ltd于2021年1月启动了一项II期临床试验,以研究靶向治疗或免疫治疗作为单药或合理、特定组合在局部晚期或转移性实体瘤患者中的安全性和有效性。该研究预计将于 2032 年 9 月完成。研究在包括南非在内的 175 个地点进行。
此外,进行临床试验非洲的医疗费用比全球其他国家相对便宜,而且与世界其他地区相比,它还减少了某些挑战,例如有限的患者群体、严格的监管政策等。
此外,政府和监管机构日益关注加强试验计划的举措也推动了市场的增长。
- 例如,2023 年 5 月,非洲疾病预防控制中心与 AUDA-NEPAD 召集了来自该地区和全球的 60 名专家,讨论加强非洲临床试验生态系统的解决方案。
2020 年 COVID-19 大流行期间,市场价值出现增长。这是由于制药和生物技术公司越来越注重研发,以开发针对 COVID-19 的有效诊断、治疗和预防方案。
此外,由于2020年因COVID-19突然爆发而搁置的临床研究的启动,2021年该市场的市值出现了显着提升。
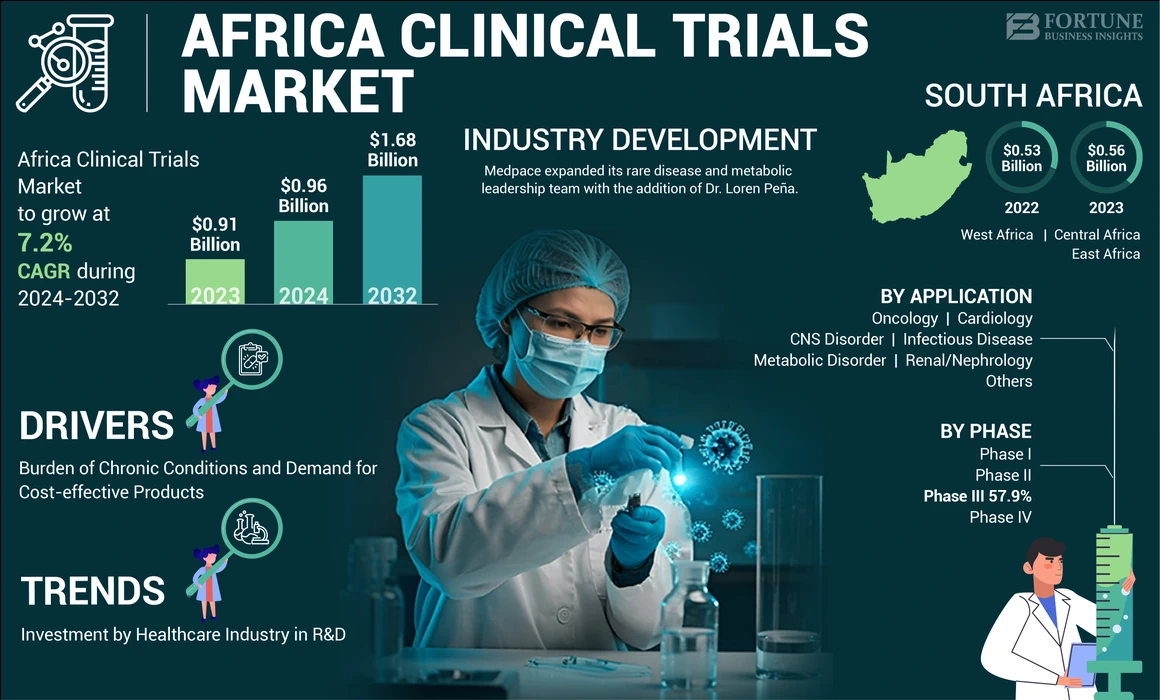
非洲临床试验市场概览
市场规模:
- 2023 年价值:9.1 亿美元
- 2024 年价值:9.6 亿美元
- 2032 年预测值(复合年增长率):16.8 亿美元(复合年增长率为 7.2%)
市场份额:
- 区域领导者:南非
- 增长最快的地区:东非
- 最终用户领导者:传染病领域
行业趋势:
- 医疗保健行业增加研发投资,以增加该地区正在进行的试验数量
- 权力下放和数字医疗采用
- 监管协调举措
驱动因素:
- 癌症、糖尿病、埃博拉病毒和心血管疾病等慢性病负担日益加重,刺激了对有效治疗方案的需求
- 高治疗成本促使对具有成本效益的治疗方法和本地制造的需求,以减少进口费用
- 强调针对疟疾、艾滋病毒和埃博拉等高发疾病的特定疾病试验
- 采用创新的试验设计,包括自适应和远程模型,以克服后勤挑战
- 非洲疾病预防控制中心和非洲发展新伙伴关系等组织开展的能力建设和培训举措,旨在培养技术人员和现代基础设施
- 专注于非洲遗传多样性人群的 CRO 的存在和扩张,以支持全球临床研究计划
非洲临床试验市场趋势
医疗保健行业增加研发投资,以增加该地区正在进行的试验数量
传染病等慢性病的负担日益加重,刺激了对有效治疗方法的需求,也促使制药公司更加重视有效的药物开发。与此同时,非洲国家对廉价药物日益增长的需求也推动了该地区开发新型且具有成本效益的疗法的需求。这是因为在非洲本地开发药物可以消除适用于从世界其他地区进口的产品的进口成本,并且可以降低通过这些疗法进行治疗的总体成本。
- 例如,根据世界经济论坛2023年3月公布的数据,非洲药品需求约为180亿美元。其中,61% 进口,36% 本地生产,3% 通过非洲内部贸易满足。
此外,许多合同研究组织 (CRO) 都注重伙伴关系和协作,以扩大其在该地区的服务范围。
- 2024 年 3 月,印度 CRO Croissance Clinical Research 与肯尼亚 CRO 非洲临床研究管理计划 (ACRMi) 合作推出了 Croissance Clinical Research-Africa (CCR-A)。通过此次推出,两家公司旨在增强其在多元化治疗领域的产品,包括传染病和被忽视的传染病。
因此,制药公司对新疗法开发的投资不断增加,以及合同研究组织 (CRO) 日益重视扩大其服务范围,导致该地区进行的试验数量不断增加。
其他趋势:
- 权力下放和数字健康:合同研究组织 (CRO) 和医疗保健公司也一直致力于采用数字工具和分散临床试验 (DCT) 来覆盖偏远人群并提高试验效率。
- 监管协调举措:非洲监管机构非洲药品管理局 (AMA) 和区域经济共同体 (REC) 等机构一直致力于创建标准化监管框架以吸引更多试验。
机会
- 改善基础设施:加强基础设施的建议,重点是数字医疗技术和分散试验模型,将加强临床研究过程。
- 加强监管协调:强调具体国家的监管机构与 AMA 协调法规并简化试验将加强试验过程。
- 本地产能投资:重点增加对当地设施的投资,以促进非洲临床试验生态系统的可持续性,这将增强该地区的临床研究能力。
下载免费样品 了解更多关于本报告的信息。
非洲临床试验市场增长因素
慢性病负担的增加和对具有成本效益的产品的需求的增加推动了市场的增长
癌症、糖尿病、埃博拉病毒、心血管疾病 (CVD)、帕金森病等慢性疾病的负担日益加重,刺激了对有效治疗方案的需求。
- 例如,根据世界心脏联合会公布的数据,2019年,非洲有超过10亿人患有心血管疾病。同年,撒哈拉以南非洲地区约有100万人死于CVD,占全球CVD死亡人数的5.4%,占非洲总死亡人数的13.0%。
日益增加的疾病负担增加了每年预防、诊断和治疗疾病的费用。
- 例如,根据 Profmed 发布的数据,南非每年的癌症治疗费用在 542.0 美元至 24,381.0 美元之间。
如此高昂的费用有时很难让普通大众承担,特别是在低收入和中等收入国家,导致这些治疗方案的采用有限。为了增加有效治疗的采用,制药和生物技术公司更加注重开发具有成本效益的治疗方法来预防和治疗疾病。这一因素推动了该地区正在进行的临床研究的数量。
- 例如,根据 SciDev.Net 2024 年 4 月发布的数据,非洲越来越重视疫苗近年来的发展。
制药、生物技术和医疗器械公司对研发的日益关注,刺激了对有效药物开发的需求,从而增加了正在进行的临床研究的数量。
其他司机
- 强调疾病特异性试验:对非洲高发疾病(如疟疾、艾滋病毒、埃博拉病毒等)疗法开发的关注也推动了该地区正在进行的试验数量。
- 创新的试验设计:使用适应性和远程试验设计来克服后勤挑战并提高临床研究的有效性也对市场增长产生了积极影响。
- 能力建设和培训:通过非洲疾病预防控制中心、非洲发展新伙伴关系和私营部门伙伴关系的倡议,培养技术人员和现代化基础设施,推动了该地区正在进行的临床试验的数量。
- CRO 的存在专注于解决非洲克服全球挑战的潜力:该地区传染性和非传染性疾病的沉重负担为开展临床研究提供了基因多样化的患者群体。 FHI Clinical 等 CRO 公司一直致力于以此为契机进行临床研究,以实现有效的治疗开发。
制约因素
在非洲国家进行临床研究的相关挑战限制了市场增长
在非洲进行研究的成本较低,这增加了该地区进行的试验数量。然而,缺乏财政能力和人力资源有限等挑战限制了该地区进行的试验数量。
- 例如,根据 BioMed Central Ltd 2020 年发布的数据,研究人员在马拉维进行临床试验时,在获得国际机构的监管批准和马拉维的伦理批准方面面临延误。研究人员必须投入额外的时间和精力。
- 在同一项研究中,招募过程非常缓慢。根据纳入和排除入组的受试者由于健康状况不佳而无法在研究期间生存。
在非洲进行试验时面临的此类挑战限制了市场参与者在该地区注册试验,从而限制了非洲临床试验市场的增长。
挑战因素
- 基础设施和容量限制:医疗保健基础设施的发展有限,特别是在农村地区,阻碍了该地区试验的可扩展性和参与者的保留。
- 监管障碍:国家法规的差异使试验审批流程变得复杂。然而,AMA 一直强调简化各国监管。
- 资金和资源限制:研究经费有限,加上该地区许多国家依赖外援,一直影响着研究的质量和连续性。
- 道德和社区参与问题:对知情同意和缺乏社区参与的伦理担忧构成了重大挑战,特别是在涉及实验性治疗的试验中。
非洲临床试验市场细分分析
按相分析
学术和研究机构越来越注重在该地区开展研究,是第三阶段细分市场占据主导地位的原因
按阶段划分,市场分为第一阶段、第二阶段、第三阶段和第四阶段。
2023 年,III 期细分市场占据市场主导地位。该细分市场在市场中的主导地位归因于全球学术和研究机构越来越关注在非洲进行试验。
- 例如,2020 年 11 月,印度血清研究所 Pvt.有限公司启动了一项III期临床试验,以研究VPM1002预防婴儿结核病的安全性和有效性。该研究正在非洲 12 个地点进行,包括南非、肯尼亚、坦桑尼亚、乌干达和加蓬。该研究预计完成日期为 2025 年 12 月。
预计第二阶段细分市场在预测期内将以最快的复合年增长率增长。该领域的增长归因于对有效药物开发的需求不断增加。此外,制药、生物技术和医疗器械与美国和英国和德国等欧洲国家相比,公司以更便宜的成本在该地区进行试验也推动了该领域的增长。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按应用分析
市场参与者越来越关注扩大其产品临床试验应用,推动传染病领域的主导地位
根据应用,非洲临床试验市场分为肿瘤学、中枢神经系统疾病、心脏病学、传染病、代谢性疾病、肾病学等。
2023年,传染病领域占据市场主导地位,占据非洲临床试验市场份额最大。非洲埃博拉病毒、肝炎、基孔肯雅热等传染病的负担日益加重,刺激了对有效治疗方法的需求。为了满足这一需求,市场参与者一直致力于在该地区进行试验,以开发有效的治疗方法。
- 例如,根据《柳叶刀》公布的数据,自1976年以来,刚果民主共和国已爆发14次埃博拉病毒病(EVD)疫情,2017年至2022年每年至少爆发一次。
此外,肿瘤学领域预计在预测期内将以最快的复合年增长率增长。该细分市场的主导地位归因于大量患者群体的存在,这有助于提高临床试验的效率。
区域见解
根据地理位置,我们对西非、中非、东非和南非的市场进行了研究。
2023年,南非市场占整个非洲市场的最大份额,收入达5.6亿美元。该次区域市场的增长得益于 Medpace、Laboratory Corporation of America Holdings、IQVIA Inc.、Syneos Health 等合同研究组织 (CRO) 的强大存在,这一直推动着中小型制药公司的临床研究外包。
预计东非市场在预测期内将以显着的复合年增长率增长。该地区市场的增长归功于东非国家强有力的监管框架,吸引了制药公司和合同研究组织(CRO)在该地区进行试验。
- 例如,在肯尼亚,临床试验由两个监管机构监管和指导,包括药剂和毒药委员会(PPB)和国家科学、技术和创新委员会(NACOSTI)。
此外,由于西非和中非地区正在进行的临床试验数量不断增加,预计该地区的市场将在整个预测期内增长。
- 例如,根据世界卫生组织(WHO)公布的数据,2022年加纳注册了40项临床试验,而2016年该国仅注册了19项临床试验。
主要行业参与者
市场参与者高度重视伙伴关系和协作以加强其产品供应
IQVIA Inc.、Laboratory Corporation of America Holdings、ICON plc、Syneos Health 和 Charles River Laboratories 等市场参与者是主要参与者,占非洲临床试验市场价值的很大一部分。这些公司在市场上的重要地位是由于他们专注于新服务和平台的推出,以提高其产品的效率。
- 例如,2024 年 6 月,IQVIA Inc. 宣布推出 One Home for Sites。该平台将与临床试验相关的多个软件应用程序和门户整合到一个仪表板和登录中。这有助于临床研究机构有效地管理所有试验中的任务和系统。
此外,辉瑞公司、诺华公司和罗氏公司等制药、生物技术和医疗器械公司一直致力于在非洲开展临床研究。
- 同样,Antiva Biosciences 于 2019 年 11 月启动了一项 II 期临床试验,研究 Olaparib (MK-7339) 联合 Pembrolizumab (MK-3475) 治疗同源重组修复突变 (HRRm) 和同源重组缺陷 (HRD) 阳性晚期癌症的安全性和有效性。该研究的预计完成日期为 2025 年 7 月。该研究在包括南非在内的 135 个地点进行。
非洲顶级临床试验公司名单:
- IQVIA 公司(美国)
- ICON plc(爱尔兰)
- Syneos 健康(我们。)
- 美国实验室控股公司(美国)
- 梅德佩斯控股公司(我们。)
- 查尔斯河实验室(美国)
- 诺沃泰克(澳大利亚)
- Parexel 国际公司(美国)
- Pharmalys(英国)
主要行业发展:
- 2024 年 9 月– Medpace 增加了 Loren Peña 博士,扩大了其罕见病和代谢领导团队。
- 2024 年 1 月– Laboratory Corporation of America Holdings 与 Hawthorne Effect, Inc. 合作,为制药、生物技术和医疗设备赞助商提升分散式临床试验能力。
- 2023 年 10 月– IQVIA Inc. 与 Argenx SE 合作,通过创新和集成技术支持的药物警戒 (PV) 安全服务和解决方案,推进罕见自身免疫性疾病患者的治疗。
- 2023 年 6 月– Labcorp Corporation of America Holdings 宣布在分拆 Labcorp 的临床开发和商业化服务业务后成立一家新公司 Fortrea。这一举措使公司能够独立抓住巨大的机遇。
- 2023 年 6 月– ICON plc 推出了最新版本的数字平台,以支持 ICON 患者、站点和申办者服务的无缝集成。该平台可以针对任何治疗领域和研究设计进行定制,从传统的到完全分散的。
报告范围
非洲临床试验市场报告提供了详细的竞争格局和市场见解。该报告包括重要见解,例如涵盖合作伙伴关系、合并和收购的顶级行业发展。此外,它还重点关注关键点,例如市场上推出的新解决方案。此外,该报告还涵盖了不同细分市场的区域分析、主要市场参与者的概况、市场趋势以及 COVID-19 对市场的影响。该报告包含对市场增长做出贡献的定量和定性见解。
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2019-2032 |
|
基准年 |
2023年 |
|
预计年份 |
2024年 |
|
预测期 |
2024-2032 |
|
历史时期 |
2019-2022 |
|
增长率 |
2024 年至 2032 年复合年增长率为 7.2% |
|
单元 |
价值(十亿美元) |
|
分割 |
按阶段
|
|
按申请
|
|
|
按地区
|
常见问题
《财富商业洞察》表示,2023 年非洲市场价值为 9.1 亿美元,预计到 2032 年将达到 16.8 亿美元。
2023年,南非市场价值为5.6亿美元。
预计该市场在预测期内的复合年增长率为 7.2%。
按阶段来看,III 期细分市场将在 2023 年引领市场。
对开发具有成本效益的治疗方法的需求不断增长,以及非洲进行的临床试验数量不断增加,推动了市场的增长。
IQVIA Inc.、Laboratory Corporation of America Holdings、ICON plc、Syneos Health 和 Charles River Laboratories 是市场上的顶级参与者。
与我们的专家联系 与专家交谈


- 2019-2032
- 2023
- 2019-2022
- 203
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





