空气质量控制系统市场规模、份额和行业分析,按产品(设备、服务和软件)、按技术(烟气脱硫系统、织物过滤系统、静电除尘器和选择性催化还原系统)、按污染物类型(颗粒物、硫氧化物和酸性气体、氮氧化物以及挥发性有机化合物和有害空气污染物)、按安装类型(现有设施和新建建筑),按最终用途行业(发电、金属和采矿、化学品和石化产品以及石油和天然气加工)以及区域预测,2026-2034 年
 下载免费样本

空气质量控制系统市场规模及未来展望
 收听音频版本
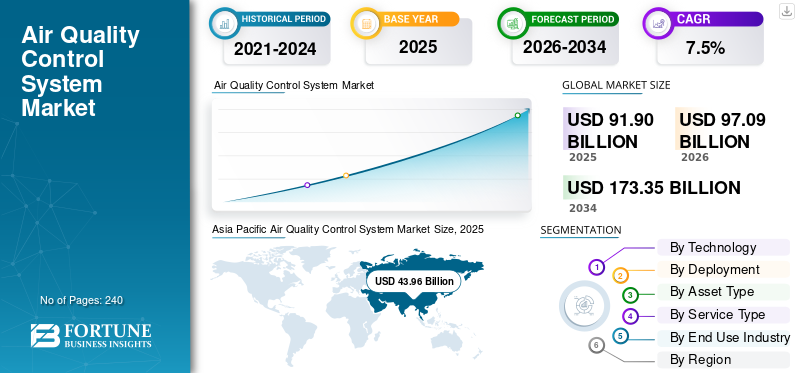
2025年,全球空气质量控制系统市场规模为919亿美元。预计该市场将从2026年的970.9亿美元增长到2034年的1733.5亿美元,预测期内复合年增长率为7.5%。
空气质量控制系统市场由解决方案组成,其中包括捕获、清洁、转换、测量和调节工业过程和固定燃烧源产生的污染物的硬件、技术、软件和服务。这些系统旨在在处理后的气体排放到大气中之前控制颗粒物、硫氧化物、氮氧化物、挥发性有机化合物、酸性气体、汞、重金属、烟雾和有害空气污染物。它们协助遵守环境法规,改善工作场所和周边地区的环境空气质量,限制接触有害空气污染物,确保过程安全,并确保工厂持续运行。
此外,三菱重工、GE Vernova 和 Babcock & Wilcox Enterprises 凭借其广泛的技术、庞大的安装基础、出色的项目执行以及在市场上的强大影响力占据了市场主导地位。发电和重工业。
下载免费样品 了解更多关于本报告的信息。
空气质量控制系统市场趋势
综合多污染物处理系统的使用不断增加成为主要趋势
各行业正逐步从独立开发的污染物控制系统转向能够通过一个过程处理多种污染物的综合空气质量控制系统。特别是,此类系统集成了各种技术,包括烟气脱硫、织物过滤器、静电除尘器、选择性催化还原、碳注入以及热氧化和催化氧化。集成系统有助于减少设备占地面积、简化系统操作、提高污染物去除效率以及优化能源、化学品、残留物和维护需求。
- 例如,2025年12月,安德里茨受委托为田纳西河谷管理局肖尼化石工厂的8号和9号机组提供两台喷雾干燥吸收器,旨在去除多种酸性气体污染物。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
严格限制特定污染物排放和监测,促进市场发展
全球各国政府一直在对大型工业实施更严格的排放标准、监测要求和运营许可条件。根据欧盟工业排放指令2.0,受监管的公司必须每年至少实施一次或两次高效技术,以满足不同污染物的强制性限制并通过检查。
严格的排放指令对氮氧化物、挥发性有机化合物和其他有害化合物的排放施加限制。这些要求刺激了烟气脱硫、SCR、织物过滤器、静电除尘器、洗涤器和连续排放监测等空气质量控制系统的安装。例如,2025年6月,安德里茨被要求在Technische Betriebe Solingen的垃圾焚烧发电厂安装新的烟气净化系统。 TurboSorp 系统旨在减少硫氧化物、氯化氢、氢工厂内的氟化物、二恶英、呋喃、重金属和汞。
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Expected Impact on Market Growth | Estimated Gross CAGR Contribution | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Stricter industrial emission limits, compulsory monitoring, and stronger enforcement requirements | High | 3.05% | High | High | High |
| 2 | Modernization, replacement, and retrofitting of aging pollution-control infrastructure | High | 2.35% | High | High | Medium |
| 3 | Expansion of emission-intensive industrial capacity across emerging economies | Medium-High | 1.90% | Medium | High | High |
| 4 | Growth of waste-to-energy, hazardous-waste treatment, and industrial incineration facilities | Medium | 1.45% | Medium | High | High |
| 5 | Increasing adoption of continuous emission monitoring, digital optimization, and automated compliance reporting | Medium | 1.10% | Medium | High | High |
| 6 | Others, including carbon-capture pre-treatment, rising health awareness, and integrated multi-pollutant systems | Low | 0.55% | Low | Low | Low |
| Total Gross Growth Contribution | 10.40% | |||||
Source: Fortune Business Insights
市场限制
高额资本投资阻碍市场扩张
空气质量控制措施的实施涉及大量资本投资,用于安装控制系统、管道、风扇、泵、试剂输送系统和监测系统等几个重要组件。除此之外,资本还包括与土建工程和调试活动相关的成本。对于多污染物系统等先进系统,还存在与电力使用、催化剂和过滤器更换、石灰石和石灰供应、氨注入、废物管理和维护相关的经常性费用。这些成本可能会阻碍此类技术在中小型企业或剩余使用寿命和产能利用率低的老工厂中的实施,从而阻碍空气质量控制系统市场的增长。
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Restraining Impact | Estimated Negative CAGR Contribution | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Uneven environmental regulations, delayed implementation, and inconsistent enforcement across countries | High | -1.10% | High | High | Medium |
| 2 | Macroeconomic volatility and cyclical delays in capital expenditure across heavy industries | Medium-High | -0.80% | High | Medium | Medium |
| 3 | Transition toward cleaner fuels, electrified processes, and inherently lower-emission production technologies | Medium | -0.60% | Low | Medium | High |
| 4 | Others, including geopolitical disruptions, project-permitting delays, and constrained public-sector funding | Low | -0.40% | Low | Low | Low |
| Total Negative CAGR Contribution | -2.90% | |||||
Source: Fortune Business Insights
市场机会
扩建垃圾发电和焚烧设施创造新的市场机会
不断增长的城市和工业废物量、有限的垃圾填埋场以及对循环废物管理的日益重视,都鼓励对废物转化能源和焚烧设施的投资。这些工厂产生复杂的烟道气流,其中含有颗粒物、氮氧化物、硫氧化物、氯化氢、汞、重金属、二恶英和呋喃。因此,他们需要结合 SCR 或 SNCR、酸性气体洗涤器、活性炭喷射、织物过滤器和排放监测系统的多级空气质量控制系统。因此,新垃圾发电能力的扩张以及老化焚烧厂的现代化改造,为 AQCS 设备、工程、售后服务和数字监控提供商创造了大量机会。
- 例如,2026年7月,根据玛哈沙拉堪省能源办公室发布的报告,泰国玛哈沙拉堪垃圾焚烧发电厂正在满负荷运转,采用Babcock & Wilcox的环境技术,包括自适应SNCR(选择性非催化还原)技术来减少氮氧化物。
市场挑战
实施中的技术困难限制市场拓展
由于缺乏足够的安装空间、基础设施老化、停机时间短以及燃料质量、气体温度、压力、体积和污染物浓度的变化,将这些系统纳入现有工厂的过程存在很高的技术难度。系统的错误设计和调试可能会导致更高的压力损失、更高的功耗、腐蚀、设备结垢、维护成本和意外停机。因此,针对特定工厂定制工程的需求导致项目成本和时间增加,从而降低了供应商扩展其解决方案的能力。
细分分析
按技术
烟气脱硫系统因其广泛的工业应用而处于领先地位
根据技术,市场分为烟气脱硫系统、织物过滤系统、静电除尘器、选择性催化还原系统和其他空气污染控制系统。
2025年,由于燃煤发电站、炼油厂、金属加工厂、化工厂和工业锅炉广泛使用烟气脱硫系统,烟气脱硫系统市场占据最大地位,占28.3%的市场份额。这些系统消除了因燃烧煤炭、石油焦、燃料油和含硫原料而排放的二氧化硫和酸性气体。
由于发电厂、燃气轮机、水泥窑、炼油厂和垃圾发电厂的氮氧化物排放标准日益严格,选择性催化还原系统领域预计从 2026 年到 2034 年将以 8.2% 的复合年增长率增长。高氮氧化物去除效率、燃气发电能力的增加、改造和多污染物控制系统安装是推动细分市场增长的一些因素。
通过提供
由于强制性物理排放控制需求,设备领域处于领先地位
通过提供,市场被细分为设备、服务和软件。
到 2025 年,设备细分市场将占据 62.5% 的市场份额,因为工业工厂需要物理空气污染监测系统来过滤和中和有害空气污染物,然后再将烟气释放到环境中。烟气脱硫系统、织物过滤器、静电除尘器、选择性催化还原系统、洗涤器和氧化器是构成该行业合规性支柱的关键设备。这些设备在发电厂、金属和采矿厂、水泥厂、化工厂、石油和天然气生产厂、废物管理厂以及纸浆和造纸厂推动了他们的需求。此外,每个装置都由几件辅助设备组成,例如反应器、过滤器、催化剂、风扇、泵、管道系统、试剂进料器和传感器。
由于对连续排放监测、自动合规报告、系统远程监测和空气质量控制系统优化运行的需求不断增长,预计从 2026 年到 2034 年,软件领域的复合年增长率将达到 8.7%。通过使用排放监测器、连续监测系统、洗涤器、过滤器、除尘器和催化剂还原装置的软件收集和分析数据。通过这种方式,可以尽早发现任何异常情况。
按污染物类型
由于颗粒物产生的多样性,颗粒物占主导地位
根据污染物类型,市场分为颗粒物、硫氧化物和酸性气体、氮氧化物、挥发性有机化合物和有害空气污染物等。
由于发电厂、水泥窑、金属工业、采矿场、纸浆和造纸厂、废物处理场和其他工业活动中大量产生颗粒物,颗粒物在空气质量控制系统市场中占据最大份额,到 2025 年将占 32%。燃烧、破碎、研磨、搬运和加工过程中会产生灰尘、飞灰、烟灰、烟雾和细粉等颗粒物。因此,在大型和小型工业设施中都广泛安装了织物过滤器和静电除尘器。
由于对炼油厂、化学工业、制药制造、涂料应用、半导体工业和废物处理行业的有毒和致癌物排放的监管不断加强,预计 2026 年至 2034 年挥发性有机化合物和有害空气污染物的复合年增长率将达到 8.7%。越来越多地使用再生热氧化器、催化氧化器、吸附系统、活性炭装置和泄漏检测系统有助于该领域的增长。
按安装类型
由于排放密集型工业活动数量不断增加,现有设施部分占主导地位
根据安装类型,市场分为现有设施和新建设施。
由于高排放密集型工业活动,现有设施领域主导了市场。老化的污染控制设备、严格的排放标准以及提高去除系统效率的需要,促使运营商投资对现有的烟气脱硫系统、织物过滤器、静电除尘器、SCR 系统、洗涤器和监控装置等系统进行升级、更换和改造。
由于新兴经济体的工业、城市化、基础设施发展以及新的垃圾发电、金属、水泥、化工和制造工厂产能的增长,预计新建建筑领域的复合年增长率将在 2026 年至 2034 年达到 8.2%。
按最终用途行业
了解我们的报告如何帮助优化您的业务, 与分析师交流
由于烟气量大和污染控制要求广泛,发电领域处于领先地位
根据最终用途行业,市场分为发电、金属和采矿、非金属矿物、化学品和石化、石油和天然气、废物管理、纸浆和造纸等行业。
发电领域在2025年占据市场主导地位,占27.13%。该领域的增长主要归因于煤基、油基、生物质基和天然气发电厂的高烟气产量。该应用需要多种空气质量控制系统,如烟气脱硫系统、静电除尘器、织物过滤器、选择性催化还原和连续排放监测系统。火力发电厂的高安装基数、改造需求以及设备、催化剂和维护的更换是提升该领域主导地位的其他因素。
由于垃圾发电厂、城市固体垃圾焚烧厂、危险废物处理厂和污水污泥燃烧厂的投资增加,预计废物管理在预测期内的复合年增长率将达到8.9%。该行业的工厂会产生烟气。废物产生量的增加、垃圾填埋场的短缺以及废物产生的能源也是推动废物管理行业需求的其他因素。
空气质量控制系统市场区域展望
根据地理位置,市场分为北美、欧洲、亚太地区、南美、中东和非洲。
北美
Asia Pacific Air Quality Control System Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
2026年,北美市场预计将达到201亿美元,位居全球第二。北美市场的增长主要归功于老化污染控制系统的现代化。发电厂、炼油厂、化工厂、纸浆和造纸厂、金属加工厂和工业锅炉正在升级其现有的洗涤器、除尘器、织物过滤器和氮氧化物控制系统,以保持合规性并提高效率。此外,市场需求倾向于持续排放监测、预测性维护、自动报告、催化剂更换和生命周期服务。因此,该地区庞大的安装基础和对工厂可靠性的主要关注为改造、售后服务和软件应用需求创造了充足的机会。
美国空气质量控制系统市场
2026年,美国市场预计将达到166.3亿美元,约占全球收入的17.12%。
欧洲
预计欧洲在预测期内将实现 7.6% 的增长率,位居全球第二,到 2026 年将达到 191.4 亿美元。由于严格的排放标准以及在废物转化能源、水泥、化学品、金属和废物处理领域采用最新方法,欧洲市场正在见证增长。纸浆和纸张行业。此外,用新一代多污染物系统取代旧的污染控制系统的趋势日益明显,这些系统可以有效消除各种污染物,例如颗粒物、氮氧化物、硫氧化物等。此外,垃圾发电和城市垃圾焚烧设施的兴起和现代化促进了对织物过滤器、洗涤器和空气质量控制系统中使用的各种其他系统的需求。
英国空气质量控制系统市场
预计2026年英国市场规模将达到32.9亿美元,占全球收入的3.39%。
德国空气质量控制系统市场
预计2026年德国市场规模将达到38.9亿美元,约占全球收入的4.01%。
法国空气质量控制系统市场
预计2026年法国市场规模将达到26亿美元,约占全球收入的2.68%。
亚太地区
2025 年,亚太地区将占据最大的空气质量控制系统市场份额,价值 439.6 亿美元,预计在未来几年将保持其主导地位。亚太市场的增长主要归因于中国、印度、印度尼西亚、越南和其他发展中经济体发电和排放密集型行业的崛起。对电力、钢铁和贵金属生产、水泥生产、化学加工和废物转化能源需求的增加导致越来越多的行业需要颗粒物控制系统,硫氧化物、氮氧化物和酸性气体排放。中国已经发展了庞大的工业基础,这将导致控制系统的改造和更新需求,而印度和东南亚的贡献将以额外的电力和制造能力的形式做出。快速的城市化和不断恶化的工业空气质量正促使各国政府加强排放监测并提高控制效率水平。
中国空气质量控制系统市场
预计2026年中国市场规模将达到近216.4亿美元,占全球收入的22.28%。
日本空气质量控制系统市场
预计2026年日本市场规模将达到43.8亿美元,占全球收入的4.51%。
印度空气质量控制系统市场
预计2026年印度市场规模将达到96.4亿美元,占全球收入的9.93%。
南美、中东和非洲
南美、中东和非洲预计未来几年将温和增长。南美市场预计到 2026 年将达到 65.5 亿美元。该市场的增长得益于采矿、冶金、水泥、石油和天然气、石化世界许多地区的行业、发电过程和废物管理过程。在南美洲,增长主要由采矿和矿物加工(尤其是巴西、智利和秘鲁)以及水泥、纸浆和造纸以及工业锅炉生产的改善推动。在中东和非洲,新的炼油、石化、金属、水泥和发电项目不断涌现,特别是在沙特阿拉伯、阿联酋、土耳其、南非和埃及。
GCC 空气质量控制系统市场
2026年,海湾合作委员会市场预计将达到25.2亿美元,占总收入的2.60%。
竞争格局
主要行业参与者
综合污染控制产品组合、改造能力和良好的影响力可增强知名企业的市场地位
2025 年空气质量控制系统市场由三菱重工/三菱动力、G.E. 主导。 Vernova Inc. 和 Babcock & Wilcox Enterprises, Inc. 的领先地位归功于其庞大的烟气脱硫和颗粒物控制系统、氮氧化物控制系统和多污染物系统产品线,以及卓越的工程技术、庞大的安装基础和知名品牌。此外,ANDRITZ AG、Valmet Oyj、Thermax Limited、CECO Environmental Corp.、福建龙净环保股份有限公司、Donaldson Company, Inc.和KC Cottrell Co., Ltd.正在致力于开发尖端技术组合、合作协议和收购。
主要空气质量控制系统公司名单简介
- 三菱重工业株式会社/三菱电力(日本)
- 通用电气韦尔诺瓦公司。 (我们。)
- 巴布科克和威尔科克斯企业公司。 (我们。)
- 安德里茨股份公司(奥地利)
- 维美德公司(芬兰)
- Thermax 有限公司(印度)
- 希柯环保公司(美国)
- 福建龙净环保股份有限公司 (中国)
- 唐纳森公司(美国)
- KC Cottrell Co., Ltd.(韩国)
主要行业发展
- 2026 年 6 月:CECO Environmental Corp. 完成了对 Thermon Group Holdings 的战略收购,扩大了其在工业空气质量、排放控制、环境监测和热管理解决方案领域的全球平台。
- 2026 年 1 月:福建龙净环保股份有限公司与厦门理工大学合作,开发大型流化床净化反应器和多塔协同系统,实现高效节能、超低排放的工业烟气处理。
- 2025 年 6 月:维美德公司推出了一种新型碳捕获预处理解决方案,结合了冷凝烟气洗涤器和湿式静电除尘器,可在碳捕获之前清洁和调节工业烟气。
- 2025 年 2 月:福建龙净环保股份有限公司推出人工智能空气污染治理技术,包括智能环保岛控制系统、静电除尘器智能高压控制、智能干法烟气净化系统等。
- 2025 年 2 月:ANDRITZ AG 收购了 LDX Solutions,增加了湿式静电除尘器、蓄热式热氧化器、织物过滤器、洗涤器和相关服务,同时扩大了其在北美的清洁空气技术业务。
报告范围
空气质量控制系统市场报告对所有细分市场进行了详细评估,强调了影响行业增长的关键驱动因素、趋势、机遇、限制和挑战。它还涵盖技术进步、主要行业发展、市场份额分析以及领先公司的综合概况。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 7.5% |
| 单元 | 价值(十亿美元) |
| 分割 | 按产品、技术、污染物类型、安装类型、最终用途行业和地区 |
| 按技术 |
|
| 通过提供 |
|
| 按污染物类型 |
|
| 按安装类型 |
|
| 按最终用途行业 |
|
| 按地区 |
|
常见问题
《财富商业洞察》表示,2025 年全球市场价值为 919 亿美元,预计到 2034 年将达到 1733.5 亿美元。
2025年,亚太地区市值为439.6亿美元。
预计该市场在预测期内将以 7.5% 的复合年增长率增长。
发电领域在终端用途行业中引领市场。
严格的工业排放法规、日益现代化的老化污染控制基础设施以及对连续排放监测和多污染物控制系统不断增长的需求正在推动市场增长。
三菱重工有限公司/三菱动力公司、GE Vernova Inc. 和 Babcock & Wilcox Enterprises, Inc. 是市场上的知名参与者。
2025 年,亚太地区将主导市场。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 240
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。














