中国保险市场规模、份额和行业分析,按类型(寿险和非寿险[财产、健康、汽车等]、按模式(线下和线上)、按分销渠道(代理机构、银行、直销渠道、经纪人等)以及国家/地区预测,2025-2032 年
 下载免费样本

中国保险市场规模
 收听音频版本
2024年中国保险市场规模为7,310.4亿美元,预计将从2025年的7,792.2亿美元增长到2032年的14,096.2亿美元,预测期内复合年增长率为8.8%。
保险是最重要的金融产品之一,为被保险人在发生损失时提供支持系统,产品类型多种多样,包括人寿、汽车、机动、财产和健康等。老年人口的增加、收入的增长、金融知识的提高以及对这些政策好处的认识是支持患者对这些政策不断增长的需求的一些因素。此外,主要提供商越来越注重推出创新产品来满足患者的定制需求,导致这些政策的采用率不断上升。
- 根据人口金字塔公布的2023年统计数据,2023年中国65岁以上人口约为2.034亿,比上年增长4%。人口占总人口的14.3%。
由于COVID-19大流行的突然爆发,2020年市场增长较2019年放缓。对治疗和各种疗法的医疗保健服务的巨大需求导致大流行期间个人的经济负担增加。所有这些因素导致人们对这些保单的需求略有下降,尤其是非寿险保单的需求。
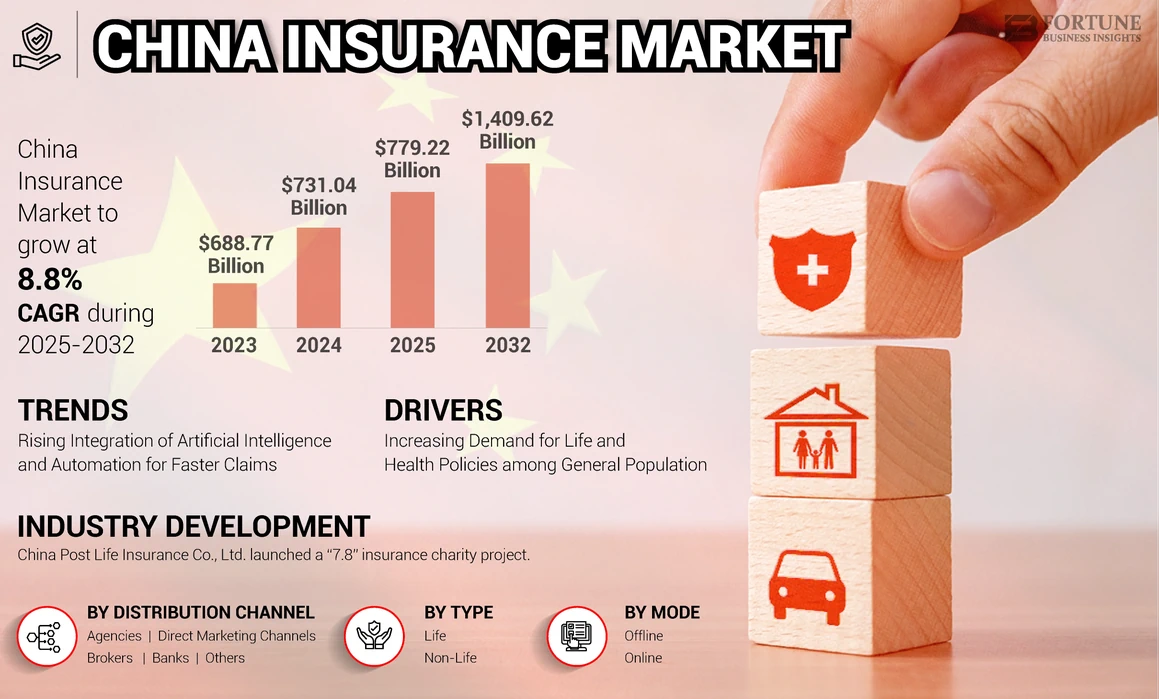
中国保险市场趋势
人工智能和自动化的不断融合以加快索赔速度
对数字方法的日益青睐正在不断将保险业转变为在线模式。一体化程度不断提高人工智能包括机器学习在内的行业工具以及其他增强整体服务的工具,例如索赔管理、风险评估等提供商提供的其他工具。该国快速增长的数字经济是导致市场上越来越多地采用数字工具的另一个因素。
人工智能工具的集成可以帮助提供商分析市场趋势、客户偏好和品牌指南,并通过潜在客户目标提供量身定制的产品和服务。包括中国银行保险监督管理委员会(银保监会)等在内的监管机构日益关注制定和出台确保数据隐私和避免数据泄露的指导方针和措施,这是进一步强调市场趋势的关键因素。
- 2023年7月,国家网信办在中国大陆发布了《人工智能生成服务管理暂行办法》。
因此,中国消费者对创新计划和产品的需求不断增长,导致提供商越来越关注整合人工智能工具和服务,进一步增强整个客户服务和体验。
下载免费样品 了解更多关于本报告的信息。
中国保险市场增长因素
普通民众对生命和健康政策的需求不断增长,推动市场增长
由于医疗费用的经济负担不断增加,人们,特别是中国年轻人,对健康和生活政策重要性的认识不断增强,这是中国对这些产品的需求不断增长的主要因素之一。
中国经济的增长和居民可支配收入的增长,以及中国居民对计划和产品的金融知识的提高,是预计在预测期内推动中国保险市场增长的一些关键因素。
- 国际货币基金组织2024年发布的文章显示,2023年中国经济活动出现反弹,GDP增长5%左右。
因此,不断增长的需求以及市场参与者采取的营销策略的转型变化预计将在预测期内推动市场增长。
制约因素
对数据隐私和网络攻击的日益担忧阻碍了这些政策的采用
行业数字化和人工智能工具集成的趋势不断增强,保险公司的整体服务不断提升。然而,其重大限制之一是大数据技术是与该技术相关的网络威胁,这通常会导致未经授权访问被保险人的机密数据。
个人信息,包括生物识别、医疗和健康相关信息等的数据泄露,导致人格尊严受到侵犯。网络威胁通常会损害公司的声誉,进一步影响保险公司的业务。
因此,大数据技术的日益使用和网络攻击的进一步增加可能会阻碍被保险人对这些保单的采用,从而限制市场的增长。此外,对建立统一的网络威胁机构的重视有限,加上缺乏保护被保险人免受网络攻击和安全威胁的法律法规,可能会限制被保险人对这些政策的采用,从而阻碍市场的增长。
中国保险市场细分分析
按类型分析
人们对寿险政策的采用意识不断增强,导致寿险领域占据主导地位
根据类型,市场分为生命和非生命。非寿险领域进一步分为财产、健康、汽车等。
由于金融知识的不断提高、对人寿保单重要性和好处的认识以及收入增长等,寿险细分市场将在 2024 年占据市场主导地位,导致人们对这些保单的需求不断增加。这与人工智能的融合,机器学习以及这些保单监管环境的改善,可能会增加人们对人寿保险保单的采用,从而支持该细分市场的增长。
- 例如,根据爱思唯尔2021年发表的文章,中国寿险保费占全球的5%以上。
另一方面,非寿险领域预计在预测期内也将大幅增长。人口拥有的车辆财产数量不断增加,导致对汽车、财产等一般政策的需求增加。再加上家庭收入的增长和城市经济的快速扩张等,是导致非生命产品和计划在人口中不断渗透的一些因素。除其他外,随着老年人口数量的增加,人们对健康政策的认识不断增强,这些都是可能支持该市场细分市场增长的一些额外因素。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按模态分析
线下渠道销售保单数量不断增加,线下市场占据主导地位
根据模式,市场分为线下和线上。
受保单个性化指导、保额高效选择等因素的推动,2024年线下保单将占据市场主导地位,导致民众对线下保单的需求不断增长。再加上越来越多的提供商为民众提供量身定制的政策,可能会支持该市场的增长。
由于增长,预计在线细分市场在预测期内也将增长并占据相当大的市场份额数字化转型,导致通过在线模式提供创新政策的提供商数量不断增加。此外,便利性的提高、耗时的减少、保单比较的便捷性以及多种支付方式的可用性是导致保单通过在线模式渗透率不断提高的一些因素。
- 例如,根据中国保险行业协会发布的2021年统计数据,此类保单的线上模式越来越受欢迎,2021年线上模式保费较上年增长约13.6%。
按分销渠道分析
该国代理机构数量的增加导致代理机构领域占据主导地位
根据分销渠道,市场分为代理机构、银行、直销渠道、经纪人等。
到 2024 年,由于提供创新政策的机构数量不断增加,机构部门占据了最大的市场份额,进一步导致人口中机构对这些政策的需求不断增加。再加上这些机构的人寿和非人寿保险计划数量不断增加,可能会在预测期内促进中国该领域的增长。
- 例如,根据美国国家经济研究局(NBER)发布的2023年报告显示,中国约有1,764家专业保险机构。因此,越来越多的机构可能会进一步扩大这些政策在保险公司中的渗透率,从而支持细分市场的增长。
预计银行业务在预测期内也将大幅增长。这一增长是由于银行越来越注重将创新计划纳入其产品组合,导致人们对各种政策的需求不断增加,从而促进了该市场的增长。
此外,预计直销渠道、经纪人和其他细分市场在预测期内将以最高的复合年增长率增长。这一增长是由于人们日益关注数字化转型,导致这些渠道对这些政策的需求不断增加。
主要行业参与者
主要参与者大力关注加强其产品组合以促进市场增长
市场分散,市场上的知名企业拥有广泛的产品组合。中国人寿保险股份有限公司和中国平安保险(集团)股份有限公司是市场上的一些知名参与者,占据了中国保险市场的重要份额。对创新产品发布的日益关注,以及增强品牌影响力的认可奖项,是支持这些公司不断增长的市场份额的重要因素。
中国太平洋保险(集团)股份有限公司和新华人寿保险股份有限公司是在市场上运营的其他一些主要公司。除其他因素外,人们越来越关注公司提高寿险产品渗透率的战略举措,这可能会支持公司在市场上的增长。市场上的其他知名参与者包括友邦保险集团有限公司和泰康保险集团等。不断增加的产品发布、其他参与者之间的合作等是支持这些参与者在市场上增长的一些因素。
中国顶尖保险公司名单:
- 中国平安保险(集团)股份有限公司 (中国)
- 中国人寿保险股份有限公司 (中国)
- 中国太平洋保险(集团)股份有限公司 (中国)
- 新华人寿保险股份有限公司 (中国)
- 中国人民保险公司股份有限公司 (中国)
- 友邦保险集团有限公司(香港)
- 泰康保险集团(中国)
- 中邮人寿保险股份有限公司 (中国)
- 生命人寿保险股份有限公司 (中国)
主要行业发展:
- 2024 年 3 月 -中国人民保险公司与浪潮集团有限公司合作,旨在提升其在中国的保险业务。
- 2024 年 1 月 -中邮人寿保险股份有限公司与大健康、大健康——中邮健康第一站合作,旨在改善健康和养老。
- 2023 年 10 月 -中邮人寿保险股份有限公司启动“7.8”保险公益项目,旨在支持村里的学生,增强公司在中国的影响力。
- 2023 年 3 月 -中邮人寿推出“健康险+服务”,提升健康险产品和服务水平。
- 2023 年 2 月 -中国平安推出首单海洋生态保护海洋碳汇指数保险,打造可持续产品。
报告范围
该研究报告提供了详细的市场分析。它重点关注市场规模和预测、基于类型、模式和分销渠道的细分以及竞争格局等关键方面。它还概述了监管情况、对保险深度的见解以及对重要公司的分析。此外,该报告还提供了对最新市场趋势、统计数据和关键行业发展的见解。除了上述因素外,该报告还涵盖了近年来促进市场增长的几个因素。
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2019-2032 |
|
基准年 |
2024年 |
|
预计年份 |
2025年 |
|
预测期 |
2025-2032 |
|
历史时期 |
2019-2023 |
|
增长率 |
2025-2032 年复合年增长率为 8.8% |
|
单元 |
价值(十亿美元) |
|
分割 |
按类型
|
|
按模式
|
|
|
按分销渠道
|
常见问题
Fortune Business Insights 表示,2024 年该市场估值为 7310.4 亿美元。
2025年至2032年的预测期内,市场复合年增长率将稳定在8.8%。
2024年,寿险细分市场保持市场领先地位。
市场的关键驱动因素包括人们对这些政策的好处的认识不断提高、金融知识的提高、对成像技术的需求不断增加以及先进产品的推出。
中国人寿保险股份有限公司、中国太平洋保险(集团)股份有限公司和中国平安保险(集团)股份有限公司是市场的领先参与者。
整合技术向大众推出先进产品正在推动产品的普及。
与我们的专家联系 与专家交谈


- 2019-2032
- 2024
- 2019-2023
- 93
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)






相关报道