2026-2034 年临床围产期软件市场规模、份额和行业分析,按类型(集成和独立)、部署(本地和基于云)、应用(胎儿监护、孕产妇健康管理、新生儿/婴儿护理等)、最终用户(医院和诊所、专科诊所等)以及区域预测
 下载免费样本

主要市场见解
 收听音频版本
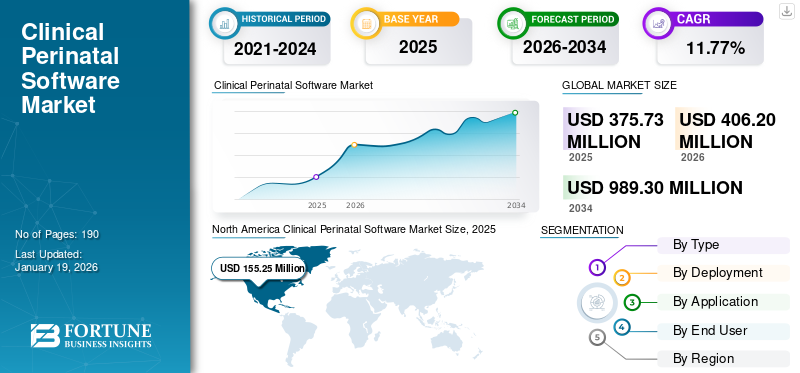
全球临床围产期软件市场规模以美元计375.73 到 2025 年,预计将增长 100 万美元 406.22026 年 百万 兑换 美元989.3到 2034 年,年复合增长率为11.77% 在预测期内。北美主导临床围产期软件市场,市场份额为41.322025 年的百分比。
临床围产期软件是指用于母婴和新生儿护理环境的专用数字平台和工具。这些解决方案旨在通过整合临床数据、监测孕产妇和胎儿状况以及改善围产期护理期间的决策,支持医疗保健系统管理怀孕、分娩和新生儿护理。在对孕产妇和新生儿护理解决方案的需求不断增长、医院数字化以及对降低出生相关风险的日益关注的支持下,全球临床围产期软件市场正在稳步增长。此外,采用电子健康记录(EHR),实时监测工具和产科临床决策支持系统。
此外,该市场还包括几家主要参与者,其中通用电气公司、Koninklijke Philips N.V.、PeriGen, Inc. 和 Clinical Computer Systems, Inc. 处于领先地位。广泛的产品组合、创新产品的发布以及强大的地域扩张支撑了这些公司在全球市场的主导地位。
下载免费样品 了解更多关于本报告的信息。
临床围产期软件市场要点
 市场规模及预测
- 2025年市场规模:3.7573亿美元
- 2026年市场规模:4.062亿美元
- 2034年预测市场规模:9.893亿美元
- 复合年增长率:2026-2034 年 11.77%
 市场份额
- 到 2025 年,北美将占据临床围产期软件市场的 41.32% 份额。
- 由于对无缝医院工作流程的需求,到 2026 年,集成细分市场将占据 69.18% 的市场份额。
- 由于机构分娩的临床重要性,胎儿监护细分市场到 2026 年将占据 36.74% 的份额。
 主要区域亮点
北美
受数字医疗采用和强劲医院需求的推动,北美在 2026 年以 1.6817 亿美元引领市场。
欧洲
由于先进围产期软件系统的采用不断增加,欧洲在 2026 年达到了 9981 万美元。
亚太地区
在医疗保健数字化和孕产妇护理基础设施改善的推动下,亚太地区到 2026 年将达到 9260 万美元。
我们。
由于孕产妇死亡率高和数字医疗保健的大力采用,预计到 2026 年将达到 1.5442 亿美元。
日本
先进的医院系统以及对孕产妇和新生儿护理技术的日益关注推动了稳定增长。
阅读更多

市场动态
市场驱动因素
孕产妇和新生儿健康负担的增加推动市场增长
孕产妇和新生儿健康负担的增加被认为是市场最重要的驱动力。孕产妇死亡的主要原因包括先兆子痫/子痫、出血、产时缺氧、难产和早产并发症。所有这些情况都可以通过早期发现和监测来避免。临床产前软件有助于预防死产或出生窒息、实时监测早产儿/低出生体重儿、实现及时干预等,从而降低死亡率。因此,这些软件的采用正在迅速增加,特别是在高收入国家。
- 例如,根据世界卫生组织 2025 年 4 月发布的报告,2023 年约有 26 万名妇女死于妊娠和分娩相关原因。其中约 90% 是由中低收入国家造成的。
市场限制
新兴经济体的有限采用限制了市场扩张
新兴经济体的采用有限限制了整个市场的增长。中低收入国家的基础设施差距和成本问题减缓了在发达医疗保健系统之外的部署。此外,缺乏训练有素的工作人员也阻碍了先进围产期软件解决方案的实施。此外,大多数项目都是由捐助者资助的,因此此类项目缺乏足够的资金,导致这些产品的采用速度较慢。
- 例如,赞比亚围产期电子记录系统(ZEPRS)就是在比尔及梅琳达·盖茨基金会和美国国立卫生研究院(NIH)等组织的支持下实施的。
市场机会
与远程医疗和远程监控集成,创造利润丰厚的增长机会
随着全球数字健康领域的快速发展,混合产前护理(包括数字化以及偶尔亲自拜访医疗保健专业人员)现已成为许多卫生系统的标准做法。 COVID-19 大流行证明了使用远程医疗进行远程监控的必要性和潜力。这可以通过互联医疗保健设备、移动应用程序、SaaS 门户和远程咨询。所有这些因素的结合预计将增加获得护理的机会,扩大用户群,并通过订阅或按患者模式提供经常性收入。预计这将提供利润丰厚的增长机会。
- 例如,2023 年 6 月在国家生物技术信息中心 (NCBI) 发表的一项研究表明,2020 年 11 月,约 17.3% 的研究参与者接受了远程医疗产前检查。从 2018 年到 2020 年 1 月,这一数字约为 1%。
市场挑战
高实施成本阻碍市场增长
高实施成本对整个临床围产期软件市场的增长构成了重大的临床围产期软件挑战之一。这些软件的集成需要对 IT 基础设施进行大量的前期投资,并且需要熟练的专业人员。因此,高昂的资本和运营成本导致小型医院、专科诊所和中低收入国家采用这些软件的速度较慢。
- 例如,根据 2024 年发表的一篇文章,自 2021 年以来,英国卫生与社会保障部和 NHS 每年额外投资 225 亿美元(1.65 亿英镑)用于改善孕产妇和新生儿护理。
临床围产期软件市场趋势
向云和 SaaS 模式的转变是临床围产期软件市场的一个重要趋势
近年来,市场空间正在向云计算和软件即服务模型。造成这种转变的关键因素包括基于云的软件的成本效率、跨多个站点的可扩展性、允许高效孕产妇护理的远程访问以及更快的技术进步。在过去的几年里,由于上述优势,全球各地的医院,特别是高收入国家的医院正在转向基于云的模式。
- 例如,根据 Doctors App 2025 年 3 月发表的一篇文章,基于云的解决方案提供更低的成本、灵活性和远程访问。
下载免费样品 了解更多关于本报告的信息。
细分分析
按类型
对集成软件的高需求促进了该领域的增长
根据类型,市场分为集成市场和独立市场。
了解我们的报告如何帮助优化您的业务, 与分析师交流
预计到2026年,集成细分市场将占据临床围产期软件市场的领先份额,达到69.18%。医院和卫生系统对集成解决方案的需求不断增长,加上其优势所带来的采用率不断增加,主要推动了该细分市场的增长。这些软件可确保无缝数据流、提高工作流程效率、降低数据泄露风险并支持决策。
- 例如,GE Healthcare 是该市场上提供集成软件的主要参与者之一。
按部署
机器学习的高使用率促进了细分市场的增长
根据部署,市场分为本地部署和基于云的。
预计到 2026 年,本地部署细分市场将占据相当大的市场份额,达到 73.25%。从历史上看,大型医院和医疗系统主要依赖本地软件。此外,许多医疗保健提供商更喜欢本地部署,以维护患者数据安全并遵守严格的监管要求。由于这些因素,该细分市场在全球市场上占据主导地位。
- 例如,Epic Systems 是市场上为围产期使用提供本地解决方案的主要参与者。
基于云的围产期软件领域预计在研究期间将以 13.93% 的复合年增长率增长。
按申请
日益关注胎儿监测以降低新生儿死亡率推动胎儿监测领域的增长
从应用来看,市场分为胎儿监护、孕产妇健康管理、新生儿/婴儿护理等。
胎儿监护细分市场预计将占据临床围产期软件市场的最大份额,到 2026 年将占 36.74%。到 2025 年,该细分市场预计将占据主导地位,占据 37.4% 的份额。胎儿监护软件在几乎所有机构分娩中都具有临床重要性,使其成为最广泛采用的应用。胎儿监测解决方案在检测异常心率模式以及预防早产窘迫、产时缺氧等并发症方面发挥着重要作用。这些解决方案的广泛采用以降低新生儿死亡率和这些软件的技术进步导致了该领域的主导地位。
- 例如,哈德逊医学研究所于 2025 年 2 月发表的一项研究展示了人工智能驱动的胎儿大脑健康监测新方法。
孕产妇健康管理领域预计在预测期内增长 12.52%。
按最终用户
制药公司积极参与人工智能实施推动了细分市场的增长
根据最终用户,市场分为医院和诊所、专科诊所等。
在最终用户方面,预计到2026年,医院和诊所将主导全球市场,占据最大的市场份额,达到69.49%。医院和诊所是主要实施的场所。这些环境可处理大多数高危妊娠和新生儿密集型病例,因此这些解决方案的采用率更高。此外,孕产妇护理 ICU 入住率的提高也支持了市场的增长。此外,该部门预计到 2025 年将持有 69.7% 的份额。
- 例如,根据美国疾病控制与预防中心/国家卫生统计中心2023年12月公布的数据,2020-2022年期间,住院分娩期间母亲入住重症监护室(ICU)的比例为每1000名活产儿中有1.8人。
此外,预计专科诊所业务在预测期内将以 12.44% 的复合年增长率增长。
临床围产期软件市场区域展望
按地域划分,市场分为欧洲、北美、亚太地区、拉丁美洲、中东和非洲。
North America Clinical Perinatal Software Market Size, 2025 (USD Million)
获取本市场区域分析的更多信息, 下载免费样品
北美
2025 年,以美元计算,北美将主导全球市场155.25亿美元,2026年也以美元占据领先地位168.17百万。促进区域主导地位的关键因素包括向 数字健康采用、支持性监管框架和孕产妇死亡率高导致需求不断增长,并加强了该地区的战略伙伴关系。 2026年,美国市场预计将达到美元154.42百万。 该国医院和妇产诊所越来越多地实施这些解决方案,支持了该地区对数字解决方案不断增长的需求。
- 例如,根据 Winrock International 2025 年 6 月发表的一篇文章,美国的孕产妇死亡率远高于任何其他高收入国家。根据国家卫生统计中心 2022 年的数据,这一比率为每 10 万活产儿中有 22.3 人死亡。
欧洲
欧洲在全球市场中保持强势,2025年达到9282万美元,占比24.70%,预计2026年将达到9981万美元,成为第二大区域市场。这一增长主要是由于出生率的迅速上升以及技术的不断进步,对有效的临床围产期软件解决方案的需求不断增长。在这些因素的支撑下,英国预计到2026年将达到2103万美元,德国预计将达到2394万美元,法国预计到2025年将达到1760万美元。
亚太地区
2025年,亚太地区创造了8498万美元,占全球市场收入的22.62%,预计到2026年将增长至9260万美元。该地区的增长得益于医疗基础设施的改善、医疗系统数字化的提高以及出生率的上升。在该地区,到 2026 年,印度和中国的市场价值预计将分别达到 1838 万美元和 2376 万美元。
拉美
拉丁美洲市场在2025年创造了2437万美元,占全球市场格局的6.49%,预计到2026年将达到2612万美元。该地区的增长主要受到旨在增加数字医疗技术采用的政府支持政策的推动。
中东和非洲
2025 年,中东和非洲市场规模为 1831 万美元,占全球市场份额的 4.87%,预计到 2026 年将达到 1950 万美元。预计中东和非洲地区在预测期内也将经历适度的市场增长。在该地区,在不断增加的数字医疗举措和医疗基础设施改善的支持下,海湾合作委员会市场的价值预计到 2025 年将达到 760 万美元。
竞争格局
主要行业参与者
广泛的产品供应加上领先公司在医院和大型医疗系统中的强大影响力支撑了他们的主导地位
全球临床围产期软件市场呈现出分散的结构,主导企业很少,而中型新兴公司和专业初创公司的数量却在不断增加。通用电气公司和 Koninklijke Philips N.V. 是市场上的一些知名参与者。 这些公司的足迹遍及全球,拥有专业化的产品,并在全球范围内得到广泛采用,这支撑了他们的市场主导地位。
其他著名的参与者包括 PeriGen Inc.、Clinical Computer Systems, Inc.、Epic Systems 等,其他公司专门专注于胎儿监测、决策支持和新生儿/孕产妇护理。这些公司采取各种战略举措来加强其市场占有率。
- 例如,2025 年 8 月,Clinical Computer Systems, Inc. 作为合作者参与了 MEDITECH 联盟计划。此举旨在加速 OBIX 围产期数据系统与 MEDITECH Expanse 的集成。
主要临床围产期软件公司名单
- 通用电气公司(我们。)
- Koninklijke Philips N.V.(荷兰)
- 培瑞金公司(我们。)
- 临床计算机系统公司(我们。)
- Epic Systems(美国)
- 甲骨文(美国)
- 系统C(英国)
- Trium Analysis Online GmbH(德国)
- K2 医疗系统有限公司(美国)
- 亨特利医疗保健有限公司(英国)
主要行业发展
- 2025 年 1 月:Clinical Computer Systems, Inc. (OBIX) 与迪拜卫生局合作,加强新生儿和产妇护理。
- 2024 年 11 月:BrightHeart 的首款专为产前胎儿心脏超声检查而设计的人工智能软件获得了美国 FDA 510(k) 许可。
- 2024 年 1 月:Clinical Computer Systems, Inc. (OBIX) 和 Nordic Digital Platforms 签署了谅解备忘录,以转变海湾合作委员会和阿联酋的产妇护理服务。
- 2023 年 8 月:PeriGen Inc. 推出了 LaborWatch,并成功整合到美国主要卫生系统中。
- 2020 年 6 月:Koninklijke Philips N.V. 在美国推出了 Avalon CL 胎儿和孕妇 Pod 和贴片,以减少临床医生和患者之间不必要的身体互动。
报告范围
[吉4x1yCTMB]
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021-2034 |
|
基准年 |
2025年 |
|
预计年份 |
2026年 |
|
预测期 |
2026-2034 |
|
历史时期 |
2021-2024 |
|
增长率 |
复合年增长率11.772026-2034 年百分比 |
|
单元 |
价值(百万美元) |
|
分割 |
按类型 · 融合的 · 独立 |
|
按部署 · 本地部署 · 基于云 |
|
|
按申请 · 胎儿监护 · 孕产妇健康管理 · 新生儿/婴儿护理 · 其他的 |
|
|
按最终用户 · 医院和诊所 · 专科诊所 · 其他的 |
|
|
按地理 · 北美(按类型、部署、应用程序、最终用户和国家/地区) o 美国 o 加拿大 · 欧洲(按类型、部署、应用程序、最终用户和国家/子区域) 德国 o 英国 o 法国 o 西班牙 o 意大利 o 斯堪的纳维亚半岛 o 欧洲其他地区 · 亚太地区(按类型、部署、应用程序、最终用户和国家/子区域) o 中国 o 日本 印度 o 澳大利亚 o 东南亚 o 亚太地区其他地区 · 拉丁美洲(按类型、部署、应用程序、最终用户和国家/子区域) o 巴西 o 墨西哥 o 拉丁美洲其他地区 · 中东和非洲(按类型、部署、应用程序、最终用户和国家/次区域) 海湾合作委员会 o 南非 · 中东和非洲其他地区 |
常见问题
《财富商业洞察》表示,2025 年全球市场价值为 3.7573 亿美元,预计到 2034 年将达到 9.893 亿美元。
2024年,市场价值为1.5525亿美元。
预计2026-2034年预测期内,市场复合年增长率为11.77%。
胎儿监护细分市场在应用方面处于领先地位。
推动市场的关键因素包括全球孕产妇和新生儿健康负担较高、机构分娩和新生儿重症监护病房入院人数增加以及政府对数字医疗采用的支持政策。
GE HealthCare、Koninklijke Philips N.V.、PeriGen, Inc. 和 Clinical Computer Systems, Inc. 是市场上的一些知名参与者。
2025 年,北美将主导市场。
向远程医疗和远程监测的转变,以及在围产期护理中采用人工智能以及在胎儿监测中进行高级分析是预计有利于产品采用的一些因素。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 190
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





