增程式电动汽车 (EREV) 市场规模、份额和行业分析,按续驶里程(500 km 以下、500 km -1000 km 和 1000 km 以上)、电池容量(40 kWh 以下、40 kWh-80 kWh 和 80 kWh 以上)、动力总成(基于电池电动汽车 (BEV) 的 EREV 和混合动力电动汽车)基于 (HEV) 的 EREV),按车型(乘用车和商用车)划分,以及区域预测,2026-2034 年
 下载免费样本

增程式电动汽车 (EREV) 市场规模和未来展望
 收听音频版本
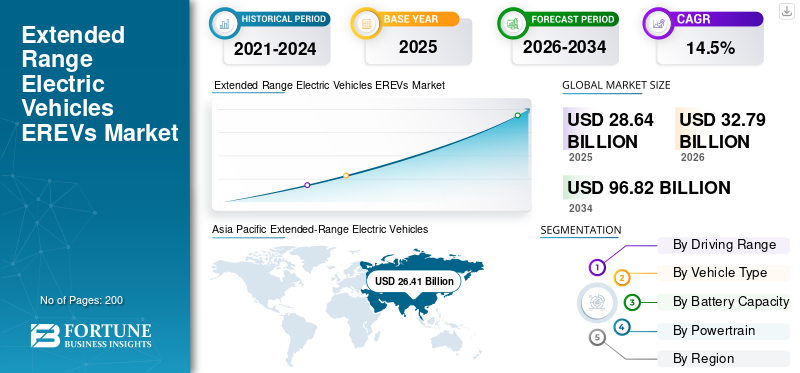
增程式电动汽车 (EREV) 市场规模到 2025 年将为 286.4 亿美元。预计该市场将从 2026 年的 327.9 亿美元增长到 2034 年的 968.2 亿美元,预测期内复合年增长率为 14.5%。
增程式电动汽车 (EREV) 是先进的电力驱动汽车,将电池电动汽车与内燃机发电机相结合,可实现更长的总行驶里程、提高效率并减少对充电站的依赖。
市场增长的推动因素包括消费者对 EREV 车型需求的不断增长、充电基础设施的扩大、电池组和电动机的进步、插电式混合动力电动汽车的普及以及对 500 英里行驶里程的需求。主要参与者包括比亚迪股份有限公司、理想汽车股份有限公司、SERES、长安汽车、上汽集团和吉利控股等,通过先进的增程式电动汽车车型、智能电驱动技术、人工智能技术展开竞争。能源管理系统、大容量电池组、插电式混合动力、长续航增程式电动汽车平台。
下载免费样品 了解更多关于本报告的信息。
增程式电动汽车 (EREV) 市场趋势
人工智能能源管理系统的集成成为主要市场趋势
人工智能、预测控制和软件定义的能源管理的日益普及正在改变增程式电动汽车协调电池功率、电力推进、再生制动、热系统和车载增程器操作的方式。与传统混合动力汽车不同,增程式电动汽车预计将提供主要的电动驾驶体验,同时在需要额外行驶里程时主要使用内燃机发电。这种架构产生了一个复杂的能量分配问题,可以通过能够连续解释路线条件、电池充电状态、温度、驾驶员行为、交通模式和预期电力需求的智能软件更有效地解决这个问题。
支持人工智能的能源管理系统可以确定何时优先考虑电池放电、何时为旅程的后续部分保留电池电量以及何时在最有效的负载点运行增程器。预测算法可以使用导航和道路坡度信息来预测爬坡、高速公路路段、拥堵和城市低速运行。这使得车辆能够在能源密集型路段之前安排发电机运行,或者为电力推进提供最大效率和排放效益的区域储备电能。这种控制可以减少不必要的发动机启动,提高燃料利用率,并使电池和车载发电机支持的操作之间的转换不易被乘客注意到。例如,理想汽车表示,其增程式电动汽车动力总成利用即将到来的路况、车辆能耗和功率输出信息来优化燃料和电力之间的平衡。
- 2025 年 12 月,马瑞利在柏林举行的 2025 年欧洲 CTI 展会上推出了适用于混合动力和电动汽车的智能能源管理解决方案。该软件驱动的平台可提高电池续航里程、充电效率、热管理和车辆性能,同时支持软件定义的车辆架构并加速电动汽车开发。
高容量电池平台的不断发展塑造行业趋势
制造商越来越关注先进的电池组和高容量系统,以提高车辆性能和续驶里程。配备 92 kWh 电池配置和下一代锂离子技术的新型 EREV 平台可实现超过 500 英里的扩展驾驶能力。 Scout Motors 和 RAM 等汽车制造商正在开发 Ram 1500 Ramcharger 等全尺寸电动汽车 EREV 平台,以满足不断增长的市场需求。这些创新正在提高能量密度、充电速度和电力驱动性能,同时支持长途运输要求。
- 2026年4月,塔塔汽车向BillionE Mobility交付了第一批Prima E.55S电动原动机。这些卡车配备 450 kWh 电池组,续航里程可达 350 公里,支持印度境内的长途零排放货运。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
消费者对远程电动汽车的偏好不断提高推动市场扩张
消费者对增程式电动汽车解决方案的需求不断增长,极大地支持了全球增程式电动汽车 (EREV) 市场的增长。买家越来越喜欢将电力驱动效率与备用内燃机支持相结合的 EREV 车型,从而减少里程焦虑。人们对插电式混合动力汽车和总行驶里程近 500 英里的插电式混合动力电动汽车越来越感兴趣,这进一步加速了采用。不断扩大的城市化、改善充电基础设施以及对节能移动解决方案的需求正在鼓励汽车制造商推出配备先进电池组和电动机。
中国对 EREV SUV 的接受度不断提高,以及全球制造商重新做出的产品承诺,表明远程电动汽车正变得越来越具有战略重要性。消费者的反应鼓励汽车制造商开发将大量电动操作与总续航里程相媲美或超过许多燃油汽车的车辆。理想汽车表示,目前Li L系列包括四款增程式SUV,截至2025年年报日期,其增程式车型累计交付量已超过140万辆。
- 2026 年 5 月,法拉利推出了 Luce,这是其首款全电动 5 座豪华旅行车,配备 122 kWh 电池组,续航里程超过 530 公里。该电动汽车可提供超过 1,050 马力的功率,支持法拉利向高性能远程电动汽车解决方案的扩展。
扩大充电基础设施和政府电气化政策加速采用
充电站的快速扩张和政府促进电气化交通的支持政策正在推动市场增长。亚太地区、欧洲和北美各国政府正在出台补贴、税收优惠和排放法规,鼓励采用纯电动汽车和增程式电动汽车增程式电动汽车技术。对公共充电基础设施和智能能源管理系统的投资正在提高消费者的便利性。此外,汽车制造商正在增加配备更大电池组和改进电力驱动系统的增程电动汽车平台的生产。
- 2026 年 5 月,VinFast 旗下的 V-Green 与 ChargeZone 合作,在印度推出联合品牌电动汽车充电网络。此次合作始于古吉拉特邦的一个 60 kW 直流快速充电站,并计划在六个月内再部署 100 个充电站,以支持扩大电动汽车的采用。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 整体影响力排名 | 复合年增长率贡献(2026-2034) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising Consumer Preference for Long-Range Electric Mobility Drives Market Expansion | 高 | 4.10% | 高 | 高 | 中高 |
| 2 | Advancements in High-Energy Batteries, Fast Charging and Range-Extender Efficiency Accelerate EREV Adoption | 高 | 3.60% | 高 | 高 | 高 |
| 3 | Expanding OEM EREV Portfolios and Manufacturing Commitments Strengthen Market Availability | 高 | 3.35% | 中高 | 高 | 高 |
| 4 | Expanding Charging Infrastructure and Government Electrification Policies Accelerate Adoption | 中高 | 3.10% | 高 | 高 | 中高 |
| 5 | Growing Demand for Electrified SUVs, Pickups and Long-Distance Mobility Supports EREV Penetration | 中高 | 2.95% | 中等 | 高 | 高 |
| 6 | Others | 低 | 1.90% | 低 | 低 | 低 |
| 总体负增长影响 | 19.00% | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
市场限制
高制造成本和电池成本限制大众市场渗透
与先进电池组、双动力总成集成和电力驱动技术相关的高生产成本仍然是市场的主要制约因素。制造增程式电动汽车需要对内燃机系统、电动机、智能控制软件和大容量电池进行复杂的集成,从而增加了车辆的总体成本。锂价格波动,镍、钴和稀土材料也会影响盈利能力。因此,许多 EREV 车型仍然定位于高端或豪华类别,限制了人们的承受能力,并减缓了在价格敏感的新兴市场的采用速度。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 整体影响力排名 | 负复合年增长率贡献(2026-2034) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Manufacturing and Battery Costs Restrict Mass-Market Penetration | 高 | -1.55% | 高 | 高 | 中等 |
| 2 | Intensifying Competition from Long-Range BEVs and Expanding Fast-Charging Networks Limits EREV Adoption | 高 | -1.20% | 中等 | 高 | 高 |
| 3 | Complex Powertrain Integration and Battery Optimization Remain Major Industry Challenges | 中高 | -1.00% | 高 | 中高 | 中等 |
| 4 | Others | 低 | -0.75% | 低 | 低 | 低 |
| 负增长贡献总额 | -4.50% | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
市场机会
对商用远程电动汽车不断增长的需求创造了重大机遇
物流、公共交通和商业车队电气化的不断发展正在创造巨大的市场机会。车队运营商越来越喜欢能够进行长途运输而无需仅依赖充电站的增程电动汽车平台。与传统内燃机车辆相比,商用增程式电动车可提高操作灵活性、降低燃料成本并降低排放。不断增长的电子商务活动和政府脱碳举措正在鼓励采用插电式混合动力车和配备更大电池组和智能车队管理系统的先进电动商用车。
- 2025年9月,沃尔沃客车推出了沃尔沃BZR电动客车底盘,电池容量高达720千瓦时,续驶里程高达700公里。该平台支持长途电动交通,减少充电站数量,增强区域间路线的运营灵活性。
模块化增程器平台可加快 OEM 进入和产品组合扩展
汽车制造商越来越多地寻求灵活的电气化策略,以允许从通用车辆架构开发多种动力总成配置。这为模块化增程器系统创造了巨大的机会,这些系统可以集成到纯电动汽车原生平台中,而无需全新的车辆结构、装配工艺或专用生产线。这种架构允许制造商从同一底层平台提供纯电动汽车和增程式电动汽车变体,提高产品灵活性,同时能够更快地响应全球市场充电基础设施、客户偏好、法规和车辆使用模式的差异。
模块化增程器套件可以将紧凑型内燃机、动力发电机、电力电子设备、冷却接口和专用控制功能集成到标准化单元中。当专为电动优先车辆设计时,该系统可以放置在可用的前舱、后地板下或其他包装区域内,同时保留电力牵引电机作为车轮推进的主要来源。这为老牌汽车制造商、新兴电动汽车品牌和合同制造商提供了扩展其电气化产品组合的机会,而无需开发完全独立的增程式电动车平台。该方法还可以将增程器技术扩展到多个车辆类别,包括跨界车、SUV、轻型商用车和特种应用。
市场挑战
复杂的动力总成集成和电池优化仍然是主要的行业挑战
将先进的电力驱动系统与内燃机技术集成,同时保持效率、可靠性和成本竞争力仍然是市场面临的主要挑战。制造商必须优化电池组、热管理系统、软件控制和电动机,以提供无缝性能和扩展的总里程。确保电池耐用性、缩短充电时间并保持车辆的可承受性使开发进一步复杂化。此外,平衡监管合规性与不断变化的排放标准和消费者绩效期望仍然是全球汽车制造商面临的挑战。
细分分析
按练习场
长途出行偏好扩大推动1000公里以上细分市场需求
根据续驶里程,市场分为500公里以下、500公里-1000公里、1000公里以上。
2025 年,1000 公里以上细分市场占据主导地位,价值 268.9 亿美元。对长途电动汽车的强劲需求、里程焦虑的减少、大型增程式电动汽车 SUV 和皮卡的广泛采用以及电池容量、发电机效率、热管理和智能能源优化。这些车辆提供广泛的电力操作,同时保持可靠的发电机支持的移动性,适合高速公路、城际和基础设施受限的出行。
500 公里至 1,000 公里段预计将是增长最快的,2026 年至 2034 年复合年增长率为 18.2%。主流 EREV 跨界车和 SUV 的可用性不断增加、电池尺寸均衡、具有竞争力的车辆价格以及满足日常和城际出行需求且无需超大电池系统的充足综合续航里程,推动了增长。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按车型分类
消费者采用率的提高和增程式电动汽车的推出维持了乘用车细分市场的增长
根据车辆类型,市场分为乘用车和商用车。
由于消费者对远程、节能和低排放移动解决方案的需求不断增长,到 2025 年,乘用车细分市场将在全球市场中占据最大份额。越来越多地采用配备先进电池组、电动机和智能电驱动系统的插电式混合动力电动汽车和高端增程式电动汽车,正在支持细分市场的扩张。汽车制造商正在积极推出以乘客为中心的增程式电动汽车平台,以提高总里程、提高舒适度并减少对充电基础设施的依赖,特别是在亚太地区、欧洲和北美地区。
- 2026年5月,VinFast推出了新一代VF8电动SUV,配备60.13kWh电池组,据称续航里程为500公里。更新后的车型为全球电动汽车市场提供了更高的功率输出、增强的车载技术和改进的电力驱动性能。
商用车领域预计在预测期内复合年增长率为 37.1%。物流、送货车队和公共交通的电气化程度不断提高,正在加速增程式电动汽车解决方案的采用。对长途运输的需求不断增加,运营成本降低,充电停机时间减少,进一步支持了细分市场的增长。
按电池容量
提高经济性和续驶里程之间的平衡,推动 40 kWh -80 kWh 细分市场的发展
根据电池容量,市场分为40千瓦时以下、40千瓦时-80千瓦时和80千瓦时以上。
到2025年,40kWh-80kWh细分市场由于其车辆成本、驾驶效率和实际总里程之间的最佳平衡,将占据最大的增程式电动汽车(EREV)市场份额。这些电池组广泛应用于增程式乘用车和插电式混合动力汽车,为日常和城际交通提供充足的电力驱动性能。汽车制造商越来越喜欢这个容量范围,因为它可以提高能源效率、降低制造成本并缩短充电时间,同时保持与不断扩大的充电基础设施和先进电动机技术的兼容性。
- 2026年5月,小米公布了新Skynomad品牌下即将推出的昆仑全尺寸EREV SUV的计划。这款三排座汽车预计将配备 70 kWh 电池组,电动行驶里程超过 400 公里,以满足中国对远程和增程电动汽车日益增长的需求。
预计 80 千瓦时以上的细分市场在预测期内将以 22.0% 的复合年增长率增长。对优质全尺寸增程电动汽车平台、超过 500 英里的更长行驶能力以及高性能商用 EREV 的需求不断增长,正在加速全球更大电池组和先进能源管理系统的采用。
通过动力总成
纯电动驱动技术的进步加速了基于 BEV 的 EREV 细分市场的增长
根据动力总成,市场分为基于电池电动汽车(BEV)的增程式电动汽车和基于混合动力电动汽车(HEV)的增程式电动汽车。
基于电池电动汽车 (BEV) 的 EREV 细分市场将在 2025 年占据市场主导地位,并且由于对排放更低、总里程更长的高效电力驱动平台的需求不断增长,预计也将成为预测期内增长最快的细分市场。这些系统主要使用电池电动汽车架构运行,同时利用内燃机作为补充增程器。增加对先进电池组、快速充电基础设施、人工智能能源管理系统和远程增程式电动汽车模型的投资正在加速采用。汽车制造商越来越多地推出基于纯电动汽车的优质全尺寸增程电动汽车平台,以满足消费者对可持续移动长途移动解决方案日益增长的需求。
- 2026 年 5 月,现代汽车的 Ioniq V 在中国进行了监管备案,其特点是基于 E-GMP 平台构建的 BEV 和 EREV 动力总成。该轿车支持 800V 快速充电、先进的电力驱动技术和人工智能系统,这是现代汽车专注于中国的电动汽车战略的一部分。
混合动力电动车基于混合动力汽车 (HEV) 的 EREV 细分市场预计在预测期内复合年增长率为 15.5%。插电式混合动力汽车和经济高效的电动移动平台的日益普及正在支撑需求。这些系统提高了燃油经济性,减少了充电依赖性,并为充电站有限的地区提供了实用的过渡解决方案。
增程式电动汽车 (EREV) 市场区域展望
按地域划分,市场分为欧洲、北美、亚太地区、南美、中东和非洲。
北美
Asia Pacific Extended-Range Electric Vehicles (EREVs) Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
由于消费者对电动SUV、皮卡和远程乘用车的兴趣不断增长,北美地区预计将录得最高增长。该地区受益于广泛的高速公路出行、电动汽车普及率的提高、充电基础设施的扩大以及原始设备制造商对增程平台的投资增加。消费者看重的是能够以电动方式完成日常出行,同时保留发电机支持的牵引和城际旅行的灵活性。美国贡献了巨大的需求,而加拿大和墨西哥通过先进的车辆电气化、区域制造和扩大先进动力总成技术的可用性提供了更多机会。
美国增程式电动汽车 (EREVS) 市场
由于对电动皮卡、SUV 和提供扩展旅行灵活性的家庭用车的需求不断增长,美国市场预计到 2026 年将达到 5.2 亿美元。消费者对牵引能力、长途移动性和减少充电依赖的偏好正在鼓励汽车制造商开发配备车载增程发电机的电动优先平台s。
欧洲
在严格的排放法规、电气化政策、先进的充电基础设施以及消费者对低排放出行的强烈意识的支持下,欧洲预计将呈现持续发展。需求越来越受到电动 SUV 和跨界车的影响,它们能够将日常电池供电操作与更大的长途灵活性结合起来。该地区还受益于成熟的汽车制造、高档汽车需求以及增程器技术不断扩大的可用性。德国、英国、法国、意大利和其他欧洲市场通过车辆电气化计划、技术采用以及消费者对替代电动动力总成配置的接受度不断提高做出贡献。
英国增程式电动汽车 (EREVS) 市场
由于越来越多地采用低排放车辆以及对提供额外长途灵活性的电动汽车越来越感兴趣,英国市场预计到 2026 年将达到 0.7 亿美元。不断扩大的充电基础设施、公司汽车电气化以及包括 SUV 和跨界车在内的增程电动汽车的更广泛可用性继续增强消费者的接受度。
德国增程式电动汽车 (EREVS) 市场
得益于其先进的汽车制造生态系统、强劲的高端汽车需求以及消费者对复杂电动动力系统的兴趣,到 2026 年,德国将占据约 1.8% 的份额。不断扩大的充电基础设施、高速公路密集型驾驶以及具有增程功能的电动优先汽车的可用性不断增加,将继续支持乘用车应用的市场发展。
亚太地区
在广泛的汽车制造能力、先进的电池供应链和新型电动汽车平台的快速推出的支持下,亚太地区的增程式电动车发展继续占据主导地位。中国通过国内 OEM 创新、有竞争力的价格以及消费者对远程电动 SUV 的广泛接受提供了巨大的动力。日本通过串联电动技术做出贡献,而韩国、澳大利亚和东南亚市场则提供新兴机遇。电池、充电系统、智能能源管理的改进以及制造商在多个车辆类别中扩大 EREV 可用性的努力进一步支持了区域增长。
中国增程式电动汽车 (EREVS) 市场
得益于广泛的增程式电动车车型、大规模的电池制造以及国内消费者对远程电动SUV的强劲需求,到2026年,中国将占据约99.2%的份额。有竞争力的价格、快速的产品发布、先进的增程系统、快速充电能力和集成的汽车供应链继续支持大量的市场活动。
日本增程型电动汽车 (EREVS) 市场
日本市场预计在预测期内将以 16.1% 的复合年增长率增长,反映出有限但技术相关的 EREV 活动。需求与串联电力推进、注重效率的消费者以及成熟的混合动力技术专业知识相关。发电机效率、电机集成和电力电子技术的持续改进支持选择性地采用具有车载发电功能的电动汽车。
南美洲
随着消费者越来越多地评估能够在不完全依赖公共充电基础设施的情况下进行长途旅行的电动汽车,南美洲预计将稳步扩张。较大的城际距离、日益增长的 SUV 偏好、城市电气化以及国际汽车品牌的不断进入,支撑了区域需求。巴西提供了大量的市场活动,而阿根廷和其他国家正在逐步引入新的电力驱动技术。经销商网络的扩张、潜在的本地制造以及针对特定地区的增程器解决方案的开发预计将提高整个地区的 EREV 可及性和消费者意识。
巴西增程式电动汽车 (EREVS) 市场
得益于其庞大的汽车市场、对电动 SUV 需求的不断增长以及增程车型供应的不断扩大,巴西到 2026 年将占据约 69.2% 的市场份额。长途旅行、充电覆盖不均匀、更广泛的经销商网络以及新兴的本地化举措正在增强消费者对发电机支持的兴趣电动汽车解决方案。
中东和非洲
随着对能够将城市电动运营与可靠的长途出行相结合的电动汽车的需求增加,中东和非洲预计将实现稳定增长。该地区受益于海湾国家强劲的高档汽车需求、充电基础设施的改善以及对先进电动动力系统日益增长的兴趣。当长距离走廊的充电覆盖范围仍然不均匀时,增程器技术尤其重要。阿联酋支持尽早采用优质 EREV。与此同时,南非通过提高电动汽车意识、扩大车型供应以及充电和汽车零售基础设施的逐步改善,提供了发展机遇。
南非增程式电动汽车 (EREVS) 市场
由于人们对实用电动交通的兴趣日益浓厚、消费者意识的提高以及车型可用性的增加,南非预计在预测期内将以 17.2% 的复合年增长率增长。增程车为城际旅行提供了有用的灵活性,同时减少了对全国仍在发展的公共充电基础设施的依赖。
竞争格局
主要行业参与者
先进的电力驱动技术和远程平台开发定义竞争格局
全球增程式电动汽车(EREV)市场适度整合,主要厂商通过先进的电驱动系统、智能能源管理技术和长续航增程式车型展开竞争。包括比亚迪有限公司、理想汽车有限公司、Stellantis N.V.、奇瑞汽车有限公司和上汽集团有限公司在内的主要公司专注于改进电池组、总里程、充电效率和软件支持的车辆优化。公司正在扩大生产能力,建立电池技术合作伙伴关系,并投资快速充电基础设施,以加强市场占有率。越来越多的全尺寸插电式混合动力汽车和优质增程电动汽车平台的推出继续加剧全球竞争。
- In August 2024, Dongfeng announced the launch of the EREV sedan with production commencing at its Wuhan plant. The vehicle offers a comprehensive driving range of up to 1,200 km, a 200 km pure electric range, and features a 28.39 kWh battery pack.
主要增程式电动汽车 (EREV) 公司名单
- Li Auto Inc. (China)
- Stellantis N.V. (Netherlands)
- Chery Automobile Co., Ltd. (China)
- SAIC Motor Corporation Limited (China)
- Zhejiang Geely Holding Group Co., Ltd. (China)
- Dongfeng Motor Corporation (China)
- BYD Company Ltd. (China)
- Ford Motor Company (U.S.)
- Changan Automobile Co., Ltd. (China)
- Volkswagen AG (Germany)
- Mazda Motor Corporation (Japan)
- SERES Group Co., Ltd. (China)
- BAIC Motor Corporation Limited (China)
- Karma Automotive, Inc. (U.S.)
- Harbinger Motors Inc. (U.S.)
主要行业发展
- 2026 年 8 月:上汽集团和通用汽车将上汽通用汽车合资企业续签至 2047 年,致力于深化技术、供应链和全球市场合作。此次合作支持上汽通用汽车的智能电动化战略,包括别克Electra L7增程式轿车和未来的新能源车型。
- 2026 年 8 月:现代汽车在 2026 年首席执行官投资者日宣布,将推出首款增程电动汽车,目标续航里程超过 600 英里,并支持更广泛的多动力总成全球产品战略。
- 2026 年 7 月:大众汽车集团报告称,其首款增程式电动车 ID. ERA 9X在中国的交付量已超过10,000辆,为其在更广泛的中国电动汽车攻势中新推出的增程器战略提供了早期商业验证。
- 2026 年 5 月:SK On 宣布计划批量生产韩国首款 EREV 电池,以满足增程式电动汽车平台日益增长的需求。该公司的目标是加强电力驱动技术能力,并在全球范围内支持下一代插电式混合动力和远程移动解决方案。
- 2026 年 3 月:Frazer 和 Harbinger 建立了战略合作伙伴关系,利用 Harbinger 的插电式混合动力底盘开发电动应急响应和移动医疗车辆。弗雷泽还投资了 Harbinger,该平台使用燃气动力增程器为电池充电并保持运行准备状态。
- 2025 年 10 月:宁德时代与江淮汽车签署新的十年战略合作协议,涵盖电池技术、供应和国际扩张。此次合作支持江淮汽车的产品线,包括MAEXTRO系列,该系列使用CATL Qilin和Freevoy电池,并包括增程电动汽车reev配置。
- 2025 年 9 月:理想汽车与CATL签署了为期五年的全面战略合作协议,重点关注电池安全、增压技术、国际扩张和电池创新。宁德时代将为理想汽车的汽车产品组合供应多种化学电池,其中包括该公司成熟的L系列增程电动SUV。
报告范围
增程式电动汽车 (EREV) 市场分析提供了对市场规模的深入研究以及市场中所有细分市场的预测。它包括预计在预测期内推动市场发展的市场动态和趋势的详细信息。它提供有关技术进步、新产品发布、汽车行业关键发展以及合作伙伴关系、合并和收购的详细信息。市场报告范围还包括详细的竞争格局,以及主要运营参与者的市场份额和概况信息。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026-2034 年复合年增长率为 14.5% |
| 单元 | 价值(十亿美元) |
| 分割 | 按行驶里程、按电池容量、按动力总成、按车型和按地区 |
| 按练习场 |
|
| 按车型分类 |
|
| 按电池容量 |
|
| 通过动力总成 |
|
| 按地区 |
|
常见问题
《财富商业洞察》表示,2025 年全球市场价值为 286.4 亿美元,预计到 2034 年将达到 968.2 亿美元。
2025年,亚太地区市场份额为266.4亿美元。
预计 2026 年至 2034 年预测期内,市场复合年增长率将达到 14.5%。
乘用车细分市场在车型方面处于领先地位。
消费者对远程电动汽车的偏好不断提高,推动了市场扩张。
全球市场的主要参与者包括比亚迪有限公司、理想汽车有限公司、Stellantis N.V.、奇瑞汽车有限公司和上汽集团有限公司。
亚太地区占据最大的市场份额。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 200
-

(优惠有效期至 30th Nov 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。



















