2026-2034年PAN基碳纤维市场规模、份额和行业分析,按模量类型(标准模量纤维、中模量纤维和高模量纤维)、应用(航空航天与国防、汽车、风力涡轮机、运动休闲、建筑等)以及区域预测
 下载免费样本

主要市场见解
 收听音频版本
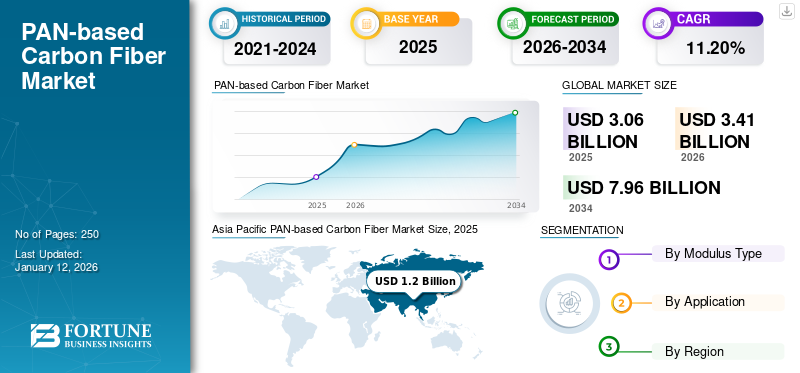
2025 年,全球 PAN 基碳纤维市场规模为 30.6 亿美元。预计该市场将从 2026 年的 34.1 亿美元增长到 2034 年的 79.6 亿美元,预测期内复合年增长率为 11.20%。亚太地区在泛基碳纤维市场占据主导地位,到 2025 年,其市场份额将达到 39%。
PAN基碳纤维是一种由合成聚合物聚丙烯腈(PAN)制成的碳纤维。这些纤维以其优异的强度、刚度和均衡的性能而闻名,使其成为全球碳纤维行业的主导材料类型。提供各种卓越性能的能力以及航空航天、国防和汽车工业等大型行业不断增长的利用率将推动产品需求。它们广泛用于复合材料由于其高强度重量比,适用于航空航天、汽车和运动器材。
由于对轻质材料的需求不断增长,预计该市场将会增长。风能行业是推动这一需求的关键最终用途行业之一。这些材料能够在不影响性能的情况下提供卓越的强度重量比,这是推动市场增长的主要因素。
- 据美国能源部称,风电是美国最大的可再生能源,约占全国能源生产的10%。
三菱化学碳纤维及复合材料公司、西格里碳素、东丽和帝人有限公司被认为是市场上的知名参与者。市场参与者正在通过制造工艺、材料科学以及技术集成等方面的进步来创新他们的产品人工智能和自动化。因此,这些市场巨头对泛基碳纤维的持续投资将塑造市场动态。
下载免费样品 了解更多关于本报告的信息。
PAN基碳纤维市场要点
 全球市场规模及预测
- 2025 年市场规模:30.6 亿美元
- 2026 年市场规模:34.1 亿美元
- 2034 年预测市场规模:79.6 亿美元
- 复合年增长率:2026-2034 年 11.20%
 市场份额
- 亚太地区在泛基碳纤维市场占据主导地位,到 2025 年,其市场份额将达到 39%。
- 到 2024 年,标准模量纤维领域将占据全球 PAN 基碳纤维市场最大份额。
- 2024 年,航空航天与国防领域占据全球最大市场份额。
 主要区域亮点
北美
在强大的制造中心以及航空航天、汽车和风能行业不断增长的需求的推动下,到 2025 年,该地区的产值将达到 12 亿美元。
欧洲
受先进航空航天制造和工业应用的影响,该地区到 2025 年将创造 7.7 亿美元的收入。
亚太地区
在强大的制造中心以及航空航天、汽车和风能行业不断增长的需求的推动下,到 2025 年,该地区的产值将达到 12 亿美元。
我们。
航空航天、国防、电动汽车和风能领域不断增长的需求支撑了市场的增长。
日本
该市场受益于东丽和帝人等领先碳纤维制造商的存在,以及高性能材料的持续创新。
阅读更多

市场动态
市场驱动因素
航空航天和国防产品需求激增,推动市场增长
在航空航天和国防所需的一系列独特性能的推动下,全球市场正在经历显着增长。碳纤维因其高强度重量比、优异的耐用性以及抗疲劳和耐腐蚀性而广泛应用于这些行业。这些特性使其成为对减重和结构完整性至关重要的应用的理想选择,例如飞机结构、国防车辆和先进武器系统。在飞机上,它用于机身、机翼和尾翼,以提高燃油效率并减少排放。此外,它在提高无人机和其他无人机的性能和耐用性方面发挥着至关重要的作用。因此,航空航天和国防的巨大需求将推动全球 PAN 基材料的发展。碳纤维市场预测期内的增长。
- 据民航部预测,到2026年,全球无人机产业规模预计将达到19亿美元,反映出无人机应用范围不断扩大。
市场限制
高产品成本阻碍市场增长
碳纤维因其卓越的性能而引起了最终用户的极大兴趣。然而,其高价格仍然是一个主要制约因素,阻碍了碳复合材料在不同领域的广泛采用。碳纤维的价格很大程度上受到前体材料(主要是 PAN)的产量和成本的影响。目前,PAN基纤维,特别是那些不符合航空航天应用要求的纤维,平均价格约为每公斤21.5美元,转换效率仅为50%。生产成本的上升给当地和小型制造商带来了挑战,从而限制了市场扩张。
市场机会
电动汽车采用激增,创造利润丰厚的市场机会
全球电动汽车普及率的激增增加了对碳纤维的需求。碳纤维越来越多地集成到电动汽车中,以减轻车辆整体重量、提高能源效率并提高结构完整性。其高强度重量比使其成为关键部件的理想选择,例如车身面板、底盘部件,甚至电池包。碳纤维复合材料比钢或铝等传统材料轻得多,使其成为减轻电动汽车整体重量的理想选择。重量的减轻意味着效率的提高,因为车辆移动和加速所需的能量更少。因此,电动汽车采用的激增必将在市场上创造利润丰厚的机会。
- 据国际能源署称,到 2023 年,全球将注册约 1400 万辆新电动汽车。
PAN基碳纤维市场趋势
向可再生能源的不断过渡推动市场增长
全球向可再生能源(特别是风力发电)的转型正在显着推动碳纤维市场的增长。碳纤维的轻质和高强度特性使其成为制造风力涡轮机叶片的理想选择,可以生产更大、更高效的叶片,捕获更多的能量,最终推动对碳纤维复合材料的需求。因此,风能的日益普及增加了对碳纤维复合材料的需求,因为它们适合制造风力涡轮机叶片。全球向可再生能源(特别是风能)的过渡正在推动风力涡轮机的部署,这将在可预见的时期进一步推动市场增长。
下载免费样品 了解更多关于本报告的信息。
贸易保护主义与地缘政治影响
贸易保护主义限制供给,对市场造成负面影响
贸易保护主义,包括关税和其他贸易壁垒,通过增加成本、限制进入全球市场并可能阻碍创新,对聚丙烯腈基碳纤维市场构成重大挑战。美国、中国和欧盟等主要地区的贸易保护主义影响了PAN基碳纤维的供应和定价。原材料和中间产品(如 PAN 前体)的关税造成了波动。虽然贸易保护主义可能会保护国内制造商,但它也可能导致消费者价格上涨,并降低依赖进口碳纤维的行业的竞争力。这些因素会对生产者和消费者产生负面影响,影响需求、定价和整体市场增长。
细分分析
按模数类型
标准模量纤维因其均衡的性能和成本效益而占据主导市场份额
根据模量类型,市场分为标准模量纤维、中模量纤维和高模量纤维。
到 2024 年,标准模量纤维细分市场将占据全球最大的 PAN 基碳纤维市场份额。标准模量碳纤维是一种拉伸模量为 33-36 百万磅每平方英寸 (MSI) 的碳纤维。它因具有均衡性能而具有成本效益的选择而闻名,使其成为各个行业广泛使用的牌号。
电动汽车需求的增长将推动对标准模量纤维的需求,支持该领域的持续市场主导地位。
中间模量纤维提供了刚度和强度的平衡,在各个行业都有应用。它们的拉伸模量通常约为 4200 万磅每平方英寸 (Msi)。这些纤维通常用于航空航天、工业和娱乐领域,提供了性能和成本的良好结合。因此,预计未来几年对中间模量纤维的需求将出现显着增长。
按申请
由于产品利用率高,航空航天和国防领域占据市场主导地位
根据应用,市场分为航空航天和国防、汽车、风力涡轮机、体育和休闲、建筑等。
到 2024 年,航空航天和国防领域将占据全球最大市场份额。PAN 基碳纤维用于航空航天和国防,主要是因为其优异的强度重量比、高刚度以及耐腐蚀和抗疲劳性。这些特性允许生产轻质但高度耐用的部件,从而提高飞机性能、燃油效率和运行可靠性。因此,在可预见的时期内,航空航天和国防领域仍将是该产品的主要应用领域。
预计汽车领域在预测期内将以显着的速度增长。这种增长主要归功于碳纤维的强度,这有助于提高结构完整性,为碰撞中的乘员提供更好的保护。此外,它是热的不良导体,因此适用于承受高温的部件,例如制动盘。此外,电动汽车销量的增加预计将进一步提振产品需求。
PAN基碳纤维市场区域展望
按地域划分,市场分为北美、欧洲、亚太地区、拉丁美洲、中东和非洲。
亚太地区
Asia Pacific PAN-based Carbon Fiber Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
2025 年,亚太地区占据全球市场的 39.00%,估值达到 12 亿美元,预计到 2026 年将增长至 13.7 亿美元。该地区的主导地位源于其强大的制造中心以及航空航天、汽车和风能等关键行业不断增长的需求。在该地区,中国由于在航空航天和国防领域的大量投资以及不断扩大的电动汽车领域而发挥着主导作用,从而推动了产品需求。
- 根据德克萨斯州国家安全审查报告,2024年中国的国防支出约为4710亿美元。
北美
2025年北美市场规模为9.9亿美元,占全球市场份额的32.00%,预计2026年将达到10.8亿美元。北美是第二大市场。在电动汽车(EV)行业不断增长和可再生风能项目投资增加的推动下,该地区的需求预计将大幅增长。随着 PAN 基碳纤维成为这些应用中的主导材料,预测期内区域市场将出现显着增长。美国被认为是该地区最大的市场,预计其增长将强劲,尤其是在航空航天、汽车和能源领域。航空航天领域严重依赖 PAN 基碳纤维来制造飞机和国防设备中的轻质、高强度部件。
- 根据美国清洁能源协会的数据,美国风能总装机容量约为 153.15 吉瓦 (GW),是美国第四大电力来源国和最大的电力来源国。可再生能源
欧洲
2025 年欧洲市场价值为 7.7 亿美元,占全球收入的 25.00%,预计到 2026 年将达到 8.4 亿美元。从长期预测来看,欧洲地区的市场前景好坏参半,因为欧盟正计划逐步淘汰碳纤维在汽车中的使用。 2023 年 7 月,欧盟委员会提出了一项关于报废车辆的新法规,根据该法规,碳纤维可能很快被归类为危险材料,并可能导致到 2029 年分阶段禁止。
- 根据欧洲汽车制造商协会的数据,2023 年该地区汽车产量为 1220 万辆。
拉美
2025 年,拉丁美洲地区将占据全球市场的 2.10%,收入为 0.6 亿美元,预计到 2026 年将达到 0.7 亿美元。在电动汽车 (EV) 和储能系统需求不断增长的推动下,拉丁美洲市场预计将温和增长。预计巴西和墨西哥将在该地区的市场增长中发挥关键作用。巴西对可再生能源的承诺正在推动碳纤维在风力涡轮机叶片和其他清洁能源部件中的使用。
中东和非洲
2025年,中东和非洲为全球市场贡献了约0.4亿美元,占1.00%的份额,预计2026年将达到0.5亿美元。由于电动汽车需求上升等增长因素,中东和非洲的产品需求预计将稳定增长。由于PAN基碳纤维是在不影响车辆强度的情况下减轻车辆重量的关键部件,因此对节能车辆不断增长的需求将推动该产品在轻量化汽车生产中的使用。沙特阿拉伯、阿联酋和南非等国家正在投资风能和电动车生产工厂,为市场增长营造一个进步的环境。
竞争格局
主要行业参与者
主要参与者专注于产能扩张和产品创新以满足产品需求
全球市场部分集中,三菱化学碳纤维及复合材料公司、西格里碳素、东丽和帝人有限公司等公司占据了重要的市场份额。这些公司处于有利位置,可以利用航空航天和国防、汽车和能源领域(尤其是风力涡轮机制造领域)等行业对轻质材料不断增长的需求。这些主要参与者正在投资扩大其制造设施并推进研发工作,以满足不断增长的产品需求。晓星高新材料、Syensqo和东丽工业等主要公司正在大力投资于产能扩张和研发,以应对不断增长的产品需求。
关键清单 泛基碳纤维公司概况
- 先进复合材料公司(美国)
- 台塑股份有限公司 (中国台湾地区)
- 赫氏公司(我们。)
- HS晓星高新材料(韩国)
- 三菱化学碳纤维及复合材料公司(日本)
- 西格里碳素(德国)
- 辛恩斯科(比利时)
- 帝人有限公司(日本)
- 东丽工业公司(日本)
- ZOLTEK公司(美国)
主要行业发展
- 2023 年 12 月:帝人有限公司推出了 Tenax 碳纤维,该纤维由可持续丙烯腈 (AN) 生产,利用回收原材料或生物质衍生产品的残留物和废物。
- 2023 年 10 月:东丽工业公司 (Toray Industries Inc.) 扩建了其法国子公司 Toray Carbon Fibers Europe S.A. 的高模量和常规丝束中碳纤维生产设施。此举旨在满足欧洲在向净零经济转型的推动下对碳纤维日益增长的需求。
- 2022 年 12 月:晓星高新材料透露,成功开发出超高强度碳纤维,标志着向航空级材料自主生产迈出重要一步。
- 2022 年 3 月:晓星高新材料宣布将投资 3850 万美元扩大该公司韩国全州工厂的碳纤维生产。此次扩张将使该公司能够为韩国的客户提供服务。
- 2021 年 7 月:赫氏公司与达索公司达成协议,为 Falcon 10X 项目提供碳纤维预浸料。此次合作增强了该公司在航空航天领域的地位,并加强了其与达索的长期合作。
报告范围
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021–2034 |
|
基准年 |
2025年 |
|
预计年份 |
2026年 |
|
预测期 |
2026-2034 |
|
历史时期 |
2021–2024 |
|
单元 |
价值(十亿美元)和数量(千吨) |
|
增长率 |
2026-2034 年复合年增长率为 11.20% |
|
分割 |
按模数类型
|
|
按申请
|
|
|
按地区
|
常见问题
《财富商业洞察》表示,2026 年全球市场价值为 34.1 亿美元,预计到 2034 年将达到 79.6 亿美元。
2025年,亚太地区市值将达到12亿美元。
预计(2026年至2034年)预测期内,市场复合年增长率为11.20%
航空航天和国防领域在应用方面引领市场。
航空航天和国防产品需求的激增是推动市场增长的关键因素。
三菱化学碳纤维及复合材料公司、西格里碳素、东丽和帝人有限公司是市场上的顶级参与者。
亚太地区在泛基碳纤维市场占据主导地位,到 2025 年,其市场份额将达到 39%。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 250
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。

















