 下载免费样本



获取报价
根据您的需求获取量身定制的价格。
- 选择许可类型
- 多用户选项
- 定制范围与覆盖
- 快速交付
"设计增长战略是我们的基因"
 收听音频版本
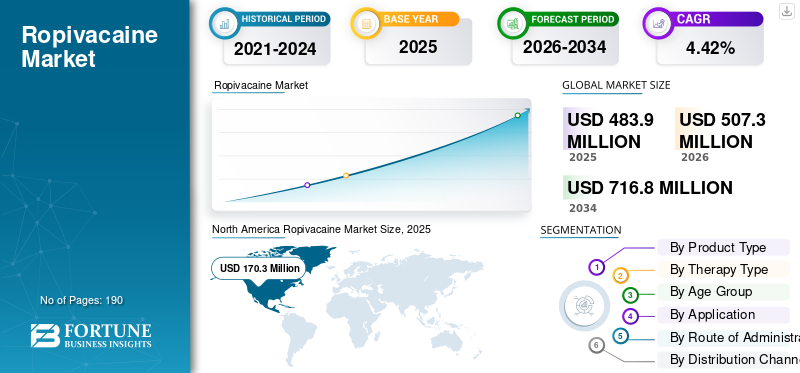
2025年罗哌卡因市场规模为4.839亿美元。预计该市场将从2026年的5.073亿美元增长到2034年的7.168亿美元,预测期内复合年增长率为4.42%。北美在罗哌卡因市场占据主导地位,2025年市场份额为35.19%。
医院和外科设施越来越多地使用区域麻醉和有针对性的疼痛管理技术,为市场提供了支持。罗哌卡因广泛用于硬膜外麻醉、主要周围神经阻滞和外科手术(包括剖宫产)期间的局部浸润,以及术后和分娩相关的疼痛管理。市场还见证了来自仿制药注射剂制造商的日益激烈的竞争,这正在提高产品可用性并支持具有成本效益的医院采购。扩大手术活动、更广泛地采用区域麻醉以及继续引入仿制药制剂预计将支持市场增长。
此外,Fresenius Kabi AG、Sandoz Group AG、Aspen Holdings 和 Baxter 等主要参与者正在参与战略合作和收购,以及监管审批和投资举措,以扩大市场份额。
下载免费样品 了解更多关于本报告的信息。
 全球市场规模及预测
 市场份额
 主要区域亮点
北美
2025 年,北美市场以 1.703 亿美元占据主导地位。
欧洲
预计 2026 年欧洲将达到 1.355 亿美元。
亚太地区
预计 2026 年亚太地区将达到 1.33 亿美元。
我们。
预计 2026 年市场规模约为 1.629 亿美元。
日本
预计 2026 年市场规模约为 2810 万美元。
阅读更多

越来越多地采用区域麻醉进行手术和术后疼痛管理是一个关键的市场趋势
医疗保健提供者越来越多地将区域麻醉纳入围手术期疼痛管理方案中,以提供有针对性的疼痛缓解并减少对全身阿片类药物的依赖。罗哌卡因用于硬膜外麻醉、主要周围神经阻滞和局部浸润,使其适用于多种外科手术的麻醉和急性疼痛管理。超声引导神经阻滞和手术特异性疼痛方案的日益使用也提高了区域麻醉的精确度和临床接受度。这一趋势预计将增加医院和外科中心传统和长效罗哌卡因制剂的使用。
[2s2Y7yItI]
不断增加的手术量和与老龄化相关的骨科需求推动市场增长
越来越多的外科手术,特别是髋关节和膝关节置换术等骨科干预措施,预计将支持罗哌卡因市场的增长。老年人更有可能患骨关节炎、骨折和其他可能需要手术治疗的退行性肌肉骨骼疾病。罗哌卡因越来越多地用于硬膜外麻醉、周围神经阻滞和局部浸润。随着医院扩大手术能力并采用多模式疼痛管理方案,手术室和术后护理机构的罗哌卡因消耗量预计将会增加。
|
秩 |
市场驱动力 |
对市场增长的预期影响 |
复合年增长率贡献(2026-2034) |
影响:2026-2028 |
影响:2029-2031 |
影响:2032-2034 |
|
1 |
大量确诊和自我治疗人群 |
高的 |
2.05% |
高的 |
高的 |
高的 |
|
2 |
花粉暴露时间更长且更难以预测。 |
高的 |
1.65% |
中等的 |
高的 |
高的 |
|
3 |
广泛的非处方药渠道和消费者自我保健 |
高的 |
1.35% |
高的 |
高的 |
中等的 |
|
4 |
差异化鼻内组合的扩展 |
中高 |
1.20% |
中等的 |
高的 |
高的 |
|
5 |
临床和付款人对过敏原免疫疗法的认可度不断提高 |
中等的 |
1.25% |
中等的 |
中等的 |
高的 |
|
6 |
其他的 |
低的 |
0.72% |
低的 |
低的 |
低的 |
|
总增长贡献 |
8.22% |
剧烈的通用价格侵蚀和基于招标的采购压缩了制造商的利润
仿制罗哌卡因产品的供应不断增加,加剧了注射剂制造商之间的价格竞争。医院和公共医疗系统经常通过大批量招标采购成熟的注射药物,供应商需要提供大幅价格折扣才能获得合同。然而,无菌注射剂制造仍然涉及与无菌生产、法规遵从、质量测试和相关的大量成本。供应链维护。因此,持续降价会压缩制造商的利润并降低维持或扩大罗哌卡因生产的商业吸引力。
|
秩 |
市场约束 |
对市场增长的预期影响 |
负复合年增长率贡献(2026-2034) |
影响:2026-2028 |
影响:2029-2031 |
影响:2032-2034 |
|
1 |
通用化和制造商价格压缩 |
高的 |
1.5% |
高的 |
高的 |
中等的 |
|
2 |
不完全依从和不正确的鼻喷雾技术 |
中高 |
1.0% |
高的 |
中等的 |
中等的 |
|
3 |
安全、标签和年龄限制 |
中等的 |
0.85% |
中等的 |
中等的 |
低的 |
|
4 |
其他的 |
低的 |
0.45% |
低的 |
低的 |
低的 |
|
市场总量减少 |
3.8% |
扩展即用型和封闭式交付格式以创造新的收入机会
即用型袋子、预填充输液系统和封闭式输送形式的开发为罗哌卡因制造商提供了重大的增长机会。传统的小瓶产品在给药前可能需要进行剂量准备、稀释、贴标签和转移,增加了医院药房和临床人员的工作量。制造商准备的格式可以减少准备步骤,支持标准化剂量,并降低用药错误、污染和药物浪费的风险。这些优势在手术室、术后病房和门诊手术中心尤其有价值,因为在这些地方,快速、可靠的管理非常重要。因此,对方便且封闭的罗哌卡因输送系统的投资可以扩大产品的采用并创造更高价值的细分市场。
局麻药全身毒性和管理错误的风险挑战市场扩张
局麻药全身毒性和剂量相关错误的风险是市场面临的重要挑战。过量给药、意外血管内注射或不正确的浓度计算可能会使患者面临严重的神经和心血管并发症。这些安全要求增加了对训练有素的麻醉专业人员、标准化医院方案、应急准备和密切患者观察的需求。对于区域麻醉专业知识有限或无法充分获得毒性管理资源的小型医疗机构来说,担忧更为严重。因此,与罗哌卡因相关的临床风险和操作保障措施可能会限制其在资源匮乏的手术环境中的更广泛采用。
广泛的可用性和具有成本效益的医院采购支持通用细分市场的领导地位
根据产品类型,市场分为品牌市场和通用市场。
到 2025 年,仿制药细分市场占据了更大的罗哌卡因市场份额。该细分市场的主导地位可归因于多种不同浓度的治疗等效产品的可用性。罗哌卡因是一种成熟的注射药物,是首选药物,因为医院通常会优先考虑符合质量标准的产品,同时降低采购成本。仿制药也广泛包含在机构招标和批发商合同中,使制造商能够向医院和外科设施大量供应。因此,更广泛的供应商参与、有竞争力的价格和成熟的临床使用导致了该细分市场领先的市场份额。
品牌细分市场预计在预测期内复合年增长率为 1.61%。
了解我们的报告如何帮助优化您的业务, 与分析师交流
在多种手术程序中的广泛使用导致了手术麻醉领域的主导地位
根据治疗类型,市场分为手术麻醉、急性疼痛管理等。
2025年,手术麻醉领域占据最大的市场份额。罗哌卡因用于在各种手术过程中产生区域或局部麻醉。它可以通过硬膜外阻滞、主要周围神经阻滞和局部浸润进行给药,使麻醉师能够在产科、骨科、腹部和其他手术中使用该药物。每个符合条件的外科手术都会对麻醉剂量产生直接要求,从而导致整个手术室的产品消耗保持一致。因此,其广泛的程序适用性和在区域麻醉方案中的既定地位支持了该细分市场的主导地位。
其他细分市场预计在预测期内复合年增长率为 5.87%。
未确诊成人人群的患病率较高推动了细分市场的主导地位
根据年龄组,市场分为儿童和成人。
由于患者数量较多,成人细分市场占据主导地位。手术和疼痛管理程序在成年人中更常见。此外,一些主要产品标签特别注明罗哌卡因适用于成人。更广泛的标签人群和更高的程序负担导致成年人的消费量更大。
预计儿科细分市场在预测期内将以 5.30% 的复合年增长率增长。
由于关节置换和肌肉骨骼手术量大,骨科和肌肉骨骼手术领域占据主导地位
根据应用,市场分为骨科和肌肉骨骼手术、普通和腹部手术、妇产科手术、心胸外科、泌尿外科、塑料、重建和乳房手术、头颈和颌面手术、创伤和急诊手术等。
由于关节置换、骨折修复、韧带重建以及其他骨骼和软组织手术的数量庞大且不断增加,骨科和肌肉骨骼手术领域占据了市场主导地位。这些手术会产生相当大的术后疼痛,鼓励使用周围神经阻滞、硬膜外麻醉和局部浸润作为多模式疼痛管理方案的一部分。人口老龄化和退行性关节疾病负担的增加进一步增加了需要骨科干预的患者数量。因此,在该应用中,高手术量和广泛的区域麻醉的使用产生了大量的罗哌卡因消耗。
整形、重建和乳腺手术领域预计在预测期内复合年增长率为 5.02%。
在手术、剖腹产和持续镇痛中的广泛应用推动了硬膜外节段的主导地位
根据给药途径,市场分为硬膜外、神经周围/周围神经阻滞、局部浸润等。
硬膜外麻醉市场占据主导地位,因为该途径支持手术麻醉和延长急性疼痛管理。硬膜外罗哌卡因主要用于大型外科手术,随后可以通过连续输注或间歇性推注来治疗术后或分娩相关的疼痛。与仅限于单次给药的途径相比,这种双重应用为每位患者创造了更高的利用率。硬膜外导管还允许临床医生根据手术持续时间和患者术后要求调整剂量。因此,其在手术室、产科病房和术后护理场所的广泛使用支撑了该路线的领先市场地位。
其他细分市场预计在预测期内复合年增长率为 5.17%。
集中的手术采购和受控管理的要求推动了医院药房的领导地位
根据分销渠道,市场分为医院药房、药店和零售药房、专科药房和网上药房药房。
2025年,医院药房主导分销渠道。在手术、分娩、住院或基于手术的疼痛管理过程中广泛使用罗哌卡因导致医院的高需求。医院药房批量采购多种浓度和规格的药品,直接供应给手术室、麻醉科和术后科室。机构合同和历史需求分配也使医院采购比零售或在线分销更加结构化。因此,以医院为基础的管理性质和集中库存管理支持了该细分市场的主导市场份额。
专业药房领域预计在预测期内复合年增长率为 7.83%。
按地域划分,市场分为欧洲、北美、亚太地区、拉丁美洲、中东和非洲。
North America Ropivacaine Market Size, 2025 (USD Million)
获取本市场区域分析的更多信息, 下载免费样品
北美地区 2024 年估值为 1.630 亿美元,2025 年保持领先地位为 1.703 亿美元。高手术量、区域麻醉的广泛使用以及医院对仿制药和即用型罗哌卡因形式的大力采购支持了市场增长。
鉴于北美的巨大贡献以及美国在该地区的主导地位,预计2026年美国市场规模约为1.629亿美元,约占全球市场的32.12%。
预计欧洲在预测期内将以 3.25% 的复合年增长率增长,在所有地区中排名第二,到 2026 年估值将达到 1.355 亿美元。由于人口老龄化、关节置换手术的增加以及越来越多地采用不含阿片类药物的围手术期疼痛方案,欧洲市场正在扩大。
预计到2026年,英国市场规模将达到2220万美元,约占全球市场的4.38%。
预计到2026年,德国市场将达到约2920万美元,相当于全球市场的5.75%左右。
亚太地区在 2025 年占据第三大市场份额,预计到 2026 年将达到 1.33 亿美元。扩大医院基础设施、改善获得手术和麻醉护理的机会以及不断增加的手术量预计将推动该地区的增长。价格实惠的仿制药注射剂的更广泛供应也支持新兴经济体的采用。
2026年日本市场预计约为2810万美元,约占全球市场的5.54%。
中国市场预计将成为全球最大的市场之一,2026年收入预计约为5060万美元,约占全球销售额的9.97%。
预计2026年印度市场规模约为2090万美元,约占全球收入的4.13%。
预计拉丁美洲该市场在预测期内将大幅增长,到 2026 年估值将达到 3170 万美元。医疗保健投资和区域举措改善了急诊、重症和手术护理,并正在扩大手术能力。随着医院的现代化和手术机会的改善,对仿制药罗哌卡因等具有成本效益的麻醉剂的需求预计将会增加。在中东和非洲,海湾合作委员会预计到 2026 年将达到 1360 万美元。
预计到2026年南非市场将达到约620万美元,约占全球收入的1.21%。
通用产品组合扩展、即用型格式和供应可靠性可加剧市场竞争
成熟的注射药物制造商和专业仿制药公司的存在是罗哌卡因市场的特征。随着医院药房寻求将有竞争力的价格与方便的配制、可靠的可用性和一致的质量相结合的产品,竞争日益激烈。大型制造商受益于已建立的无菌生产设施、广泛的分销网络和机构采购关系。基于当前的产品可用性,配方广度、制造质量和供应连续性正在成为重要的竞争优势。拥有多元化无菌注射产品组合、可靠的监管合规性以及维持医院持续供应能力的制造商预计将保持更强大的竞争地位。与此同时,新的仿制药进入者可能会增加成熟市场的定价压力。
活跃在该市场的公司包括 Fresenius Kabi、Baxter International Inc.、Amneal Pharmaceuticals、Hikma Pharmaceuticals、Glenmark Pharmaceuticals、Metheal Pharmaceuticals、Eugia US、Gland Pharma、Anthea Pharma、NorthStar Rx 和其他区域注射剂制造商。这些公司通过仿制药上市、品牌和治疗等效产品、即用袋、集中广度、医院招标参与和地理分布等方面进行竞争。
罗哌卡因市场报告对所有细分市场进行了详细评估,强调了影响行业增长的关键驱动因素、趋势、机遇、限制和挑战。它包括涵盖其各种应用的市场分析。该研究进一步评估了仿制药的上市、监管部门的批准、定价压力、供应情况以及制造商采用的竞争策略。它还检查了外科手术量、区域麻醉的采用、医院采购模式、产品质量要求以及便捷交付方式的日益使用。该报告进一步强调了北美、欧洲、亚太地区、拉丁美洲、中东和非洲的区域增长模式,以及支持每个区域采用的主要因素。
定制请求 获取广泛的市场洞察。
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026年至2034年复合年增长率为4.42% |
| 单元 | 价值(百万美元) |
| 分割 | 按产品类型、治疗类型、年龄组、应用、给药途径、分销渠道和地区 |
| 按产品类型 |
|
| 按治疗类型 |
|
| 按年龄段 |
|
| 按申请 |
|
| 按给药途径 |
|
| 按分销渠道 |
|
| 按地区 |
|
研究方法:
根据财富商业洞察,2025 年全球市场价值为 4.839 亿美元,预计到 2034 年将达到 7.168 亿美元。
2025年,北美市场价值为1.703亿美元。
预计 2026 年至 2034 年期间,该市场将以 4.42% 的复合年增长率增长。
通用产品类型细分市场预计将引领市场。
不断增长的外科手术量和与老龄化相关的骨科需求正在推动市场增长。
Fresenius Kabi AG、Sandoz Group AG、Aspen Holdings 和 Baxter 是全球市场的主要参与者。
2025年,北美将占据全球最大市场份额。


(优惠有效期至 15th Nov 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)







