 下载免费样本



获取报价
根据您的需求获取量身定制的价格。
- 选择许可类型
- 多用户选项
- 定制范围与覆盖
- 快速交付
"设计增长战略是我们的基因"
 收听音频版本
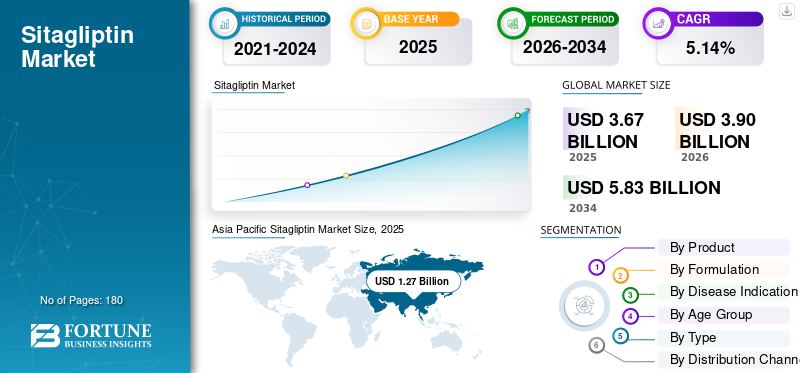
2025年,全球西他列汀市场规模为36.7亿美元。预计该市场将从2026年的39亿美元增长到2034年的58.3亿美元,预测期内复合年增长率为5.14%。亚太地区在西格列汀市场占据主导地位,2025 年市场份额为 34.6%。
由于2型糖尿病负担日益加重以及对长期使用抗糖尿病药物的持续需求,全球市场正在稳步增长。西他列汀是一种 DPP-4 抑制剂,用于改善 2 型糖尿病成人的血糖控制,可作为独立疗法或与二甲双胍联合使用。该市场得到 Januvia、Janumet 和 Janumet XR 等知名品牌产品的支持,而专利到期和仿制药的推出正在扩大价格敏感市场的准入范围。与此同时,新的配方和分销合作伙伴关系正在帮助公司提高发达地区和新兴地区的患者覆盖率、依从性和产品可用性。
此外,默克公司、Zydus Lifesciences Ltd. 和 Teva Pharmaceutical Industries Ltd. 因其广泛的产品组合而占据了大部分市场份额。
下载免费样品 了解更多关于本报告的信息。
 全球市场规模及预测
 市场份额
 主要区域亮点
亚太地区
亚太地区2024年创造11.8亿美元,预计2026年将达到14.1亿美元,继续保持领先地位。
北美
北美地区 2025 年创造 12.7 亿美元,保持第二大地区地位。
欧洲
预计到 2026 年,欧洲将达到 7.3 亿美元,增长率为 1.81%。
我们。
预计到2026年美国市场将达到11.8亿美元。
日本
预计到2026年日本市场将达到1.9亿美元。
阅读更多

越来越多的人转向仿制药西格列汀以提高糖尿病治疗的可负担性
市场上的一个突出趋势是仿制药的普及,因为品牌 DPP-4 抑制剂产品面临专利到期和在主要市场失去独占权的问题。这一转变非常重要,因为 2 型糖尿病需要长期治疗,而成本较低的仿制药可以改善患者的可及性,尤其是在价格敏感的医疗保健系统中。随着越来越多的公司推出西他列汀和西他列汀二甲双胍产品,竞争预计将加剧,这可能会降低治疗成本并扩大处方量。与此同时,品牌企业正专注于分销合作伙伴关系和产品组合准入策略,以保护大容量糖尿病市场的市场份额。
下载免费样品 了解更多关于本报告的信息。
2 型糖尿病患病率上升将推动西格列汀疗法的需求
随着发达经济体和新兴经济体患有 2 型糖尿病的成年人数量持续增加,全球市场预计将增长。不断增长的患者群体增加了对长期降糖疗法的需求,特别是易于处方且方便日常使用的口服药物。由于西他列汀用于改善 2 型糖尿病成人患者的血糖控制,不断上升的诊断和治疗率直接支持了对基于西他列汀的品牌和仿制药产品的需求。此外,糖尿病管理的长期性质创造了经常性的处方需求,支持了预测期内的市场增长。
|
秩 |
市场驱动力 |
对市场增长的预期影响 |
预计市场总增长贡献(十亿美元) |
影响:2026-2028 |
影响:2029-2031 |
影响:2032-2034 |
|
1 |
2 型糖尿病患病率上升将推动西格列汀疗法的需求 |
高的 |
0.72 |
高的 |
高的 |
高的 |
|
2 |
对便捷的口服抗糖尿病疗法的需求不断增长 |
高的 |
0.55 |
高的 |
高的 |
中等的 |
|
3 |
西他列汀仿制药的扩展提高了可负担性和可及性 |
中高 |
0.48 |
中等的 |
高的 |
高的 |
|
4 |
增加西他列汀-二甲双胍等固定剂量复方产品的使用 |
中等的 |
0.38 |
中等的 |
高的 |
中等的 |
|
5 |
通过零售药房和在线药房渠道获得更广泛的可用性 |
中等的 |
0.32 |
中等的 |
中等的 |
中等的 |
|
6 |
其他的 |
低的 |
0.25 |
低的 |
低的 |
低的 |
|
总增长贡献 |
2.70 |
仿制药竞争加剧并转向更新的糖尿病药物类别以限制市场价值增长
随着该产品类别从品牌、高价值市场转向价格更具竞争力的仿制药市场,限制全球西他列汀市场增长的一个因素是压力越来越大。 Januvia 和 Janumet 等主要西格列汀品牌的专利到期鼓励了仿制药进入多个市场,这提高了可承受性,但降低了平均售价并限制了品牌制造商的收入增长。因此,西他列汀可能会继续保留合适的 2 型糖尿病患者的处方需求。尽管如此,预计其整体市场价值增长仍将受到价格侵蚀和新治疗方案竞争加剧的限制。
西格列汀组合产品在新兴市场的扩张,创造增长机会
全球市场预计将从固定剂量组合产品中获得增长机会,特别是在拥有大量糖尿病患者基础的新兴市场。西他列汀与二甲双胍等组合产品创造了增长机会,因为它们简化了治疗,减轻了药物负担,并支持需要多种药物血糖控制的成年人更好地坚持用药。由于品牌产品面临专利到期,仿制药制造商和分销合作伙伴可以扩大西他列汀在零售、医院和药房网络中的供应,尽管存在价格竞争,但仍能实现销量主导的增长。
在仿制药西格列汀扩张过程中平衡价格侵蚀和销量增长
随着仿制药在主要市场的扩张,全球市场预计将面临维持价值增长的关键挑战。仿制药可以增加患者的获取机会和处方量,但也会降低平均售价,从而削弱品牌西格列汀产品的整体收入增长。这给制造商带来了一个困难的平衡,因为更高的单位需求可能无法完全抵消失去独家经营权后产品价格的下降。此外,在该市场运营的公司必须管理来自多个仿制药供应商的竞争,同时应对对新产品更强的治疗偏好。糖尿病药类。因此,市场数量可能会继续增长,但在预测期内收入增长可能仍面临压力。
强大的品牌认知度和早期市场进入支撑了 Januvia 的主导地位
根据产品,市场分为 Januvia、Janumet 等。
Januvia 在 2025 年占据该产品领域的主导地位,因为它是最早、最成熟的用于 2 型糖尿病管理的西格列汀品牌之一。它在市场上的长期存在有助于建立医生的强烈熟悉度、患者的信任和广泛的处方接受度。此外,它还为医生提供了灵活性,可以根据患者的需要单独开药或与其他抗糖尿病药物一起开药。这有助于该产品保持强势地位,特别是在需要 DPP-4 抑制剂治疗但可能不需要固定剂量组合的患者中。与市场上其他运营实体进行战略合作以扩大准入范围,进一步推动细分市场的增长。
在全球西格列汀市场预测期内,其他细分市场预计将以 14.83% 的复合年增长率增长。
了解我们的报告如何帮助优化您的业务, 与分析师交流
处方的高度便利性和广泛的可用性支持了速释片剂的细分市场主导地位
按剂型划分,市场分为速释片剂、缓释片剂等。
2025 年,速释片在制剂领域占据主导地位。该领域占据主导地位,因为它们是最常用和最广泛使用的西格列汀剂型。这些药片方便日常糖尿病管理,并且更容易让医生在广大成年患者群体中开处方。它们更简单的配方还支持品牌和仿制药公司更广泛的生产,从而提高了医院、零售和医疗机构的可用性。药店渠道。因此,由于易于使用、既定的处方习惯和更广泛的产品可用性,速释片剂仍然是首选配方。
其他细分市场预计在预测期内复合年增长率为 11.50%。
不断上升的 2 型糖尿病治疗需要加强糖尿病细分市场的主导地位
根据疾病适应症,市场分为糖尿病和其他疾病。
根据疾病适应症,糖尿病细分市场占据最大市场份额。西他列汀主要用于改善 2 型糖尿病患者的血糖控制。该细分市场受益于庞大且持续治疗的患者群体,因为糖尿病需要长期治疗和定期用药。由于西格列汀有助于控制血糖,并且通常在患者需要改变生活方式或二甲双胍之外的额外控制时使用,因此其需求仍然与糖尿病治疗量密切相关。这种直接的治疗相关性使糖尿病成为市场上的主要适应症。
其他细分市场预计在预测期内复合年增长率为 10.02%。
成人 2 型糖尿病患者池支持的成人细分市场优势
按年龄组划分,市场分为儿童和成人。
根据年龄组,成人细分市场主导了西格列汀市场份额。基于西格列汀的疗法主要用于治疗 2 型糖尿病,这种糖尿病在成年人群中更为常见。大多数批准的西他列汀产品定位于成人患者,处方主要集中在需要长期血糖控制的成人中。与儿童患者相比,对方便的口服药物、低治疗复杂性和持续疾病管理的需求进一步支持成人患者更高的西格列汀使用。因此,由于疾病流行和产品适应症的一致性,成人市场占据了主导份额。
预计儿科细分市场在预测期内将以 9.60% 的复合年增长率增长。
成熟的创新产品和医生的信任支持品牌的细分市场主导地位
按类型划分,市场分为品牌市场和通用市场。
由于 Januvia 和 Janumet 等知名西格列汀品牌的强大市场占有率,品牌产品在该类型细分市场中占据主导地位。这些产品受益于较早的市场进入、临床熟悉度、强大的分销网络以及多年使用中建立的高度医生信心。在许多国家,品牌西他列汀产品在全面仿制药替代增加之前也保持着强势地位。因此,尽管一些市场上的仿制药竞争逐渐加剧,但品牌产品占据了更大的价值份额。
预计仿制药细分市场在预测期内将以 14.38% 的复合年增长率增长。
长期处方补充和方便患者获取支持药店和零售药店的细分市场主导地位
根据分销渠道,市场分为药店和零售药房、医院药房、网上药房等。
2025年,由于西格列汀主要用于长期门诊糖尿病管理,药店和零售药店将主导分销渠道领域。 2型糖尿病患者需要定期补充处方,这使得零售药店成为最方便、最常用的购买渠道。零售药房网络还支持更好地供应品牌、仿制药和组合西格列汀产品,特别是在城市和城乡结合部市场。这种定期补充模式和方便的获取帮助药店和零售药店占据了市场的领先份额。
此外,在线药店领域预计在预测期内复合年增长率为 10.62%。
按地区划分,市场分为欧洲、北美、亚太地区、拉丁美洲、中东和非洲。
Asia Pacific Sitagliptin Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
亚太地区在 2024 年以 11.8 亿美元的估值主导市场,并在 2025 年保持主导地位。此外,预计该地区到 2026 年将达到 14.1 亿美元。亚太地区由于其庞大的糖尿病患者群体而迅速增长,特别是在印度、中国和日本等国家。诊断率的上升和负担得起的仿制药的普及正在扩大治疗量。
2026年日本市场预计约为1.9亿美元,约占全球市场的4.81%。
中国市场预计将成为全球最大的市场之一,2026年收入预计约为4.6亿美元,约占全球销售额的11.91%。
预计2026年印度市场规模约为3.2亿美元,约占全球收入的8.31%。
北美地区在 2024 年占据第二大份额,为 12.5 亿美元,并在 2025 年以 12.7 亿美元保持领先地位。由于 2 型糖尿病的高患病率、健全的医疗基础设施以及基于处方的口服抗糖尿病疗法的大量使用,北美市场正在不断增长。品牌和仿制药西他列汀产品的广泛供应支持患者持续获取药物。强大的零售药房网络和保险范围进一步支持长期处方补充。
鉴于北美的巨大贡献以及美国在该地区的主导地位,预计2026年美国市场规模约为11.8亿美元,约占全球市场的30.33%。
预计欧洲未来几年的增长率为 1.81%,在所有地区中排名第三,到 2026 年估值将达到 7.3 亿美元。由于人口老龄化加剧和糖尿病管理需求增加,欧洲正在见证增长。该地区在临床上广泛采用口服糖尿病疗法,包括DPP-4抑制剂,适合合适的患者群体。通用药物的可用性还提高了可负担性并支持在公共医疗保健系统中更广泛的使用。
预计2026年英国市场规模为1.2亿美元,约占全球市场的3.05%。
预计到2026年,德国市场规模将达到约1.5亿美元,相当于全球市场的3.86%左右。
预计拉丁美洲地区的市场在预测期内将出现增长,预计到 2026 年估值将达到 2.6 亿美元。由于糖尿病患病率的增加和慢性病药物获取的改善,拉丁美洲的市场正在增长。
此外,零售药房的扩张和非专利口服抗糖尿病药物的供应范围的扩大正在支持患者获得药物。在中东和非洲,海湾合作委员会预计到 2026 年将达到 0.9 亿美元。
预计到2026年南非市场将达到约0.4亿美元,约占全球收入的0.91%。
主要公司的监管批准和新产品开发以加强市场增长
全球西格列汀市场适度整合,默克公司凭借 Januvia、Janumet 和 Janumet XR 的强大品牌影响力保持领先地位。然而,随着专利到期,为仿制药制造商提供了推出低成本西他列汀和西他列汀二甲双胍产品的机会,市场竞争逐渐变得更加激烈。主要公司正在通过产品批准、发布、分销合作伙伴关系和扩大仿制药产品组合来增强其影响力。这些公司致力于提高可负担性、增加药房可及性以及扩大单药和固定剂量组合西格列汀疗法的可用性。
其中,Zydus Lifesciences、Apotex、Teva、Lupin、Glenmark 和 Azurity Pharmaceuticals 积极参与近期的产品开发和商业化活动。与此同时,随着医疗保健系统和患者越来越喜欢负担得起的口服糖尿病疗法,仿制药制造商预计将在预测期内获得份额。这种转变可能会使市场更加受销量驱动,竞争集中在定价、配方便利性、产品可用性和分销实力上。
全球西他列汀市场报告对所有细分市场进行了详细评估,强调了影响行业增长的关键驱动因素、趋势、机遇、限制和挑战。它还涵盖了日益增加的 2 型糖尿病负担、口服抗糖尿病疗法的使用增加、专利到期影响、仿制药竞争以及主要地区不断变化的治疗偏好。该报告还提供了关于品牌和仿制药产品性能、配方趋势、分销渠道动态以及成人和儿童患者群体的需求模式的全球市场分析。它包括区域市场分析、竞争格局、公司近期发展、产品发布、战略合作伙伴关系以及市场上领先公司的全面概况。
定制请求 获取广泛的市场洞察。
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026年至2034年复合年增长率为5.14% |
| 单元 | 价值(十亿美元) |
| 分割 | 按产品、配方、疾病适应症、年龄组、类型、分销渠道和地区 |
| 按产品分类 |
|
| 按配方 |
|
| 按疾病指示 |
|
| 按年龄段 |
|
| 按类型 |
|
| 按分销渠道 |
|
| 按地区 |
|
《财富商业洞察》表示,2025 年全球市场价值为 36.7 亿美元,预计到 2034 年将达到 58.3 亿美元。
2025年,市场价值为12.7亿美元。
预计该市场在预测期内将以 5.14% 的复合年增长率增长。
Januvia 部门的产品在市场上处于领先地位。
该市场的主要驱动力是2型糖尿病患病率的上升,这推动了全球市场需求。
Merck & Co., Inc.、Zydus Lifesciences Ltd. 和 Teva Pharmaceutical Industries Ltd. 是市场上的知名参与者。
2025 年,北美将主导市场。


(优惠有效期至 15th Nov 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)







