地形感知和预警系统市场规模、份额和行业分析,按系统类别(A 类 TAWS、B 类 TAWS 和直升机/特定任务 TAWS)、按飞机类型(商用飞机、商务和通用航空飞机、军用飞机、直升机和无人机)、按组件(TAWS 计算机/处理单元、地形和障碍物数据库、驾驶舱显示系统以及音频和视觉警告)单位),按最终用户(商业航空公司、公务机运营商、通用航空运营商、直升机运营商和国防军)和区域预测,2026-2034 年
 下载免费样本

地形感知和预警系统市场规模及未来展望
 收听音频版本
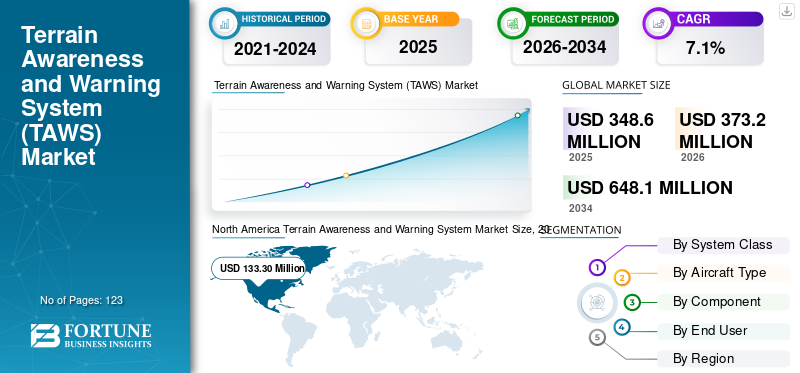
2025年,全球地形感知和预警系统市场规模为3.486亿美元,预计将从2026年的3.732亿美元增长到2034年的6.481亿美元,预测期内复合年增长率为7.1%。北美在地形感知和预警系统市场占据主导地位,2025年市场份额为38.24%。
地形感知和警告系统(TAWS)市场包括旨在警告飞行员与地形、障碍物或地面可能发生碰撞的技术,从而防止受控飞行撞地事故。这些系统集成了 GPS 定位、地形数据库和预测算法,可在各个飞行阶段提供实时视觉和听觉警报。 TAWS 解决方案适用于各种飞机类型,包括商业、公务和军用航空,并且越来越多地被视为必不可少的安全设备,而不是可选的附加设备。市场涵盖硬件组件、软件算法和集成航空电子设备套件不断发展,以增强态势感知、减少误报并支持跨不同操作环境的更安全的飞行操作。
该市场的主要参与者包括霍尼韦尔国际公司(美国)、柯林斯航空航天公司(美国)、Garmin Ltd.(瑞士)、Acron Aviation(英国)和泰雷兹集团(法国)。这些公司通过先进的地形数据库精度、更广泛的航空电子产品组合、与飞行管理和导航系统的集成、减少滋扰警报算法以及量身定制的解决方案来竞争。这些解决方案适用于商业、商务和军用航空应用,通过整个航空航天价值链的持续创新和战略合作伙伴关系来巩固其地位。
下载免费样品 了解更多关于本报告的信息。
地形感知和预警系统市场要点
 全球市场规模及预测
- 2025年市场规模:3.486亿美元
- 2026年市场规模:3.732亿美元
- 2034 年预测市场规模:6.481 亿美元
- 复合年增长率:2026-2034 年 7.1%
 市场份额
- 北美在地形感知和预警系统市场占据主导地位,到 2025 年将占据 38.24% 的份额。
- 2025 年,A 类 TAWS 细分市场占据最大市场份额。
- 无人机 (UAV) 领域预计增长最快,预测期内复合年增长率为 10.7%。
 主要区域亮点
北美
2025年,北美地区继续保持领先地位,市场价值为1.333亿美元。
欧洲
预计到 2026 年,欧洲将达到 9460 万美元,继续保持其第二大区域市场的地位。
亚太地区
亚太地区预计将成为增长最快的地区,到 2026 年将达到 8010 万美元,预测期内复合年增长率为 8.6%。
我们。
预计到 2026 年,美国市场将达到约 1.151 亿美元。
日本
日本 预计到 2026 年市场规模将达到约 1510 万美元。
阅读更多

地形感知和预警系统市场趋势
TAWS 与先进航空电子设备和驾驶舱系统的日益集成被认为是一个主要趋势
飞机制造商和航空电子设备提供商越来越多地将 TAWS 功能嵌入集成驾驶舱套件中,而不是将其作为独立单元提供。这种融合使得地形数据能够与气象雷达、交通防撞系统和合成视觉显示进行交叉引用,从而使飞行员能够更加统一和直观地了解周围的危险。这种集成简化了驾驶舱工作流程,减少了飞行员的工作量,并支持在关键飞行阶段更快地做出决策。随着航空电子架构变得更加数字化和互联,这一趋势正在重塑地形感知功能在商用、公务和军用飞机平台上的设计、认证和交付方式。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
严格的航空安全法规要求采用防撞系统推动市场增长
主要航空市场的监管机构已逐步强制要求安装 TAWS,以遏制受控飞行撞地事故,这在历史上是造成致命航空事故的主要原因之一。这些规定适用于商业、货运和日益增长的公务航空领域,迫使运营商装备或升级其机队。额外的推动力来自保险公司和租赁公司,他们现在青睐配备经过认证的地形感知系统的飞机,以及寻求加强安全声誉的航空公司。这些监管和商业压力共同推动 TAWS 成为全球几乎所有动力飞机运营类别中不可或缺的安全设备。
市场限制
系统安装、认证和维护的高成本限制了市场增长
TAWS 的安装和认证,特别是旧飞机的改装,涉及与硬件采购、布线修改、软件集成和监管审批流程相关的大量费用。小型运营商、区域运营商和通用航空业主经常发现这些成本相对于他们的运营预算来说是沉重的负担,尽管安全方面有好处,但还是放慢了采用速度。持续的维护、数据库更新和定期重新认证进一步增加了经常性成本。这些财务障碍在价格敏感或新兴航空市场中尤为明显,机队运营商必须在安全升级与有限的可用资本之间取得平衡,从而限制了所有飞机类别广泛部署 TAWS 的步伐。这些因素限制了地形感知和预警系统市场的增长。
市场机会
老化机队的改造潜力创造市场机会
目前运营的飞机中有很大一部分是在现代 TAWS 成为强制性或标准化之前制造的,这为航空电子设备提供商创造了相当大的改造机会。老旧商用、支线和公务飞机的运营商越来越多地升级其机队,以满足不断变化的安全要求和保险要求。这种改造需求延伸到了直升机和通用航空飞机,这些飞机在 TAWS 的采用方面历来落后于固定翼商业平台。随着全球机队运营商寻求在不实施全面飞机更换计划的情况下提高安全性,提供轻型、经济高效且易于安装的 TAWS 装置的制造商将受益匪浅。
市场挑战
管理虚假警报和飞行员对自动警告的信任可以阻碍市场挑战
TAWS 提供商面临的一个持续挑战是最大限度地减少滋扰或错误警报,这可能会削弱飞行员的信心并导致警告在真正的紧急情况下被忽视。复杂的地形、不寻常的进场路径以及不完整或过时的地形数据库可能会触发不必要的警报,使驾驶舱工作流程复杂化。制造商必须不断完善算法并扩大数据库准确性,同时确保与不同飞机类型和运行条件的兼容性。平衡警报灵敏度和可靠性仍然在技术上要求很高,系统性能的任何失误都有可能破坏 TAWS 旨在实现的安全目标,因此持续改进至关重要。
细分分析
按系统类别
受控飞行撞地风险发生率的上升正在推动 A 级 TAWS 细分市场的需求
根据系统类别,市场分为 A 类 TAWS、B 类 TAWS 和直升机/特定任务 TAWS。
预计 A 级 TAWS 细分市场将在 2025 年占据最大的市场份额。随着商用和大型公务飞机需要最全面的地形和障碍物警报功能,对 A 级 TAWS 的需求正在上升。对大容量飞机的监管要求进一步加强了飞机的采用,因为运营商优先考虑先进的预测警报、前瞻性地形显示和减少滋扰警告,以提高运营安全标准。
直升机/特定任务 TAWS 细分市场预计在预测期内将以 8.4% 的复合年增长率增长。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按飞机类型
不断扩大的商用机队和乘客安全期望正在推动商用飞机领域的需求
根据飞机类型,市场分为商用飞机、公务和通用航空飞机、军用飞机、直升机和无人机。
2025年,商用飞机领域将主导全球市场。随着航空公司不断扩大和现代化机队以满足不断增长的客运量,同时满足严格的监管安全要求,对商用飞机领域的需求正在不断增长。公众对飞行安全的期望不断提高,加上保险公司和租赁规定,正在推动商业运营商优先考虑将 TAWS 作为新飞机交付的标准设备。
无人机领域预计在预测期内复合年增长率为 10.7%。
按组件
对处理精度的日益重视正在推动对 TAWS 计算机/处理单元领域的需求
根据组件,市场分为 TAWS 计算机/处理单元、地形和障碍物数据库、驾驶舱展示系统、音频和视频警告装置以及软件、传感器接口和安装套件。
预计 TAWS 计算机/处理单元领域将在预测期内占据主导市场份额。由于准确、实时的地形数据处理构成了可靠警报性能的核心,对 TAWS 计算机/处理单元领域的需求正在上升。随着飞机系统的数字化程度越来越高,运营商越来越优先考虑能够处理更大地形数据库并提供更快、更精确的危险计算的先进处理单元。
软件、传感器接口和安装套件领域预计在预测期内将以 9.0% 的复合年增长率增长。
按最终用户
机队安全合规优先事项正在推动商业航空领域的需求
根据最终用户,市场分为商业航空公司、公务机运营商、通用航空运营商、直升机运营商、国防军以及飞机 OEM 和 MRO 提供商。
到 2025 年,商业航空公司领域将主导地形感知和预警系统市场份额。由于航空公司面临遵守国际安全法规、同时保护品牌声誉和乘客信心的持续压力,对该领域的需求正在上升。不断增长的航线网络、更加密集的空中交通以及在具有挑战性的地形区域的运营,进一步鼓励航空公司在整个机队范围内优先考虑强大的地形感知系统。
此外,直升机运营商领域预计在预测期内复合年增长率为 8.5%。
地形感知和预警系统市场区域展望
按地区划分,市场分为北美、欧洲、亚太地区和世界其他地区。
北美
North America Terrain Awareness and Warning System Market Size, 2025 (USD Million)
获取本市场区域分析的更多信息, 下载免费样品
北美地区在 2024 年占据主导地位,价值 1.2455 亿美元,在 2025 年也保持领先地位,价值 1.333 亿美元。由于成熟的商业航空部门、严格的美国联邦航空局安全指令以及先进航空电子设备的早期采用,加上持续的机队现代化和改造计划维持了区域的一致采用,需求仍然强劲。
美国地形感知和预警系统市场
基于北美的强劲贡献和美国在该地区的主导地位,到 2026 年,美国市场的分析估计约为 1.151 亿美元,约占预测期内复合年增长率的 6.3%。由于拥有庞大的商业和公务机队、严格的美国联邦航空局 (FAA) 指令以及领先的领先企业的强大影响力,需求仍然很高航空电子设备制造商在全国范围内推动持续创新和系统升级。
欧洲
预计到 2026 年,欧洲将达到 9460 万美元,稳居第二大市场地区的地位。严格的欧洲航空安全局法规、完善的航空制造基地以及不断增长的公务航空活动支持了需求,进一步鼓励航空公司和运营商优先考虑先进的地形感知和防撞技术。
英国地形感知和预警系统市场
2026 年英国市场的增长预计约为 1770 万美元,约占预测期内复合年增长率的 6.3%。在成熟的航空业、强有力的监管以及需要跨不同飞机类别的先进地形感知能力的重大公务航空活动的支持下,需求稳定。
德国地形感知和预警系统市场
预计到 2026 年,德国市场将达到约 1690 万美元。需求的推动因素包括强大的航空航天制造生态系统、严格的 EASA 合规要求以及对全国商用和公务机队现代化的日益重视。
亚太地区
预计亚太地区在预测期内的复合年增长率为 8.6%,是所有地区中最高的,预计到 2026 年将达到 8010 万美元的估值。由于商业机队的扩大、航空旅行的增加以及与国际安全标准的监管日益一致,需求迅速增长,促使该地区的航空公司投资现代航空电子系统。
中国地形感知与预警系统市场
中国市场预计将成为亚太地区最大的市场之一,2026 年收入预计约为 3110 万美元。由于商业机队的快速扩张、国内航空旅行的增加以及与国际航空安全和认证标准的日益一致,需求急剧增长。
日本地形感知和预警系统市场
2026 年日本市场份额预计约为 1510 万美元,约占预测期内复合年增长率的 6.3%。需求受到技术先进的航空业、严格的安全法规以及主要商业航空公司持续的机队现代化努力的支持。
印度地形感知和预警系统市场
2026年印度市场预计约为1370万美元。由于商业航空的扩张、国内航空旅行的增加以及监管机构日益重视使安全标准与全球航空实践保持一致,需求不断增加。
世界其他地区
世界其他地区包括中东和非洲以及拉丁美洲。预计这些地区的市场空间在预测期内将出现适度增长。中东、非洲和拉丁美洲市场的估值预计将在 2026 年达到 2480 万美元和 1490 万美元。随着新兴航空市场加强安全监管、扩大机队和对老化飞机进行现代化改造,需求逐渐增加,但由于监管成熟度和预算限制不同,采用速度各不相同。
竞争格局
主要行业参与者
主要参与者专注于集成航空电子设备、直升机安全和战术地形意识,以促进市场增长
主要参与者正在加强地形感知和警报系统市场,他们正在将 TAWS 从独立的地形警报单元转向集成的、软件驱动的驾驶舱安全架构。 Honeywell、Collins Aerospace、Garmin 和 Acron Aviation 等公司专注于经过认证的 TAWS 升级、EGPWS 替代品、直升机地形感知、障碍物和电线撞击警报、合成视觉集成以及军事低空地形导航。
霍尼韦尔正在通过其 Mark V-A EGPWS 加强改造需求,该产品已通过 TAWS TSO-C151c 认证,旨在通过使用与早期 Mark V 系统相同的机架和连接器来降低安装复杂性。柯林斯航空航天公司通过 TERPROM 支持军事发展,TERPROM 是一种数字地形系统,用于快速喷气式飞机、运输机和教练机的地形参考导航和 CFIT 保护。 Garmin 和 Nighthawk Flight Systems 正在通过 HTAWS 和 HeliTAWS 低空作业解决方案扩大以直升机为中心的需求。另一方面,Acron Aviation 和 Thales 正在加强商用飞机通过结合 TCAS、TAWS、应答器和 ADS-B 功能的集成监视平台来采用。 Genesys Aerosystems 还通过适用于固定翼和旋翼飞机的 A 级 TAWS 集成航空电子套件做出贡献。这些战略共同推动市场超越合规驱动的安装,转向定期升级、特定任务的安全系统、软件驱动的驾驶舱集成和更高价值的改造机会。
主要地形感知和预警系统公司名单简介
- 霍尼韦尔国际公司(美国)
- 柯林斯航空航天公司(美国)
- Garmin 有限公司(瑞士)
- 阿克伦航空(英国)
- 泰雷兹集团(法国)
- 环球航空电子系统公司(我们。)
- Genesys 航空系统公司(美国)
- 夜鹰飞行系统公司(美国)
- Avidyne 公司(美国)
- Leonardo S.p.A.(意大利)
主要行业发展
- 2025 年 7 月:Nighthawk Flight Systems 推出了 Guardian 航空电子套件,配备集成 TAWS/HeliTAWS 模块,将地形感知扩展到直升机和公务机。
- 2025 年 6 月:霍尼韦尔航空航天公司在西南航空公司的波音 737 机队中部署了由 TAWS 套件提供支持的 SmartRunway 和 SmartLanding 软件。
- 2025 年 4 月:Aero Asahi Corporation 向川崎重工订购了第六架 H145/BK117 D-3 直升机,以加强其空中救护业务。该飞机配备了先进的航空电子设备,包括自动驾驶仪、全球定位系统地图显示以及地形感知和警告系统,支持在苛刻的飞行环境中更安全的操作。
- 2021 年 5 月:美国空军授予霍尼韦尔国际公司一份合同,为 431 架洛克希德·马丁公司 C-130J 超级大力士飞机上安装的地形感知和警告系统提供两年一次的软件更新。
- 2021 年 3 月:壳牌巴西公司在巴西坎波斯运营的 CHC AW139 机队上启动了 Leonardo 直升机地形感知和预警系统 (H-TAWS) 的协作部署。
报告范围
这项研究对关键地区行业的新兴趋势和快速采用的技术进行了详细分析。该报告概述了市场增长的主要驱动因素和扩张的挑战,详细概述了海运业格局。该研究强调了近期在增强行业洞察力和支持利益相关者做出明智决策方面取得的进展。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 7.1% |
| 单元 | 价值(百万美元) |
| 分割 | 按系统类别、按飞机类型、按组件、按最终用户和地区 |
| 按系统类别 |
|
| 按飞机类型 |
|
| 按组件 |
|
| 按最终用户 |
|
| 按地区 |
|
常见问题
根据财富商业洞察,2025 年全球市场价值为 3.486 亿美元,预计到 2034 年将达到 6.481 亿美元。
2025年,市场价值为1.333亿美元。
预计该市场在预测期内的复合年增长率为 7.1%。
按系统类别划分,A 类 TAWS 细分市场预计将占据市场主导地位。
严格的航空安全法规强制要求防撞系统正在推动市场增长。
霍尼韦尔国际公司(美国)、柯林斯航空航天公司(美国)、Garmin Ltd.(瑞士)、Acron Aviation(英国)和泰雷兹集团(法国)是全球市场上的几家主要参与者。
2025年北美地区将主导市场
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 123
-

(优惠有效期至 15th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。




















相关报道