甚小孔径终端 (VSAT) 市场规模、份额和行业分析,按平台(陆地 VSAT、海上 VSAT 和机载 VSAT)、频率(Ku 波段、C 波段、Ka 波段、X 波段等)、网络架构(星形拓扑、网状拓扑、点对点链路等)、应用(视频广播、数据传输、专用网络、语音通信等)和区域预测, 2026-2034
 下载免费样本

主要市场见解
 收听音频版本
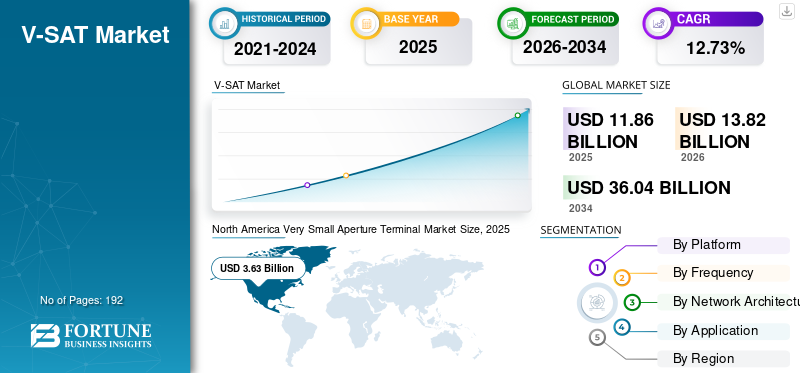
2025年全球甚小口径终端(VSAT)市场规模为118.6亿美元,预计将从2026年的138.2亿美元增长到2034年的360.4亿美元,预测期内复合年增长率为12.73%。北美主导甚小孔径终端(VSAT)市场,2025年市场份额为35.32%。
甚小孔径终端技术涉及卫星通信系统,该系统使用小型碟状天线(直径通常小于 3 米)来发送和接收来自地球静止卫星的数据。 VSAT 系统对于提供宽带连接至关重要,特别是在缺乏地面基础设施的偏远或服务不足的地区。偏远和农村地区对可靠互联网服务的需求不断增长,推动了服务的采用。它们使企业、政府和个人即使在最偏僻的地方也能保持联系。
此外,全球各国的国防机构正在投资先进的通信技术,这反映出军事行动对卫星通信的依赖日益增加。例如,2024 年 10 月,Gilat 卫星网络公司从美国国防部获得了一份价值 400 万美元的合同,提供便携式卫星通信 (SATCOM) 终端,特别是 DKET 3421 型号。该终端由Gilat美国子公司DataPath开发,专为快速部署而设计,支持多频段连接。
下载免费样品 了解更多关于本报告的信息。
V-SAT 市场要点
 全球市场规模及预测
- 2025年市场规模:118.6亿美元
- 2026年市场规模:138.2亿美元
- 2034年预测市场规模:360.4亿美元
- 复合年增长率:2026-2034 年 12.73%
 市场份额
- 到 2025 年,北美将主导甚小口径终端 (VSAT) 市场,占据 35.32% 的份额。
- 预计到 2026 年,陆地 VSAT 部分将占 46.75% 的份额。
- Ku 频段预计到 2026 年将占据 26.77% 的份额。
 主要区域亮点
北美
2025年北美市场规模为36.3亿美元,预计2026年将达到41.9亿美元。
亚太地区
2025 年亚太地区的价值为 29.1 亿美元,预计 2026 年将达到 34.5 亿美元。
欧洲
欧洲在 2025 年达到 33.3 亿美元,预计在预测期内将以可观的复合年增长率增长。
我们。
预计到2026年美国市场将达到35.1亿美元。
日本
预计 2026 年日本市场价值将达到 7.5 亿美元。
阅读更多

市场动态
市场驱动因素
对高速数据连接的需求增加以促进市场增长
对高速数据连接不断增长的需求是 VSAT(甚小孔径终端)市场增长的关键驱动力之一。这种需求来自各个行业,这些行业在缺乏传统基础设施的偏远和服务欠缺地区对高速互联网连接的需求不断增长。在线教育、远程医疗等活动数字银行,对于日常运营和社会经济发展至关重要,并且对可靠和快速互联网的需求变得至关重要。这种转变使高速连接成为必需品,而不是奢侈品。卫星服务对于在偏远地区提供高速互联网接入变得越来越重要。
流媒体服务和在线娱乐的兴起增强了消费者对高速互联网的期望。 随着企业和政府寻求增强通信能力,VSAT 技术提供了至关重要的解决方案,即使在充满挑战的环境中也能实现无缝连接。 VSAT 系统提供基于卫星的通信,使用户能够连接到互联网和其他网络,无论其地理位置如何。这种能力对于海事、石油和天然气、应急服务和农村教育等领域至关重要,因为这些领域的传统地面基础设施要么缺乏,要么不可靠。
此外,旨在弥合数字鸿沟的政府举措增加了 VSAT 技术的采用。许多国家正在投资卫星解决方案,以确保偏远社区能够通过可靠的互联网连接获得教育和医疗保健等基本服务。此外,VSAT 系统的安装通常快速且简单。这种快速部署能力在紧急情况或灾难恢复情况下至关重要,其中即时连接对于通信和协调工作至关重要。
商业卫星发射和使用的增加推动市场增长
商业卫星使用的增加是甚小孔径终端(VSAT)市场增长的重要推动力。这一趋势增强了连接选项,拓宽了应用领域,并增加了对卫星通信服务的总体需求。随着越来越多的商业卫星,特别是高通量卫星(HTS)的发射,数据传输的容量急剧增加。这些卫星可以处理更大量的数据并提供更高的带宽,这对于需要快速可靠的互联网访问的现代应用程序至关重要。由于对可靠的需求不断增长,VSAT 市场的连接服务预计将出现显着增长卫星通讯各个行业的解决方案,包括海事部门和国防。
更多卫星的可用性还改善了覆盖范围,使 VSAT 系统能够为传统地面网络不可行的偏远和服务欠缺地区提供服务。商业卫星的增长使服务提供商能够通过 VSAT 技术提供更广泛的服务。例如,随着卫星技术的进步,提供商可以提供针对特定行业(例如医疗保健、教育和应急响应)量身定制的专业服务。
商业卫星的使用通常会带来卫星技术生产和部署的规模经济。随着越来越多的卫星发射和运行,与卫星通信相关的成本下降。成本的降低使得 VSAT 系统更容易被更广泛的客户使用,从而促进市场的增长。商业卫星网络的扩展通过提供一种向偏远地区提供互联网接入的方式来实现这些目标。随着各国政府投资卫星通信以支持教育、医疗保健和救灾工作,对 VSAT 技术的需求也相应增加。
与高通量卫星 (HTS) 集成可促进市场增长
高通量卫星的部署为 VSAT 市场带来了巨大的增长机会。 HTS 技术可提供更大的数据容量和更高的带宽效率,使 VSAT 系统能够提供更快、更可靠的互联网服务。
电信、海事和航空等行业寻求增强的连接解决方案,以满足偏远地区对高速数据传输不断增长的需求。通过将 HTS 技术与 VSAT 系统集成,提供商可以增强其服务产品,同时也将自己确立为不断发展的卫星通信领域的关键参与者。
市场限制
高昂的初始投资成本可能会阻碍市场增长
造成如此高初始投资的主要因素之一是设备本身。典型的 VSAT 设置需要多种昂贵的网络架构,包括卫星天线、调制解调器和射频设备。虽然卫星天线的尺寸可能有所不同,但通常需要更大的天线才能获得更好的信号质量,从而进一步增加成本。此外,VSAT 系统需要专门的调制解调器和射频网络架构,这些架构通常比标准电信设备更昂贵。
安装过程也可能是复杂且劳动密集型的,导致安装成本高昂。这些高昂的前期成本可能会阻止潜在用户,特别是中小企业 (SME) 或预算有限的发展中地区的组织。在使用 DSL 或 DSL 等地面宽带选项的地区光纤如果可用,用户可能更喜欢这些解决方案,因为它们的设置成本和持续费用较低。这种偏好限制了 VSAT 技术的市场渗透,特别是在对成本敏感的消费者普遍存在的竞争激烈的城市地区。与光纤或传统射频通信相比,这些环境漏洞使得 FSO 的可靠性较低,特别是在恶劣天气条件频繁的地区,限制了其广泛使用。
对于部署VSAT系统的公司来说,高昂的初始投资可能会导致投资回报期延长,预计这将阻碍市场的增长。
2023年,全球卫星产业小幅增长,收入达到2850亿美元,同比增长2%。卫星制造和地面设备的进步主要推动了这一增长。该部门的收入增长了 9%,总计 172 亿美元。这种增长是由软件定义的有效载荷和小型卫星的生产等创新推动的。在轨活跃卫星数量达到令人印象深刻的 9,691 颗,在过去五年中增加了 361%。
甚小孔径终端 (VSAT) 市场趋势
对 IoT 和 M2M 连接的需求不断增加
的收敛性物联网 (IoT)机器对机器 (M2M) 通信正在推动 VSAT 市场的显着增长。随着组织越来越依赖物联网解决方案进行自动化和实时数据处理,对可靠连接的需求变得至关重要。 VSAT 系统因其在提供卫星通信方面的稳健性而受到重视,使其成为连接农业、交通和能源管理等行业中的远程传感器、设备和应用的理想选择。对物联网和 M2M 连接不断增长的需求凸显了 VSAT 技术日益重要的相关性,将其定位为更广泛的互联设备生态系统中的关键网络架构。
VSAT 提供商的全球扩张战略
VSAT 提供商越来越多地采用全球扩张战略来进军新兴市场并实现区域业务多元化。这一趋势表明,非洲、亚太地区和拉丁美洲部分地区等地面基础设施有限的地区对可靠连接解决方案的需求不断增长。通过建立战略合作伙伴关系、寻求收购以及与当地实体合作,VSAT 公司可以扩大其市场覆盖范围并满足不同的客户需求。
此外,随着全球连接对于跨境经营的企业变得越来越重要,拓展新市场使 VSAT 提供商能够利用以下机会:数字化转型全球倡议。
全球卫星收入的总体增长凸显了对可靠连接解决方案的需求不断增长,特别是在偏远和服务欠缺的地区。随着组织寻求建立强大的通信链路,VSAT 系统对于在传统基础设施缺乏的情况下提供基于卫星的互联网和电信服务变得至关重要。 VSAT 技术的多功能性使其能够满足各个领域的需求,包括海事、国防、能源和电信。随着各行业越来越依赖无缝通信网络进行运营,例如海上作业中的实时数据传输或石油和天然气中的远程监控,对 VSAT 系统的需求持续增长。全球卫星产业的动态直接影响VSAT市场的增长轨迹。连接需求的增加、政府促进宽带接入的举措以及技术进步等因素预计将推动市场扩张。
- 北美甚小孔径终端 (VSAT) 市场从 2023 年的 27 亿美元增长到 2024 年的 31.5 亿美元。
此外,卫星地面支持设备的增长是影响包括VSAT市场在内的整个卫星产业的重要因素。网络运营中心 (NOC)、网关和 VSAT 设备等卫星地面设备的创新正在提高运营效率和服务交付。 HTS技术的引入可以实现更高的数据吞吐量和更有效地利用频段,这对于满足日益增长的宽带服务需求至关重要。下图代表2019-2023年卫星地面设备行业逐步增长情况。随着地面支持设备的发展,它提供了改进的连接解决方案,可直接使 VSAT 系统受益。例如,NOC 能力的进步增强了网络管理,使 VSAT 运营商能够为最终用户提供更可靠、更高效的服务。
卫星地面支持设备的增长通过增加卫星基础设施的总体投资对VSAT市场产生协同效应。随着更多的资源被分配用于增强地面能力,它鼓励采用先进的 VSAT 技术来利用这些改进。随着消费者对高速互联网接入的期望不断提高,尤其是在农村和偏远地区,对可靠的 VSAT 解决方案的需求也在增加。地面支持设备在确保有效且高效地提供这些服务方面发挥着至关重要的作用。
下载免费样品 了解更多关于本报告的信息。
细分分析
按平台
由于农村和服务欠缺地区对可靠互联网的需求增加,陆地 VSAT 细分市场占据最大市场份额
根据平台,市场分为陆地VSAT、海上VSAT和机载VSAT。
预计到 2026 年,陆地 VSAT 细分市场将以 46.75% 的份额主导市场。这一增长归因于农村和服务欠缺地区对可靠互联网的需求不断增长。陆基 VSAT 系统主要用于远程通信,为缺乏传统基础设施的地区提供连接。 VSAT 系统为需要强大通信能力且无需大量地面基础设施的企业提供了经济高效的解决方案。
由于海事行业需要高速互联网进行运营和船员福利的船舶数量增加,预计海事 VSAT 领域在预测期内将增长更快。海事VSAT是一种双向卫星通信系统,使船舶能够在海上航行时连接到互联网。近年来,配备 VSAT 的船舶数量激增,表明该领域的市场机会不断增长。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按频率
由于行业关键通信需求的增长,Ku 频段细分市场占据最大份额
根据频率,市场分为Ku频段、C频段、Ka频段、X频段等。
预计到 2026 年,Ku 频段将以 26.77% 的份额主导市场。Ku 频段以其在各个领域的多功能性而闻名,包括海事、航空和远程地面应用。它提供可靠连接的能力使其适合各个行业的关键通信需求。 Ku 波段即使在恶劣的天气条件下也能高效运行,这增强了其对关键通信应用的吸引力。公司专注于设计支持多个频段的 VSAT 技术,以增强卫星通信的多功能性和性能。例如,2022 年 11 月,Cobham Satcom 开发了一种新型双频天线 Sea Tel 1500,允许船舶在 Ku 频段和 Ka 频段频率之间切换。预计到 2025 年,该细分市场将获得 26% 的市场份额。
由于其高带宽容量、实现更快的数据传输并支持包括高速互联网和移动通信在内的广泛应用,Ka 频段市场预计在预测期内将以 15.07% 的复合年增长率大幅增长。与 Ku 波段和 C 波段相比,Ka 波段提供了更大的带宽,从而实现了高清视频流和实时通信等应用所必需的更快的数据传输速率。
按网络架构
由于多地点实时数据交换的需求不断增长,网状拓扑细分市场占据最大的市场份额
根据网络架构,市场分为网状拓扑、星型拓扑、点对点链路等。
由于对需要跨多个位置进行实时数据交换的通信解决方案的需求不断增加,网状拓扑在 VSAT 市场中占有最大份额。网状拓扑提供了多种数据传输路径,增强了网络可靠性。如果一条链路发生故障,数据可以通过替代路径重新路由,这对于军事和紧急服务等部门的关键操作至关重要。因此,它广泛应用于军事通信、紧急服务和远程医疗。休斯提供先进的卫星通信解决方案,可以在企业和电信的网状配置中运行。预计到 2025 年,该细分市场将占据 31% 的市场份额。
由于对可靠通信基础设施的需求激增,预计到 2026 年,星形拓扑细分市场将以 28.62% 的份额占据市场主导地位。星型拓扑允许对网络进行集中管理,从而更容易监控和维护连接。星形拓扑支持简单的可扩展性,允许在不中断现有网络的情况下添加额外的 VSAT 终端。这种灵活性使其成为电信、零售、银行和金融等各个行业的理想选择。预计在预测期内(2025-2032 年)该细分市场将以 16.39% 的复合年增长率大幅增长。
按申请
数据传输领域因不断增长而引领市场需要跨分散地点的无缝通信
根据应用,市场分为视频广播、数据传输、专用网络、语音通信等。
预计到 2026 年,数据传输领域将以 29.27% 的份额占据市场主导地位。数据消耗的指数级增长以及各行业对实时数据传输的需求是促进 VSAT 市场数据传输服务增长的重要因素。业务全球化需要跨分散地点的无缝通信,从而推动了对可靠数据传输解决方案的需求,这些解决方案可以支持以下应用程序云计算和大数据分析。预计到 2025 年,该细分市场将占据 29% 的市场份额。
由于越来越多地采用 VSAT 系统来建立专用网络,语音通信领域正在显着增长。对支持远程工作环境和安全办公室间通信的强大基础设施的需求推动了这一需求。预计该细分市场在预测期内(2025-2032 年)复合年增长率将达到 13.62%。
此外,VSAT(甚小孔径终端)技术的进步,特别是通过高吞吐量卫星(HTS)的进步,显着增强了数据传输能力,促进了VSAT市场的增长。例如,2022 年 9 月,休斯通信印度公司 (HCI) 推出了印度首个高吞吐量卫星 (HTS) 宽带互联网服务。随着越来越多的企业和个人在偏远地区寻求可靠的互联网接入,对 VSAT 解决方案的需求将会上升。休斯的服务展示了高温超导技术有效满足这些需求的潜力。
甚小孔径终端(VSAT)市场区域展望
North America Very Small Aperture Terminal Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
全球市场按地区划分为北美、欧洲、亚太地区、中东和非洲以及拉丁美洲。
北美
2025 年,北美市场规模为 36.3 亿美元,占全球市场份额的 30.63%,预计到 2026 年将达到 41.9 亿美元。北美目前在 VSAT 行业中占据最大的市场份额,并可能在整个预测期内保持主导地位。这一增长是由先进技术基础设施支持的偏远和服务欠缺地区对可靠通信解决方案的需求增长推动的。预计到2026年美国市场将达到35.1亿美元。
欧洲
欧洲是第二大市场,预计到 2025 年价值将达到 33.3 亿美元,在预测期内(2025-2032 年)复合年增长率高达 12.84%。英国市场持续增长,预计到 2026 年市值将达到 6.3 亿美元。欧洲国家拥有强大而完善的海运业,拥有广泛的航线和严格的法规,要求可靠的船舶通信和安全。这推动了该地区市场的增长。德国预计到 2026 年将达到 8.5 亿美元,而法国预计同年将达到 7.2 亿美元。
亚太地区
2025 年,亚太地区占据全球市场的 24.52%,估值达到 29.1 亿美元,预计到 2026 年将增长至 34.5 亿美元。亚太地区国家正在进行大量卫星投资。据估计,到 2026 年,中国的市场价值将达到 7.6 亿美元。此外,中国和印度等国家对有效通信解决方案的需求不断增长,推动了市场增长。预计印度到 2026 年将持有 5.6 亿美元,而日本预计到 2026 年将持有 7.5 亿美元。
世界其他地区
全球其他地区是第四大市场,预计到 2025 年市场价值将达到 19.9 亿美元。此外,各公司正在扩大在各个地区的业务,提供卫星宽带服务,鼓励采用 VSAT 技术。例如,2024年5月,欧洲通信卫星集团扩大了与非洲领先卫星服务提供商InterSAT的合作伙伴关系,以增强InterSAT在泛非企业和零售市场的影响力。这项多年期协议涉及使用 Eutelsat 的 EUTELSAT 70B 卫星在中非和东非增加 Ku 波段容量,以补充 InterSAT 的现有服务。
竞争格局
主要行业参与者
主要参与者专注于技术先进产品的开发和收购策略以推动增长
著名的市场参与者正在优先考虑其产品的改进。开发多样化的解决方案以及增加研发投资是这些参与者占据市场主导地位的关键因素。该市场由该行业的几家参与者主导。甚小孔径终端市场的主要参与者正在积极采取各种战略,以增强其市场占有率并响应对卫星通信解决方案不断增长的需求。
报告中介绍的主要超小孔径终端公司名单
- 休斯网络系统有限责任公司(我们。)
- 卫讯公司(我们。)
- Gilat 卫星网络有限公司(以色列)
- 科巴姆有限公司(英国。)
- 马林克(挪威)
- 新科工程(新加坡)
- L3Harris Technologies, Inc.(美国)
- 国际通信卫星组织(卢森堡)
- 轨道通信系统有限公司(以色列)
- Speedcast(澳大利亚)
主要行业发展
- 2024年9月-Gilat Satellite Networks Ltd. 宣布获得一家领先卫星运营商价值超过 120 亿美元的订单,以增强其全球卫星通信 (SATCOM) 网络。该订单涉及 Gilat 的 SkyEdge IV 和 SkyEdge II-c 平台的部署,这些平台专为跨各种轨道资产的多功能通信而设计。
- 2024年9月- Cobham Satcom 宣布将在 SMM 2024 海事贸易展览会上展示其新型先进卫星安全终端系列。这些终端专为全球海上遇险和安全系统(GMDSS)而设计,并与主要海事卫星提供商的下一代安全服务兼容。
- 2024年7月-Cobham Satcom 推出了 Sea Tel 370s TV,这是一款专为海事行业设计的天线,主要针对游轮和巨型游艇。这款 3.7 米天线于 2024 年 7 月 17 日发布,旨在增强船上对全球高质量电视节目的访问,同时显着降低生命周期技术成本。
- 2024年6月-休斯网络系统公司宣布与沙特阿拉伯 Skyband Holding 公司旗下的 Luna Space Te communications Co. Ltd 建立重要合作伙伴关系。此次合作涉及购买 JUPITER™ 系统网关和 1,200 个 Hughes JUPITER 终端,以升级 Skyband 的 VSAT 网络。
- 2024年4月-EchoStar 子公司 Hughes Network Systems 宣布与通用原子航空系统公司 (GA-ASI) 签订生产合同,为 MQ-1C Grey Eagle 25M 无人机系统 (UAS) 提供先进的卫星通信技术。该合同涉及生产 HM400T 调制解调器,旨在增强无人机在各种操作环境中的能力。
- 2024 年 3 月 -L3Harris Technologies 与美国陆军签订了一份价值 600 亿美元的重要合同,提供卫星通信 (SATCOM) 终端,特别是 Hawkeye III Lite 甚小孔径终端 (VSAT) 系统。该系统旨在提供高速互联网连接并增强军事行动的通信能力。
报告范围
该报告对该行业进行了详细分析,并重点关注了关键参与者、组件、平台、最终用户和不同地区的应用程序等重要方面。此外,该研究报告还深入洞察了甚小孔径终端(VSAT)市场趋势、竞争格局、市场竞争情况和市场状况,并重点介绍了行业的关键发展。此外,它还包含近年来影响全球市场规模的几个直接和间接因素。
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021-2034 |
|
基准年 |
2025年 |
|
预计年份 |
2026年 |
|
预测期 |
2026-2034 |
|
历史时期 |
2021-2024 |
|
单元 |
价值(十亿美元) |
|
增长率 |
2026年至2034年复合年增长率为12.73% |
|
分割
|
按平台
|
|
经过 频率
|
|
|
经过 网络架构
|
|
|
按申请
|
|
|
按地区
|
常见问题
《财富商业洞察》表示,2025 年全球市场规模为 118.6 亿美元,预计到 2034 年将达到 360.4 亿美元。
该市场的复合年增长率为 12.73%,在预测期内(2026-2034 年)将呈现显着增长。
按平台划分,陆地 VSAT 细分市场将在 2026 年引领市场。
Hughes Network Systems, LLC 是市场上的领先者。
北美地区在市场份额方面占据主导地位。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 192
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。




















相关报道