兽医牙科设备市场规模、份额和行业分析,按产品(设备、消耗品、佐剂)、按动物(大型、小型)、分销渠道和区域预测,2026-2034年
 下载免费样本

兽医牙科设备规模和市场
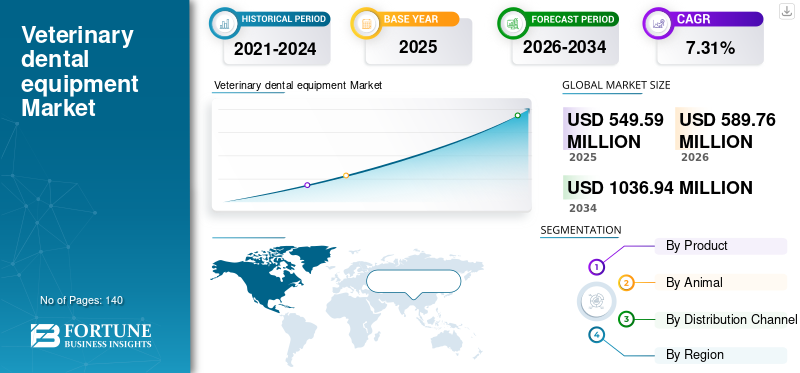
2025年,全球兽医牙科设备市场规模为5.4959亿美元。预计该市场将从2026年的5.8976亿美元增长到2034年的10.3694亿美元,预测期内复合年增长率为7.31%。

由于人们对伴侣动物和家畜口腔健康管理的认识不断提高,全球兽医牙科设备市场正在获得强劲的发展势头。兽医诊所、专业动物医院和移动兽医护理服务提供商越来越多地采用先进的牙科成像系统、超声波洁牙机、抛光装置和便携式牙科工作站,以提高治疗精度和手术效率。兽医牙科设备市场报告表明,宠物主人正在优先考虑预防性牙科手术,以避免动物牙周病、牙齿骨折和口腔感染。越来越多的宠物收养、扩大兽医基础设施以及不断增加的伴侣动物医疗保健支出继续扩大全球兽医牙科设备市场规模。技术进步兽医诊断微创牙科手术也正在加速兽医牙科设备市场的增长。
由于宠物保险的高渗透率、先进的兽医医院网络以及伴侣动物拥有量的增加,美国兽医牙科设备市场仍然是最发达的区域行业之一。兽医牙科手术正在成为全国常规宠物医疗保健服务的标准组成部分。城市兽医诊所对数字牙科放射成像系统、手持式牙科工具和麻醉兼容牙科设备的需求正在迅速增长。兽医牙科设备行业分析强调,犬类牙科护理程序占美国市场程序量的主要部分。关于牙周病预防和改善专业兽医牙医的机会的宣传活动日益增多,进一步增强了美国各地兽医牙科设备的市场前景。
下载免费样品 了解更多关于本报告的信息。
要点
市场规模和增长
- 2025 年全球市场规模:5.4959 亿美元
- 2034 年全球市场规模:103694 万美元
- 复合年增长率(2026-2034):7.31%
市场份额 – 区域
- 北美:39%
- 欧洲:28%
- 亚太地区:25%
- 世界其他地区:8%
国家级股票
- 德国:占欧洲市场的21%
- 英国:占欧洲市场的 24%
- 日本:占亚太市场的29%
- 中国:占亚太市场的11%
兽医牙科设备市场最新趋势
数字化和便携式治疗技术日益影响兽医牙科设备市场趋势。兽医诊所正在迅速采用数字口腔内成像系统、人工智能辅助诊断和紧凑型牙科工作站,以改善手术工作流程,同时最大限度地减少治疗期间动物的压力。便携式兽医牙科设备在移动兽医护理提供者和农村动物医疗保健服务中越来越受欢迎。先进的 LED 照明系统、符合人体工程学的手机和更安静的超声波洁牙机也正在成为现代兽医牙科设备的标准配置。
下载免费样品 了解更多关于本报告的信息。
影响兽医牙科设备市场研究报告的另一个主要趋势是预防性牙科日益融入常规动物健康计划。兽医医院为宠物提供年度口腔检查、专业清洁服务和牙科X光检查套餐。随着预防性手术变得越来越普遍,对抛光膏、预防角和牙车针等消耗品的需求正在稳步增长。兽医牙科设备行业报告的调查结果进一步表明,牲畜所有者的牙科治疗意识也在提高,特别是对于马和大型动物的牙齿矫正手术。
兽医牙科设备市场动态
司机
人们对伴侣动物口腔保健的认识不断提高
对宠物口腔疾病的认识不断增强是兽医牙科设备市场分析的主要增长动力之一。牙周病已成为狗和猫最常诊断的健康状况之一,鼓励兽医建议定期进行牙科检查和预防程序。宠物主人越来越多地投资于专业的牙齿清洁、口腔成像、拔牙手术和牙科手术,以提高伴侣动物的生活质量。兽医医院正在通过整合先进的成像系统、抛光设备和麻醉集成牙科工作站来扩大其牙科部门。
此外,动物福利组织和兽医协会正在积极推动口腔健康意识运动,教育宠物主人有关未经治疗的牙齿疾病的知识。这一趋势对兽医牙科耗材和专业治疗设备产生了更高的需求。兽医牙科设备市场预测研究还表明,日益增长的宠物人性化趋势正在鼓励消费者在先进的动物保健解决方案上投入更多资金。城市宠物拥有量的增加和可支配收入水平的提高正在进一步增强发达经济体和新兴经济体的市场需求。
克制
先进兽医牙科系统的高成本
与先进兽医牙科系统相关的高昂购置和维护成本继续限制更广泛的市场采用。许多小型兽医诊所和独立动物护理提供者在购买数字放射成像系统、多功能牙科工作站和外科牙科设备时面临财务限制。成像软件、灭菌系统和麻醉支持技术的集成显着增加了兽医实践的运营费用。
兽医牙科设备行业分析的另一个主要限制是一些发展中国家熟练的兽医牙科专业人员的数量有限。牙科手术需要专门的培训和经验,以确保安全的麻醉管理和准确的诊断。许多诊所仍然依赖传统的手动工具,而不是投资技术先进的设备。此外,对长期投资回报的担忧阻碍了一些兽医诊所升级现有的牙科基础设施。这些财务和运营限制继续减缓了价格敏感市场中优质兽医牙科技术的采用率。
机会
扩大预防性兽医牙科服务
对预防性兽医保健的日益关注为兽医牙科设备市场机会格局提供了重大机遇。兽医诊所越来越多地提供常规口腔检查、预防性清洁和牙齿健康套餐,作为综合宠物护理服务的一部分。这种向预防性牙科的转变正在推动对消耗品、便携式成像系统和适合常规手术的紧凑型牙科治疗设备的需求。
由于兽医基础设施的改善和宠物拥有率的提高,新兴经济体也呈现出强劲的增长潜力。在城市地区,兽医牙科意识正在迅速提高,宠物主人对口腔卫生管理的意识也越来越强。从事兽医牙科设备市场研究报告领域的公司正在推出专为中小型兽医诊所设计的经济实惠的便携式系统。此外,远程医疗集成和基于云的牙科成像存储解决方案预计将在预测期内为设备制造商创造新的收入机会。
挑战
有限的报销支持和程序负担能力
影响兽医牙科设备市场增长的主要挑战之一是一些国家缺乏先进兽医牙科手术的报销范围。许多宠物保险提供商提供的牙科治疗承保范围有限,导致宠物主人的自付费用较高。因此,一些消费者推迟或避免为其动物进行非紧急牙科手术,从而减少了兽医诊所的总体手术量。
另一个重大挑战是在需要镇静或麻醉的牙科手术过程中保持动物安全。兽医牙科治疗需要专门的监测系统、训练有素的专业人员和先进的灭菌方案,以尽量减少手术并发症。 Smaller clinics may struggle to meet these requirements consistently.此外,维护先进的成像设备和更换耗材会增加兽医实践的操作复杂性。这些挑战继续影响兽医牙科设备市场前景的购买决策。
兽医牙科设备市场细分
按产品分类
由于兽医医院越来越多地采用先进的治疗和成像系统,该设备占兽医牙科设备市场份额的近48%。 This segment includes dental radiography systems, ultrasonic scalers, polishing units, extraction instruments, and complete dental workstations.兽医诊所越来越多地投资集成系统,将成像、缩放、抽吸和照明功能结合到紧凑的治疗平台中。 Portable and mobile dental units are becoming highly preferred among field veterinarians and mobile animal healthcare providers. 兽医牙科设备行业报告强调,数字成像技术正在通过提高可视化和治疗计划能力来改变兽医牙科诊断。
消耗品约占兽医牙科设备市场规模的 34%,因为它们在常规和高级牙科手术中反复使用。该类别包括牙车针、预防膏、抛光杯、一次性角材、冲洗溶液和消毒配件。伴侣动物预防性口腔护理治疗的频率不断增加,推动了兽医诊所和专科医院对这些产品的持续需求。兽医牙科设备市场洞察表明,耗材制造商正在关注生物相容性材料、改进的灭菌兼容性和增强的耐用性。诊所更喜欢一次性牙科配件,以保持卫生标准并减少交叉污染风险。人们对狗和猫预防性口腔护理的认识不断提高,进一步增加了手术量,从而增加了消费品需求。
辅助剂占兽医牙科设备市场预测前景的近 18%,包括麻醉输送系统、牙科照明装置、监测系统和辅助治疗配件等支持产品。这些产品在确保兽医牙科干预期间的程序安全、治疗效率和患者舒适度方面发挥着重要作用。先进的麻醉监测技术对于涉及伴侣动物的复杂牙科手术变得越来越重要。兽医牙科设备市场由于越来越多地采用微创手术和先进的镇静方案,佐剂领域的机会正在扩大。兽医医院正在投资现代监控设备,以提高患者在长时间牙科治疗期间的安全。
按动物分类
由于口腔保健管理在马和畜牧业中的重要性日益增加,大型动物约占兽医牙科设备市场份额的 37%。漂浮、拔牙和牙周治疗等马牙科手术在表演马主和饲养机构中变得越来越普遍。专为大型动物应用而设计的专用牙科设备正在受到关注,因为这些手术需要耐用的器械和先进的约束兼容系统。兽医牙科设备行业分析表明,商业养殖环境中牲畜口腔健康管理也在改善。农民正在认识到牙齿疾病对饲养效率、生产力和动物福利的影响。
由于全球伴侣动物数量众多,小动物在兽医牙科设备市场增长中占据近 63% 的份额。狗和猫需要经常进行牙科检查和预防性治疗,以控制牙周病、牙垢堆积和蛀牙。兽医医院越来越多地设立专门的牙科部门,配备数字成像系统、超声波洁牙机和先进的抛光工具,用于伴侣动物护理。 兽医牙科设备市场趋势表明,宠物主人通过日常清洁和健康计划变得更加积极主动地维护口腔卫生。宠物人性化的增加和伴侣动物医疗保健支出的增加继续支持该领域的程序增长。
按分销渠道
分销渠道部分在兽医牙科设备市场中发挥着至关重要的作用,因为高效的产品可用性和及时的交付对于兽医诊所、医院和动物保健提供商至关重要。兽医牙科设备市场分析表明,制造商正在日益加强其直接销售网络和分销商合作伙伴关系,以提高市场渗透率和客户可及性。兽医医院和专业动物诊所通常更喜欢成熟的分销网络,这些网络可以提供技术支持、维护服务和培训援助以及设备采购。兽医医疗基础设施的扩张和预防性口腔护理服务需求的不断增长,显着增加了市场上有组织的分销系统的重要性。兽医牙科设备市场趋势还显示,兽医耗材和便携式牙科设备的数字销售平台和电子商务渠道的利用率不断增加。
兽医牙科设备市场区域前景
北美
由于其高度发达的兽医医疗保健基础设施和强劲的伴侣动物拥有率,北美占据了兽医牙科设备市场近 39% 的份额。美国和加拿大的兽医诊所正在采用先进的牙科成像技术、麻醉一体化治疗站和便携式诊断系统来提高手术效率。预防性牙科护理已成为伴侣动物健康计划的常规组成部分,显着增加了对消耗品和专业清洁设备的需求。
兽医牙科设备市场研究报告强调,宠物保险的普及率和更高的医疗保健支出继续支持北美地区先进牙科手术的采用。兽医医院正在大力投资数字放射成像和微创牙科技术。马牙科在专门的动物护理中心也变得越来越重要。持续的技术创新和对牙周病预防的强烈意识预计将保持区域市场领先地位。
欧洲
由于主要国家不断加强的动物福利法规和先进的兽医护理系统,欧洲约占兽医牙科设备市场规模的 28%。整个地区的伴侣动物保健意识不断提高,鼓励定期进行牙科检查和预防程序。兽医医院正在整合先进的牙科成像和灭菌系统,以提高临床效果和运营效率。
由于宠物保险的日益普及和动物健康服务支出的增加,欧洲兽医牙科设备市场前景进一步增强。移动兽医护理提供者和专业牙科诊所越来越多地投资于便携式牙科设备和紧凑型成像系统。技术现代化和兽医专业化的不断发展预计将支持欧洲国家市场的稳定扩张。
德国兽医牙科设备市场
由于其先进的兽医基础设施和对伴侣动物医疗保健的高度重视,德国占据了欧洲兽医牙科设备市场近 31% 的份额。德国的兽医诊所越来越多地采用数字牙科成像系统、超声波清洁技术和集成牙科工作站。宠物主人表现出对预防性牙科护理的高度认识,鼓励伴侣动物定期进行口腔检查和牙周治疗。
兽医牙科设备行业报告强调,德国还拥有强大的兽医研究机构和专注于动物牙科的专业培训项目。专业兽医机构内的马牙科服务正在稳步增长。随着诊所治疗能力的现代化,对先进耗材和麻醉兼容牙科系统的需求持续增长。该国强大的兽医监管框架进一步支持设备质量标准和技术采用。
英国兽医牙科设备市场
由于宠物拥有量的增加和对预防性动物保健的日益关注,英国对欧洲兽医牙科设备市场增长的贡献率接近 24%。全国各地的兽医医院正在通过采用先进的成像系统、便携式治疗站和专业牙科器械来扩大口腔保健服务。伴侣动物牙科意识活动显着提高了兽医实践中的程序量。
兽医牙科设备市场分析显示,英国诊所正在优先考虑微创牙科手术和数字记录管理系统。该国还受益于专门从事伴侣动物牙科的强大兽医专业人员网络。对专业清洁服务和口腔外科手术的需求不断增长,继续支持市场扩张。兽医基础设施现代化投资的增加预计将为设备制造商创造更多机会。
亚太
亚太地区约占兽医牙科设备市场份额的 25%,并且由于城市化进程加快、可支配收入增加以及伴侣动物保有量扩大,亚太地区仍然是增长最快的区域市场之一。中国、日本、韩国和印度等主要经济体的兽医医疗基础设施正在迅速改善。兽医诊所正在逐步采用先进的牙科治疗技术,以提高人们对宠物口腔健康的认识。
兽医牙科设备市场预测研究表明,大都市地区的预防性牙科服务变得越来越容易获得。新兴经济体对便携式牙科系统和高性价比耗材的需求正在显着增加。兽医教育计划的扩大和专业动物保健服务的普及进一步支持了区域市场的增长。伴侣动物的日益普及继续为在亚太地区运营的制造商创造长期机会。
日本兽医牙科设备市场
由于其先进的兽医护理基础设施和城市家庭较高的宠物拥有率,日本贡献了亚太兽医牙科设备市场规模近29%的份额。日本的兽医医院越来越多地采用技术先进的牙科成像系统、超声波洁牙机和符合人体工程学的治疗平台。伴侣动物健康计划通常包括预防性牙科检查和专业清洁程序。
兽医牙科设备市场洞察表明,日本消费者优先考虑高质量的兽医服务和先进的宠物治疗标准。诊所正在整合数字化患者管理系统和微创牙科技术,以提高运营效率。该国宠物数量的老龄化也增加了对先进牙周和口腔外科手术的需求。紧凑型便携式兽医牙科设备的持续创新支持了日本市场的持续扩张。
中国兽医牙科设备市场
由于快速的城市化进程和大城市对伴侣动物的收养不断增加,中国占亚太兽医牙科设备市场增长的近11%。兽医诊所在城市地区迅速扩张,对牙科成像系统、预防工具和便携式牙科治疗装置产生了更高的需求。可支配收入水平的提高和对宠物健康意识的提高正在鼓励宠物主人投资于预防性口腔保健服务。
兽医牙科设备市场中国的机遇也得到了政府旨在提高兽医医疗保健标准的举措的支持。国内制造商正在推出针对中小型兽医诊所的经济实惠的牙科设备解决方案。宠物医院和专业动物护理中心的快速增长持续增强了市场需求。增加对兽医教育和基础设施现代化的投资预计将进一步加速行业增长。
世界其他地区
在拉丁美洲、中东和非洲兽医医疗基础设施逐步改善的支持下,世界其他地区约占兽医牙科设备市场份额的 8%。城市地区收养伴侣动物的数量稳步增加,鼓励兽医诊所引入预防性口腔保健服务。在基础设施限制影响购买决策的发展中市场,对便携式且价格实惠的牙科系统的需求仍然强劲。
兽医牙科设备市场分析强调,国际制造商正在新兴经济体扩大分销合作伙伴关系,以提高产品的可及性。流动兽医服务和社区动物健康计划也有助于提高动物口腔卫生意识。对兽医培训的投资不断增加以及对牲畜医疗保健的日益关注预计将为这些地区的市场参与者创造更多机会。
顶级兽医牙科设备公司名单
- 玛氏公司
- 米德马克公司
- 帕特森公司
- 普兰梅卡公司
- iM3 澳大利亚
- 乔根森实验室
- 登士柏西诺德
- 3M
- 亨利沙因公司
- 麦动物
市场份额排名前两位的公司
- 玛氏公司 – 17%
- 亨利沙因公司 – 13%
投资分析与机会
兽医牙科设备市场的机遇格局正在吸引兽医医疗保健提供商、私募股权公司和设备制造商越来越多的投资。兽医医院正在通过投资数字成像系统、先进治疗设备和麻醉监测技术来实现牙科部门的现代化。人们对预防性牙科的认识不断提高,鼓励诊所扩大口腔保健服务并提高手术能力。
制造商还大力投资于便携式系统、人体工学仪器和人工智能辅助成像技术的研发活动。由于兽医基础设施的扩大和伴侣动物拥有率的上升,新兴经济体提供了强劲的投资机会。兽医经销商和牙科设备制造商之间的战略合作伙伴关系正在改善服务欠缺地区的产品可及性。兽医牙科设备市场预测研究进一步表明,基于云的成像系统和远程医疗集成可能会在未来几年为行业参与者创造额外的收入来源。
新产品开发
兽医牙科设备市场趋势生态系统内的新产品开发活动侧重于提高程序效率、便携性和患者安全。制造商正在为小型兽医诊所推出配备集成抽吸系统、LED 照明和数字成像功能的紧凑型牙科工作站。便携式超声波洁牙机和轻型手持式仪器在移动兽医服务提供商中越来越受欢迎。
兽医牙科设备行业分析还强调了数字放射成像系统的创新,这些系统可提供增强的图像质量和更快的诊断能力。人工智能辅助牙科成像软件正在提高牙周和口腔手术治疗计划的准确性。公司还专注于更安静的牙科设备设计,以减少手术过程中伴侣动物的压力水平。生物相容性耗材和一次性治疗配件的开发进一步支持全球兽医牙科实践的现代化。
近期五项进展(2023-2025)
- iM3 AUS 将于 2024 年推出升级版便携式兽医牙科设备,具有增强的抽吸功能。
- Midmark 公司扩大了其兽医成像到 2023 年,将通过先进的数字牙科放射成像集成来扩大产品组合。
- Henry Schein, Inc 将于 2025 年加强亚太地区兽医牙科产品分销合作伙伴关系。
- Dentsply Sirona 将于 2024 年推出适用于兽医牙科诊断的增强型成像软件解决方案。
- Planmeca Oy 将于 2025 年推出专为小型兽医诊所设计的紧凑型成像系统。
报告兽医牙科设备市场覆盖范围
兽医牙科设备市场报告提供了市场趋势、行业结构、竞争格局和区域需求模式的详细分析。该报告评估了影响伴侣动物和牲畜医疗保健行业采用兽医牙科技术的关键增长驱动因素。它包括基于类型、应用和区域分布的全面细分分析,以提供对行业绩效的详细了解。
定制请求 获取广泛的市场洞察。
兽医牙科设备市场研究报告还研究了技术发展、产品创新战略和影响市场竞争的投资活动。区域分析重点介绍了北美、欧洲、亚太地区和世界其他地区市场的需求趋势。该报告进一步介绍了领先的制造商,评估了市场份额定位,并确定了与预防性兽医牙科、便携式治疗系统和数字成像技术相关的新兴机会。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





