Marktgröße, Anteil und Branchenanalyse für Psoriasis-Behandlung, nach Arzneimittelklasse (TNF-Inhibitoren, Interleukin-Inhibitoren [IL-17-, IL-23/p19- und IL-12/23 p40-Inhibitoren], PDE4-Inhibitoren, JAK-Inhibitoren und Kortikosteroide), nach Indikation (Plaque-Psoriasis, Psoriasis-Arthritis, Guttata-Psoriasis und umgekehrt). Psoriasis), nach Produkttyp (Biologika und Nicht-Biologika), nach Verabreichungsweg (oral, parenteral/systemisch und topisch), nach Altersgruppe (Kinder und Erwachsene), nach Vertriebskanal (Krankenhausapotheken, Einzelhandelsapotheken und Spezialapotheken) und regionale
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für die Behandlung von Psoriasis
 Audio-Version anhören
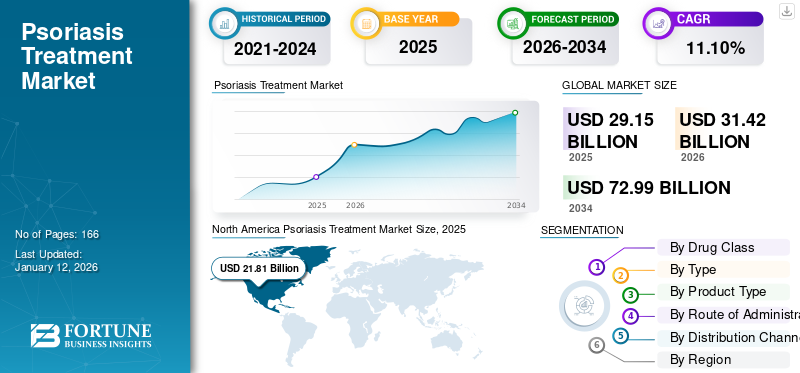
Die globale Marktgröße für Psoriasis-Behandlungen wurde im Jahr 2025 auf 29,26 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 31,51 Milliarden US-Dollar im Jahr 2026 auf 59,89 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 8,36 % aufweist. Nordamerika dominierte den Psoriasis-Behandlungsmarkt mit einem Marktanteil von 74,74 % im Jahr 2025.
Psoriasis ist eine entzündliche Autoimmunerkrankung, die durch eine Überproduktion von Hautzellen gekennzeichnet ist und zu einer juckenden, schmerzhaften Hauterkrankung mit roten Läsionen und Plaquebildung führt. Der globale Markt wächst, da Patienten und Gesundheitsdienstleister von der kurzfristigen Symptomkontrolle zur langfristigen Krankheitsbehandlung mit gezielten und bequemen Therapien übergehen. Das Wachstum wird hauptsächlich durch das zunehmende Bewusstsein für Psoriasis als systemische entzündliche Erkrankung und durch die wachsende Nachfrage nach besserer Hautreinigung, weniger Schüben und verbesserter Lebensqualität vorangetrieben. Darüber hinaus hilft der zunehmende Einsatz von IL-17, IL-23, TYK2 und fortschrittlichen topischen Mechanismen Ärzten bei der Behandlung von Patienten, die auf herkömmliche Therapien nicht ausreichend ansprechen. Zusammengenommen führen diese Faktoren dazu, dass Lösungen zur Behandlung von Psoriasis zu einem wichtigen Bestandteil der Behandlung chronischer Dermatologie werden. Der Markt erlebt strategische Kooperationen zwischen wichtigen Akteuren, um sein Wachstumspotenzial zu kommerzialisieren.
- Beispielsweise erweiterte Medidata im November 2025 seine Zusammenarbeit mit CTI Clinical Trial and Consulting, um Medidata Patient Experience für patientenzentrierte Studien in den Bereichen Onkologie, Stoffwechsel, Herz-Kreislauf-, ZNS- und Immunerkrankungen zu nutzen. Ziel der Partnerschaft war es, flexibler und patientenfreundlicher zu unterstützenklinische Studiendurch die Verbesserung des digitalen Engagements und dezentraler Studienabläufe.
Darüber hinaus beteiligen sich große Akteure wie AbbVie Inc., Novartis AG, Johnson & Johnson Services, Inc. und Pfizer Inc. aktiv an strategischen Kooperationen und Übernahmen, um ihr Angebot zu erweitern, wobei sie sich neben der Pipeline-Erweiterung auf Forschung und Entwicklung konzentrieren, um den Marktzugang zu verbessern und ihre Marktpräsenz zu stärken.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends zur Behandlung von Psoriasis
Der zunehmende Einsatz von IL-17- und IL-23-Inhibitoren zur Behandlung mittelschwerer bis schwerer Psoriasis ist ein wichtiger Trend, der auf dem Markt beobachtet wird
Ein wichtiger globaler Markttrend ist die zunehmende Einführung von Inhibitoren des IL-17- und IL-23-Signalwegs. Aufgrund der dauerhaften Krankheitskontrolle hat die Medikamentenklasse im Behandlungspfad eine erhebliche Bedeutung erlangt. Patienten mit einer schwereren Erkrankung benötigen eine stärkere Kontrolle des Immunsystems, um Rückfälle zu reduzieren und die Lebensqualität zu verbessern. Diese Inhibitoren zielen auf einen wichtigen Entzündungsweg ab, der an der Plaquebildung beteiligt ist, und werden daher aufgrund der Einführung innovativer Therapien und behördlicher Zulassungen wichtiger Unternehmen für eine nachhaltige Kontrolle mit bequemen Dosierungsplänen sehr bevorzugt.
Da Dermatologen zunehmend auf PASI 90, PASI 100, vollständige Clearance und langfristige Remission abzielen, stärken Unternehmen die klinische Evidenz und erweitern die Produktkennzeichnung für diese Biologika. Die behördliche Genehmigung für die Einführung neuer Produkte in diesem Segment stärkt das Wachstumspotenzial zusätzlich.
- Beispielsweise erhielt Arcutis Biotherapeutics, Inc. im Mai 2025 von der US-amerikanischen FDA die Zulassung für den ergänzenden New Drug Application (sNDA) für ZORYVE (Roflumilast) topischen Schaum 0,3 % zur Behandlung von Plaque-Psoriasis der Kopfhaut und des Körpers bei erwachsenen und pädiatrischen Patienten ab 12 Jahren. Daher wird erwartet, dass dieser Trend künftige Behandlungsstandards für mittelschwere bis schwere Psoriasis prägen und die Einführung hochwertiger Therapien unterstützen wird.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Zunehmende Prävalenz chronischer Psoriasis soll das Marktwachstum vorantreiben
Psoriasis ist eine chronische immunvermittelte Erkrankung, die wiederkehrende Hautentzündungen, Juckreiz, Schmerzen, Schuppenbildung und sichtbare Plaques verursacht, die häufig die Lebensqualität beeinträchtigt und eine kontinuierliche Pflege erfordert. Es wird erwartet, dass der Markt wächst, da die weltweite Patientenbelastung weiterhin eine stetige Nachfrage nach langfristigen, wirksamen Behandlungsoptionen antreibt. Der wachsende Patientenpool ist besonders wichtig für mittelschwere bis schwere Psoriasis, bei der Patienten möglicherweise nicht ausreichend auf konventionelle topische Therapie oder Phototherapie ansprechen und möglicherweise eine fortgeschrittene systemische Behandlung benötigen. Da sich das Bewusstsein verbessert, entscheiden sich immer mehr Patienten für die Behandlung in der Dermatologie und Rheumatologie, wodurch der Einsatz gezielter Therapien zunimmt. Auch,Biosimilarsverbessern die Erschwinglichkeit und tragen dazu bei, den Zugang zu biologischer Therapie in kostensensiblen Umgebungen zu erweitern. Diese Faktoren treiben das weltweite Wachstum des Marktes für Psoriasis-Behandlungen voran.
- Beispielsweise berichtete die National Psoriasis Foundation im Dezember 2022, dass weltweit 125 Millionen Menschen, also 2–3 % der Weltbevölkerung, an Psoriasis leiden. Diese große und ungleich verteilte Patientenbasis unterstützt die anhaltende Nachfrage nach verbesserten topischen, oralen, biologischen und Biosimilar-Therapien.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Increasing Prevalence of Chronic Psoriasis and Large Treated Patient Pool | High | 2.30% | High | High | High |
| 2 | Rising Adoption of Biologics and Interleukin Inhibitors for Moderate-to-Severe Psoriasis | High | 2.05% | Medium | High | High |
| 3 | Strong Product Innovation and Expanding Pipeline of Oral, Topical, and Targeted Therapies | High | 1.85% | High | High | Medium |
| 4 | Growing Demand for Long-term Disease Control and Better Skin Clearance | Medium-High | 1.55% | Medium | High | High |
| 5 | Expansion of Biosimilars and Improved Access to Advanced Therapies | Medium | 1.20% | Medium | Medium | High |
| 6 | Others | Low | 0.65% | Low | Medium | Medium |
| Total Positive Growth Contribution | 9.60% | |||||
Source: Fortune Business Insights
MARKTBEGRENZUNGEN
Hohe Kosten für biologische und fortschrittliche systemische Therapien schränken die breitere Akzeptanz der Psoriasis-Behandlung ein
Aufgrund der hohen Kosten für Biologika und systemische Therapien ist der Markt mit einer begrenzten Akzeptanz konfrontiert. Diese geringe Akzeptanz hemmt den Markt, da diese Therapien für viele Patienten, Kostenträger und Gesundheitssysteme weiterhin teuer sind. Mittelschwere bis schwere Psoriasis erfordert häufig eine Langzeitbehandlung, sodass hohe Monats- oder Dosispreise schnell zu einer wiederkehrenden Belastung für die Erschwinglichkeit werden können. Auch wenn diese Therapien eine stärkere Hautreinigung und eine bessere Krankheitskontrolle bieten als ältere Optionen, kann der Zugang von der Genehmigung der Versicherung, der Platzierung von Rezepturen, der vorherigen Genehmigung, Patientenhilfsprogrammen und Eigenkosten abhängen.
- Beispielsweise veröffentlichte Clinics in Dermatology im Dezember 2025 einen Artikel mit dem Titel „Gleichberechtigter Zugang zu biologischen Therapien in einer Psoriasis-Sicherheitsnetzklinik: Eine retrospektive Kohortenstudie“, in dem berichtet wurde, dass der Zugang zu biologischen Therapien für Psoriasis bei nicht oder unterversicherten Patienten trotz Sicherheitsnetzsystemen und Herstellerunterstützung weiterhin ungleichmäßig ist.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Impact on Market Growth | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Cost of Biologic and Advanced Systemic Therapies | High | 0.95% | High | High | Medium |
| 2 | Reimbursement and Access Barriers in Price-sensitive Markets | Medium-High | 0.70% | High | Medium | Medium |
| 3 | Treatment Switching and Variable Patient Response | Medium | 0.50% | Medium | Medium | Low |
| 4 | Others | Low | 0.29% | Low | Low | Medium |
| Total Negative Growth Impact | 2.44% | |||||
Source: Fortune Business Insights
MARKTCHANCEN
Steigende Chancen in Schwellenländern mit nicht diagnostizierten Patientenpools und zunehmendem Bewusstsein, lukrative Möglichkeiten anzubieten
Die große Chance für das globale Marktwachstum ist das zunehmende Bewusstsein in den Schwellenländern. Ein großer Teil der Patienten wird in diesen Entwicklungsländern weiterhin nicht diagnostiziert, unzureichend behandelt oder nur mit grundlegenden topischen Therapien behandelt. In vielen Entwicklungsländern verzögern der begrenzte Zugang zur Dermatologie, das geringe Bewusstsein für Psoriasis als chronische immunvermittelte Krankheit, soziale Stigmatisierung und Erschwinglichkeitsbarrieren die Diagnose und die Überweisung an einen Spezialisten. Da sich die Gesundheitssysteme verbessern undDermatologieWenn das Bewusstsein zunimmt, werden wahrscheinlich mehr Patienten mit mittelschwerer bis schwerer Psoriasis formelle Behandlungswege einschlagen, wodurch ein größerer adressierbarer Pool für verschreibungspflichtige Therapien entsteht. Wichtige Unternehmen beteiligen sich an strategischen Kooperationen, um Kampagnen zu organisieren, um die Bekanntheit zu steigern und das Marktwachstum voranzutreiben.
- Beispielsweise startete Boehringer Ingelheim International GmbH im August 2025 in Zusammenarbeit mit der National Psoriasis Foundation eine neue Kampagne, um das Bewusstsein und die Aufklärung für generalisierte pustulöse Psoriasis (GPP) zu stärken.
HERAUSFORDERUNGEN DES MARKTES
Ungleicher Zugang zu fortschrittlichen Therapien in den verschiedenen Regionen stellt eine Herausforderung für das Marktwachstum dar
Der Markt steht möglicherweise vor Wachstumsherausforderungen, da der Zugang zu fortschrittlichen Therapien in den einzelnen Ländern und Gesundheitssystemen weiterhin ungleichmäßig ist. Die Einführung dieser Therapien hängt unter anderem stark von der Erstattungsdeckung, der Verfügbarkeit von Fachärzten, der Aufnahme in die Rezeptur und der Erschwinglichkeit für den Patienten ab. In entwickelten Märkten haben Patienten einen besseren Zugang zu Dermatologen, Spezialapotheken, biologischer Überwachung und zahlerfinanzierten Behandlungspfaden. In vielen aufstrebenden und preissensiblen Märkten sind Patienten jedoch möglicherweise weiterhin auf topische Therapien, konventionelle systemische Medikamente oder eine verzögerte Behandlung angewiesen, da die Kosten für Biologika hoch sind und die Erstattung begrenzt ist. Dadurch entsteht eine Lücke zwischen klinischer Innovation und der Verfügbarkeit realer Behandlungen. Selbst wenn neuere Therapien eine starke Hautheilung und eine langfristige Krankheitskontrolle zeigen, kann ihre Akzeptanz daher begrenzt bleiben, wenn die Gesundheitssysteme keinen breiten Zugang unterstützen können.
- Beispielsweise stellte die WHO im September 2025 fest, dass biologische Therapien wichtige Vorteile bieten. Aufgrund ihrer hohen Kosten sind Biosimilars für viele Patienten auf der ganzen Welt jedoch nur eingeschränkt zugänglich, insbesondere in Ländern mit niedrigem und mittlerem Einkommen, wo Biosimilars aufgrund begrenzter Gesundheitsbudgets wichtig sind, um die Erschwinglichkeit zu verbessern.
Segmentierungsanalyse
Nach Medikamentenklasse
Segment der Interleukin-Inhibitoren ist aufgrund der starken gezielten Wirksamkeit bei mittelschwerer bis schwerer Psoriasis führend
Basierend auf der Medikamentenklasse wird der Markt in TNF-Inhibitoren, Interleukin-Inhibitoren, PDE4-Inhibitoren, TYK2-Inhibitoren, JAK-Inhibitoren, Kortikosteroide, Vitamin-D-Analoga, Retinoide und andere eingeteilt.
Das Segment der Interleukin-Inhibitoren dominierte den weltweiten Marktanteil bei der Behandlung von Psoriasis. Der hohe Anteil ist darauf zurückzuführen, dass Gesundheitsdienstleister zunehmend zielgerichtete Biologika bevorzugen, die auf die IL-17-, IL-23- und IL-12/23-Signalwege wirken. Diese Therapien werden häufig bei mittelschwerer bis schwerer Plaque-Psoriasis eingesetzt, da sie eine stärkere Hautreinigung und eine bessere langfristige Krankheitskontrolle bewirken als viele herkömmliche systemische Behandlungen. Darüber hinaus verbessert die Einführung von Ustekinumab-Biosimilars die Erschwinglichkeit und erweitert den Zugang zu Interleukin-basierter biologischer Therapie.
- Beispielsweise gab Hansoh Pharma im März 2025 aktuelle Phase-2-Ergebnisse für HS-20137 bekannt, einen mit Qyuns Therapeutics entwickelten monoklonalen Antikörper gegen IL-23 gegen Plaque-Psoriasis.
Das Segment der TYK2-Inhibitoren wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 34,96 % wachsen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Durch Angabe
Das Segment der Plaque-Psoriasis dominiert aufgrund des großen Patientenpools und der hohen Behandlungsnachfrage
Je nach Indikation ist der Markt in Plaque-Psoriasis, Psoriasis-Arthritis, Guttata-Psoriasis, inverse Psoriasis, pustulöse Psoriasis, erythrodermische Psoriasis und andere unterteilt.
Im Jahr 2025 hatte das Segment der Plaque-Psoriasis den dominierenden Anteil, da es sich um die am häufigsten behandelte Form der Psoriasis handelt. Das Segment verfügt außerdem über den größten in Frage kommenden Patientenpool für topische, orale, biologische und Biosimilar-Therapien. Darüber hinaus unterstützen höhere Diagnoseraten, starke Produktinnovationen und der zunehmende Einsatz systemischer Therapien bei Patienten mit mittelschweren bis schweren Erkrankungen das Wachstum des Segments. Darüber hinaus stärken neue topische Zulassungen die Behandlungsmöglichkeiten für Patienten mit leichter bis schwerer Plaque-Psoriasis.
- Beispielsweise hat Health Canada im April 2025 NDUVRA (Tapinarof-Creme, 1 %) für die topische Behandlung von Plaque-Psoriasis bei Erwachsenen zugelassen und damit das Segment um eine neuartige nichtsteroidale Option erweitert.
Das Segment Psoriasis-Arthritis wird im Prognosezeitraum für den Weltmarkt voraussichtlich mit einer jährlichen Wachstumsrate von 11,51 % wachsen.
Nach Produkttyp
Führendes Segment Biologika aufgrund höherer Hautregeneration und langfristiger Krankheitskontrolle
Je nach Produkttyp wird der Markt in Biologika und Nicht-Biologika unterteilt.
Den größten Marktanteil hielt das Biologika-Segment. Die beherrschende Stellung des Segments beruht auf der starken Rolle von Biologika bei der Behandlung mittelschwerer bis schwerer Psoriasis, insbesondere bei Patienten, die nicht ausreichend auf topische Therapie, Phototherapie oder herkömmliche systemische Medikamente ansprechen. Biologika werden bevorzugt, da sie auf bestimmte Immunpfade abzielen und dauerhafte Reaktionen bei der Behandlung chronischer Krankheiten unterstützen. Zulassungen und Markteinführungen von Biosimilars stärken dieses Segment weiter, indem sie Kostenbarrieren reduzieren und den Zugang zu Behandlungen verbessern.
- Beispielsweise brachte Hikma Pharmaceuticals im November 2025 in den USA STARJEMZA (Ustekinumab-Hmny) auf den Markt, ein Biosimilar mit Referenz auf Stelara, das den Wettbewerb mit Biologika bei Plaque-Psoriasis und Psoriasis-Arthritis stärkt.
Das Nicht-Biologika-Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 13,79 % wachsen.
Auf dem Verwaltungsweg
Parenterale Therapien dominieren aufgrund der starken Akzeptanz injizierbarer Biologika
Basierend auf dem Verabreichungsweg wird der Markt in orale, parenterale/systemische und topische Verabreichung unterteilt.
Das parenterale/systemische Segment hatte aufgrund des hohen Einsatzes injizierbarer Biologika und Biosimilars bei mittelschwerer bis schwerer Plaque-Psoriasis und Psoriasis-Arthritis den dominierenden Anteil. Diese Therapien werden typischerweise bei Patienten eingesetzt, die eine systemische Immunkontrolle benötigen, was ihren Wertbeitrag im Vergleich zu topischen und oralen Optionen erhöht. Das Segment wird auch durch vorgefüllte Spritzen, Autoinjektoren und erstattungsfähige biologische Wege unterstützt, die die langfristige Fortsetzung der Behandlung verbessern.
- Beispielsweise brachte Samsung Bioepis im Mai 2026 die Ustekinumab BS 45 mg-Spritze zur S.C.-Injektion „NIPRO“ in Japan auf den Markt und unterstützte damit einen breiteren Zugang zur subkutanen biologischen Therapie. Solche Entwicklungen treiben das Wachstum des Segments weiter voran.
Das orale Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 14,24 % wachsen.
Nach Altersgruppe
Größerer Patientenpool im Erwachsenensegment soll Wachstum ankurbeln
Basierend auf der Altersgruppe ist der Markt in Pädiatrie und Erwachsene unterteilt.
Basierend auf der Altersgruppe dominierte das Erwachsenensegment den Weltmarkt. Psoriasis wird häufiger bei Erwachsenen diagnostiziert. Erwachsene Patienten sollten eher eine langfristige systemische Behandlung erhalten. Es wird erwartet, dass dieser größere in Frage kommende Behandlungspool, kombiniert mit einem breiteren Erstattungsumfang und einer stärkeren Vertrautheit der Ärzte mit der systemischen Therapie für Erwachsene, die anhaltende Dominanz des Erwachsenensegments unterstützen wird.
- Beispielsweise gab Takeda im Dezember 2025 positive Phase-3-Ergebnisse für Zasocitinib, einen einmal täglich oral einzunehmenden TYK2-Inhibitor, bei Erwachsenen mit mittelschwerer bis schwerer Plaque-Psoriasis bekannt. Die Studien erreichten alle primären und sekundären Endpunkte und unterstützten die kontinuierliche Innovation mit Schwerpunkt auf erwachsenen Psoriasis-Patienten, die eine systemische Therapie benötigen.
Das Segment Pädiatrie wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 11,14 % wachsen.
Nach Vertriebskanal
Das Segment „Spezialapotheken“ liegt aufgrund der von Spezialisten geleiteten Verschreibung und Überwachung biologischer Arzneimittel an der Spitze
Basierend auf dem Vertriebskanal wird der Markt in Krankenhäuser unterteiltApotheken, Spezialapotheken, Einzelhandelsapotheken und Online-Apotheken.
Im Jahr 2025 dominierten Spezialapotheken den Markt aufgrund des großen Anteils an Biologika, Biosimilars und fortschrittlichen systemischen Therapien, die eine fachärztliche Verschreibung, Erstattungsgenehmigung, Basisuntersuchung und langfristige Sicherheitsüberwachung erfordern. Patienten mit mittelschwerer bis schwerer Psoriasis werden häufig über dermatologische oder rheumatologische Behandlungspfade behandelt, was die Bedeutung spezialisierter Kanäle für den Zugang zu hochwertigen Therapien unterstreicht.
- Beispielsweise ging LEO Pharma im April 2025 eine Partnerschaft mit dem Parker Institute am Universitätskrankenhaus Kopenhagen ein, um Forschung und Innovation in der medizinischen Dermatologie voranzutreiben – die Zusammenarbeit zielte darauf ab, Moleküle zu entdecken, die möglicherweise in umfassendere pharmazeutische Forschungs- und Entwicklungsbemühungen integriert werden könnten.
Das Segment der Online-Apotheken wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 16,08 % wachsen.
Regionaler Ausblick auf den Psoriasis-Behandlungsmarkt
Geografisch ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Nordamerika
North America Psoriasis Treatment Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hielt im Jahr 2024 mit 20,32 Milliarden US-Dollar den dominierenden Anteil und behauptete seine Spitzenposition im Jahr 2025 mit 21,87 Milliarden US-Dollar. Der regionale Markt wächst aufgrund hoher Diagnoseraten, eines guten Zugangs zur Dermatologie und der schnellen Einführung von Biologika, Biosimilars und oralen systemischen Therapien.
US-Markt für Psoriasis-Behandlungen
Angesichts des erheblichen Beitrags Nordamerikas und der Dominanz der USA in der Region wird der US-Markt im Jahr 2026 auf etwa 0,49 Milliarden US-Dollar geschätzt, was etwa 69,08 % des Weltmarktes ausmacht.
Europa
Europa soll in den kommenden Jahren mit einer durchschnittlichen jährlichen Wachstumsrate von 7,82 % wachsen, der zweithöchsten aller Regionen, und bis 2026 einen Wert von 4,35 Milliarden US-Dollar erreichen. Der europäische Markt verfügt über etablierte Erstattungssysteme und strenge klinische Richtlinien, die das Wachstum vorantreiben. Die zunehmende Einführung von IL-17, IL-23 und fortschrittlichen oralen Therapien verbessert die langfristige Krankheitskontrolle bei mittelschweren bis schweren Patienten.
Britischer Psoriasis-Behandlungsmarkt
Der britische Markt wird im Jahr 2026 auf 0,64 Milliarden US-Dollar geschätzt, was etwa 2,02 % des Weltmarktes ausmacht.
Deutschland-Markt für Psoriasis-Behandlung
Der deutsche Markt wird im Jahr 2026 voraussichtlich etwa 1,05 Milliarden US-Dollar erreichen, was etwa 3,34 % des Weltmarktes entspricht.
Asien-Pazifik
Schätzungen zufolge wird der asiatisch-pazifische Markt im Jahr 2026 ein Volumen von 2,21 Milliarden US-Dollar erreichen und sich die Position der drittgrößten Region auf dem Markt sichern. Der Markt wächst aufgrund eines großen Patientenpools, verbesserter Diagnostik und eines besseren Zugangs zur dermatologischen Versorgung in China, Indien, Japan, Südkorea und Australien. Die lokale biologische Entwicklung, die Einführung von Biosimilars und steigende Gesundheitsausgaben unterstützen die schnellere Einführung fortschrittlicher Therapien.
Japanischer Psoriasis-Behandlungsmarkt
Der japanische Markt wird im Jahr 2026 auf rund 0,61 Milliarden US-Dollar geschätzt, was etwa 1,92 % des Weltmarktes ausmacht.
Markt für Psoriasis-Behandlung in China
Der chinesische Markt dürfte mit einem geschätzten Umsatz von rund 0,74 Milliarden US-Dollar im Jahr 2026 zu den größten der Welt gehören, was etwa 2,34 % des weltweiten Umsatzes ausmacht.
Indischer Psoriasis-Behandlungsmarkt
Der indische Markt wird im Jahr 2026 auf etwa 0,24 Milliarden US-Dollar geschätzt, was etwa 0,76 % des weltweiten Umsatzes ausmacht.
Lateinamerika und Naher Osten und Afrika
Für die Regionen Lateinamerika sowie Naher Osten und Afrika wird im Prognosezeitraum ein erhebliches Wachstum dieses Marktes erwartet. Der Markt in Lateinamerika wird auf einen Wert von 0,81 Milliarden US-Dollar geschätzt. Der Markt wächst in diesen Regionen aufgrund des steigenden Bewusstseins für Psoriasis, einer verbesserten fachärztlichen Versorgung und der schrittweisen Erweiterung des Zugangs zu biologischen und systemischen Therapien.
GCC-Psoriasis-Behandlungsmarkt
Der GCC-Markt soll im Jahr 2026 ein Volumen von 0,30 Milliarden US-Dollar erreichen.
Südafrikanischer Markt für Psoriasis-Behandlung
Der südafrikanische Markt wird bis 2026 voraussichtlich etwa 0,07 Milliarden US-Dollar erreichen, was etwa 0,23 % des weltweiten Umsatzes ausmacht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Konzentrieren Sie sich auf innovationsgesteuerten Wettbewerb und Biosimilar-Expansion, um das Marktwachstum zu gestalten
Der weltweite Markt für Psoriasis-Behandlungen ist mäßig konsolidiert, wobei der Wettbewerb von Unternehmen angeführt wird, die etablierte Biologika, Biosimilars, orale systemische Therapien und fortschrittliche topische Behandlungen anbieten. Große Player wie AbbVie, Novartis, Johnson & Johnson, Eli Lilly, UCB, Amgen, Sun Pharma, Almirall, LEO Pharma, Arcutis und Bristol Myers Squibb stärken ihre Marktposition durch Produkteinführungen, Labelerweiterungen, langfristige klinische Daten und geografische Expansion. Der Markt wird hauptsächlich durch die Verlagerung hin zu IL-17- und IL-23-Inhibitoren, die steigende Nachfrage nach einer tieferen Hautreinigung, den zunehmenden Einsatz von Biosimilars zur Verbesserung der Erschwinglichkeit und die zunehmende Präferenz der Patienten für orale und nichtsteroidale topische Optionen angetrieben.
- Beispielsweise gab Johnson & Johnson im März 2026 die US-amerikanische FDA-Zulassung von ICOTYDE (Icotrokinra) bekannt, einem einmal täglich einzunehmenden, auf den IL-23-Rezeptor gerichteten oralen Peptid für mittelschwere bis schwere Plaque-Psoriasis. Das Produkt bietet eine innovative systemische Option für Patienten, die regelmäßig topische Therapien durchlaufen und eine stärkere Krankheitskontrolle benötigen.
Weitere namhafte Marktteilnehmer sind Teva, Alvotech, Sandoz, Celltrion, Biocon Biologics, Formycon, Fresenius Kabi, Organon, Takeda und Boehringer Ingelheim. Es wird erwartet, dass sich diese Unternehmen auf die Einführung von Biosimilars, gezielte orale Therapien, nichtsteroidale topische Produkte, seltene Psoriasis-Indikationen und die Expansion in Schwellenmärkte konzentrieren. Spezialisierte Unternehmen konkurrieren durch differenzierte Mechanismen, bessere Dosierungsfreundlichkeit und Therapien für schwer zu behandelnde Psoriasis-Populationen.
LISTE DER WICHTIGSTEN PSORIASIS-BEHANDLUNGSUNTERNEHMEN, DIE IM BERICHT PROFILIERT WERDEN
- AbbVie Inc. (USA)
- Novartis AG(Schweiz)
- Johnson & Johnson Services, Inc.(UNS.)
- Pfizer Inc. (USA)
- Eli Lilly and Company (USA)
- LEO Pharma A/S(Dänemark)
- Amgen Inc. (USA)
- UCB S.A.(Belgien)
- Sun Pharmaceutical Industries Ltd. (Indien)
- Almirall, S.A (Spanien)
- Arcutis Biotherapeutics, Inc. (USA)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- März 2026:Bristol Myers Squibb erhielt die US-amerikanische FDA-Zulassung für Sotyktu (Deucravacitinib) zur Behandlung von Erwachsenen mit aktiver Psoriasis-Arthritis (PsA). Sotyktu, ein oraler, selektiver Tyrosinkinase-2 (TYK2)-Inhibitor, ist für PsA zugelassen.
- März 2026:Johnson & Johnson erhielt von der US-amerikanischen FDA die Zulassung für ICOTYDE (Icotrokinra) zur Behandlung mittelschwerer bis schwerer Plaque-Psoriasis bei Erwachsenen und pädiatrischen Patienten ab 12 Jahren.
- Februar 2026:Pfizer Inc. arbeitete mit Arrotex zusammenArzneimittelfür Enbrel (Etanercept) in Australien. Im Rahmen der Vereinbarung wird Arrotex für die Vertretung von Pfizers Enbrel in australischen Apotheken, Krankenhäusern und verschreibenden Kanälen verantwortlich sein. Enbrel ist zur Behandlung von Arthritis und Psoriasis zugelassen.
- November 2025:Hikma Pharmaceuticals brachte in den USA STARJEMZA (Ustekinumab-Hmny) auf den Markt, ein Biosimilar mit Bezug zu Stelara, das den Wettbewerb mit Biologika bei Plaque-Psoriasis und Psoriasis-Arthritis stärkt.
- Oktober 2025:Fangzhou Inc. arbeitete mit Shanghai Fosun Pharmaceutical (Group) Co., Ltd zusammen, um eine umfassende Partnerschaft im KI-gestützten Management chronischer Krankheiten mit Schwerpunkt auf Psoriasis und anderen Autoimmunerkrankungen aufzubauen.
- Oktober 2025:Organon Canada brachte NDUVRA (Tapinarof-Creme, 1 %) zur topischen Behandlung von Plaque-Psoriasis bei Erwachsenen auf den Markt. Die Entwicklung stellt einen wichtigen Meilenstein für Patienten in Kanada dar und bietet eine neue Behandlungsoption für diejenigen, die an dieser chronischen Erkrankung leiden.
BERICHTSBEREICH
Der Bericht bietet eine detaillierte globale Marktanalyse für Psoriasis-Behandlungen entlang der gesamten Wertschöpfungskette der pharmazeutischen und dermatologischen Pflege. Der Bericht deckt wichtige Marktsegmente ab und bewertet auch wichtige Faktoren, die das Marktwachstum unterstützen. Darüber hinaus untersucht der Bericht Marktbeschränkungen und Herausforderungen. Der Bericht analysiert außerdem die Wettbewerbspositionierung, aktuelle Produkteinführungen, behördliche Genehmigungen, Partnerschaften, Kooperationen, Übernahmen und Pipeline-Fortschritte durch wichtige Marktteilnehmer.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 8,36 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Arzneimittelklasse, Indikation, Produkttyp, Verabreichungsweg, Altersgruppe, Vertriebskanal und Region |
| Nach Medikamentenklasse |
|
| Durch Angabe |
|
| Nach Produkttyp |
|
| Durch den Verabreichungsweg |
|
| Nach Altersgruppe |
|
| Nach Vertriebskanal |
|
| Nach Region |
|
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 29,26 Milliarden US-Dollar und soll bis 2034 59,89 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert Nordamerikas bei 21,87 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 mit einer jährlichen Wachstumsrate von 8,36 % wächst.
Es wird erwartet, dass das Segment Interleukin-Inhibitoren den Markt anführen wird.
Steigende Prävalenz chronischer Psoriasis, um die Nachfrage anzukurbeln und das Marktwachstum anzukurbeln.
AbbVie Inc., Novartis AG, Johnson & Johnson Services, Inc. und Pfizer Inc. sind die Hauptakteure auf dem Weltmarkt.
Nordamerika hielt im Jahr 2025 den größten Marktanteil.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 190
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf