Marktgröße, Anteil und Branchenanalyse für Isobutanol-Kraftstoffe, nach Kraftstoffanwendung (Spezialkraftstoffe, Benzinmischung, Schiffskraftstoff, nachhaltiger Flugkraftstoff und andere), nach Rohstoffen (auf Stärkebasis, Zuckerbasis, Zellulose und andere), nach Endverbraucher (Marine und Spezialprodukte, SAF-Hersteller, Kraftstoffhändler, Automobil, Raffinerien und andere) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für Isobutanol-Kraftstoffe
 Audio-Version anhören
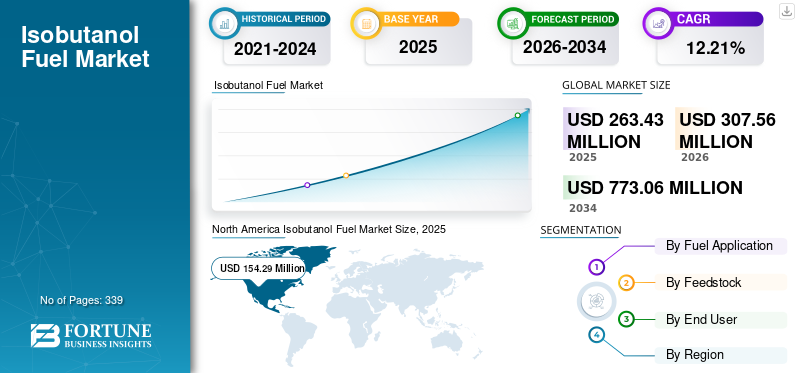
Die globale Marktgröße für Isobutanol-Kraftstoffe wurde im Jahr 2025 auf 263,43 Millionen US-Dollar geschätzt und wird voraussichtlich von 307,56 Millionen US-Dollar im Jahr 2026 auf 773,06 Millionen US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,21 % im Prognosezeitraum entspricht. Nordamerika dominierte den Isobutanol-Kraftstoffmarkt mit einem Marktanteil von 58,57 % im Jahr 2025.
Isobutanol-Kraftstoff ist ein erneuerbarer oder konventionell hergestellter Vier-Kohlenstoff-Alkohol, der direkt als Benzin-Blend-Kraftstoff-Mischmaterial oder als Zwischenprodukt für die Herstellung von kohlenstoffarmen Kohlenwasserstoff-Kraftstoffen verwendet wird. Im Vergleich zu Ethanol bietet es eine höhere Energiedichte, eine geringere Wasseraufnahme und eine bessere Kompatibilität mit der bestehenden Infrastruktur für die Lagerung und Verteilung von Benzin. Es kann mit Benzin gemischt, in Schiffs- und Spezialkraftstoffen verwendet oder über Alkohol-zu-Jet-Pfade in nachhaltigen Flugkraftstoff umgewandelt werden. Biobasiertes Isobutanol wird üblicherweise durch Fermentation von Stärke, Zucker, Zellulosebiomasse oder anderen erneuerbaren Rohstoffen hergestellt.
Der Markt wird durch die steigende Nachfrage nach kohlenstoffarmen Benzinmischkraftstoffen, strengere Vorschriften für erneuerbare Kraftstoffe und das wachsende Interesse an Alternativen zu herkömmlichem Ethanol angetrieben. Seine höhere Energiedichte, geringere Wasseraufnahme und Kompatibilität mit der bestehenden Kraftstoffinfrastruktur unterstützen die Einführung in Benzin, Schiffskraftstoffen und Spezialanwendungen. Die Ausweitung der nachhaltigen Flugkraftstoffproduktion erhöht auch die Marktnachfrage als Ausgangsstoff für Alkohol für Flugzeugtriebwerke. Darüber hinaus Fortschritte in der Fermentationstechnologie, der Verwendung von Zellulose-Rohstoffen und der Integration mit bestehendenEthanolAnlagen verbessern die kommerzielle Skalierbarkeit und senken die Produktionskosten.
Führende Unternehmen wie Gevo, Butamax Advanced Biofuels, Praj Industries, Axens und LanzaJet treiben das Branchenwachstum voran. Diese Unternehmen unterstützen das Wachstum durch Investitionen in Fermentation, Nachrüstung von Ethanolanlagen und Alkohol-zu-Jet-Technologien.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends für Isobutanol-Kraftstoffe
Die zunehmende Verlagerung hin zu Isobutanol-to-Jet- und kohlenstoffarmen Kohlenwasserstoffkraftstoffen verstärkt das Marktwachstum
Ein wichtiger Trend auf dem Markt ist die zunehmende Verwendung von Isobutanol als Zwischenprodukt für nachhaltigen Flugkraftstoff und andere energiereiche Kohlenwasserstoffkraftstoffe und nicht nur als direktes Benzinoxygenat. Isobutanol kann durch die Alkohol-to-Jet-Verarbeitung in Drop-in-Flugzeugtreibstoff umgewandelt werden, der mit herkömmlichen Flugzeugen und der Betankungsinfrastruktur kompatibel ist. Dieser Trend gewinnt an Bedeutung, da Fluggesellschaften und Regierungen nach skalierbaren Alternativen zur Dekarbonisierung der Luftfahrt suchen, wo eine direkte Elektrifizierung weiterhin schwierig ist. Die IEA geht davon aus, dass der weltweite Verbrauch an nachhaltigem Flugkraftstoff von 1 Milliarde Liter im Jahr 2024 auf 9 Milliarden Liter im Jahr 2030 steigen wird, was vor allem auf Vorschriften in Europa und Großbritannien, Anreize in den USA und Schiffskraftstoffziele in Japan zurückzuführen ist. Das britische SAF-Mandat begann bei 2 % des Flugtreibstoffbedarfs im Jahr 2025 und stieg bis 2030 auf 10 % und bis 2040 auf 22 %. Gevo hat das kommerzielle Potenzial dieses Weges durch die Produktion von Isobutanol und die Entwicklung erneuerbarer Flugzeugtreibstoff-, Isooctan- und Benzinprodukte aus erneuerbaren Alkoholen demonstriert. Folglich wird die künftige Nachfrage nach Isobutanol zunehmend von der nachgelagerten Kapazität zur Kraftstoffaufbereitung und der Kommerzialisierung von SAF-Projekten abhängen.
MARKTDYNAMIK
Markttreiber
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Überlegene Kraftstoffeigenschaften und Infrastrukturkompatibilität fördern das Marktwachstum
Der Haupttreiber für das Wachstum des Isobutanol-Kraftstoffmarktes ist seine günstige Leistung im Vergleich zu herkömmlichen kohlenstoffärmeren Alkoholkraftstoffen, insbesondere Ethanol. Isobutanol hat einen höheren Energiegehalt, eine geringere Wasseraffinität, eine geringere Flüchtigkeit und eine bessere Kompatibilität mit bestehenden Benzinspeicher-, Pipeline-, Zapf- und Fahrzeugsystemen. Diese Eigenschaften ermöglichen es Kraftstofflieferanten, den Anteil erneuerbarer Energien zu erhöhen und gleichzeitig einige der mit Ethanol verbundenen Handhabungs- und Infrastrukturbeschränkungen zu reduzieren. Das U.S. Alternative Fuels Data Center gibt an, dass der von der EPA genehmigte Schiffskraftstoffgehalt für Biobutanol 16 Vol.-% erreichen kann, sofern keine anderen Oxygenate enthalten sind, während Tests des Oak Ridge National Laboratory ergaben, dass mit Ethanolmischungen kompatible Geräte im Allgemeinen auch mit Biobutanol kompatibel sind.Isobutanolkann daher über bestehende Raffinerie- und Terminal-Schiffskraftstoffsysteme eingeführt werden, ohne dass ein völlig neues Kraftstoffverteilungsnetz erforderlich ist.
Beispielsweise verzeichnete Gevo im Jahr 2015 auch einen kommerziellen Verkauf von Benzin mit Isobutanol-Mischung im Einzelhandel, was zeigt, dass das Produkt über die Laborentwicklung hinaus in Verbraucherkraftstoffanwendungen übergehen kann. Diese Vorteile stärken das langfristige Wachstumspotenzial des Marktes.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Growing demand for sustainable aviation fuel and increasing adoption of alcohol-to-jet pathways using renewable isobutanol as an intermediate. | High | 4.10% | Medium | High | High |
| 2 | Strengthening renewable-fuel mandates, transport decarbonization policies, and corporate commitments to reduce lifecycle emissions. | High | 3.20% | Medium | High | High |
| 3 | Favorable fuel properties, including higher energy density than ethanol, lower water affinity, octane enhancement, and compatibility with existing fuel infrastructure. | High | 2.70% | High | High | Medium-High |
| 4 | Advances in fermentation, engineered microorganisms, product-recovery systems, and retrofitting of existing ethanol plants for isobutanol production. | Medium-High | 2.35% | Medium | High | High |
| 5 | Increasing use of cellulosic biomass, agricultural residues, organic waste, and other non-food feedstocks for low-carbon isobutanol production. | Medium | 1.95% | Medium | Medium-High | High |
| 6 | Others, including growing adoption in marine, racing, off-road and specialty fuels, refinery blending, demonstration programs, and renewable hydrocarbon production. | Medium-Low | 1.50% | Medium-Low | Medium | High |
| Total Positive Growth Contribution | 15.80% | |||||
Source: Fortune Business Insights
Marktbeschränkungen
Hohe Produktions- und Produktrückgewinnungskosten schränken das Marktwachstum ein
Hohe Produktionskosten bleiben das größte Hindernis für eine breitere Kommerzialisierung von Isobutanol-Kraftstoff. Obwohl Fermentationswege die bestehende Infrastruktur für die Stärke- und Zuckerverarbeitung nutzen können, erreicht Isobutanol typischerweise relativ niedrige Konzentrationen in der Fermentationsbrühe, was die Trennung und Reinigung energieintensiv macht. Produkttoxizität kann auch Mikroorganismen während der Fermentation hemmen und so den Ertrag, die Produktivität und die Pflanzennutzung einschränken. Infolgedessen bleibt erneuerbares Isobutanol oft teurer als herkömmliches Benzin, Ethanol und etablierteBiokraftstoffMischaktien, sofern sie nicht durch politische Anreize oder Prämienanträge unterstützt werden. Ein vom US-Energieministerium unterstütztes Projekt konzentrierte sich speziell auf die fermentationsintegrierte Membranlösungsmittelextraktion, da die konventionelle Rückgewinnung eine große Kosten- und Energiebelastung darstellt. Ziel des Projekts war eine Reduzierung des Energieverbrauchs für die Isobutanol-Rückgewinnung um 50 % und eine Reduzierung des Kühlwasserverbrauchs um 30 %, was das Ausmaß der bestehenden Effizienzherausforderung verdeutlicht. Die DOE-Forschung evaluiert auch zellfreie Produktionswege mit Zielen von mehr als 90 % Ausbeute, aber diese Technologien sind noch immer auf einem relativ niedrigen Stand der Technologiereife. Bis sich Fermentationstiter, Ausbeuten, Trenneffizienz und Anlagenbetriebsraten deutlich verbessern, können Hersteller höherwertigen Chemikalien oder Spezialkraftstoffen den Vorzug vor dem Benzin-Schiffskraftstoff für den Massenmarkt geben, was das kurzfristige Mengenwachstum begrenzt.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Estimated Contribution to CAGR (2026-2034) | Impact on Market Growth | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High production costs caused by low fermentation titers, microbial product inhibition, energy-intensive separation, purification requirements, and limited economies of scale. | High | -1.20% | High | High | Medium-High |
| 2 | Limited commercial production capacity, dependence on a small number of technology providers, and insufficient availability of fuel-grade isobutanol for large-volume contracts. | High | -0.95% | High | Medium-High | Medium |
| 3 | Strong competition from established alternatives such as ethanol, renewable diesel, biodiesel, methanol, and other alcohol-to-jet feedstocks. | Medium-High | -0.82% | High | Medium-High | Medium |
| 4 | Others, including feedstock-price volatility, uncertain pathway-specific incentives, certification requirements, project financing risks, and limited consumer awareness. | Medium-Low | -0.62% | Medium | Medium | Medium-Low |
| Total Negative Growth Impact | -3.59% | |||||
Source: Fortune Business Insights
Marktchancen
Nachrüstung bestehender Ethanolanlagen für die Isobutanolproduktion zur Schaffung neuer Wachstumsmöglichkeiten
Eine bedeutende Marktchance liegt in der Umrüstung oder Nachrüstung bestehender Ethanolanlagen, um neben Ethanol auch Isobutanol zu produzieren. Dieser Ansatz kann den Kapitalbedarf senken, da Produzenten Rohstoffverarbeitungssysteme, Fermentationsanlagen, Versorgungseinrichtungen, Lagertanks, Logistikinfrastruktur und etablierte Beziehungen zu Mais- oder Zuckerlieferanten wiederverwenden können. Flexible Anlagen können die Produktion entsprechend den Marktpreisen und der Nachfrage zwischen Ethanol, Isobutanol und höherwertigen Derivaten verlagern, wodurch die Anlagenauslastung verbessert und das Kommerzialisierungsrisiko verringert wird. Die Anlage von Gevo in Luverne, Minnesota, ist ein Beispiel für dieses Modell: Die kommerzielle biobasierte Isobutanolproduktion wird ab 2014 parallel zu Ethanol betrieben, wobei mehrere gemeinsame Anlagenströme gemeinsam genutzt werden, um die Kapital- und Betriebskosten zu senken. Die größere Anlage verfügt über eine Produktionskapazität von etwa 18 Millionen Gallonen Ethanol und Isobutanol pro Jahr und wurde speziell für die Entwicklung beider Produkte umgebaut. Diese Chance ist besonders relevant in Nordamerika, Brasilien, Europa, China und Indien, wo bereits eine umfangreiche Fermentations- und Bioethanol-Infrastruktur besteht. Durch die Integration der Isobutanolproduktion in etablierte Bioraffinerien können Unternehmen in die Märkte für Benzin-Schiffskraftstoffe, Schiffskraftstoffe, Spezialkraftstoffe und Alkohol für Jets einsteigen, ohne eine komplett neue Anlage errichten zu müssen, was möglicherweise das Kapazitätswachstum im Zeitraum 2026–2034 beschleunigt.
Marktherausforderungen
Begrenzter kommerzieller Umfang und Konkurrenz durch etablierte Alternativen zur Begrenzung des Marktwachstums
Die zentrale Herausforderung für die Branche besteht darin, von einer technisch bewährten Produktion zu einem zuverlässigen, groß angelegten und dauerhaft profitablen kommerziellen Betrieb überzugehen. Isobutanol konkurriert mit Ethanol in Benzin für Schiffskraftstoffe, erneuerbarem Diesel im Schwertransport und zahlreichen Rohstoffen, darunter Ethanol, Altöle und aus Biomasse gewonnene Zwischenprodukte in nachhaltigem Flugkraftstoff. Diese Alternativen verfügen bereits über größere Produktionsbasen, etablierte Lieferverträge und eine stärkere regulatorische Anerkennung. Obwohl Gevo die Produktion von Isobutanol betrieben und Kraftstoffanwendungen demonstriert hat, ist die Anzahl engagierter Hersteller im kommerziellen Maßstab nach wie vor begrenzt, was zu Unsicherheit hinsichtlich der Lieferverfügbarkeit, der Preisgestaltung und der langfristigen Beschaffung führt. Die IEA unterscheidet zwischen kommerziell erhältlichenflüssige Biokraftstoffeauf der Technologiereifestufe 9 und neue Wege auf den Stufen 7–8, was darauf hindeutet, dass viele fortschrittliche Kraftstofftechnologien noch nicht vollständig ausgereift sind. Darüber hinaus machte nachhaltiger Flugtreibstoff im Jahr 2024 nur rund 1 Milliarde Liter aus, ein kleiner Bruchteil des weltweiten Flugtreibstoffbedarfs, und Isobutanol muss mit anderen Alkoholen um die Teilnahme an diesem wachsenden Markt konkurrieren. Die Industrie muss daher langfristige Abnahmeverträge abschließen, die Anlagenzuverlässigkeit verbessern, eine nachhaltige Rohstoffversorgung aufbauen und Kosteneffizienz nachweisen, bevor die Einführung über Nischen- und politisch unterstützte Anwendungen hinaus ausgedehnt werden kann.
Segmentierungsanalyse
Durch Kraftstoffanwendung
Die Einbindung von Alkohol in konventionelles Benzin führte zum Wachstum des Segments Benzinmischung
Basierend auf der Kraftstoffanwendung umfasst das Marktsegment Spezialkraftstoffe, Benzinmischungen, Schiffskraftstoffe, nachhaltige Flugkraftstoffe und andere.
Das Segment der Benzinmischung machte im Jahr 2025 51,31 % des Marktanteils von Isobutanol-Kraftstoffen aus. Da Alkohol als erneuerbarer Oxygenat- und Oktanzahl-erhöhender Bestandteil in herkömmliches Benzin eingearbeitet werden kann. Im Vergleich zu Ethanol bietet Isobutanol eine höhere Energiedichte, eine geringere Flüchtigkeit, eine geringere Wasseraufnahme und eine bessere Kompatibilität mit Lager- und Vertriebsgeräten. In den USA erlauben zwei Bestimmungen des Clean Air Act Biobutanolmischungen mit bis zu 12,5 Vol.-%, während eine Ausnahmeregelung der EPA Mischungen mit bis zu 16 Vol.-% Biobutanol unter den geltenden Sauerstoffgehaltsbedingungen zulässt. ASTM D7862 legt außerdem Kraftstoffqualitätsanforderungen für Butanol fest, das in Konzentrationen von bis zu 12,5 % mit Benzin gemischt werden soll. Diese Regulierungsbestimmungen bieten einen praktischen Rahmen für die Kommerzialisierung, insbesondere durch Raffinerien, Terminals und Kraftstoffverteiler. Dennoch wird die Marktexpansion weiterhin durch höhere Produktionskosten und die Konkurrenz durch Ethanol eingeschränkt, das von viel größeren Produktionskapazitäten und etablierten Mandaten profitiert. Es wird daher erwartet, dass die Benzinbeimischung in naher Zukunft die dominierende Anwendung bleiben wird, auch wenn ihr Wachstum möglicherweise langsamer ausfällt als die neu entstehende Nachfrage nach Flugkraftstoffen
Nachhaltiger Flugkraftstoff ist mit einer CAGR von 13,10 % im Prognosezeitraum das am schnellsten wachsende Segment.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Rohstoffen
Der umfangreiche Betrieb großer Tankstellen und Schiffskraftstoffanlagen führte zur Dominanz des Zellulosesegments
Basierend auf den Rohstoffen ist der Markt in stärkebasierte, zuckerbasierte, zellulosehaltige und andere unterteilt.
Das Segment auf Stärkebasis machte im Jahr 2025 40,44 % des Marktanteils aus. Rohstoffe auf Stärkebasis stellen den etabliertesten Weg zur Herstellung von Isobutanol-Kraftstoff dar, insbesondere in Nordamerika und Teilen des asiatisch-pazifischen Raums. Mais, Weizen, Maniok und andere stärkereiche Pflanzen können zu fermentierbarem Zucker hydrolysiert und durch mikrobielle Fermentation verarbeitet werden, wobei eine Infrastruktur verwendet wird, die der herkömmlicher Ethanolanlagen ähnelt. Das U.S. Alternative Fuels Data Center stellt fest, dass die ersten Biobutanolanlagen im Demonstrationsmaßstab Nachrüstungen bestehender Mais-Ethanol-Anlagen waren und dass der Produktionsprozess weitgehend mit der Ethanolfermentation auf Maisbasis vergleichbar ist. Dies verschafft stärkebasiertem Isobutanol einen Vorteil hinsichtlich der Rohstofflogistik, der geschulten Arbeitskräfte, der Fermentationsanlagen und der bestehenden Lager- und Vertriebssysteme. Das Segment sieht sich jedoch mit der Konkurrenz von Ethanolproduzenten um die gleichen landwirtschaftlichen Rohstoffe konfrontiert und hat Bedenken hinsichtlich der Nutzung von Nahrungsmitteln gegenüber Kraftstoffen, der Volatilität der Erntepreise und des Flächenbedarfs. Es wird daher erwartet, dass stärkebasierte Routen in naher Zukunft dominant bleiben werden, obwohl ihr Wachstum möglicherweise langsamer als Zelluloserouten ausfällt, da die politische Unterstützung zunehmend Kraftstoffe mit geringeren Lebenszyklusemissionen bevorzugt.
Das Zellulosesegment ist mit einer CAGR von 13,11 % im Prognosezeitraum das am schnellsten wachsende Segment.
Vom Endbenutzer
Integration von Isobutanol in Benzinmischbetriebe zur Förderung des Segmentwachstums
Basierend auf dem Endverbraucher ist der Markt in Schifffahrt und Spezialitäten, SAF-Hersteller, Kraftstoffhändler, Automobilindustrie, Raffinerien und andere unterteilt.
Das Segment Raffinerien stellte im Jahr 2025 mit 26,52 % den größten Marktanteil dar. Raffinerien werden voraussichtlich die größte Endverbraucherkategorie bleiben, da sie Isobutanol in Benzinmischvorgänge integrieren oder es als Zwischenprodukt für die Herstellung erneuerbarer Kohlenwasserstoffe wie Isooctan, aus Isobutylen gewonnene Komponenten und Flugzeugtreibstoff verwenden können. Der Oktanzahlbeitrag von Isobutanol, der relativ niedrige Dampfdruck und die geringere Wasserempfindlichkeit können Raffinerien eine größere Flexibilität bei der Formulierung bieten als einige herkömmliche Oxygenate. Es kann auch die Einhaltung von Anforderungen an erneuerbare Kraftstoffe und Kohlenstoffintensität unterstützen, wenn der Produktionsweg gemäß den geltenden Vorschriften qualifiziert ist. Gevo identifiziert Isobutanol als ein Plattformmolekül, das in kommerziellen Anlagen chemisch in Isobutylen umgewandelt werden kann, das anschließend die Produktion von Isooctan, Kerosin, Schmiermitteln und anderen Kohlenwasserstoffen unterstützen kann. Raffinerien verfügen außerdem über die erforderliche Misch-, Lager-, Qualitätskontroll- und Vertriebsinfrastruktur, um kommerzielle Kraftstoffmengen zu verarbeiten. Die Einführung wird jedoch durch preisliche Wettbewerbsfähigkeit, unsichere Versorgung, Konkurrenz durch Ethanol und erneuerbare Kohlenwasserstoffe sowie die Notwendigkeit, die Spezifikationen für fertige Kraftstoffe beizubehalten, begrenzt.
SAF-Produzenten sind mit einer CAGR von 13,87 % im Prognosezeitraum das am schnellsten wachsende Segment.
Regionaler Ausblick auf den Isobutanol-Kraftstoffmarkt
Nach Regionen wurde der Markt in Nordamerika, Europa, im asiatisch-pazifischen Raum, in Lateinamerika sowie im Nahen Osten und in Afrika untersucht.
Nordamerika
North America Isobutanol Fuel Market Size, 2025 (USD Million)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika ist die dominierende Region auf dem Markt und hatte im Jahr 2025 einen Wert von 154,29 Millionen US-Dollar, was etwa 58,57 % des weltweiten Umsatzes ausmacht. Nordamerika verfügt über die am weitesten entwickelte Kommerzialisierungsumgebung für Isobutanol-Kraftstoff, unterstützt durch umfangreiche Maisverarbeitungskapazitäten, fortschrittliche Fermentationskompetenz und ein etabliertes Vertriebsnetz für erneuerbare Kraftstoffe. In den USA gestatten zwei Bestimmungen des Clean Air Act die Beimischung von Biobutanol zu Benzin mit bis zu 12,5 Vol.-%, während eine Ausnahmeregelung der EPA Beimischungen von bis zu 16 Vol.-% unter bestimmten Bedingungen des Sauerstoffgehalts zulässt. Die regionalen Aktivitäten werden auch durch die Forschung zu Schiffsmotoren, Spezialkraftstoffen, erneuerbarem Benzin und der Umwandlung von Alkohol in Jets unterstützt.
US-amerikanischer Isobutanol-Kraftstoffmarkt
Der US-Markt wurde im Jahr 2025 auf 133,09 Millionen US-Dollar geschätzt und wird im Jahr 2026 voraussichtlich 154,71 Millionen US-Dollar erreichen. Die USA verfügen über die stärkste kurzfristige Kommerzialisierungsbasis für Isobutanol-Kraftstoff, unterstützt durch Fermentationskapazitäten auf Maisbasis, Vorschriften für erneuerbare Kraftstoffe und eine etablierte Infrastruktur für die Kraftstoffmischung. Bundesbestimmungen erlauben Biobutanol-Benzinmischungen mit bis zu 12,5 Vol.-%, während eine Ausnahmeregelung der EPA Mischungen mit bis zu 16 Vol.-% zulässt, was die Verwendung in Benzin, Schiffs- und Spezialkraftstoffen unterstützt.
Europa
Auf Europa entfielen im Jahr 2025 49,05 Millionen US-Dollar, was etwa 18,62 % des weltweiten Umsatzes entspricht. Die Marktentwicklung Europas ist eng mit der fortschrittlichen Biokraftstoffregulierung und dem Ausbau nachhaltiger Biokraftstoffe verbundenFlugbenzin. ReFuelEU Aviation verlangt, dass SAF ab 2025 mindestens 2 % des an EU-Flughäfen gelieferten Flugkraftstoffs ausmacht und bis 2030 auf 6 % und bis 2050 auf 70 % ansteigt. Dieser Rahmen kann die Nachfrage nach erneuerbaren Alkoholzwischenprodukten, einschließlich Isobutanol, fördern, während die europäische Politik zunehmend abfallbasierte und zellulosehaltige Rohstoffe gegenüber herkömmlichen pflanzenbasierten Kraftstoffen bevorzugt.
Deutschland Isobutanol-Kraftstoffmarkt
Deutschland hatte im Jahr 2025 einen Wert von 12,44 Millionen US-Dollar und wird im Jahr 2026 schätzungsweise 14,61 Millionen US-Dollar erreichen. Deutschlands Chancen ergeben sich vor allem aus dem ReFuelEU-Luftfahrtrahmen der EU und der fortschrittlichen Bioraffinerie-, Chemie- und Automobilindustrie des Landes. Die EU schreibt vor, dass SAF ab 2025 2 % und bis 2030 6 % des an abgedeckten Flughäfen gelieferten Treibstoffs ausmachen muss, was die potenzielle Nachfrage nach Zellulose-Isobutanol und der Umwandlung von Alkohol in Jets unterstützt.
Britischer Isobutanol-Kraftstoffmarkt
Der britische Markt wurde im Jahr 2025 auf 7,30 Millionen US-Dollar geschätzt und wird im Jahr 2026 voraussichtlich 8,55 Millionen US-Dollar erreichen. Das Vereinigte Königreich bietet ein wachsendes Potenzial für aus Isobutanol gewonnenen Flugkraftstoff, da sein SAF-Mandat am 1. Januar 2025 in Kraft trat muss mit Ethanol und anderen SAF-Rohstoffen konkurrieren.
Asien-Pazifik
Der Markt im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 39,68 Millionen US-Dollar geschätzt, was etwa 15,06 % des Weltmarktes ausmacht. Der asiatisch-pazifische Raum bietet aufgrund seiner großen Nachfrage nach Automobilkraftstoffen, der etablierten Stärke- und Zuckerindustrie und der wachsenden Investitionen in diese Region ein großes langfristiges Potenzialnachhaltiger Flugtreibstoff.Japan hat sich zum Ziel gesetzt, bis 2030 10 % des von inländischen Fluggesellschaften verbrauchten Treibstoffs durch SAF zu ersetzen, und hat einen öffentlich-privaten Rat gegründet, dem Raffinerien, Fluggesellschaften, Flughäfen, Handelsunternehmen und Regierungsbehörden angehören. Auch China, Indien, Australien und Südostasien verfügen über Fermentations- und Bioethanolanlagen, die möglicherweise die zukünftige Isobutanolproduktion unterstützen könnten.
China-Markt für Isobutanol-Kraftstoffe
China bleibt mit einem Wert von 17,68 Millionen US-Dollar im Jahr 2025 der dominierende Beitragszahler im asiatisch-pazifischen Raum und wird im Jahr 2026 voraussichtlich 21,19 Millionen US-Dollar erreichen. China entwickelt ein umfassenderes SAF- und kohlenstoffarmes Luftfahrt-Ökosystem, das in der Zukunft eine Nachfrage nach erneuerbarem Isobutanol schaffen könnte. Das nationale SAF-Pilotprojekt startete im September 2024 mit zwölf von Air China, China Eastern und China Southern durchgeführten Flügen von vier Flughäfen aus, wobei die Beteiligung bis 2025 ausgeweitet wurde.
Indischer Isobutanol-Kraftstoffmarkt
Indien hatte im Jahr 2025 einen Wert von 7,28 Millionen US-Dollar und wird im Jahr 2026 voraussichtlich 8,70 Millionen US-Dollar erreichen. Indien verfügt aufgrund seiner großen Zucker-, Melasse-, Getreide- und Ethanolindustrie über ein starkes Rohstoff- und Infrastrukturpotenzial. Bestehende Ethanolanlagen könnten möglicherweise für die Isobutanolproduktion angepasst werden, während die Erweiterung von Biokraftstoffprogrammen und Raffineriekapazitäten Wege für die Benzinmischung und die zukünftige SAF-Produktion bieten; Die kommerzielle Isobutanol-Aktivität bleibt jedoch begrenzt.
Japanischer Isobutanol-Kraftstoffmarkt
Japan hatte im Jahr 2025 einen Wert von 5,03 Millionen US-Dollar und wird im Jahr 2026 voraussichtlich 5,99 Millionen US-Dollar erreichen. Japans Isobutanol-Chancen konzentrieren sich auf nachhaltige Flugtreibstoffe und importierte Lieferketten für erneuerbaren Alkohol. Die Regierung will bis 2030 10 % des von japanischen Fluggesellschaften verwendeten Treibstoffs durch SAF ersetzen und koordiniert Raffinerien, Fluggesellschaften,Flughäfen, Handelsunternehmen und öffentliche Stellen, um eine inländische Produktion und einen inländischen Vertrieb aufzubauen.
Lateinamerika
Auf Lateinamerika entfielen im Jahr 2025 14,28 Millionen US-Dollar, was etwa 5,42 % des weltweiten Umsatzes entspricht. Lateinamerika ist aufgrund seiner umfangreichen Zuckerrohr-, Melasse-, Mais- und Ethanolindustrie gut für die zuckerbasierte und integrierte Bioraffinerieproduktion positioniert. Mit dem brasilianischen Gesetz „Kraftstoff der Zukunft“ wurde das ProBioQAV-Programm ins Leben gerufen, um die Forschung, Produktion, Kommerzialisierung und Verwendung von nachhaltigem Flugkraftstoff zu fördern. Die Regierung geht davon aus, dass der umfassendere politische Rahmen private Investitionen in Höhe von mindestens 260 Milliarden BRL anziehen und bis 2037 705 Millionen Tonnen Kohlendioxidemissionen vermeiden wird, wodurch Möglichkeiten für erneuerbare Alkoholwege gefördert werden.
Naher Osten und Afrika
Der Nahe Osten und Afrika hatten im Jahr 2025 einen Wert von 6,14 Millionen US-Dollar. Der Nahe Osten und Afrika bleibt ein aufstrebender Markt für Isobutanol-Kraftstoff, mit den größten Chancen im Zusammenhang mit Luftfahrtdrehkreuzen, Raffineriesystemen, Seetransport und Spezialkraftstoffanwendungen. Die GCC-Länder verfügen über große internationale Flughäfen und eine Infrastruktur für den Treibstoffexport, die künftige Lieferketten von Alkohol zu Jets und SAF unterstützen könnten. Afrikanische Länder bieten Zuckerrohr, Melasse, Agrarrückstände und andere Biomasseressourcen an, aber die Kommerzialisierung wird durch begrenzte Kapazitäten für fortgeschrittene Bioraffinerien, fragmentierte Rohstoffsammlung, unzureichende politische Unterstützung und höhere Finanzierungsanforderungen eingeschränkt.
GCC-Isobutanol-Kraftstoffmarkt
Der GCC-Markt wurde im Jahr 2025 auf 2,79 Millionen US-Dollar geschätzt und wird im Jahr 2026 voraussichtlich 0,28 Millionen US-Dollar erreichen. Der GCC stellt einen aufstrebenden Markt dar, in dem sich neben umfassenderen Initiativen zur Energiediversifizierung auch Isobutanol-Kraftstoffe entwickeln. Es wird erwartet, dass die Investitionen in Tankterminals, Spezialkraftstoffe und Logistikinfrastruktur zunehmen, da die Länder schrittweise erneuerbare und kohlenstoffärmere Kraftstoffe in ihren Benzinmischungssektor integrieren.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Proprietäre Technologien sowie Pilot- und kommerzielle Betriebserfahrung verschaffen Unternehmen einen boomenden Marktanteil
Der globale Isobutanol-Kraftstoffmarkt wird von Unternehmen wie Gevo, Butamax Advanced Biofuels, Praj Industries, Axens und Green Biologics angeführt. Diese Unternehmen gelten als führende Teilnehmer, da sie gemeinsam die wichtigsten Stufen der Isobutanol-Kraftstoff-Wertschöpfungskette abdecken, einschließlich Fermentationsproduktionstechnologie, Produktion von erneuerbarem Alkohol, Nachrüstung von Ethanolanlagen, Verfahrenstechnik, Kraftstoffaufbereitung und Umwandlung von Alkohol in Düsen. Ihre proprietären Technologien, Pilot- und kommerzielle Betriebserfahrung, strategische Partnerschaften und die Fähigkeit, die Isobutanolproduktion in bestehende zu integrierenBioethanolund Raffinerieinfrastruktur stärken ihre Wettbewerbsposition. Sie unterstützen auch das Marktwachstum, indem sie die Produktionsausbeute verbessern, die Rückgewinnungskosten senken, die Kraftstoffleistung validieren und Anwendungen für Benzinmischungen, Schiffskraftstoffe, Spezialkraftstoffe und nachhaltigen Flugkraftstoff entwickeln.
Liste der wichtigsten Isobutanol-Kraftstoffunternehmen, die im Bericht vorgestellt werden
- Gevo Inc.(UNS.)
- Butamax Advanced Biofuels LLC (USA)
- Praj Industries Limited (Indien)
- Cobalt Technologies, Inc. (USA)
- Green Biologics Limited (Großbritannien)
- Cathay Biotech Inc. (China)
- Celtic Renewables Limited (Großbritannien)
- Godavari Biorefineries Limited (Indien)
- Raj Process Equipments and Systems Pvt. Ltd.(Indien)
- LanzaJet, Inc. (USA)
- Axens SA(Frankreich)
- Honeywell UOP (USA)
- BASF SE (Deutschland)
- Eastman Chemical Company(UNS.)
- Mitsubishi Chemical Group Corporation (Japan)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Juli 2026:Axens kündigte das ERA-Projekt an, Frankreichs erste SAF-Anlage im industriellen Maßstab, die auf fortschrittlichem Bioethanol und seiner Jetanol-Technologie basiert. Die geplante Anlage wird eine Produktionskapazität von 50.000 Tonnen pro Jahr haben und voraussichtlich im Jahr 2030 den Betrieb aufnehmen. Das Projekt stärkt die kommerzielle Nachfrage nach erneuerbaren EnergienAlkohol-zu-JetTechnologien, die auch kohlenstoffarmes Isobutanol verarbeiten können.
- Januar 2026:Praj Industries demonstrierte erfolgreich seinen integrierten Ethanol-to-Jet-Prozess mit der Jetanol-Technologie von Axens in der Praj Matrix SAF-Demonstrationsanlage in Indien. Die Plattform hatte zuvor Bio-Isobutanol als Rohstoff nachgewiesen und ist nun sowohl für Isobutanol als auch für Ethanol validiert. Dies erweitert die Rohstoffflexibilität und verbessert die kommerzielle Einsatzfähigkeit der aus Alkohol gewonnenen SAF-Produktion.
- Februar 2025:Taiyo Oil hat sich für die Ethanol-to-Jet-Technologie von Honeywell UOP für eine geplante SAF-Anlage in seinem japanischen Betrieb in Okinawa entschieden. Die Anlage soll jährlich etwa 200 Millionen Liter SAF produzieren und stellt Honeywells erste ETJ-Technologielizenz und grundlegendes Engineering-Projekt im asiatisch-pazifischen Raum dar. Die Entwicklung unterstützt eine breitere Kommerzialisierung erneuerbarer Flugkraftstoffe auf Alkoholbasis.
- Februar 2025:Gevo und Axens haben ihre strategische Allianz erweitert, um die Entwicklung und Kommerzialisierung erneuerbarer Kohlenwasserstoffkraftstoffe durch Alkohol-zu-Jet-Kraftstoffe und verwandte Wege zu beschleunigen. Die Zusammenarbeit kombiniert Gevos Kapazitäten für erneuerbaren Alkohol und CO2-Bilanzierung mit der kommerziellen Jetanol-Technologie, Katalysatoren und Verfahrenstechnik von Axens. Dazu gehört auch die Entwicklung der Ethanol-zu-Olefin-Technologie von Gevo für erneuerbare Kraftstoffe und Chemikalien.
- November 2024:Celtic Renewables schickte den ersten Tanker mit nachhaltig produziertem Bioaceton und Biobutanol aus seiner Bioraffinerie Grangemouth in Schottland. Die kommerzielle Lieferung erfolgte im Anschluss an eine Finanzierung von mehr als 81,2 Millionen US-Dollar und erfolgte im Rahmen einer langfristigen Vereinbarung mit dem Chemiehändler Caldic. Der Meilenstein demonstrierte die Umwandlung industrieller und landwirtschaftlicher Rückstände in erneuerbare Butanolprodukte im kommerziellen Maßstab.
BERICHTSBEREICH
Der Marktbericht für Isobutanol-Kraftstoffe bietet eine umfassende Analyse des Marktes und konzentriert sich dabei auf Schlüsselaspekte wie führende Unternehmen, Produktprozesse und die fünf Kräfte von Porter. Darüber hinaus bietet der Bericht wertvolle Einblicke in Markttrends und beleuchtet wichtige Branchenentwicklungen. Zusätzlich zu den oben genannten Faktoren umfasst der Bericht auch mehrere Faktoren, die zum Wachstum des Marktes in den letzten Jahren beigetragen haben.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
BERICHTSUMFANG UND SEGMENTIERUNG
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 12,21 % von 2026 bis 2034 |
| Einheit | Wert (in Mio. USD) |
|
Segmentierung |
Durch Kraftstoffanwendung
|
|
Nach Rohstoffen
|
|
|
Vom Endbenutzer
|
|
|
Nach Region
|
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 263,43 Millionen US-Dollar und soll bis 2034 773,06 Millionen US-Dollar erreichen.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 eine CAGR von 12,21 % aufweisen wird.
Das Raffineriesegment war hinsichtlich der Endverbraucher marktführend.
Überlegene Kraftstoffeigenschaften und Infrastrukturkompatibilität treiben den globalen Markt an.
Gevo, Butamax Advanced Biofuels, Praj Industries, Axens und LanzaJet sind die führenden Akteure auf dem Markt.
Nordamerika ist die führende Region auf dem Markt.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 339
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.





Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf