Marktgröße, Anteil und Branchenanalyse für Avionik für Militärflugzeuge, nach Angebot (Hardware, Software und Dienstleistungen), nach Flugzeugplattform (Starrflügler, Trainer- und leichte Kampfflugzeuge, militärische Transportflugzeuge und Militärhubschrauber), nach Avioniksystem (Flugsteuerungssysteme, Cockpit-Anzeige und HMI, Navigation, Lenkung und Positionierung, Mission Computing sowie Radar- und HF-Sensoren), nach Installationstyp (Line-Fit, Nachrüstung und Modernisierung sowie Mid-Life-Upgrade), nach Endbenutzer (Luftstreitkräfte, Marinefliegerkommandos und Heeresfliegerkommandos) und r
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für Militärflugzeugavionik
 Audio-Version anhören
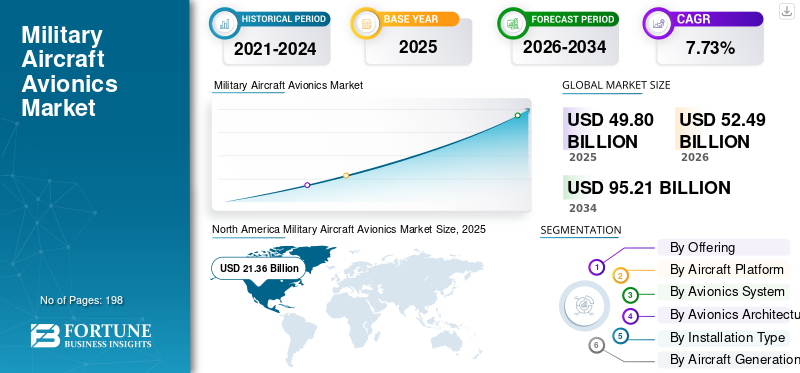
Die weltweite Marktgröße für Avionik für Militärflugzeuge wurde im Jahr 2025 auf 49,80 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 52,49 Milliarden US-Dollar im Jahr 2026 auf 95,21 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 7,73 % aufweist.
Die Avionik für Militärflugzeuge umfasst einsatzkritische elektronische Systeme, die in Kampfflugzeugen, Militärtransportern, Hubschraubern, Trainern, Spezialflugzeugen und unbemannten Plattformen installiert sind. Es umfasst Flugsteuerungen, Cockpit-Displays, Missionscomputer, Kommunikations- und Navigationssysteme, Überwachungssensoren, Ausrüstung für die elektronische Kriegsführung, Datenverbindungen, Software sowie zugehörige Upgrade- und Wartungsdienste.
Das Marktwachstum wird durch die Modernisierung alternder Flotten, die Beschaffung von Flugzeugen der nächsten Generation, steigende Bedrohungen durch elektronische Kriegsführung und die Nachfrage nach Verbesserungen vorangetriebenSituationsbewusstsein, sichere Konnektivität, Sensorfusion, Autonomie und leistungsstarkes Mission Computing. Die Einführung von MOSA-Architekturen (Modular Open Systems Approach) beschleunigt sich, da Streitkräfte eine schnellere Technologieeinführung, Interoperabilität, geringere Abhängigkeit von Anbietern und niedrigere Lebenszyklus-Upgradekosten benötigen.
Zu den wichtigsten Teilnehmern zählen Collins Aerospace, Honeywell International Inc., Thales Group, BAE Systems plc und L3Harris Technologies, Inc. Zu den Hauptakteuren streben das Marktwachstum durch nachhaltige Forschungs- und Entwicklungsinvestitionen, offene Architektur und softwaredefinierte Avionik, KI-gestützte Missionssysteme, Flugzeug-OEM-Partnerschaften, Flottennachrüstungsprogramme, lokalisierte Produktion sowie langfristige Verträge für vorausschauende Wartung und Bereitschaftsunterstützung an.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends für Avionik für Militärflugzeuge
Die Verlagerung von Militärflugzeugen hin zu softwaredefinierten, offenen, KI-gestützten und kontinuierlich aktualisierbaren Architekturen ist ein wichtiger Markttrend
Militärflugzeuge verlagern sich allmählich von eng integrierten proprietären Systemen hin zu gemeinsamen Computerumgebungen, in denen Missionsfähigkeiten durch Softwareanwendungen bereitgestellt werden. Offene Missionssysteme, Future Airborne Capability Environment-Standards, staatliche Referenzarchitekturen und MOSA-konforme Hardware ermöglichen es Kunden, einzelne Anwendungen oder Prozessoren zu ersetzen, ohne das gesamte Flugzeug neu entwerfen zu müssen.
Darüber hinaus,Künstliche Intelligenz (KI)wird zu einem wichtigen Bestandteil der Missionsplanung, des Sensormanagements, der Entscheidungsunterstützung von Piloten, der autonomen Navigation, der elektronischen Kriegsführung und der Teambildung mit und ohne Besatzung. Avioniklieferanten investieren daher in Hochleistungsprozessoren, sichere Datenbusse, Software für maschinelles Lernen, fortschrittliche Mensch-Maschine-Schnittstellen und Systeme, die Informationen direkt an Bord des Flugzeugs verarbeiten können.
Beispielsweise gab das US Air Force Research Laboratory im Juli 2026 bekannt, dass modifizierte VENOM F-16-Flugzeuge mit Flugtests mit zusätzlicher Hardware, Software, Instrumentierung und künstlichen Intelligenzagenten begonnen haben, die zur Steuerung des Flugzeugs geeignet sind.
Marktdynamik
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Flottenmodernisierung und erhöhte Investitionen in fortschrittliche, vernetzte und überlebensfähige Avionik zur Ankurbelung des Marktwachstums
Militärische Streitkräfte modernisieren alternde Kampfflugzeuge, Transportflugzeuge,Hubschrauber, Trainer und Spezialmissionsflotten, um die operative Relevanz gegen sich schnell entwickelnde Bedrohungen aufrechtzuerhalten. Dadurch steigt die Nachfrage nach neuen Missionscomputern, digitalen Cockpits, sicheren Kommunikationssystemen, elektronischen Kriegsführungssystemen, Datenverbindungen, Navigationsgeräten und Sensorfusionssystemen. Moderne Kampfeinsätze erfordern, dass Flugzeuge nahezu in Echtzeit Ziel-, Überwachungs- und Befehlsinformationen mit Land-, See-, Weltraum- und unbemannten Plattformen austauschen. Zunehmende GPS-Störungen, elektronische Angriffe, Cyber-Bedrohungen, Luftverteidigungssysteme mit großer Reichweite und kaum wahrnehmbare Bedrohungen zwingen die Streitkräfte auch dazu, leistungsfähigere Radarwarnempfänger, Gegenmaßnahmen, Anti-Störungs-Navigation und verschlüsselte Kommunikation zu installieren.
Die Entwicklung von Flugzeugen der nächsten Generation schafft zusätzliche Nachfrage nach modularer Avionik, die zukünftige Sensoren, Waffen, Autonomiesoftware und Missionsanwendungen unterstützen kann. Darüber hinaus erfordern zukünftige Langstreckenangriffsflugzeuge und fortschrittliche Plattformen für die elektronische Kriegsführung in der Luft eine höhere Verarbeitungskapazität, offene Systemschnittstellen, ein verbessertes Energiemanagement und softwareaktualisierbare Missionssysteme. Es wird erwartet, dass dies das Wachstum des Marktes für Avionik für Militärflugzeuge in den kommenden Jahren ankurbeln wird.
Beispielsweise gab Collins Aerospace im April 2026 mehrere Verträge mit Bell über die Lieferung von fünf kritischen Systemen für die MV-75 FLRAA der US-Armee bekannt, die digitale Technik und einen modularen offenen Systemansatz nutzt.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Growing modernization, retrofit, and technology-refresh requirements across aging military aircraft fleets | High | 2.65% | High | High | High |
| 2 | Rising procurement and development of fifth-generation, sixth-generation, and military uncrewed aircraft | High | 2.20% | Medium | High | High |
| 3 | Expansion of network-centric and multi-domain operations driving tactical data links, sensor fusion, and secure connectivity | Medium-High | 1.85% | High | High | High |
| 4 | Growing adoption of software-defined avionics, MOSA, advanced mission computing, and open-system architectures | Medium | 1.55% | Medium | High | High |
| 5 | Higher defense spending and air-power recapitalization programs across the U.S., Europe, and Asia Pacific | Medium-Low | 1.45% | High | High | Medium-High |
| 6 | Others | Low | 0.93% | Low | Low | Low |
| Total Positive Growth Contribution | 10.63% | |||||
Source: Fortune Business Insights
MARKTBEGRENZUNGEN
Hohe Entwicklungs-, Integrations-, Zertifizierungs- und Wartungskosten verlangsamen die Zeitpläne für Avionik-Upgrades
Militärische Avioniksysteme müssen anspruchsvolle Sicherheits-, Cybersicherheits-, elektromagnetische Verträglichkeits-, Umwelt-, Zuverlässigkeits- und Lufttüchtigkeitsstandards erfüllen, bevor sie in Betrieb genommen werden können. Die Integration neuer Hardware und Software in ein bestehendes Flugzeug kann Änderungen an der Stromversorgung, Kühlung, Verkabelung usw. erfordern.Antennen, Cockpit-Displays, Missionscomputer und Flugsteuerungsschnittstellen.
Diese Aktivitäten umfassen umfangreiche Labortests, Bodentests, Flugversuche, Softwareüberprüfung und Zertifizierung, was die Programmkosten und -dauer erheblich erhöht. Proprietäre Legacy-Architekturen machen es außerdem schwierig, Ausrüstung von alternativen Lieferanten einzuführen, ohne große Teile des bestehenden Missionssystems des Flugzeugs neu zu gestalten.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High avionics development, integration, qualification, flight-testing, and modernization costs | High | -1.05% | High | High | Medium |
| 2 | Supply-chain constraints, semiconductor/component shortages, long lead times, and electronic obsolescence | Medium-High | -0.78% | High | Medium | Medium |
| 3 | Increasing software complexity, cybersecurity requirements, interoperability issues, and integration delays | Medium | -0.67% | Medium | High | High |
| 4 | Others | Low | -0.40% | Low | Low | Low |
| Total Negative Growth Impact | -2.90% | |||||
Source: Fortune Business Insights
MARKTCHANCEN
Nachrüstungen älterer Flugzeuge und offene Architekturen erweitern den adressierbaren Markt über die Produktion neuer Flugzeuge hinaus
Es wird erwartet, dass die Militärflugzeugflotte mehrere Jahrzehnte lang einsatzbereit bleibt und einen bedeutenden Markt für die Modernisierung von Cockpits, Kommunikations-Upgrades, Navigationsverbesserungen, elektronische Kriegsführungssysteme, Missionscomputer und den Austausch veralteter Komponenten schafft. Verteidigungskunden können die Leistungsfähigkeit ihrer Flugzeuge verbessern, ohne die Kosten und langen Vorlaufzeiten tragen zu müssen, die mit dem Kauf einer völlig neuen Flotte verbunden sind. Nachrüstprogramme sind besonders attraktiv für F-16, F-15, C-130, Black Hawks, Chinooks, Seepatrouillenflugzeuge, Trainer und Plattformen für Spezialmissionen. Auch die Nachfrage nach Avionik-Reparatur, Software-Support, Cybersicherheits-Updates, Komponentenaustausch, Schulung und leistungsbasierter Logistik während des gesamten Flugzeuglebenszyklus wird steigen.
MOSA-Architekturen bieten Lieferanten die Möglichkeit, Hardware, Anwendungen usw. von Drittanbietern einzuführen.Sensorenund Autonomiealgorithmen, ohne die gesamte Avionik-Suite neu zu gestalten. Dies verringert die Abhängigkeit von Anbietern und öffnet Programme für spezialisierte Softwareunternehmen, Entwickler künstlicher Intelligenz, Sensorhersteller und nicht-traditionelle Verteidigungslieferanten. Die Branchenkonsolidierung stärkt auch die Avionik-Portfolios.
Beispielsweise gab die US-Luftwaffe im März 2026 ein Upgrade der F-16-Kommunikationssuite bekannt, das neue Hardware, eine aktualisierte Pilotenschnittstelle, ein zusätzliches Funkgerät sowie verbesserte Konnektivität innerhalb und außerhalb der Sichtlinie umfasst.
HERAUSFORDERUNGEN DES MARKTES
Gefährdung durch Cybersicherheit, Veralterung von Komponenten, Lieferengpässe und Systemkomplexität bleiben große Risiken bei der Ausführung
Da Militärflugzeuge immer vernetzter und softwareabhängiger werden, sind ihre Avioniksysteme stärker Cyberangriffen, Datenmanipulation, Schadsoftware, elektronischen Angriffen und Kompromittierungen in der Lieferkette ausgesetzt. Sichere taktische Netzwerke, Satellitenkommunikation, Datenverbindungen, Missionsdatendateien, Wartungssysteme und Bodenunterstützungsausrüstung müssen als ein verbundenes Ökosystem geschützt werden.
Jede neue Softwareversion oder Anwendung von Drittanbietern muss getestet werden, um sicherzustellen, dass sie die Flugsicherheit, die Missionsleistung oder vertrauliche Informationen nicht beeinträchtigt. Die Aufrechterhaltung der Cybersicherheit bei Flugzeugen, die 30 bis 50 Jahre im Einsatz bleiben, ist schwierig, da sich Computertechnologien, Verschlüsselungsmethoden und Bedrohungstechniken viel schneller weiterentwickeln als die Austauschzyklen von Militärflugzeugen.
SEGMENTIERUNGSANALYSE
Durch Anbieten
Schnellere Einführung von Funktionen ohne größeren Hardware-Austausch, um das Wachstum des Software-Segments voranzutreiben
Durch das Angebot wird der Markt in Hardware, Software und Dienstleistungen unterteilt.
Es wird geschätzt, dass das Softwaresegment im Prognosezeitraum mit 9,49 % am schnellsten wächst. Moderne Militärflugzeuge sind zunehmend auf Software für Sensorfusion, elektronische Kriegsführung, Kommunikation, Missionsplanung, autonome Funktionen, Bedrohungsbibliotheken und Cockpit-Anwendungen angewiesen. Verteidigungskräfte können diese Fähigkeiten durch Software-Updates hinzufügen oder verbessern, ohne die komplette Avionik-Hardware auszutauschen, was die Upgrade-Zeit verkürzt und es Flugzeugen ermöglicht, schneller auf sich ändernde betriebliche Bedrohungen zu reagieren.
Das Hardware-Segment hatte im Jahr 2025 mit 62,46 % den größten Marktanteil und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 7,72 % wachsen.
Von der Flugzeugplattform
Rascher Einsatz autonomer und missionsintensiver UAVs, um das Wachstum des Segments militärischer unbemannter Flugzeuge voranzutreiben
Nach Flugzeugplattform wird der Markt in Starrflügel-Kampfflugzeuge, Schul- und leichte Kampfflugzeuge, militärische Transport- und Betankungsflugzeuge, Spezialflugzeuge,Militärhubschrauber,und unbemannte Militärflugzeuge.
Es wird geschätzt, dass das Segment der unbemannten Militärflugzeuge im Prognosezeitraum mit 9,99 % am schnellsten wächst. Die Streitkräfte weiten den Einsatz unbemannter Flugzeuge für ISR, Zielerfassung, elektronische Kriegsführung, Kommunikationsweiterleitung und zunehmend kollaborative Kampfeinsätze aus. Diese Plattformen erfordern fortschrittliche Flugcomputer, Navigationssysteme, sichere Datenverbindungen, Sensoren und autonome Missionsmanagementsysteme, wodurch der Avionikwert pro Plattform steigt.
Das Segment der Starrflügel-Kampfflugzeuge hatte im Jahr 2025 mit 40,12 % den größten Marktanteil und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 8,06 % wachsen.
Von Avioniksystem
Ausbau netzwerkzentrierter und Multi-Domain-Operationen zur Förderung taktischer Datenverbindungen und des Netzwerksegmentwachstums
Nach Avioniksystemen wird der globale Markt in Flugsteuerungs- und Fahrzeugmanagementsysteme, Cockpit-Anzeige und Mensch-Maschine-Schnittstelle, Navigation, Führung und Positionierung, militärische Kommunikation, taktische Datenverbindungen und -netzwerke, Missionsberechnung und -verarbeitung, Radar- und Hochfrequenzsensoren, elektrooptische und Infrarotsysteme und andere unterteilt.
Es wird geschätzt, dass das Segment taktische Datenverbindungen und Netzwerke im Prognosezeitraum mit 11,18 % am schnellsten wächst. Von modernen Militärflugzeugen wird zunehmend erwartet, dass sie als verbundene Knoten in größeren Luft-, Land-, See-, Weltraum- und unbemannten Netzwerken fungieren. Dies steigert die Nachfrage nach sicheren, robusten Datenverbindungen mit hoher Bandbreite, die Ziel-, Sensor- und Befehlsinformationen nahezu in Echtzeit austauschen können.
Das Segment Radar- und Hochfrequenzsensoren hatte im Jahr 2025 mit 18,59 % den größten Marktanteil und wird im Prognosezeitraum voraussichtlich mit einer CAGR von 9,27 % wachsen.
Von Avionics Architecture
Bedarf an schnelleren Leistungserweiterungen, um die Erweiterung des Avionik-Segments mit modularem Open-Systems-Ansatz voranzutreiben
Nach der Avionikarchitektur wird der globale Markt in föderierte Avionik, integrierte modulare Avionik, modulare Avionik mit offenem Systemansatz, verteilte Avionik, softwaredefinierte Avionik, Avionik mit gemischter Kritikalität, sicherheitspartitioniertes Computing und andere unterteilt.
Es wird geschätzt, dass das Avioniksegment mit modularem, offenem Systemansatz im Prognosezeitraum mit der schnellsten jährlichen Wachstumsrate (CAGR) von 10,87 % wachsen wird. Verteidigungsorganisationen setzen auf modulare offene Architekturen, sodass einzelne Avionikfunktionen aufgerüstet werden können, ohne das gesamte Flugzeugsystem neu zu gestalten. MOSA ermöglicht eine einfachere Integration neuer Sensoren, Prozessoren, Waffen und Kommunikationsgeräte verschiedener Lieferanten. Es unterstützt auch eine schnellere Technologieeinführung und kann die Kosten für die Modernisierung des Lebenszyklus von Flugzeugen senken, von denen erwartet wird, dass sie mehrere Jahrzehnte lang einsatzbereit bleiben.
Das Segment der Verbundavionik hatte im Jahr 2025 mit 31,21 % den größten Marktanteil und wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,22 % wachsen.
Nach Installationstyp
Stärkerer Fokus auf der Verbesserung der Rechenleistung, Cybersicherheit und Konnektivität, um das Wachstum des Technologie-Refresh-Segments voranzutreiben
Nach Installationstyp wird der globale Markt in Line-Fit-Avionik, Nachrüstung und Modernisierung, Austausch und Ersatzteile, Mid-Life-Upgrade und Technologie-Auffrischung unterteilt.
Es wird geschätzt, dass das Segment der Technologieaktualisierungen im Prognosezeitraum mit 9,21 % am schnellsten wächst. Viele Militärflotten bleiben weit über ihre ursprüngliche Lebensdauer hinaus im Einsatz, was zu einem immer wiederkehrenden Bedarf an Ersatz veralteter Prozessoren, Displays, Kommunikationsausrüstung und Navigationselektronik führt. Technologieaktualisierungsprogramme ermöglichen es den Streitkräften, die Rechenleistung, Cybersicherheit, Konnektivität und Einsatzfähigkeit zu verbessern, ohne das Flugzeug komplett austauschen zu müssen. Kürzere Technologiezyklen in der Elektronik führen auch dazu, dass Avionik-Upgrades im Laufe des Plattformlebenszyklus häufiger durchgeführt werden.
Das Segment der Line-Fit-Avionik hatte im Jahr 2025 mit 33,48 % den größten Marktanteil und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 8,16 % wachsen.
Nach Flugzeuggeneration
Anstieg der Entwicklungs- und Demonstrationsprogramme für zukünftige Kampfeinsätze, um das Segmentwachstum der nächsten und sechsten Generation voranzutreiben
Nach Flugzeuggeneration wird der Weltmarkt in ältere Flugzeuge und Flugzeuge der dritten Generation, Flugzeuge der vierten Generation, Flugzeuge der 4,5-Generation, Flugzeuge der fünften Generation sowie Flugzeuge der nächsten und sechsten Generation unterteilt.
Schätzungen zufolge wird das Segment der nächsten und sechsten Generation im Prognosezeitraum mit 11,04 % am schnellsten wachsen. Kampfflugzeuge der nächsten Generation werden auf der Grundlage fortschrittlicher Sensorfusion, verteilter Sensorik, KI-gestütztem Missionsmanagement, sicherer Vernetzung undelektronische Kriegsführungund Zusammenarbeit mit ungeschraubten Systemen. Diese Anforderungen erhöhen den Rechen-, Kommunikations- und Softwareinhalt der Avionik-Suite erheblich. Die Ausweitung der Entwicklungs- und Demonstrationsprogramme für künftige Kampfflugzeuge führt daher bereits vor Beginn der großserienmäßigen Flugzeugproduktion zu einer Nachfrage nach Avionik.
Das Segment der Altflugzeuge und Flugzeuge der dritten Generation hatte im Jahr 2025 mit 28,06 % den größten Marktanteil und wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 5,45 % wachsen.
Nach Beschaffungsweg
Modernisierungs- und Interoperabilitätsanforderungen der alliierten Flotte zur Steigerung des ausländischen Militärverkaufs von Avionik
Nach Beschaffungsweg wird der Markt in Flugzeug-OEMs und Hauptauftragnehmer, Tier-1-Avionik-Integratoren, direkte Beschaffung durch das Verteidigungsministerium, ausländische Militärverkäufe und Regierung-an-Regierung unterteilt.
Es wird geschätzt, dass das Segment der ausländischen Militärverkäufe im Prognosezeitraum mit einer jährlichen Wachstumsrate von 9,26 % am schnellsten wächst. Immer mehr Partnerländer modernisieren ihre Flugzeugflotten durch U.S. Foreign Military Sales-Programme, die oft Flugzeuge, Avionik-Upgrades, Kommunikationsausrüstung, Missionssysteme, Schulung und Unterstützung bei der Instandhaltung kombinieren. Der Bedarf an Interoperabilität mit US-amerikanischen und alliierten Streitkräften fördert die Beschaffung kompatibler Navigations-, Identifizierungs-, Datenverbindungs- und Missionssystemtechnologien. Darüber hinaus unterstützen steigende Sicherheitsanforderungen in Europa, im asiatisch-pazifischen Raum und im Nahen Osten auch größere Flugzeugmodernisierungspakete über den FMS-Kanal.
Das Flugzeug-OEM- und Hauptauftragnehmersegment hatte im Jahr 2025 mit 40,86 % den größten Marktanteil und wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,66 % wachsen.
Vom Endbenutzer
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Schnelle Entwicklung von KI, Autonomie und fortschrittlichen Missionssystemen zur Stärkung des Segments der militärischen Forschungs- und Entwicklungsagenturen
Nach Endverbraucher wird der Markt in Luftstreitkräfte, Marinefliegerkommandos, Heeresfliegerkommandos, staatliche Flugtestorganisationen und militärische Forschungs- und Entwicklungsagenturen unterteilt.
Schätzungen zufolge wird das Segment der militärischen Forschungs- und Entwicklungsagenturen im Prognosezeitraum mit 10,14 % am schnellsten wachsen. Militärische Forschungs- und Entwicklungsorganisationen investieren stark in Technologien, die künftige Kampfflugzeuge prägen werden, darunter autonomes Fliegen, fortschrittliches Missionscomputing, elektronische Kriegsführung, Sensorfusion uswSoftware-definierte Avionik. Die zunehmende Entwicklungsaktivität rund um Flugzeuge der sechsten Generation und kollaborative unbemannte Systeme erhöht daher die Avionikausgaben in Verteidigungsforschungsagenturen.
Das Segment der Luftstreitkräfte hatte im Jahr 2025 mit 60,00 % den größten Marktanteil und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 7,75 % wachsen.
Regionaler Ausblick auf den Markt für Avionik für Militärflugzeuge
Nach Regionen ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Lateinamerika unterteilt.
Nordamerika
North America Military Aircraft Avionics Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hielt im Jahr 2025 mit einem Wert von 21,36 Milliarden US-Dollar den dominierenden Marktanteil im Bereich der Avionik für Militärflugzeuge und behielt auch im Jahr 2026 mit 22,35 Milliarden US-Dollar den führenden Anteil. Das Marktwachstum wird durch die Tatsache vorangetrieben, dass die USA ihre Militärflugzeuge für verteilte, vernetzte und elektronisch umkämpfte Einsätze vorbereiten. Es investiert in fortschrittliche Missionscomputer, sichere Datenverbindungen, elektronische Kriegsführungssysteme, Sensorfusion und Avionik mit offener Architektur. Darüber hinaus steigern Kanadas NORAD-Modernisierung und die Beschaffung von 88 F-35A-Flugzeugen die Nachfrage nach Überwachungsintegration von KI, Bedrohungskommunikation, Software-Upgrades usw.Cybersicherheitund langfristige Avionikunterstützung.
US-Markt für Avionik für Militärflugzeuge
Basierend auf dem starken Beitrag Nordamerikas und der Dominanz der USA in der Region erreichte der US-Markt im Jahr 2025 ein Volumen von 20,45 Milliarden US-Dollar und wird im Prognosezeitraum voraussichtlich eine jährliche Wachstumsrate von 6,70 % aufweisen.
Europa
Europa wird im Prognosezeitraum voraussichtlich mit der höchsten CAGR von 9,30 % wachsen. Im Jahr 2025 lag der Marktwert bei 12,81 Milliarden US-Dollar. Das Marktwachstum wird durch die Tatsache vorangetrieben, dass die europäischen Luftstreitkräfte zunehmenden Raketen-, Drohnen-, elektronischen Kriegsführungs- und Cyberbedrohungen ausgesetzt sind. NATO-Mitglieder rüsten Militärflugzeuge mit robuster Kommunikation, verbessertem Situationsbewusstsein, sicherer Identifizierung und interoperablen Kommando- und Flugkontrollsystemen auf.
Britischer Markt für Avionik für Militärflugzeuge
Der britische Markt wurde im Jahr 2025 auf 2,41 Milliarden US-Dollar geschätzt und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 7,81 % wachsen.
Deutschland Markt für Avionik für Militärflugzeuge
Der deutsche Markt wurde im Jahr 2025 auf 2,20 Milliarden US-Dollar geschätzt und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 10,79 % wachsen.
Markt für Avionik für Militärflugzeuge in Frankreich
Der Markt in Frankreich wurde im Jahr 2025 auf 2,11 Milliarden US-Dollar geschätzt und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 8,61 % wachsen.
Asien-Pazifik
Der asiatisch-pazifische Markt wurde im Jahr 2025 auf 10,55 Milliarden US-Dollar geschätzt und sichert sich die Position der zweitgrößten Region im Markt. Luftstreitkräfte im asiatisch-pazifischen Raum müssen große Seegebiete überwachen und im zunehmend umkämpften Luftraum schnell reagieren. Die Länder erwerben fortgeschritteneAvionikSysteme für Kampfflugzeuge und die Verbesserung der Fähigkeiten zur Luftüberwachung, elektronischen Kriegsführung, Navigation und Zielerfassung auf große Distanz. Japans F-35-Beschaffung, F-15-Modernisierung und E-767-Upgrades führen daher zusammen mit Indiens Tejas-Programm und der langfristigen Technologie-Roadmap zu einer wachsenden Nachfrage nach AESA-Radargeräten, Missionscomputern, Datenverbindungen, Cockpitsystemen und einheimischer Avionikproduktion.
Markt für Avionik für Militärflugzeuge in China
Der chinesische Markt wurde im Jahr 2025 auf 3,43 Milliarden US-Dollar geschätzt und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 6,51 % wachsen.
Indischer Markt für Avionik für Militärflugzeuge
Der indische Markt wurde im Jahr 2025 auf 2,12 Milliarden US-Dollar geschätzt und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 11,14 % wachsen.
Japan-Markt für Avionik für Militärflugzeuge
Der japanische Markt wurde im Jahr 2025 auf 1,65 Milliarden US-Dollar geschätzt und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 9,38 % wachsen.
Naher Osten und Afrika
Der Markt für den Nahen Osten und Afrika wurde im Jahr 2025 auf 3,90 Milliarden US-Dollar geschätzt. Die Länder des Nahen Ostens streben eine stärkere Luftüberlegenheit, Schutz vor Raketen und Drohnen, eine geringere Abhängigkeit von importierten Verteidigungstechnologien an und kombinieren den Kauf neuer Flugzeuge mit einheimischen Programmen zur Entwicklung von Kampfflugzeugen, Trainern und Avionik.
Israelischer Markt für Avionik für Militärflugzeuge
Der Markt in Israel wurde im Jahr 2025 auf 1,05 Milliarden US-Dollar geschätzt und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 6,74 % wachsen.
Markt für Avionik für Militärflugzeuge in Saudi-Arabien
Der Markt in Saudi-Arabien wurde im Jahr 2025 auf 0,81 Milliarden US-Dollar geschätzt und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 3,99 % wachsen.
Markt für Avionik für Militärflugzeuge in den Vereinigten Arabischen Emiraten
Der Markt der VAE wurde im Jahr 2025 auf 0,52 Milliarden US-Dollar geschätzt und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 5,37 % wachsen.
Lateinamerika
Der Markt in Lateinamerika wurde im Jahr 2025 auf 1,18 Milliarden US-Dollar geschätzt. Die lateinamerikanischen Luftstreitkräfte müssen alternde Flugzeuge ersetzen und gleichzeitig die Grenzsicherheit, die Seeüberwachung, die Luftverteidigung und die multinationale Interoperabilität verbessern. Sie priorisieren Mehrzweckflugzeuge, selektive Avionik-Upgrades und lokal unterstützbare Systeme.
Markt für Avionik für Militärflugzeuge in Brasilien
Der Markt in Brasilien wurde im Jahr 2025 auf 0,63 Milliarden US-Dollar geschätzt und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 3,27 % wachsen.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Top-Unternehmen konkurrieren durch offene Avionik, integrierte Missionssysteme, Portfolioerweiterung und langfristige Modernisierungsprogramme
Die Wettbewerbslandschaft wird von großen Luft- und Raumfahrt- und Verteidigungselektronikunternehmen wie Collins Aerospace, Honeywell, BAE Systems, L3Harris Technologies, Thales, Elbit Systems, Leonardo und Lockheed Martin angeführt. Der Wettbewerb verlagert sich von der Lieferung einzelner Cockpitkomponenten hin zur Lieferung integrierter Avionik, elektronischer Kriegsführung, Kommunikation, Navigation,Sensorfusion,und Mission-Computing-Lösungen. Unternehmen investieren in MOSA-Architekturen, softwaredefinierte Funktionen, künstliche Intelligenz, Digital Engineering und sichere Datenverbindungen.
Marktteilnehmer stärken ihre Position auch durch Akquisitionen, internationale Partnerschaften, Plattform-OEM-Vereinbarungen sowie langfristige Retrofit- und Wartungsverträge. Durch die Übernahme von Cobham Aerospace Communications erweiterte Thales sein sicheres Cockpit-Kommunikations- und Konnektivitätsportfolio. Gleichzeitig zeigen GCAP, FLRAA und das südkoreanische AEW&C-Programm, wie Unternehmen multinationale Teams bilden, um Flugzeugintegration, Sensoren, Missionssysteme, Kommunikation und lokale Industriekapazitäten zu kombinieren.
LISTE DER WICHTIGSTEN MILITÄRFLUGZEUG-AVIONIK-UNTERNEHMEN IM PROFIL
- Honeywell International Inc. (USA)
- Collins Aerospace-Geschäft – RTX Corporation(UNS.)
- Thales S.A. (Frankreich)
- BAE Systems plc (Großbritannien)
- L3Harris Technologies, Inc. (USA)
- Lockheed Martin Corporation(UNS.)
- Leonardo S.p.A.(Italien)
- Saab AB(Schweden)
- Elbit Systems Ltd. (Israel)
- HENSOLDT AG (Deutschland)
- Safran S.A. (Frankreich)
- Bharat Electronics Limited (Indien)
- Hanwha Systems Co., Ltd. (Südkorea)
- Indra Sistemas, S.A. (Spanien)
- Diehl Stiftung & Co. KG (Deutschland)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Juli 2026:Northrop Grumman Systems Corporation erhielt vom U.S. Air Force Life Cycle Management Center einen Zuschlag in Höhe von 60,44 Millionen US-Dollar für die Entwicklung eines verbesserten optischen Erkennungs- und Identifikationsknotensensors für das Infrarot-Gegenmaßnahmensystem für große Flugzeuge, der die Flugzeugerkennung und den Schutz vor infrarotgesteuerten Bedrohungen verbessert.
- Juni 2026:Das U.S. Air Force Life Cycle Management Center hat Strategic Mission Systems LLC für einen Auftrag im Wert von bis zu 984,00 Millionen US-Dollar ausgewählt, um die Kommunikations- und Missionssysteme von E-4B-Flugzeugen zu erhalten und zu modernisieren, die für nationale Kommando- und Kontrolloperationen in der Luft eingesetzt werden.
- Juni 2026:Das US Naval Air Systems Command erteilte Northrop Grumman Mission Systems einen Auftrag über 61,33 Millionen US-Dollar zur Herstellung von Prozessorbaugruppen, digitalen Messempfängern und Low-Band-Empfängergeräten zur Aufrüstung der taktischen Empfänger für elektronische Kriegsführung AN/ALQ-218, die in EA-18G Growler-Flugzeugen installiert sind.
- Juni 2026:Das U.S. Naval Air Systems Command weitete sein Engagement mit Boeing durch eine Vertragsänderung im Wert von 21,62 Millionen US-Dollar zur Lieferung von Technik, Hardware und anderen Maschinen ausSicherheitKomponenten, die zur Zertifizierung des mehrstufigen Sicherheitsschalters und des domänenübergreifenden Informationsschutzes des MQ-25A-Missionsmanagementcomputers erforderlich sind.
- Juni 2026:Das U.S. Naval Air Systems Command erteilte Raytheon einen Auftrag im Wert von 12,03 Millionen US-Dollar für die Lieferung eines Joint Precision Approach and Landing Systems, Bordreparaturteilen sowie Installations- und Prüfausrüstung für sichere, präzise Trägerlandeoperationen an Italien.
BERICHTSBEREICH
Die globale Marktanalyse für Militärflugzeug-Avionik umfasst eine umfassende Untersuchung der Marktgröße und -prognose für alle im Bericht enthaltenen Marktsegmente. Es enthält Einzelheiten zur Marktdynamik und den Markttrends, die den Markt im Prognosezeitraum voraussichtlich antreiben werden. Es bietet Informationen zu wichtigen Aspekten, einschließlich eines Überblicks über technologische Fortschritte, Pipeline-Kandidaten, das regulatorische Umfeld und Produkteinführungen. Darüber hinaus werden Partnerschaften, Fusionen und Übernahmen sowie wichtige Entwicklungen und Verbreitungen in der Verteidigungsindustrie in Schlüsselregionen detailliert beschrieben. Der globale Marktforschungsbericht bietet außerdem eine detaillierte Wettbewerbslandschaft mit Informationen zu Marktanteilen und Profilen der wichtigsten operativen Akteure.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 7,73 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung |
Durch Anbieten
Von der Flugzeugplattform
Von Avioniksystem
Von Avionics Architecture
Nach Installationstyp
Nach Flugzeuggeneration
Nach Beschaffungsweg
Vom Endbenutzer
Nach Region
|
Forschungsmethodik
1. UntenUp-Ansätze
Ansatz 1: Militärflugzeugflotte × Avionik-Inhaltsmodell
- Sammeln Sie aktive Militärflugzeugflotten, Neulieferungen und geplante Beschaffungen nach Land und Flugzeugtyp.
- Schätzen Sie den durchschnittlichen Inhalt/Wert der Avionik pro Flugzeugplattform.
- Separate Line-Fit, Nachrüstung, Austausch/Ersatzteile, Mid-Life-Upgrades und Technologie-Aktualisierung.
- Multiplizieren Sie das Flugzeugvolumen mit dem anwendbaren Avionikwert und aggregieren Sie es nach Land und Region.
Ansatz 2: Militärprogramm- und Vertragsaggregation
- Verfolgen Sie Flugzeugavionikverträge, Upgrade-Programme, Modernisierungsprämien und Beschaffungsbudgets.
- Identifizieren Sie den Vertragswert, der speziell auf Avionik, Missionssysteme, Kommunikation, Sensoren und Computer zurückzuführen ist.
- Annualisieren Sie Mehrjahresverträge über ihre jeweiligen Lieferfristen hinweg.
- Fassen Sie identifizierte Programme zusammen und berücksichtigen Sie kleinere/nicht gemeldete Beschaffungen.
Ansatz 3: Umsatzanalyse von Avioniklieferanten
- Sammeln Sie Einnahmen im Zusammenhang mit der militärischen Avionik von großen OEMs und Tier-1-Zulieferern.
- Entfernen Sie die Einnahmen aus der kommerziellen Luftfahrt, der Raumfahrt, der Marine, dem Landsystem und unabhängigen Elektronikeinnahmen.
- Ordnen Sie die Umsätze nach Flugzeugplattform, Avioniksystem, Kunde und Geografie zu.
- Zusammenfassen der aufgedeckten kleineren Anbieter, um den gesamten adressierbaren Markt abzuschätzen.
2. Top-Down-Ansätze
Ansatz 4: Ausgabenmodell für die Beschaffung und Modernisierung der Militärluftfahrt
- Erstellen Sie Beschaffungs- und Modernisierungsbudgets für die militärische Luftfahrt der wichtigsten Länder.
- Isolieren Sie die Ausgaben im Zusammenhang mit Kampfflugzeugen, Trainern, Transportflugzeugen, Hubschraubern, Spezialflugzeugen und UAVs.
- Wenden Sie den geschätzten Avionikanteil der Ausgaben für die Anschaffung und Modernisierung von Flugzeugen an.
- Validieren Sie den resultierenden Markt anhand offengelegter Verträge und Lieferanteneinnahmen.
Ansatz 5: Zuteilungsmodell für Verteidigungs-, Luft- und Raumfahrtelektronik
- Schätzen Sie die allgemeinen Ausgaben für Verteidigung, Luft- und Raumfahrtelektronik und militärische Flugzeugsysteme.
- Ordnen Sie den Anteil zu, der auf Bordavionik und Missionselektronik entfällt.
- Ausgenommen sind Waffen, Motoren, Strukturen, Bodensysteme und Nicht-Flugzeug-Elektronik.
- Teilen Sie den resultierenden Wert nach Angebot, Plattform, Avioniksystem, Architektur, Installationstyp und Region auf.
3. Liste der wichtigsten Quellen
- S. Haushaltsdokumente des Verteidigungsministeriums
- Beschaffungsdokumente für die Luftfahrt der S. Air Force, der U.S. Navy und der U.S. Army
- NATO und Europäische Verteidigungsagentur
- Nationale Ministerien/Verteidigungsministerien
- DSCA-Benachrichtigungen zu ausländischen Militärverkäufen
- S. GAO-Programmbewertungen
- SIPRI-Militärausgaben- und Beschaffungsdaten
- OEM-Jahresberichte, Investorenpräsentationen, Vertragsankündigungen und Programmoffenlegungen
- Informationen zu Lieferungen und Rückständen von Flugzeug-OEMs
- Avionik-OEM-Produktportfolios und Vertragsfreigaben
- Portale für das öffentliche Beschaffungswesen und Haushaltsdokumente des Parlaments
- Veröffentlichungen zu militärischen Luftfahrt- und Verteidigungsprogrammen
4. Primärinterviews
Angebotsseitige Interviews: 60 %
Hauptbefragte:
- Avionik-OEMs
- Tier-1-Avionik-Integratoren
- Anbieter von Missionssystemen
- Anbieter von Kommunikations- und Datenverbindungen
- Radar- und Sensorhersteller
- OEMs für Militärflugzeuge
- Anbieter von MRO- und Avionik-Upgrades
- Händler und autorisierte Lieferanten
Interviews auf der Nachfrageseite: 40 %
Hauptbefragte:
- Luftstreitkräfte
- Marinefliegerkommandos
- Heeresfliegerkommandos
- Beschaffungsagenturen für Verteidigungsgüter
- Militärische F&E- und Flugtestorganisationen
- Einheiten zur Wartung und Modernisierung von Flugzeugen
- Berater und technische Experten für die Verteidigungsluftfahrt
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 49,80 Milliarden US-Dollar und soll bis 2034 95,21 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der europäische Marktwert bei 12,81 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum eine CAGR von 7,73 % aufweisen wird.
Nach Endverbrauchern wird erwartet, dass das Segment der militärischen Forschungs- und Entwicklungsagenturen im Prognosezeitraum mit der höchsten CAGR wächst.
Die Modernisierung der Flotte und verstärkte Investitionen in fortschrittliche, vernetzte und überlebensfähige Avionik treiben das Marktwachstum voran.
Collins Aerospace, Honeywell International Inc., Thales Group, BAE Systems plc und L3Harris Technologies, Inc. sind die Hauptakteure auf dem Markt.
Nordamerika dominierte den Markt im Jahr 2025.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 198
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




















-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf