Marktgröße, Anteil und Branchenanalyse für Festkörperbatterien, nach Produkttyp, nach Technologie, nach Anodentechnologie, nach Zellform, nach Anwendung und regionaler Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für Festkörperbatterien
 Audio-Version anhören
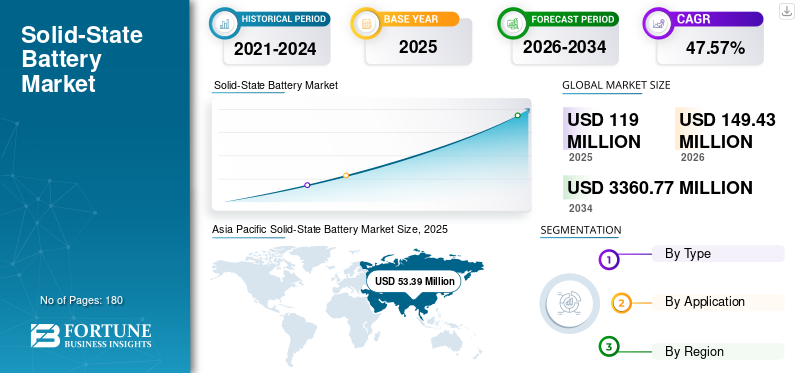
Die globale Marktgröße für Festkörperbatterien wurde im Jahr 2025 auf 418,30 Millionen US-Dollar geschätzt. Der Markt wird voraussichtlich von 535,85 Millionen US-Dollar im Jahr 2026 auf 11.250,74 Millionen US-Dollar im Jahr 2034 wachsen und im Prognosezeitraum eine durchschnittliche jährliche Wachstumsrate (CAGR) von 46,31 % aufweisen.
Bei der Festkörperbatterie handelt es sich um fortschrittliche Energiespeichergeräte, die Festelektrolyte anstelle herkömmlicher flüssiger oder gelförmiger Elektrolyte verwenden und so eine verbesserte Energiedichte, Sicherheit, thermische Stabilität und Zyklenlebensdauer bieten. Der Markt umfasst Dünnschicht-, Mikro-, Massen- und andere Festkörperbatterien, die Sulfid-, Oxid-, Polymer-, Halogenid- und Verbund-/Hybridtechnologien nutzen. Diese Batterien werden mit Lithium-Metall-, Silizium-dominanten, Silizium-Graphit-Batterien entwickelt.Graphitund andere Anodentechnologien in Beutel-, Prismen-, Zylinder-, Münz-/Knopf- und Spezialzellenformaten.
Die steigende Nachfrage nach solchen Batterien ist auf den Bedarf an sichereren Batterien mit höherer Energiedichte, schnellerem Laden und längerer Betriebsdauer zurückzuführen. Die zunehmende Akzeptanz von Elektrofahrzeugen, miniaturisierter Elektronik, medizinischen Geräten, Wearables, IoT, Robotik, Luft- und Raumfahrt, Industrieausrüstung und Energiespeichersystemen unterstützen das Wachstum. Fortschritte bei Festelektrolyten, Lithium-Metall-Anoden, Materialien auf Siliziumbasis, Schnittstellentechnik und skalierbarer Fertigung beschleunigen die Kommerzialisierung weiter.
Der globale Markt umfasst etablierte Batteriehersteller, Automobilunternehmen, Materiallieferanten und Technologieentwickler. Zu den wichtigsten Marktteilnehmern zählen Toyota Motor Corporation, Samsung SDI Co., Ltd., Panasonic Energy Co., Ltd., QuantumScape Corporation, Solid Power, Inc., ProLogium Technology und Ilika plc. Diese Unternehmen konzentrieren sich auf Technologieentwicklung, Pilotlinienerweiterung, strategische Partnerschaften, Produktionsskalierung und Kommerzialisierung für Automobil- und Nicht-Automobilanwendungen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends für Festkörperbatterien
Der Übergang von Festkörperbatterien für Kraftfahrzeuge von der Laborvalidierung hin zu Fahrzeugtests und Produktionsskalierung
Einer der wichtigsten Branchentrends ist der Übergang großformatiger Festkörperbatterien von der Entwicklung im Labormaßstab zur Automobilqualifizierung und Pilotfertigung. Anstatt sich ausschließlich auf die Leistung auf Zellebene zu konzentrieren, testen Entwickler zunehmend komplette Batteriesysteme unter Bedingungen, die für den Fahrzeugbetrieb relevant sind, einschließlich mechanischem Druck, thermischem Verhalten, Ladeleistung, Haltbarkeit und Packintegration.
Aufgrund ihrer relativ hohen Ionenleitfähigkeit und potenziellen Kompatibilität mit großformatigen Zellen erhalten Sulfidelektrolyte in Automobilprogrammen besondere Aufmerksamkeit. Es werden auch Anoden entwickelt, die reich an Lithiummetall und Silizium sind, um die nutzbare Energie pro Gewichts- und Volumeneinheit der Batterie zu erhöhen. Allerdings befindet sich die Branche nach wie vor in unterschiedlichen Stadien der Kommerzialisierung: Pilotzellen, Kundenmuster, Testfahrzeuge und begrenzte Produktionsprogramme existieren neben etablierten Miniatur-Festkörperprodukten.
- Im September 2025 absolvierte Mercedes-Benz eine 1.205 km lange Reise in einem EQS mit Factorial-Lithium-Metall-Festkörperzellen ohne Nachladen. Die Demonstration bot eine reale Validierung der Reichweite und Leistung von Festkörperbatterien, die über Labortests hinausging.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wachsender Bedarf an sichereren, leistungsstärkeren Batterien für anspruchsvolle Anwendungen, um das Marktwachstum voranzutreiben
Die Batterieanforderungen werden immer strenger, da Elektrofahrzeugemedizinische Elektronik, Robotik, Luft- und Raumfahrtausrüstung, Wearables und kompakte vernetzte Geräte legen größeren Wert auf Energiedichte, Gewicht, thermisches Verhalten, Ladeleistung und Zuverlässigkeit. Diese Anforderungen schaffen ein stärkeres technisches Argument für Batteriearchitekturen, die einige der mit herkömmlichen brennbaren flüssigen Elektrolyten verbundenen Einschränkungen überwinden können.
Festelektrolyte können verschiedene Ansätze für die Batterieverpackung und das Elektrodendesign ermöglichen und gleichzeitig die Entwicklung von Lithium-Metall- und Siliziumanoden unterstützen. Das Potenzial, die gespeicherte Energie zu erhöhen, ohne die Batteriegröße oder das Gewicht proportional zu erhöhen, ist besonders relevant bei Anwendungen, bei denen Platz und Masse die Produktleistung direkt beeinflussen.
Der Treiber für das weltweite Marktwachstum für Festkörperbatterien ist daher weitreichender als nur die Einführung von Elektrofahrzeugen. Medizinische Implantate erfordern kompakte und äußerst zuverlässige Stromquellen; Robotik erfordert ein Gleichgewicht zwischen Betriebszeit und Batteriegewicht; Luft- und Raumfahrtanwendungen legen Wert auf spezifische Energie; und elektronische Geräte werden immer kleiner und verfügen gleichzeitig über mehr Funktionen.
- Im Juni 2026 integrierten Stellantis und Factorial FEST-Festkörperzellen in ein Dodge Charger Daytona-Entwicklungsfahrzeug und begannen mit Straßentests. Das Programm validiert Batterieleistung, Sicherheit, Zuverlässigkeit, Ladeverhalten und Fahrzeugintegration unter realen Betriebsbedingungen.
Markttreiber – Auswirkungen und Beitrag (2026–2034)
| Rang | Markttreiber | Gesamtwirkungsrang | Beitrag (2026-2034) |
Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Increasing commercialization of bulk solid-state batteries for electric vehicles | Hoch | 18.50% | Hoch | Hoch | Hoch |
| 2 | Rising demand for higher-energy-density, safer, and longer-lasting batteries | Hoch | 14.00% | Hoch | Hoch | Hoch |
| 3 | Advancements in sulfide electrolytes, lithium-metal anodes, and silicon-based anode technologies | Mittelhoch | 10.50% | Mittel | Hoch | Hoch |
| 4 | Expansion of solid-state batteries across consumer electronics, medical devices, wearables, robotics, aerospace, and industrial applications | Mittel | 7.00% | Mittel | Mittel | Hoch |
| 5 | Increasing investments by battery manufacturers and automotive OEMs in pilot lines, validation, and manufacturing scale-up | Mittel-Niedrig | 5.00% | Mittel | Hoch | Hoch |
| 6 | Others (material innovation, energy-storage applications, strategic partnerships, manufacturing localization, specialty applications, etc.) | Niedrig | 3.31% | Niedrig | Mittel | Mittel |
| Insgesamt positiver Wachstumsbeitrag | 58.31% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Markttreiber und Wirkungsprognosen
MARKTBEGRENZUNGEN
Hohe Herstellungskosten und eine schwierige Produktionsausweitung schränken weiterhin die breite kommerzielle Akzeptanz ein
Festkörperbatterien sind nicht nur wegen ihrer theoretischen Implikationen mit Problemen konfrontiert, sondern auch wegen der Schwierigkeit, sie konsistent und wirtschaftlich in großem Maßstab herzustellen. Das wichtigste kurzfristige Hemmnis ist nicht die theoretische Leistung von Festkörperbatterien, sondern die Schwierigkeit, sie konsistent und wirtschaftlich in großem Maßstab herzustellen. Großformatige Zellen erfordern möglicherweise kontrollierte Atmosphären, eine spezielle Elektrolythandhabung, eine strenge Kontrolle der Elektroden-Elektrolyt-Schnittstellen, ein Druckmanagement und Herstellungsprozesse, die sich wesentlich von der ausgereiften Lithium-Ionen-Produktion unterscheiden.
Zum Beispiel,SulfidElektrolyte erfordern eine strenge Feuchtigkeitskontrolle, während die Handhabung von Lithiummetall zusätzliche Prozessanforderungen mit sich bringt. Besonders kostspielig werden Ertragsverluste beim Scale-up, da hochwertige Materialien und mehrere Verarbeitungsschritte möglicherweise bereits abgeschlossen sind, bevor eine defekte Zelle identifiziert wird.
Große Investitionen in Pilotlinien und Produktionsanlagen müssen daher mit Verbesserungen bei Durchsatz, Ausbeute, Prozesswiederholbarkeit, Materialhandhabung und Qualitätskontrolle einhergehen, bevor Festkörperbatterien weitgehend mit etablierten Lithium-Ionen-Technologien konkurrieren können.
Marktbeschränkungen – Auswirkungen und negativer Beitrag (2026–2034)
| Rang | Marktbeschränkungen | Gesamtwirkungsrang | Negativer Beitrag (2026-2034) |
Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High manufacturing costs and capital requirements for large-scale solid-state battery production | Hoch | -5.00% | Hoch | Hoch | Mittel |
| 2 | Technical challenges related to electrolyte-electrode interfaces, dendrites, pressure control, and long-term cycle stability | Mittelhoch | -3.50% | Hoch | Mittel | Mittel |
| 3 | Difficulty in achieving consistent high-volume yields and scalable manufacturing processes | Mittel | -2.50% | Hoch | Mittel | Niedrig |
| 4 | Others (material availability, qualification cycles, standardization gaps, supply-chain constraints, competing lithium-ion technologies, etc.) | Niedrig | -1.00% | Mittel | Niedrig | Niedrig |
| Insgesamt negative Wachstumsauswirkungen | -12.00% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Marktbeschränkungen und Risikoanalysen
MARKTCHANCEN
Medizinische Geräte, kompakte Elektronik und andere Spezialanwendungen bieten frühere Kommerzialisierungsmöglichkeiten
Während Automobilbatterien einen erheblichen Anteil an der künftigen Entwicklung von Festkörperbatterien ausmachen, können kleinere Anwendungen einen früheren Weg zur Kommerzialisierung bieten. Medizinische Implantate, Sensoren, Wearables, IoT-Geräte und Spezialelektronik benötigen in der Regel viel weniger Batteriekapazität als ein Elektrofahrzeug. Sie legen möglicherweise größeren Wert auf kompakte Abmessungen, Sicherheit, Zuverlässigkeit und lange Lebensdauer.
Diese Eigenschaften schaffen Möglichkeiten für Dünnschicht- und Mikro-Festkörperbatterien, noch bevor große Automobilzellen die wirtschaftliche Herstellung für den Massenmarkt erreichen. Höhere Batteriekosten pro Einheit gespeicherter Energie können auch bei medizinischen und speziellen Elektronikanwendungen akzeptabel sein, bei denen die Batterie einen relativ geringen Anteil am Gesamtproduktwert ausmacht.
Dies schafft einen differenzierten Kommerzialisierungspfad, da Miniaturzellen durch Spezialanwendungen expandieren können, während Massenfestkörperbatterien durch Qualifizierung im Automobilbereich, Produktionsskalierung und Kostensenkung voranschreiten.
- Im März 2026 schloss Ilika seine erste kommerzielle Lieferung von Stereax-Elektroden an Cirtec Medical für die M300-Batterieproduktion ab. Die Komponenten sind für die Validierung und Probenahme bei implantierbaren Sensoren, Neurostimulatoren, orthopädischen Implantaten und anderen medizinischen Anwendungen vorgesehen.
HERAUSFORDERUNGEN DES MARKTES
Materialschnittstellen und Prozessvariabilität erschweren die industrielle Standardisierung
Die Entwicklung von Festkörperbatterien folgt keiner einzigen Chemie oder Herstellungsroute. Sulfid-, Oxid-, Polymer-, Halogenid- und Verbundelektrolytsysteme unterscheiden sich erheblich in der Materialhandhabung, Elektrodenkompatibilität, Verarbeitungstemperatur, Feuchtigkeitsempfindlichkeit, mechanischen Eigenschaften und Herstellungsanforderungen.
Die Schnittstelle zwischen Elektrolyt und Elektroden bleibt besonders wichtig, da schlechter Kontakt oder chemische Instabilität den Widerstand erhöhen und die Zellleistung bei wiederholten Entladezyklen verringern können. Einige Batteriedesigns erfordern auch externen Druck, um einen effektiven Kontakt zwischen den Schichten aufrechtzuerhalten.
Diese Vielfalt erschwert die Entwicklung standardisierter Fertigungsplattformen. Geräte, die für eine Elektrolytfamilie geeignet sind, sind möglicherweise nicht direkt auf eine andere übertragbar, während die Anforderungen auch in der Automobil-, Medizin- und Industriebranche variieren.Unterhaltungselektronik, Luft- und Raumfahrt sowie industrielle Anwendungen.
- Im März 2025 startete das Fraunhofer ISC mit europäischen Partnern das Projekt FUNCY-SSB, um eine der zentralen Herausforderungen von Festkörperbatterien anzugehen: vielversprechende Materialien zu stabilen Zellen zu kombinieren und gleichzeitig die Ionenleitfähigkeit, Verarbeitbarkeit, Recyclingfähigkeit und Schnittstellenleistung zu verbessern.
Segmentierungsanalyse
Nach Produkttyp
Das Segment der Massenfestkörperbatterien dominierte den Markt aufgrund der zunehmenden Akzeptanz in Automobil- und Großformatanwendungen
Je nach Produkttyp ist der Weltmarkt in Dünnschicht-Festkörperbatterien, Mikro-Festkörperbatterien, Massen-Festkörperbatterien und andere unterteilt.
Das Segment der Festkörperbatterien dominierte den Markt und hatte im Jahr 2025 einen Anteil von 37,26 %. Seine führende Position wird durch die zunehmende Entwicklung großformatiger Festkörperzellen für Automobil- und andere Hochleistungsanwendungen gestützt. Der zunehmende Fokus auf höhere Energiedichte, verbesserte Batteriesicherheit und fortschrittliche Anoden auf Lithium-, Metall- und Siliziumbasis verstärkt die Akzeptanz von Bulk-Solid-State-Architekturen. Das Segment profitiert auch von zunehmenden Aktivitäten rund um die Qualifizierung im Automobilbereich, die Zellintegration und die Entwicklung kommerziell skalierbarer Batteriedesigns.
Das Segment der Mikro-Festkörperbatterien wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 32,00 % wachsen.
Durch Technologie
Das Polymersegment führte aufgrund seiner etablierten kommerziellen Basis bei bestehenden Festkörperbatterieanwendungen den Markt an
Basierend auf der Technologie ist der Weltmarkt in Sulfide, Oxide, Polymere, Halogenide, Verbundstoffe/Hybride und andere unterteilt.
Das Polymersegment dominierte im Jahr 2025 und machte 37,01 % des Marktanteils von Festkörperbatterien aus. Seine führende Position wird durch eine etablierte kommerzielle Basis bei Festkörperbatterieanwendungen, vergleichsweise ausgereifte Verarbeitungseigenschaften und den bestehenden Einsatz in speziellen Batteriesystemen gestützt. Polymerelektrolyte bieten außerdem Vorteile wie Flexibilität, einfache Verarbeitung und Kompatibilität mit verschiedenen Zellarchitekturen, was ihre relativ starke Position auf dem aktuellen Markt untermauert.
Es wird erwartet, dass das Sulfidsegment im Zeitraum 2026–2034 mit 59,27 % am schnellsten wächst. Das Wachstum wird durch die hohe Ionenleitfähigkeit, die starke Eignung für großformatige Batteriezellen und die zunehmende Akzeptanz in Entwicklungsprogrammen für Festkörperbatterien für die Automobilindustrie vorangetrieben.
Von Anodentechnologie
Das Lithium-Metall-Segment dominiert aufgrund seiner starken Rolle in Festkörperbatteriearchitekturen mit hoher Energiedichte
Basierend auf der Anodentechnologie ist der Weltmarkt in Lithiummetall, Silizium dominiert, Siliziumgraphit, Graphit und andere unterteilt.
Das Lithium-Metall-Segment hatte im Jahr 2025 mit 45,28 % den größten Anteil. Seine Dominanz wird durch seine starke Eignung für Festkörperbatterien der nächsten Generation gestützt, die eine höhere Energiedichte, ein geringeres Zellgewicht und eine verbesserte Batterieleistung erreichen sollen. Lithium-Metall-Anoden werden zunehmend in fortschrittliche Entwicklungsprogramme für Festkörperbatterien integriert, insbesondere für Automobil- und andere Hochleistungsanwendungen, bei denen die Maximierung der Energiespeicherung auf begrenztem Raum von entscheidender Bedeutung ist.
Das siliziumdominierende Segment wird im Prognosezeitraum voraussichtlich das schnellste Wachstum von 56,36 % verzeichnen.
Nach Zellform
Das Münz-/Knopfsegment ist aufgrund der weit verbreiteten Verwendung in Sensoren und medizinischen Geräten führend
Basierend auf der Zellform ist der Weltmarkt in Beutel, prismatisch, zylindrisch, Münzen/Knopf und andere unterteilt.
Das Münz-/Knopfsegment hatte im Jahr 2025 mit 31,77 % den größten Anteil, unterstützt durch seine etablierte Verwendung inmedizinische Geräte, Wearables, Sensoren, IoT-Produkte und kompakte Elektronik. Es wird jedoch erwartet, dass sein Anteil zurückgeht, da sich immer mehr Batterien mit größerem Format durchsetzen.
Das prismatische Segment wird im Prognosezeitraum voraussichtlich mit einer CAGR von 56,19 % wachsen.
Auf Antrag
Automobilsegment dominiert aufgrund der starken Nachfrage nach Hochleistungs-Festkörperbatterien in Elektrofahrzeugen
Basierend auf der Anwendung ist der globale Markt in Automobil, Unterhaltungselektronik, medizinische Geräte, Wearables und IoT, Luft- und Raumfahrt und Verteidigung, Robotik, Energiespeichersysteme, Industrie und andere unterteilt.
Das Automobilsegment dominierte den Weltmarkt mit einem Anteil von 31,65 % im Jahr 2025. Seine führende Position wird durch die wachsende Nachfrage nach Batterien gestützt, die eine höhere Energiedichte liefern, die Sicherheit erhöhen, die thermische Stabilität verbessern und die Verpackungseffizienz für Elektrofahrzeuge verbessern können. Automobilhersteller evaluieren zunehmend Festkörperbatterietechnologien für Fahrzeugplattformen der nächsten Generation, insbesondere für Anwendungen, die eine größere Reichweite, ein geringeres Batteriegewicht und eine verbesserte Gesamtzellenleistung erfordern.
Das Robotiksegment wird im Zeitraum 2026–2034 voraussichtlich mit einer jährlichen Wachstumsrate von 55,94 % wachsen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Regionaler Ausblick für den Markt für Festkörperbatterien
Nach Regionen ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Asien-Pazifik
Asia Pacific Solid-State Battery Market Size, 2025 (USD Million)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Der asiatisch-pazifische Raum blieb der dominierende regionale Markt mit einem Wert von 204,86 Millionen US-Dollar im Jahr 2025, was 48,97 % des weltweiten Umsatzes entspricht. Es wird erwartet, dass die Region im Zeitraum 2026–2034 auch die schnellste CAGR verzeichnen wird. Umfangreiche Batteriefertigung, große Automobil- und Elektronikindustrie, fortschrittliche Materialkapazitäten und starke Technologieentwicklungsprogramme unterstützen die regionale Führungsrolle.
Japan-Markt für Festkörperbatterien
Japan eroberte im Jahr 2025 25,99 % des Marktwerts im asiatisch-pazifischen Raum. Die Stärke des Landes beruht auf Automobilherstellern, Batterieunternehmen und Materiallieferanten, die Sulfidelektrolyte, fortschrittliche Elektroden, Pilotproduktion und zukünftige Massenfertigungssysteme weiterentwickeln.
China-Markt für Festkörperbatterien
Der chinesische Marktwert lag im Jahr 2025 bei rund 81,94 Millionen US-Dollar und soll bis 2026 108,88 Millionen US-Dollar erreichen.
Nordamerika
Der nordamerikanische Markt machte im Jahr 2025 84,45 Millionen US-Dollar aus. Die Region wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 43,27 % wachsen. Das regionale Wachstum wird durch fortschrittliche Batterie-Startups, Programme zur Automobilelektrifizierung, nationale Labore, Materialentwickler und zunehmende Investitionen in die Batterieherstellung der nächsten Generation vorangetrieben.
US-Markt für Festkörperbatterien
Basierend auf dem starken Beitrag Nordamerikas und der Dominanz der USA in der Region wurde der US-Markt im Jahr 2025 auf 74,01 Millionen US-Dollar geschätzt, was einen großen Anteil der nordamerikanischen Marktgröße ausmacht.
Europa
Auf den europäischen Markt entfielen im Jahr 2025 104,21 Millionen US-Dollar und damit 24,91 % des gesamten Weltmarkts. Die regionale Nachfrage wird durch die expandierende Elektrofahrzeugindustrie, Initiativen zur Batterielokalisierung, strenge Fahrzeugemissionsanforderungen und zunehmende Investitionen in fortschrittliche Batterieherstellung und -forschung unterstützt. Europäische Automobilhersteller und Batterieentwickler evaluieren Festkörpertechnologien, um die Energiedichte, Sicherheit, Fahrzeugreichweite und Batterieeffizienz zu verbessern.
Deutschland Markt für Festkörperbatterien
Deutschland repräsentierte im Jahr 2025 25,47 % des europäischen Marktes, unterstützt durch seine große Automobilproduktionsbasis, Batterieforschungsinstitute, Spezialchemieunternehmen und die Industrie für fortschrittliche Fertigungsausrüstung. Der Marktwert des Landes lag im Jahr 2025 bei rund 26,54 Millionen US-Dollar.
Britischer Markt für Festkörperbatterien
Der britische Marktwert erreichte im Jahr 2025 17,83 Millionen US-Dollar. Das Wachstum wird durch Batterietechnologieentwickler, universitäre Forschung, Automobilinnovationsprogramme, fortschrittliche Materialkompetenz und die zunehmende Entwicklung von Batterien für Mobilitäts-, Medizin- und Luft- und Raumfahrtanwendungen unterstützt.
Lateinamerika
Auf Lateinamerika entfielen im Jahr 2025 13,86 Millionen US-Dollar. Der regionale Markt bleibt im Vergleich zum asiatisch-pazifischen Raum, Europa und Nordamerika relativ aufstrebend. Wachstumschancen werden durch die Ausweitung der Elektromobilität, das zunehmende Interesse an fortschrittlichen Energiespeichertechnologien, die Entwicklung von Lieferketten für Batteriematerialien und die schrittweise Einführung von Hochleistungsbatterien in Automobil-, Industrie- und Energiespeicheranwendungen unterstützt.
Brasilien-Markt für Festkörperbatterien
Brasilien machte im Jahr 2025 etwa 47 % des lateinamerikanischen Marktes aus. Seine große Automobilindustrie, sein wachsendes EV-Ökosystem, sein Sektor für erneuerbare Energien, seine Industriekapazitäten und seine Batterieforschungsbasis unterstützen seine führende regionale Position.
Naher Osten und Afrika
Der Markt für den Nahen Osten und Afrika wurde im Jahr 2025 auf 10,91 Millionen US-Dollar geschätzt. Der regionale Markt befindet sich in einem frühen Stadium, entwickelt sich jedoch schrittweise durch Investitionen in Elektromobilität, fortschrittliche Energiespeicherung,erneuerbare EnergieIntegration, industrielle Modernisierung und Technologielokalisierungsinitiativen.
Länder, die in Batterieherstellung, Elektrofahrzeuge und saubere Energietechnologien investieren, könnten längerfristige Chancen für Festkörperbatterien schaffen, insbesondere für Automobile, stationäre Speicher, Luft- und Raumfahrt, Verteidigung und spezielle Industrieanwendungen.
GCC-Festkörperbatteriemarkt
Der GCC-Markt machte im Jahr 2025 42 % des Marktes im Nahen Osten und in Afrika aus. Investitionen in Elektromobilität, stationäre Speicherung, Luft- und Raumfahrt, Verteidigung, saubere Technologie und lokale Fertigung stärken die längerfristigen Chancen der Region für Festkörperbatterien.
WETTBEWERBSFÄHIGE LANDSCHAFT
WICHTIGSTE INDUSTRIE-AKTEURE
Wichtige Branchenteilnehmer treiben Festelektrolyte, großformatige Zellen und Kommerzialisierungsprogramme voran, um ihre Marktposition zu stärken
Der globale Markt für Festkörperbatterien ist hart umkämpft und durch die Präsenz etablierter Batteriehersteller, Automobilunternehmen, spezialisierter Technologieentwickler und fortschrittlicher Materiallieferanten gekennzeichnet. Zu den führenden Akteuren auf dem Markt gehören Toyota Motor Corporation, Samsung SDI Co., Ltd., Panasonic Energy Co., Ltd., QuantumScape Corporation, Solid Power, Inc., ProLogium Technology und Ilika plc. Diese Teilnehmer konzentrieren sich auf Sulfid-, Oxid-, Polymer-, Halogenid- und Verbundelektrolyttechnologien sowie auf Lithium-Metall-, Silizium-dominierte und andere fortschrittliche Anodensysteme. Unternehmen weiten außerdem die Entwicklung von Dünnschicht-, Mikro- und Massen-Festkörperbatterien aus, um Anwendungen in den Bereichen Automobil, Unterhaltungselektronik, medizinische Geräte, Wearables, Robotik, Luft- und Raumfahrt, Industrie und Energiespeicherung zu adressieren.
Der Wettbewerb konzentriert sich zunehmend auf die Verbesserung der Energiedichte, Sicherheit, Zyklusleistung, Herstellbarkeit und Zellskalierbarkeit bei gleichzeitiger Reduzierung schnittstellenbezogener technischer Herausforderungen. Strategische Partnerschaften zwischen Automobil-OEMs, Batterieentwicklern und Materiallieferanten werden immer wichtiger, um die Validierung und zukünftige Kommerzialisierung zu beschleunigen. Die Erweiterung der Pilotlinie, Technologielizenzierung, Elektrolytentwicklung, Kundenproben, gemeinsame Entwicklungsprogramme, die Stärkung des geistigen Eigentums und die Ausweitung der Fertigung bleiben wichtige Strategien, mit denen Branchenteilnehmer ihre Wettbewerbsposition verbessern.
LISTE DER PROFILIERTEN FESTBATTERIEN-UNTERNEHMEN
- Blue Solutions (France)
- TDK Corporation (Japan)
- ProLogium Technology Co., Ltd. (Taiwan)
- Murata Manufacturing Co., Ltd. (Japan)
- Ilika plc (U.K.)
- QuantumScape Corporation (U.S.)
- Solid Power, Inc. (U.S.)
- Samsung SDI Co., Ltd. (South Korea)
- Toyota Motor Corporation (Japan)
- Panasonic Energy Co., Ltd. (Japan)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- September 2026:ProLogium kündigte die Massenproduktion seiner Gen 3.5-Festkörper-Lithiumkeramikbatterie mit hoher Energiedichte in seiner Giga-Produktionsanlage in Taiwan an. Die großformatige Zelle erreichte eine hohe gravimetrische und volumetrische Energiedichte und markierte damit einen wichtigen Übergang der Festkörpertechnologie von der Pilotentwicklung zur Herstellung im kommerziellen Maßstab.
- Juni 2026:QuantumScape hat eine mehrjährige gemeinsame Forschungsvereinbarung mit Honda R&D abgeschlossen, um seine Festkörper-Lithium-Metall-Batterieplattform und die damit verbundenen Herstellungsprozesse voranzutreiben. Die Zusammenarbeit folgte Hondas technischer Bewertung der QuantumScape-Technologie und soll die weitere Entwicklung und mögliche Integration in zukünftige Automobilanwendungen unterstützen.
- Februar 2026:QuantumScape hat seine Pilotproduktionsanlage für Festkörperbatterien der Eagle Line in San Jose, Kalifornien, eingeweiht. Die hochautomatisierte Linie umfasst den Cobra-Separator-Herstellungsprozess des Unternehmens und ist für die Herstellung von Batteriezellen für Kundenproben, Tests, Technologiedemonstrationen und Produktintegrationsaktivitäten konzipiert.
- Oktober 2025:Die BMW Group, Solid Power und Samsung SDI haben eine Zusammenarbeit bekannt gegeben, um die Entwicklung und Validierung von Festkörperbatterien für die Automobilindustrie voranzutreiben. Solid Power wird sulfidbasierten Festelektrolyten liefern, Samsung SDI wird Zellen herstellen und BMW wird die Zellen auf ihre mögliche Integration in Evaluierungsfahrzeuge der nächsten Generation prüfen.
- Oktober 2025:Toyota Motor Corporation und Sumitomo Metal Mining haben eine gemeinsame Entwicklungsvereinbarung geschlossen, um die Massenproduktion von Kathodenmaterialien für Festkörperbatterien voranzutreiben. Die Unternehmen entwickeln langlebige Kathodenmaterialien für zukünftige batterieelektrische Fahrzeuge und unterstützen damit Toyotas umfassendere Strategie zur Kommerzialisierung der Festkörperbatterietechnologie.
BERICHTSBEREICH
Die globale Marktanalyse für Festkörperbatterien bietet eine eingehende Untersuchung der Marktgröße und -prognose für alle im Bericht enthaltenen Marktsegmente. Es enthält Einzelheiten zur Marktdynamik und den Markttrends, die den Markt im Prognosezeitraum voraussichtlich antreiben werden. Es bietet Informationen zu technologischen Fortschritten, neuen Produkteinführungen, wichtigen Branchenentwicklungen sowie Partnerschaften, Fusionen und Übernahmen. Der Marktforschungsbericht enthält auch eine detaillierte Wettbewerbslandschaft mit Marktanteilen und Profilen der Hauptakteure.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 46,31 % von 2026–2034 |
| Einheit | Wert (in Mio. USD) |
| Segmentierung | Nach Produkttyp, nach Technologie, nach Anodentechnologie, nach Zellform, nach Anwendung und nach Region |
| Nach Produkttyp |
|
| Durch Technologie |
|
| Von Anodentechnologie |
|
| Nach Zellform |
|
| Auf Antrag |
|
| Nach Region |
|
Forschungsmethodik
1. Bottom-Up-Ansätze
Ansatz 1: Umsatz und Marktanteil der großen Hersteller von Festkörperbatterien
- Sammlung von Umsätzen, die auf Festkörperbatterien zurückzuführen sind, kommerzielle Lieferungen, Produktionsinformationen und Offenlegungen auf Produktebene aus Jahresberichten, SEC-Einreichungen, Investorenpräsentationen, Unternehmenswebsites und Produktankündigungen wichtiger Teilnehmer wie Blue Solutions, TDK Corporation, ProLogium Technology, Murata Manufacturing, Ilika, QuantumScape, Solid Power, Samsung SDI, Toyota und Panasonic Energy.
- Schätzung der qualifizierten kommerziellen Einnahmen aus Dünnschicht-, Mikro-, Massen- und anderen Festkörperbatterien, unter Ausschluss konventioneller Lithium-Ionen-, halbfester/quasifester Batterien, eigenständiger Elektrolytverkäufe, Zuschüsse und nichtkommerzieller Prototypenaktivitäten.
- Bewertung des kommerziellen Produktionsstandorts, der Produktionskapazität, der Auslastung, der kostenpflichtigen Zelllieferungen, der Produktpreise, der Anwendungspräsenz, der Kundenqualifizierungsphase und der regionalen Präsenz.
- Triangulation von Schätzungen auf Unternehmensebene mit kommerziellen Produktionsnachweisen, Versandmengen, Technologiereife und adressierbarer Anwendungsnachfrage, um den globalen Markt abzuschätzen.
Ansatz 2: Analyse der Anwendungsnachfrage
- Bewertung der Nachfrage nach Festkörperbatterien in den Bereichen Automobil, Unterhaltungselektronik, medizinische Geräte, Wearables und IoT, Luft- und Raumfahrt und Verteidigung, Robotik, Energiespeichersysteme, Industrie und andere Anwendungen.
- Schätzung des potenziellen Batteriebedarfs basierend auf anwendungsspezifischen Gerätevolumina, Batterieanforderungen, Solid-State-Einsatzniveaus, Zellkapazität und durchschnittlichem Batteriewert.
- Bewertung des aktuellen Kommerzialisierungsgrads von Miniaturbatterien und großformatigen Batterien unter besonderer Berücksichtigung der unterschiedlichen Einführungsstadien zwischen Elektronikanwendungen und Festkörperbatterien für Kraftfahrzeuge.
- Anpassung von Schätzungen auf Anwendungsebene für Technologiequalifizierung, Kundenbemusterung, kommerzielle Verfügbarkeit, Produktionsumfang und realistische Festkörperdurchdringung.
- Aggregation individueller Anwendungsschätzungen zur Ableitung des globalen Marktes für Festkörperbatterien, gefolgt von der Abstimmung mit Unternehmensumsätzen und versandbasierten Ansätzen.
Ansatz 3: Produktionskapazität, Lieferungen und Preisanalyse
- Sammlung verfügbarer Produktionskapazitäts- und Versandinformationen von kommerziellen Herstellern und Technologieentwicklern von Festkörperbatterien.
- Bewertung der effektiven kommerziellen Produktion durch Anwendung realistischer Auslastungsraten auf die offengelegte oder identifizierbare Produktionskapazität, anstatt die volle angekündigte Kapazität als Markterlös zu behandeln.
- Umrechnung der qualifizierten Produktion in Marktwert unter Verwendung geschätzter durchschnittlicher Verkaufspreise basierend auf Batterietyp, Zellformat, Anwendung und kommerzieller Reife.
- Getrennte Betrachtung von großformatigen Batterien, Mikro-Festkörperbatterien, Keramikbatterien und anderen kommerziell qualifizierten Zellen* aufgrund erheblicher Unterschiede in Preis und Produktionsumfang.
- Validierung anhand kommerzieller Produktionsnachweise von Unternehmen wie Blue Solutions, ProLogium, TDK und Murata, wobei Restmengen anderen qualifizierten kommerziellen Lieferanten zugewiesen werden.
2. Top-Down-Ansätze
Ansatz 1: Analyse der Technologie- und Kommerzialisierungsphase
- Analyse relevanter Muttermärkte, einschließlich Lagerterminals für Massenflüssigkeiten, Kraftstoffzapfsäulen, Terminalautomatisierung, Pumpen und Ventile, Ladeausrüstung, Mischsysteme, Eisenbahnkesselwagen, Tankwagen und Schiffskraftstoffinfrastruktur.
- Schätzung des auf Ethanol entfallenden Anteils basierend auf Ethanoldurchsatz, Beimischungsmengen, ethanolkompatibler Stationsdurchdringung, Terminalproduktmix, Produktionskapazität und Ethanolhandel.
- Ausschluss der konventionellen Erdöl-Infrastruktur ohne Ethanol-Exposition, der Ethanol-Produktionsausrüstung, der Fahrzeugeinnahmen, der Einnahmen aus Logistikdienstleistungen und der Verkäufe von Standard-Ethanol.
- Abgleich des resultierenden für Ethanol adressierbaren Marktes mit Bottom-up-Unternehmens-, Vermögenswert- und Durchsatzschätzungen.
Ansatz 2: Institutionelle und kommerzielle Evidenzanalyse
- Bewertung der verifizierten kommerziellen Produktionsflächen für Festkörperbatterien und der Herstelleraktivitäten anhand von Unternehmensankündigungen, Offenlegungen zur Betriebskapazität, kommerziellen Produktinformationen und gemeldeten Entwicklungserlösen.
- Aufbau einer kommerziellen Produktionsbasis mit großtechnischer Fertigung von Festkörperbatterien, ergänzt durch kommerziell erhältliche Mikro- und Miniatur-Festkörperbatterien.
- Einbeziehung identifizierbarer bezahlter Entwicklungszellen und qualifizierter kommerzieller Lieferungen, während kostenlose Kundenmuster und intern verbrauchte Prototypen ausgeschlossen sind.
- Kreuzvalidierung der resultierenden Marktschätzung anhand der Produktionskapazität, der kommerziellen Produktverfügbarkeit, der Technologiereife und der gemeldeten Meilensteine der Branchenvermarktung.
- Anwendung strenger Über-/Unterschätzungskontrollen, sodass künftig angekündigte Kapazitäten und Pilotprojekte nur dann anerkannt werden, wenn ausreichende Beweise für die Generierung kommerzieller Einnahmen vorliegen.
Ansatz 3: Länder- und regionale Akzeptanzanalyse
- Schätzung der Nachfrage nach Festkörperbatterien im asiatisch-pazifischen Raum, in Europa, Nordamerika, Lateinamerika sowie im Nahen Osten und Afrika* basierend auf der Intensität der Batterieherstellung, der Automobilproduktion, der Elektronikfertigung, der Technologieentwicklungsaktivität und der Anwendungsakzeptanz.
- Bewertung des asiatisch-pazifischen Raums aufgrund seines starken Ökosystems für die Batterie- und Elektronikfertigung und aktiver Festkörperbatterieprogramme in den wichtigsten Automobil- und Batterieproduktionsländern.
- Bewertung Europas auf der Grundlage der Qualifizierungsaktivitäten im Automobilbereich, der etablierten kommerziellen Festkörperproduktion, der fortschrittlichen Batterieentwicklung und der Industrie-/Elektroniknachfrage.
- Schätzung der nordamerikanischen Nachfrage durch Automobilentwicklungsprogramme, Spezialbatterien, Unterhaltungselektronik, medizinische Geräte und neue kommerzielle Produktion.
- Bewertung Lateinamerikas sowie des Nahen Ostens und Afrikas auf der Grundlage der frühen Einführung von Automobil-, Industrie-, Verteidigungs-, Elektronik- und Energiespeichersystemen.
- Aggregation länder- und regionaler Schätzungen mit anschließendem Abgleich mit globalen unternehmens-, technologie-, anwendungs- und produktionsbasierten Ansätzen.
3. Liste der wichtigsten Quellen
- Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, Gewinnveröffentlichungen, Nachhaltigkeitsberichte, Produktankündigungen, technische Datenblätter, Produktionsaktualisierungen und Unternehmenspressemitteilungen von Herstellern und Technologieentwicklern von Festkörperbatterien.
- Unternehmensinformationen von Blue Solutions, TDK Corporation, ProLogium Technology, Murata Manufacturing, Ilika, QuantumScape, Solid Power, Samsung SDI, Toyota Motor Corporation, Panasonic Energy, LG Energy Solution und anderen relevanten Marktteilnehmern.
- Internationale Energieagentur (IEA)* für Elektrofahrzeugverkäufe, Batterienachfrage, Batterieproduktionskapazität, regionale Batterielieferketten und Elektrifizierungstrends.
- Regierungsbehörden, nationale Labore, Automobilministerien, Energieagenturen und industrielle Entwicklungsorganisationen, die sich mit der Batterieherstellung, dem Einsatz von Elektrofahrzeugen, fortschrittlicher Batterieforschung und -entwicklung sowie Produktionsanreizen befassen.
- S. Department of Energy (DOE)* und zugehörige nationale Labore für fortschrittliche Batterietechnologie, Festelektrolyte, Lithium-Metall-Batterien, Fertigungsforschung und Kommerzialisierungsprogramme.
- Ankündigungen von Automobil-OEMs, Batterieentwicklungspartnerschaften, Qualifizierungsprogramme, Ankündigungen von Pilotlinien und angegebene Zeitpläne für den Produktionsstart.
- Patentdatenbanken, von Experten begutachtete Fachzeitschriften, Universitäten, Forschungsinstitute, Konferenzberichte und technische Veröffentlichungen zu Sulfid-, Oxid-, Polymer-, Halogenid-, Verbundelektrolyten, Lithium-Metall-Anoden, Siliziumanoden und der Herstellung von Festkörperzellen.
- Produktspezifikationen und technische Dokumentation für Beutel-, Prismen-, Zylinder-, Münz-/Knopf-, Dünnschicht-, Mikro- und Bulk-Festkörperbatterieformate.
- Datenbanken zur Automobilproduktion, Elektronikfertigung, Verbreitung von Elektrofahrzeugen, Industrieproduktion und Fertigungswertschöpfung auf Länderebene werden zur Validierung regionaler Akzeptanzannahmen verwendet.
4. Primärinterviews
Angebotsseitige Interviews: 60 %
- Key Respondents: Discussions with Solid-State Battery manufacturers, solid electrolyte developers, electrode-material suppliers, lithium-metal and silicon-anode developers, battery manufacturing-equipment suppliers, cell assemblers, testing laboratories, battery-system integrators, automotive battery suppliers, and technology startups.
- Validation of Solid-State Battery revenues, commercial cell shipments, production capacity, utilization rates, average selling prices, technology mix, cell formats, application exposure, geographic sales, customer qualification status, and competitive positioning.
- Validation of technology trends covering sulfide, oxide, polymer, halide, and composite electrolytes, lithium-metal and silicon-based anodes, interface engineering, dry processing, stacking, pressure management, and advanced cell manufacturing.
- Assessment of supply-side constraints including electrolyte availability, lithium-metal handling, material purity, production yields, moisture sensitivity, equipment requirements, manufacturing cycle times, qualification standards, production costs, and supply-chain scalability.
Interviews auf der Nachfrageseite: 40 %
- Hauptbefragte: Gespräche mit Automobil-OEMs, Herstellern von Unterhaltungselektronik, Herstellern medizinischer Geräte, Herstellern von Wearables und IoT, Luft- und Raumfahrt- und Verteidigungsunternehmen, Robotikherstellern, Entwicklern von Energiespeichern und Anwendern von Industriebatterien.
- Validierung der Einführung von Festkörperbatterien in den Bereichen Automobil, Unterhaltungselektronik, medizinische Geräte, Wearables und IoT, Luft- und Raumfahrt und Verteidigung, Robotik, Energiespeichersysteme und industrielle Anwendungen.
- Bewertung von Einkaufskriterien wie Energiedichte, Sicherheit, Ladeleistung, Zyklenlebensdauer, Betriebstemperatur, Gewicht, Zellabmessungen, Zuverlässigkeit, Batteriekosten, Qualifikationsanforderungen und Lieferantenfähigkeit.
- Validierung bevorzugter Zellformen, Elektrolyttechnologien, Kapazitätsanforderungen, erwarteter Kommerzialisierungszeitpläne, Lieferantenauswahlkriterien, Qualifizierungszyklen und Bereitschaft, Festkörperbatterien gegenüber herkömmlichen Lithium-Ionen-Alternativen einzusetzen.
- Bewertung nachfrageseitiger Hindernisse, darunter hohe Batteriekosten, begrenzte kommerzielle Verfügbarkeit, Qualifizierungszeitpläne, Unsicherheit hinsichtlich der Massenproduktionsreife, Anforderungen an die Zykluslebensdauer, technische Zuverlässigkeit und Konkurrenz durch kontinuierlich verbesserte konventionelle Lithium-Ionen-Batterien.
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 418,30 Millionen US-Dollar und soll bis 2034 11.250,74 Millionen US-Dollar erreichen.
Es wird erwartet, dass der Markt im Prognosezeitraum eine CAGR von 46,31 % aufweisen wird.
Das Automobilsegment führte im Jahr 2025 den Weltmarkt nach Anwendung an.
Die steigende Nachfrage nach sichereren, energiereicheren und langlebigeren Batterien, insbesondere für Elektrofahrzeuge und fortschrittliche elektronische Anwendungen, ist der Schlüsselfaktor für den Markt.
Zu den Hauptakteuren zählen ProLogium Technology, Ilika, QuantumScape, Solid Power, Samsung SDI, Toyota und Panasonic Energy.
Der asiatisch-pazifische Raum hatte im Jahr 2025 den größten Marktanteil.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 270
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.



















Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf