 Gratis-PDF herunterladen



Angebot anfordern
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
- Lizenztyp wählen
- Optionen für mehrere Nutzer
- Individueller Umfang & Abdeckung
- Schnelle Bearbeitung
"Intelligente Strategien, die Ihr Wachstum beschleunigen"

(Angebot gültig bis zum 15th Nov 2026)
 Audio-Version anhören
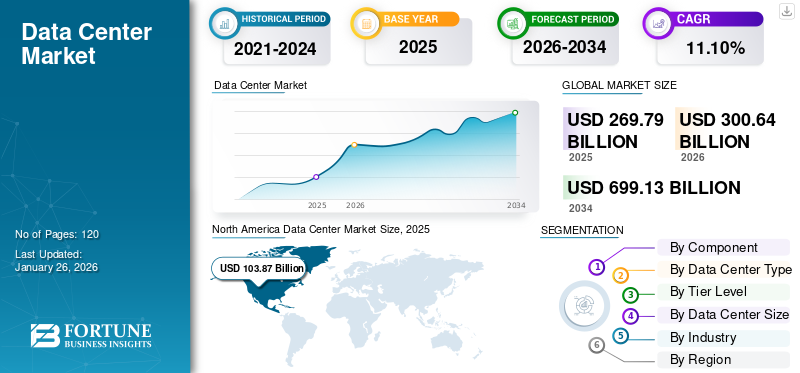
Die globale Marktgröße für Rechenzentren wurde im Jahr 2025 auf 287,94 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 319,70 Milliarden US-Dollar im Jahr 2026 auf 775,83 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 11,7 % aufweist.
Die Rechenzentrumsbranche umfasst die Einrichtungen, Komponenten, Anwendungen und Dienste, die für den Aufbau, die Verwaltung und den Betrieb von Orten erforderlich sind, an denen digitale Informationen gespeichert, verarbeitet und weitergegeben werden. Es umfasst Produkte wie Server, physische Geräte, Kühl- und Stromversorgungssysteme, Racks, DCIM-Anwendungen und andere Lösungen in Hyperscale-, Colocation-, Edge- und Geschäftsumgebungen. Die Nachfrage nach Cloud-Technologien,künstliche Intelligenz, Hochleistungsrechnen und digitale Technologien treiben die Investitionen von Rechenzentren in Infrastruktur, Anlagenkapazität und Energieausrüstung voran.
Darüber hinaus konzentrieren sich viele wichtige Marktteilnehmer wie Dell Technologies Inc., Hewlett Packard Enterprise Company, Schneider Electric SE, Huawei Technologies Co., Ltd. und Cisco Systems, Inc., die auf dem Markt tätig sind, auf Investitionen in Hyperscale-Campus, Colocation-Einrichtungen und regionale Rechenzentren, um der steigenden Nachfrage durch Cloud Computing, KI-Workloads und der digitalen Transformation von Unternehmen gerecht zu werden.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Zunehmende Einführung generativer KI beschleunigt die Kapazitätserweiterung von Rechenzentren
Generative KI beschleunigt die Entwicklung des Marktes durch die steigende Nachfrage nach Hochleistungsrechnerinfrastruktur, Servern für KI-Zwecke, hochentwickelten Netzwerktechnologien und der Massenverarbeitung von Daten. Aufgrund der Beliebtheit von KI-Anwendungen sind KI-fähige Rechenzentren mit erhöhter Leistungsdichte, fortschrittlicheren Kühlungsarten und besserer elektrischer Infrastruktur mittlerweile weit verbreitet. Generative KI hat auch den Einsatz von DCIM-Software, Automatisierung und prädiktiver Analyse gefördert, um die Energieeffizienz, Anlagenkontrolle und Betriebszuverlässigkeit zu verbessern. Allerdings bringen wachsende KI-Arbeitslasten Probleme mit der Stromversorgung, den Anforderungen an Kühlsysteme, dem Investitionsbedarf und Nachhaltigkeitsaspekten mit sich, die Unternehmen dazu zwingen, ihre Investitionen in eine effiziente und belastbare Infrastruktur zu erhöhen. Zum Beispiel,
Somit treibt dieser Faktor das Wachstum des Rechenzentrumsmarktes in den kommenden Jahren voran.
Die zunehmende Einführung vorgefertigter Rechenzentrumsinfrastruktur treibt das Marktwachstum voran
Unternehmen und Cloud-Technologieunternehmen entscheiden sich für vorgefertigte Rechenzentren. Vorgefertigte Rechenzentren bieten gegenüber herkömmlichen Rechenzentren bestimmte Vorteile, da sie die Installation schneller und einfacher machen und die Bauprozesse von Rechenzentren beschleunigen. Durch den Einsatz vorgefertigter Rechenzentren können Benutzer viel schneller eine standardisierte Stromversorgung, Kühlung und andere Elemente von IT-Prozessen erstellen. Unternehmen benötigen außerdem modulare Lösungen, um schnelle und effiziente Lösungen für den gestiegenen Bedarf an Edge-Computing-Technologie und der Einführung von Lösungen der künstlichen Intelligenz bereitzustellen. Modulare Datentechnologien helfen Benutzern, Nachhaltigkeitsaspekte im Auge zu behalten, da der Einsatz dieser Technologie den Energieverbrauch optimiert und eine Qualitätskontrolle über die Produktion ermöglicht. Zum Beispiel,
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Der schnelle Ausbau von künstlicher Intelligenz und Cloud Computing treibt das Marktwachstum voran
Rasante Zunahme des Einsatzes künstlicher Intelligenz (KI),generative KI, maschinelles Lernen und Cloud Computing erzeugen eine erhebliche Nachfrage nach leistungsstarken Rechenanlagen und umfangreichen Datenverarbeitungsfunktionen. KI-Workloads erfordern spezielle Rechenzentrumseinstellungen mit Servern mit hoher Dichte, überlegener Vernetzung, höherer Leistungskapazität und fortschrittlichen Kühlsystemen, was die Investitionen in dieser Branche ankurbelt. Darüber hinaus verlagern Unternehmen ihre Arbeitslasten auf Cloud-Plattformen, um skalierbarere, flexiblere und effizientere Abläufe zu erreichen, was die Nachfrage nach Hyperscale- und Colocation-Zentren weiter steigert. Der wachsende Umfang an KI-Diensten und Cloud-Anwendungen erhöht nur den Bedarf an verteilter Infrastruktur, einschließlich regionaler und Edge-Rechenzentren, die den Anforderungen an niedrige Latenz und Echtzeitverarbeitung gerecht werden. Zum Beispiel,
Marktbeschränkungen – Auswirkungen und negativer Beitrag (2026–2034)
| Rang | Marktbeschränkungen | Gesamtwirkungsrang | CAGR-Beitrag (2026–2034) | Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid Expansion of Artificial Intelligence and High-Performance Computing | Hoch | 4.2% | Hoch | Hoch | Hoch |
| 2 | Increasing Adoption of Cloud Computing and Digital Transformation | Hoch | 3.5% | Hoch | Hoch | Hoch |
| 3 | Growth of Hyperscale and Colocation Data Centers | Hoch | 2.9% | Hoch | Hoch | Mittelhoch |
| 4 | Rising Internet Traffic, 5G Connectivity, and Edge Computing Adoption | Mittelhoch | 2.4% | Mittelhoch | Hoch | Hoch |
| 5 | Increasing Demand for Data Localization and Sovereign Cloud Infrastructure | Mittel | 1.8% | Mittel | Mittelhoch | Hoch |
| 6 | Others (Growing Adoption of Data Centers and Sustainable Infrastructure Solutions, Rising Adoption of IoT Applications) | Mittel | 1.5% | Mittel | Mittel | Mittelhoch |
| Insgesamt negative Wachstumsauswirkungen | 16.30% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Marktbeschränkungen und Risikoanalysen
Begrenzte Netzkapazität und Einschränkungen bei der Stromverfügbarkeit behindern das Marktwachstum
Der zunehmende Einsatz von KI-Workloads, Hyperscale-Standorten und Hochleistungsrechnersystemen erhöht den Strombedarf von Rechenzentren und führt zu Problemen mit der Netzkapazität und der Stromversorgung. Viele führende Rechenzentrumsstandorte haben Probleme mit dem langsamen Zugang zu ausreichend Strom, da die Übertragungskapazitäten begrenzt sind, die Verbindungszeiten lang sind und es einen Wettbewerb um Strom gibt. Solche Probleme können den Bau neuer Anlagen verzögern, die Kosten erhöhen und dazu führen, dass Rechenzentren andere Standorte mit ausreichender Energieversorgung in Betracht ziehen. Darüber hinaus erhöht die steigende Nachfrage nach erneuerbaren Energien und nachhaltiger Energie die Komplexität der Planung der Erweiterung des Rechenzentrums.
Marktbeschränkungen – Auswirkungen und negativer Beitrag (2026–2034)
| Rang | Marktbeschränkungen | Gesamtwirkungsrang | Negativer CAGR-Beitrag (2026–2034) | Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Limited Grid Capacity and Power Availability Constraints | Hoch | -0.9% | Hoch | Hoch | Mittelhoch |
| 2 | High Capital Investment and Infrastructure Development Costs | Hoch | -1.0% | Hoch | Mittelhoch | Mittel |
| 3 | Supply Chain Constraints and Long Equipment Lead Times | Mittelhoch | -1.2% | Mittelhoch | Mittel | Mittel |
| 4 | Others (Environmental Regulations, Sustainability Challenges, Shortage of Skilled Workforce) | Mittel | -1.5% | Mittel | Mittel | Mittel-Niedrig |
| Insgesamt negative Wachstumsauswirkungen | -4.60% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Marktbeschränkungen und Risikoanalysen
Zunehmende Integration der Abwärmerückgewinnung zur Schaffung neuer Marktchancen
Rechenzentren erzeugen während des Rechenbetriebs erhebliche Mengen minderwertiger Wärme und schaffen so Möglichkeiten, diese Energie für Fernwärme, industrielle Anwendungen und nahegelegene Gewerbeanlagen zurückzugewinnen und wiederzuverwenden. Der zunehmende Fokus auf Energieeffizienz, Nachhaltigkeitsziele und Kohlenstoffreduzierung ermutigt Betreiber dazu, Abwärmerückgewinnungssysteme in neue Rechenzentrumsentwicklungen zu integrieren. Dieser Faktor gewinnt in Regionen mit kälterem Klima und etablierten Fernwärmenetzen an Bedeutung, wo durch die Rückgewinnung von Wärme die Abhängigkeit von konventionellen Wärmequellen verringert werden kann. Die Einführung von Wärmewiederverwendungstechnologien unterstützt Rechenzentrumsbetreiber auch dabei, die Energieeffizienzkennzahlen zu verbessern, die Betriebskosten zu senken und die Umweltleistung zu verbessern. Zum Beispiel,
Der Ausbau der KI- und Cloud-Infrastruktur förderte das Wachstum des Hardware-Segments
Basierend auf der Komponente wird der Markt in Hardware (Stromversorgungssysteme, Kühlsysteme, Server, Netzwerkgeräte und andere) und DCIM kategorisiertSoftware(lokal und in der Cloud) und Dienste.
Das Hardware-Segment hatte im Jahr 2025 den größten Marktanteil. Das Wachstum des Segments wird durch die laufenden Investitionen in Server, Netzwerkgeräte, Stromversorgungsgeräte, Kühlinfrastruktur und Racks vorangetrieben, die erforderlich sind, um dem Wachstum von Cloud-, KI- und Hochleistungs-Computing-Workloads gerecht zu werden. Der zunehmende Einsatz von Hyperscale-, Colocation- und KI-fähigen Rechenzentren erhöht den Bedarf an Upgrades der physischen Infrastruktur weiter und führt dazu, dass Hardware den größten Beitrag zum gesamten Marktumsatz leistet.
Es wird erwartet, dass das DCIM-Softwaresegment im Prognosezeitraum mit der höchsten CAGR von 14,5 % wächst. Dies ist auf die steigenden Anforderungen an Echtzeit-Infrastrukturüberwachung, Kapazitätsplanung, Energieoptimierung, vorausschauende Wartung und zentralisierte Verwaltung immer komplexer werdender Rechenzentrumsumgebungen zurückzuführen.
Die zunehmende Einführung hybrider Cloud-Strategien förderte das Wachstum des Colocation-Segments
Basierend auf dem Typ des Rechenzentrums wird der Markt in Colocation, Hyperscale, Edge und andere (verwaltet, modular) kategorisiert.
Das Colocation-Segment hielt im Jahr 2025 den größten Marktanteil, da Unternehmen zunehmend dazu neigen, die Rechenzentrumsinfrastruktur auszulagern, um die Kapitalkosten zu senken, die Skalierbarkeit zu verbessern und zuverlässige Stromversorgungs-, Konnektivitäts- und Sicherheitslösungen zu nutzen. Der zunehmende Einsatz von Hybrid-Cloud-Strategien, Initiativen zur digitalen Transformation und der Bedarf an Carrier-neutralen Einrichtungen drängen Unternehmen in verschiedenen Branchen dazu, Colocation-Center für flexibles Infrastrukturwachstum zu nutzen.
Es wird erwartet, dass Hyperscale-Rechenzentren im Prognosezeitraum mit der höchsten CAGR von 14,8 % wachsen. Das Wachstum des Segments wird durch die steigende Nachfrage nach KI-Workloads, Cloud Computing, Big-Data-Analysen und groß angelegten digitalen Diensten vorangetrieben, die eine hoch skalierbare Computer-, Speicher- und Netzwerkinfrastruktur erfordern.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Die wachsende Nachfrage nach zuverlässiger und kosteneffizienter Infrastruktur förderte die Einführung von Tier 3
Basierend auf der Tier-Ebene wird der Markt in Tier 1 und Tier 2, Tier 3 und Tier 4 unterteilt.
Tier 3 hatte im Jahr 2025 aufgrund seiner Kombination aus Verfügbarkeit, Zuverlässigkeit und Kosteneffizienz den größten Marktanteil und ist damit die bevorzugte Wahl mehrerer Unternehmen, darunter Konzerne, Colocation-Dienstleister und Cloud-Dienstleister. Der Vorteil von Tier-3-Einrichtungen durch die gleichzeitige Wartung von Systemen mit redundanten Stromversorgungs- und Kühllösungen macht sie für geschäftskritische Arbeiten geeignet, ohne dass die finanzielle Belastung durch den Bau von Tier-4-Systemen entsteht.
Es wird erwartet, dass Tier 4 im Prognosezeitraum mit der höchsten CAGR von 14,7 % wächst. Dies ist auf die steigende Nachfrage nach geschäftskritischer Infrastruktur zurückzuführen, die maximale Verfügbarkeit, Fehlertoleranz und betriebliche Belastbarkeit in den Bereichen KI, Hyperscale Computing, BFSI, Gesundheitswesen und Regierungsanwendungen erfordert.
Der Ausbau von Hyperscale- und KI-Workloads verstärkte das Wachstum großer Segmente
Basierend auf der Größe des Rechenzentrums wird der Markt in kleine, mittlere und große unterteilt.
Das große Segment hatte im Jahr 2025 den größten Marktanteil aufgrund der zunehmenden Nutzung von Hyperscale-Einrichtungen, KI-Systemen und Cloud-Plattformen, die effektive Rechenkapazität, Server mit hoher Dichte und skalierbare Systeme für Stromversorgung und Kühleinrichtungen erfordern. Die zunehmende Bevorzugung zentralisierter Großanlagen verhilft Unternehmen und Dienstleistern zu einer besseren betrieblichen Effizienz und Ressourcenauslastung und erzielt so Kostenvorteile durch Skaleneffekte.
Es wird erwartet, dass das mittlere Segment im Prognosezeitraum mit einer moderaten jährlichen Wachstumsrate von 11,3 % wächst. Dies ist auf die anhaltende Nachfrage von regionalen Unternehmen, privaten Cloud-Bereitstellungen und Organisationen zurückzuführen, die eine dedizierte Infrastruktur mit ausgewogener Skalierbarkeit und Kosteneffizienz zwischen kleinen Einrichtungen und großen Hyperscale-Umgebungen benötigen.
Ausbau der Cloud-Infrastruktur und des Datenverkehrs stärkte die Marktführerschaft im IT- und Telekommunikationssektor
Basierend auf der Branche wird der Markt in BFSI, IT und Telekommunikation, Gesundheitswesen, Regierung, Fertigung, Einzelhandel undE-Commerceund andere (Medien und Unterhaltung).
Das IT- und Telekommunikationssegment hielt im Jahr 2025 aufgrund der steigenden Nachfrage von Cloud-Dienstanbietern, Telekommunikationsbetreibern, Internetplattformen und Technologieunternehmen, die umfangreiche Computer-, Speicher- und Netzwerkinfrastruktur benötigen, einen dominierenden Marktanteil. Das anhaltende Wachstum digitaler Dienste, der Cloud-Nutzung, maschineller Lernprojekte und des enormen Datenverkehrs veranlasst IT- und Telekommunikationsunternehmen zu enormen Investitionen in Hyperscale-, Co-Location- und Edge-Rechenzentren.
Das Gesundheitssegment wird im Prognosezeitraum voraussichtlich mit der höchsten jährlichen Wachstumsrate von 14,8 % wachsen. Das Segmentwachstum ist auf die zunehmende Verbreitung elektronischer Patientenakten, medizinischer Bildgebung, Gesundheitsanalysen, KI-gestützter Diagnostik und digitaler Gesundheitsplattformen zurückzuführen, die eine sichere, skalierbare und leistungsstarke Rechenzentrumsinfrastruktur erfordern.
Geografisch ist der Markt in Nordamerika, Südamerika, Europa, den Nahen Osten und Afrika sowie den asiatisch-pazifischen Raum unterteilt.
North America Data Center Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hatte im Jahr 2024 mit einem Wert von 106,60 Milliarden US-Dollar den größten Marktanteil bei Rechenzentren und behielt auch im Jahr 2025 mit 116,72 Milliarden US-Dollar den Spitzenanteil. Das Marktwachstum wird durch die Verfügbarkeit vieler Hyperscale-Cloud-Dienstleister, IT-Unternehmen, Technologiefirmen, Rechenzentren und KI-Infrastrukturdesigner vorangetrieben, die massiv in die Kapazität von Rechenzentren investieren. Die Region verfügt über ein gut etabliertes digitales Ökosystem, einen hohen Grad an Cloud-Akzeptanz, eine starke Netzwerkkonnektivität und eine zunehmende Installation von KI-kompatiblen Anlagen, die gute Rechenkapazitäten, Stromversorgung und Kühllösungen benötigen. Zum Beispiel,
Basierend auf dem starken Beitrag Nordamerikas und der Dominanz der USA in der Region kann der US-Markt analytisch auf etwa 105,43 Milliarden US-Dollar im Jahr 2026 geschätzt werden, was etwa 30,0 % des weltweiten Umsatzes entspricht.
Der Markt in Europa wird in den kommenden Jahren voraussichtlich eine Wachstumsrate von 10,9 % verzeichnen, was die vierthöchste aller Regionen ist, und im Jahr 2026 einen Wert von 71,77 Milliarden US-Dollar erreichen. Das Marktwachstum wird durch die steigende Nachfrage nach Cloud-Diensten, Datensouveränität, digitaler Unternehmenstransformation und der zunehmenden Durchdringung von KI-Workloads in Sektoren wie BFSI, Gesundheitswesen und der Regierung, die ICC-Normen befolgen, unterstützt. Auch wenn es Herausforderungen im Bereich Strom und Regulierung gibt, tragen das Wachstum von Hyperscale- und Colocation-Einrichtungen und die steigenden Investitionen in energieeffiziente und mit erneuerbaren Energien betriebene Rechenzentren zur regionalen Kapazitätsverbesserung bei. Zum Beispiel,
Der britische Markt wird im Jahr 2026 auf rund 15,48 Milliarden US-Dollar geschätzt, was etwa 6,1 % des weltweiten Umsatzes entspricht.
Der Markt in Deutschland wird im Jahr 2026 voraussichtlich etwa 15,23 Milliarden US-Dollar erreichen, was etwa 5,0 % des Umsatzes entspricht.
Der asiatisch-pazifische Raum wird im Jahr 2026 schätzungsweise 92,14 Milliarden US-Dollar erreichen und im Prognosezeitraum voraussichtlich mit der höchsten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,5 % wachsen. Das Marktwachstum wird durch die schnelle Einführung der Cloud-Technologie, die steigende Nachfrage nach dem Internet und das Wachstum von vorangetriebendigitale TransformationInitiativen und eine Zunahme der Investitionen in die KI-Infrastruktur in Ländern wie China, Indien, Japan, Südkorea und Südostasien. Darüber hinaus profitiert die Region von Gesetzen zur Förderung der Lokalisierung von Daten, Hyperscale-Wachstum und der wachsenden Nachfrage nach Infrastruktur mit geringer Latenz zur Unterstützung von Anwendungen wie 5G, IoT, E-Commerce und Unternehmensanwendungen.
Der Markt in China wird voraussichtlich einer der größten weltweit sein, mit einem geschätzten Umsatz von rund 27,74 Milliarden US-Dollar im Jahr 2026, was etwa 7,7 % des weltweiten Umsatzes entspricht.
Der Markt in Japan wird im Jahr 2026 auf rund 18,43 Milliarden US-Dollar geschätzt, was etwa 5,4 % des weltweiten Umsatzes ausmacht.
Der indische Markt wird im Jahr 2026 auf rund 11,31 Milliarden US-Dollar geschätzt, was etwa 4,2 % des weltweiten Umsatzes ausmacht.
Für Südamerika wird im Prognosezeitraum ein moderates Wachstum in diesem Marktsegment erwartet. Der südamerikanische Markt wird im Jahr 2026 voraussichtlich einen Wert von 11,09 Milliarden US-Dollar erreichen. Dies ist auf die zunehmende Cloud-Einführung, den Ausbau digitaler Dienste, den zunehmenden Internetverkehr und Investitionen von Hyperscale- und Colocation-Anbietern, insbesondere in Brasilien, Chile und Kolumbien, zurückzuführen, um die digitale Transformation von Unternehmen und regionale Datenlokalisierungsanforderungen zu unterstützen. In Südamerika soll Brasilien im Jahr 2026 einen Wert von 6,25 Milliarden US-Dollar erreichen.
Der Markt für den Nahen Osten und Afrika wird im Jahr 2026 schätzungsweise 16,42 Milliarden US-Dollar erreichen. Eine Zunahme digitaler Transformationsprojekte, die Nutzung von Cloud Computing, die Erfüllung von Datenlokalisierungsanforderungen und Investitionen der Regierung in KI, Smart Cities und ihre eigenen digitalen Infrastrukturen in den GCC-Ländern und in Afrika treiben die Marktexpansion voran. Aufgrund ihrer günstigen Investitionspolitik, der Verfügbarkeit erneuerbarer Energien, der fortschrittlichen Konnektivitätsinfrastruktur und des steigenden Bedarfs an sicheren Datenverarbeitungsfunktionen in der Region zieht die Region Anbieter von Hyperscale- und Colocation-Diensten an. Im Nahen Osten und in Afrika soll der GCC im Jahr 2026 einen Wert von 6,44 Milliarden US-Dollar erreichen.
Konzentrieren Sie sich auf den Ausbau der KI-fähigen und leistungsstarken Rechenzentrumsinfrastrukturkapazitäten durch wichtige Akteure, um das Marktwachstum voranzutreiben
Der globale Rechenzentrumsmarkt verfügt über eine halbkonsolidierte Marktstruktur mit prominenten Akteuren wie Dell Technologies Inc., Hewlett Packard Enterprise Development LP, Schneider Electric SE, Huawei Technologies Co., Ltd. und Cisco Systems, Inc. Diese Unternehmen konzentrieren sich auf den Ausbau der KI-fähigen Rechenzentrumsinfrastruktur, Hyperscale-Kapazität, fortschrittliche Energie- und Kühllösungen, Netzwerkfunktionen und Rechenzentrumsverwaltungsplattformen, um die steigende Nachfrage durch künstliche Intelligenz, Cloud Computing und Hochleistungs-Computing-Workloads zu unterstützen.
Weitere namhafte Akteure auf dem Weltmarkt sind Vertiv Holdings Co., Equinix, Inc., Digital Realty Trust, Inc., NTT DATA Group Corporation und ABB Ltd. Diese Unternehmen stärken ihre Marktpräsenz durch Produkteinführungen, strategische Partnerschaften, Akquisitionen, Anlagenerweiterungen und die Entwicklung nachhaltiger Rechenzentrumslösungen mit Schwerpunkt auf Hyperscale, Colocation,Edge-Computing, Unternehmens- und KI-gesteuerte Anwendungen. Von diesen Initiativen wird erwartet, dass sie das Marktwachstum beschleunigen, indem sie die Skalierbarkeit, die betriebliche Effizienz, das Energiemanagement und die Bereitstellungsflexibilität in globalen Rechenzentrumsumgebungen verbessern.
Die globale Marktanalyse für Rechenzentren umfasst eine umfassende Untersuchung der Marktgröße und -prognose für alle im Bericht enthaltenen Marktsegmente. Es enthält Einzelheiten zur Marktdynamik und den Markttrends, die den Markt im Prognosezeitraum voraussichtlich antreiben werden. Es bietet Informationen zu wichtigen Aspekten, einschließlich eines Überblicks über technologische Fortschritte, Pipeline-Kandidaten, das regulatorische Umfeld und Produkteinführungen. Darüber hinaus werden Partnerschaften, Fusionen und Übernahmen, wichtige Branchenentwicklungen und die Verbreitung in Schlüsselregionen detailliert beschrieben. Der globale Marktforschungsbericht bietet außerdem eine detaillierte Wettbewerbslandschaft mit Informationen zu Marktanteilen und Profilen der wichtigsten operativen Akteure.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 11,7 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Komponente, Rechenzentrumstyp, Tierebene, Rechenzentrumsgröße, Branche und Region |
| Nach Komponente |
|
| Nach Rechenzentrumstyp |
|
| Nach Tierebene |
|
| Nach Größe des Rechenzentrums |
|
| Nach Branche |
|
| Nach Region |
|
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 287,94 Milliarden US-Dollar und soll bis 2034 775,83 Milliarden US-Dollar erreichen.
Der Markt wächst im Prognosezeitraum 2026–2034 mit einer jährlichen Wachstumsrate von 11,7 %.
Im Jahr 2025 lag der Marktwert bei 116,72 Milliarden US-Dollar.
Nach Art des Rechenzentrums wird erwartet, dass das Colocation-Segment den Markt anführt.
Der rasante Ausbau von künstlicher Intelligenz und Cloud Computing treibt das Marktwachstum voran.
Dell Technologies Inc., Hewlett Packard Enterprise Development LP, Schneider Electric SE, Huawei Technologies Co., Ltd. und Cisco Systems, Inc. sind die Hauptakteure auf dem Weltmarkt.
Nordamerika dominierte den Markt im Jahr 2025.

(Angebot gültig bis zum 15th Nov 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




















Verwandte Berichte
Nehmen Sie Kontakt mit uns auf
US +1 833 909 2966 (Gebührenfrei)
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
Besprechen Sie Ihre Fragen mit unseren Branchenexperten.
Haben Sie Fragen? Erhalten Sie schnelle Antworten vor dem Kauf.

