Marktgröße, Anteil und Branchenanalyse für selbstfahrende Busse, nach Automatisierungsgrad (autonomer Bus der Stufe 3, autonomer Bus der Stufe 4 und autonomer Bus der Stufe 5), nach Antriebstyp (ICE und BEV), nach Bustyp (Shuttlebus, Stadtbus, Überlandbus und Flughafenbus), nach Sitzplatzkapazität (unter 15 Sitzplätze, 15–30 Sitzplätze und über 30 Sitzplätze), nach Komponente (Hardware und Software) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

(Angebot gültig bis zum 15th Oct 2026)

Marktgröße und Zukunftsaussichten für selbstfahrende Busse
 Audio-Version anhören
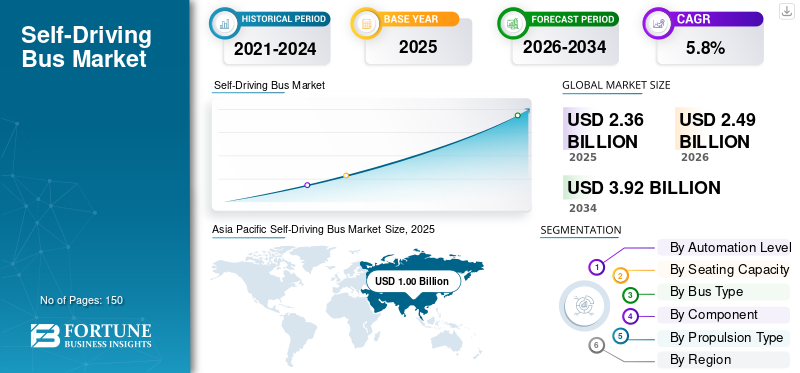
Der weltweite Markt für selbstfahrende Busse wurde im Jahr 2025 auf 2,36 Milliarden US-Dollar geschätzt und soll von 2,49 Milliarden US-Dollar im Jahr 2026 auf 3,92 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 5,8 % im Prognosezeitraum entspricht. Der asiatisch-pazifische Raum dominierte den Markt für selbstfahrende Busse mit einem Marktanteil von 42,37 % im Jahr 2025.
Der globale Markt bezieht sich auf die Entwicklung, den Einsatz und die Kommerzialisierung autonomer Busse, die mit fortschrittlichen Sensoren, Kameras, LiDAR, Radar, GPS, künstlicher Intelligenz und Fahrzeug-zu-Alles-Kommunikationssystemen ausgestattet sind. Diese Busse verkehren mit minimalem oder gar keinem menschlichen Eingriff im städtischen Nahverkehr, auf Flughäfen, auf dem Campus usw.Intelligente Städteund Shuttleservice. Der Markt wird durch die Nachfrage nach sichereren, effizienteren und emissionsärmeren öffentlichen Verkehrsmitteln, einer geringeren Fahrerabhängigkeit und wachsenden Investitionen in die autonome Mobilitätsinfrastruktur angetrieben.
Zu den wichtigsten Treibern des globalen Marktes gehören die steigende Nachfrage nach sichereren und effizienteren öffentlichen Verkehrssystemen, die zunehmende Entwicklung intelligenter Städte und zunehmende Investitionen in autonome Fahrtechnologie. Unterstützende Regierungsinitiativen, Bedenken hinsichtlich des Arbeitskräftemangels und die Notwendigkeit, die Betriebskosten zu senken, beschleunigen die Akzeptanz. Fortschritte bei autonomen Fahrzeugtechnologien wie LiDAR, Radar, KI, V2X-Konnektivität und Elektrobusplattformen unterstützen das Marktwachstum zusätzlich.
Zu den wichtigsten Marktteilnehmern gehören EasyMile, Navya, May Mobility, Baidu Apollo und ZF Friedrichshafen AG, die durch autonome Shuttle-Plattformen, fortschrittliche Sensorfusion, KI-basierte Navigation, Fahrzeug-zu-Alles-Konnektivität und sicherheitsorientierte fahrerlose Lösungen für den öffentlichen Nahverkehr konkurrieren.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends für selbstfahrende Busse
Elektrische autonome Busplattformen prägen Markttrends
Der Wandel hin zu elektrischen autonomen Busplattformen ist ein wichtiger Trend auf dem Weltmarkt. Die meisten neuen selbstfahrenden Busprojekte basieren auf Elektroantrieben, da diese eine emissionsfreie Mobilität, einen geringeren Geräuschpegel und geringere Betriebskosten ermöglichen. Elektrische Plattformen passen auch gut zu den Zielen einer intelligenten Stadt, einer sauberen Verkehrspolitik und Programmen zur Flottenelektrifizierung. Durch die Kombination von Autonomie und Elektroantrieb können Betreiber die Streckeneffizienz, das Energiemanagement und die vorausschauende Wartung verbessern. Batterieverbesserungen, Schnellladesysteme und Fahrzeugkonnektivität machen autonome Elektrobusse praktischer für den Shuttle- und städtischen Nahverkehr. Dieser Trend fördert auch Partnerschaften zwischen autonomen Technologieanbietern, Herstellern von Elektrobussen, Softwareunternehmen und öffentlichen Verkehrsbehörden, um integrierte Mobilitätslösungen zu entwickeln.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Smart-City-Investitionen zur Förderung der Einführung selbstfahrender Busse
Die zunehmende Entwicklung intelligenter Städte ist ein wichtiger Treiber für das weltweite Wachstum des Marktes für selbstfahrende Busse. Regierungen und Stadtverwaltungen investieren zunehmend in intelligente Verkehrssysteme, vernetzte Infrastruktur und emissionsarme öffentliche Mobilitätslösungen, um Staus zu reduzieren und die Effizienz des städtischen Verkehrs zu verbessern. Selbstfahrende Busse unterstützen diese Ziele, indem sie automatisierte, vorhersehbare und sicherere Transitdienste auf festen oder halbfesten Routen anbieten. Ihr Einsatz auf Campusgeländen, Flughäfen, Gewerbegebieten und städtischen Shuttle-Korridoren nimmt zu, da Betreiber zuverlässige Mobilität mit niedrigeren Betriebskosten anstreben. Die Integration von KI, LiDAR, Radar, Kameras, GPS und V2X-Kommunikation verbessert die Navigation und die Sicherheit der Passagiere weiter. Da Städte ihre Verkehrsnetze modernisieren, wird erwartet, dass autonome Busse ein wichtiger Bestandteil der nachhaltigen öffentlichen Mobilität werden.
Markttreiber – Auswirkungen und Beitrag (2026–2034)
| Rang | Markttreiber | Gesamtwirkungsrang | CAGR-Beitrag (2026–2034) (2026-2034) |
Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Smart City Investments to Drive Self-Driving Bus Adoption | Hoch | 2.4% | Hoch | Hoch | Hoch |
| 2 | Need to improve transit operating efficiency and address driver shortages | Hoch | 1.9% | Hoch | Hoch | Mittel |
| 3 | Government-supported autonomous bus pilots, smart mobility programs and regulatory development | Hoch | 1.7% | Mittel | Hoch | Mittel |
| 4 | Growing demand for safer, reliable and flexible public transportation services | Hoch | 1.5% | Mittel | Hoch | Hoch |
| 5 | Expansion of connected infrastructure, V2X, 5G and smart-city transportation ecosystems | Mittelhoch | 1.2% | Mittel | Hoch | Hoch |
| 6 | Others | Niedrig | 0.8% | Niedrig | Niedrig | Niedrig |
| Insgesamt positiver Wachstumsbeitrag | 9.50% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Markttreiber und Wirkungsprognosen
MARKTBEGRENZUNGEN
Hohe Bereitstellungskosten und Infrastrukturlücken bremsen das Marktwachstum
Hohe Anfangsinvestitionen bleiben ein wesentliches Hemmnis für den Weltmarkt. Autonome Busse erfordern teure Hardware wie LiDAR, Radar, Kameras, Steuergeräte, Hochleistungsrechnersysteme und fortschrittlicheSoftwarePlattformen. Darüber hinaus hängt der erfolgreiche Einsatz häufig von einer unterstützenden Straßeninfrastruktur, hochwertigen digitalen Karten, zuverlässiger Konnektivität, Lademöglichkeiten und speziellen Testzonen ab. Vielen Städten, insbesondere in Entwicklungsregionen, fehlt es an der erforderlichen Infrastruktur und den regulatorischen Rahmenbedingungen für den groß angelegten autonomen Busbetrieb. Den Betreibern können auch zusätzliche Kosten im Zusammenhang mit Sicherheitsvalidierung, Cybersicherheit, Versicherung, Wartung und Fernüberwachungssystemen entstehen. Diese Faktoren können die Akzeptanz verlangsamen, insbesondere bei öffentlichen Verkehrsbetrieben mit begrenzten Budgets. Bis die Kosten sinken und die Infrastruktur verbessert wird, kann sich der Einsatz auf Pilotprojekte und kontrollierte Umgebungen konzentrieren.
Marktbeschränkungen – Auswirkungen und negativer Beitrag (2026–2034)
| Rang | Marktbeschränkungen | Gesamtwirkungsrang | Negativer CAGR-Beitrag (2026–2034) (2026-2034) |
Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Deployment Cost and Infrastructure Gaps to Restrain Market Growth | Hoch | 1.4% | Hoch | Hoch | Mittel |
| 2 | Safety validation, regulatory approval and liability challenges | Mittelhoch | 1.2% | Hoch | Hoch | Mittel |
| 3 | Cybersecurity, system reliability and public acceptance concerns | Hoch | 0.8% | Mittel | Mittel | Mittel |
| 4 | Others | Niedrig | 0.3% | Niedrig | Niedrig | Niedrig |
| Negative Auswirkungen | 3.70% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Marktbeschränkungen und Risikoanalysen
MARKTCHANCEN
Wachsende Nachfrage nach Mobilität auf der ersten und letzten Meile, um neue Möglichkeiten zu schaffen
Die steigende Nachfrage nach Konnektivität auf der ersten und letzten Meile stellt eine große Chance für den Markt dar. In vielen städtischen Gebieten bestehen Mobilitätslücken zwischen Wohnungen, Büros, U-Bahn-Stationen, Flughäfen, Campusgeländen und Verkehrsknotenpunkten. Selbstfahrende Busse können diesem Bedarf gerecht werden, indem sie auf kurzen, sich wiederholenden Strecken mit niedriger Geschwindigkeit fahren, auf denen die Automatisierung einfacher zu verwalten ist und die Fahrgastnachfrage konstant ist. Diese Fahrzeuge eignen sich gut für Universitätsgelände, Industrieparks, Smart Communities, Touristenzonen und Flughafenterminals. Verkehrsbetriebe und private Betreiber können autonome Shuttles nutzen, um die Erreichbarkeit zu verbessern und gleichzeitig die Abhängigkeit von herkömmlichen, von Fahrern betriebenen Diensten zu verringern. Da Städte multimodale Verkehrsnetze ausbauen, können autonome Busse zu einem wichtigen Bindeglied zwischen Nahverkehrssystemen und der lokalen Mobilitätsnachfrage werden.
HERAUSFORDERUNGEN DES MARKTES
Sicherheitsvalidierung und öffentliche Akzeptanz als Herausforderung für den kommerziellen Einsatz
Sicherheitsvalidierung und öffentliche Akzeptanz bleiben große Herausforderungen für den Weltmarkt. Autonome Busse müssen unter komplexen Verkehrsbedingungen mit Fußgängern, Radfahrern, gemischten Fahrzeugen, wechselndem Wetter, Straßenarbeiten und unvorhersehbarem menschlichem Verhalten sicher funktionieren. Selbst kleine Systemausfälle können das Vertrauen der Öffentlichkeit beeinträchtigen und behördliche Genehmigungen verzögern. Um die Betriebszuverlässigkeit nachzuweisen, benötigen Entwickler umfangreiche reale Tests, Simulationen, Cybersicherheitsschutz, ausfallsichere Systeme und Fernüberwachung. Auch das Vertrauen der Öffentlichkeit ist von entscheidender Bedeutung, da Fahrgäste möglicherweise zögern, fahrerlose Busse zu nutzen, ohne eindeutige Beweise für Sicherheit und Notfallreaktionsfähigkeit zu haben. Verkehrsbetriebe müssen Vorteile kommunizieren, kontrollierte Piloten durchführen und transparente Sicherheitsstandards gewährleisten. Der Aufbau von Vertrauen zwischen Regulierungsbehörden, Betreibern und Passagieren wird für eine breitere kommerzielle Akzeptanz von entscheidender Bedeutung sein.
Segmentierungsanalyse
Nach Automatisierungsebene
Regulierungsbereitschaft und Einsatz kontrollierter Routen sollen die Dominanz des autonomen Bussegments der Stufe 4 vorantreiben
Basierend auf dem Automatisierungsgrad wird der Markt in autonome Busse der Stufe 3, autonome Busse der Stufe 4 und autonome Busse der Stufe 5 eingeteilt.
Das Segment der autonomen Busse der Stufe 4 dominierte den Markt im Jahr 2025 aufgrund seiner guten Eignung für kontrollierte und geografisch abgeschirmte Betriebe wie Campusgelände, Flughäfen, Gewerbegebiete, Smart-City-Korridore und spezielle Shuttle-Routen. Diese Busse können ohne Eingreifen des Fahrers in vordefinierten Bereichen betrieben werden, was sie wirtschaftlich praktischer macht als vollständig autonome Level-5-Systeme. Verkehrsbetriebe und Mobilitätsanbieter bevorzugen Busse der Stufe 4, da sie Automatisierungsfähigkeit, Sicherheitsvalidierung, behördliche Akzeptanz und betriebliche Durchführbarkeit in Einklang bringen. Wachsende Pilotprogramme, V2X-Integration und der Einsatz elektrischer autonomer Shuttles stärken die Segmentdominanz weiter.
Das autonome Bussegment der Stufe 5 wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 5,3 % wachsen. Das Wachstum wird durch langfristige Fortschritte bei der KI-Entscheidungsfindung unterstützt.Sensorfusion, hochauflösende Kartierung und Fahrzeugautonomie, obwohl die großflächige Einführung aufgrund komplexer Verkehrsumgebungen und regulatorischer Herausforderungen noch schleppend voranschreitet.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Sitzplatzkapazität
Betriebsflexibilität und städtische Shuttle-Nachfrage stärken die Dominanz des Segments mit 15 bis 30 Sitzplätzen
Basierend auf der Sitzplatzkapazität wird der Markt in unter 15 Sitzplätze, 15–30 Sitzplätze und über 30 Sitzplätze unterteilt.
Das Segment mit 15 bis 30 Sitzplätzen dominierte im Jahr 2025 den Marktanteil selbstfahrender Busse aufgrund seiner guten Eignung für städtische Shuttles, Flughafentransfers, intelligente Campusgelände, Gewerbeparks sowie Mobilitätsrouten auf der ersten und letzten Meile. Diese Sitzplatzreihe bietet ein effektives Gleichgewicht zwischen Passagierkapazität, Fahrzeuggröße, Routenflexibilität und autonomer Systemeffizienz. Verkehrsbetreiber bevorzugen autonome Busse mit 15 bis 30 Sitzplätzen für den Einsatz auf kontrollierten Routen, da sie ein moderates Passagieraufkommen bedienen können, ohne dass viel Platz auf der Straße oder komplexe Manöver erforderlich sind. Wachsende Smart-City-Mobilitätspiloten und elektrische autonome Shuttle-Programme unterstützen die Dominanz des Segments zusätzlich.
Das Segment mit über 30 Sitzplätzen wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 6,2 % wachsen. Das Wachstum wird durch das zunehmende Interesse an autonomen öffentlichen Verkehrsmitteln für Stadtkorridore mit hoher Kapazität, Intercity-Routen und Massentransportanwendungen unterstützt, insbesondere dort, wo Städte fahrerlose Lösungen für größere Passagierzahlen suchen.
Nach Bustyp
Modernisierung des städtischen öffentlichen Nahverkehrs soll die Dominanz des Stadtbussegments stärken
Basierend auf dem Bustyp wird der Markt in Shuttlebusse, Stadtbusse, Überlandbusse und Flughafenbusse unterteilt.
Das Segment der Stadtbusse dominierte im Jahr 2025 den Markt aufgrund der steigenden Nachfrage nach effizienten, sicheren und emissionsarmen öffentlichen Verkehrsmitteln in städtischen Gebieten. Stadtstrecken bieten vorhersehbare Betriebsbedingungen, feste Stopps und wiederholbare Fahrmuster und eignen sich daher für den autonomen Einsatz. Kommunale Behörden führen selbstfahrende Busse ein, um die Abhängigkeit der Fahrer zu verringern, die Servicefrequenz zu verbessern und die Mobilitätsziele einer Smart City zu unterstützen. Steigende Investitionen in Elektrobusflotten, V2X-Infrastruktur und Pilotautonome Transitkorridore stärken die Dominanz von Stadtbussen weiter.
Das Segment der Überlandbusse wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 6,8 % wachsen. Das Wachstum wird durch das steigende Interesse an autonomer Mobilität für Mittelstreckenfahrten, Autobahnrouten und regionale Konnektivität unterstützt, wo fortschrittliche Fahrerassistenz, Routenautomatisierung und Flotteneffizienz die Betriebskosten senken können.
Nach Komponente
Sensorintegrations- und Steuerungssysteme sollen die Dominanz des Hardware-Segments vorantreiben
Basierend auf der Komponente wird der Markt in Hardware und Software kategorisiert.
Das Hardware-Segment dominierte den Markt im Jahr 2025 aufgrund des hohen Wertes und der entscheidenden Rolle von LiDAR, Radar, Kameras, GPS-Einheiten, Bordprozessoren, Steuermodulen, Bremssystemen und Lenkaktuatoren. Diese Komponenten ermöglichen Echtzeitwahrnehmung, Navigation, Hinderniserkennung und Fahrzeugsteuerung und sind daher für den autonomen Betrieb unerlässlich. Hardware macht einen Großteil der Fahrzeugkosten aus, insbesondere bei autonomen Bussen der Stufe 4, die im Stadtverkehr und auf Shuttle-Strecken eingesetzt werden. Kontinuierliche Verbesserungen der Sensorgenauigkeit, Rechenleistung und Sicherheitsredundanz unterstützen die Dominanz des Segments zusätzlich.
Das Softwaresegment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 6,5 % wachsen. Das Wachstum wird durch die steigende Nachfrage nach KI-basierter Wahrnehmung, Routenoptimierung, Flottenmanagement, Cybersicherheit, Simulation, Over-the-Air-Updates und autonomen Fahralgorithmen auf vernetzten selbstfahrenden Busplattformen unterstützt.
Nach Antriebsart
Richtlinien zur Flottenelektrifizierung und sauberen Mobilität sollen die Dominanz des BEV-Segments stärken
Basierend auf der Antriebsart wird der Markt in ICE und BEV kategorisiert.
Das BEV-Segment dominierte den Markt im Jahr 2025 aufgrund der starken Ausrichtung auf emissionsfreie öffentliche Verkehrsmittel, Smart-City-Programme und Richtlinien zur Flottenelektrifizierung. BatterieElektrobusseeignen sich gut für den autonomen Einsatz, da sie geringere Betriebskosten, einen leiseren Betrieb, eine vereinfachte Antriebsstrangarchitektur und eine einfachere Integration in digitale Steuerungssysteme bieten. Verkehrsbetriebe, Flughäfen und Campusgelände bevorzugen zunehmend BEV-basierte autonome Busse für Linien- und Shuttledienste. Der Ausbau der Ladeinfrastruktur, Batterieverbesserungen und die staatliche Förderung elektrischer öffentlicher Verkehrsmittel stärken die Dominanz des Segments weiter.
Das ICE-Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 4,2 % wachsen. Das Wachstum wird durch den selektiven Einsatz in Regionen mit begrenzter Ladeinfrastruktur, längeren Betriebsstrecken und dem vorübergehenden Einsatz autonomer Busse unterstützt, bei denen herkömmliche Kraftstoffplattformen weiterhin praktischer sind.
Regionaler Ausblick auf den Markt für selbstfahrende Busse
Nach Regionen ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Asien-Pazifik
Asia Pacific Self-Driving Bus Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Der asiatisch-pazifische Raum dominiert den Markt aufgrund der starken Entwicklung intelligenter Städte, der raschen Urbanisierung und steigender Investitionen in elektrische und autonome öffentliche Verkehrsmittel. China, Japan, Südkorea und Singapur unterstützen aktiv autonome Shuttle-Piloten, vernetzte Mobilitätskorridore und emissionsarme Transitsysteme. Die Region profitiert von starken Produktionskapazitäten für Elektrofahrzeuge, der Einführung fortschrittlicher Sensortechnologie und staatlich geförderten Programmen zur Modernisierung der Mobilität. Die wachsende Nachfrage nach sichereren, effizienteren und skalierbaren städtischen Verkehrsmitteln stärkt die Marktführerschaft im asiatisch-pazifischen Raum weiter.
Markt für selbstfahrende Busse in China
Der chinesische Markt wird im Jahr 2026 auf rund 0,58 Milliarden US-Dollar geschätzt, unterstützt durch groß angelegte intelligente Urbanisierung, Stärke bei der Herstellung von Elektrobussen, KI-Mobilitätsplattformen und staatlich unterstützte autonome Transportinitiativen.
Japans Markt für selbstfahrende Busse
Der japanische Markt wird im Jahr 2026 auf rund 0,09 Milliarden US-Dollar geschätzt, angetrieben durch den Mobilitätsbedarf der alternden Bevölkerung, intelligente Gemeinschaftsprojekte, Tests autonomer Shuttles und die Nachfrage nach effizienter Automatisierung des öffentlichen Verkehrs.
Europa
Europa hält den zweitgrößten Marktanteil und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 5,2 % wachsen. Das Wachstum wird durch strenge Emissionsvorschriften, die Elektrifizierung des öffentlichen Verkehrs und die starke Einführung autonomer Mobilitätspiloten in Deutschland, Frankreich, Großbritannien und den nordischen Ländern unterstützt. Europäische Städte testen selbstfahrende Busse auf Konnektivität auf der ersten und letzten Meile, Campus-Mobilität und langsame städtische Strecken. Unterstützende Sicherheitsrahmen, Nachhaltigkeitsziele und intelligente Infrastrukturinvestitionen stärken weiterhin die regionale Marktexpansion.
Britischer Markt für selbstfahrende Busse
Der britische Markt wird im Jahr 2026 auf rund 0,12 Milliarden US-Dollar geschätzt, angetrieben durch Versuche mit autonomen Shuttles, Smart-City-Mobilitätsprogramme, Flottenelektrifizierung und die Nachfrage nach sichereren städtischen Verkehrsmitteln.
Markt für selbstfahrende Busse in Deutschland
Der deutsche Markt wird im Jahr 2026 auf rund 0,16 Milliarden US-Dollar geschätzt, unterstützt durch starke Automobiltechnik, Level-4-Testzulassungen, Investitionen in intelligente Mobilität und Pilotprojekte für autonome öffentliche Verkehrsmittel.
Nordamerika
Nordamerika ist der drittgrößte Markt, angetrieben durch autonome Fahrzeugtests, Smart-City-Initiativen und eine wachsende Nachfrage nach fortschrittlichen Lösungen für die öffentliche Mobilität. Die USA sind führend bei der regionalen Einführung mit Piloteinsätzen an Universitäten.Flughäfen, Geschäftsviertel und städtische Shuttledienste. Technologieunternehmen, Verkehrsbetriebe und Mobilitäts-Startups investieren in autonome Busplattformen der Stufe 4. Kanada unterstützt außerdem einen sauberen Nahverkehr und eine vernetzte Infrastruktur. Die Komplexität der Regulierung und die hohen Bereitstellungskosten bremsen jedoch eine groß angelegte Kommerzialisierung.
US-Markt für selbstfahrende Busse
Der US-Markt im Jahr 2026 wird auf rund 0,42 Milliarden US-Dollar geschätzt und wird durch autonome Fahrzeugtests, Campus-Shuttle-Einsätze, Flughafenmobilitätsprojekte und Programme zur Modernisierung intelligenter Verkehrsmittel angetrieben.
Naher Osten und Afrika
Der Markt im Nahen Osten und in Afrika wächst schrittweise, unterstützt durch Smart-City-Projekte, die Modernisierung von Flughäfen und Investitionen in zukünftige Mobilitätslösungen. Länder wie die Vereinigten Arabischen Emirate und Saudi-Arabien testen autonome Shuttles im Rahmen städtischer Transformations- und Nachhaltigkeitsprogramme. Selbstfahrende Busse gewinnen zunehmend an Bedeutung für kontrollierte Umgebungen wie Flughäfen, Geschäftszonen, Tourismusdestinationen und geplante Städte. In Afrika bleibt die Akzeptanz aufgrund von Infrastruktur- und Kostenhindernissen begrenzt, aber langfristiges Potenzial besteht in der Modernisierung der städtischen Mobilität.
Markt für selbstfahrende Busse in den VAE
Der VAE-Markt wird im Jahr 2026 auf rund 0,09 Milliarden US-Dollar geschätzt und wird durch intelligente Mobilitätsprojekte, Flughafenautomatisierung, zukünftige Mobilitätsinitiativen und selbstfahrende Shuttle-Versuche in kontrollierten städtischen Umgebungen unterstützt.
Lateinamerika
Lateinamerika ist ein aufstrebender Markt für selbstfahrende Busse, der durch die zunehmende Überlastung der Städte, die Modernisierung des öffentlichen Nahverkehrs und das wachsende Interesse an Elektromobilität unterstützt wird. Von Brasilien, Mexiko und Chile wird erwartet, dass sie durch Smart-City-Projekte und Pilotprogramme für autonome Shuttles eine Vorreiterrolle bei der frühzeitigen Einführung übernehmen. Der Bedarf der Region an erschwinglichen, effizienten und sauberen autonomen öffentlichen Verkehrsmitteln schafft langfristige Chancen. Eine begrenzte autonome Infrastruktur, Budgetbeschränkungen und eine langsamere Regulierungsentwicklung können jedoch den kurzfristigen Einsatz einschränken und das Wachstum auf Versuche und ausgewählte städtische Korridore konzentrieren.
Markt für selbstfahrende Busse in Brasilien
Der brasilianische Markt wird im Jahr 2026 auf rund 0,04 Milliarden US-Dollar geschätzt, angetrieben durch die Modernisierung des städtischen Nahverkehrs, zunehmende Staus, Interesse an Elektromobilität und Möglichkeiten für autonome Shuttle-Piloten im Frühstadium.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Wichtige Akteure konzentrieren sich auf strategische Partnerschaften und Technologieintegration, um die Wettbewerbslandschaft zu gestalten
Der globale Markt für selbstfahrende Busse ist mäßig konsolidiert, wobei der Wettbewerb durch autonome Technologiefähigkeiten, Fachwissen zur Fahrzeugintegration, Sicherheitsvalidierung und Partnerschaften mit öffentlichen Verkehrsbehörden geprägt ist. Wichtige Akteure wie EasyMile, Navya, May Mobility, Baidu Apollo und ZF Friedrichshafen AG konzentrieren sich auf autonome Plattformen der Stufe 4, Sensorfusion, KI-basierte Navigation und vernetztes Flottenmanagement. Unternehmen konkurrieren durch Piloteinsätze, die Entwicklung elektrischer autonomer Shuttles, Fernüberwachungssysteme und Kooperationen mit Städten, Flughäfen, Campusgeländen und Mobilitätsbetreibern, um die kommerzielle Bereitschaft zu stärken.
Auch der Wettbewerb nimmt zu, da traditionelle Bushersteller, Automobilzulieferer, Softwareunternehmen und Mobilitäts-Startups mit integrierten autonomen Transportlösungen auf den Markt drängen. Die Spieler legen Wert auf die Einhaltung gesetzlicher Vorschriften, die Sicherheit der Passagiere,Cybersicherheitund kosteneffiziente Bereitstellungsmodelle, um das Vertrauen von Verkehrsbetrieben zu gewinnen. Strategische Partnerschaften, öffentlich-private Pilotprojekte und kontinuierliche Software-Upgrades werden zu wichtigen Unterscheidungsmerkmalen. Da die Nachfrage nach intelligenter, emissionsarmer und fahrerloser öffentlicher Mobilität wächst, wird erwartet, dass sich Unternehmen mit bewährten realen Einsätzen und skalierbaren autonomen Busplattformen stärkere Marktpositionen sichern.
LISTE DER WICHTIGSTEN UNTERNEHMEN FÜR SELBSTFAHRENDE BUSSE IM PROFIL
- EasyMile (Frankreich)
- Navya Mobility (Frankreich)
- Mai Mobilität(UNS.)
- Baidu Apollo(China)
- ZF Friedrichshafen AG(Deutschland)
- WeRide (China)
- Beep, Inc. (USA)
- Karsan(Truthahn)
- Aurrigo International plc (Großbritannien)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Juli 2026:Baidu erweiterte seine autonome Mobilitätsstrategie Apollo Go durch eine mehrjährige Partnerschaft mit Uber, um Tausende autonomer Fahrzeuge auf globalen Märkten einzusetzen und so Baidus Position in fahrerlosen öffentlichen und geteilten Mobilitätsökosystemen zu stärken.
- Februar 2026:Mobileye nahm als wichtiger Partner an der ADAS Show 2026 in Indien in der speziellen Teststadt von ARAI Pune teil und unterstützte die Validierung autonomer und fortschrittlicher Fahrerassistenztechnologien für zukünftige intelligente Mobilitätsanwendungen.
- Juni 2025:Beep sicherte sich von der Jacksonville Transportation Authority einen Auftrag über 36 Millionen US-Dollar für den Betrieb von NAVI, dem ersten vollständig autonomen öffentlichen Verkehrssystem in den USA, was einen wichtigen Meilenstein bei der Kommerzialisierung darstellt.
- Mai 2025: EasyMile unterstützte TractEasy beim Einsatz eines autonomen EZTow-Schleppers am Airbus-Standort Saint-Nazaire und demonstrierte damit die Fähigkeit eines autonomen Fahrzeugs der Stufe 4 in kontrollierten Transportumgebungen, die für die Shuttle-Automatisierung relevant sind.
- Januar 2025:May Mobility stellte auf der CES 2025 mit Tecnobus einen elektrischen autonomen Kleinbus mit hoher Kapazität vor. Die Plattform unterstützt bis zu 30 Passagiere, ist rollstuhlgerecht, austauschbare Batterien und wird in den USA, Kanada und Europa eingesetzt.
- Oktober 2024: Beep und die Mississippi State University haben das Campus Autonomous Bus-Pilotprojekt gestartet, das Mississippi und das erste autonome Shuttle-Projekt der Southeastern Conference markiert und die Campus-basierten autonomen öffentlichen Mobilitätstests erweitert.
- Juni 2024: Beti, Groupe Bertolami und EasyMile haben auf einem privaten Gelände einen völlig autonomen Level-4-Shuttleservice ohne Bordpersonal eingesetzt und Mitarbeiter durch eine 15 Hektar große, kontrollierte Betriebsumgebung transportiert.
BERICHTSBEREICH
Die globale Marktanalyse für selbstfahrende Busse bietet eine eingehende Untersuchung der Marktgröße und -prognose für alle im Bericht enthaltenen Marktsegmente. Es enthält Einzelheiten zur Marktdynamik und den Markttrends, die den Markt im Prognosezeitraum voraussichtlich antreiben werden. Es bietet Informationen zu technologischen Fortschritten, neuen Produkteinführungen, wichtigen Branchenentwicklungen und Einzelheiten zu Partnerschaften, Fusionen und Übernahmen. Der Marktforschungsbericht umfasst auch eine detaillierte Wettbewerbslandschaft, einschließlich Marktanteil und Profilen der wichtigsten operativen Akteure.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 5,8 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Automatisierungsgrad, nach Sitzplatzkapazität, nach Bustyp, nach Komponente, nach Antriebstyp und nach Region |
| Nach Automatisierungsebene |
|
| Nach Antriebsart |
|
| Nach Bustyp |
|
| Nach Sitzplatzkapazität |
|
| Nach Komponente |
|
| Nach Region |
|
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 2,36 Milliarden US-Dollar und soll bis 2034 3,92 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert bei 1,00 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum eine CAGR von 5,8 % aufweisen wird.
Das BEV-Segment war nach Antriebsart Marktführer.
Smart-City-Investitionen zur Förderung der Marktakzeptanz.
Der asiatisch-pazifische Raum dominierte den Markt im Jahr 2025.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 150
-
(Angebot gültig bis zum 15th Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




















Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf