Marktgröße, Anteil und Branchenanalyse für autonome Autos, nach Automatisierungsgrad (Stufe 1, Stufe 2, Stufe 3 und Stufe 4 und Stufe 5), nach Fahrzeugtyp (Fließheck und Limousine, SUV, LCV und HCV), nach Antriebsart (ICE und EV), nach Komponente (Hardware und Software), nach Endnutzung (persönliche und gemeinsame Mobilität) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

(Angebot gültig bis zum 30th Sep 2026)

Marktgröße und Zukunftsaussichten für autonome Autos
 Audio-Version anhören
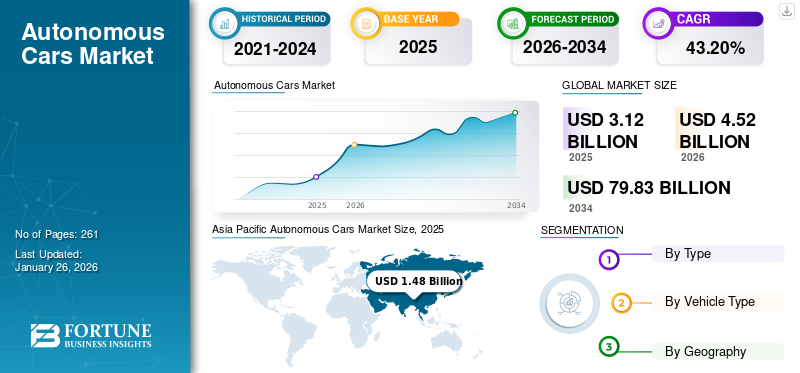
Die globale Marktgröße für autonome Autos wurde im Jahr 2025 auf 44,74 Milliarden US-Dollar geschätzt und wird voraussichtlich von 54,97 Milliarden US-Dollar im Jahr 2026 auf 218,59 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 18,8 % im Prognosezeitraum entspricht. Der asiatisch-pazifische Raum dominierte den Markt für autonome Autos mit einem Marktanteil von 39,45 % im Jahr 2025.
Autonome Autos umfassen Advanced Driver Assistance System (ADAS), Sensoren, Kameras, Radar, LiDAR, künstliche Intelligenz, Software, Konnektivität und Steuerungstechnologien. Der globale Markt umfasst die Entwicklung, Produktion, Integration und Kommerzialisierung von Fahrzeugen, die mit begrenztem oder keinem menschlichen Eingriff funktionieren. Der Markt bedient Personenmobilität, gemeinsame Transportmittel und Flottenanwendungen, angetrieben durch Sicherheitsverbesserungen, Verkehrseffizienz, regulatorische Unterstützung, Elektrifizierung und die wachsende Nachfrage nach intelligenten, vernetzten Mobilitätslösungen weltweit in städtischen Umgebungen.
Zu den Haupttreibern des Marktes gehören die steigende Nachfrage nach sichererer Mobilität und Fortschritte inkünstliche Intelligenzund die zunehmende Einführung fortschrittlicher Fahrerassistenzsysteme. Regierungsinitiativen, die Forderung nach weniger Verkehrsunfällen, der Ausbau von Robotaxi-Diensten und die Integration in Elektrofahrzeuge beschleunigen den Einsatz und die Kommerzialisierung autonomer Fahrlösungen weltweit weiter.
Zu den Hauptakteuren auf dem Weltmarkt gehören Waymo, Tesla, Mercedes-Benz, Baidu Apollo und Mobileye, die durch künstliche Intelligenz, fortschrittliche Sensortechnologiesysteme, Software für autonomes Fahren, hochauflösende Kartierung, vernetzte Fahrzeugtechnologien, Sicherheitsvalidierung und den kommerziellen Einsatz selbstfahrender Fahrzeuge konkurrieren.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends für autonome Autos
Zunehmender Wandel hin zu softwaredefinierten Fahrzeugen, um das autonome Fahren zu transformieren
Der Wandel hin zu softwaredefinierten Fahrzeugen ist ein wichtiger Trend, der den globalen Markt prägt. Autohersteller ersetzen fragmentierte elektronische Steuergeräte durch zentralisierte Computerplattformen, die Daten von Kameras, Navigationssystemen und vernetzter Infrastruktur verarbeiten können. Diese Architektur ermöglicht Over-the-Air-Softwareaktualisierungen und ermöglicht es Herstellern, Wahrnehmung, Fahrverhalten, Sicherheitsfunktionen und Benutzerfunktionen nach der Fahrzeugauslieferung zu verbessern. Modelle der künstlichen Intelligenz werden zunehmend mithilfe großer Fahrdatensätze und Simulationsumgebungen trainiert, um die Entscheidungsfindung in verschiedenen Szenarien zu verbessern. Auch die Vehicle-to-Everything-Kommunikation wird integriert, um Informationen über Verkehrssignale, Gefahren im Straßenverkehr, Fußgänger und Fahrzeuge in der Nähe bereitzustellen. Mit der zunehmenden Standardisierung von Hardwareplattformen erweisen sich Softwarefunktionen, Datenqualität und kontinuierliche Aktualisierungen als wesentliche Unterscheidungsmerkmale für Entwickler autonomer Fahrzeuge weltweit.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Weiterentwicklung von Fahrzeugsicherheitstechnologien zur Beschleunigung der Einführung autonomer Fahrzeuge
Die steigende Nachfrage nach sichereren Transportmitteln ist ein wesentlicher Treiber für das weltweite Wachstum des Marktes für autonome Autos. Autohersteller integrieren zunehmend Level-2- und Level-3-Funktionen, darunter adaptive Geschwindigkeitsregelung, Spurzentrierung, automatisiertes Parken und Stauassistent, in Premium- und Massenmarktmodelle. Regierungen und Sicherheitsorganisationen fördern außerdem Technologien, die durch Ablenkung, Müdigkeit, Geschwindigkeitsüberschreitung und Fahrstörungen verursachte Kollisionen reduzieren können. Kontinuierliche Verbesserungen der Rechenleistung, der Sensorgenauigkeit und der Entscheidungsfindung in Echtzeit stärken das Vertrauen der Verbraucher. Da sich die Sicherheitsleistung verbessert und der Einsatz zunimmt, wird erwartet, dass autonome Funktionen weltweit eine zentrale Rolle in zukünftigen Mobilitäts- und Transportstrategien für Passagiere spielen werden.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Advancing Vehicle Safety Technologies to Accelerate Autonomous Car Adoption | High | 7.0% | High | High | High |
| 2 | Increasing Demand for Lightweight Yet High-Crashworthiness Door Structures | High | 5.7% | High | High | High |
| 3 | Growing Adoption of AHSS, UHSS and Press-Hardened Steel Door Beams | Medium-High | 4.9% | Medium | High | High |
| 4 | Rising SUV, Crossover, Pickup and Light Commercial Vehicle Production | Medium | 4.0% | High | High | High |
| 5 | Increasing Safety-Component Localization and Adoption in Emerging Automotive Markets | Medium-Low | 3.1% | Medium | High | High |
| 6 | Others | Low | 2.3% | Low | Low | Low |
| Total Positive Growth Contribution | 27.00% | |||||
Source: Fortune Business Insights
MARKTBEGRENZUNGEN
Fragmentierte Vorschriften und Haftungsunsicherheit schränken das Marktwachstum ein
Unklare Regulierungen und ungelöste Haftungsrahmen bleiben erhebliche Hemmnisse für den globalen Markt.Autonome Fahrzeugeoperieren in verschiedenen Gerichtsbarkeiten mit unterschiedlichen Regeln in Bezug auf Tests, Fahreraufsicht, Datenaufzeichnung, Versicherung, Cybersicherheit und Unfallverantwortung. Hersteller müssen daher Systeme und Genehmigungsprozesse für einzelne Gerichtsbarkeiten anpassen, was die Entwicklungskosten erhöht und die Kommerzialisierung verzögert. Die Haftung wird besonders komplex, wenn die Kontrolle zwischen dem menschlichen Fahrer, der Fahrzeugsoftware, den Sensorlieferanten, den Kartenanbietern und den Autoherstellern wechselt. Die Aufsichtsbehörden verlangen außerdem den Nachweis, dass automatisierte Systeme unter verschiedenen Straßen-, Wetter- und Verkehrsbedingungen sicher funktionieren. Die langsame Harmonisierung technischer Standards schränkt die grenzüberschreitende Skalierbarkeit ein und behindert eine schnelle Flottenerweiterung. Bis die Regierungen einheitliche Zertifizierungs- und Rechenschaftspflichten festlegen, können Unternehmen weiterhin schrittweise und in eingeschränkten Betriebsgebieten weltweit autonome Fahrzeuge einsetzen.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Fragmented Regulations and Liability Uncertainty | High | -2.8% | High | High | Medium |
| 2 | Strong OEM Cost-Reduction Pressure and Commoditization of Conventional Steel Door Beams | Medium-High | -2.2% | Medium | High | High |
| 3 | Increasing Integration of Side-Impact Load Management into Multifunctional Door and Body Structures | Medium | -1.8% | Medium | Medium | High |
| 4 | Others | Low | -1.4% | Low | Low | Low |
| Total Negative Growth Impact | -8.20% | |||||
Source: Fortune Business Insights
MARKTCHANCEN
Erweiterung der Robotaxi-Dienste zur Schaffung neuer Umsatzmöglichkeiten
Robotaxi-Dienste stellen eine große Chance für den globalen Markt dar. Städtische Verkehrsanbieter können mit fahrerlosen Fahrzeugen die Abhängigkeit von menschlichen Fahrern verringern, die Flottenauslastung verbessern und kontinuierlich Mobilität anbieten. Autonome Flotten können Konnektivität auf der ersten und letzten Meile, Flughafentransfers, Geschäftsreisen, den Transport älterer Menschen und Mobilitätsdienste für Menschen unterstützen, die nicht fahren können. Geofenced-Operationen ermöglichen es Unternehmen, Dienste in kontrollierten Bereichen zu starten, bevor sie auf komplexere Umgebungen ausgeweitet werden. Partnerschaften zwischen Autoherstellern, Technologieunternehmen, Ride-Hailing-Plattformen, Kommunen und Flottenbetreibern können die Kommerzialisierung beschleunigen. Elektroautonome Fahrzeuge können durch effiziente Routenführung und zentralisiertes Laden die Betriebs- und Wartungskosten weiter senken. Da Städte nach skalierbaren und zugänglichen Mobilitätslösungen suchen, könnten autonome Fahrdienste zu einer wichtigen Einnahmequelle für Marktteilnehmer werden.
HERAUSFORDERUNGEN DES MARKTES
Komplexe Edge-Case-Validierung zur Herausforderung groß angelegter Bereitstellung
Der Umgang mit unvorhersehbaren Fahrsituationen bleibt eine Herausforderung für den globalen Markt. Autonome Systeme müssen ungewöhnliche Ereignisse wie vorübergehende Straßenarbeiten, unklare Fahrbahnmarkierungen, Einsatzfahrzeuge, unerwartetes Fußgängerverhalten, Trümmer, Unwetter und inkonsistente Verkehrssignale sicher interpretieren. Diese Randfälle lassen sich nur schwer in Trainingsdatensätzen erfassen und allein durch physische Tests kostspielig validieren. Entwickler verlassen sich zunehmend auf Simulationen, synthetische Daten, Tests auf geschlossenen Strecken und überwachte Straßenversuche, aber der Nachweis der Zuverlässigkeit in Millionen möglicher Szenarien bleibt komplex. Systeme müssen außerdem erkennen, wenn das Vertrauen gering ist, und eine sichere Fallback-Aktion durchführen, ohne zusätzliche Risiken zu schaffen. Das Erreichen einer zuverlässigen Leistung über verschiedene Länder, Straßendesigns, Fahrkulturen und Umweltbedingungen hinweg ist von entscheidender Bedeutung, bevor sich der groß angelegte autonome Einsatz weithin durchsetzen kann.
Segmentierungsanalyse
Nach Automatisierungsgrad
Das Level-2-Segment ist aufgrund seiner Kompatibilität mit bestehenden Fahrzeugplattformen marktführend
Basierend auf dem Automatisierungsgrad wird der Markt in Level 1, Level 2, Level 3 sowie Level 4 und Level 5 eingeteilt.
Das Level-2-Segment dominiert den Marktanteil autonomer Autos aufgrund der weit verbreiteten Integration von adaptiver Geschwindigkeitsregelung, Spurzentrierung, automatischer Notbremsung und automatisiertem Parken in Premium- und Massenmarktfahrzeugen. Seine relativ niedrigeren Systemkosten, die etablierte behördliche Akzeptanz und die Kompatibilität mit bestehenden Fahrzeugplattformen unterstützen den Einsatz in großem Maßstab. Die steigende Verbrauchernachfrage nach Komfort und Sicherheit, kombiniert mit kontinuierlichen Software-Upgrades und einer zunehmenden OEM-Verfügbarkeit, verstärkt die Akzeptanz von Level 2 auf den globalen Pkw-Märkten.
Das Level-4- und Level-5-Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 23,5 % wachsen. Fortschritte in der KI,Sensorfusion, Hochleistungsrechnen und der Einsatz von geofenced Robotaxi beschleunigen die Kommerzialisierung, insbesondere bei gemeinsamer Mobilität und kontrollierten städtischen Anwendungen.
Nach Fahrzeugtyp
Steigende Verbraucherpräferenzen und erweiterte Funktionsintegration fördern das Wachstum des SUV-Segments
Basierend auf dem Fahrzeugtyp wird der Markt in Fließheck- und Limousinen, SUV, LCV und HCV unterteilt.
Das SUV-Segment dominiert den Markt aufgrund der starken weltweiten Nachfrage, höherer Verbraucherausgaben und der umfassenden Integration hochwertiger Sicherheits- und Fahrerassistenztechnologien. Ihre größere Karosseriestruktur bietet ausreichend Platz für Sensoren, Computersysteme, Batterien und redundante Steuergeräte. Autohersteller führen fortschrittliche autonome Funktionen häufig zuerst in SUVs ein, was durch höhere Fahrzeugmargen unterstützt wird. Der wachsende städtische Besitz, die Nachfrage nach Familienmobilität und die Markteinführung von Premium-Elektro-SUV stärken die führende Marktposition des Segments weiter.
Das Segment Schrägheck- und Limousinen wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 18,9 % wachsen. Hohe Pkw-Volumen, zunehmende Verfügbarkeit erschwinglicher ADAS-Funktionen und der zunehmende Einsatz in Privatmobilitäts- und Ride-Hailing-Flotten unterstützen die Einführung in städtischen Märkten.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Antriebsart
Umfangreiche Fahrzeugverfügbarkeit und etablierte Infrastruktur stärken die Dominanz des ICE-Segments
Basierend auf der Antriebsart wird der Markt in ICE und EV kategorisiert.
Das ICE-Segment dominiert den Markt aufgrund der großen installierten Basis konventioneller Fahrzeuge und der weit verbreiteten Verfügbarkeit von Tank- und Serviceinfrastruktur. Automobilhersteller setzen zunächst Level-2- und Level-3-Technologien für Benzin- und Dieselmodelle ein und ermöglichen so eine schnellere Kommerzialisierung ohne größere Neukonstruktion des Antriebsstrangs. Eine starke Vertrautheit der Verbraucher, größere Reichweiten und eine breite Modellverfügbarkeit unterstützen die Nachfrage, insbesondere in Märkten, in denen Ladenetze und die Verbreitung von Elektrofahrzeugen vergleichsweise begrenzt bleiben.
Das EV-Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 19,8 % wachsen. Drive-by-Wire-Architektur, zentralisierte Elektronik, niedrigere Betriebskosten und Kompatibilität mit autonomen Flotten unterstützen die Akzeptanz, während der Ausbau von Ladenetzen und Robotaxi-Investitionen die Einführung beschleunigen.
Nach Komponente
Hohe Sensorinhalte und Rechenanforderungen führen zu einer segmentalen Dominanz der Hardware
Basierend auf der Komponente wird der Markt in Hardware und Software kategorisiert.
Das Hardware-Segment dominiert den Markt; da autonome Fahrsysteme mehrere hochwertige Komponenten erfordern. Durch die zunehmende Installation von ADAS-Funktionen in Personen- und Nutzfahrzeugen erhöht sich der Hardware-Inhalt pro Fahrzeug. Kontinuierliche Verbesserungen der Sensorgenauigkeit, der Rechenleistung und der Redundanzanforderungen stützen die Ausgaben zusätzlich, während Autohersteller zuverlässige physische Systeme für Wahrnehmung, Navigation, Bremsen und Lenksteuerung priorisieren.
Das Softwaresegment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 20,1 % wachsen. Der zunehmende Einsatz von künstlicher Intelligenz, Sensorfusionsalgorithmen, Simulationsplattformen, Cybersicherheit, Kartierung und Over-the-Air-Updates steigert den Softwarewert und ermöglicht eine kontinuierliche Verbesserung der autonomen Fahrfähigkeiten.
Nach Endverbrauch
Das Privatkundensegment ist aufgrund der wachsenden Nachfrage nach sicherer und bequemer Mobilität marktführend
Basierend auf der Endnutzung wird der Markt in persönliche und geteilte Mobilität eingeteilt.
Das Privatsegment dominiert den Markt, da private Fahrzeuge einen erheblichen Anteil an der weltweiten Passagiermobilität ausmachen. Die zunehmende Integration von Level-2- und Level-3-Funktionen in Premium- und Massenmarktmodellen unterstützt die Akzeptanz. Verbraucher legen zunehmend Wert auf erhöhte Sicherheit, Fahrkomfort, automatisiertes Parken und weniger Ermüdung bei langen Fahrten. Ausweitung des verfügbaren Einkommens,vernetztes AutoDurchdringung und OEM-gesteuerte Funktionsverfügbarkeit stärken die führende Marktposition des Segments weiter.
Das Segment Shared Mobility wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 22,2 % wachsen. Die Ausweitung von Robotaxi-Piloten, flottenbasierter Wirtschaftlichkeit, geofenced Operationen und die Nachfrage nach erschwinglichen städtischen Transportmitteln beschleunigen den Einsatz autonomer Fahrzeuge auf Ride-Hailing- und Mobilitätsdienstplattformen.
Regionaler Ausblick auf den Markt für autonome Autos
Geografisch ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Asien-Pazifik
Asia Pacific Autonomous Cars Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Der asiatisch-pazifische Raum dominiert den Weltmarkt, unterstützt durch eine starke Fahrzeugproduktion, eine schnelle Urbanisierung, die Ausweitung der Elektromobilität und erhebliche Investitionen in eine intelligente Verkehrsinfrastruktur. China, Japan und Südkorea führen die Entwicklung des autonomen Fahrens durch fortschrittliche Elektronik, künstliche Intelligenz, 5G-Konnektivität und unterstützende Testprogramme an. Die wachsende Nachfrage nach sichererer Mobilität, Smart-City-Initiativen und gemeinsamen Transportdiensten beschleunigt die Einführung weiter. Die Präsenz von Automobilherstellern, Technologielieferanten und Halbleiterherstellern stärkt die regionale Kommerzialisierung und die groß angelegte Einführung in Pkw- und Nutzfahrzeuganwendungen.
Markt für autonome Autos in China
Der chinesische Markt wird im Jahr 2026 auf rund 15,35 Milliarden US-Dollar geschätzt. Die Produktion großer Fahrzeuge, Investitionen in intelligente Städte, unterstützende Richtlinien, fortschrittliche Konnektivität und die Kommerzialisierung von Robotaxis stärken die nationale Marktführerschaft.
Japanischer Markt für autonome Autos
Der japanische Markt wird im Jahr 2026 auf rund 0,35 Milliarden US-Dollar geschätzt. Eine alternde Bevölkerung, fortschrittliche Robotik, eine starke Automobilproduktion und die Nachfrage nach sichererer Mobilität unterstützen die schrittweise Einführung autonomer Fahrzeuge.
Nordamerika
Nordamerika hat den zweitgrößten Marktanteil und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 17,9 % wachsen. Die Region profitiert von umfangreichen autonomen Fahrzeugtests, starker Risikofinanzierung, fortschrittlicher digitaler Infrastruktur und der Präsenz führender Technologieunternehmen und Automobilhersteller. Günstige Testrahmen auf Landesebene und die Nachfrage der Verbraucher nach Premium-Fahrassistenzfunktionen unterstützen das Marktwachstum. Kontinuierliche Investitionen in künstliche Intelligenz, Kartierung, Sensoren und Fahrzeugkonnektivität stärken den kommerziellen Einsatz in den USA und Kanada weiter.
US-Markt für autonome Autos
Der US-Markt im Jahr 2026 wird auf rund 14,28 Milliarden US-Dollar geschätzt. Technologieinvestitionen, günstige Testrahmen und starke KI-Fähigkeiten fördern die weit verbreitete Einführung autonomer Fahrzeuge.
Europa
Europa hält den drittgrößten Anteil am Weltmarkt, angetrieben durch strenge Fahrzeugsicherheitsstandards, starke Fähigkeiten im Automobilbau und die zunehmende Einführung fortschrittlicher Fahrerassistenzsysteme. Deutschland, das Vereinigte Königreich und Frankreich unterstützen die Entwicklung durch Testkorridore, Forschungsprogramme und Initiativen zur vernetzten Mobilität. Premium-Automobilhersteller integrieren zunehmend automatisierte Fahrfunktionen auf neuen Fahrzeugplattformen. Investitionen in intelligente Straßen, Vehicle-to-Everything-Kommunikation und Elektromobilität unterstützen das Wachstum zusätzlich, obwohl komplexe grenzüberschreitende Vorschriften eher eine schrittweise als eine einheitliche regionale Kommerzialisierung in ganz Europa fördern.
Britischer Markt für autonome Autos
Der britische Markt wird im Jahr 2026 auf rund 1,81 Milliarden US-Dollar geschätzt. Die starke Nachfrage nach Premiumfahrzeugen, unterstützende Testvorschriften, vernetzte Infrastruktur und die Einführung von ADAS beschleunigen den kommerziellen Einsatz.
Markt für autonome Autos in Deutschland
Der deutsche Markt wird im Jahr 2026 auf rund 2,95 Milliarden US-Dollar geschätzt. Fortschrittliche Automobiltechnik, Premium-OEM-Investitionen, Sicherheitsinnovationen und autonome Testprogramme unterstützen eine nachhaltige Marktexpansion.
Naher Osten und Afrika
Der Markt im Nahen Osten und in Afrika wächst, da die Golfstaaten in intelligente Städte, intelligente Transportsysteme und zukünftige Mobilitätsprojekte investieren. Die Vereinigten Arabischen Emirate und Saudi-Arabien unterstützen autonome Shuttles.Robotertaxiund vernetzte Infrastrukturversuche im Rahmen geplanter Stadtentwicklungen. Hohe Investitionskapazität, Straßennetze und eine staatlich gesteuerte wirtschaftliche Diversifizierung schaffen günstige Bedingungen für die Einführung. Das Wachstum in ganz Afrika bleibt aufgrund von Infrastruktur- und Erschwinglichkeitsbeschränkungen langsam, aber Logistikautomatisierung, Bergbauanwendungen und kontrollierte Routenmobilität bieten neue kommerzielle Möglichkeiten in ausgewählten Märkten.
Markt für autonome Autos in den VAE
Der VAE-Markt wird im Jahr 2026 auf rund 0,34 Milliarden US-Dollar geschätzt. Von der Regierung durchgeführte Mobilitätsversuche und eine moderne Straßeninfrastruktur beschleunigen die frühe kommerzielle Marktentwicklung.
Lateinamerika
In Lateinamerika verzeichnet der Markt ein allmähliches Wachstum, das durch die wachsende Nachfrage nach städtischer Mobilität, die zunehmende Verbreitung vernetzter Fahrzeuge und die zunehmende Einführung fortschrittlicher Fahrerassistenzfunktionen unterstützt wird. Brasilien und Mexiko sind aufgrund ihrer Automobilproduktionsstandorte und großen Pkw-Märkte führend in der Region. Es wird erwartet, dass autonome Technologien vor allem durch Premiumfahrzeuge, Flottendienste und kontrollierte Logistikanwendungen Einzug halten. Infrastrukturlücken, hohe Technologiekosten und ungleiche Vorschriften schränken den schnellen Einsatz ein, während Smart-City-Projekte und Mobilitätspartnerschaften längerfristige Chancen schaffen.
Markt für autonome Autos in Brasilien
Der brasilianische Markt wird im Jahr 2026 auf rund 1,71 Milliarden US-Dollar geschätzt. Die Ausweitung der Fahrzeugproduktion, die steigende ADAS-Penetration und die Einführung vernetzter Fahrzeuge unterstützen ein stetiges Wachstum.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Strategische Technologieintegration und Partnerschaften zur Intensivierung des Wettbewerbs auf dem Weltmarkt
Der globale Markt für autonome Autos ist hart umkämpft, da etablierte Automobilhersteller, Technologieunternehmen, Halbleiterlieferanten und Mobilitätsdienstleister unterschiedliche Kommerzialisierungsstrategien verfolgen. Wichtige Teilnehmer wie Waymo, Tesla, Mercedes-Benz, Baidu Apollo und Mobileye konkurrieren durch künstliche Intelligenz, Sensorfusion, Hochleistungsrechnen, Kartierung und umfangreiche Fahrdaten. Unternehmen investieren stark in Forschung, Simulation, Straßentests und Sicherheitsvalidierung, um die Systemzuverlässigkeit zu verbessern. Strategische Partnerschaften zwischen Fahrzeugherstellern, Softwareentwicklern und Komponentenlieferanten beschleunigen außerdem die Plattformintegration und verkürzen die Entwicklungszeiten für autonomes Fahren in den wichtigsten globalen Automobilmärkten.
Die Wettbewerbsdifferenzierung hängt zunehmend von der Automatisierungsfähigkeit, dem Betriebsdesignbereich, der Software-Skalierbarkeit, der Sicherheitsleistung und der Kosteneffizienz ab. Führende Unternehmen expandieren mit Robotaxi-Piloten, Premium-Personenkraftwagen, autonomen Shuttles und flottenbasierten Mobilitätsdiensten. Over-the-Air-Updates, proprietäre Datensätze und vertikal integrierte Hardware-Software-Architekturen bieten wichtige Vorteile. Gleichzeitig gelten regionale Vorschriften, Haftungsanforderungen,CybersicherheitRisiken und hohe Validierungskosten schaffen Eintrittsbarrieren für kleinere Unternehmen. Marktteilnehmer priorisieren daher Allianzen, Übernahmen und lokalisierte Testprogramme, um die Kommerzialisierung zu stärken, die regulatorische Akzeptanz zu sichern und die geografische Reichweite zu erweitern.
LISTE DER WICHTIGSTEN AUTONOMEN FAHRZEUGUNTERNEHMEN IM PROFIL
- Waymo (USA)
- Tesla(UNS.)
- Mercedes-Benz(Deutschland)
- BMW Group(Deutschland)
- Volkswagen-Konzern(Deutschland)
- Toyota Motor Corporation (Japan)
- Baidu Apollo (China)
- Mobileye (Israel)
- NVIDIA Corporation(UNS.)
- Zoox (USA)
- KI (China)
- WeRide (China)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Dezember 2025:Mercedes-Benz und Momenta kündigten ein SAE-Level-4-Robotaxi-Programm mit der neuen S-Klasse an. Erste Testfahrzeuge waren für Abu Dhabi geplant, wo der Mobilitätsanbieter Lumo die Flotte betreiben würde, bevor sie an weiteren internationalen Standorten eingesetzt werden könnte.
- November 2025:Waymo führte vollständig autonomes Fahren in Miami, Dallas, Houston, San Antonio und Orlando ein. In Miami begann der reine Fahrerbetrieb, die übrigen Städte sollen folgen, was den immer wiederholbareren Ansatz des Unternehmens bei der Erschließung und Validierung neuer Märkte unterstreicht.
- März 2025:Volkswagen Group, Valeo und Mobileye kündigten ein Fahrerassistenzsystem der Stufe 2+ für zukünftige MQB-Personenfahrzeuge in großem Maßstab an. Die zentralisierte Plattform vereint Kameras, Radare, EyeQ6-Verarbeitung, Kartierung, Parkfunktionen, Fahrerüberwachung, Freisprechfunktion und drahtlose Software-Updates.
- November 2024:Lyft und Mobileye haben eine Allianz angekündigt, die darauf abzielt, kommerzielle autonome Mobilitätsdienste zu beschleunigen. Ziel der Partnerschaft war es, die selbstfahrende Technologie von Mobileye mit dem Transportnetzwerk und den Flottenbetreibern von Lyft zu verbinden und so den skalierbaren Einsatz autonomer Fahrzeuge in allen Ride-Hailing-Märkten zu unterstützen.
- Mai 2024:Baidu Apollo stellte Apollo ADFM vor, ein Basismodell für autonomes Fahren, das zur Unterstützung von Level-4-Anwendungen entwickelt wurde. Die Plattform kombiniert multimodale Wahrnehmung, Multi-Source-Planung und End-to-End-Funktionen, um die Sicherheit, Generalisierung und breite Abdeckung komplexer städtischer Fahrszenarien zu verbessern.
BERICHTSBEREICH
Die globale Marktanalyse für autonome Autos bietet eine eingehende Untersuchung der Marktgröße und -prognose für alle im Bericht enthaltenen Marktsegmente. Es enthält Einzelheiten zur Marktdynamik und den Markttrends, die den Markt im Prognosezeitraum voraussichtlich antreiben werden. Es bietet Informationen zu technologischen Fortschritten, neuen Produkteinführungen, wichtigen Entwicklungen in der Automobilindustrie sowie Einzelheiten zu Partnerschaften, Fusionen und Übernahmen. Der Marktforschungsbericht umfasst auch eine detaillierte Wettbewerbslandschaft, einschließlich Marktanteil und Profilen der wichtigsten operativen Akteure.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 18,8 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Automatisierungsgrad, Fahrzeugtyp, Antriebstyp, Komponente, Endverwendung und Region |
| Nach Automatisierungsgrad |
|
| Nach Fahrzeugtyp |
|
| Nach Antriebstyp |
|
| Nach Komponente |
|
| Bis zum Endverbrauch |
|
| Nach Region |
|
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 44,74 Milliarden US-Dollar und wird bis 2034 voraussichtlich 218,59 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert im asiatisch-pazifischen Raum bei 17,65 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 eine CAGR von 18,8 % aufweisen wird
Das ICE-Segment ist nach Antriebsart Marktführer.
Weiterentwicklung der Fahrzeugsicherheitstechnologien zur Beschleunigung der Einführung autonomer Fahrzeuge.
Der asiatisch-pazifische Raum dominierte den Markt im Jahr 2025.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 150
-
(Angebot gültig bis zum 30th Sep 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




















Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf