Marktgröße, Anteil und Branchenanalyse für Cybersicherheit, nach Komponente (Lösungen und Dienste), nach Bereitstellung (lokal und in der Cloud), nach Sicherheitstyp (Netzwerksicherheit, Cloud-Anwendungssicherheit, Endpunktsicherheit, sicheres Web-Gateway, Anwendungssicherheit und andere), nach Unternehmensgröße (kleine und mittlere Unternehmen (KMU) und große Unternehmen), nach Branche (BFSI, IT und Telekommunikation, Einzelhandel, Gesundheitswesen, Regierung, Fertigung, Reisen und Transport, Energie und Versorgungsunternehmen und andere) und regional Prognose, 2026-2034
 Gratis-PDF herunterladen

Analyse der Aussichten für die Cybersicherheitsbranche 2026–2034
 Audio-Version anhören
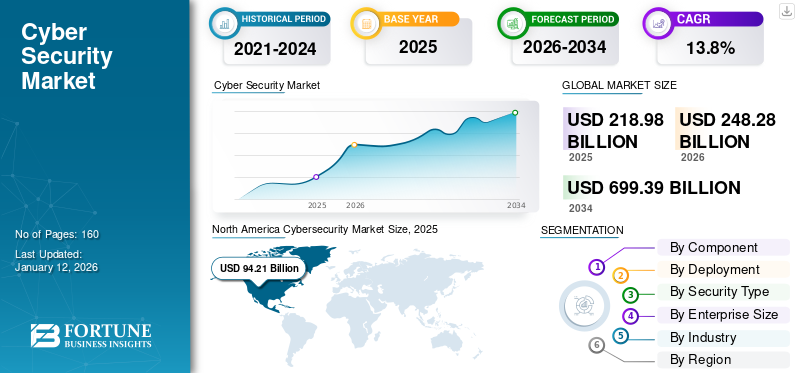
Die Größe des globalen Cybersicherheitsmarktes wurde im Jahr 2025 auf 218,98 Milliarden US-Dollar geschätzt und wird voraussichtlich von 248,28 Milliarden US-Dollar im Jahr 2026 auf 699,39 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 13,8 % im Prognosezeitraum entspricht. Nordamerika dominierte den Cybersicherheitsmarkt mit einem Marktanteil von 43,0 % im Jahr 2025.
Cybersicherheit ist eine Methode zum Schutz von Systemen, Netzwerken und Programmen vor digitalen Angriffen. Cyberangriffe verändern in der Regel sensible Informationen, greifen auf sie zu oder zerstören sie, erpressen Benutzergelder oder stören normale Geschäftsprozesse. Es wird erwartet, dass die zunehmende Einführung von Unternehmenssicherheitslösungen in den Bereichen Fertigung, Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) sowie Gesundheitswesen das Marktwachstum im Prognosezeitraum vorantreiben wird.
Der globale Cybersicherheitsmarkt wächst, da Unternehmen immer komplexeren Cyberbedrohungen in vernetzten Infrastrukturen, Cloud-Umgebungen und verteilten Arbeitskräften ausgesetzt sind. Die zunehmende Digitalisierung, regulatorische Kontrollen und eskalierende Datenschutzanforderungen erhöhen die Nachfrage nach Sicherheitslösungen, die sensible Daten, Identitäten, Anwendungen und kritische Systeme schützen. Folglich wird erwartet, dass die Größe des Cybersicherheitsmarktes im Prognosezeitraum stetig wächst.
Unternehmenssicherheitsstrategien verlagern sich von isolierten Kontrollen hin zu integrierten Risikomanagement-Frameworks. Unternehmen kombinieren zunehmend Endpunktschutz, Netzwerksicherheit, Identitäts- und Zugriffsmanagement, Cloud-Sicherheit und Sicherheitsanalysen in einheitlichen Architekturen. Die Erkennung und Reaktion auf Bedrohungen in Echtzeit wird zu einer strategischen Priorität, da sich Ransomware, Phishing, Social Engineering und Advanced Persistent Threats ständig weiterentwickeln.
Die Cloud-Einführung bleibt ein wichtiger struktureller Treiber. Unternehmen verlagern Arbeitslasten und Anwendungen in Hybrid- und Multi-Cloud-Umgebungen, wodurch größere Angriffsflächen entstehen und die Anforderungen an eine kontinuierliche Überwachung steigen. Investitionen in fortschrittliche künstliche Intelligenz und generative KI-Funktionen verändern auch die Bedrohungserkennung, die Reaktion auf Vorfälle und den Sicherheitsbetrieb.
Holen Sie sich ein Angebot
Erhalten Sie einen auf Ihre Bedürfnisse zugeschnittenen Preis.
Sprechen Sie mit einem Analysten
Besprechen Sie Ihre Fragen mit unseren Branchenexperten.
Erkundigen Sie sich vor dem Kauf
Haben Sie Fragen? Erhalten Sie vor dem Kauf schnelle Antworten.
Im Rahmen des Forschungsberichts haben wir Komponentenlösungen und Dienstleistungen einbezogen, die von Unternehmen angeboten werden, darunter IBM Corporation, Microsoft Corporation, Palo Alto Networks, Inc., Broadcom, Inc. und andere.
Über verschiedene Kundenservices bieten Unternehmen umfassende Lösungen für die effektive Verwaltung ihrer Kommunikation. Wichtige Akteure bieten Cyberdienste an, um die Kundenkommunikation über verschiedene Touchpoints hinweg effektiv zu verwalten. Sie bieten verschiedene Dienstleistungen an, die verschiedene Aspekte abdecken, darunter Bedrohungserkennung, Prävention, Reaktion auf Vorfälle, Compliance und Risikomanagement. Darüber hinaus stärkt die Weiterentwicklung und Erweiterung des aktuellen Produktportfolios die Position der Anbieter im Markt.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
WICHTIGE ERKENNTNISSE zum Cybersicherheitsmarkt
 Marktgröße und Prognose
- Marktgröße 2025: 218,98 Milliarden US-Dollar
- Marktgröße 2026: 248,28 Milliarden US-Dollar
- Prognostizierte Marktgröße 2034: 699,39 Milliarden US-Dollar
- CAGR: 13,8 % von 2026–2034
 Marktanteil
- Nordamerika dominierte den Cybersicherheitsmarkt mit einem Anteil von 43,0 % im Jahr 2025.
- Das Lösungssegment wird voraussichtlich im Jahr 2026 den größten Marktanteil von 61,73 % halten.
- Das Segment Netzwerksicherheit wird im Jahr 2026 voraussichtlich einen Marktanteil von 23,89 % ausmachen.
 Wichtige regionale Highlights
Nordamerika
Nordamerika machte im Jahr 2025 43,00 % des Weltmarktes im Wert von 94,21 Milliarden US-Dollar aus und wird im Jahr 2026 voraussichtlich 105,81 Milliarden US-Dollar erreichen.
Europa
Europa repräsentierte im Jahr 2025 25,60 % der weltweiten Nachfrage mit einem Marktwert von 55,98 Milliarden US-Dollar und stieg auf 63,11 Milliarden US-Dollar im Jahr 2026.
Asien-Pazifik
Der asiatisch-pazifische Raum erwirtschaftete im Jahr 2025 einen Umsatz von 45,28 Milliarden US-Dollar, was einem Marktanteil von 20,70 % entspricht, und wird im Jahr 2026 voraussichtlich 52,04 Milliarden US-Dollar erreichen.
UNS.
Der US-Markt wird im Jahr 2026 voraussichtlich 81,61 Milliarden US-Dollar erreichen.
Japan
Japan: Der Markt wird im Jahr 2026 voraussichtlich 11,13 Milliarden US-Dollar erreichen.
Mehr lesen

AUSWIRKUNGEN VON GENERATIVER KI
Steigendes Bewusstsein für Gen-KI für Datensicherheit und -schutz zur Ankurbelung des Marktes
Generative KIspielt eine herausragende Rolle in der Cybersicherheit; In einigen Fällen werden die Tools für das Cybersicherheitsmanagement bereits in geplanter Weise verbessert. Generative KI nutzt neuronale Netze und modernste Algorithmen, die auf riesigen Datensätzen trainiert werden, um Informationen zu erzeugen, die in Struktur und Form den Originaldaten sehr ähnlich sind. Generative KI-Modelle wie Generative Adversarial Networks und Variational Autoencoders werden zur Generierung von Texten, Bildern und Videos eingesetzt. Dieser Prozess umfasst eine ständige Rückkopplungsschleife, in der die Ergebnisse des Modells regelmäßig bewertet und verfeinert werden, was letztendlich seine Vernunft und Genauigkeit verbessert.
Darüber hinaus bietet generative KI eine zusätzliche Sicherheitsebene, indem sie komplexe, einzigartige Verschlüsselungsschlüssel oder Passwörter erstellt, die besonders schwer zu knacken sind.
Wichtige Marktdynamiken
Markttrends
Integration fortschrittlicher Technologien in Unternehmenssicherheitseinheiten zur Förderung des Marktwachstums
Wichtige Akteure implementieren Kerntechnologien wie maschinelles LernenInternet der Dinge (IoT), Cloud-Technologien und Big Data in ihren Unternehmenssicherheitseinheiten. Sie führen zunehmend signaturlose Sicherheitssysteme für IoT und maschinelles Lernen ein. Diese Einführung würde den Spielern helfen, unsichere Aktivitäten und Prüfungen zu verstehen und unsichere Bedrohungen zu identifizieren und zu erkennen.
Mit dem steigenden Wachstum des IoT-Marktes werden IoT-Lösungen in verschiedenen Informationssicherheitsanwendungen immer beliebter. Daher gilt die Einführung fortschrittlicher Technologien in der Internetsicherheit als ein sich schnell entwickelnder Markttrend. Darüber hinaus unterstützen Big Data und Cloud-Technologie Unternehmen dabei, potenzielle Risiken zu erkennen und zu erkunden.
Die Trends auf dem Cybersicherheitsmarkt konzentrieren sich auf integrierte Plattformen, die Prävention, Erkennung, Untersuchung und Reaktion vereinen. Unternehmen konsolidieren Sicherheitstools, um die Transparenz zu verbessern, die betriebliche Komplexität zu reduzieren und die Reaktion auf Vorfälle zu beschleunigen. Dieser Wandel ermutigt Anbieter, Endpunkt-, Netzwerk-, Cloud-, Identitäts- und Sicherheitsanalysefunktionen innerhalb von Architekturen zu kombinieren.
Zero-Trust-Prinzipien gewinnen immer mehr an Bedeutung, da Unternehmen Remote-Arbeit, hybride Infrastrukturen und verteilte Anwendungen unterstützen. Kontinuierliche Überprüfung, Zugriff mit geringsten Berechtigungen und identitätszentrierte Kontrollen ersetzen Annahmen, die auf dem Netzwerkstandort basieren. Das Identitäts- und Zugriffsmanagement bleibt daher von zentraler Bedeutung für Informationssicherheitsstrategien in Unternehmen und wachsenden digitalen Unternehmen.
Künstliche Intelligenz verändert Sicherheitsabläufe durch automatisierte Analyse, Verhaltenserkennung, Alarmpriorisierung und Echtzeitreaktion. Generative KI schafft neue Anforderungen an den Schutz von Eingabeaufforderungen, Modellen, sensiblen Daten und KI-gestützten Anwendungen. Unternehmen evaluieren KI-gesteuerte Tools für die Produktivität und stärken gleichzeitig Governance- und Sicherheitsmaßnahmen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ein weiterer Trend, der das Wachstum des Cybersicherheitsmarktes unterstützt, ist die zunehmende Einführung von Cloud Computing. Marktteilnehmer, darunter Cisco Systems, IBM Corporation und andere, konzentrieren sich auf die Entwicklung fortschrittlicher Lösungen auf Basis vonCloud-Computing. Diese Dienste sind auf derAnalytics as a Service (AaaS)Plattform, die Benutzern dabei hilft, Bedrohungen schnell zu erkennen und abzuwehren.
Markttreiber
Zunehmendes Auftreten fortgeschrittener Cyber-Bedrohungen zur Ankurbelung des Marktwachstums
Mit dem aktuellen globalen Technologiewandel nehmen vernetzte Geräte, digitale Lösungen und IT-Systeme drastisch zu. Diese sich entwickelnde digitale Infrastruktur basiert auf der Kommunikation zwischen kritischen Geschäftsanwendungen und Daten über zahlreiche Geräte, Benutzer und Plattformen hinweg. Um an wichtige Geschäftsinformationen zu gelangen, setzen Cyberkriminelle daher garantierte Hacking-Methoden ein, um in die IT-Infrastruktur eines Unternehmens einzudringen. Zum Beispiel,
- Das Internet Crime Complaint Center des FBI meldete im Jahr 2023 rund 880.418 Beschwerden aus der Öffentlichkeit in den USA, was einem Anstieg von 10 % gegenüber 2022 entspricht.
Es gibt viele Cyberangriffe, darunter Malware-Injektionen und Phishing, DDoS-Angriffe, Brute-Force-Angriffe und Social Engineering. Diese können erhebliche Daten- und Finanzverluste verursachen. Zum Beispiel,
- Laut dem Internet Crime Report des FBI war Daten-Phishing der am häufigsten gemeldete Vorfall im Jahr 2022 und führte zu einem Verlust von 52 Millionen US-Dollar.
Angesichts der wachsenden Zahl von Sicherheitsverletzungen installieren Unternehmen verschiedener Unternehmen daher Cybersicherheitslösungen, um ihre wichtigen Netzwerke, Daten, Benutzer und Endpunkte vor solchen Angriffen zu schützen.
Zunehmende Cyberbedrohungen sind die Hauptantriebskraft für die Beschleunigung des Cybersicherheitsmarktes, da Ransomware, Phishing, Social Engineering und Advanced Persistent Threats Unternehmen in allen Branchen ins Visier nehmen. Die digitale Transformation erweitert vernetzte Systeme, Cloud-Umgebungen, Anwendungen und Remote-Arbeit und schafft größere Angriffsflächen, die kontinuierlichen Schutz erfordern. Folglich erhöhen Unternehmen ihre Investitionen in fortschrittliche Sicherheitslösungen, Bedrohungserkennung und Vorfallreaktionsfunktionen stetig.
Ein weiterer wichtiger Treiber sind regulatorische Anforderungen. Regierungen und Branchenregulierungsbehörden stärken die Cybersicherheitsrahmen, Datenschutzverpflichtungen und Berichtspflichten und ermutigen Unternehmen, Risikomanagementprogramme zu formalisieren. Große Unternehmen priorisieren integrierte Sicherheitsarchitekturen, die Netzwerksicherheit, Endpunktsicherheit, Identitäts- und Zugriffsverwaltung sowie Cloud-Sicherheit kombinieren.
Künstliche Intelligenz beschleunigt auch das Wachstum des Cybersicherheitsmarktes. KI-gesteuerte Analysen können ungewöhnliches Verhalten erkennen, Warnungen priorisieren und die Erkennung und Reaktion auf Bedrohungen in Echtzeit unterstützen. Generative KI erhöht die Nachfrage nach Kontrollen, die Modelle, Anwendungen, sensible Daten und Unternehmensinteraktionen schützen, weiter.
Marktbeschränkungen
Mangel an Experten und Budgetbeschränkungen für KMU behindern das Marktwachstum
Mit der steigenden Zahl von Online-Sicherheitsbedrohungen wächst der Bedarf an fortschrittlichen Lösungen exponentiell. Veraltete Netzwerksicherheitslösungen sind nicht in der Lage, Unternehmen vor fortschrittlichen Netzwerk-, Cloud- und Endpunktsicherheitsbedrohungen zu schützen. Faktoren wie der Mangel an Fachkräften und Experten für die Entwicklung und Weiterentwicklung von Sicherheitslösungen gelten als wesentliche hemmende Faktoren. Die hohen Kosten für die Implementierung und Aktualisierung von Internet-Sicherheitslösungen und -diensten behindern die Einführung von Marktlösungen bei kleinen und mittleren Unternehmen (KMU).
Hohe Implementierungskosten bleiben ein erhebliches Hemmnis für den Cybersicherheitsmarkt, insbesondere für kleine und mittlere Unternehmen mit begrenzten Budgets und spezialisiertem Personal. Fortschrittliche Sicherheitsplattformen erfordern häufig erhebliche Ausgaben für Software, Infrastruktur, Integration, Schulung und laufende Überwachung. Diese Kosten können die Einführung verzögern, selbst wenn Unternehmen erkennen, dass sie zunehmend Cyber-Bedrohungen ausgesetzt sind.
Auch der Mangel an qualifizierten Cybersicherheitsfachkräften hemmt die Marktentwicklung. Sicherheitsteams haben Schwierigkeiten, Spezialisten in den Bereichen Cloud-Sicherheit, Bedrohungsanalyse, Reaktion auf Vorfälle, Identitätsmanagement und Sicherheitsabläufe zu rekrutieren. Anhaltende Personallücken können die betriebliche Arbeitsbelastung erhöhen, die Reaktionsgeschwindigkeit verringern und den effektiven Einsatz ausgefeilter Sicherheitslösungen einschränken.
Komplexe Technologieumgebungen schaffen eine weitere Hemmschwelle. Unternehmen betreiben häufig mehrere Sicherheitsprodukte für Legacy-Systeme, Cloud-Plattformen, Anwendungen und verbundene Geräte. Eine schlechte Interoperabilität kann zu fragmentierter Sichtbarkeit, doppelten Kontrollen und übermäßigen Warnungen führen, wodurch es schwieriger wird, die Sicherheit effizient zu verwalten.
Marktchancen
Der steigende Bedarf an Cloud-basierten Cybersicherheitslösungen wird eine große Chance für das Marktwachstum schaffen.
Unternehmen gewinnen mehr Cloud-Expertise und verlagern ihre Kerngeschäftsfunktionen auf Cloud-Plattformen. Die zunehmende Akzeptanz der Cloud-Technologie erfordert von Unternehmen, die Sicherheit auf cloudbasierte Arbeitslasten und Daten auszudehnen. DerCloud-ComputingDas Modell verfügt über eine robuste und flexible Infrastrukturoption. Mehrere Organisationen wechseln zu Cloud-Lösungen, um die Datenspeicherung zu vereinfachen und den Zugriff auf enorme Rechenleistung und Remote-Serverzugriff zu ermöglichen.
Der Wechsel in die Cloud hat das Potenzial, die allgemeine Sicherheit zu verbessern, da Cloud-Anbieter über robuste Sicherheitslösungen im IT-Bereich verfügen. Durch die Implementierung eines cloudbasierten Modells können Unternehmen alle ihre Anwendungen sicher verwalten. Darüber hinaus ermöglicht die Implementierung der Cloud Unternehmen, ergänzende Infrastrukturtechnologien wie SDP (Software-Defined Perimeters) hinzuzufügen und so eine äußerst robuste und sichere Plattform zu schaffen.
Der Cybersicherheitsmarkt bietet Chancen durch Cloud-Einführung, künstliche Intelligenz, vernetzte Infrastruktur und regulatorische Anforderungen. Unternehmen suchen nach Sicherheitslösungen, die verteilte Umgebungen schützen und gleichzeitig die betriebliche Effizienz verbessern. Anbieter, die integrierte Funktionen für Cloud-Sicherheit, Identität, Endpunktschutz und Bedrohungsreaktion bereitstellen, erfüllen die Nachfrage nach einem einheitlichen Risikomanagement.
Künstliche Intelligenz schafft Möglichkeiten zur automatisierten Bedrohungserkennung und -reaktion. Sicherheitsanbieter nutzen maschinelles Lernen und generative KI, um große Datenmengen zu analysieren, anomale Aktivitäten zu identifizieren, Untersuchungen zu beschleunigen und die Reaktion auf Vorfälle zu verbessern. KI-Anwendungen erfordern spezielle Kontrollen für Modellsicherheit, Datenschutz, Zugriffsverwaltung und Governance.
Kleine und mittlere Unternehmen bieten eine weitere Chance. Vielen mangelt es an dedizierten Sicherheitsteams und Infrastruktur, was zu einer Nachfrage nach verwalteten Sicherheitsdiensten, Cloud-nativen Plattformen und abonnementbasiertem Schutz führt. Eine vereinfachte Bereitstellung, transparente Preise und automatisierte Überwachung steigern die Verbreitung von Cybersicherheit in diesem unterversorgten Segment.
Marktsegmentierungsanalyse
Nach Komponente
Das Lösungssegment ist führend mit zunehmender Priorisierung von IAM zum Schutz sensibler Daten
Basierend auf den Komponenten wird der Markt in Lösungen und Dienstleistungen unterteilt.
Zu den Lösungen gehören Netzwerksicherheit, Endpunktschutz, Cloud-Sicherheit, Identitäts- und Zugriffsverwaltung, Anwendungssicherheit, Sicherheitsanalysen und Bedrohungserkennungsplattformen. Diese Technologien helfen Unternehmen dabei, Infrastruktur, Anwendungen, Identitäten und sensible Daten in zunehmend verteilten Umgebungen zu schützen. Die Nachfrage nach integrierten Sicherheitslösungen steigt, da Unternehmen eine zentrale Transparenz und ein verbessertes Risikomanagement anstreben.
Der größte Marktanteil entfällt auf das Lösungssegment. Zu den Lösungen auf dem Markt gehören Firewall/Antimalware/Antivirus, Intrusion Detection and Prevention Systems (IDPS),Identitäts- und Zugriffsmanagement (IAM), Data Loss Prevention (DLP) und Disaster Recovery, Security Information and Event Management (SIEM) und andere. Die Beliebtheit von IAM-Lösungen hat bei Unternehmen zugenommen, da sie eine entscheidende Rolle beim Schutz digitaler Vermögenswerte spielen, indem sie den Benutzerzugriff auf vertrauliche Informationen und Ressourcen innerhalb eines Unternehmens verwalten und kontrollieren. Das Lösungssegment soll im Jahr 2026 mit einem Anteil von 61,73 % den Markt dominieren.
Das Lösungssegment profitiert von wachsenden Investitionen in künstliche Intelligenz, Automatisierung, Cloud-Sicherheit und Echtzeit-Bedrohungserkennung. Anbieter integrieren zunehmend mehrere Funktionen in einheitliche Plattformen, um die Tool-Fragmentierung zu reduzieren. Services ergänzen diese Plattformen durch Bereitstellung von Fachwissen, Unterstützung bei der Bereitstellung, Compliance-Unterstützung und Betriebsmanagement.
Zu den Dienstleistungen gehören Beratung, Implementierung, Support, verwaltete Sicherheitsdienste und Reaktion auf Vorfälle. Managed Services gewinnen an Bedeutung, da Unternehmen mit einem Mangel an spezialisierten Cybersicherheitsexperten konfrontiert sind. Dienstanbieter bieten kontinuierliche Überwachung, Bedrohungsinformationen sowie Erkennungs- und Reaktionsfunktionen und ermöglichen es Kunden, die Sicherheit zu erhöhen, ohne große interne Teams unterhalten zu müssen. Große Unternehmen unterhalten in der Regel umfassende interne Sicherheitsmaßnahmen und ergänzen diese durch spezialisierte externe Dienste.
Aufgrund der Komplexität der IT-Umgebung wird erwartet, dass das Dienstleistungssegment in den kommenden Jahren mit der höchsten CAGR wächst. Da die digitale Transformation immer schneller voranschreitet, führen Unternehmen eine komplexe IT-Infrastruktur ein, die Multi-Cloud-, On-Premises- und Hybridumgebungen umfasst. Diese Komplexität macht es für interne Teams schwierig, die Sicherheit effektiv zu verwalten. Zum Beispiel,
- Große Unternehmen wie Siemens, General Electric und BMW integrieren IoT- und industrielle Steuerungssysteme und werden damit zu Hauptzielen für Cyberangriffe. Daher sind sie bei der Überwachung und dem Schutz ihrer Infrastrukturen stark auf spezialisierte Cybersicherheitsdienste angewiesen.
Durch Bereitstellung
Wachsender Bedarf an skalierbaren und kosteneffizienten Cybersicherheitslösungen, um das Wachstum des Cloud-Segments voranzutreiben
Basierend auf der Bereitstellung wird der Markt in On-Premises und Cloud unterteilt.
Das Cloud-Deployment-Segment hält den höchsten Marktanteil und dürfte seine Dominanz im Prognosezeitraum beibehalten. Cloudbasierte Lösungen können je nach Geschäftsanforderungen schnell erweitert oder verkleinert werden, sodass sie für Unternehmen jeder Größe geeignet sind. Cloud-Lösungen bieten geringere Vorlaufkosten und vorhersehbare, abonnementbasierte Preismodelle, was sie für Unternehmen kosteneffektiv macht. Es wird erwartet, dass das Cloud-Segment mit einem weltweiten Beitrag von 54,59 % im Jahr 2026 den Markt anführt und im Prognosezeitraum (2026–2034) eine jährliche Wachstumsrate von 15,26 % verzeichnet.
Die Cloud-Bereitstellung gewinnt erheblich an Dynamik, da Unternehmen Anwendungen, Arbeitslasten und Infrastruktur in öffentliche, private und hybride Cloud-Umgebungen migrieren. Cloudbasierte Sicherheitslösungen bieten Skalierbarkeit, zentrale Verwaltung, schnelle Bereitstellung und flexible Abonnementmodelle. Diese Vorteile sind besonders relevant für Unternehmen, die wachsende Angriffsflächen ohne erhebliche Kapitalinvestitionen verwalten möchten.
Das Wachstum lokaler Cybersicherheitsbereitstellungen wird durch die Notwendigkeit des Datenschutzes und der Einhaltung gesetzlicher Vorschriften in Branchen wie dem Gesundheitswesen, dem Finanzwesen und der Regierung vorangetrieben, in denen sensible Daten nicht extern gehostet werden können. Darüber hinaus veranlassen die Kontrolle über die Sicherheitsinfrastruktur und die Anforderungen an niedrige Latenzzeiten für kritische Anwendungen Unternehmen dazu, sich für lokale Lösungen zu entscheiden.
Die Sicherheit vor Ort ist nach wie vor wichtig für Organisationen, die eine direkte Kontrolle der Infrastruktur benötigen, insbesondere in regulierten Branchen und Umgebungen mit hochsensiblen Daten. Unternehmen mit Legacy-Systemen, speziellen Anwendungen oder strengen betrieblichen Anforderungen können weiterhin Sicherheitstechnologien in internen Rechenzentren einsetzen. Dieser Ansatz kann eine bessere Kontrolle über Konfigurationen, Richtlinien und Datenverarbeitung ermöglichen.
Nach Sicherheitstyp
Die Dominanz des Netzwerksicherheitssegments wird durch die zunehmende Verbreitung virtueller Unternehmensnetzwerkumgebungen angeführt
Basierend auf dem Sicherheitstyp ist der Markt in Netzwerksicherheit, Endpunktsicherheit, Cloud-Anwendungssicherheit, sicheres Web-Gateway, Anwendungssicherheit und andere unterteilt.
Das Segment Netzwerksicherheit trug aufgrund der zunehmenden virtuellen Unternehmensnetzwerkumgebungen den höchsten Marktanteil bei. Es schützt kritische Infrastrukturen und sensible Daten und gewährleistet die Integrität von Informationen in Netzwerken, was es für Unternehmen jeder Größe unverzichtbar macht. Das Segment Netzwerksicherheit wird im Jahr 2026 einen Marktanteil von 23,89 % ausmachen.
Netzwerksicherheit bleibt von grundlegender Bedeutung, da Unternehmen Kommunikationsinfrastruktur, interne Systeme, Remote-Verbindungen und kritische digitale Vermögenswerte schützen müssen. Firewalls, Intrusion Prevention, sichere Zugangstechnologien, Netzwerküberwachung und Threat Intelligence unterstützen den Schutz vor unbefugten Aktivitäten.
Es wird prognostiziert, dass die Sicherheit von Cloud-Anwendungen im Prognosezeitraum (2026–2034) mit der höchsten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,01 % wachsen wird, was auf die schnelle Einführung von Cloud-Diensten und die Verlagerung auf Remote-Arbeit zurückzuführen ist. Integration von KI undmaschinelles Lernenin Cloud-Sicherheitslösungen verbessert die Erkennung und Reaktion auf Bedrohungen. Beispielsweise verzeichnen Microsoft Defender for Cloud und AWS Shield eine zunehmende Akzeptanz, um Cloud-native Anwendungen vor sich entwickelnden Bedrohungen zu schützen.
Die Sicherheit von Cloud-Anwendungen wird immer wichtiger, da Unternehmen Software und Workloads in öffentlichen und hybriden Cloud-Umgebungen bereitstellen. Organisationen benötigen Kontrollen, die Konfigurationsrisiken erkennen, Anwendungsdaten schützen, Schnittstellen sichern und Benutzeraktivitäten überwachen. Die zunehmende Komplexität der Cloud erhöht die Nachfrage nach kontinuierlicher Transparenz und automatisierten Sicherheitsrichtlinien.
Endpoint Security schützt Laptops, Desktops, mobile Geräte, Server und andere verbundene Endpunkte. Die Ausweitung der Remote-Arbeit hat die Gefährdung von Endpunkten erhöht, wodurch Verhaltensüberwachung, Malware-Prävention, Endpunkterkennung und Reaktionsfunktionen immer wichtiger werden. Künstliche Intelligenz verbessert die Fähigkeit, ungewöhnliches Verhalten zu erkennen und Bedrohungen bei großen Gerätepopulationen zu priorisieren.
Sichere Web-Gateways helfen Unternehmen dabei, den Internetzugang zu kontrollieren und Benutzer vor bösartigen Websites, Phishing-Versuchen und unsicheren Inhalten zu schützen. Anwendungssicherheit behebt Schwachstellen in allen Softwareentwicklungs- und Bereitstellungsprozessen, einschließlich Code, Schnittstellen, Containern und Anwendungsinfrastruktur.
Weitere Kategorien umfassen Datensicherheit, E-Mail-Sicherheit, Identitätsschutz, Sicherheitsinformations- und Ereignismanagement sowie spezielle industrielle Kontrollen. Unternehmen bevorzugen zunehmend integrierte Plattformen, die mehrere Sicherheitstypen kombinieren. Anbieter konkurrieren daher durch breitere Portfolios, Automatisierung, künstliche Intelligenz und Bedrohungserkennung in Echtzeit.
Nach Unternehmensgröße
Die zunehmende Einführung von Endpunkt-Sicherheitslösungen durch KMU führt zu einer Marktbeherrschung
Basierend auf der Unternehmensgröße wird der Markt in kleine und mittlere Unternehmen (KMU) und große Unternehmen unterteilt.
Kleine und mittlere Unternehmen (KMU) werden im Prognosezeitraum voraussichtlich mit der höchsten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,47 % wachsen. Dieses Wachstum ist auf die steigende Nachfrage nach Endpunkt-Sicherheitslösungen bei verschiedenen E-Commerce-Startups zurückzuführen, darunter im Einzelhandel und im Finanzsektor.
KMU stellen ein sich schnell entwickelndes Segment dar. Kleinere Unternehmen erkennen zunehmend, dass Cyber-Bedrohungen Betriebsabläufe stören, Kundeninformationen gefährden und zu finanziellen oder Reputationsverlusten führen können. Begrenzte Budgets und ein Mangel an Cybersicherheitsexperten können jedoch ihre Fähigkeit einschränken, komplexe Technologien unabhängig bereitzustellen.
Große Unternehmen haben derzeit den größten Marktanteil, da sie eine umfangreiche digitale Infrastruktur betreiben, große Mengen sensibler Daten verwalten und komplexen regulatorischen Verpflichtungen unterliegen. Das Segment der Großunternehmen wird im Jahr 2026 voraussichtlich 65,62 % des Marktes ausmachen. Ihre breiten Angriffsflächen erfordern umfassende Sicherheitsarchitekturen, die Netzwerke, Endpunkte, Anwendungen, Identitäten, Cloud-Umgebungen und verbundene Geräte abdecken.
Große Unternehmen hielten im Jahr 2024 aufgrund der zunehmenden Komplexität von IT-Umgebungen einen großen Marktanteil, wobei Hybrid- und Multi-Cloud-Infrastrukturen größere Angriffsflächen schaffen. Darüber hinaus zwingen zunehmende Cyberbedrohungen wie Datenschutzverletzungen und Ransomware Unternehmen dazu, in umfassende, fortschrittliche Cybersicherheits-Frameworks zu investieren.
Große Unternehmen verfügen in der Regel über dedizierte Sicherheitsteams und erhebliche Budgets für Cybersicherheit. Sie investieren in fortschrittliche Bedrohungserkennung, Sicherheitsanalysen, Identitäts- und Zugriffsmanagement, Reaktion auf Vorfälle und Cybersicherheits-Frameworks. Viele setzen auch Sicherheitsbetriebszentren ein, die eine automatisierte Überwachung durch spezialisierte Analysten integrieren. Die strategische Konsolidierung wird immer wichtiger, da Unternehmen versuchen, fragmentierte Sicherheitstechnologien zu reduzieren und die betriebliche Effizienz zu verbessern.
Nach Branche
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
BFSI steht im Mittelpunkt der steigenden Nachfrage nach robusten Sicherheits- und digitalen Datenschutzsystemen
Basierend auf der Branche ist der Markt in BFSI, IT und unterteiltTelekommunikation, Einzelhandel, Regierung, Fertigung, Reisen und Transport, Gesundheitswesen, Energie und Versorgung und andere.
Das BFSI-Segment hält aufgrund der steigenden Nachfrage nach robusten Sicherheits- und digitalen Datenschutzsystemen bei Finanz-, Versicherungs- und Bankinstituten den höchsten Marktanteil. Cloud-Anwendungssicherheitslösungen helfen Banken, Versicherungen und Finanzorganisationen, hochvertrauliche Daten mit Echtzeitinformationen vor anhaltenden Cyberangriffen zu schützen. Es wird erwartet, dass dieses Segment im Jahr 2026 einen dominanten Marktanteil von 21,54 % halten wird.
BFSI bleibt ein wichtiger Anwender, da Finanzinstitute sensible Kundeninformationen, Zahlungssysteme, digitale Transaktionen und kritische Infrastrukturen verwalten. Banken und Versicherer investieren stark in Identitätsschutz, Betrugsprävention, Bedrohungserkennung, Datensicherheit und Reaktion auf Vorfälle.
Es wird geschätzt, dass der Gesundheitssektor im Prognosezeitraum (2025–2032) die höchste CAGR von 18,98 % aufweist. Das Segmentwachstum ist auf die zunehmende Akzeptanz vernetzter Geräte zurückzuführen.Smartphonesund cloudbasierte Lösungen für verschiedene Informationssysteme, wie elektronische Gesundheitsakten (EHRs), elektronische Verschreibungssysteme, radiologische Informationssysteme, Systeme zur Unterstützung klinischer Entscheidungen und Systeme zur Unterstützung des Praxismanagements.
Gesundheitsdienstleister stehen vor wachsenden Anforderungen zum Schutz von Patienteninformationen, vernetzten medizinischen Systemen und Betriebstechnologie. Regierungsbehörden legen großen Wert auf Cybersicherheit, um öffentliche Dienste, nationale Infrastruktur, Bürgerinformationen und sensible Regierungssysteme zu schützen. Fertigungsunternehmen sichern zunehmend industrielle Steuerungssysteme, vernetzte Geräte, Lieferkettennetzwerke und Produktionsumgebungen vor störenden Angriffen.
IT- und Telekommunikationsorganisationen betreiben umfangreiche Netzwerke, Cloud-Plattformen, Anwendungen und Kommunikationsinfrastruktur. Zu ihren Sicherheitsanforderungen gehören Netzwerkschutz, Cloud-Sicherheit, Anwendungssicherheit, Endpunktkontrollen und kontinuierliche Überwachung. Einzelhandelsunternehmen benötigen aufgrund des digitalen Handels, Zahlungssystemen, Kundendatenbanken und vernetzten Einzelhandelstechnologien zunehmend Cybersicherheit.
Reise- und Transportunternehmen bauen ihre digitalen Buchungs-, Zahlungs- und Logistiksysteme sowie vernetzte Infrastruktursysteme aus und sind damit zunehmend Cyber-Bedrohungen ausgesetzt. Energie- und Versorgungsunternehmen benötigen robuste Sicherheit für Betriebstechnik, verteilte Infrastruktur, Steuerungssysteme und wesentliche Dienste.
In diesen Branchen investieren Unternehmen zunehmend in fortschrittliche Sicherheitslösungen und verwaltete Sicherheitsdienste. Künstliche Intelligenz, Automatisierung, Echtzeitüberwachung und identitätszentrierte Sicherheit werden immer wichtiger. Auch branchenspezifische Cybersicherheits-Frameworks und regulatorische Anforderungen beeinflussen Kaufentscheidungen. Während die digitale Transformation voranschreitet, werden branchenspezifische Sicherheitsanforderungen weiterhin einen wesentlichen Beitrag zum Wachstum des Cybersicherheitsmarktes und zur Veränderung des Marktanteils der Cybersicherheit in allen Branchen leisten.
Regionale Einblicke
Marktanalyse für Cybersicherheit in Nordamerika
North America Cybersecurity Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika trug im Jahr 2025 etwa 94,21 Milliarden US-Dollar zum Weltmarkt bei, was einem Anteil von 43,00 % entspricht, und wird im Jahr 2026 voraussichtlich 105,81 Milliarden US-Dollar erreichen. Nordamerika dürfte im Prognosezeitraum mit dem höchsten Marktanteil im Bereich Cybersicherheit dominieren. Die steigende Zahl hochkarätiger Sicherheitsverstöße steigert die Nachfrage nach Sicherheitslösungen für Cloud-Anwendungen in der gesamten Region. Die zunehmende Zahl von Online-E-Commerce-Plattformen kurbelt das Marktwachstum in den USA und Kanada an. Die Regierung implementiert fortschrittliche Netzwerksicherheitsprotokolle, um Unternehmen verbesserte Sicherheitsmaßnahmen zu bieten.
Nordamerika bleibt ein führender Cybersicherheitsmarkt, der durch eine ausgereifte digitale Infrastruktur, erhebliche Unternehmenssicherheitsausgaben und die umfassende Einführung von Cloud-Technologien unterstützt wird. Die Vereinigten Staaten und Kanada sind anhaltenden Bedrohungen durch Ransomware, Phishing und Lieferketten ausgesetzt, was Investitionen in fortschrittliche Sicherheitslösungen fördert. Starke Cybersicherheitsrahmen, regulatorische Anforderungen und hochentwickelte Sicherheitsanbieter unterstützen das regionale Marktwachstum in kritischen Branchen und Regierungsorganisationen in digitalisierten Volkswirtschaften zusätzlich.
Cybersicherheitsmarkt der Vereinigten Staaten
Die USA halten den größten Anteil am nordamerikanischen Markt. Die wachsenden Investitionen von Endbenutzern und die hohe Nachfrage nach Unternehmenssicherheitslösungen fördern die Akzeptanz von Sicherheitslösungen in den USA. Die Präsenz großer Player in den USA, wie Palo Alto Networks, Inc., Microsoft Corporation, IBM Corporation und andere, führen fortschrittliche Netzwerksicherheitslösungen ein, um ihr Produktportfolio zu erweitern. Schätzungen zufolge wird der US-Markt im Jahr 2026 einen Marktwert von 81,61 Milliarden US-Dollar erreichen.
- Im März 2025,Broadcom Inc. hat neue Verbesserungen für VMware vDefend eingeführt, die Unternehmen dabei helfen sollen, ihre Sicherheitsplanung und -bewertungen zu verbessern. Dies wird auch dazu beitragen, das Lebenszyklusmanagement und die betrieblichen Arbeitsabläufe zu rationalisieren und die Sicherheit in verschiedenen Anwendungsumgebungen effizient zu skalieren.
Der Cybersicherheitsmarkt der Vereinigten Staaten profitiert von der Einführung hochmoderner Technologien, der umfassenden Cloud-Bereitstellung und hohen Ausgaben seitens staatlicher und privater Unternehmen. Unternehmen legen zunehmend Wert auf Identitäts- und Zugriffsmanagement, Endpunktschutz, künstliche Intelligenz und Bedrohungserkennung in Echtzeit. Bundesinitiativen zur Cybersicherheit und Anforderungen an kritische Infrastrukturen fördern zusätzlich Investitionen in Risikomanagement, Reaktion auf Vorfälle und fortschrittliche Sicherheitslösungen in den Bereichen Finanzen, Gesundheitswesen, Technologie und Verteidigung und unterstützen so die Nachfrage der Unternehmen.
Marktanalyse für Cybersicherheit in Europa
Im Jahr 2025 belief sich der europäische Markt auf 55,98 Milliarden US-Dollar, was 25,60 % der weltweiten Nachfrage entspricht, und soll im Jahr 2026 auf 63,11 Milliarden US-Dollar wachsen. Es wird erwartet, dass der Markt in Europa im Prognosezeitraum mit einer bemerkenswerten jährlichen Wachstumsrate wächst. Der britische Markt wird im Jahr 2026 voraussichtlich 11,55 Milliarden US-Dollar gewinnen.
Europa stellt einen bedeutenden Cybersicherheitsmarkt dar, der durch strenge Datenschutzanforderungen, eine zunehmende Cloud-Einführung und ein gestiegenes Bewusstsein für Cyberrisiken angetrieben wird. Unternehmen stärken ihre Cybersicherheitsrahmen, um Ransomware, Schwachstellen in der Lieferkette und regulatorische Erwartungen zu bekämpfen. Die Nachfrage umfasst Cloud-Sicherheit, Identitätsschutz, Endpunktsicherheit und Reaktion auf Vorfälle. Die digitale Transformation in regulierten Branchen unterstützt weiterhin das regionale Wachstum des Cybersicherheitsmarktes und Technologieinvestitionen in den großen regulierten europäischen Volkswirtschaften.
Das Wachstum wird maßgeblich durch die zunehmende Zahl von Internetsicherheitsprojekten und damit verbundenen Investitionen großer Unternehmen auf dem Markt in Großbritannien, Deutschland, Spanien, Frankreich, Italien und anderen Ländern vorangetrieben. Wichtige Anbieter installieren fortschrittliche IT-Sicherheitslösungen, um hochsensible Informationen im Zusammenhang mit Fertigungsabläufen zu schützen und die Produktivität zu steigern. Deutschland wird im Jahr 2026 voraussichtlich einen Wert von 11,36 Milliarden US-Dollar erreichen, während Frankreich im selben Jahr voraussichtlich einen Wert von 7,97 Milliarden US-Dollar haben wird.
Deutschland Cybersicherheitsmarkt
Der deutsche Cybersicherheitsmarkt wird durch eine starke industrielle Digitalisierung, vernetzte Fertigung und strenge Anforderungen an die Informationssicherheit getragen. Hersteller schützen zunehmend Betriebstechnik, Industrienetzwerke und Lieferkettensysteme vor sich entwickelnden Cyber-Bedrohungen. Unternehmen investieren in Cloud-Sicherheit, Endpunktschutz, Identitätskontrollen und verwaltete Sicherheitsdienste. Die Aufmerksamkeit der Regulierungsbehörden und Initiativen zur digitalen Infrastruktur verstärken die Nachfrage nach fortschrittlichen Cybersicherheitslösungen in ganz Deutschland angesichts der fortschreitenden industriellen digitalen Transformation weiter.
Cybersicherheitsmarkt im Vereinigten Königreich
Der Cybersicherheitsmarkt im Vereinigten Königreich wird durch die digitale Transformation, die Cloud-Einführung und zunehmende Bedrohungen für Unternehmen und öffentliche Dienste angetrieben. Unternehmen stärken ihre Fähigkeiten in den Bereichen Identitätsmanagement, Endpunktsicherheit, Bedrohungserkennung und Reaktion auf Vorfälle. Staatliche Cybersicherheitsinitiativen und behördliche Anforderungen unterstützen kontinuierliche Investitionen, während verwaltete Sicherheitsdienste Organisationen dabei helfen, den Fachkräftemangel zu beheben. Finanzdienstleistungs- und Technologieunternehmen bleiben angesichts der laufenden Modernisierungsbemühungen wichtige regionale Sicherheitsanwender.
Marktanalyse für Cybersicherheit im asiatisch-pazifischen Raum
Die Region Asien-Pazifik eroberte im Jahr 2025 20,70 % des Weltmarktes und erwirtschaftete einen Umsatz von 45,28 Milliarden US-Dollar. Im Jahr 2026 wird ein Umsatz von 52,04 Milliarden US-Dollar prognostiziert. Der asiatisch-pazifische Raum wird im Prognosezeitraum voraussichtlich mit der höchsten CAGR wachsen, was auf die schnelle Entwicklung zurückzuführen ist digitale TransformationBranchenübergreifend, einschließlich Banken, Gesundheitswesen und Fertigung, was den Bedarf an robusten Sicherheitsmaßnahmen erhöht. China wird im Jahr 2026 voraussichtlich 13,03 Milliarden US-Dollar gewinnen.
Der asiatisch-pazifische Raum verzeichnet ein starkes Wachstum des Cybersicherheitsmarktes, da die digitale Transformation, die Cloud-Einführung, die vernetzte Infrastruktur und Online-Dienste schnell zunehmen. Unternehmen sind in unterschiedlichen Umgebungen immer raffinierteren Ransomware-, Phishing- und Lieferkettenbedrohungen ausgesetzt. Die Investitionen in Sicherheitslösungen steigen in Unternehmen und Regierungsbehörden, während Managed Services den Fachkräftemangel beheben. Wachsende digitale Volkswirtschaften und Regulierungsinitiativen stärken die regionale Nachfrage nach Cybersicherheit in schnell wachsenden digitalen Volkswirtschaften.
Darüber hinaus drängen staatliche Vorschriften und das gestiegene Bewusstsein für Cyber-Bedrohungen, insbesondere in China, Indien und Japan, Unternehmen dazu, der Cybersicherheit Priorität einzuräumen. Die Zunahme von Cyberangriffen und Datenschutzbedenken erhöht den Bedarf der Region an umfassenden Cybersicherheitsrahmen weiter. Indien wird im Jahr 2026 voraussichtlich 8,92 Milliarden US-Dollar erreichen, während Japan im selben Jahr voraussichtlich 11,13 Milliarden US-Dollar erreichen wird.
Japanischer Cybersicherheitsmarkt
Japans Cybersicherheitsmarkt wächst, da Unternehmen ihre Infrastruktur modernisieren, Cloud-Technologien einführen und den Schutz sensibler Informationen verstärken. Hersteller, Finanzinstitute und Regierungsorganisationen investieren zunehmend in Endpunktsicherheit, Netzwerkschutz, Identitätsmanagement und Reaktion auf Vorfälle. Das zunehmende Bewusstsein für Schwachstellen in der Lieferkette und betriebliche Technologierisiken fördert stärkere Cybersicherheitsrahmen und fortschrittliche Sicherheitsmaßnahmen in kritischen Sektoren und unterstützt gleichzeitig stabile digitale Geschäftsabläufe.
Chinas Cybersicherheitsmarkt
Chinas Cybersicherheitsmarkt wird durch schnelle Digitalisierung, Cloud-Einführung, vernetzte Infrastruktur und eine zunehmende Betonung des Datenschutzes unterstützt. Unternehmen und Regierungsorganisationen stärken die Netzwerksicherheit, Endpunktkontrollen, den Anwendungsschutz und die Sicherheitsüberwachung. Regulatorische Anforderungen fördern Investitionen in Informationssicherheits- und Cybersicherheitsrahmen. Wachsende digitale Dienste und industrielle Konnektivität steigern die Nachfrage nach Echtzeit-Bedrohungserkennung und umfassenden Sicherheitslösungen in schnell wachsenden digitalen Branchen.
Naher Osten und Afrika
Im Jahr 2025 erwirtschaftete der Nahe Osten und Afrika 16,72 Milliarden US-Dollar und trug damit 7,60 % zum weltweiten Marktumsatz bei. Im Jahr 2026 wird ein Wachstum auf 19,39 Milliarden US-Dollar prognostiziert. Der Markt im Nahen Osten und Afrika wird im Prognosezeitraum voraussichtlich erheblich wachsen. Dieses Wachstum ist auf steigende Investitionen der Regierung und privater Unternehmen im Golf-Kooperationsrat, Südafrika und anderen Ländern zurückzuführen. Darüber hinaus wird die zunehmende Übernahme von Strategien wie Fusionen und Partnerschaften zwischen wichtigen Marktteilnehmern Sicherheitslösungen fördern. Der GCC-Markt wird im Jahr 2025 voraussichtlich 6,92 Milliarden US-Dollar groß sein.
Der Cybersicherheitsmarkt im Nahen Osten und in Afrika wächst durch digitale Transformation, Cloud-Einführung, intelligente Infrastruktur und Modernisierung kritischer Infrastrukturen. Regierungen und Unternehmen stärken Datenschutz, Identitätsmanagement, Netzwerksicherheit und Bedrohungserkennung. Energie, Telekommunikation, Finanzdienstleistungen und der öffentliche Sektor erzeugen eine erhebliche Nachfrage. Das zunehmende Bewusstsein für Cybersicherheit, Regulierungsinitiativen und hochentwickelte Cyberbedrohungen unterstützen weiterhin regionale Sicherheitsinvestitionen in allen Volkswirtschaften.
Südamerika und Lateinamerika
Südamerika wird in den kommenden Jahren mit einer beträchtlichen jährlichen Wachstumsrate wachsen. Die Zunahme von Cyberangriffen wie Ransomware und Datenschutzverletzungen motiviert den privaten und öffentlichen Sektor, in stärkere Sicherheitsrahmen zu investieren. Auch staatliche Vorschriften wie das brasilianische LGPD (Allgemeines Datenschutzgesetz) drängen Unternehmen dazu, Datenschutz und Compliance zu priorisieren. Das wachsende Bewusstsein für Cybersicherheitsrisiken in allen Branchen treibt auch die Expansion des Marktes in Südamerika voran.
Lateinamerika verzeichnete im Jahr 2025 eine Marktgröße von 6,79 Milliarden US-Dollar, was 3,10 % des Weltmarktanteils entspricht, und soll im Jahr 2026 7,93 Milliarden US-Dollar erreichen. Der lateinamerikanische Cybersicherheitsmarkt entwickelt sich, da Unternehmen digitale Dienste, Cloud-Einführung, Online-Zahlungen und vernetzte Abläufe ausbauen. Zunehmende Bedenken hinsichtlich Ransomware, Phishing und Datenschutz erhöhen die Nachfrage nach Endpunktsicherheit, Identitätsmanagement, verwalteten Sicherheitsdiensten und Reaktion auf Vorfälle. Finanzinstitute, Telekommunikationsanbieter, Einzelhändler und Regierungen bleiben wichtige Anwender. Wachsendes Regulierungsbewusstsein und die digitale Transformation unterstützen regionale Cybersicherheitsinvestitionen in zunehmend vernetzten regionalen Volkswirtschaften.
Wettbewerbslandschaft der Cybersicherheitsbranche
Wichtige Unternehmen konzentrieren sich auf die Erweiterung ihres Produktangebots durch die Einführung neuer Technologien
Die Hauptakteure auf dem Markt, wie Cisco Systems, Inc., IBM, Microsoft und Broadcom, konzentrieren sich auf die Weiterentwicklung ihrer Netzwerkfähigkeiten durch die Einführung neuer Technologien wie maschinelles Lernen underweiterte Analytik. Diese Unternehmen bieten auch umfassende Internet-Sicherheitslösungen für netzwerkbezogene Bereiche an. Zu den Angeboten gehören Bedrohungsschutz, Web, einheitliches Bedrohungsmanagement, Netzwerk- und Rechenzentrumssicherheit, Zugriff und Richtlinien, E-Mail-Sicherheit, Beratung, Integration und verwaltete Dienste.
September 2023,Cisco Systems, Inc. hat eine Vereinbarung zum Kauf des Cybersicherheitsunternehmens Splunk für 28 Milliarden US-Dollar unterzeichnet. Der Deal belebt das Softwaregeschäft von Cisco und nutzt den zunehmenden Einsatz künstlicher Intelligenz.
Die Wettbewerbslandschaft der Cybersicherheitsbranche ist durch einen intensiven Wettbewerb zwischen etablierten globalen Technologieanbietern, spezialisierten Sicherheitsanbietern und aufstrebenden Cybersicherheitsunternehmen gekennzeichnet. Die Hauptakteure konkurrieren durch breite Sicherheitsportfolios, Plattformintegration, künstliche Intelligenz, Cloud-native Architekturen, verwaltete Dienste und kontinuierliche Innovation. Führende Anbieter positionieren einheitliche Plattformen zunehmend als Alternativen zu fragmentierten Punktsicherheitsprodukten und richten sich an Unternehmen, die vereinfachte Abläufe und bessere Transparenz wünschen.
Palo Alto Networks behauptet eine starke Position durch Netzwerksicherheit, Cloud-Sicherheit, Sicherheitsabläufe und KI-gestützten Schutz. Microsoft nutzt sein umfangreiches Unternehmensökosystem, um Identitäts-, Endpunkt-, Cloud- und Sicherheitsbetriebsfunktionen zu integrieren. Cisco konkurriert durch Netzwerksicherheit, sicheren Zugriff, Cloud-Schutz und integrierte Sicherheitsinfrastruktur.
CrowdStrike legt den Schwerpunkt auf Cloud-nativen Endpunktschutz, Bedrohungsinformationen und KI-gesteuerte Sicherheitsvorgänge, während Fortinet sich auf Netzwerksicherheit, sicheren Zugriff und integrierte Sicherheitsanwendungen konzentriert. Check Point Software Technologies konkurriert in den Bereichen Netzwerk-, Cloud-, Endpunkt- und Anwendungssicherheit. Okta stärkt seine Position im Identitäts- und Zugriffsmanagement, da Unternehmen identitätszentrierte Sicherheitsmodelle einführen.
Aufstrebende Akteure differenzieren sich durch spezielle Technologien für Cloud-Workloads, Anwendungssicherheit, Identitätsschutz, Datensicherheit und automatisierte Bedrohungserkennung. Zu den Wettbewerbsstrategien gehören zunehmend strategische Partnerschaften, Übernahmen, Ökosystemintegrationen, abonnementbasierte Dienste und verwaltete Sicherheitsangebote. Anbieter erweitern außerdem die Möglichkeiten der künstlichen Intelligenz, um die Erkennung, Untersuchung, Priorisierung und Reaktion auf Vorfälle zu verbessern.
Das Wettbewerbsumfeld wird darüber hinaus durch die Kundennachfrage nach messbarer Risikominderung, Einhaltung gesetzlicher Vorschriften, Interoperabilität und geringerer Komplexität von Sicherheitsabläufen geprägt. Große Unternehmen bevorzugen skalierbare Plattformen, die hybride Umgebungen schützen können, während kleine und mittlere Unternehmen zunehmend nach zugänglichen cloudbasierten Lösungen und verwalteten Sicherheitsdiensten suchen. Da sich Cyberbedrohungen weiterentwickeln, werden nachhaltige Investitionen in KI, Echtzeitschutz, Cloud-Sicherheit und Plattformkonsolidierung weiterhin von zentraler Bedeutung für die Marktpositionierung im Cybersicherheitsmarkt und den Marktanteil im Cybersicherheitsmarkt bleiben.
Lange Liste der wichtigsten untersuchten Cybersicherheitsunternehmen:
- Cisco Systems, Inc. (USA)
- IBM Corporation(UNS.)
- Fortinet, Inc.(UNS.)
- Proofpoint, Inc. (USA)
- Microsoft Corporation (USA)
- Palo Alto Networks, Inc. (USA)
- Zscaler, Inc. (USA)
- Broadcom, Inc.(UNS.)
- F5 Networks, Inc. (USA)
- Check Point Software Technologies (Israel)
- NTT Data Group Corporation(Japan)
- Juniper Networks, Inc. (USA)
- Sophos Ltd. (Großbritannien)
- EclecticIQ (Niederlande)
- CounterCraft (Spanien)
- Tata Consultancy Services (Indien)
- Sangfor Technologies (China)
- HCL Technologies (Indien)
- Huawei Technologies (China)
- Und andere Unternehmen
Neueste Entwicklungen in der Cybersicherheitsbranche
April 2025:Cisco hat seine Cybersicherheitslösungen durch neue Funktionen in Cisco XDR und Splunk Enterprise Security erweitert und agentische KI für eine schnellere Erkennung, Untersuchung und Reaktion von Bedrohungen eingeführt. Die Initiative zielt darauf ab, Sicherheitsabläufe zu stärken, indem die Netzwerk-, Endpunkt-, Cloud- und E-Mail-Transparenz von Cisco mit den fortschrittlichen Sicherheitsanalysen, automatisierten Workflows und SOAR-Funktionen (Security Orchestration, Automation, and Response) von Splunk kombiniert wird.
Februar 2026:Palo Alto Networks hat die Übernahme von CyberArk abgeschlossen und Identitätssicherheit als Kernsäule seiner Plattformisierungsstrategie etabliert. Ziel der Übernahme ist der Schutz menschlicher, maschineller und Agentenidentitäten in modernen Unternehmensumgebungen durch die Integration der Identitätssicherheitsplattform von CyberArk mit den Netzwerksicherheits- und Sicherheitsbetriebsfunktionen von Palo Alto Networks.
März 2026:Google hat die Übernahme von Wiz abgeschlossen und das Cloud- und KI-Sicherheitsunternehmen in Google Cloud integriert, während die Marke Wiz erhalten blieb. Die Übernahme zielt darauf ab, die Multicloud-Sicherheit zu stärken, indem die Cloud-Sicherheitsplattform von Wiz mit den KI-gestützten Bedrohungsinformationen und Sicherheitsbetriebsfunktionen von Google über Code-, Cloud- und Laufzeitumgebungen hinweg kombiniert wird.
März 2026:Cisco führte neue Cybersicherheitsfunktionen für das Zeitalter der Agenten-KI ein, darunter AI Defense Explorer Edition, DefenseClaw, Agentenidentitäts- und Zugriffsmanagement sowie verbesserte Splunk-KI-Sicherheitsvorgänge. Die Initiative zielt darauf ab, KI-Agenten während ihres gesamten Lebenszyklus zu schützen, indem sie Zero-Trust-Kontrollen, KI-Modelltests, Laufzeitschutz, automatisierte Sicherheitsworkflows und Bedrohungsreaktion in Maschinengeschwindigkeit kombiniert.
April 2026:ServiceNow hat die Übernahme von Armis für rund 7,75 Milliarden US-Dollar abgeschlossen und damit seine Sicherheits- und Risikoplattform um die Erkennung, Priorisierung und den Schutz von Cyber-Assets in Echtzeit erweitert. Ziel der Übernahme ist es, die Asset-Sichtbarkeit mit automatisierter Behebung in den Bereichen IT, OT, IoT, medizinische Geräte, physische KI, Code und Cloud-Umgebungen durch Armis Centrix, KI-gestütztes Cyber-Exposure-Management, die Context Engine von ServiceNow und Agenten-Sicherheitsworkflows zu verbinden.
INVESTITIONSANALYSE UND CHANCEN
Der Cybersicherheitsmarkt bietet aufgrund der zunehmenden Häufigkeit und Komplexität von Cyberbedrohungen, insbesondere in den Bereichen Finanzen, Gesundheitswesen und Regierung, starke Investitionsmöglichkeiten. Zu den wichtigsten Wachstumstreibern gehören die zunehmende Verbreitung von Cloud Computing, die Verlagerung auf Remote-Arbeit und die Forderung nach Einhaltung strengerer Datenschutzbestimmungen wie der DSGVO. Zu den Investitionsmöglichkeiten zählen KI-gesteuerte Sicherheitslösungen, Managed Security Services (MSSPs) und Zero-Trust-Architekturen. Darüber hinaus bieten die Schwellenmärkte im asiatisch-pazifischen Raum und in Südamerika aufgrund der zunehmenden Digitalisierung und regulatorischer Änderungen ungenutztes Potenzial. Anleger sollten sich auf Unternehmen konzentrieren, die innovative Cybersicherheitslösungen anbieten, und solche, die in die Cloud und expandierenIoT-Sicherheit.
BERICHTSBEREICH
Der Forschungsbericht hebt führende Regionen weltweit hervor, um dem Benutzer ein besseres Verständnis zu bieten. Darüber hinaus bietet der Bericht Einblicke in die neuesten Wachstumstrends der Branche und analysiert Technologien, die auf globaler Ebene in rasantem Tempo eingesetzt werden. Darüber hinaus bietet es einige Treiber und Rückhaltesysteme, die dem Leser helfen, sich ein umfassendes Wissen über den Markt zu verschaffen.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
BERICHTSUMFANG UND SEGMENTIERUNG
|
ATTRIBUT |
DETAILS |
|
Studienzeit |
2021–2034 |
|
Basisjahr |
2025 |
|
Geschätztes Jahr |
2026 |
|
Prognosezeitraum |
2026-2034 |
|
Historische Periode |
2021–2024 |
|
Wachstumsrate |
CAGR von 13,8 % von 2026 bis 2034 |
|
Einheit |
Wert (Milliarden USD) |
|
Segmentierung |
Nach Komponente
Durch Bereitstellung
Nach Sicherheitstyp
Nach Unternehmensgröße
Nach Branche
Nach Region
|
Häufig gestellte Fragen
Laut Fortune Business Insights wird der globale Markt bis 2034 voraussichtlich 699,39 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert bei 218,98 Milliarden US-Dollar.
Der Markt wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 13,8 % wachsen.
Zunehmende Fälle hochentwickelter Cyber-Bedrohungen treiben das Marktwachstum voran.
Cisco Systems, Inc., IBM Corporation, Fortinet, Inc., Proofpoint, Inc., Microsoft Corporation und Palo Alto Networks, Inc. sind die Top-Player auf dem Markt.
Nordamerika dominierte den Cybersicherheitsmarkt mit einem Marktanteil von 43,0 % im Jahr 2025.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


Nachfolgend finden Sie eine Liste der untersuchten Unternehmen, um die Marktgröße abzuschätzen und/oder das Marktökosystem zu verstehen
Diese Liste bedeutet nicht unbedingt, dass alle unten aufgeführten Unternehmen im Bericht vorgestellt werden. Der Bericht enthält nur Profile der Top-10-Spieler basierend auf Umsatz/Marktanteil.
- Accenture
- Amazonas
- BAE-Systeme
- Broadcom, Inc. (Profil im Bericht)
- Zentrieren
- Check Point Software-Technologien (Profil im Bericht)
- Chiffre CIS
- Cisco Systems, Inc. (Profil im Bericht)
- Massenstreik
- CyberArk
- Cyfirma
- Darktrace
- F5 Networks, Inc. (Profil im Bericht)
- Feuerauge
- Fortinet, Inc. (Profil im Bericht)
- Herjavec-Gruppe
- IBM Corporation (Profil im Bericht)
- Intel
- KnowBe4
- KPMG
- McAfee
- Microsoft Corporation (Profil im Bericht)
- Mimecast
- MobileIron
- Northrop Grumman
- Okta
- OneTrust
- Optiv
- Palo Alto Networks, Inc. (Profil im Bericht)
- Ping-Identität
- Proofpoint, Inc. (Profil im Bericht)
- Pulse Secure
- PwC
- Radware
- Raytheon
- RiskIQ
- RSA
- SailPoint
- ScienceSoft
- Sicherheitshauptquartier
- Sophos Ltd. (Profil im Bericht)
- Splunk
- Symantec
- Telos Corporation
- Trend Micro
- Stolperdraht
- Varonis
- VMware
- Webroot
- ZeroFox
- Zscaler, Inc. (Profil im Bericht)

- 2021-2034
- 2025
- 2021-2024
- 160
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




















Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf