Tamaño del mercado de sustitutos del café, participación y análisis de la industria, por tipo de producto (sustituto del café a base de achicoria, sustituto del café a base de granos, sustituto del café a base de hierbas y raíces, sustituto del café a base de frutas y semillas, y otros), por forma (en polvo/gránulos, concentrados líquidos y listos para beber), por naturaleza (orgánico y convencional), por canal de distribución (B2B y B2C [supermercados e hipermercados, conveniencia) Tiendas minoristas, tiendas especializadas en salud, venta minorista en línea y otros]) y pronóstico regional, 2
 Descargar muestra gratuita

Análisis de la industria de sustitutos del café 2026-2034
 Escuchar versión en audio
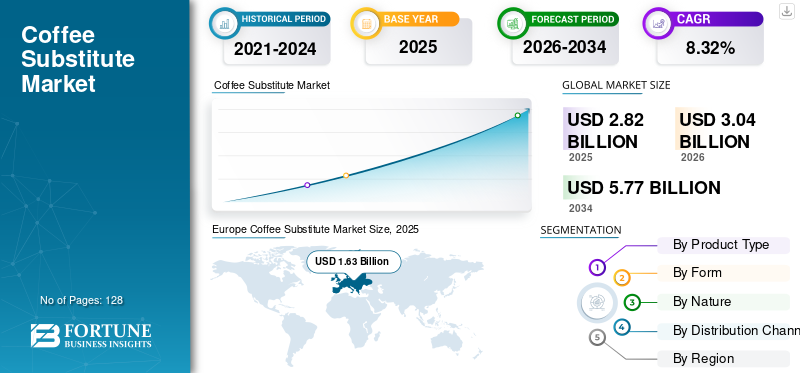
El tamaño del mercado mundial de sustitutos del café se valoró en 2.820 millones de dólares en 2025 y se prevé que crezca de 3.040 millones de dólares en 2026 a 5.770 millones de dólares en 2034, exhibiendo una tasa compuesta anual del 8,32% durante el período previsto. Europa dominó el mercado de sucedáneos del café con una cuota de mercado del 57,80% en 2025.
El mercado de sustitutos del café está evolucionando desde un nicho tradicional de bebidas sin cafeína hacia una plataforma de ingredientes más amplia moldeada por la resiliencia del suministro, la ciencia sensorial, la economía de la formulación y los formatos cambiantes de las bebidas. La achicoria sigue siendo una base comercial importante porque la legislación europea reconoce específicamente la achicoria y los extractos de achicoria utilizados en los sucedáneos del café. Las condiciones de tostado también están sujetas a controles de seguridad alimentaria porque el procesamiento térmico puede influir en la formación de acrilamida.
Sin embargo, el mercado se está ampliando más allá de las formulaciones convencionales de achicoria y cereales. Una investigación publicada en 2025 identifica raíces, semillas, frutas y otros materiales vegetales como posibles insumos sustitutos, al tiempo que destaca la replicación sensorial, la seguridad y la eficiencia de los procesos como desafíos persistentes para el desarrollo.
Para los compradores B2B, la propuesta comercial es cada vez más práctica. Los fabricantes de alimentos evalúan la consistencia de los ingredientes, el comportamiento de tueste, el rendimiento del sabor, la compatibilidad del procesamiento, el estado regulatorio y la confiabilidad del suministro. Los operadores de servicios de alimentos añaden consistencia en la preparación y control de costos a ese conjunto de decisiones.
La tecnología es cada vez más importante en la etapa de formulación. Investigaciones científicas recientes apuntan a la inteligencia artificial, el procesamiento no térmico y la optimización avanzada de procesos como herramientas potenciales para mejorar el sabor, la seguridad y la sostenibilidad. Estas tecnologías siguen siendo menos maduras que los sistemas convencionales de tostación y extracción, por lo que su caso de inversión requiere una validación cuidadosa.
Por tanto, las perspectivas del mercado son positivas pero selectivas. Los ingredientes establecidos conservan ventajas en cuanto a familiaridad regulatoria y conocimientos de fabricación, mientras que los insumos emergentes compiten a través de perfiles sensoriales diferenciados, narrativas de sostenibilidad y economías de suministro potencialmente más sólidas.
Las estimaciones de tamaño y participación de mercado deben tratarse con cautela porque las estimaciones comerciales disponibles públicamente utilizan definiciones y metodologías diferentes. El análisis de mercado más defendible se basa en la adopción de formulaciones, la capacidad de producción, el progreso regulatorio, las asociaciones B2B y la expansión de aplicaciones.
Los sustitutos del café se refieren a bebidas formuladas para replicar el sabor, el aroma, el color, la sensación en la boca y la experiencia de preparación del café sin depender completamente de los granos de café tostados. Estos productos generalmente se elaboran a partir de raíz de achicoria tostada, cebada, centeno, granos malteados, raíz de diente de león, raíz de bardana, higos, dátiles, algarroba, bellotas, soja, altramuz y otros ingredientes de origen vegetal.
Los efectos adversos del consumo excesivo de cafeína, que incluyen alteraciones del sueño, ansiedad, acidez, malestar digestivo, aumento del ritmo cardíaco y sensibilidad a los estimulantes, están alentando a los consumidores preocupados por su salud a optar por bebidas sin cafeína o bajas en cafeína. Esta tendencia está respaldando la demanda de sustitutos del café a base de achicoria, cereales, hierbas y raíces en el mercado mundial.
La demanda del mercado global está respaldada por la presencia de empresas y marcas líderes como Nestlé S.A., Leroux, World Finer Foods, Teeccino Caffé Inc., Dandy Blend, The Hain Celestial Group, AyurSome Foods, Anthony’s Goods, Lima Food y Naturata AG. Estas empresas mantienen una posición activa en bebidas de cereales tostados,achicoriaproductos, alternativas de café a base de hierbas, bebidas sin cafeína y mezclas de bebidas naturales enfocadas en la salud.
Descargar muestra gratuita para conocer más sobre este informe.
Conclusiones clave del mercado de sustitutos del café
 Tamaño y pronóstico del mercado global
- Tamaño del mercado en 2025: 2.820 millones de dólares
- Tamaño del mercado en 2026: 3.040 millones de dólares
- Tamaño del mercado previsto para 2034: 5.770 millones de dólares
- CAGR: 8,32% (2026-2034)
 Cuota de mercado
- Europa dominó el mercado con una participación del 57,80% en 2025.
- El segmento de sucedáneos del café a base de achicoria tuvo la mayor cuota de mercado, valorada en 970 millones de dólares en 2025.
- Se proyecta que el segmento de productos listos para beber será testigo del crecimiento más rápido, expandiéndose a una tasa compuesta anual del 11,02% durante el período previsto.
 Aspectos destacados regionales clave
Asia Pacífico
Asia Pacífico representó 540 millones de dólares en 2025 y se prevé que alcance los 1300 millones de dólares en 2034, registrando el crecimiento más rápido con una tasa compuesta anual del 10,21%.
América del norte
América del Norte generó 410 millones de dólares en 2025 y se prevé que alcance los 880 millones de dólares en 2034, con un crecimiento anual compuesto del 8,86%.
Europa
Europa generó 1.630 millones de dólares en 2025 y se prevé que alcance los 3.080 millones de dólares en 2034.
A NOSOTROS.
El mercado estadounidense alcanzó los 320 millones de dólares en 2025.
Japón
Se prevé que el mercado japonés experimente un crecimiento constante durante el período previsto.
Leer más

Dinámica clave del mercado
Tendencias del mercado
La creciente demanda de alternativas al café funcionales, aptas para el sistema digestivo y sin cafeína está dando forma a las tendencias de la industria
Una tendencia importante que está dando forma al mercado es el cambio de simples productos “sustitutos del café” hacia bebidas sin cafeína y orientadas al bienestar. Los consumidores buscan cada vez más productos que brinden la experiencia sensorial del café tostado, amargo y con mucho cuerpo, sin preocupaciones relacionadas con la cafeína, como acidez, nerviosismo, alteraciones del sueño o molestias digestivas. Como resultado, está creciendo la demanda de café de achicoria, café de raíz de diente de león, bebidas de cebada tostada, alternativas al café a base de higos, mezclas de champiñones y mezclas de café a base de hierbas.
El mercado se está moviendo hacia la ingeniería de formulación en lugar de la simple imitación del café. Los desarrolladores comerciales combinan cada vez más múltiples insumos vegetales para equilibrar el aroma, el amargor, el color, la sensación en boca, el costo y la resistencia del suministro. Investigaciones recientes encontraron que las mezclas de achicoria, remolacha azucarera, guisantes y otros ingredientes pueden producir perfiles sensoriales más aceptables que los sustitutos individuales.
Otra tendencia es un mayor control científico del tueste. Los sustitutos del café a base de altramuces, por ejemplo, requieren suficiente tratamiento térmico para la formación del sabor, mientras que temperaturas más altas pueden aumentar materialmente la formación de acrilamida. Esto hace que la optimización del tueste sea una cuestión tanto sensorial como de seguridad alimentaria.
La tecnología está yendo más allá del desarrollo de procesos convencionales. Una revisión de 2025 identifica la inteligencia artificial y las tecnologías no térmicas emergentes, incluido el procesamiento de alta presión, los campos eléctricos pulsados, el ultrasonido y la luz pulsada, como herramientas potenciales para mejorar la calidad, la seguridad y la sostenibilidad de los sustitutos. Estos enfoques siguen estando en una etapa más temprana que los sistemas de tostado establecidos.
Los sustitutos a base de achicoria están ganando terreno ya que la raíz de achicoria contiene naturalmente inulina, una fibra prebiótica asociada con el bienestar digestivo. Esto permite a las marcas comercializar estos productos como alternativas sin cafeína y bebidas orientadas a la salud intestinal.
- Por ejemplo, marcas como Teeccino y Dandy Blend posicionan sus productos en torno al consumo sin cafeína, sabor tostado, ingredientes a base de hierbas y beneficios digestivos. Estos atributos hacen que estos productos sean adecuados para el uso nocturno y para los consumidores que buscan reducir su consumo de café.
Impulsores del mercado
Descargar muestra gratuita para conocer más sobre este informe.
La creciente volatilidad de los precios del café está respaldando la demanda del producto
Uno de los impulsores importantes del mercado mundial es la creciente volatilidad y la presión al alza en los precios del café. A medida que el café convencional se vuelve más caro debido a las alteraciones climáticas, la incertidumbre de las cosechas, los costos de logística y el desequilibrio entre la oferta y la demanda, los consumidores y fabricantes se están volviendo más abiertos a alternativas de bebidas sin café y de menor costo, como el café de achicoria, bebidas de cebada tostada, bebidas a base de centeno, café de diente de león, mezclas de café a base de hierbas y sustitutos del café a base de cereales.
- Según la Organización Internacional del Café, el precio indicativo compuesto de la OIC promedió 299,61 centavos de dólar EE.UU./libra en diciembre de 2024, lo que representa un aumento del 10,7% en comparación con noviembre de 2024. El mismo informe señala que el promedio anual de 2024 se situó en 229,34 centavos de dólar EE.UU./libra, alrededor de un 40% más que el año anterior. Este fuerte movimiento de precios muestra cómo el café se ha vuelto más expuesto a la presión de los costos y la inestabilidad de los precios.
El impulsor más fuerte del mercado es la flexibilidad de la formulación. Los fabricantes de alimentos pueden combinar achicoria tostada, cereales, raíces y otros materiales vegetales para crear bebidas con características sensoriales similares a las del café y, al mismo tiempo, reducir la dependencia del café como única fuente de insumo tostado. Las normas europeas reconocen explícitamente la achicoria tostada y otros sucedáneos del café tostado, lo que respalda el tratamiento comercial establecido de la categoría.
La economía de la oferta refuerza esta propuesta. Los sustitutos del café brindan a los equipos de adquisiciones opciones adicionales de materia prima cuando los precios, la disponibilidad o las condiciones de abastecimiento del café se vuelven menos atractivos. El beneficio no es automático: los ingredientes sustitutos deben ofrecer sabor, rendimiento y rendimiento de procesamiento predecibles antes de que los equipos de compras cambien las formulaciones establecidas.
La claridad regulatoria es otro factor. La legislación europea proporciona categorías definidas para los sucedáneos del café y establece expectativas específicas de seguridad alimentaria para los productos a base de cereales y achicoria. Esto brinda a los fabricantes un camino de cumplimiento más claro y, al mismo tiempo, hace que el control del tostado sea un requisito central de producción.
Restricciones del mercado
Desafíos de combinación de sabores y fuerte preferencia por la expansión del mercado de límites de café regular
Una limitación importante que afecta el crecimiento del mercado mundial de sustitutos del café es la dificultad de igualar el perfil sensorial completo del café convencional. El café tiene una combinación compleja de amargor, aroma tostado, acidez, cuerpo, regusto y características de crema que son difíciles de reproducir usando achicoria, cebada, centeno, raíz de diente de león, higos, dátiles o mezclas de hierbas. Como resultado, muchos sustitutos del café son aceptados por consumidores centrados en el bienestar o sensibles a la cafeína, pero pueden tener dificultades para convertir a los bebedores habituales de café que esperan un aroma fuerte, intensidad de tueste y una sensación en boca familiar.
La principal limitación es la paridad sensorial. Los sustitutos del café deben reproducir suficiente aroma, amargor, cuerpo, color y regusto para generar un consumo repetido. Los ingredientes alternativos pueden funcionar bien individualmente pero perder aceptación cuando se incorporan a formulaciones comerciales. Esto crea una barrera de calificación para los fabricantes B2B, donde los costos de reformulación y las pruebas de los consumidores pueden superar la ventaja inicial del ingrediente.
El control del tueste es otra limitación material. El procesamiento a alta temperatura es esencial para desarrollar el sabor tostado, pero también crea requisitos de manejo de acrilamida. Las normas de la Unión Europea exigen que las empresas alimentarias que producen sustitutos del café identifiquen las condiciones críticas de tostado e incorporen controles adecuados en los sistemas de seguridad alimentaria.
Además, los sucedáneos del café a base de cereales elaborados con cebada, centeno, malta otrigoenfrentan desafíos de etiquetado entre los consumidores sensibles al gluten.
- En Estados Unidos, las normas de la FDA permiten etiquetar un producto como “sin gluten” sólo si contiene menos de 20 partes por millón de gluten y no contiene trigo, centeno, cebada ni sus híbridos cruzados, a menos que se procese para eliminar el gluten. Estos requisitos crean desafíos adicionales de formulación y etiquetado para los fabricantes de bebidas de cereales tostados que se dirigen a segmentos de consumidores con etiquetas limpias, conscientes de los alérgenos o sin gluten.
Oportunidades de mercado
Alternativas de café funcionales y listas para beber para crear un nuevo potencial de crecimiento
Una gran oportunidad en el mercado global radica en la expansión de alternativas de café funcionales y listas para beber. Tradicionalmente, los sustitutos del café se consumían principalmente como productos elaborados en caliente a base de achicoria, cebada, centeno, malta, raíz de diente de león o mezclas de hierbas. Sin embargo, las marcas ahora tienen la oportunidad de presentar estos productos en convenientes formatos RTD, como café con leche de achicoria, bebidas de cebada tostada, alternativas de café helado a base de hierbas, bebidas sin cafeína a base de avena y bebidas funcionales centradas en la salud intestinal.
La oportunidad más atractiva no es otra bebida genérica sin cafeína; es la industrialización de ingredientes sustitutos diferenciados lo que resuelve un problema mensurable de formulación, abastecimiento o procesamiento.
La diversificación de ingredientes es la primera oportunidad. La investigación se está expandiendo más allá de la achicoria y los cereales establecidos hacia el altramuz, las semillas de tamarindo, las semillas de dátiles, las legumbres, las raíces y otros materiales infrautilizados. Estudios recientes demuestran que estos insumos pueden generar aromas tostados y características sensoriales similares a las del café, aunque la replicación sigue siendo incompleta.
Las formulaciones híbridas ofrecen una vía más práctica comercialmente. Mezclar ingredientes sustitutos con café puede reducir la dependencia de los granos convencionales y al mismo tiempo conservar características sensoriales reconocibles. Este enfoque también brinda a los fabricantes un mayor control sobre la economía de la formulación y el posicionamiento del producto.
Una segunda oportunidad es la optimización de procesos. El tostado sigue siendo el paso crítico de conversión porque la temperatura afecta directamente la generación de aroma, la degradación de aminoácidos y la formación de acrilamida. El estudio del lupino de 2025 demuestra claramente la compensación: el desarrollo del sabor requiere calor sustancial, mientras que la intensidad térmica excesiva aumenta las preocupaciones sobre contaminantes del proceso.
- Por ejemplo, en agosto de 2023, Minus Coffee, con sede en San Francisco, elaboró una bebida fría sostenible "sin granos" que evita el uso de cultivos de café tradicionales mediante un innovador proceso de fermentación. Su receta específica tiene como objetivo replicar la experiencia tradicional del café con una reducción significativa de las emisiones de agua y carbono. La cerveza exclusiva se basa en una mezcla patentada de ingredientes reciclados tostados, que incluyen semillas de dátiles, semillas de girasol, malta de mijo, achicoria, algarroba y lentejas tostadas.
Análisis de segmentación del mercado
Por tipo de producto
El segmento de sustitutos del café a base de achicoria dominó el mercado debido a su fuerte sabor a café, su posicionamiento sin cafeína y su uso doméstico prolongado
Según el tipo de producto, el mercado se segmenta en sustituto del café a base de achicoria, sustituto del café a base de granos, sustituto del café a base de hierbas y raíces, sustituto del café a base de frutas y semillas, y otros.
Sustituto del café a base de achicoria
El segmento de sucedáneos del café a base de achicoria dominó la cuota de mercado mundial de sucedáneos del café, valorada en 970 millones de dólares en 2025, debido a su fuerte sabor tostado, su perfil natural sin cafeína, su suave amargor y su larga historia de uso como extensor y sustituto del café. La achicoria se usa ampliamente en polvos instantáneos, gránulos, mezclas tostadas, mezclas de bebidas solubles y combinaciones de café y achicoria debido a su capacidad para proporcionar color, cuerpo y notas tostadas.
La achicoria es el arquetipo de producto más establecido porque su comportamiento de tostado, amargor, contribución de color y uso histórico brindan a los fabricantes una base técnica familiar. La demanda proviene de formuladores de bebidas, proveedores de servicios de alimentos, productores de marcas privadas y marcas que apuntan al consumo sin cafeína. La legislación europea proporciona un marco definido para la achicoria y los extractos de achicoria, lo que reduce la incertidumbre regulatoria para las aplicaciones establecidas. La adopción depende de la consistencia del tueste, el contenido de inulina, el tamaño de las partículas, la solubilidad, el aroma y la compatibilidad con los sistemas de mezcla.
Sustituto del café a base de cereales
Los sustitutos a base de cereales utilizan cebada tostada, centeno, trigo, malta, avena o cereales relacionados para crear color, notas tostadas y un perfil de bebida familiar. Su ventaja comercial es la familiaridad con la fabricación y la amplia disponibilidad de materias primas. Los fabricantes de alimentos pueden utilizar la infraestructura existente de tostado, molienda, mezcla e instantánea con un rediseño limitado del proceso.
La demanda es más fuerte cuando la asequibilidad y el gusto familiar superan el posicionamiento premium. Los equipos de adquisiciones evalúan los precios de los cereales, la humedad, los requisitos de almacenamiento, los controles de alérgenos y la consistencia de los lotes. Las consideraciones sobre el gluten pueden restringir algunas aplicaciones, particularmente cuando se utiliza trigo, cebada o centeno. Las condiciones de tueste también requieren un control disciplinado porque el procesamiento térmico afecta tanto el rendimiento sensorial como la formación de acrilamida.
Hasta 2034, los productos a base de cereales deberían seguir siendo importantes en las formulaciones orientadas al valor y en los servicios alimentarios institucionales. La diferenciación competitiva dependerá del tostado controlado, el manejo de alérgenos, el etiquetado limpio y las mezclas que reduzcan la brecha sensorial con el café.
Sustituto del café a base de hierbas y raíces
Los productos a base de hierbas y raíces incluyen diente de león, bardana, raíces tostadas, productos botánicos y materiales vegetales mezclados. Su mayor demanda proviene de marcas de bebidas especiales y de consumidores que buscan productos sin cafeína con un posicionamiento botánico distintivo. Para los compradores B2B, el atractivo es la diferenciación de la formulación en lugar de la simple sustitución de costos.
La adopción está limitada por la variabilidad del sabor, la familiaridad de los ingredientes, el estado regulatorio y la fragmentación del suministro. Los ingredientes botánicos pueden requerir un trabajo de especificación más extenso que los cereales o la achicoria establecidos. Los fabricantes también deben distinguir el uso permitido de alimentos de las declaraciones de propiedades saludables no respaldadas, especialmente cuando los productos se comercializan en torno al bienestar.
El segmento ofrece potencial de innovación a través de la mezcla y el tostado controlado. Los proveedores que combinan experiencia botánica con análisis sensorial pueden crear perfiles diferenciados y al mismo tiempo reducir la variabilidad de los lotes. Hasta 2034, el segmento debería ganar participación dentro de las carteras de bebidas premium y funcionales, pero la penetración en el mercado masivo dependerá de un sabor repetible y un abastecimiento escalable.
Sustituto del café a base de frutas y semillas
Se proyecta que el segmento de sustitutos del café a base de frutas y semillas crecerá a la CAGR más rápida del 10,67% entre 2026 y 2034, respaldado por el creciente interés en higos, dátiles,algarroba, bebidas similares al café a base de bellota, altramuz y semillas. Los sustitutos a base de frutas y semillas utilizan materiales como dátiles, higos, algarrobas, bellotas, semillas de tamarindo u otros subproductos agrícolas. La categoría es atractiva porque puede conectar la innovación en bebidas con objetivos de economía circular y disponibilidad regional de ingredientes.
La demanda está impulsada por marcas que buscan perfiles sensoriales novedosos, narrativas de reciclaje y fuentes de materias primas diferenciadas. Sin embargo, los equipos de adquisiciones examinarán la disponibilidad estacional, los controles de contaminación, los requisitos de preprocesamiento y la validación de la seguridad alimentaria. Algunos materiales también requieren tostado o tratamiento adicional antes de lograr características aceptables de bebida.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por formulario
El segmento de polvo/gránulos dominó el mercado debido a su vida útil más larga, fácil preparación y gran idoneidad para el consumo doméstico.
Según la forma, el mercado se segmenta en polvo/gránulos, concentrados líquidos y listos para beber.
Polvo/gránulos
El segmento de polvo/gránulos dominó el mercado global, valorado en 2,21 mil millones de dólares en 2025, debido a su conveniencia, mayor vida útil, menor costo de almacenamiento, facilidad de transporte e idoneidad para la preparación de bebidas instantáneas. Los formatos en polvo y gránulos son especialmente comunes en la achicoria, el grano, la cebada, la malta y los sucedáneos del café a base de hierbas, ya que se disuelven fácilmente en agua caliente o leche y se adaptan a los hábitos de consumo doméstico establecidos.
Los formatos en polvo y gránulos siguen siendo atractivos desde el punto de vista operativo porque ofrecen transporte, almacenamiento, dosificación y gestión de la vida útil relativamente eficientes. Se adaptan a sistemas establecidos de preparación de servicios de alimentos y fabricación de bebidas instantáneas, lo que los hace particularmente adecuados para la adquisición B2B.
Los fabricantes evalúan el tamaño de las partículas, la densidad aparente, la disolución, la estabilidad de la humedad, la compatibilidad del embalaje y la retención del sabor. La economía de producción también favorece los ingredientes secos concentrados cuando los costos de transporte y almacenamiento son altos. La principal limitación es la dependencia de la preparación: los consumidores y operadores aún deben controlar la temperatura, la dosificación y la mezcla del agua.
Concentrados líquidos
Los concentrados líquidos ofrecen flexibilidad de formulación y pueden proporcionar una preparación rápida para aplicaciones de servicio de alimentos, fabricación de bebidas y listas para servir. Su atractivo comercial aumenta cuando la velocidad, la precisión de la dosificación y la consistencia del sabor importan más que la eficiencia del almacenamiento.
Las principales limitaciones son el contenido de agua, el peso del embalaje, la estabilidad en almacenamiento, el control microbiano y la economía logística. Los fabricantes deben establecer sistemas sólidos de conservación y llenado y, al mismo tiempo, gestionar los costes de transporte. Por lo tanto, los compradores comparan la ventaja de la conveniencia con una mayor complejidad de la cadena de suministro.
Hasta 2034, los concentrados líquidos deberían ser adoptados allí donde la preparación centralizada de bebidas y la dosificación precisa justifiquen la carga logística adicional. Las asociaciones con operadores de servicios de alimentos y fabricantes de bebidas pueden acelerar la calificación.
Listo para beber
Se prevé que el segmento de productos listos para beber, valorado en 390 millones de dólares en 2025, crezca a la tasa compuesta anual más rápida del 11,02 % entre 2026 y 2034.
Los formatos listos para beber hacen que la competencia pase del rendimiento de los ingredientes a la economía del producto terminado. Ofrecen consumo inmediato, control de porciones y entrega sensorial constante sin necesidad de equipo de elaboración. Esto los hace relevantes para los canales de conveniencia, lugar de trabajo, viajes y servicios de alimentos.
Los compradores B2B se centran en la estabilidad de la formulación, la compatibilidad del embalaje, la vida útil, la economía del llenado y la velocidad de distribución. El formato también enfrenta una intensa competencia del café, té, bebidas funcionales y otros productos no alcohólicos convencionales.
Por naturaleza
El segmento convencional dominó el mercado debido a su mayor disponibilidad, precios competitivos y fuerte presencia en los lineales del comercio minorista masivo.
Basado en la naturaleza, el mercado se segmenta en orgánico y convencional.
Orgánico
Se prevé que el segmento orgánico, valorado en 690 millones de dólares en 2025, crezca a la tasa compuesta anual más rápida del 9,64% entre 2026 y 2034. Los sustitutos orgánicos se dirigen a compradores premium que buscan insumos agrícolas certificados y controles de producción más estrictos. La demanda es más fuerte donde los minoristas y las marcas utilizan credenciales orgánicas como parte de estrategias de abastecimiento más amplias. La adopción depende de la certificación, la segregación, la trazabilidad y la disponibilidad confiable de materias primas que cumplan con las normas.
La principal limitación es el costo. Los compradores B2B requieren una prima defendible.
Convencional
El segmento convencional dominó el mercado mundial de sustitutos del café, valorado en 2.130 millones de dólares en 2025, debido a su amplia disponibilidad, abastecimiento de materias primas establecido, precio más bajo y fuerte presencia en supermercados, hipermercados, tiendas de conveniencia y estantes de bebidas minoristas convencionales. Los productos convencionales a base de achicoria y cereales son ampliamente utilizados por consumidores sensibles al precio y compradores de servicios de alimentos que requieren un sabor constante y formulaciones asequibles.
Los sustitutos convencionales se benefician de una mayor disponibilidad de materias primas, una infraestructura de procesamiento establecida y una menor complejidad de adquisiciones. Siguen siendo atractivos para formulaciones del mercado masivo y aplicaciones de servicios de alimentos donde la calidad constante y la disciplina de costos son requisitos principales.
El segmento enfrenta un escrutinio cada vez mayor sobre el abastecimiento de ingredientes, los auxiliares de procesamiento y las prácticas ambientales. Por lo tanto, los fabricantes necesitan una trazabilidad más sólida incluso sin certificación orgánica.
Por canal de distribución
El segmento B2C dominó el mercado debido al alto consumo doméstico de polvos instantáneos
Según el canal de distribución, el mercado se segmenta en B2B y B2C.
B2C
El segmento B2C dominó el mercado global, valorado en 1.960 millones de dólares en 2025, debido al alto consumo en los hogares de polvos instantáneos, achicoria tostada, café en grano, café a base de hierbas y bebidas alternativas para el bienestar. Dentro del B2C, los supermercados e hipermercados siguieron siendo el subcanal más grande, valorado en 1.050 millones de dólares en 2025, debido a una fuerte visibilidad en los lineales, un amplio alcance al consumidor y pasillos de bebidas establecidos. Las tiendas de conveniencia apoyan el impulso y bebida RTDcompras, mientras que se proyecta que el comercio minorista en línea crecerá a la CAGR más rápida del 11,00% durante 2026-2034.
B2C sigue siendo relevante porque la demanda de los consumidores determina el avance. Las marcas deben gestionar la educación, el embalaje, la distribución y la repetición de compras. Los canales en línea pueden ayudar a que las formulaciones de nicho lleguen a los consumidores sin una distribución minorista nacional inmediata. Sin embargo, la prueba con consumidores no garantiza una adopción sostenida. El sabor, la comodidad de preparación, el precio y el valor percibido siguen siendo decisivos.
B2B
El segmento B2B estaba valorado en 860 millones de dólares en 2025 y se espera que crezca a una tasa compuesta anual del 7,44%, respaldado por la creciente demanda de cafeterías, hoteles, restaurantes, operadores de servicios de alimentos, fabricantes de marcas privadas y formuladores de bebidas que utilizan sustitutos del café en mezclas de bebidas, productos de panadería y aplicaciones de bebidas funcionales.
B2B es estratégicamente importante porque los compradores industriales pueden generar un volumen recurrente e influir en los estándares de formulación. Entre sus clientes se incluyen fabricantes de bebidas, productores de marcas privadas, cafeterías, hoteles, operadores de servicios de alimentación y distribuidores de ingredientes. La adopción se rige por la calificación técnica, el costo de entrega, el desempeño sensorial, la documentación regulatoria y la continuidad del suministro.
El ciclo de adquisición es más largo que el del comercio minorista. Los compradores suelen exigir muestras, pruebas piloto, auditorías de calidad y documentación. Esto aumenta los costos de cambio una vez que se completa la calificación.
Hasta 2034, las oportunidades B2B deberían ampliarse a medida que los fabricantes busquen insumos alternativos y nuevos formatos de bebidas. Los proveedores con equipos técnicos de ventas, laboratorios de aplicaciones y logística confiable estarán mejor posicionados que los comerciantes de materias primas.
Perspectivas regionales
A nivel regional, el mercado se estudia en América del Norte, Europa, Asia Pacífico, América del Sur y Oriente Medio y África.
Análisis del mercado de sustitutos del café de América del Norte
Europe Coffee Substitute Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte estaba valorada en 410 millones de dólares en 2025 y se prevé que alcance los 880 millones de dólares en 2034, creciendo a una tasa compuesta anual del 8,86% durante el período previsto. El crecimiento está impulsado por la creciente demanda de alternativas al café sin cafeína, bebidas digestivas, productos de achicoria orgánica, café a base de hierbas, sustitutos del café a base de granos y bebidas saludables listas para beber en los EE. UU. y Canadá.
América del Norte representa una oportunidad de desarrollo para los sustitutos del café, respaldada por la creciente experimentación de productos, la innovación en bebidas premium y la demanda de alternativas sin cafeína. El mercado está más fragmentado que las categorías sustitutas europeas maduras. Los fabricantes compiten cada vez más a través de la calidad de la formulación, la conveniencia y los ingredientes diferenciados. La adopción comercial debería permanecer concentrada en bebidas especiales, canales de productos naturales y aplicaciones de servicios de alimentos antes de que se desarrolle una penetración más amplia.
Mercado de sustitutos del café de Estados Unidos
Estados Unidos domina el mercado norteamericano, valorado en aproximadamente 320 millones de dólares en 2025, respaldado por una fuerte demanda de los consumidores de bebidas sin cafeína, alternativas al café sin ácido, mezclas de café a base de hierbas, productos orgánicos y bebidas funcionales listas para beber.
Estados Unidos ofrece la oportunidad de comercialización más amplia de la región debido a su gran sector de bebidas envasadas, canales sofisticados de alimentos especializados y un interés establecido en productos funcionales y sin cafeína. Los compradores B2B dan prioridad a los ingredientes escalables, el sabor uniforme, el procesamiento limpio y la documentación reglamentaria. Los sustitutos emergentes pueden ganar terreno a través de bebidas listas para beber, formatos instantáneos y formulaciones híbridas que reducen la dependencia del café sin requerir un reemplazo sensorial completo.
Análisis del mercado europeo de sustitutos del café
Europa dominó el mercado global y estaba valorada en 1.630 millones de dólares en 2025. Se prevé que la región alcance los 3.080 millones de dólares en 2034, creciendo a una tasa compuesta anual del 7,34% durante el período previsto. El crecimiento está respaldado por el uso cultural de larga data del café de achicoria, el café en grano, el café de malta, las bebidas de cebada tostada y las bebidas calientes a base de cereales en países como Alemania, Francia, Italia, España, Polonia y el Reino Unido.
Europa sigue siendo la región estructuralmente más establecida en materia de sucedáneos del café, respaldada por el consumo de larga data de achicoria y bebidas tostadas a base de cereales. Los marcos regulatorios brindan un tratamiento más claro a las categorías de sustitutos establecidas y a los controles de procesamiento. Los fabricantes compiten a través de la consistencia sensorial, el refinamiento de la formulación y la procedencia de los ingredientes. La región debe seguir siendo un mercado de referencia en calificación de productos, formulaciones premium e innovación en bebidas tostadas sin cafeína.
Mercado de sustitutos del café en Alemania
El mercado alemán estaba valorado en aproximadamente 360 millones de dólares en 2025, respaldado por la fuerte familiaridad de los consumidores con el café en grano, el café de malta, las mezclas de achicoria y las bebidas calientes sin cafeína. Alemania representa un importante mercado europeo porque las bebidas de cereales tostados y achicoria se han vuelto familiares entre los consumidores. Los fabricantes se benefician de una infraestructura desarrollada de procesamiento de alimentos y de una distribución minorista sofisticada.
Las oportunidades comerciales se centran cada vez más en ingredientes premium, posicionamiento orgánico y tostado controlado. Los compradores B2B enfatizan especificaciones consistentes, documentación de seguridad alimentaria y suministro confiable. Es probable que la innovación se centre en mezclas que mejoren el aroma y la sensación en boca.
Mercado de sucedáneos del café del Reino Unido
El mercado del Reino Unido estaba valorado en aproximadamente 250 millones de dólares en 2025, impulsado por la demanda de alternativas al café sin cafeína, bebidas para el bienestar digestivo, mezclas de café a base de hierbas y bebidas calientes de etiqueta limpia. El Reino Unido presenta una oportunidad orientada a la innovación, moldeada por bebidas especiales, posicionamiento de bienestar y canales de servicios de alimentos establecidos. Los productos sustitutos compiten con el café, el té, las bebidas funcionales y las formulaciones reducidas en cafeína.
Los fabricantes exigen una fuerte diferenciación sensorial y formatos de preparación cómodos. Los productos instantáneos y listos para beber ofrecen vías de desarrollo atractivas, mientras que los proveedores de ingredientes pueden diferenciarse a través de la trazabilidad, el soporte de formulación y el procesamiento consistente a escala industrial.
Análisis del mercado de sustitutos del café de Asia y el Pacífico
Asia Pacífico estaba valorada en 540 millones de dólares en 2025 y se prevé que alcance los 1300 millones de dólares en 2034, creciendo a la tasa compuesta anual más rápida del 10,21% durante el período previsto. El crecimiento está impulsado por la creciente urbanización, los mayores beneficios para la salud, la creciente cultura del café, la expansión del consumo de bebidas envasadas y el rápido desarrollo de canales minoristas de comestibles y bienestar en línea.
Asia-Pacífico ofrece importantes oportunidades a largo plazo porque los fabricantes pueden aprovechar diversos insumos agrícolas, incluidos cereales, raíces, semillas y productos botánicos. La adopción variará mucho según el país y la cultura de las bebidas. Japón y Corea del Sur prefieren productos técnicamente refinados, mientras que los mercados emergentes del sudeste asiático ofrecen un mayor potencial de experimentación. Los proveedores regionales pueden beneficiarse de las formulaciones localizadas, pero la estandarización de la calidad y el procesamiento escalable siguen siendo requisitos de comercialización críticos.
Mercado de sustitutos del café de Japón
Japón ofrece un entorno técnicamente sofisticado para bebidas tostadas alternativas, con consumidores acostumbrados a diversos formatos de té, cereales y bebidas funcionales. El éxito comercial requiere una consistencia excepcional, perfiles de sabor restringidos y una preparación conveniente. Los fabricantes pueden aprovechar las capacidades avanzadas de tostado, extracción y envasado para desarrollar productos de primera calidad. La principal oportunidad reside en formulaciones diferenciadas y no en la imitación directa del café convencional.
Mercado de sustitutos del café de China
China estaba valorada en aproximadamente 140 millones de dólares en 2025, respaldada por un rápido crecimiento de las bebidas envasadas, las bebidas de bienestar, el comercio electrónico y el consumo estilo cafetería. China presenta una oportunidad de desarrollo respaldada por la expansión de la innovación en bebidas, el consumo urbano y el interés en formatos funcionales diversificados.
Los fabricantes nacionales pueden aprovechar amplios recursos agrícolas para formulaciones de cereales, raíces, semillas y botánicas. La adopción del mercado sigue siendo sensible al gusto y al precio. Los proveedores B2B deben priorizar los perfiles sensoriales localizados, el abastecimiento escalable de ingredientes y las asociaciones con fabricantes de bebidas establecidos en lugar de depender únicamente de formulaciones importadas.
Mercado de sustitutos del café de la India
La India estaba valorada en aproximadamente 180 millones de dólares en 2025, respaldada por la creciente demanda de bebidas saludables, bebidas a base de hierbas, bebidas de granos tostados y productos naturales sin cafeína.
Análisis del mercado de sustitutos del café en América Latina, Medio Oriente y África
América del Sur estaba valorada en 0,09 mil millones de dólares en 2025 y se proyecta que alcance los 180 millones de dólares en 2034, creciendo a una tasa compuesta anual del 8,16% durante el período previsto. El crecimiento en la región está impulsado por la diversificación de las bebidas, la creciente disponibilidad minorista de productos naturales y el creciente interés de los consumidores en alternativas asequibles al café. Aunque América del Sur es una importante región productora de café, los consumidores sensibles a los precios y los compradores centrados en el bienestar están respaldando la demanda de cereales tostados, achicoria y alternativas al café a base de hierbas.
América Latina presenta un entorno de sustitución más complejo porque el café tiene una profunda importancia agrícola, cultural y comercial. Por lo tanto, el reemplazo directo puede enfrentar una resistencia de los consumidores más fuerte que en los mercados no centrados en el café. Las oportunidades son más creíbles en bebidas híbridas, formulaciones con cafeína reducida y productos que utilizan subproductos agrícolas regionales. El abastecimiento local, la asequibilidad y los perfiles sensoriales familiares serán fundamentales para la adopción comercial en toda la región.
El mercado de Oriente Medio y África se valoró en 150 millones de dólares en 2025 y se prevé que alcance los 340 millones de dólares en 2034, creciendo a una tasa compuesta anual del 9,78% durante el período previsto. El crecimiento se ve respaldado por la expansión del comercio minorista moderno, el aumento de la demanda de bebidas sin cafeína, el aumento del consumo de bebidas a base de hierbas y el crecimiento de las categorías de bebidas especializadas orientadas a la salud. La región también tiene una fuerte aceptación cultural de las infusiones de hierbas ybebidas a base de plantas, que respalda la adopción de productos tanto en el canal doméstico como en el de servicios de alimentos.
Oriente Medio y África ofrecen oportunidades emergentes a través de bebidas sin cafeína, formulaciones a base de hierbas y cereales, raíces y semillas de origen local. La adopción sigue limitada por una distribución fragmentada y una infraestructura de procesamiento desigual. Los proveedores pueden obtener ventajas a través de asociaciones regionales, formatos no perecederos e ingredientes adaptados a las preferencias locales. Los canales institucionales y de servicios de alimentación pueden proporcionar puntos de entrada prácticos antes de una expansión minorista más amplia.
Mercado de sustitutos del café de Brasil
Brasil domina el mercado sudamericano, valorado en aproximadamente 0,05 mil millones de dólares en 2025, respaldado por su cultura cafetera madura, la creciente diversificación de bebidas minoristas y la creciente demanda de alternativas asequibles sin cafeína.
Panorama competitivo de la industria de sustitutos del café
Los actores clave se centran en el posicionamiento sin cafeína y la certificación orgánica para ampliar su cartera de productos
El panorama competitivo del mercado global está determinado por factores como la formulación del producto, el abastecimiento de ingredientes, la similitud del sabor con el café, el posicionamiento sin cafeína, la certificación orgánica, las afirmaciones sobre el bienestar digestivo, la disponibilidad minorista y la visibilidad de la marca en línea. Las empresas están ampliando sus carteras de productos con ingredientes como achicoria tostada, cebada, centeno, malta, raíz de diente de león, algarroba, higo, dátil, champiñones y mezclas de hierbas de múltiples ingredientes diseñadas para ofrecer una experiencia de sabor similar al del café sin el contenido de cafeína del café convencional.
El mercado también está siendo testigo de una mayor actividad en el comercio minorista en línea, donde las marcas más pequeñas pueden llegar a consumidores sensibles a la cafeína, compradores de bienestar y usuarios de bebidas de origen vegetal sin depender completamente del espacio físico en los estantes. A medida que se intensifica la competencia, se espera que las empresas sigan invirtiendo en solubilidad mejorada, sabor más suave, formulaciones bajas en ácido, productos RTD y formatos de bebidas híbridas que combinen ingredientes sustitutos del café con leches vegetales, ingredientes botánicos e ingredientes funcionales.
La industria de los sustitutos del café sigue fragmentada, con la competencia distribuida entre procesadores de ingredientes establecidos, empresas de bebidas especiales, marcas de productos orgánicos y desarrolladores de formulaciones emergentes. La participación de mercado está menos influenciada únicamente por la escala de fabricación y más por el desempeño sensorial, la consistencia de los ingredientes, la economía del abastecimiento, la preparación regulatoria y el acceso a la distribución establecida.
Las asociaciones estratégicas están adquiriendo importancia porque los ingredientes emergentes con frecuencia carecen de una infraestructura de procesamiento y distribución establecida. Por lo tanto, los desarrolladores de ingredientes pueden asociarse con tostadores, fabricantes de bebidas, operadores de servicios de alimentos e instituciones de investigación para acelerar la calificación y la validación comercial.
La tecnología está creando otra capa competitiva. Investigaciones recientes destacan la inteligencia artificial, el análisis sensorial avanzado y las tecnologías de procesamiento emergentes como herramientas potenciales para mejorar el desarrollo de formulaciones y el control de procesos. Estas capacidades siguen comercializadas de manera desigual, lo que crea una oportunidad para que los proveedores técnicamente capacitados construyan una diferenciación antes de que el mercado se estandarice.
Las barreras de entrada siguen siendo significativas. Los nuevos proveedores deben demostrar la seguridad alimentaria, la repetibilidad sensorial, la consistencia de la materia prima, la escalabilidad de la producción y la economía comercial antes de que los principales compradores B2B cambien las formulaciones calificadas.
Por tanto, las perspectivas del mercado favorecen a las empresas que combinan la innovación de ingredientes con la ejecución industrial. La novedad puede atraer el interés inicial, pero la repetición de las adquisiciones depende de un desempeño consistente, un suministro confiable y un costo de entrega competitivo.
Lista de empresas clave de sustitutos del café perfiladas
- Nestlé S.A. (Suiza)
- leroux(Francia)
- World Finer Foods, LLC (EE. UU.)
- Teeccino Caffé Inc.(A NOSOTROS.)
- Mezcla dandy(A NOSOTROS.)
- The Hain Celestial Group, Inc. (EE. UU.)
- Productos de Anthony (EE. UU.)
- Naturata AG (Alemania)
- Comida de Lima (Bélgica)
- AyurAlgunos alimentos (India)
Desarrollos clave de la industria:
- Junio de 2026:La marca británica de cafés especiales Lost Sheep Coffee amplió su gama de café helado listo para beber con un nuevo Sugar Cane Iced Decaf Latte with Fibre. El producto combina café descafeinado de calidad especial, leche desnatada, fibra de raíz de achicoria y 4,3 g de azúcar por 100 g, lo que lo posiciona como una opción de café RTD más funcional en lugar de un simple café con leche helado.
- Agosto de 2025:Prefer Brews, una empresa cafetera con sede en Singapur, recaudó 4,2 millones de dólares en fondos previos a la Serie A para expandir el café y el cacao sin granos a nivel mundial. La ronda fue codirigida por At One Ventures y Chancery Hill Capital, y la compañía también anunció asociaciones con Ajinomoto y The Coffee Ferm.
- Enero de 2025:Minus Coffee lanzó Minus Instant Vanilla Oat Milk Latte, una alternativa de café instantáneo sin granos elaborada con ingredientes reciclados como semillas de dátiles y semillas de uva. El producto contiene 50 mg de cafeína, 6 gramos de proteína de origen vegetal y L-teanina.
- Marzo de 2025:Spadel, a través de su fondo de riesgo The Source, adquirió una participación en Cherico, una startup francesa centrada en devolver las bebidas a base de achicoria al consumo general. El propósito estratégico era brindar apoyo financiero y estratégico para ampliar una alternativa al café sin cafeína y de origen local. La capacidad involucrada fue la plataforma de bebidas a base de achicoria de Cherico, respaldada por el cultivo europeo y el posicionamiento en torno a bebidas alternativas de bajos insumos.
- Diciembre de 2025:Nexture amplió su cartera de ingredientes para reducir y reemplazar el café, posicionando achicoria tostada, malta de cebada, algarroba, ginseng y otros materiales tostados para aplicaciones lácteas, alternativas a los lácteos y helados. El objetivo estratégico era brindar a los fabricantes de alimentos soluciones flexibles de reducción de café en múltiples categorías de productos. Las capacidades involucradas incluyeron materias primas tostadas alternativas, ingredientes reciclados, sustitutos sin cafeína y sistemas de formulación para aplicaciones de café híbrido.
- Febrero de 2026:Koppie avanzó hacia la producción a escala comercial, anunciando una vía de capacidad de 1000 toneladas y la finalización del desarrollo de productos para aplicaciones de empresa a empresa. El objetivo estratégico era proporcionar a los fabricantes un ingrediente de café híbrido escalable que pueda reducir la dependencia del café convencional y al mismo tiempo conservar perfiles sensoriales familiares. Las capacidades involucradas incluyeron granos Koppie, espresso y mezclas de filtrado, concentrados para bebidas listas para beber, helados, aplicaciones de panadería y correspondencia sensorial de origen específico.
- Agosto de 2025:La Autoridad de Normas y Seguridad Alimentaria de la India (FSSAI) actualizó las especificaciones reglamentarias para el café y los productos de café y achicoria, incluidos los requisitos de etiquetado definidos para las mezclas de café y achicoria. El objetivo estratégico era fortalecer la identidad y la transparencia del producto en una categoría donde la achicoria se utiliza ampliamente como ingrediente de mezcla. El desarrollo implicó declaraciones de composición estandarizadas y controles regulatorios que rigen los productos de café y achicoria vendidos en la India.
Cobertura del informe
El informe de la industria del mercado global de sustitutos del café analiza el mercado en profundidad y destaca aspectos cruciales como las tendencias del mercado global de sustitutos del café, la dinámica del mercado, las cadenas de suministro, las empresas destacadas, la inversión en investigación y desarrollo y el uso final. Además de esto, el informe también proporciona información sobre el análisis del mercado global de sustitutos del café y destaca desarrollos importantes de la industria.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 8,32% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
|
Segmentación |
Por tipo de producto
|
|
Por formulario
|
|
|
Por naturaleza
|
|
|
Por canal de distribución
|
|
|
Por región
|
Preguntas frecuentes
Fortune Business Insights dice que el mercado global estaba valorado en 2.820 millones de dólares en 2025 y se prevé que alcance los 5.770 millones de dólares en 2034.
Con una tasa compuesta anual del 8,32%, el mercado global exhibirá un crecimiento constante durante el período previsto.
Por forma, el segmento de polvo/gránulos lideró el mercado.
Europa tenía la mayor cuota de mercado en 2025.
La creciente volatilidad de los precios del café es un factor clave que impulsa el mercado.
Nestlé S.A., Leroux, World Finer Foods, Teeccino Caffé Inc. y Dandy Blend son los principales actores del mercado.
La creciente demanda de alternativas al café funcionales, digestivas y sin cafeína es una tendencia clave de la industria.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 128
-

(Oferta válida hasta 31st Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.





Informes relacionados