Tamaño del mercado de biofertilizantes, participación y análisis de la industria, por tipo (fijación de nitrógeno, solubilizantes de fosfato y otros), por microorganismo (Rhizobium, Azotobacter, Azospirillum, Pseudomonas, Bacillus, VAM y otros), por forma (líquido, polvo/seco, a base de portador y encapsulado/a base de gel), por aplicación (tratamiento de semillas, tratamiento de suelos y otros), por tipo de cultivo (Cereales, Legumbres y Semillas Oleaginosas (Leguminosas, Semillas Oleaginosas), Frutas y Verduras (Frutas, Verduras), Cultivos de Fibra, Céspedes y Plantas Ornamentales y Otros),
 Descargar muestra gratuita

Tamaño y participación del mercado de biofertilizantes
 Escuchar versión en audio
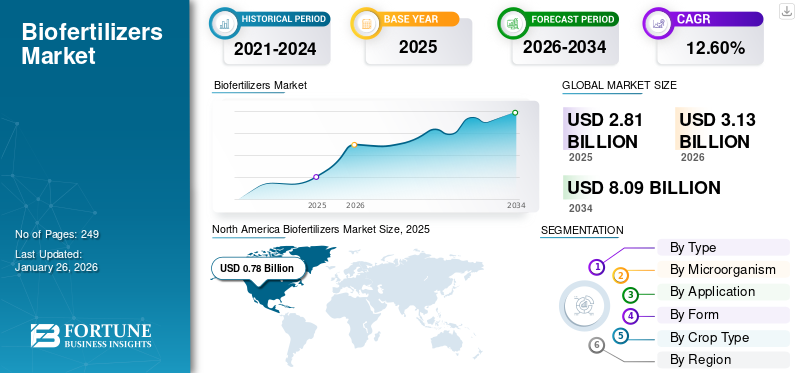
El tamaño del mercado mundial de biofertilizantes se valoró en 2,81 mil millones de dólares en 2025 y se prevé que crezca de 3,13 mil millones de dólares en 2026 a 8,09 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 12,60% durante el período previsto. Asia Pacífico dominó el mercado de biofertilizantes con una cuota de mercado del 17,96% en 2025.
Los biofertilizantes, también conocidos como bioinoculantes, se definen como microbios vivos que amplifican la nutrición de las plantas colonizando la rizosfera cuando se aplican a través del suelo o las semillas. Los microorganismos como las cianobacterias, las bacterias del suelo fijadoras de nitrógeno, las bacterias solubilizadoras de fosfato y los mohos se utilizan principalmente en la producción de fertilizantes biológicos. Estos compuestos aceleran los procesos microbianos dentro del suelo, intensificando la disponibilidad de nutrientes en una forma fácilmente absorbida por las plantas. Además, mejoran el rendimiento de los cultivos y la fertilidad del suelo y preservan las plantas contra enfermedades y plagas. La adopción de estas prácticas sostenibles es útil para transformar los sectores agrícolas en todo el mundo.
Además, el mercado abarca varios actores importantes que incluyen Novozymes A/s, Lallemand Inc. y BioWorks Inc., entre otros. El lanzamiento de productos innovadores y la expansión de la presencia geográfica han respaldado el crecimiento de estas empresas en el mercado global. Varios países han introducido subsidios para que dichos productos sean asequibles para los agricultores, lo que contribuye aún más al crecimiento del mercado de biofertilizantes.
El mercado de biofertilizantes comprende insumos microbianos específicos de cultivos en lugar de un sustituto universal de los fertilizantes minerales. El desempeño comercial depende de si los organismos seleccionados se establecen cerca de las raíces, realizan su función prevista y permanecen viables durante el almacenamiento y la aplicación. Los resultados varían según la genética de los cultivos, la química del suelo, la humedad, la temperatura y las comunidades microbianas nativas.
Los inoculantes fijadores de nitrógeno tienen aplicaciones establecidas en leguminosas compatibles, incluidas legumbres y semillas oleaginosas. Las bacterias asociativas y de vida libre se dirigen a grupos de cultivos más amplios, aunque su eficacia depende de las características de la cepa y las condiciones de crecimiento. Los productos solubilizantes de fosfato mejoran el acceso a determinadas reservas de fósforo del suelo; no crean fósforo adicional. Estas distinciones son esenciales al evaluar las declaraciones de productos y el potencial de sustitución de fertilizantes.
La demanda refleja las presiones sobre los costos de los insumos, las prioridades en materia de salud del suelo, los objetivos de eficiencia en el uso de nutrientes y los esfuerzos para diversificar las prácticas de manejo de cultivos. La adopción se vuelve más fácil cuando los productos se adaptan a las operaciones existentes de tratamiento de semillas o aplicación al suelo. Las recomendaciones de los agrónomos, el apoyo de los distribuidores y las demostraciones de campo pueden fortalecer la confianza. Por el contrario, las devoluciones inciertas, los requisitos de manipulación, la vida útil limitada y los resultados inconsistentes pueden desalentar la repetición de compras.
La competencia depende cada vez más del rendimiento demostrado en el campo y no únicamente del recuento microbiano. Los fabricantes necesitan una identificación confiable de las cepas, controles de contaminación, pruebas de estabilidad, portadores apropiados y evidencia en cultivos y entornos relevantes. Las formulaciones líquidas pueden simplificar la dosificación, mientras que los productos secos y basados en portadores pueden adaptarse a sistemas de distribución sin refrigeración. Ningún formato es inherentemente superior; La formulación debe coincidir con la biología del organismo y las condiciones de aplicación.
Las mayores oportunidades residen en soluciones validadas específicas para cultivos, programas integrados de nutrientes y asociaciones que conectan el descubrimiento microbiano con la fabricación, la distribución y los servicios de asesoramiento sobre el terreno. Una ventaja comercial duradera dependerá de un desempeño confiable en condiciones agrícolas prácticas, no solo de la novedad biológica.
Descargar muestra gratuita para conocer más sobre este informe.
Biofertilizantes globalesConclusiones clave de la industria
 Tamaño del mercado y pronóstico
- Tamaño del mercado en 2025: 2.810 millones de dólares
- Tamaño del mercado en 2026: 3,13 mil millones de dólares
- Tamaño del mercado previsto para 2034: 8.090 millones de dólares
- CAGR: 12,60% entre 2026 y 2034
 Cuota de mercado
- Asia Pacífico dominó el mercado de biofertilizantes con una participación del 17,96% en 2025.
- Se prevé que el segmento de fijación de nitrógeno lidere con una participación de mercado del 75,40% en 2026.
- El segmento de aplicación de tratamiento de semillas representó el 59,42% del mercado en 2026.
 Aspectos destacados regionales clave
América del norte
América del Norte generó 780 millones de dólares en 2025, lo que representa el 27,58 % de los ingresos mundiales, impulsado por la fuerte demanda de insumos agrícolas orgánicos.
Europa
Europa alcanzó los 560 millones de dólares en 2025 y se espera que experimente un crecimiento sólido debido a regulaciones más estrictas sobre el uso de fertilizantes químicos.
Asia Pacífico
Asia Pacífico registró 500 millones de dólares en 2025, respaldado por la expansión de las actividades agrícolas y el aumento de la demanda de alimentos en las economías emergentes.
A NOSOTROS.
Se prevé que el mercado alcance los 650 millones de dólares estadounidenses para 2026, respaldado por la innovación y el lanzamiento de productos de las principales empresas de tecnología agrícola.
Japón
Se prevé que el mercado de biofertilizantes alcance los 0,02 mil millones de dólares para 2026, impulsado por la creciente adopción de prácticas agrícolas sostenibles.
Leer más

Tendencias del mercado
La presión del gobierno por productos validados científicamente es una de las tendencias importantes del mercado
Los agricultores tienen dudas importantes sobre la eficacia de los biofertilizantes. Han presentado quejas al gobierno sobre la eficacia limitada y el bajo rendimiento del uso de dichos productos. Algunos de los productos vendidos en economías en desarrollo, como la India, están mal etiquetados o no verificados y tienen poca eficacia; por lo tanto, el gobierno ha adoptado medidas estrictas y ha ordenado a los países que publiquen estudios científicos que demuestren la eficacia de dichos productos.
- Por ejemplo, en julio de 2025, el Ministro de Agricultura de la India afirmó que las empresas deben publicar evidencia científica sobre la eficacia de sus productos antes de lanzarlos al mercado.
El mercado de biofertilizantes está avanzando hacia formulaciones diseñadas en torno a cultivos, funciones microbianas y condiciones de aplicación específicas. En lugar de confiar en afirmaciones amplias sobre la mejora del suelo, los fabricantes necesitan cada vez más evidencia que vincule la selección de cepas con resultados mensurables, como la absorción de nutrientes, el desarrollo de raíces, el establecimiento de cultivos o la estabilidad del rendimiento en condiciones definidas.
Los productos multicepa representan un área de desarrollo. La combinación de organismos con funciones complementarias puede ampliar los beneficios potenciales, pero no se puede asumir la compatibilidad. Las cepas pueden competir, diferir en los requisitos de almacenamiento o responder de manera diferente al estrés ambiental. Por lo tanto, los desarrolladores de productos necesitan validar tanto las interacciones biológicas como el rendimiento después de la formulación.
La ingeniería de formulación es otra tendencia importante. Los productos líquidos pueden permitir una dosificación conveniente y una aplicación mecanizada, mientras que los polvos y las formulaciones basadas en vehículos pueden ofrecer ventajas en el transporte y el almacenamiento. Se están explorando la encapsulación y los portadores protectores para mejorar el comportamiento de supervivencia y liberación. El valor comercial depende de la vida útil verificada y del desempeño en el campo, no solo de la complejidad de la formulación.
La integración con la agricultura de precisión también está ganando relevancia. Las pruebas de suelo, los planes de nutrientes específicos de cada cultivo y la aplicación localizada pueden ayudar a determinar dónde los aportes microbianos pueden aportar valor. Las herramientas de asesoramiento digital pueden mejorar el momento de la aplicación y registrar los resultados, aunque la calidad de los datos y el acceso de los agricultores siguen siendo limitaciones importantes.
Descargar muestra gratuita para conocer más sobre este informe.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Ampliación de la producción de cultivos hortícolas y cereales para apoyar el crecimiento de productos biológicos
Los biofertilizantes se pueden utilizar para la producción de cultivos de alto valor, como los hortícolas. El uso de prácticas de cultivo intensivo y el uso generalizado de fertilizantes químicos han afectado la fertilidad del suelo. Creando así una necesidad urgente de adoptar alternativas no químicas, como los biofertilizantes, para la producción de cultivos. El uso de estos productos ayuda a mejorar la fertilidad del suelo y aumentar el contenido microbiano al reponer la población de microorganismos en los suelos agrícolas. Por lo tanto, el uso de dichos productos en combinación con otros productos puede mejorar el rendimiento de los cultivos y mantener la salud del suelo. La adopción de prácticas agrícolas ecológicas es otro factor crucial que respalda la creciente demanda de biofertilizantes.
- Según los datos proporcionados por la Oficina de Información de Prensa de la India, la producción hortícola en la India aumentó de 342 millones de toneladas en 2021-23 a 352,23 millones de toneladas en 2023-24.
La demanda de biofertilizantes refleja la necesidad de mejorar la eficiencia en el uso de nutrientes y al mismo tiempo gestionar los costos y la presión ambiental. Los productos microbianos pueden complementar los fertilizantes minerales fijando el nitrógeno atmosférico, movilizando los nutrientes del suelo o apoyando el desarrollo de las raíces. Su valor es mayor cuando las condiciones del organismo, el cultivo y el suelo coinciden bien.
La producción de legumbres proporciona un caso de uso establecido. Las cepas de Rhizobium forman relaciones simbióticas con leguminosas compatibles, lo que hace que la elección del inoculante y el manejo de las semillas sean importantes. El interés se está extendiendo a los cereales, la horticultura y los cultivos donde los productores buscan un mejor acceso a los nutrientes y apoyo a la zona de las raíces. Los resultados en estos entornos son más variables y requieren evidencia de campo.
La atención política a la salud del suelo, las pérdidas de nutrientes y la agricultura sostenible puede fomentar la adopción, particularmente cuando los servicios de extensión y las parcelas de demostración traducen las afirmaciones biológicas en orientación. Los minoristas y los asesores en agronomía pueden reducir la incertidumbre explicando el almacenamiento, el momento de la aplicación, la compatibilidad y las expectativas realistas.
RESTRICCIONES DEL MERCADO
La vida útil limitada de los fertilizantes naturales afecta la eficacia de dichos productos
Uno de los principales desafíos de fabricación que enfrentan los fabricantes de biofertilizantes es el almacenamiento y mantenimiento de los microorganismos utilizados en los productos finales. La tasa de supervivencia de estos microorganismos impacta la eficacia de los fertilizantes biológicos; por tanto, se requiere un almacenamiento adecuado de dichos microorganismos. Por ejemplo, lo ideal es almacenar los paquetes de fertilizantes biológicos en un lugar fresco y seco, lejos del calor y la luz solar. Por lo tanto, se requieren sólidos conocimientos técnicos y un sistema logístico avanzado para mejorar y mantener la eficacia de dichos productos.
El rendimiento de los biofertilizantes sigue siendo sensible a las condiciones biológicas, ambientales y operativas. Los microorganismos deben sobrevivir a la formulación, el almacenamiento, el transporte y la aplicación antes de establecer una relación eficaz con las raíces de las plantas o los nutrientes del suelo. El calor, la humedad, la exposición a los rayos ultravioleta y la manipulación inadecuada pueden reducir la viabilidad y debilitar el rendimiento en el campo incluso cuando la formulación original cumple con las especificaciones.
Las características del suelo crean otra limitación. La acidez, la salinidad, la disponibilidad de nutrientes, el estrés hídrico y la competencia de los microorganismos nativos pueden influir en el establecimiento del inoculante. Una cepa que funciona bien en un lugar puede producir resultados más débiles en otros lugares. Esta variabilidad complica la estandarización de productos y hace que las afirmaciones generales de rendimiento sean difíciles de fundamentar.
La adopción por parte de los agricultores también puede verse limitada por rendimientos inciertos. Los insumos biológicos pueden requerir cambios en el momento de la aplicación, las prácticas de almacenamiento o los programas de manejo de nutrientes. Cuando los resultados son inconsistentes o los beneficios son difíciles de distinguir de los efectos climáticos y de manejo, los productores pueden dudar en recomprar.
La calidad de fabricación añade riesgo comercial. Los productores necesitan una identificación de cepas confiable, controles de contaminación, pruebas de células viables y validación de la vida útil. Los materiales portadores y los métodos de formulación deben proteger a los organismos sin socavar la conveniencia de la aplicación. Los fabricantes más pequeños pueden enfrentar barreras técnicas y de costos al desarrollar estas capacidades.
Los requisitos reglamentarios difieren según las jurisdicciones y las categorías de productos. El registro, las declaraciones permitidas, los estándares de calidad y los requisitos de evidencia pueden aumentar el tiempo y los gastos de comercialización. Las redes de distribución también deben gestionar las fechas de caducidad y las condiciones adecuadas de almacenamiento. Estas limitaciones favorecen a los proveedores que combinan una microbiología sólida con una garantía de calidad rigurosa, evidencia agronómica local y apoyo práctico a los agricultores.
OPORTUNIDADES DE MERCADO
Aumento del área de cultivo orgánico para crear oportunidades de expansión del mercado
El cultivo de alimentos orgánicos ha aumentado significativamente en los últimos años a nivel mundial. Los principales factores que contribuyen al crecimiento de las áreas de cultivo orgánico incluyen un aumento en la demanda de productos alimenticios más saludables y sostenibles, una mayor conciencia de los consumidores sobre la sostenibilidad ambiental y la asociación de riesgos con el consumo de productos químicos y pesticidas. La gente prefiere productos alimenticios orgánicos que apoyen los beneficios para la salud y la sostenibilidad ambiental.
Biológicos agrícolasPuede aplicarse fácilmente a cultivos y adoptarse en diversas prácticas agrícolas. A medida que los productos biológicos agrícolas, como biopesticidas, bioestimulantes y biofertilizantes, apoyen el cultivo orgánico, se espera que aumente la demanda de dichos productos. La creciente adopción de tales prácticas agrícolas está impulsando la demanda de dichos productos en diferentes países.
- Según los datos proporcionados por la Encuesta de Investigación Económica, el número de granjas orgánicas que operan en el país aumentó un 90% en 2011 en comparación con 2021, que totalizó alrededor de 17,445 granjas.
- Además, la asociación de comercio orgánico (OTA) afirmó que las ventas de productos alimenticios orgánicos en el mercado estadounidense ascendieron a 65.000 millones de dólares en 2024.
Las mayores oportunidades en el mercado de los biofertilizantes residen en productos específicos para cultivos que resuelven problemas identificables de gestión de nutrientes. Los inoculantes de leguminosas ofrecen una base establecida, mientras que los sistemas de cereales, la horticultura y la producción de semillas oleaginosas brindan oportunidades para un mayor desarrollo. La expansión depende de un desempeño validado localmente, cepas microbianas adecuadas y evidencia clara de beneficio económico en condiciones de agricultura comercial.
La tecnología de formulación crea otra vía de diferenciación. Los portadores protectores, la encapsulación y los métodos de secado mejorados pueden ayudar a preservar la viabilidad microbiana durante el almacenamiento y el transporte. Los desarrolladores que demuestren una vida útil más larga sin sacrificar el rendimiento del campo podrían servir a los distribuidores y productores que operan en diversos climas. Estas mejoras deben estar respaldadas por pruebas de estabilidad en lugar de asumirse a partir del diseño de la formulación.
Los programas integrados de insumos biológicos también ofrecen potencial. La combinación de biofertilizantes compatibles con pruebas de suelo, planificación de nutrientes y enmiendas orgánicas seleccionadas puede ayudar a los productores a gestionar la disponibilidad de nutrientes de forma más sistemática. Estos programas requieren comprobaciones de compatibilidad y una guía de aplicación clara. Deberían complementar una gestión adecuada de los nutrientes en lugar de prometer una sustitución completa de los fertilizantes convencionales.
Los mercados emergentes ofrecen oportunidades donde las redes de asesoramiento agrícola, las cooperativas y los minoristas de insumos locales pueden mejorar el acceso y la confianza de los agricultores. Las asociaciones con empresas de semillas también pueden respaldar la entrega de inoculantes a través de canales de tratamiento establecidos. Sin embargo, la escala de distribución debe ir acompañada de controles de calidad y almacenamiento adecuado.
Análisis de segmentación del mercado
El mercado de biofertilizantes se evalúa mejor mediante la interacción de la función microbiana, el organismo, la formulación, el método de aplicación y la economía del cultivo. Estas dimensiones se superponen, pero responden a preguntas comerciales diferentes. El tipo indica la función prevista relacionada con los nutrientes; microorganismo identifica el agente biológico; la forma afecta la estabilidad y el manejo; la aplicación determina la entrega al cultivo; y el tipo de cultivo da forma a la propuesta de valor. Por lo tanto, las comparaciones de mercado deben evitar tratar cada categoría como independiente o asumir que un producto tiene el mismo rendimiento en todos los cultivos y entornos.
Por tipo
Se buscarán fertilizantes fijadores de nitrógeno debido a su capacidad para generar un mayor rendimiento
Según el tipo, el mercado se divide en solubilizantes de fosfato y fijadores de nitrógeno.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Fijación de nitrógeno
Se prevé que el segmento fijador de nitrógeno domine el mercado con una participación del 75,40% en 2026, ya que proporciona todos los nutrientes importantes que no se pueden obtener del aire. Los agricultores han utilizado ampliamente fertilizantes biológicos fijadores de nitrógeno y solubilizadores de fosfato para producir cultivos de alta demanda como trigo, arroz,semillas oleaginosasy otros. Los fertilizantes biológicos que contienen nitrógeno pueden corregir el nivel de nitrógeno en el suelo, ayudando al crecimiento del cultivo. Los biofertilizantes nitrogenados se clasifican en términos generales en simbióticos de vida libre, simbióticos y asociativos.
Los biofertilizantes fijadores de nitrógeno apoyan la conversión biológica del nitrógeno atmosférico en formas que las plantas pueden utilizar, directamente o mediante asociaciones microbianas. El uso comercial más establecido es en leguminosas, donde cepas compatibles de Rhizobium forman nódulos e intercambian nitrógeno fijado por carbono derivado de plantas. Esta relación de cultivo establecida le da al segmento una base agronómica más clara que muchas aplicaciones más nuevas.
Para cultivos no leguminosos, se utilizan organismos fijadores de nitrógeno asociativos o de vida libre con el objetivo de apoyar la disponibilidad de nitrógeno o el crecimiento de las plantas. Los resultados dependen en gran medida de las condiciones del suelo, la variedad de cultivos, el establecimiento microbiano y el manejo local. No se debe suponer que estos productos reemplazan al nitrógeno sintético a una tasa fija sin evidencia de campo local.
La diferenciación comercial se basa en la identidad de la cepa, los recuentos de viabilidad al vencimiento, la compatibilidad con los tratamientos de semillas y las instrucciones claras específicas del cultivo. Los proveedores que vinculan las recomendaciones de productos con las ventanas de siembra y la agronomía regional pueden fortalecer el uso repetido. El potencial a largo plazo de la categoría depende de la contribución medida de nutrientes y del beneficio económico, más que de las afirmaciones de fijación de nitrógeno únicamente.
Solubilizantes de fosfato
Los biofertilizantes solubilizantes de fosfato se dirigen a la disponibilidad limitada de fósforo contenido en ciertos compuestos del suelo. Las bacterias y los hongos seleccionados pueden liberar ácidos orgánicos u otros compuestos que cambian la disponibilidad de fósforo cerca de las raíces. Su función difiere de la fijación de nitrógeno: movilizan el fósforo existente en lugar de agregar fósforo nuevo al campo.
La adopción está determinada por la química del suelo, las reservas de fósforo, el pH, la demanda de cultivos y el historial de fertilizantes. Un producto puede ofrecer un beneficio limitado cuando el fósforo disponible ya es suficiente o cuando el suelo contiene poco fósforo para movilizar. Las pruebas de campo deben medir la respuesta de los cultivos bajo condiciones de nutrientes relevantes y no deben inferir el reemplazo universal de fertilizantes.
Los fabricantes pueden diferenciarse mediante combinaciones de cepas validadas, recomendaciones específicas del suelo y evidencia de ensayos en múltiples ubicaciones. Las declaraciones del producto deben explicar las condiciones bajo las cuales es probable la movilización de nutrientes. Esta precisión puede mejorar la confianza del cliente y reducir la decepción causada por la aplicación del producto cuando la disponibilidad de fósforo no es la principal limitación de producción.
Otros
Por microorganismo
Rhizobium domina el segmento debido a su alta eficacia en la producción de cultivos
En cuanto a microorganismos, el mercado se divide en rhizobium, azotobacter, azospirillum, pseudomonas, bacillus, VAM y otros.
rizobio
Rhizobium es la principal variante de microorganismo utilizado en la agricultura debido a su enorme importancia como fuente principal de nitrógeno en el suelo. Se espera que el segmento Rhizobium represente el 69,97% de la cuota de mercado en 2026.
Además de ser un excelente agente fijador de nitrógeno, el rizobio ejerce características de promoción del crecimiento de las plantas y favorece la insolubilización de compuestos inorgánicos.fosfato. Además, su creciente demanda se debe principalmente a su capacidad para garantizar el éxito en el logro de la productividad de los cultivos y la reducción de la necesidad de fertilizantes sintéticos que son costosos y perjudiciales para el medio ambiente.
Azotobacter
Se espera que el segmento de azotobacter crezca a una tasa compuesta anual del 11,90% durante el período previsto. Los productos Azotobacter se colocan comúnmente para cultivos no leguminosos y para apoyo general al crecimiento de las plantas. Su desempeño puede variar según las condiciones del suelo, la materia orgánica, la humedad y la competencia de los organismos nativos. Debido a que la vía biológica difiere de la relación simbiótica en las leguminosas, los beneficios esperados deben evaluarse según el cultivo y el sistema de manejo local en lugar de extrapolarse a partir de los resultados de Rhizobium.
Azospirillum
Azospirillum se asocia con raíces de varias gramíneas y cereales y a menudo se comercializa para el desarrollo de las raíces y una mejor adquisición de nutrientes. Es relevante para los sistemas de cereales, pero los resultados de campo deberían guiar la elección del producto y el momento de la aplicación.
Pseudomonas
Cepas seleccionadas de Pseudomonas se utilizan en productos destinados a la movilización de nutrientes, las interacciones entre las raíces y la promoción del crecimiento de las plantas. La identificación del nivel de cepa, la evaluación de la seguridad, la estabilidad y el rendimiento específico del cultivo son esenciales para un posicionamiento creíble del producto.
Bacilo
Los productos a base de bacilos reciben atención comercial en parte porque algunas cepas forman esporas resistentes que pueden favorecer la formulación y el almacenamiento. La evaluación del producto debe centrarse en la potencia viable, el mecanismo previsto y el rendimiento demostrado después de la aplicación.
Micorrizas vesiculares-arbusculares (VAM)
Las micorrizas vesiculares-arbusculares, a menudo agrupadas bajo hongos micorrízicos arbusculares, forman asociaciones con las raíces de las plantas y pueden ampliar el acceso a los recursos del suelo, particularmente al fósforo. Los productos comerciales pueden ser más sensibles a las condiciones de manipulación y establecimiento que algunos inoculantes bacterianos.
Por formulario
El segmento seco emergerá como dominante debido a su alta eficacia
Según la forma, el mercado se segmenta en líquido, en polvo/seco, a base de portador y encapsulado/a base de gel.
Polvo/Seco
Las formulaciones en polvo y secas pueden reducir el peso del envío y pueden adaptarse a las redes de distribución donde la refrigeración es limitada. El control de la humedad y la protección contra el calor siguen siendo importantes.
Se espera que el segmento seco mantenga su dominio durante el período previsto en el mercado global. Esto se atribuye a la facilidad de aplicación y a la alta eficacia de los productos. Esta forma de productos representa el tipo más utilizado y cultivado en todo el mundo. Además, se espera que el segmento tenga una participación del 53,98% en 2025.
Líquido
Los biofertilizantes líquidos ofrecen una cómoda dosificación, mezcla e integración con ciertos sistemas de riego o tratamiento de semillas. Pueden resultar atractivos para granjas comerciales con equipos de aplicación establecidos. Su debilidad es la sensibilidad a la química de la formulación, la temperatura, la contaminación y la duración del almacenamiento. La viabilidad debe verificarse a lo largo de la vida útil indicada, no sólo en la producción. Además, se prevé que la forma líquida crezca a una tasa compuesta anual del 12,85% durante el período de estudio.
Basado en operador
Los productos a base de portadores utilizan materiales como turba, lignito, materiales compostados u otros sustratos adecuados para favorecer la supervivencia y la entrega de microbios. La calidad del portador afecta la retención de humedad, el pH, el riesgo de contaminación, la manipulación y la vida útil.
Encapsulado/Basado en Gel
Las formulaciones encapsuladas y en gel tienen como objetivo proteger los microorganismos, regular la liberación o mejorar el contacto con las raíces. Pueden ofrecer ventajas en condiciones específicas de almacenamiento o de campo, pero introducen complejidad y costo de fabricación.
Por aplicación
El segmento de tratamiento foliar tiene una participación importante debido a su alta eficacia
Según su aplicación, el mercado se divide en tratamiento de semillas y tratamiento de suelos.
Tratamiento de semillas
Eltratamiento de semillasEl segmento tuvo una participación del 58,85% en 2024. El segmento de aplicación de tratamiento de semillas dominó el mercado global con una participación de mercado del 59,42% en 2026 debido a la amplia utilización en la administración de estos fertilizantes. Las semillas de cultivos y plantas se someten a un tratamiento con fertilizantes biológicos para evitar ataques virales o bacterianos, lo que reduce significativamente el rendimiento de los cultivos. Además, los fertilizantes biológicos aplicados a las semillas promueven la fijación de nitrógeno atmosférico y lo hacen fácilmente disponible para el cultivo.
El tratamiento de semillas coloca los aportes microbianos cerca del sistema de raíces emergentes y puede adaptarse a los flujos de trabajo de plantación existentes. Generalmente requiere cantidades relativamente pequeñas de producto por hectárea, lo que puede respaldar una logística eficiente. Sin embargo, los organismos aplicados a las semillas pueden resultar dañados por tratamientos químicos, secado, almacenamiento prolongado o temperaturas inadecuadas. Por lo tanto, las instrucciones de compatibilidad y el momento del tratamiento son fundamentales para el rendimiento.
Tratamiento del suelo
La aplicación al suelo es útil cuando la función prevista de un producto requiere una ubicación más amplia o cuando el tratamiento de semillas no es práctico. La administración puede realizarse mediante colocación en surcos, incorporación al suelo o sistemas de riego, sujeto a la compatibilidad de la formulación. La economía de la aplicación depende de la dosis, el equipo, la mano de obra y el tamaño del área tratada.
Otros
El segmento de aplicaciones florecerá con una tasa de crecimiento del 12,70% durante el período previsto. Los fertilizantes para el suelo ayudan a mejorar la fertilidad del suelo y aumentar el rendimiento de los cultivos mediante el suministro de nutrientes esenciales directamente al suelo.
[ouLXm7c6n]
Por cultivo
El segmento de cereales liderará debido a la alta demanda de cereales orgánicos
En términos de tipo de cultivo, el mercado se divide en cereales, legumbres y oleaginosas, frutas y hortalizas, cultivos de fibras, césped y plantas ornamentales, entre otros.
Cereales
En la actualidad, la aplicación de fertilizantes organicosLa producción de cereales es elevada en comparación con otros tipos de cultivos. Se prevé que el segmento de cereales mantenga su posición dominante durante todo el período previsto. Los cereales se consumen ampliamente en todo el mundo. La alta demanda de cereales orgánicos tanto en las economías desarrolladas como en las en desarrollo debido a los posibles beneficios para la salud que ofrecen está impulsando el crecimiento de la industria de los cereales orgánicos. En numerosos experimentos y pruebas de campo, la aplicación de fertilizantes biológicos en cultivos de cereales ha aumentado significativamente sus rendimientos entre un 60% y un 85%.
Los cereales ofrecen una gran base de uso potencial debido a su cultivo extensivo, pero su adopción se ve complicada por los diversos sistemas de producción y la alta demanda de nitrógeno. Los productos microbianos pueden favorecer la adquisición de nutrientes o el desarrollo de raíces, pero el rendimiento debe evaluarse junto con el manejo de fertilizantes, la disponibilidad de agua y los objetivos de rendimiento. Es poco probable que los productores adopten a escala sin evidencia de campo confiable y un argumento claro de costo-beneficio. El segmento de tipo de cultivo de cereales dominó el mercado global con una participación de mercado del 1,4% en 2026. Además, se prevé que los cereales crezcan a una tasa compuesta anual del 12,59% durante el período de estudio.
legumbres
Las legumbres proporcionan un mercado natural para los inoculantes de Rhizobium compatibles con los cultivos. La adopción puede estar respaldada por prácticas agronómicas establecidas y la relevancia directa de la fijación simbiótica de nitrógeno.
Semillas oleaginosas
Los cultivos de semillas oleaginosas varían en su compatibilidad con productos microbianos particulares y en sus necesidades de nutrientes. Las oportunidades incluyen la inoculación de leguminosas compatibles y el uso de organismos seleccionados destinados a apoyar la función de las raíces o el acceso a los nutrientes.
frutas
La producción de frutas a menudo implica sistemas de raíces perennes, cultivos de alto valor y un manejo intensivo de nutrientes. Los productores pueden estar dispuestos a probar insumos biológicos donde puedan integrarse con programas de fertirrigación, manejo de huertos o salud del suelo.
Verduras
Los productores de hortalizas pueden valorar los insumos biológicos para el establecimiento de trasplantes, el desarrollo de raíces y el manejo de nutrientes, especialmente en la producción intensiva. Los ciclos de cultivo cortos pueden permitir una observación relativamente rápida, pero los resultados siguen siendo sensibles al cultivo, el riego, las condiciones del suelo y la presión de las enfermedades.
Cultivos de fibra
Los cultivos de algodón y otras fibras presentan oportunidades para insumos microbianos seleccionados, particularmente cuando los productores buscan un mejor desarrollo de las raíces o una mayor eficiencia en el uso de nutrientes. La adopción comercial depende de la agronomía regional, los métodos de plantación, las prácticas de tratamiento de semillas y el costo de la aplicación a escala.
Céspedes y ornamentales
Las aplicaciones ornamentales y de césped difieren de la agricultura de grandes superficies porque la calidad visual, el establecimiento de raíces y los costos de mantenimiento pueden impulsar las decisiones de compra. Los viveros, paisajistas, instalaciones deportivas y administradores de terrenos pueden valorar los productos biológicos cuando se ajustan a programas de mantenimiento regulares.
Perspectivas regionales
Por regiones, el mercado se clasifica en Europa, América del Norte, Asia Pacífico, América del Sur y Oriente Medio y África.
Análisis del mercado de biofertilizantes de América del Norte
North America Biofertilizers Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte mantuvo la participación dominante en 2023 con un valor de 700 millones de dólares y también asumió la participación líder en 2024 con 780 millones de dólares. El crecimiento excepcional del mercado de la región es una clara indicación de la popularidad del producto en todo el departamento agrícola y entre las partes interesadas. Otros factores importantes que contribuyen al mercado de biofertilizantes son la creciente demanda y producción de productos orgánicos. América del Norte generó 780 millones de dólares, lo que contribuyó con el 27,58 % a los ingresos del mercado mundial, y se prevé que crezca hasta 860 millones de dólares en 2026.
- Por ejemplo, en marzo de 2025, una de las principales empresas de tecnología agrícola de EE. UU., Pivot Bio, lanzó productos denominados PROVEN y RETURN que garantizan un suministro constante de nitrógeno a las plantas de algodón.
El mercado de biofertilizantes de América del Norte está determinado por la agricultura comercial, las prioridades en materia de salud del suelo y la demanda de una gestión más eficiente de los nutrientes. La adopción varía según el cultivo, el sistema de producción y la familiaridad del productor con los insumos microbianos. La inoculación establecida de leguminosas proporciona una base práctica, mientras que un uso más amplio depende de la evidencia de campo local. El registro de productos, el control de calidad, la experiencia de los distribuidores y la compatibilidad con los programas de fertilizantes existentes influyen en las decisiones de compra en las principales regiones de producción en general.
Mercado de biofertilizantes de Estados Unidos
Se prevé que el mercado estadounidense alcance los 650 millones de dólares estadounidenses para 2026. En 2025, el mercado estadounidense abarca inoculantes de soja y otras leguminosas, aplicaciones de cultivos especiales y productos microbianos posicionados para un uso eficiente de los nutrientes. Las granjas grandes a menudo requieren un suministro confiable, compatibilidad de equipos y rendimientos mensurables por acre. Los ensayos de extensión universitaria y el asesoramiento agronómico independiente pueden influir en la adopción. Los proveedores deben demostrar la viabilidad constante del producto y aclarar cómo los insumos biológicos complementan en la práctica los programas de fertilidad convencionales en diferentes suelos y climas.
Análisis del mercado europeo de biofertilizantes
Se prevé que Europa será testigo de un crecimiento notable en los próximos años. Europa ocupó la parte dominante en 2023, valorada en 500 millones de dólares, y también ocupó el primer lugar en 2024 con 550 millones de dólares. La creciente rigurosidad en el uso de fertilizantes químicos, junto con una creciente conciencia sobre los peligros nocivos asociados con los fertilizantes sintéticos, ha llevado a un mayor uso de fertilizantes biológicos. El mercado europeo representó 560 millones de dólares en 2025, lo que representa el 19,70% de la industria mundial, y se espera que alcance los 620 millones de dólares en 2026.
El mercado europeo está influenciado por los objetivos de salud del suelo, la política de gestión de nutrientes y los esfuerzos para reducir los impactos ambientales de la agricultura. La adopción es desigual porque los sistemas de cultivo, el tamaño de las explotaciones y los enfoques regulatorios nacionales difieren. La demanda favorece productos con datos de rendimiento creíbles, calidad rastreable y una guía de aplicación clara. Los fabricantes también enfrentan un escrutinio sobre las declaraciones permitidas, la clasificación de productos y la evidencia que respalda los beneficios relacionados con los nutrientes en condiciones agrícolas específicas en todos los estados miembros a nivel nacional.
Los fertilizantes biológicos más utilizados en el mercado europeo son Rhizosum PK, Rhizosum K, Cedomon y Cerall. Durante el período previsto, se prevé que la región europea registre una tasa de crecimiento del 11,89%, que es la segunda más alta entre todas las regiones y alcanzará la valoración de 620 millones de dólares en 2025. Esto se debe principalmente al avance de las capacidades de investigación en estas regiones, lo que lleva a una gran demanda de estas enzimas. Respaldados por estos factores, países como España prevén registrar una valoración de 100 millones de dólares, Alemania registrará 0600 millones de dólares e Italia registrará 0800 millones de dólares en 2025.
Mercado de biofertilizantes de Alemania
Se prevé que el mercado alemán alcance los 0,06 mil millones de dólares para 2026. El mercado de biofertilizantes de Alemania está vinculado a la producción intensiva de cultivos, la gestión del suelo y el interés en los insumos agrícolas biológicos. La adopción depende del valor demostrado dentro de los programas establecidos de protección de cultivos y fertilizantes. Es probable que los agricultores y asesores examinen la confiabilidad, el manejo y los beneficios económicos. Los proveedores necesitan ensayos específicos de cultivos y documentación de cumplimiento clara, particularmente cuando los productos presentan declaraciones definidas relacionadas con nutrientes o se combinan con otros insumos agrícolas en condiciones regionales.
Mercado de biofertilizantes del Reino Unido
Se prevé que el mercado del Reino Unido alcance los 0,04 mil millones de dólares para 2026. El mercado del Reino Unido refleja el interés en la salud del suelo, la eficiencia de los insumos y los enfoques biológicos dentro de la producción agrícola y hortícola. La adopción depende de la evidencia agronómica y de la adecuación práctica a las operaciones agrícolas. Los minoristas, los agrónomos y los ensayos de demostración pueden moldear la confianza, mientras que los resultados de campo inconsistentes siguen siendo una barrera. Los proveedores deben explicar el momento de la aplicación, las necesidades de almacenamiento y el papel de los productos microbianos dentro de los planes de gestión equilibrada de nutrientes y las condiciones regionales.
Análisis del mercado de biofertilizantes de Asia y el Pacífico
Después de Europa, se estima que el mercado de Asia Pacífico alcanzará los 560 millones de dólares en 2025 y asegurará la posición de tercera región más grande del mercado. La región es un mercado clave para los productos agrícolas debido a la gran población y la fuerte demanda de productos alimenticios. En esta región, se estima que India y China alcanzarán 120 y 290 millones de dólares cada una en 2025.
Asia-Pacífico ofrece diversas condiciones de crecimiento, desde agricultura intensiva en pequeña escala hasta granjas altamente mecanizadas. La demanda está respaldada por las necesidades de gestión de nutrientes, iniciativas de salud del suelo y el uso establecido de inoculantes microbianos en cultivos seleccionados. El desarrollo del mercado difiere marcadamente según el país, la infraestructura y el acceso de los agricultores al asesoramiento. La fabricación confiable, los tamaños de envase asequibles, la idoneidad de las cepas locales y el soporte de extensión son fundamentales para una adopción sostenida en diversos sistemas de producción y redes de distribución.
Se prevé que el mercado de la India alcance los 130 millones de dólares en 2026. Asia Pacífico registró un tamaño de mercado de 500 millones de dólares en 2025, captando el 17,96 % de la cuota de mercado mundial, y se prevé que alcance los 560 millones de dólares en 2026.
Mercado de biofertilizantes de Japón
Se prevé que el mercado japonés alcance los 0,02 mil millones de dólares para 2026. El mercado japonés está influenciado por la horticultura intensiva, la producción de arroz, el envejecimiento de la demografía agrícola y un fuerte enfoque en un manejo confiable de los cultivos. Los insumos biológicos deben ajustarse a las prácticas de cultivo establecidas y demostrar un valor constante. La facilidad de manipulación, la garantía de calidad y la compatibilidad con los fertilizantes son consideraciones de compra importantes. Los proveedores pueden encontrar oportunidades en cultivos especiales y producción de alto valor, siempre que la evidencia de campo respalde beneficios agronómicos claros en condiciones locales específicas.
Mercado de biofertilizantes de China
Se prevé que el mercado chino alcance los 330 millones de dólares en 2026. El mercado de biofertilizantes de China refleja una gran demanda agrícola, prioridades en materia de calidad del suelo y esfuerzos para mejorar la eficiencia de los fertilizantes. La adopción abarca diferentes cultivos y estructuras agrícolas, lo que hace que la validación local sea importante. La capacidad de producción nacional y el alcance de la distribución pueden respaldar la disponibilidad, mientras que la calidad del producto y la consistencia del rendimiento siguen siendo fundamentales. Las empresas deben hacer coincidir las cepas microbianas y las pautas de aplicación con los suelos, el clima, los sistemas de cultivos y los requisitos regulatorios y redes de distribución rural regionales.
Análisis del mercado de biofertilizantes en América Latina y América del Sur
Durante el período previsto, las regiones de América del Sur y Medio Oriente y África serían testigos de un crecimiento moderado en este espacio de mercado. Se espera que en 2025 el mercado de América del Sur alcance una valoración de 530 millones de dólares. Sin embargo, la mala logística y la falta de conocimiento de los agricultores son factores clave responsables del lento crecimiento de la región. En Medio Oriente y África, se prevé que Sudáfrica alcance el valor de 0,06 mil millones de dólares en 2025. América Latina representó 470 millones de dólares en 2025, lo que representa el 16,99 % de la cuota de mercado mundial, y se prevé que alcance los 530 millones de dólares en 2026.
El mercado de América Latina está respaldado por una producción extensiva de soja y otros cultivos, el uso establecido de insumos biológicos en algunos sistemas agrícolas y el interés en la eficiencia de los nutrientes. Las condiciones agronómicas locales determinan qué cepas y métodos de aplicación funcionan de manera confiable. Las redes de distribución y el conocimiento técnico de los agricultores influyen en la repetición de la adopción. Los proveedores pueden competir mediante la validación de campo, la calidad confiable del producto y la integración con operaciones de plantación y tratamiento de semillas a gran escala a escala comercial.
Análisis del mercado de biofertilizantes en Oriente Medio y África
El mercado de Oriente Medio y África generó 210 millones de dólares en 2025, lo que representa el 7,48 % del panorama del mercado mundial, y se espera que alcance los 230 millones de dólares en 2026. Oriente Medio y África contienen sistemas agrícolas muy variados, incluida la producción de regadío y la agricultura de secano expuesta a tensiones. La adopción de biofertilizantes depende de la estabilidad del producto, ensayos relevantes a nivel local, asequibilidad y distribución confiable. Los servicios de extensión y los distribuidores de insumos pueden ayudar a poner en práctica las afirmaciones de los productos. Los proveedores deben tener en cuenta las condiciones de almacenamiento y garantizar que las formulaciones conserven la viabilidad durante el transporte y el uso local.
Panorama competitivo de la industria de biofertilizantes
Una amplia gama de ofertas de productos y una sólida red de distribución de empresas clave respaldaron su posición de liderazgo
Los actores del mercado se han dado cuenta del potencial de crecimiento futuro del producto. Intentan continuamente innovar y lanzar productos al mercado para satisfacer la demanda de los agricultores de soluciones para aumentar la resiliencia de los cultivos y la eficiencia en el uso de nutrientes.
Por ejemplo, en noviembre de 2023, Yara International ASA anunció el lanzamiento de YaraAmplix, una nueva marca de productos. La nueva cartera contiene ingredientes naturales, como algas marinas y extractos de plantas, que brindan efectos específicos, como una mayor eficiencia en el uso de nutrientes, rendimiento de los cultivos y una mayor tolerancia al estrés y la calidad abiótica.
Muchos otros actores del mercado, grandes y pequeños, se están embarcando en estrategias, como fusiones y adquisiciones, investigación y desarrollo, colaboración con el gobierno y otras, para establecer su prominencia en el mercado. Las empresas innovadoras se están centrando en el desarrollo de insumos agrícolas respetuosos con el medio ambiente para ayudar a los agricultores a producir productos orgánicos de alta calidad.
La competencia abarca desarrolladores de cepas microbianas, fabricantes de insumos agrícolas, especialistas regionales en inoculantes y distribuidores con carteras biológicas. La fuerza depende menos de la cantidad de organismos ofrecidos que del desempeño validado, la consistencia de la producción, la vida útil y el soporte en las condiciones agrícolas locales.
Los participantes establecidos incluyen Novonesis, Lallemand Plant Care, Rizobacter, T. Stanes y proveedores regionales de insumos biológicos. Sus posiciones difieren según la geografía, el enfoque de cultivo, la capacidad de formulación y el alcance de distribución. Algunos se concentran en inoculantes microbianos; otros combinan productos biológicos con tratamiento de semillas, nutrición de cultivos o servicios agronómicos. La amplitud de la cartera puede ampliar el acceso a los canales, pero por sí sola no demuestra una eficacia superior.
Los especialistas regionales pueden competir a través de cepas adaptadas localmente, relaciones con minoristas y pruebas de campo que reflejan los suelos y calendarios de cultivo cercanos. Esta ventaja es importante cuando las condiciones de almacenamiento y las prácticas de aplicación difieren entre mercados. Sin embargo, la expansión más allá de una región de origen requiere sistemas de calidad sólidos, conocimiento regulatorio y capacidad de fabricación confiable.
La diferenciación se basa cada vez más en la selección de cepas, la compatibilidad microbiana, el diseño del portador, la prevención de la contaminación y los recuentos viables hasta el vencimiento. Las formulaciones líquidas pueden simplificar la aplicación, mientras que los productos secos y basados en soportes pueden facilitar la logística. La encapsulación y las combinaciones de múltiples cepas ofrecen vías de desarrollo, pero añaden complejidad y requieren evidencia de que los organismos permanecen estables y funcionan juntos. Las pruebas de campo comerciales entre estaciones siguen siendo esenciales para validar el rendimiento del producto.
Las asociaciones conectan la investigación universitaria con la fermentación, formulación y distribución comercial. Las empresas de semillas, los distribuidores de fertilizantes, las cooperativas y las redes de agronomía pueden incorporar inoculantes en los flujos de trabajo agrícolas establecidos. Los acuerdos sólidos aclaran la propiedad de la cepa, las declaraciones de productos, las responsabilidades de calidad y las pruebas de campo.
LISTA DE EMPRESAS CLAVE DE BIOFERTILIZANTES PERFILADAS
- Bayer AG (Germany)
- Syngenta AG (Switzerland)
- UPL Limited (India)
- Gowan Group (U.S.)
- BASF SE (Germany)
- Marrone Bio Innovations (U.S.)
- SEIPASA S.A. (Spain)
- I. Industries (India)
- Novozymes A/S (Denmark)
- Koppert Biological Systems (Netherlands)
DESARROLLOS CLAVE DE LA INDUSTRIA
Febrero de 2025:BioConsortia y Hodder and Taylors: Acuerdo comercial para AlwaysN. BioConsortia se asoció con la empresa de semillas de Nueva Zelanda Hodder and Taylors para introducir el tratamiento microbiano de semillas AlwaysN para maíz, cereales, brassicas y pastos. La iniciativa tiene como objetivo mejorar la eficiencia en el uso del nitrógeno y reducir la dependencia de los aportes de nitrógeno sintético. Su tecnología utiliza microorganismos fijadores de nitrógeno seleccionados diseñados para colonizar las raíces de las plantas, respaldados por métodos de selección microbiana y tecnología de formulación destinada a mantener la estabilidad en el almacenamiento.
Febrero de 2025:Embrapa y Coopavel: Lanzamiento del inoculante de maíz Azoscoop. La institución brasileña de investigación agrícola Embrapa y la cooperativa Coopavel lanzaron Azoscoop, un inoculante líquido desarrollado para maíz. El producto contiene cepas seleccionadas de Azospirillum brasilense Ab-V5 y Ab-V6. Su propósito es apoyar el desarrollo de las raíces, la absorción de nutrientes y un uso más eficiente de fertilizantes nitrogenados. El desarrollo también estableció las instalaciones Biocoop de Coopavel como una plataforma de producción local de insumos agrícolas microbianos.
Febrero de 2026:Kula Bio: Lanzamiento de productos biológicos en polvo soluble. Kula Bio presentó Kula-NSP y Kula-NextSP, formulaciones en polvo soluble estables en almacenamiento dentro de su cartera de productos biológicos fijadores de nitrógeno. El lanzamiento aborda barreras prácticas asociadas con el transporte, almacenamiento y aplicación de insumos microbianos. La tecnología de formato seco está destinada a respaldar la producción escalable y ampliar las opciones de distribución de soluciones biológicas de nitrógeno.
Marzo de 2026:Rovensa Next: Lanzamiento de Otimais Duo en Brasil. Rovensa Next presentó un inoculante microbiano dual que combina Azospirillum brasilense Ab-V5 y Pseudomonas fluorescens BR14810. El producto está diseñado para favorecer la fijación de nitrógeno, la solubilización de fósforo, el desarrollo de raíces y la eficiencia en el uso de nutrientes en cultivos como el maíz y la soja. Su desarrollo refleja una estrategia de combinar funciones microbianas complementarias dentro de los programas de fertilizantes convencionales.
Agosto de 2026:ICAR-NBAIM y BhuMicroGen Agrinoculants: Transferencia de tecnología comercial. La Oficina Nacional de Microorganismos Importantes para la Agricultura de la India transfirió tres tecnologías de biofertilizantes (BioNPK, BioGrow y BioPhos) a BhuMicroGen Agrinoculants para su producción comercial y un acceso más amplio a los agricultores. El acuerdo tiene como objetivo trasladar las soluciones microbianas desarrolladas por investigaciones a la distribución comercial. La cartera transferida aborda la gestión de nutrientes y la salud del suelo a través de formulaciones biológicas destinadas a respaldar una producción de cultivos más eficiente en el uso de recursos.
COBERTURA DEL INFORME
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
|
ATRIBUTO |
DETALLES |
|
Período de estudio |
2021-2034 |
|
Año base |
2025 |
|
Año estimado |
2026 |
|
Período de pronóstico |
2026-2034 |
|
Período histórico |
2021-2024 |
|
Índice de crecimiento |
|
|
Unidad |
Valor (millones de dólares) |
|
Segmentación |
Por tipo · Fijación de Nitrógeno · Solubilizantes de fosfato · Otros |
|
Por microorganismo · Rizobio · Azotobacter · Azospirilo · Pseudomonas · Bacilo · VAM · Otros |
|
|
Por aplicación · Tratamiento de semillas · Tratamientos del suelo · Otros |
|
|
Por formulario · Líquido · Polvo/Seco · Basado en el operador · Encapsulado/A base de gel |
|
|
Por tipo de cultivo Cereales · Legumbres y semillas oleaginosas o Legumbres o Semillas oleaginosas · Frutas y verduras o Frutas o Verduras · Cultivos de fibra · Césped y plantas ornamentales · Otros |
|
|
Por región · América del Norte (por tipo, microorganismo, aplicación, forma, tipo de cultivo y país) o EE. UU. (Por aplicación) o Canadá (por solicitud) o México (Por Aplicación) · Europa (por tipo, microorganismo, aplicación, forma, tipo de cultivo y país/subregión) o Alemania (por solicitud) o Reino Unido (por aplicación) o Francia (Por solicitud) o España (Por Aplicación) o Italia (por solicitud) o Rusia (Por aplicación) o Resto de Europa (Por aplicación) · Asia Pacífico (por tipo, microorganismo, aplicación, forma, tipo de cultivo y país/subregión) o China (por aplicación) o Japón (por solicitud) o India (por solicitud) o Australia (por solicitud) o Resto de Asia Pacífico (por aplicación) · América del Sur (por tipo, microorganismo, aplicación, forma, tipo de cultivo y país/subregión) o Brasil (Por aplicación) o Argentina (Por Aplicación) o Resto de Latinoamérica (Por Aplicación) · Medio Oriente y África (por tipo, microorganismo, aplicación, forma, tipo de cultivo y país/subregión) o Israel (por solicitud) o Sudáfrica (por solicitud) · Resto de Medio Oriente y África (por solicitud) |
Preguntas frecuentes
Fortune Business Insights dice que el valor del mercado global se situó en 2.810 millones de dólares en 2025 y se prevé que alcance los 8.090 millones de dólares en 2034.
En 2025, el valor de mercado se situó en 2,81 dólares. mil millones.
Se espera que el mercado muestre una tasa compuesta anual del 12,60% durante el período previsto.
Se espera que el segmento de fijación de nitrógeno sea el segmento líder según el tipo durante el período de pronóstico.
La expansión de la producción de cultivos hortícolas y cereales respalda el crecimiento del mercado.
Novozymes A/s, Lallemand Inc. y BioWorks Inc., entre otros, son algunos de los actores clave destacados del mercado.
América del Norte dominó el mercado en 2025.
La tendencia actual es la proliferación de la demanda de insumos sostenibles para la producción agrícola que apoyen el crecimiento del mercado.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 249
-

(Oferta válida hasta 15th Nov 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.





Informes relacionados