Tamaño del mercado de fibra óptica especializada, participación y análisis de la industria, por tipo (fibra óptica especial monomodo y fibra óptica especial multimodo), por material (vidrio de sílice, vidrio de fluoruro, vidrio de calcogenuro, fibra óptica de polímero, fibra óptica de zafiro y otros), por función del producto (entrega láser, detección óptica, fibra de imágenes, mantenimiento de polarización y otros), por industria (aeroespacial y defensa, semiconductores, dispositivos médicos y sanitarios, fabricación industrial, energía y Servicios públicos, petróleo y gas, telecomunicaciones
 Descargar muestra gratuita

TAMAÑO DEL MERCADO DE FIBRA ÓPTICA ESPECIALIZADA Y PERSPECTIVAS FUTURAS
 Escuchar versión en audio
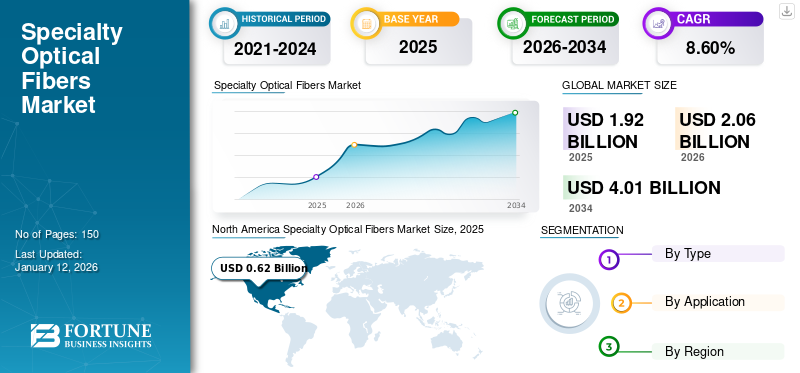
El tamaño del mercado mundial de fibra óptica especializada se valoró en 2,11 mil millones de dólares en 2025. Se proyecta que el mercado crecerá de 2,31 mil millones de dólares en 2026 a 4,84 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 9,7% durante el período previsto. América del Norte dominó el mercado de fibra óptica especializada con una participación de mercado del 36,01% en 2025.
Las fibras ópticas especiales son fibras ópticas de ingeniería avanzada con materiales personalizados, perfiles de índice de refracción, recubrimientos y diseños estructurales para ofrecer un rendimiento óptico superior en condiciones operativas exigentes. A diferencia de las fibras de comunicación convencionales, estas fibras están diseñadas para aplicaciones especializadas que requieren transmisión de datos a alta velocidad, detección precisa, control de polarización, resistencia a la radiación, tolerancia a la temperatura o propiedades ópticas no lineales. El mercado incluye fibras ópticas activas, fibras ópticas pasivas, fibras que mantienen la polarización, fibras de cristal fotónico (PCF), fibras dopadas con tierras raras, fibras multinúcleo, fibras de núcleo hueco y otras soluciones de fibras especiales. Estas soluciones se utilizan en láseres industriales,telecomunicaciones, aeroespacial y de defensa, atención médica, energía, detección, investigación científica y fabricación de semiconductores.
Las fibras ópticas especiales admiten una amplia gama de aplicaciones, incluido el procesamiento láser industrial de alta potencia, detección distribuida de fibra óptica, sistemas láser de fibra, imágenes médicas, dispositivos quirúrgicos mínimamente invasivos, navegación aeroespacial, monitoreo de petróleo y gas, tecnologías cuánticas y redes de telecomunicaciones avanzadas. Las industrias están invirtiendo cada vez más en fibras ópticas de alto rendimiento capaces de ofrecer una mayor integridad de la señal, un mayor manejo de energía, una mejor resistencia ambiental y capacidades de detección mejoradas en condiciones operativas extremas. Sin embargo, la alta complejidad de fabricación, los estrictos requisitos de calidad y los procesos de fabricación especializados siguen influyendo en los costes de implementación en determinadas áreas de aplicaciones.
Las principales empresas que operan en el mercado incluyen Corning Incorporated, Coherent Corp., Fujikura Ltd., Furukawa Electric Co., Ltd. y YOFC. Estas organizaciones están ampliando continuamente sus carteras de fibras láser de alta potencia, fibras de detección, fibras de mantenimiento de polarización, fibras fotónicas especiales y soluciones de fibra óptica personalizadas para fortalecer su posición competitiva en el mercado.
Descargar muestra gratuita para conocer más sobre este informe.
IMPACTO DE LA IA GENERATIVA
La creciente adopción de infraestructura de inteligencia artificial y computación de alto rendimiento está acelerando la demanda de fibras ópticas especiales
El rápido avance de la IA generativa está aumentando significativamente la implementación de clústeres de computación de alto rendimiento (HPC), servidores de IA e infraestructura de centros de datos a hiperescala, lo que genera una fuerte demanda de soluciones de conectividad óptica de alto rendimiento. A medida que los modelos de IA se vuelven más grandes y requieren más computación, los centros de datos requieren interconexiones ópticas más rápidas, de menor latencia y energéticamente eficientes, capaces de admitir comunicaciones de gran ancho de banda entre GPU, CPU, aceleradores y equipos de red. Las fibras ópticas especiales se utilizan cada vez más en transceptores ópticos avanzados, fotónica de silicio, sistemas de comunicación óptica coherente y arquitecturas de interconexión de alta velocidad para permitir una transmisión de datos confiable a través de la infraestructura de IA. Además, los fabricantes están invirtiendo en tecnologías de fibra de próxima generación con un rendimiento de transmisión mejorado, una menor pérdida de señal y una mayor estabilidad ambiental para abordar los requisitos cambiantes de la infraestructura inteligente y la informática impulsada por la IA. A medida que las inversiones globales en infraestructura de IA continúan acelerándose, se espera que la demanda de fibras ópticas especiales aumente de manera constante durante el período de pronóstico.
- En septiembre de 2025, Coherent Corp. amplió su cartera de tecnologías de interconexión óptica de alto rendimiento para admitir centros de datos de IA de próxima generación, permitiendo soluciones de redes ópticas más rápidas para IA a gran escala y entornos informáticos de alto rendimiento.
TENDENCIAS DEL MERCADO DE FIBRAS ÓPTICAS ESPECIALES
Ampliación de la implementación de tecnologías de detección de fibra óptica en toda la infraestructura crítica
Las tecnologías de detección de fibra óptica están experimentando una adopción generalizada en todas las industrias a medida que las organizaciones priorizan cada vez más el monitoreo en tiempo real.mantenimiento predictivoy confiabilidad de los activos. Las fibras ópticas especiales se están convirtiendo en un componente integral de los sistemas de detección basados en sensores de temperatura distribuidos (DTS), sensores acústicos distribuidos (DAS), sensores de tensión distribuidos (DSS) y rejillas de fibra de Bragg (FBG) que se utilizan para monitorear la integridad estructural, el rendimiento operativo y las condiciones ambientales. Estas tecnologías de detección están ganando terreno en aplicaciones de energía y servicios públicos, petróleo y gas, infraestructura civil, transporte, aeroespacial y de defensa, donde el monitoreo continuo es esencial para mejorar la seguridad operativa y minimizar el tiempo de inactividad no planificado.
Las fibras ópticas especiales ofrecen una resistencia superior a las interferencias electromagnéticas, la transmisión de señales a larga distancia, resistencia a la corrosión y una alta precisión de medición, lo que las hace cada vez más adecuadas para entornos operativos hostiles. A medida que las industrias continúan adoptando sistemas de monitoreo inteligentes para mejorar la eficiencia operativa y la resiliencia de la infraestructura, se espera que las fibras ópticas especiales desempeñen un papel cada vez más importante en las aplicaciones de detección de próxima generación.
- En mayo de 2026, Lightera, una subsidiaria de Furukawa Electric Co. Group, anunció la asociación con Immer Messen, un proveedor avanzado de soluciones de detección distribuida de fibra óptica (DFOS) con sede en Brasil. En virtud de esta asociación, ambas empresas pretenden combinar la tecnología de detección acústica distribuida (DAS) con fibras ópticas especiales e integración de sistemas.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
El creciente uso de fibras especiales en láseres industriales está impulsando el crecimiento del mercado
El creciente despliegue de sistemas láser industriales en las industrias manufactureras se está convirtiendo en uno de los principales factores que impulsan el crecimiento del mercado de fibras ópticas especializadas. Los láseres de fibra se han convertido en la solución preferida para cortar, soldar, grabar, fabricar aditivos, micromecanizado, procesamiento de semiconductores y fabricación de materiales de precisión debido a su calidad superior del haz, eficiencia energética, confiabilidad y flexibilidad operativa. La creciente adopción devehículo eléctricoLa fabricación, la fabricación de semiconductores, la producción de productos electrónicos de consumo, la fabricación de componentes aeroespaciales y la ingeniería de precisión están acelerando las inversiones en tecnologías avanzadas de láser de fibra en todo el mundo. Los fabricantes utilizan cada vez más fibras dopadas con tierras raras, fibras de área de modo grande, fibras que mantienen la polarización y fibras de doble revestimiento para respaldar una mayor producción de láser, una mejor gestión térmica y una mayor precisión de procesamiento. A medida que la automatización industrial y la fabricación de alta precisión continúan expandiéndose a nivel mundial, se espera que la demanda de fibras ópticas especiales que respalden los sistemas láser de próxima generación aumente significativamente durante el período de pronóstico.
- En mayo de 2026, Lightera presentó su cartera en expansión de productos de cinta enrollable en Fiber Connect 2026. La compañía afirma que estos cables se pueden adoptar tanto para plantas externas (OSP) como para aplicaciones interiores con clasificación de llama, donde brindan densidad de fibra, flexibilidad y eficiencia de instalación superiores.
|
Rango |
Impulsor del mercado |
Clasificación de impacto general |
Contribución CAGR (2026-2034) |
Impacto: 2026-2028 |
Impacto: 2029-2031 |
Impacto: 2032-2034 |
|
1 |
Uso creciente de fibras especiales en láseres industriales |
Alto |
3,0% |
Alto |
Alto |
Alto |
|
2 |
Ampliación de equipos de inspección y fabricación de semiconductores. |
Alto |
2,4% |
Alto |
Alto |
Alto |
|
3 |
Adopción creciente de sistemas de detección basados en fibra |
Medio-Alto |
2,0% |
Medio |
Alto |
Alto |
|
4 |
Demanda creciente de aplicaciones aeroespaciales y de defensa |
Medio-Alto |
1,7% |
Alto |
Alto |
Medio- |
|
5 |
Uso creciente en imágenes médicas y procedimientos basados en láser. |
Medio |
1,5% |
Medio |
Medio |
Medio |
|
6 |
Otros, incluida la transmisión por infrarrojos, la investigación, la transmisión de datos y las aplicaciones automotrices. |
Medio-bajo |
1,3% |
Medio |
Medio |
Bajo |
|
Contribución total al crecimiento positivo |
11,9% |
RESTRICCIONES DEL MERCADO
Los altos costos de fabricación y procesamiento están limitando una adopción comercial más amplia
La fabricación de fibras ópticas especiales implica procesos de fabricación altamente sofisticados, materias primas especializadas, estrictos requisitos de control de calidad y técnicas de ingeniería de precisión que aumentan significativamente los costos de producción en comparación con las fibras ópticas convencionales. Procesos como la fabricación de preformas, el dopaje con tierras raras, el diseño de fibras microestructuradas, la aplicación de recubrimientos especiales y el embutición de precisión requieren una infraestructura de fabricación avanzada y experiencia técnica especializada, lo que resulta en una inversión de capital sustancial para los fabricantes.
Además, muchas fibras ópticas especiales se desarrollan para aplicaciones altamente personalizadas con volúmenes de producción relativamente más bajos, lo que limita las economías de escala y aumenta los costos unitarios. Las industrias que adoptan fibras especiales a menudo requieren pruebas de calificación rigurosas, personalización de aplicaciones específicas y largos ciclos de validación de productos antes de su implementación comercial. Estos factores pueden retrasar las decisiones de compra, particularmente entre clientes sensibles a los costos, al mismo tiempo que crean barreras para nuevos fabricantes que buscan ingresar al mercado.
|
Rango |
Restricción del mercado |
Clasificación de impacto general |
Contribución CAGR (2026-2034) |
Impacto: 2026-2028 |
Impacto: 2029-2031 |
Impacto: 2032- 2034 |
|
1 |
Altos costos de fabricación y procesamiento. |
Alto |
-0,9% |
Alto |
Alto |
Alto |
|
2 |
Largos ciclos de prueba de productos y aprobación de clientes. |
Medio-Alto |
-0,6% |
Alto |
Medio |
Medio |
|
3 |
Disponibilidad limitada de vidrio especial y materias primas. |
Medio |
-0,4% |
Medio |
Medio |
Medio |
|
4 |
Otros, incluidos los bajos volúmenes de producción, la presión de los precios y los riesgos de la cadena de suministro. |
Medio-bajo |
-0,3% |
Medio |
Medio |
Bajo |
|
Impacto total negativo en el crecimiento |
-2,2% |
OPORTUNIDADES DE MERCADO
La creciente adopción de fibras ópticas especiales en tecnologías médicas está creando importantes oportunidades de crecimiento
El uso cada vez mayor de procedimientos médicos mínimamente invasivos, sistemas de diagnóstico avanzados y dispositivos terapéuticos basados en láser está creando importantes oportunidades de crecimiento para los fabricantes de fibras ópticas especializadas. Los fabricantes de equipos médicos están integrando cada vez más fibras ópticas especiales en sistemas de imágenes endoscópicas, láseres quirúrgicos, tomografías de coherencia óptica (OCT), sensores biomédicos y plataformas terapéuticas basadas en láser para permitir una entrega de luz precisa, imágenes de alta resolución y mejores resultados clínicos. Su tamaño compacto, flexibilidad, biocompatibilidad y rendimiento óptico superior hacen que las fibras especiales sean muy adecuadas para las tecnologías médicas de próxima generación. A medida que los proveedores de atención médica continúan invirtiendo en tecnologías avanzadasdispositivos médicosque mejoran la exactitud del diagnóstico y la precisión del tratamiento, se espera que los fabricantes de fibras ópticas especializadas se beneficien de crecientes oportunidades de comercialización en todo el sector de tecnología médica global.
- En junio de 2025, Coherent Corp. anunció el lanzamiento de conjuntos de fibras quirúrgicas desechables diseñados específicamente para una amplia gama de aplicaciones médicas de precisión. La nueva línea de productos es adecuada tanto para la integración OEM como para uso clínico directo. Los conjuntos están optimizados para la transmisión de energía láser de alta potencia, lo que permite una fragmentación eficiente de los cálculos durante la litotricia con láser y admite una variedad de procedimientos en urología, flebología y otros procedimientos quirúrgicos de tejidos blandos.
ANÁLISIS DE SEGMENTACIÓN
Por función del producto
La creciente adopción de sistemas láser de fibra de alta potencia favoreció el crecimiento del segmento de suministro de láser
Según la función del producto, el mercado se segmenta en entrega de láser, detección óptica, fibra de imágenes, transmisión de infrarrojos, transmisión de datos, mantenimiento de polarización y otros.
El segmento de suministro de láser tuvo la mayor participación de mercado de fibra óptica especializada en 2025. El liderazgo del segmento se atribuye a la creciente implementación de sistemas de láser de fibra en la fabricación de automóviles, la fabricación de semiconductores, el procesamiento de metales, la fabricación de productos electrónicos y las aplicaciones de láser médico. Las fibras ópticas especiales diseñadas para la emisión de láser proporcionan una capacidad de manejo de alta potencia, una excelente calidad del haz y un rendimiento térmico superior, lo que permite una transmisión eficiente de rayos láser de alta energía para un procesamiento industrial de precisión.
Se proyecta que el segmento de transmisión de infrarrojos será testigo de la CAGR más rápida del 13,8% durante el período de pronóstico. La creciente adopción de sistemas de imágenes infrarrojas, equipos de vigilancia de defensa, espectroscopia, detección ambiental, monitoreo de procesos industriales y tecnologías de diagnóstico médico está impulsando la demanda de fibras especiales capaces de transmitir longitudes de onda infrarrojas con una pérdida mínima de señal. Innovación continua en infrarrojosfotónicaSe espera que acelere aún más el crecimiento del segmento.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por tipo
La creciente demanda de una integridad de señal superior para impulsar el dominio del segmento de fibra óptica monomodo especial
Según el tipo, el mercado se segmenta en fibra óptica especializada monomodo y fibra óptica especializada multimodo.
El segmento de fibra óptica especializada monomodo representó la mayor participación de mercado en 2025. El dominio del segmento se atribuye a su transmisión de señal superior a largas distancias, baja atenuación, dispersión modal mínima y capacidades de alto ancho de banda. Estas características hacen que las fibras especiales monomodo sean la opción preferida para láseres industriales, detección de fibra óptica, infraestructura de telecomunicaciones, sistemas aeroespaciales, aplicaciones de defensa e investigación científica. Su capacidad para ofrecer un rendimiento óptico preciso en condiciones operativas exigentes continúa respaldando una implementación generalizada en aplicaciones fotónicas de alto rendimiento.
Se proyecta que el segmento de fibra multimodo registre la CAGR más alta del 10,6% durante el período previsto. La creciente adopción de comunicaciones ópticas de alta velocidad y corta distancia, equipos de imágenes médicas, sistemas de automatización industrial,centros de datosy las aplicaciones de detección avanzadas están acelerando la demanda de fibras especiales multimodo. Su mayor diámetro de núcleo simplifica el acoplamiento de la luz, reduce los costos del sistema y respalda el creciente despliegue en sistemas fotónicos comerciales e industriales.
Por materiales
Excelente rendimiento óptico y madurez de fabricación fortalecieron el liderazgo en el segmento de vidrio de sílice
Según el material, el mercado se segmenta en vidrio de sílice, vidrio de fluoruro, vidrio de calcogenuro, fibra óptica de polímero, fibra óptica de zafiro y otros.
El segmento de vidrio de sílice representó la mayor cuota de mercado del 67,3% en 2025. El dominio del segmento se debe a su excepcional transparencia óptica, baja pérdida de transmisión, alta resistencia mecánica, excelente estabilidad térmica y larga vida útil. Las fibras especiales a base de sílice se utilizan ampliamente en sistemas láser industriales, comunicaciones ópticas, tecnologías de detección y aplicaciones aeroespaciales, sanitarias y de defensa debido a su confiabilidad comprobada y amplia compatibilidad con la infraestructura fotónica existente.
Se prevé que el segmento de vidrio de calcogenuro se expandirá a la tasa compuesta anual más rápida del 16,7% durante el período de pronóstico. El crecimiento está impulsado por la creciente demanda de fotónica de infrarrojo medio, sistemas de imágenes térmicas, espectroscopia, monitoreo ambiental, detección de defensa y tecnologías de láser infrarrojo. Las fibras de vidrio de calcogenuro proporcionan excelentes características de transmisión de infrarrojos que permiten aplicaciones emergentes que requieren un rendimiento óptico avanzado más allá de las capacidades de las fibras de sílice convencionales.
Por industria
Las crecientes inversiones en automatización industrial y producción de precisión respaldaron el liderazgo del segmento de fabricación industrial
Según la industria, el mercado está segmentado en aeroespacial y defensa, semiconductores, dispositivos médicos y sanitarios, fabricación industrial, energía y servicios públicos,petróleo y gas, telecomunicaciones, automoción y otros.
El segmento de fabricación industrial representó la mayor cuota de mercado del 19,2% en 2025. El dominio del segmento está impulsado por el despliegue generalizado de fibras ópticas especiales en procesamiento láser industrial, soldadura de precisión, corte, fabricación aditiva, inspección de calidad y sistemas de automatización de fábricas. Los fabricantes están integrando cada vez más tecnologías fotónicas basadas en fibra para mejorar la precisión de la producción, la eficiencia operativa y la flexibilidad de fabricación en entornos de producción avanzados.
Se prevé que el segmento de semiconductores registre la CAGR más rápida del 13,5% durante el período previsto. Las crecientes inversiones en fabricación avanzada de chips, inspección de obleas, sistemas de litografía, metrología de semiconductores y producción de circuitos integrados fotónicos están impulsando la demanda de fibras ópticas especiales de alto rendimiento. A medida que los fabricantes de semiconductores continúan ampliando su capacidad de fabricación para respaldar la inteligencia artificial, la informática de alto rendimiento, la electrónica automotriz y las tecnologías de comunicación de próxima generación, se espera que la adopción de fibras ópticas especiales aumente sustancialmente.
Perspectivas regionales del mercado de fibras ópticas especiales
Por regiones, el mercado se clasifica en América del Norte, América del Sur, Europa, Oriente Medio y África y Asia Pacífico.
América del norte
North America Specialty Optical Fiber Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte representó la mayor cuota de mercado del 36,1% en 2025 y estaba valorada en 760 millones de dólares. Se prevé que el mercado regional alcance los 1,66 mil millones de dólares para 2034, exhibiendo una tasa compuesta anual del 9,0% durante el período previsto. El liderazgo de la región está respaldado por su ecosistema fotónico bien establecido, una fuerte presencia de fabricantes de fibras especializadas, importantes inversiones en tecnologías aeroespaciales y de defensa, sistemas láser industriales, dispositivos médicos avanzados y una innovación continua en infraestructura de comunicaciones ópticas. El creciente despliegue defibra opticaLas tecnologías de detección y el aumento de las inversiones en la fabricación de semiconductores fortalecen aún más el crecimiento del mercado en los EE. UU. y Canadá.
Mercado de fibras ópticas especiales de EE. UU.
El mercado estadounidense representó alrededor del 28,4% de las ventas globales en 2025, respaldado por su fuerte presencia en los sectores aeroespacial y de defensa, fabricación de semiconductores, tecnologías láser industriales, dispositivos médicos e investigación científica avanzada. Las inversiones continuas en modernización de la defensa, fotónica de silicio, comunicación cuántica y aplicaciones láser de alta potencia están acelerando la adopción de fibras ópticas especiales en aplicaciones de misión crítica. Además, la presencia de los principales fabricantes de componentes ópticos, laboratorios de investigación y centros de innovación fotónica continúa fortaleciendo la posición del país en el mercado global.
Europa
Europa tuvo una participación significativa del 25,5% en 2025 y se espera que crezca durante el período previsto. Este crecimiento se debe a una sólida base de fabricación industrial, un sector aeroespacial bien desarrollado, una industria sanitaria avanzada y amplias actividades de investigación en fotónica y tecnologías ópticas. La región está siendo testigo de crecientes inversiones en fabricación de precisión, aplicaciones de láser industrial, infraestructura de energía renovable y sistemas de detección de fibra óptica, lo que respalda la demanda sostenida de fibras ópticas especiales de alto rendimiento.
Mercado de fibra óptica especializada del Reino Unido
Se estimó que el mercado del Reino Unido en 2025 ascendería a alrededor de 0,09 mil millones de dólares, lo que representa aproximadamente el 4,1% de los ingresos globales.
Mercado alemán de fibra óptica especializada
El valor de mercado de Alemania alcanzó aproximadamente 120 millones de dólares en 2025, lo que equivale a alrededor del 5,5% de las ventas mundiales.
Asia Pacífico
Se estima que la región de Asia Pacífico alcanzará los 750 millones de dólares en 2026 y se prevé que alcance los 1,81 mil millones de dólares en 2034, con la tasa compuesta anual más rápida del 11,7% durante el período previsto. Rápida industrialización, expansión.semiconductorLa capacidad de fabricación, la creciente producción de productos electrónicos de consumo, el creciente despliegue de tecnologías láser de fibra y las crecientes inversiones en infraestructura de telecomunicaciones están respaldando un fuerte crecimiento del mercado en toda la región. Se espera que las iniciativas gubernamentales destinadas a fortalecer la fabricación nacional de fotónica y la expansión continua de las industrias manufactureras avanzadas aceleren la adopción de dichas fibras en China, Japón, Corea del Sur e India.
Mercado de fibra óptica especializada de China
El mercado de China en 2025 se estimó en aproximadamente 260 millones de dólares, lo que representa aproximadamente el 12,4% de los ingresos mundiales. La rápida expansión del país en la fabricación de semiconductores, la automatización industrial, la producción de vehículos eléctricos, la infraestructura de telecomunicaciones y las capacidades fotónicas nacionales está creando una fuerte demanda de dichas fibras.
Mercado japonés de fibras ópticas especiales
Se estima que el mercado japonés en 2025 ascenderá a alrededor de 110 millones de dólares, lo que representa aproximadamente el 5,2 % de los ingresos mundiales.
Mercado de fibra óptica especializada de la India
Se estima que el mercado indio en 2025 ascenderá a alrededor de 0,04 mil millones de dólares, lo que representa aproximadamente el 1,9% de los ingresos mundiales.
Medio Oriente y África
Se espera que la región de Medio Oriente y África crezca a la segunda tasa compuesta anual más rápida del 10,5% durante el período previsto. El mercado está experimentando este crecimiento constante a medida que los gobiernos invierten en infraestructura digital, modernización energética, diversificación industrial y proyectos de ciudades inteligentes que requieren tecnologías avanzadas de comunicación y detección de fibra óptica.
Mercado de fibra óptica especializada del CCG
El valor de mercado del CCG alcanzó alrededor de 300 millones de dólares en 2025, lo que representa aproximadamente el 1,6% de los ingresos mundiales.
Sudamerica
Se proyecta que América del Sur crecerá de 0,05 mil millones en 2025 a 0,06 mil millones en 2034 durante el período de pronóstico. Este crecimiento está respaldado por crecientes inversiones en infraestructura de telecomunicaciones, modernización industrial, proyectos de energía renovable y adopción de tecnología médica. Se espera que las iniciativas gubernamentales para mejorar la conectividad digital y fortalecer la automatización industrial apoyen aún más la expansión del mercado en toda la región.
Mercado brasileño de fibras ópticas especiales
Se estima que el mercado brasileño en 2025 ascenderá a alrededor de 0,03 mil millones de dólares, lo que representa aproximadamente el 1,5% de los ingresos mundiales.
PAISAJE COMPETITIVO
Actores clave de la industria
Empresas líderes están ampliando su capacidad de fabricación y desarrollando fibras especiales para aplicaciones específicas para fortalecer su posición en el mercado
El mercado de fibras ópticas especializadas está moderadamente consolidado, y los principales fabricantes se centran en la innovación de productos, el desarrollo de materiales avanzados y tecnologías de fibras para aplicaciones específicas para fortalecer su posición competitiva. Las empresas invierten cada vez más en fibras especiales de alto rendimiento capaces de soportar sistemas láser industriales, aplicaciones aeroespaciales y de defensa, fabricación de semiconductores, imágenes médicas, detección óptica e infraestructura de telecomunicaciones de próxima generación. Los fabricantes, incluidos Corning Incorporated, Coherent Corp., Fujikura Ltd. y YOFC, también están ampliando sus capacidades de producción, mejorando las tecnologías de fabricación de fibra y mejorando el rendimiento óptico para abordar la creciente demanda de soluciones de fibra de alta confiabilidad.
LISTA DE EMPRESAS CLAVE DE FIBRAS ÓPTICAS ESPECIALIZADAS
- Corporación coherente. (A NOSOTROS.)
- Corning incorporado(A NOSOTROS.)
- Furukawa Electric Co., Ltd. (Japón)
- YOFC(Porcelana)
- Grupo Prysmian (Italia)
- Fujikura Ltd. (Japón)
- Thorlabs, Inc. (EE. UU.)
- Hamamatsu Photonics A/S (Japón)
- Fibercore (Humanética) (Reino Unido)
- Tecnologías Exail(Francia)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Junio de 2026:Amazon anunció que firmaría un acuerdo con Corning Corp., un fabricante de fibra especializada, para impulsar la producción de productos de conectividad y fibra óptica con sede en Estados Unidos.
- Marzo de 2026:Laser Components anunció planes para ampliar su cartera existente de fibras infrarrojas y de alto rendimiento con dos nuevas líneas de productos, a saber, fibras de sílice recubiertas de metal y fibras infrarrojas policristalinas. Ofrecen alto rendimiento, robustez mecánica y amplios rangos de transmisión de infrarrojos aptos para entornos y aplicaciones técnicos como procesamiento industrial,sensortecnología, espectroscopia y sistemas médicos.
- Marzo de 2026:Furukawa Electric Co., Ltd. y Lightera anunciaron el establecimiento de una nueva planta de fabricación de cables ópticos en Japón. Esta instalación iniciará la producción a gran escala de cables ópticos con un número de fibras ultra alto, incluidos diseños de cables con hasta 13824 fibras, para respaldar la demanda global en rápido crecimiento impulsada por la expansión de la infraestructura digital.
- Mayo de 2025:Fibercore, una empresa de humanidades, anunció la colaboración con DIMIONE Systems como su socio de distribución para Francia, Bélgica y Luxemburgo. La empresa pretende ampliar su cartera para ofrecer soluciones de detección completas combinando la tecnología de fibra con las soluciones de integración de sistemas y detección de DIMIONE.
- Marzo de 2025:Furukawa Electric Co., Ltd. anunció la incorporación de una nueva marca comercial “Lightera”, que combina las tres unidades de negocios de cables de fibra óptica de la compañía, como son Fiber Cable Division (Japón), OFS Fitel, LLC (OFS) y Furukawa Electric LATAM S.A. (FEL). Con esto, la empresa quiere abordar las demandas en rápida evolución de industrias comoIA generativa,centros de datos, 5G/6G, servicios públicos, medicina, aeroespacial, defensa y detección.
- Mayo de 2024:Coherent Corp. presentó nuevas fibras dopadas con erbio (EDF) monomodo (SM) y de mantenimiento de polarización (PM) para amplificadores de alta potencia de 1550 nm, ancho de línea estrecho y de frecuencia única. Esta tecnología es óptima para la computación cuántica y la investigación de sistemas LiDAR coherentes, al tiempo que mejora significativamente la escalabilidad energética de los sistemas amplificadores de frecuencia única actuales.
COBERTURA DEL INFORME
El informe proporciona un análisis exhaustivo del mercado mundial de fibras ópticas especiales. Destaca las tendencias clave del mercado, los impulsores del crecimiento, las restricciones, las oportunidades y el impacto de los avances tecnológicos en las principales industrias de uso final. Ofrece estimaciones y pronósticos detallados del tamaño del mercado en segmentos clave, incluidos el tipo, el material, la función del producto, la industria y la región.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
ALCANCE Y SEGMENTACIÓN DEL INFORME
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 9,7% entre 2026 y 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por tipo, por material, por función del producto, por industria y por región |
| Por tipo |
|
| Por materiales |
|
| Por función del producto |
|
| Por industria |
|
| Por región |
|
Preguntas frecuentes
Según Fortune Business Insights, el valor del mercado global se situó en 2.110 millones de dólares en 2025 y se prevé que alcance los 4.840 millones de dólares en 2034.
Se prevé que el mercado crezca a una tasa compuesta anual del 9,7% durante el período previsto.
Por tipo, el segmento de fibra óptica especializada monomodo dominó la cuota de mercado en 2025.
La creciente adopción de fibras ópticas especiales en aplicaciones de láser industrial es uno de los principales factores que impulsan el crecimiento del mercado.
América del Norte tenía la mayor cuota de mercado del 36,1% en 2025.
Se espera que Asia Pacífico registre el crecimiento más rápido durante el período previsto, impulsado por la expansión de la fabricación de semiconductores, la automatización industrial, la adopción del láser de fibra y las inversiones en tecnologías fotónicas avanzadas.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 150
-

(Oferta válida hasta 30th Sep 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.




















Informes relacionados