Taille du marché des anticorps diagnostiques, part et analyse de l’industrie, par type (anticorps monoclonaux, anticorps polyclonaux, anticorps recombinants, anticorps conjugués et autres), par technologie (cytométrie en flux, ELISA, immunohistochimie, Western Blot et autres), par source (souris, lapin, chèvre, humain et autres), par application (oncologie, immunologie, maladies infectieuses et autres), par utilisateur final (Hôpitaux et laboratoires de diagnostic, sociétés pharmaceutiques et de diagnostic, et établissements universitaires et de recherche) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Taille du marché des anticorps diagnostiques et perspectives futures
 Écouter la version audio
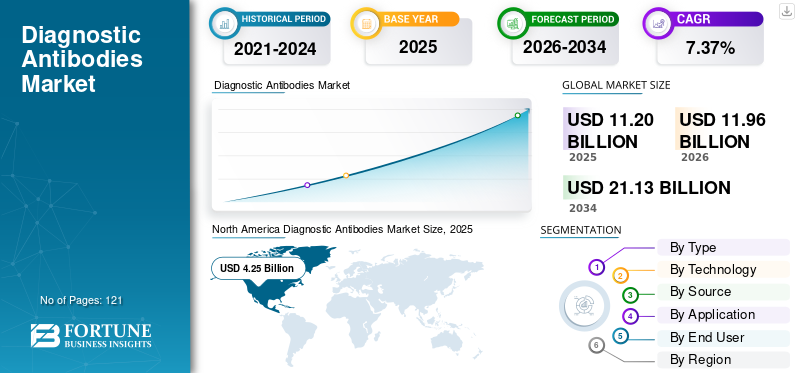
La taille du marché mondial des anticorps diagnostiques était évaluée à 11,20 milliards USD en 2025 et devrait passer de 11,96 milliards USD en 2026 à 21,13 milliards USD d’ici 2034, avec un TCAC de 7,37 % au cours de la période de prévision. L’Amérique du Nord a dominé le marché des anticorps diagnostiques avec une part de marché de 37,95 % en 2025.
Les anticorps diagnostiques sont largement utilisés dans diverses techniques telles que l’immunohistochimie, la cytométrie en flux, l’ELISA et le Western blot pour détecter les protéines associées à la maladie dans des échantillons biologiques. La demande croissante de détection des maladies basée sur des biomarqueurs stimule l’expansion du marché. Le marché assiste également à une évolution vers des anticorps recombinants et monoclonaux qui offrent une spécificité, une reproductibilité et une compatibilité améliorées avec les plateformes de tests automatisés. Adoption croissante des diagnostics compagnons etmédecine de précisionencourage en outre les entreprises à développer des clones d’anticorps validés et des tests spécifiques à des maladies, soutenant ainsi la croissance du marché.
- Par exemple, en avril 2025, Agilent Technologies a collaboré avec Abcam pour développer des diagnostics compagnons d’immunohistochimie en utilisant le portefeuille d’anticorps monoclonaux recombinants validés de la société. La collaboration a accéléré le développement de tests personnalisés et a soutenu l'utilisation de tests de diagnostic dans les essais cliniques à un stade précoce.
Des acteurs clés, tels que F. Hoffmann-La Roche Ltd., Danaher Corporation, BD et Thermo Fisher Scientific Inc., participent activement aux lancements de nouvelles technologies, aux collaborations stratégiques, aux acquisitions et aux initiatives d'investissement pour étendre leur présence sur le marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Marché des anticorps diagnostiques PRINCIPAUX À RETENIR
 Taille et prévisions du marché mondial
- Taille du marché en 2025 : 11,20 milliards de dollars
- Taille du marché en 2026 : 11,96 milliards USD
- Taille du marché prévue pour 2034 : 21,13 milliards USD
- TCAC : 7,37 % de 2026 à 2034
 Part de marché
- L’Amérique du Nord a dominé le marché des anticorps diagnostiques avec une part de 37,95 % en 2025.
- Les anticorps recombinants constituent le segment qui connaît la croissance la plus rapide, avec un TCAC de 11,41 %.
- La cytométrie en flux devrait croître à un TCAC de 8,05 %.
 Faits saillants régionaux
Amérique du Nord
L'Amérique du Nord était en tête du marché avec 4,25 milliards de dollars en 2025, soutenu par une forte adoption des tests de dépistage du cancer et de la médecine de précision.
Europe
L’Europe devrait connaître une croissance à un TCAC de 6,09 %, tirée par le dépistage du cancer et les infrastructures avancées de pathologie.
Asie-Pacifique
L’Asie-Pacifique détenait la troisième plus grande part en 2025 et devrait atteindre 3,14 milliards de dollars en 2026.
NOUS.
États-Unis Le marché est estimé à 4,18 milliards de dollars en 2026, ce qui représente environ 34,96 % des revenus mondiaux.
Japon
Japon Le marché est estimé à 1,10 milliard de dollars en 2026, soit environ 9,22 % du chiffre d'affaires mondial.
En savoir plus

TENDANCES DU MARCHÉ DES ANTICORPS DE DIAGNOSTIC
L'adoption croissante d'anticorps recombinants pour améliorer la précision du diagnostic et la reproductibilité est une tendance importante
L’évolution vers les anticorps recombinants dans les applications de tests basés sur les anticorps constitue une tendance clé du marché. Les anticorps recombinants sont fabriqués à l'aide de séquences génétiques définies, ce qui contribue à réduire les variations d'un lot à l'autre et offre une spécificité et des performances de liaison plus cohérentes. Ces avantages deviennent de plus en plus importants à mesure que les laboratoires de diagnostic adoptent des flux de tests standardisés et automatisés. Ces facteurs encouragent les sociétés de diagnostic et des sciences de la vie à élargir leurs portefeuilles d’anticorps recombinants, faisant ainsi des anticorps recombinants une tendance importante sur le marché mondial.
- Par exemple, en avril 2026, les laboratoires Bio-Rad ont élargi leur portefeuille d’anticorps monoclonaux recombinants anti-idiotypiques en lançant huit nouveaux anticorps contre plusieurs médicaments biologiques, ainsi qu’un anticorps recombinant spécifique au dulaglutide. Les anticorps sont conçus pour prendre en charge des tests bioanalytiques sélectifs et fiables, y compris des applications pharmacocinétiques, d'anticorps anti-médicament et de surveillance thérapeutique des médicaments.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Augmentation du fardeau du cancer et sélection de traitements guidée par des biomarqueurs pour stimuler la croissance du marché
Le fardeau mondial croissant du cancer crée une forte demande d’anticorps diagnostiques utilisés dans la détection des maladies, la classification des tumeurs, le pronostic et la sélection du traitement. L’incidence mondiale du cancer devrait augmenter considérablement au cours des prochaines décennies, ce qui entraînera une augmentation du nombre de biopsies tissulaires, de tests diagnostiques et debiomarqueurévaluations. En outre, la disponibilité croissante de thérapies ciblées et d’immunothérapies fait des tests de biomarqueurs un élément important de la prise de décision clinique. Les anticorps ciblant les marqueurs aident les cliniciens à identifier les patients éligibles et à éviter les traitements peu susceptibles d’apporter un bénéfice clinique. À mesure que les sociétés pharmaceutiques élargissent leurs pipelines d’oncologie définie par des biomarqueurs, les laboratoires de diagnostic devraient adopter des anticorps d’immunohistochimie et de cytométrie en flux davantage validés, stimulant ainsi la croissance du marché.
- Par exemple, en octobre 2024, F. Hoffmann-La Roche Ltd. a reçu l'approbation de la FDA américaine pour son test VENTANA CLDN18 (43-14A) RxDx, un diagnostic compagnon basé sur des anticorps utilisé pour identifier les patients atteints d'un cancer de la jonction gastrique ou gastro-œsophagienne CLDN18-positif qui pourraient être éligibles à un traitement par VYLOY. Cette approbation démontre l'importance croissante des anticorps diagnostiques dans la sélection du traitement oncologique guidée par des biomarqueurs.
|
Rang |
Facteurs du marché |
Classement d’impact global |
Contribution TCAC (2026-2034) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Fardeau croissant du cancer et sélection de traitements guidée par des biomarqueurs |
Haut |
3,10% |
Haut |
Haut |
Haut |
|
2 |
Expansion des tests de diagnostic et de l’infrastructure des laboratoires cliniques. |
Haut |
2,45% |
Moyen |
Haut |
Haut |
|
3 |
Croissance de la cytométrie en flux et de l'immunophénotypage à haut paramètre |
Haut |
1,95% |
Haut |
Haut |
Moyen |
|
4 |
Transition vers des anticorps recombinants, définis par séquence et modifiés |
Moyen-élevé |
1,55% |
Moyen |
Haut |
Haut |
|
5 |
Croissance des diagnostics compagnons et de la médecine de précision |
Moyen |
1,15% |
Moyen |
Moyen |
Haut |
|
6 |
Autres |
Faible |
0,75% |
Faible |
Faible |
Faible |
|
Contribution totale à la croissance positive |
10,95% |
RESTRICTIONS DU MARCHÉ
Variabilité d'un lot à l'autre, réactivité croisée et exigences de validation complexes pour freiner la croissance du marché
Un facteur clé limitant la croissance du marché mondial des anticorps de diagnostic réside dans les variations des performances des anticorps au cours de la production. Les modifications de l'affinité, de la conjugaison, de la pureté ou de la reconnaissance des épitopes des anticorps peuvent modifier la sensibilité du test et produire des résultats différents, même lorsque les laboratoires utilisent le même produit et le même protocole de test. Une réactivité croisée avec des antigènes structurellement similaires ou non apparentés peut en outre générer des résultats faussement positifs ou faussement négatifs, augmentant ainsi le risque de classification incorrecte de la maladie. Par conséquent, les fabricants et les laboratoires de diagnostic doivent mener des études approfondies de spécificité, de sensibilité, d’interférence, de réactivité croisée et de comparaison de lots avant d’introduire ou de remplacer un réactif anticorps. Ces activités de validation nécessitent des échantillons supplémentaires, du personnel qualifié, de la documentation et des ressources de laboratoire, ce qui augmente les coûts de développement et prolonge les délais de commercialisation. De telles incertitudes liées aux performances peuvent décourager les laboratoires de changer de produit et restreindre l’adoption d’anticorps diagnostiques nouvellement développés.
- Par exemple, une évaluation en laboratoire de 2024 publiée dans le Harm Reduction Journal a révélé que deux lots de fabrication d’une bandelette de test au nitazène à base d’anticorps produisaient des limites de détection différentes de 2 000 ng/mL et 3 000 ng/mL. L’étude a également signalé une réactivité croisée variable entre les analogues testés. Il indique que la spécificité, la variation d'un lot à l'autre, les conditions de test et les caractéristiques des échantillons doivent être prises en compte avant d'appliquer le test dans des contextes réels. Ces résultats mettent en évidence la charge de validation supplémentaire requise pour garantir des performances diagnostiques fiables basées sur les anticorps.
|
Rang |
Restrictions du marché |
Classement d’impact global |
Contribution négative au TCAC (2026-2034) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Variabilité des lots, réactivité croisée et charge de validation |
Haut |
1,35% |
Haut |
Haut |
Moyen |
|
2 |
Pression sur les prix et achats centralisés |
Moyen-élevé |
0,95% |
Haut |
Moyen |
Moyen |
|
3 |
Complexité réglementaire et fragmentation de l’accès au marché |
Moyen |
0,78% |
Moyen |
Moyen |
Faible |
|
4 |
Autres |
Faible |
0,50% |
Faible |
Faible |
Faible |
|
Impact négatif total sur la croissance |
3,58% |
OPPORTUNITÉS DE MARCHÉ
Localisation de la production d'anticorps de diagnostic et expansion des réseaux OEM locaux pour créer des opportunités de croissance
La localisation de la production d’anticorps diagnostiques offre une opportunité de croissance significative sur les marchés émergents. La création d'installations régionales de production et de validation peut réduire les droits d'importation, les coûts liés aux devises, les retards de livraison et le risque de rupture d'approvisionnement. Les fournisseurs OEM locaux peuvent également personnaliser les clones d’anticorps, les conjugués, les tampons et les formats de tests en fonction des exigences des fabricants nationaux de kits de diagnostic et des plates-formes de laboratoire. Les partenariats stratégiques entre les fabricants mondiaux d’anticorps et les sociétés OEM locales peuvent donc améliorer l’abordabilité des produits et l’accès au marché tout en permettant aux fournisseurs de participer aux programmes d’achats gouvernementaux et de fabrication nationale. Ces facteurs devraient créer des opportunités d’expansion pour les sociétés d’anticorps diagnostiques en Chine, en Inde, en Asie du Sud-Est, en Amérique latine et sur d’autres marchés en développement.
- Par exemple, en août 2025, un rapport de l’industrie basé sur Reuters soulignait quepharmaceutiqueet les sociétés de diagnostic en Chine achetaient de plus en plus de réactifs auprès de fournisseurs nationaux pour réduire les coûts, raccourcir les délais de livraison et limiter l'incertitude associée au commerce international et aux chaînes d'approvisionnement. L’évolution vers des fournisseurs locaux démontre l’opportunité commerciale pour les fabricants régionaux d’étendre la production nationale de réactifs de diagnostic et de composants de tests à base d’anticorps.
LES DÉFIS DU MARCHÉ
Le maintien de la spécificité des anticorps dans les flux de travail de diagnostic reste un défi important pour le marché
Le maintien de performances cohérentes en matière d’anticorps dans différents flux de travail de diagnostic reste un défi majeur pour les acteurs du marché. Un anticorps qui fonctionne de manière fiable dans une application peut générer des signaux faibles, non spécifiques ou trompeurs lorsqu’il est utilisé avec une autre technique, un autre type d’échantillon, une autre méthode de fixation, un processus de récupération d’antigène ou une autre plateforme de test automatisée. Les différences dans les protocoles de laboratoire, la préparation des tissus, les concentrations de réactifs, l’instrumentation et les critères d’interprétation peuvent affecter davantage la sensibilité du test et la qualité de la coloration. Cette validation spécifique à l'application nécessite des contrôles appropriés, des échantillons cliniques représentatifs, du personnel formé et une surveillance continue de la qualité, ce qui augmente le temps de développement et les coûts d'exploitation. Le fait de ne pas maintenir la spécificité et la reproductibilité peut produire des résultats erronés, retarder le diagnostic et réduire la confiance des laboratoires dans les anticorps nouvellement introduits, créant ainsi un défi permanent pour le marché mondial.
- Par exemple, en décembre 2024, l’Université McGill a signalé que de nombreux anticorps disponibles dans le commerce parmi environ 7,7 millions de produits manquaient de spécificité adéquate, ce qui pouvait entraîner des signaux hors cible et une mauvaise reproductibilité. L’article accompagnait la publication d’un protocole rigoureux de validation des anticorps dans Nature Protocols et soulignait l’ampleur du problème de performance auquel sont confrontés les laboratoires et les fournisseurs d’anticorps.
Analyse de segmentation
Par type
Une spécificité élevée et une validation clinique établie ont soutenu la dominance des anticorps monoclonaux
En fonction du type, le marché est classé en anticorps monoclonaux, anticorps polyclonaux, anticorps recombinants, anticorps conjugués et autres.
Le segment des anticorps monoclonaux a dominé le marché en 2025, en raison de sa spécificité cible élevée, de ses caractéristiques de liaison constantes et de son adéquation aux tests de diagnostic standardisés. Ces anticorps monoclonaux reconnaissent un épitope défini, ce qui contribue à réduire les signaux de fond et améliore la reproductibilité des résultats de diagnostic. Leur utilisation établie en immunohistochimie, en cytométrie en flux, en ELISA et en diagnostic compagnon a également abouti à un large portefeuille de clones d'anticorps cliniquement validés. Ces avantages ont encouragé les sociétés de diagnostic et les laboratoires cliniques à préférer les anticorps monoclonaux pour les tests de routine et guidés par des biomarqueurs, renforçant ainsi la position dominante du segment sur le marché.
- Par exemple, en novembre 2024, Roche a reçu l’approbation de la FDA américaine pour l’utilisation élargie de son anticorps primaire monoclonal de lapin PATHWAY anti-HER2/neu (4B5) dans le cancer des voies biliaires. Le test basé sur les anticorps identifie les patients HER2-positifs qui pourraient être éligibles à ZIIHERA, démontrant le rôle clinique établi des anticorps monoclonaux dans les tests standardisés de sélection de traitement.
Le segment des anticorps recombinants devrait croître à un TCAC de 11,41 % au cours de la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par technologie
Une utilisation étendue dans le diagnostic des tissus et les tests compagnons a soutenu la domination de l'immunohistochimie
Sur la base de la technologie, le marché est segmenté en cytométrie en flux, ELISA, immunohistochimie, Western blot et autres.
En 2025, le segment de l’immunohistochimie a conquis une part importante du marché. La technologie permet aux pathologistes de détecter et de localiser les protéines liées à la maladie directement dans l’architecture tissulaire préservée. Cela permet aux laboratoires d'évaluer non seulement si un biomarqueur est présent, mais également son emplacement, l'intensité de la coloration et sa distribution dans les cellules tumorales. L'IHC est couramment utilisé pour la classification des tumeurs, la détermination de l'origine tissulaire, l'évaluation de l'état des récepteurs, le pronostic et la sélection de traitements ciblés ou basés sur le système immunitaire. De plus, le nombre croissant de diagnostics compagnons basés sur l’IHC a augmenté la consommation récurrente d’anticorps primaires et de réactifs de détection, renforçant ainsi la domination du marché sur ce segment.
- Par exemple, en mai 2025, Guardant Health a ajouté une suite complète de tests IHC pour les tumeurs solides à son portefeuille de profilage tissulaire. Le menu élargi couvrait des biomarqueurs, notamment HER2, MMR, PD-L1, c-MET, ER, PR, Ki-67, CLDN18 et FOLR1, soulignant la large utilisation clinique de l'IHC dans la caractérisation des tumeurs et la sélection du traitement.
Le segment de la cytométrie en flux devrait croître à un TCAC de 8,05 % au cours de la période de prévision.
Par source
La grande disponibilité de clones d'hybridomes établis a soutenu la domination du segment de souris
En fonction de la source, le marché est segmenté en souris, lapin, chèvre, humain et autres.
Le segment des souris représentait la plus grande part de marché des anticorps diagnostiques en 2025, attribuée à son utilisation de longue date de souris dans le développement d’anticorps monoclonaux basés sur des hybridomes et à la grande disponibilité de clones murins validés. Le système immunitaire de la souris génère de fortes réponses anticorps contre un large éventail d’antigènes humains et non humains, permettant aux fabricants de développer des anticorps pour de nombreux biomarqueurs diagnostiques. De plus, les laboratoires ont accès à une large gamme d’anticorps secondaires anti-souris, de conjugués et de systèmes de détection compatibles, ce qui simplifie le développement de tests et la mise en œuvre de routine.
- Par exemple, en août 2024, Agilent a reçu l'approbation de la FDA américaine pour son test MAGE-A4 IHC 1F9 pharmDx visant à identifier les patients atteints de sarcome synovial susceptibles d'être éligibles au TECELRA. Le test utilise le clone monoclonal OTI1F9 de souris anti-MAGE-A4, démontrant l’importance clinique continue des clones d’anticorps dérivés de souris dans les diagnostics compagnons.
Le segment humain devrait croître à un TCAC de 11,01 % au cours de la période de prévision.
Par candidature
Les exigences élevées en matière de classification des tumeurs et de tests de biomarqueurs ont stimulé la croissance du segment de l'oncologie
En fonction de l'application, le marché est segmenté en oncologie,immunologie, maladies infectieuses et autres.
En 2025, le segment de l'oncologie a dominé le marché, en raison de l'utilisation intensive d'anticorps diagnostiques tout au long du diagnostic, de la classification, du pronostic et de la sélection du traitement du cancer. Les tissus cancéreux nécessitent souvent des tests avec plusieurs anticorps pour déterminer l’origine de la tumeur, le sous-type histologique, l’expression du récepteur, l’état de prolifération et l’éligibilité aux thérapies ciblées. L’expansion de l’oncologie de précision a encore augmenté le nombre de thérapies qui nécessitent ou bénéficient de tests de diagnostic compagnon avant le début du traitement. Par conséquent, l’intégration croissante des tests de biomarqueurs dans les filières oncologiques a généré une plus grande demande d’anticorps diagnostiques que d’applications nécessitant moins de marqueurs ou des tests moins fréquents.
- Par exemple, en mai 2025, F. Hoffmann-La Roche Ltd. a reçu l'approbation de la FDA américaine pour le test VENTANA MET (SP44) RxDx en tant que premier diagnostic compagnon permettant d'identifier certains patients atteints d'un cancer du poumon non à petites cellules non épidermoïde éligibles à Emrelis. Le test évalue l’expression de la protéine MET par coloration IHC basée sur les anticorps, illustrant le besoin croissant d’anticorps diagnostiques en oncologie de précision.
Le segment de l’immunologie devrait croître à un TCAC de 7,63 % au cours de la période de prévision.
Par utilisateur final
Les hôpitaux et les laboratoires de diagnostic dominent le marché grâce à un approvisionnement centralisé et à un traitement dirigé par des spécialistes
En fonction de l'utilisateur final, le marché est segmenté en hôpitaux et laboratoires de diagnostic, sociétés pharmaceutiques et de diagnostic, ainsi qu'en institutions universitaires et de recherche.
Les hôpitaux et laboratoires de diagnostic ont dominé le marché en 2025. Ces institutions ont effectué la majorité des tests cliniques de routine sur des échantillons de tissus, de sang, de moelle osseuse et d'autres échantillons de patients. Les hôpitaux reçoivent également de grands volumes de biopsies et d’échantillons chirurgicaux et effectuent fréquemment plusieurs tests d’anticorps pour chaque cas complexe de cancer ou de maladie immunitaire. Les laboratoires de diagnostic prennent également en charge les tests centralisés pour les petits hôpitaux, cliniques et médecins qui ne disposent pas de capacités internes avancées en pathologie. Leurs volumes de tests élevés, leurs achats récurrents de réactifs et leur capacité à adopter des diagnostics compagnons nouvellement approuvés ont donc fait des hôpitaux et des laboratoires de diagnostic le plus grand segment d'utilisateurs finaux.
- Par exemple, en avril 2026, Labcorp a annoncé la disponibilité à l’échelle nationale du diagnostic compagnon PD-L1 IHC 22C3 pharmDx d’Agilent pour identifier les patientes éligibles atteintes d’un cancer de l’ovaire résistant au platine. Labcorp a également réalisé des activités de validation précoce, de formation standardisée et de préparation aux laboratoires pour permettre un accès rapide, démontrant ainsi le rôle central des grands laboratoires de diagnostic dans la commercialisation de tests basés sur les anticorps.
Le segment des sociétés pharmaceutiques et de diagnostic devrait croître à un TCAC de 7,62 % au cours de la période de prévision.
Perspectives régionales du marché des anticorps diagnostiques
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Amérique du Nord
North America Diagnostic Antibodies Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord a dominé le marché avec 4,04 milliards de dollars en 2024 et a maintenu sa domination en 2025 avec 4,25 milliards de dollars. La croissance du marché est tirée par des volumes élevés de tests de dépistage du cancer, une forte adoption des diagnostics compagnons et des réseaux d'hôpitaux et de laboratoires de référence bien établis. Les investissements continus dans la médecine de précision et la pathologie automatisée augmentent l'utilisation de méthodes validéesanticorps diagnostiques.
Marché américain des anticorps de diagnostic
Compte tenu de la contribution substantielle de l'Amérique du Nord et de la domination américaine dans la région, le marché américain est estimé à environ 4,18 milliards de dollars en 2026, soit environ 34,96 % des revenus mondiaux.
Europe
L'Europe devrait connaître une croissance de 6,09 % TCAC dans les années à venir, soit la deuxième plus grande croissance parmi toutes les régions, et atteindre une valorisation de 3,18 milliards de dollars en 2026. La croissance est soutenue par l'expansion des programmes de dépistage du cancer, les infrastructures avancées de pathologie et l'utilisation croissante de thérapies guidées par des biomarqueurs. L’accent réglementaire mis sur des tests de diagnostic standardisés et reproductibles renforce également la demande d’anticorps de haute qualité.
Marché britannique des anticorps de diagnostic
Le marché britannique est estimé à 0,67 milliard de dollars en 2026, ce qui représente environ 5,61 % des revenus mondiaux.
Marché allemand des anticorps de diagnostic
Le marché allemand devrait atteindre environ 0,53 milliard de dollars en 2026, soit environ 4,42 % des revenus mondiaux.
Asie-Pacifique
L’Asie-Pacifique représentait la troisième plus grande part du marché en 2025 et devrait atteindre 3,14 milliards de dollars en 2026. La croissance du marché est tirée par l’augmentation de la charge de morbidité, l’amélioration de l’accès aux diagnostics et le développement rapide des infrastructures hospitalières et de soins de santé. La fabrication locale, l’augmentation des dépenses de santé et l’adoption croissante de plateformes de tests avancées soutiennent davantage la croissance du marché.
Marché japonais des anticorps de diagnostic
Le marché japonais en 2026 est estimé à environ 1,10 milliard de dollars, soit environ 9,22 % du chiffre d'affaires mondial.
Le marché chinois des anticorps de diagnostic
Le marché chinois devrait être l'un des plus importants au monde, avec des revenus estimés à environ 0,78 milliard de dollars en 2026, soit environ 6,48 % des ventes mondiales.
Marché indien des anticorps de diagnostic
Le marché indien est estimé à environ 0,39 milliard de dollars en 2026, soit environ 3,23 % des revenus mondiaux.
Amérique latine, Moyen-Orient et Afrique
L’Amérique latine devrait connaître une croissance modérée de ce marché au cours de la période de prévision et devrait atteindre une valorisation de 0,64 milliard de dollars en 2026. La croissance du marché est tirée par l’amélioration de l’accès aux diagnostics du cancer et des maladies infectieuses, la modernisation des laboratoires cliniques et l’expansion des réseaux de santé privés. La disponibilité croissante de systèmes automatisés d’immunoessais et de pathologie augmente la consommation d’anticorps. Au Moyen-Orient et en Afrique, le CCG devrait atteindre 0,20 milliard de dollars en 2026.
Marché sud-africain des anticorps de diagnostic
Le marché sud-africain devrait atteindre environ 0,10 milliard de dollars en 2026, ce qui représente environ 0,82 % des revenus mondiaux.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Expansion du portefeuille et innovation en matière d'anticorps recombinants parmi les entreprises clés pour intensifier la concurrence sur le marché
La forte présence d’entreprises de diagnostic diversifiées et de fabricants d’anticorps spécialisés caractérise le marché mondial des anticorps de diagnostic. Les entreprises se concentrent sur le renforcement de leurs portefeuilles grâce au développement d’anticorps recombinants, à la validation spécifique à l’application, à de nouveaux conjugués, à des partenariats de diagnostic compagnon et à l’intégration avec des plateformes automatisées d’immunohistochimie et de cytométrie en flux. La concurrence s'intensifie à mesure que les laboratoires exigent des anticorps offrant une spécificité plus élevée, des performances de lot constantes et une compatibilité avec plusieurs flux de travail de diagnostic. Les grandes entreprises bénéficient de larges portefeuilles de produits, de plates-formes d'instruments établies, de capacités réglementaires et de réseaux de distribution mondiaux, tandis que les fournisseurs spécialisés se font concurrence via des clones validés, une couverture de biomarqueurs émergents et des services personnalisés de développement d'anticorps.
- Par exemple, en avril 2025, Cell Signaling Technology a été nommé fournisseur d’anticorps recombinants de l’année par CiteAb. La société a déclaré que près de 99 % de ses anticorps nouvellement développés étaient produits à l’aide detechnologie de l'ADN recombinantet a souligné son approche de validation spécifique à l'application. Ce développement démontre à quel point les entreprises sont compétitives grâce à une production d’anticorps reproductible, des données de validation approfondies et une qualité de produit différenciée.
Des acteurs majeurs tels que F. Hoffmann-La Roche Ltd., Danaher Corporation, Becton, Dickinson and Company, Thermo Fisher Scientific Inc. et Agilent Technologies, Inc. rivalisent grâce à l'innovation de produits, aux approbations réglementaires, aux partenariats stratégiques, à l'expansion du portefeuille et à la portée géographique. Les entreprises disposant d’anticorps cliniquement validés, de solides plateformes de pathologie et de cytométrie en flux, de systèmes de fabrication fiables et de relations établies avec les hôpitaux et les laboratoires de diagnostic devraient conserver une position de leader sur le marché.
LISTE DES PRINCIPALES ENTREPRISES D'ANTICORPS DE DIAGNOSTIC PROFILÉES
- Hoffmann-La Roche Ltée.(Suisse)
- Société Danaher(NOUS.)
- BD(NOUS.)
- Thermo Fisher Scientifique Inc.(NOUS.)
- Agilent Technologies, Inc.(NOUS.)
- Merck KGaA (Allemagne)
- Revvity, Inc. (États-Unis)
- Bio-Rad Laboratories, Inc. (États-Unis)
- Société Bio-Techne(NOUS.)
- Cell Signaling Technology, Inc. (États-Unis)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Avril 2025 :Cell Signaling Technology s’est associé à Visiopharm pour faire progresser la recherche en biologie spatiale. La collaboration a permis une analyse plus rationalisée des images générées à l’aide de la technologie IHC de la société dans le logiciel Phenoplex de Visiopharm, aidant ainsi les chercheurs à interroger plus efficacement les interactions cellulaires dans le microenvironnement tumoral et à rationaliser la découverte et l’analyse des biomarqueurs.
- Mars 2025 :Leica Biosystems s'est associé à CellCarta. Le partenariat a combiné les technologies de pathologie de Leica Biosystems et l'expertise de fabrication locale avec les méthodologies de test et les capacités de développement supérieures de CellCarta.
- Mars 2025 :Agilent Technologies Inc. a reçu deux nouvelles approbations d'indications de diagnostic compagnon pour PD-L1 IHC 28-8 de la part de l'UE IVDR1, élargissant l'éligibilité du traitement au cancer du poumon non à petites cellules (NSCLC) à un stade précoce et aux patients atteints de mélanome avancé non traités auparavant.
- Mars 2025 :Revvity, Inc. a lancé le test ELISA 2.0 (IgG) contre le virus de la rougeole d'EUROIMMUN, marqué CE, pour soutenir le diagnostic d'une infection par le virus de la rougeole ou pour déterminer le statut immunitaire contre le virus de la rougeole. L'ELISA 2.0 (IgG) du virus de la rougeole d'EUROIMMUN est le premier de plusieurs tests en développement élargissant le portefeuille de diagnostics d'infections sérologiques d'EUROIMMUN avec la validation des gouttes de sang séché (DBS) comme échantillon en plus du sérum et du plasma.
- Août 2024 :Agilent Technologies Inc. a reçu l'approbation de la FDA américaine pour l'utilisation de MAGE-A4 IHC 1F9 pharmDx (SK032) comme outil de diagnostic pour aider à identifier les patients atteints de sarcome synovial qui pourraient être éligibles au traitement par TECELRA (afamitresgene autoleucel, également connu sous le nom d'afami-cel ou ADP-A2M4), une thérapie par cellules T TCR dirigée par MAGE-A4.
COUVERTURE DU RAPPORT
Le rapport sur le marché des anticorps diagnostiques fournit une évaluation détaillée de tous les segments de marché, mettant en évidence les principaux moteurs, tendances, opportunités, contraintes et défis qui influencent la croissance de l’industrie. Il couvre également les avancées technologiques dans les anticorps monoclonaux, polyclonaux, recombinants et conjugués, les développements majeurs de l’industrie, l’analyse des parts de marché et les profils complets des principales entreprises. Le rapport évalue les tendances par type, technologie, source, application et utilisateur final dans les régions clés. Il comprend une analyse du marché mondial couvrant l'immunohistochimie, la cytométrie en flux, l'ELISA, le Western blot, le développement de biomarqueurs, les approbations de diagnostics compagnons, les lancements de produits, la validation des anticorps, les tendances des prix et les stratégies concurrentielles adoptées par les principales sociétés de diagnostic et des sciences de la vie. L'étude met également en évidence les modèles de croissance régionaux en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique latine, au Moyen-Orient et en Afrique, ainsi que les principaux facteurs soutenant l'adoption d'anticorps diagnostiques dans chaque région.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 7,37 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par type, technologie, source, application, utilisateur final et région |
| Par type |
|
| Par technologie |
|
| Par source |
|
| Par candidature |
|
| Par Utilisateur final |
|
| Par région |
|
Méthodologie de recherche :
1. Approches ascendantes
Approche 1 : Revenus et part de marché des principaux acteurs des anticorps de diagnostic
- Collecte de revenus liés aux anticorps de diagnostic à partir de rapports annuels, de dépôts auprès de la SEC, de présentations aux investisseurs, de divulgations de bénéfices, de sites Web d'entreprises, de catalogues de produits et de dépôts réglementaires d'entreprises clés telles que Roche, Danaher, Thermo Fisher Scientific, BD, Agilent Technologies, Merck KGaA, Bio-Rad, Revvity et Bio-Techne.
- Évaluation des portefeuilles d'entreprises d'anticorps monoclonaux, polyclonaux, recombinants, conjugués et autres anticorps de diagnostic.
- Estimation de l'exposition aux revenus pour la cytométrie en flux, l'ELISA, l'immunohistochimie, le Western blot et d'autres technologies de diagnostic.
- Séparation des revenus des anticorps diagnostiques des anticorps thérapeutiques, des instruments de diagnostic, des services de laboratoire, des logiciels et des réactifs non anticorps.
- Estimation de la contribution des anticorps diagnostiques dans les segments commerciaux plus larges de la pathologie, de l’immunodiagnostic, des réactifs des sciences de la vie et des biosciences.
- Évaluation de l'étendue des produits, de la couverture géographique, de l'activité d'approvisionnement OEM, de la pénétration des hôpitaux et des laboratoires, des réseaux de distribution et de la clientèle.
- Consolidation des revenus des filiales sous les sociétés mères, notamment Abcam sous Danaher et BioLegend sous Revvity, pour éviter la double comptabilisation.
- Triangulation des revenus au niveau de l'entreprise et des parts de marché estimées pour obtenir les valeurs du marché mondial et régional.
Approche 2 : Analyse des achats et de la consommation des utilisateurs finaux
- Identification des hôpitaux et laboratoires de diagnostic, des sociétés pharmaceutiques et de diagnostic, ainsi que des établissements universitaires et de recherche dans les principaux pays couverts par l'étude.
- Estimation des volumes annuels d’achat d’anticorps diagnostiques pour chaque catégorie d’utilisateur final finalisée.
- Évaluation de la consommation d'anticorps par type de produit, technologie de diagnostic, espèce source, application à la maladie, taille du flacon, concentration et format de conjugaison.
- Collecte des valeurs d'approvisionnement, des quantités des appels d'offres institutionnels, des ventes des distributeurs, des achats OEM, des budgets de laboratoire et des informations sur l'utilisation des réactifs.
- Estimation de la consommation annuelle moyenne d'anticorps par hôpital, laboratoire de diagnostic, société pharmaceutique, société de diagnostic et établissement de recherche.
- Application des prix de vente moyens au niveau du fabricant après suppression des majorations des distributeurs, des marges de détail, des taxes, des frais de transport et des frais de service de laboratoire.
Approche 3 : Modèle de volume de tests de diagnostic et d’utilisation de la technologie
- Évaluation des volumes de tests de diagnostic basés sur les anticorps dans les domaines de l'oncologie, de l'immunologie, des maladies infectieuses et d'autres applications.
- Collecte de volumes de tests pour la cytométrie en flux, l'ELISA, l'immunohistochimie, le Western blot et d'autres procédures de diagnostic basées sur les anticorps.
- Estimation du nombre d'anticorps, de panels d'anticorps, de paires capture-détection ou des quantités de réactifs consommées par test, cycle de coloration, lot de test ou échantillon de patient.
- Évaluation du débit du laboratoire, de la base d'analyseurs installés, de la fréquence des tests, de l'adoption des tests, de la taille des lots, du rendement des packs de réactifs, du gaspillage, de la consommation du contrôle qualité et des tests répétés.
- Cartographie des volumes de tests d'oncologie avec la demande d'immunohistochimie et de cytométrie en flux, de tests de maladies infectieuses avec la demande d'ELISA et d'immunoblot, et de tests d'immunologie avec la demande d'ELISA et de cytométrie en flux.
- Agrégation de la demande dérivée de tests au niveau national pour déterminer la taille du marché régional et mondial.
- Validation croisée de la valeur marchande résultante avec les revenus de l'entreprise et les estimations d'approvisionnement des utilisateurs finaux. Application de facteurs de pénétration régionale et de tarification pour estimer l’Amérique du Nord, l’Europe, l’Asie-Pacifique, l’Amérique latine, le Moyen-Orient et l’Afrique.
2. Approches descendantes
Approche 1 : Analyse du marché parent et de la pénétration des anticorps diagnostiques
- Analyse des marchés parents pertinents, y compris les réactifs d'immunodiagnostic, les réactifs d'immunoessais cliniques, les réactifs de pathologie, les réactifs de cytométrie en flux, les matières premières DIV et les réactifs d'anticorps pour les sciences de la vie.
- Estimation de la part des revenus du marché mère attribuable spécifiquement aux anticorps diagnostiques vendus dans le commerce.
- Exclusion des instruments de diagnostic, des analyseurs, des logiciels, des services de laboratoire, des réactifs sans anticorps, des anticorps thérapeutiques et des revenus liés aux kits complets où le composant anticorps ne peut pas être isolé.
- Répartition du composant anticorps diagnostique par type, technologie, source, application, utilisateur final et géographie.
- Évaluation de l'intensité des tests de diagnostic au niveau national, des dépenses de santé, des infrastructures de laboratoire, de la charge de morbidité, du remboursement, de l'adoption de la technologie et de l'environnement réglementaire.
- Application de facteurs de pénétration régionale et de tarification pour estimer l’Amérique du Nord, l’Europe, l’Asie-Pacifique, l’Amérique latine, le Moyen-Orient et l’Afrique.
3. Liste des sources clés
- FDA, EMA, PMDA, NMPA, CDSCO, TGA, CMS, OMS, OCDE, Banque mondiale, Eurostat et CIRC
- Rapports annuels, dépôts auprès de la SEC, présentations aux investisseurs et divulgations de résultats
- Catalogues de produits de l'entreprise, documents techniques et portefeuilles d'anticorps OEM
- Approbations réglementaires, lancements de produits, partenariats et acquisitions
- Achats hospitaliers, volumes de tests de laboratoire, appels d'offres et données de remboursement
4. Entretiens primaires
Entretiens côté offre : 60 %
- Principaux répondants :Discussions avec des fabricants d'anticorps de diagnostic, des fournisseurs OEM, des sociétés de DIV, des distributeurs et des fournisseurs de réactifs de laboratoire.
- Les principaux répondants comprennent des chefs d'entreprise, des directeurs commerciaux, des chefs de produits, des responsables de l'accès au marché, des spécialistes des applications, des responsables de fabrication et des distributeurs régionaux.
- Les entretiens valident les revenus des anticorps diagnostiques, la gamme de produits, les prix de vente des fabricants, la répartition géographique des ventes, la contribution des OEM, les tendances de la demande et le positionnement concurrentiel.
Entretiens côté demande : 40 %
- Répondants clés :Discussions avec des laboratoires hospitaliers, des laboratoires de diagnostic, des laboratoires de pathologie, des sociétés pharmaceutiques et de diagnostic, ainsi que des institutions académiques et de recherche.
- Les principaux répondants comprennent des directeurs de laboratoire, des pathologistes, des responsables des achats, des scientifiques cliniciens, des spécialistes en cytométrie en flux, des chefs de recherche et des équipes de développement de tests diagnostiques.
- Les entretiens valident la consommation annuelle d’anticorps, les formats d’anticorps préférés, la fréquence d’achat, l’utilisation de la technologie, les volumes de tests, les prix d’achat, le gaspillage et les exigences non satisfaites.
Questions fréquentes
Selon Fortune Business Insights, la valeur du marché mondial s'élevait à 11,20 milliards de dollars en 2025 et devrait atteindre 21,13 milliards de dollars d'ici 2034.
En 2025, la valeur du marché en Amérique du Nord s'élevait à 4,25 milliards de dollars.
Le marché devrait croître à un TCAC de 7,37 % sur la période de prévision 2026-2034.
Par application, le segment de l’oncologie domine le marché.
Le fardeau croissant du cancer et la sélection de traitements guidée par des biomarqueurs stimulent la croissance du marché.
F. Hoffmann-La Roche Ltd., Danaher Corporation, BD et Thermo Fisher Scientific Inc. comptent parmi les principaux acteurs du marché mondial.
L'Amérique du Nord a dominé le marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 121
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés