Taille du marché des équipements de manutention, part et analyse de l’industrie, par type d’équipement (équipement de transport, équipement de manutention, équipement de rayonnage et de stockage et autres), par industrie (biens de consommation et électronique, automobile, alimentation et boissons, produits chimiques et pharmaceutiques, construction et recyclage, métaux et mines, semi-conducteurs et autres), par type d’automatisation (manuelle, semi-automatisée et entièrement automatisée) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Taille du marché des équipements de manutention et perspectives futures
 Écouter la version audio
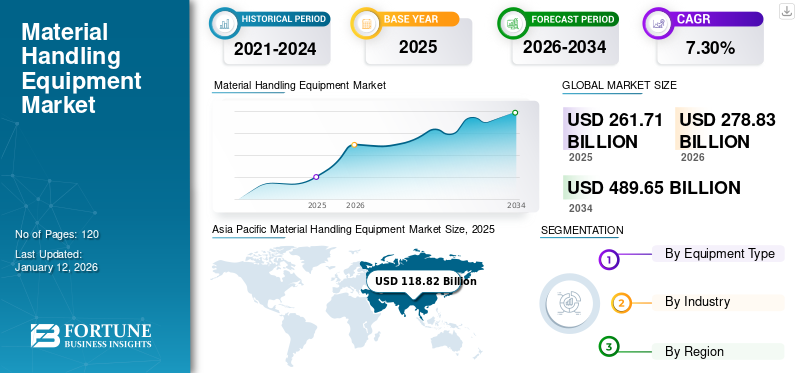
La taille du marché des équipements de manutention était évaluée à 261,71 milliards USD en 2025. Le marché devrait passer de 278,83 milliards USD en 2026 à 492,46 milliards USD d’ici 2034, avec un TCAC de 7,4 % au cours de la période de prévision. L’Asie-Pacifique a dominé le secteur des équipements de manutention avec une part de marché de 45,4 % en 2025.
Les équipements de manutention deviennent de plus en plus importants dans les opérations de fabrication, d'entreposage, de logistique, de construction, d'exploitation minière, d'automobile, de biens de consommation, d'alimentation et de boissons, de produits pharmaceutiques et de semi-conducteurs, car ils améliorent le mouvement des matériaux, l'efficacité du stockage, la sécurité sur le lieu de travail et la productivité opérationnelle. La croissance du marché est soutenue par le besoin croissant de moderniser les entrepôts, d’optimiser les chaînes d’approvisionnement, de réduire la manutention manuelle et d’améliorer le débit dans les installations industrielles et de distribution. L'industrie est en constante expansion à mesure queautomatisation d'entrepôt, les systèmes automatisés de manutention, les systèmes de convoyeurs, les chariots élévateurs, les véhicules à guidage automatique (AGV), les robots mobiles autonomes (AMR), les systèmes de palettisation, les chariots industriels et les systèmes automatisés de stockage et de récupération (AS/RS) sont largement adoptés. Cela devient de plus en plus important alors que les entreprises sont confrontées à une pression croissante pour gérer les pénuries de main-d'œuvre, accélérer l'exécution des commandes, améliorer le contrôle des stocks et renforcer la visibilité opérationnelle dans des environnements logistiques et de production complexes.
Les principales entreprises du marché comprennent Daifuku Co., Ltd., le groupe Liebherr, SSI SCHAEFER, Toyota Industries Corporation et le groupe Beumer. Ces entreprises développent progressivement des équipements avancés de chaîne d'approvisionnement, des systèmes de manutention de matériaux en vrac, des systèmes de gestion d'entrepôt (WMS), des plates-formes d'automatisation logistique et des solutions intralogistiques intégrées pour améliorer le flux de matériaux, l'utilisation des équipements et les performances des entrepôts. À long terme, l’adoption croissante d’entrepôts entièrement automatisés, de flottes connectées, de systèmes de manutention robotisés et de solutions intelligentes de stockage et de récupération soutiendra une croissance soutenue du marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Tendances du marché des équipements de manutention
L’adoption croissante de l’IA physique et des jumeaux numériques est une tendance émergente du marché
Le marché assiste à une évolution vers des opérations d’entrepôt basées sur l’IA et simulées numériquement, alors que les entreprises cherchent à améliorer la coordination des équipements, le flux des matériaux, la planification des itinéraires et l’utilisation de l’espace. Les entrepôts et les centres de distribution intègrent de plus en plus de jumeaux numériques, de caméras intelligentes, de systèmes de gestion d'entrepôt, de véhicules à guidage automatique, de robots mobiles autonomes, de camions industriels et de systèmes automatisés de manutention dans des environnements d'exploitation unifiés.
L'IA physique et la simulation en temps réel aident les opérateurs à tester l'agencement des entrepôts, à optimiser les mouvements de flotte, à identifier les congestions, à améliorer la sécurité et à coordonner les équipements manuels et automatisés avant d'apporter des modifications physiques. Ces capacités prennent en charge une automatisation des entrepôts et de la logistique plus adaptative en permettant aux solutions intralogistiques de répondre de manière dynamique à l'évolution des volumes de stocks, des modèles de commandes et des conditions d'exploitation.
- Par exemple, en octobre 2025, le groupe KION a élargi sa collaboration avec NVIDIA et Accenture pour démontrer une solution d'entrepôt physique alimentée par l'IA utilisant des jumeaux numériques en temps réel, des caméras intelligentes, des chariots élévateurs autonomes, des robots mobiles autonomes tiers, un logiciel de gestion de flotte et des systèmes de gestion d'entrepôt pour améliorer les opérations d'entrepôt interopérables.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
L’expansion rapide du commerce électronique et les exigences croissantes en matière de traitement des commandes stimulent la croissance du marché
L’expansion rapide des opérations de commerce électronique, de vente au détail omnicanal et de distribution à grand volume est l’un des principaux facteurs à l’origine de la croissance du marché des équipements de manutention. Les entrepôts et les centres de distribution subissent une pression croissante pour traiter des volumes de commandes plus importants, réduire les délais de livraison, améliorer la précision du prélèvement et gérer des assortiments de produits plus larges. Les équipements de manutention tels que les systèmes de convoyeurs, les chariots élévateurs, les chariots industriels, les systèmes de palettisation, les véhicules à guidage automatique et les systèmes de stockage et de récupération aident les opérateurs à accélérer le mouvement des produits, à réduire la manutention manuelle et à maintenir un débit constant pendant les périodes de pointe de demande.
La demande de produits est particulièrement forte dans les secteurs des biens de consommation et de l'électronique, de l'alimentation et des boissons, de l'automobile, des produits pharmaceutiques et des opérations logistiques de tiers, où les entreprises développent l'automatisation des entrepôts et de la logistique pour renforcer leur capacité d'exécution. Systèmes de manutention automatisés,systèmes de gestion d'entrepôt, les équipements de chaîne d'approvisionnement et les solutions intralogistiques sont de plus en plus déployés pour coordonner la manutention entrante, le stockage, la préparation, l'emballage et la distribution sortante. Ce changement favorise l'adoption accrue d'équipements évolutifs et intégrés dans les grands centres de distribution, les entrepôts régionaux et les installations de traitement des commandes spécialisées.
- Par exemple, en juin 2025, SSI SCHAEFER a achevé un entrepôt entièrement automatisé pour Apotea en Suède, intégrant des systèmes de navette, un stockage automatisé, des systèmes de convoyeurs, des robots de prélèvement et un logiciel de contrôle d'entrepôt pour traiter plus de 50 000 commandes par jour et permettre une exécution plus rapide du commerce électronique.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Expected Impact on Market Growth | Estimated Gross Market Growth Contribution (USD Billion) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid e-commerce expansion and rising fulfillment requirements are driving adoption of material handling equipment | High | 72.00% | High | High | High |
| 2 | Increasing warehouse automation and deployment of automated material handling systems | High | 58.00% | High | High | High |
| 3 | Growing adoption of automated guided vehicles (AGVs), autonomous mobile robots (AMRs), and intelligent industrial trucks | Medium-High | 46.00% | Medium | High | High |
| 4 | Expansion of manufacturing, construction, mining, and logistics infrastructure across emerging markets | Medium | 39.00% | Medium | High | High |
| 5 | Rising demand for warehouse management systems (WMS), storage and retrieval systems (AS/RS), and integrated intralogistics solutions | Medium-Low | 35.00% | Medium | Medium | High |
| 6 | Others (cold chain expansion, pharmaceutical warehousing, bulk material handling, safety improvements, and replacement demand) | Low | 26.00% | Low | Medium | Medium |
| Total Positive Growth Contribution | 276.00% | |||||
Source: Fortune Business Insights
RESTRICTIONS DU MARCHÉ
L'investissement initial élevé et l'intégration d'installations complexes limitent l'adoption plus rapide des produits
Un investissement initial élevé reste l’un des principaux freins à la croissance du marché. Les systèmes automatisés de manutention nécessitent souvent des dépenses substantielles en systèmes de convoyeurs, véhicules à guidage automatique, robots mobiles autonomes, systèmes de stockage et de récupération, systèmes de palettisation, chariots industriels, logiciels de contrôle, capteurs, infrastructures de sécurité et modifications des installations. Ces coûts peuvent restreindre l’adoption par les entrepôts de petite et moyenne taille, les fabricants et les opérateurs logistiques disposant de budgets d’investissement limités ou d’un retour sur investissement incertain.
De plus, l'intégration d'une nouvelle automatisation d'entrepôt aux aménagements existants, aux systèmes de gestion d'entrepôt, aux équipements existants, aux structures de rayonnages et aux flux de travail d'exploitation peut s'avérer complexe et prendre beaucoup de temps. Les friches industrielles peuvent nécessiter un renforcement du sol, une refonte des allées, des mises à niveau électriques, des améliorations du réseau et des interfaces personnalisées avant que des solutions intralogistiques avancées puissent être déployées. La mise en œuvre peut également perturber les opérations en cours et nécessiter des intégrateurs de systèmes qualifiés, des techniciens formés et des tests étendus. Ces défis peuvent retarder l’adoption dans les secteurs sensibles aux coûts, en particulier là où les équipements manuels, les chariots élévateurs conventionnels et les équipements de base de la chaîne d’approvisionnement restent économiquement viables.
|
Rang |
Restriction du marché |
Impact attendu sur la croissance du marché |
Réduction estimée de la taille du marché (en milliards USD) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Un investissement initial élevé et une intégration complexe des installations limitent une adoption plus rapide sur le marché |
Haut |
25h00 |
Haut |
Haut |
Moyen |
|
2 |
Pénurie de techniciens qualifiés, d’ingénieurs en automatisation et de personnel de maintenance |
Moyen-élevé |
16h50 |
Haut |
Moyen |
Moyen |
|
3 |
Perturbations opérationnelles, exposition à la cybersécurité et défis d'interopérabilité dans les entrepôts existants |
Moyen |
12h00 |
Moyen |
Moyen |
Faible |
|
4 |
Autres(volatilité des prix des matières premières, retards dans la chaîne d’approvisionnement, temps d’arrêt des équipements, conformité réglementaire et contraintes d’espace) |
Faible |
8,87 |
Faible |
Faible |
Faible |
|
Réduction totale du marché |
62.37 |
OPPORTUNITÉS DE MARCHÉ
L’expansion de la chaîne du froid et de l’entreposage pharmaceutique crée de nouvelles opportunités de croissance
L’expansion de la logistique à température contrôlée, de la distribution pharmaceutique et des installations de stockage réglementées crée de fortes opportunités de croissance pour le marché. Les entreprises du secteur agroalimentaire, pharmaceutique, chimique et de soins de santé ont de plus en plus besoin d'entrepôts spécialisés capables de maintenir la qualité, la traçabilité, la sécurité et la conformité réglementaire des produits. Cela encourage l'adoption de systèmes de stockage et de récupération, de systèmes de convoyeurs,véhicules à guidage automatique, systèmes de palettisation, chariots industriels et systèmes automatisés de manutention conçus pour les environnements réfrigérés, congelés, en salle blanche et à température contrôlée.
Les installations de la chaîne du froid nécessitent également des équipements capables de fonctionner de manière fiable dans des conditions de basse température tout en réduisant l'exposition des travailleurs à des environnements exigeants. Les systèmes intégrés de gestion d'entrepôt, le stockage automatisé, la manutention robotisée et l'automatisation de la logistique peuvent améliorer la précision des stocks, la rotation des produits, la traçabilité des commandes et l'utilisation de l'espace dans les centres de distribution pharmaceutique et alimentaire. À mesure que les réseaux de chaîne du froid se développent sur les marchés développés et émergents, les solutions intralogistiques spécialisées devraient créer de nouvelles opportunités pour les fabricants d'équipements, les intégrateurs d'automatisation et les fournisseurs de services de cycle de vie.
- Par exemple, en septembre 2025, Swisslog s'est associé à Cardinal Health pour mettre en œuvre un système robotisé de stockage et de récupération, le premier du secteur, dans un nouveau centre de distribution pharmaceutique à Indianapolis, prenant en charge la visibilité des stocks en temps réel, l'exécution intelligente des commandes et un flux de matériaux coordonné à travers la robotique, les convoyeurs et les systèmes de tri.
Analyse de segmentation
Par type d'équipement
Le segment des équipements de transport domine en raison de son utilisation intensive dans les opérations d'entreposage, de fabrication et de logistique
En fonction du type d’équipement, la segmentation du marché est divisée en équipements de transport, équipements de manutention, équipements de rayonnage et de stockage, etc. Les équipements de transport sont ensuite segmentés en convoyeurs, grues, camions industriels, véhicules à guidage automatique et autres. Les convoyeurs sont ensuite segmentés en rouleaux, chaînes, roues et autres. Les grues sont segmentées en potences, ponts roulants, portiques et autres. Les chariots industriels sont segmentés en diables, transpalettes, chariots élévateurs et autres.
Le segment des équipements de transport détenait la plus grande part de marché des équipements de manutention en 2025, grâce à son utilisation intensive dans les entrepôts, les usines de fabrication, les centres de distribution, les chantiers de construction, les ports et les opérations minières pour le mouvement continu des marchandises, des composants, des matières premières et des produits finis. Les systèmes de convoyeurs, les chariots élévateurs, les camions industriels, les grues et les véhicules à guidage automatique constituent une partie importante des équipements de la chaîne d'approvisionnement en prenant en charge le chargement, le déchargement, le transport interne, le mouvement des commandes, le transfert de palettes et la manutention des matériaux en vrac. Comparés aux équipements de manutention et de stockage, les équipements de transport servent à un plus large éventail d’environnements opérationnels et restent essentiels dans les processus de flux de matériaux manuels et automatisés.
- Par exemple, en août 2025, Crown Equipment a lancé le transpalette compact série WJ 50, élargissant ainsi sa gamme d'équipements de transport pour un mouvement efficace des palettes dans les entrepôts, les commerces de détail et les environnements logistiques confinés.
Le segment des équipements de rayonnage et de stockage devrait connaître le deuxième taux de croissance le plus élevé de 7,2 % au cours de la période de prévision, stimulé par la demande croissante d'optimisation des entrepôts, une densité de stockage plus élevée et une gestion efficace des stocks dans les installations de logistique, de fabrication et de distribution.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par industrie
Le segment de la construction et du recyclage détenait la plus grande part en raison de la forte demande d'équipement dans les activités d'infrastructure et de traitement des matériaux
Basée sur l'industrie, la segmentation du marché est divisée en biens de consommation et électronique, automobile, alimentation et boissons, produits chimiques et pharmaceutiques, construction et recyclage, métaux et mines,semi-conducteurs, et autres (aviation, produits chimiques, etc.).
Le segment de la construction et du recyclage détenait la plus grande part de marché en 2025, stimulé par une demande substantielle de grues, de camions industriels, de convoyeurs, de systèmes de levage et d'équipements de manutention de matériaux en vrac dans le cadre de projets d'infrastructure, d'activités de démolition, d'installations de traitement des déchets, de manutention d'agrégats et de mouvement de matériaux de construction. Ces opérations nécessitent un équipement durable capable de gérer des charges lourdes, des matériaux irréguliers et des mouvements continus dans des environnements exigeants. Les équipements de manutention soutiennent également les installations de recyclage en améliorant l'efficacité du tri, du transfert, du chargement, du stockage et du traitement des flux de métaux, de plastiques, d'agrégats et de déchets de construction.
- Par exemple, en octobre 2025, Liebherr a présenté sa chargeuse sur chenilles LR 636 G8 et son chariot télescopique T 48-8s destinés aux applications de recyclage et de gestion des déchets, prenant en charge les opérations de chargement, d'empilage, de tri et de transport dans des environnements de traitement de matériaux exigeants.
Le segment automobile devrait connaître le deuxième taux de croissance le plus élevé de 8,0 % au cours de la période de prévision, stimulé par l'adoption croissante de solutions de manutention dans les installations de production de véhicules, la fabrication de véhicules électriques et les opérations de la chaîne d'approvisionnement automobile nécessitant un mouvement efficace des composants et des assemblages.
Par type d'automatisation
Un coût équilibré, une flexibilité et un contrôle opérationnel conduisent à la domination du segment semi-automatisé
En fonction du type d’automatisation, la segmentation du marché est divisée en manuel, semi-automatisé et entièrement automatisé.
Le segment semi-automatisé a conquis la plus grande part de marché en 2025, grâce à sa capacité à combiner la supervision humaine avec des fonctions automatisées de mouvement, de stockage, de prélèvement et de manutention. Les systèmes semi-automatisés permettent aux entrepôts et aux installations de fabrication d'améliorer leur productivité, de réduire les efforts manuels et d'augmenter le débit sans les dépenses d'investissement plus élevées et la complexité d'intégration associées aux systèmes entièrement automatisés. Ces solutions incluent généralement des systèmes de convoyeurs, des technologies de prélèvement assisté, des chariots élévateurs semi-automatisés, des systèmes de palettisation et des systèmes de stockage et de récupération pris en charge par des systèmes de gestion d'entrepôt.
- Par exemple, en décembre 2025, Jungheinrich a déployé trois robots mobiles EAE 212a au centre de distribution de DURABLE, combinant le transport autonome de palettes avec des activités de déchargement et de stockage manuels pour prendre en charge les opérations d'entrepôt semi-automatisées évolutives.
Le segment entièrement automatisé devrait connaître le deuxième taux de croissance le plus élevé de 7,4 % au cours de la période de prévision, tiré par l'adoption croissante de systèmes de manutention autonomes, de solutions robotiques et de technologies d'entrepôts intelligents pour améliorer la productivité, réduire la dépendance au travail et améliorer la précision opérationnelle.
Perspectives régionales du marché des équipements de manutention
Par géographie, le marché est classé en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique.
Amérique du Nord
Asia Pacific Material Handling Equipment Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
Le marché nord-américain représentait 52,43 milliards de dollars de revenus en 2025, soutenu par une forte activité de commerce électronique, une infrastructure d'entreposage avancée, l'adoption croissante de l'automatisation des entrepôts et des investissements croissants dans des centres de distribution modernes aux États-Unis et au Canada. La demande régionale est fortement influencée par les pénuries de main-d'œuvre, l'augmentation des volumes d'exécution, la relocalisation des activités manufacturières et la nécessité d'améliorer les mouvements de stocks dans les secteurs de l'automobile, des biens de consommation, de l'alimentation et des boissons, des produits pharmaceutiques et des semi-conducteurs. La région bénéficie d'une forte adoption de systèmes automatisés de manutention, de systèmes de convoyeurs, de chariots élévateurs, de robots mobiles autonomes, de systèmes de gestion d'entrepôt et de systèmes de stockage et de récupération.
Marché américain des équipements de manutention
Les États-Unis devraient dominer le marché nord-américain avec un chiffre d’affaires estimé à environ 44,59 milliards de dollars en 2026, soit environ 16,0 % des ventes mondiales. La croissance est tirée par le vaste réseau d’entrepôts et de centres de distribution du pays, l’automatisation croissante de la logistique, les coûts de main-d’œuvre élevés et l’adoption croissante d’équipements avancés de chaîne d’approvisionnement. La demande reste particulièrement forte dans les domaines du commerce électronique, de la vente au détail, de l'automobile, de la distribution alimentaire,médicaments, de fabrication et d'opérations logistiques de tiers nécessitant un stockage, une préparation de commandes, un mouvement de palettes et une exécution des commandes efficaces.
Europe
Le marché européen devrait connaître une croissance régulière au cours de la période de prévision, tirée par une base manufacturière solide, l'expansion de la logistique du commerce électronique, des exigences strictes en matière de sécurité sur le lieu de travail et l'adoption croissante d'équipements de manutention économes en énergie en Allemagne, au Royaume-Uni, en France, en Italie et dans le reste de l'Europe. La demande de produits régionaux est étroitement associée à la production automobile, aux aliments et boissons, aux produits chimiques, aux produits pharmaceutiques, aux biens de consommation et à la fabrication industrielle. L'Europe reste un marché important pour les chariots industriels, les systèmes de convoyeurs, les véhicules à guidage automatique, les systèmes de palettisation et les solutions intralogistiques, à mesure que les entreprises modernisent leurs entrepôts et réduisent leur dépendance à la manutention manuelle.
Marché britannique des équipements de manutention
Le marché britannique est estimé à environ 15,26 milliards de dollars en 2026, ce qui représente environ 5,5 % des revenus mondiaux.
Marché allemand des équipements de manutention
Le marché allemand devrait atteindre 20,75 milliards de dollars en 2026, soit environ 7,4 % des ventes mondiales.
Asie-Pacifique
L’Asie-Pacifique a représenté 118,82 milliards de dollars de revenus en 2025 et continuera de dominer le marché mondial au cours de la période de prévision. La croissance régionale est fortement soutenue par une industrialisation rapide, une fabrication à grande échelle, une activité croissante de commerce électronique, le développement des infrastructures et une automatisation croissante des entrepôts en Chine, au Japon, en Inde, en Corée du Sud, en Asie du Sud-Est et dans le reste de la région Asie-Pacifique. La région continue de connaître une forte demande de chariots élévateurs, de camions industriels, de systèmes de convoyeurs, de grues, de véhicules à guidage automatique, de robots mobiles autonomes et d'équipements de manutention de matériaux en vrac dans les usines de fabrication, les ports, les entrepôts, les chantiers de construction et les opérations minières.
Marché chinois des équipements de manutention
Le marché chinois devrait rester dominant dans la région Asie-Pacifique, avec des revenus estimés à environ 50,30 milliards de dollars en 2026, soit environ 18,0 % des ventes mondiales.
Marché japonais des équipements de manutention
Le marché japonais est estimé à environ 30,86 milliards de dollars en 2026, soit environ 11,1 % des ventes mondiales.
Marché indien des équipements de manutention
Le marché indien est estimé à environ 23,40 milliards de dollars en 2026, soit environ 8,4 % des ventes mondiales.
Moyen-Orient et Afrique
Le marché du Moyen-Orient et de l'Afrique est stimulé par l'augmentation des investissements dans les centres logistiques, les ports, les aéroports, les projets de construction, les activités minières et les infrastructures industrielles dans les pays du CCG, en Afrique du Sud et sur d'autres marchés régionaux. La demande est étroitement liée à la manutention des matériaux en vrac, au développement des entrepôts, au mouvement des matériaux de construction, aux opérations minières et à l'expansion des réseaux de distribution régionaux. Les pays du CCG sont en tête de l'adoption régionale grâce à leurs investissements dans la diversification économique, les infrastructures à grande échelle, les zones de libre-échange et les installations logistiques modernes nécessitant des grues, des chariots élévateurs, des systèmes de convoyeurs, des camions industriels et des systèmes automatisés de manutention.
Marché des équipements de manutention du CCG
Le marché du CCG devrait atteindre environ 5,52 milliards de dollars en 2026, soit environ 2,0 % des ventes mondiales.
l'Amérique latine
Le marché d'Amérique latine est stimulé par l'augmentation des activités d'entreposage, de la production minière, du développement de la construction, de la transformation des aliments et des boissons et par la modernisation progressive des infrastructures de la chaîne d'approvisionnement au Brésil, au Mexique, en Argentine, au Chili et dans d'autres économies régionales. La demande d'équipements de manutention est principalement associée aux camions industriels, aux chariots élévateurs, aux grues, aux systèmes de convoyeurs, aux équipements de stockage et aux solutions de manutention de matériaux en vrac. Bien que l’adoption de l’automatisation reste relativement progressive, la région offre des opportunités à long terme à mesure que les fabricants et les opérateurs logistiques modernisent leurs installations et déploient des solutions évolutives d’automatisation et d’intralogistique des entrepôts.
Marché brésilien des équipements de manutention
Le marché brésilien devrait atteindre environ 3,54 milliards de dollars en 2026, soit environ 1,3 % des ventes mondiales.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Les principaux acteurs du secteur se concentrent sur les portefeuilles d’automatisation des entrepôts et d’équipements intelligents pour renforcer leur position sur le marché
Le marché des équipements de manutention est très compétitif et continue de se développer à mesure que les fabricants, les exploitants d'entrepôts, les détaillants, les prestataires logistiques et les utilisateurs industriels abandonnent les processus de manutention conventionnels vers des environnements de flux de matériaux connectés, automatisés et basés sur les données. La concurrence est façonnée par la puissance des systèmes de convoyeurs, des chariots élévateurs, des camions industriels, des véhicules à guidage automatique,robots mobiles autonomes, systèmes de palettisation, systèmes de gestion d'entrepôt, systèmes de stockage et de récupération, grues et capacités de manutention de matériaux en vrac. Les entreprises se concentrent sur les équipements de manutention qui améliorent le débit, réduisent la manutention manuelle, améliorent la sécurité sur le lieu de travail, optimisent l'espace d'entrepôt et renforcent la visibilité de la chaîne d'approvisionnement dans les opérations industrielles et logistiques complexes.
Daifuku Co., Ltd., le groupe Liebherr, SSI SCHAEFER, Toyota Industries Corporation et le groupe Beumer font partie des principales entreprises suivies sur ce marché. Plusieurs de ces acteurs développent des solutions avancées d'automatisation des entrepôts et de la logistique, allant des systèmes automatisés de manutention, des chariots industriels, des systèmes de convoyage et des systèmes de palettisation aux solutions intralogistiques intégrées, aux systèmes de gestion d'entrepôt, aux systèmes de stockage et de récupération et aux technologies de transport autonomes. À mesure que le marché se développe, les partenariats avec les fabricants, les exploitants d’entrepôts, les intégrateurs de systèmes, les entreprises de robotique et les fournisseurs de logiciels devraient devenir d’importantes stratégies concurrentielles.
Liste des principales entreprises d'équipement de manutention profilées
- Daifuku Co., Ltd. (Japon)
- Groupe Liebherr(Suisse)
- SSI SCHAEFER (Allemagne)
- Toyota Industries Corporation (Japon)
- Groupe BEUMER(Allemagne)
- Jungheinrich AG (Allemagne)
- Groupe Godrej(Inde)
- Kion Group AG (Allemagne)
- Action Construction Equipment Ltd. (Inde)
- Swisslog Holding AG (Allemagne)
- Crown Equipment Corporation (États-Unis)
- Hyster-Yale Materials Handling, Inc.(NOUS.)
- Mitsubishi Logisnext Co., Ltd. (Japon)
- KUKA AG (Allemagne)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Mai 2026 :Toyota Industries Corporation a signé un accord pour acquérir 80 % d'IHI Logistics & Machinery Corporation, renforçant ainsi son portefeuille d'automatisation d'entrepôt grâce à des systèmes automatisés de stockage et de récupération, des systèmes de convoyeurs, des solutions d'entreposage frigorifique et des services d'équipement logistique.
- Février 2026 :Daifuku a lancé la solution de tri mobile SOTR-M, élargissant ainsi son portefeuille intralogistique pour des opérations de tri flexibles et évolutives dans les entrepôts et les centres de distribution.
- Décembre 2025 :Action Construction Equipment Limited a signé un protocole d'accord stratégique avec Sanghvi Movers pour accroître le déploiement de camions et de grues sur chenilles fabriqués dans le pays dans le cadre de grands projets d'infrastructure et industriels en Inde.
- Novembre 2025 :Toyota Industries Corporation a annoncé la réorganisation de ses activités d'automatisation d'entrepôt en Europe et aux États-Unis sous la structure Toyota Automated Logistics afin de renforcer la coordination entre les solutions automatisées de stockage, de récupération, de prélèvement et d'exécution.
- Octobre 2025 :Godrej Enterprises Group a lancé le GEPT 20, le premier transpalette manuel électrique au lithium-ion 48 V d'Inde, pour améliorer la productivité, la maniabilité et l'efficacité énergétique dans les entrepôts, les installations de vente au détail et les opérations industrielles.
- Septembre 2025 :Swisslog s'est associé au groupe Bünting pour développer un entrepôt automatisé de produits frais équipé d'un stockage par navette, d'une robotique, de systèmes de convoyage, d'une technologie de réfrigération et du logiciel de contrôle d'entrepôt SynQ.
- Septembre 2025 :BEUMER Group a présenté BEUMER Guardian, une solution numérique offrant une surveillance de l'état, une analyse des performances, une assistance proactive et une maintenance prédictive pour les systèmes de convoyeurs, de palettisation, d'emballage et de manutention de matériaux en vrac.
COUVERTURE DU RAPPORT
L’analyse du marché des équipements de manutention comprend une étude complète de la taille et des prévisions du marché pour tous les segments de marché inclus dans le rapport. Il comprend des détails sur les activités et les tendances du marché qui devraient stimuler le marché au cours de la période de prévision. Il fournit des informations sur les principaux aspects, notamment un aperçu des équipements de manutention, de l'automatisation des entrepôts, des systèmes automatisés de manutention, des systèmes de convoyeurs, des chariots élévateurs, des véhicules à guidage automatique, des robots mobiles autonomes, des systèmes de palettisation, des camions industriels, des systèmes de gestion d'entrepôt, des systèmes de stockage et de récupération, de l'automatisation de la logistique, des équipements de chaîne d'approvisionnement, de la manutention de matériaux en vrac et des solutions intralogistiques dans les applications de fabrication, d'entreposage, de construction, d'exploitation minière, d'automobile, de biens de consommation, d'alimentation et de boissons, de produits pharmaceutiques et de semi-conducteurs. En outre, il détaille les lancements de produits, les partenariats, les fusions et acquisitions, les développements technologiques, les solutions d'automatisation, les systèmes d'entrepôt intelligents, ainsi que les développements clés du secteur et les tendances d'adoption régionales. Le rapport d’étude de marché mondial fournit également un paysage concurrentiel approfondi avec des informations sur la part de marché et les profils des principaux acteurs opérationnels.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 7,4 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par type d'équipement, secteur d'activité, type d'automatisation et région |
| Par type d'équipement |
|
| Par industrie |
|
| Par type d'automatisation |
|
| Par région |
|
Questions fréquentes
Selon Fortune Business Insights, la taille du marché mondial était évaluée à 261,71 milliards de dollars en 2025 et devrait atteindre 492,46 milliards de dollars d’ici 2034.
En 2025, le marché de la région Asie-Pacifique était évalué à 118,82 milliards de dollars.
Le marché devrait afficher un TCAC de 7,4 % au cours de la période de prévision 2026-2034.
Par type d’équipement, le segment des équipements de transport domine le marché.
L’expansion rapide du commerce électronique et les exigences croissantes en matière de traitement des commandes stimulent le marché.
Daifuku Co., Ltd., Toyota Industries Corporation, KION Group AG, Jungheinrich AG, SSI SCHAEFER et Liebherr Group comptent parmi les principaux acteurs du marché.
L’Asie-Pacifique détenait la plus grande part de marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 160
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.















Rapports associés