Taille du marché des additifs pour polyuréthane, part et analyse de l’industrie, par type d’additif (catalyseurs, tensioactifs, agents gonflants, ignifuges et autres), par industrie d’utilisation finale (bâtiment et construction, automobile et transport, meubles et literie, électricité et électronique et autres) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Taille du marché des additifs pour polyuréthane et perspectives d’avenir
 Écouter la version audio
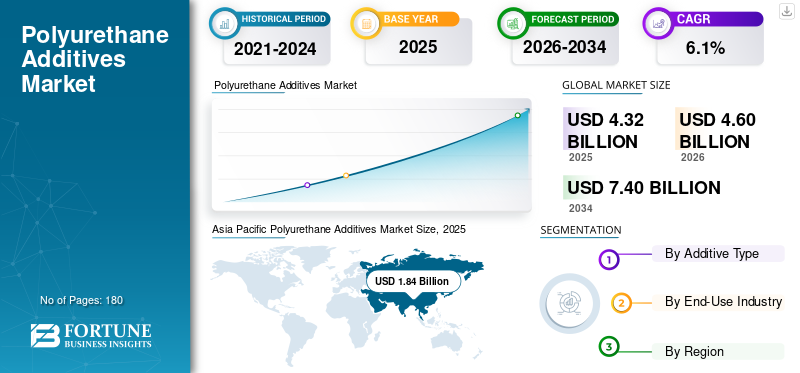
La taille du marché mondial des additifs polyuréthanes était évaluée à 4,32 milliards USD en 2025. Le marché devrait passer de 4,60 milliards USD en 2026 à 7,40 milliards USD d’ici 2034, avec un TCAC de 6,1 % au cours de la période de prévision.
Les additifs pour polyuréthane sont des matériaux essentiels utilisés pour améliorer le traitement, la résistance, la stabilité, la durabilité et les performances globales des produits en polyuréthane. La demande de ces additifs est étroitement liée à la consommation de polyuréthane dans l'isolation des bâtiments, les meubles et la literie, les composants automobiles,chaussure, revêtements, adhésifs, mastics et autres applications industrielles. Ces additifs aident les fabricants à obtenir une meilleure structure de mousse, une meilleure cohérence du produit, une meilleure efficacité thermique, une meilleure flexibilité et une durée de vie plus longue. À l’échelle mondiale, le marché est soutenu par une demande constante de polyuréthane, des exigences de performance croissantes, des réglementations environnementales plus strictes et l’adoption croissante de solutions d’additifs spécialisés dans les principales industries d’utilisation finale et sur les marchés de fabrication régionaux du monde.
Le marché est dominé par un petit groupe de producteurs chimiques intégrés disposant d’un large portefeuille de produits et de technologies de formulation bien établies. Des acteurs majeurs tels que Evonik Industries AG, Momentive Performance Materials Inc., Dow Inc., BASF SE, Huntsman Corporation et des producteurs régionaux se concentrent sur l'innovation de produits, les solutions d'additifs spécifiques aux applications, la conformité réglementaire et un support technique cohérent, ce qui donne lieu à un marché modérément consolidé caractérisé par une demande constante, des coûts de changement élevés et des relations clients solides.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
TENDANCES DU MARCHÉ DES ADDITIFS POLYURÉTHANE
L’utilisation croissante de packages d’additifs personnalisés remodèle le marché
Une tendance clé du marché est l’utilisation croissante de packs d’additifs personnalisés développés pour des types de mousse et des besoins de traitement spécifiques. Au lieu d'utiliser des catalyseurs, des tensioactifs, des stabilisants et des modificateurs séparés, les fabricants adoptent des solutions combinées qui simplifient la formulation et améliorent l'homogénéité du produit. D'un point de vue commercial, cette tendance favorise une coopération plus étroite entre les fournisseurs et les clients, réduit la complexité de la production et aide les fabricants à obtenir une meilleure qualité de mousse, une meilleure efficacité de traitement et des performances globales de leurs produits.
- Selon le ministère américain de l'Énergie, un projet de mousse de polyuréthane pulvérisée automatisée visait une augmentation de 10 % du rendement d'isolation et une réduction de 20 % du coût global, soulignant l'accent croissant mis sur une qualité constante de la mousse, l'efficacité du traitement et des formulations de polyuréthane optimisées.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
La demande croissante de mousses de polyuréthane pour l’isolation des bâtiments soutient la consommation additive
La croissance du marché des additifs polyuréthane est principalement tirée par l’utilisation croissante de mousses de polyuréthane rigides dans les applications d’isolation des bâtiments. Ces additifs sont essentiels pour contrôler la formation de mousse, améliorer la structure cellulaire, améliorer les performances thermiques et garantir l’uniformité du traitement. À mesure que les normes d'efficacité énergétique deviennent plus strictes et que la demande de bâtiments isolés augmente, les fabricants adoptent des catalyseurs, des tensioactifs, des retardateurs de flamme et des stabilisants avancés dans les formulations de mousse rigide. Cette expansion de l’isolation de construction crée une nette attraction du côté de la demande, car des matériaux rigides plus élevésmousse de polyuréthanela production augmente directement la consommation d’additifs polyuréthane.
- Selon la Commission européenne, les bâtiments représentent environ 40 % de la consommation totale d'énergie dans l'Union européenne, ce qui souligne la nécessité de matériaux d'isolation efficaces tels que la mousse de polyuréthane rigide et les additifs utilisés dans leur production.
|
Rang |
Facteurs du marché |
Classement d’impact global |
Contribution TCAC (2026-2034) |
Impact 2026-2028 |
Impact 2029-2031 |
Impact 2032-2034 |
|
1 |
La demande croissante de mousses de polyuréthane pour l’isolation des bâtiments soutient la consommation additive |
Haut |
+2,20% |
Haut |
Haut |
Haut |
|
2 |
Utilisation croissante du polyuréthane dans les intérieurs automobiles et les composants légers |
Haut |
+1,80% |
Moyen |
Haut |
Haut |
|
3 |
Expansion de la production de meubles, de matelas et de literie |
Moyen |
+1,60% |
Haut |
Moyen |
Moyen |
|
4 |
Adoption croissante de formulations de polyuréthane à faibles émissions et hautes performances |
Moyen |
+1,40% |
Moyen |
Haut |
Haut |
|
5 |
Consommation croissante de polyuréthane dans les applications électroménagers, électriques et électroniques |
Moyen |
+1,20% |
Moyen |
Moyen |
Haut |
|
6 |
Autres (croissance des chaussures, des revêtements, des adhésifs, des produits d'étanchéité, des élastomères, des produits médicaux et de la fabrication régionale de polyuréthane) |
Faible |
+0,90% |
Faible |
Faible |
Faible |
|
Contribution totale à la croissance positive |
+ 9,10% |
RESTRICTIONS DU MARCHÉ
Une forte exposition à l’activité cyclique de la construction crée une volatilité de la demande sur le marché
La demande d’additifs pour polyuréthane est limitée par sa forte dépendance à l’égard de l’activité de construction, en particulier dans les domaines de l’isolation en mousse rigide, des produits d’étanchéité, des revêtements et des matériaux de construction associés. Les ralentissements dans la construction résidentielle et commerciale, la réduction des dépenses de rénovation ou les retards dans les projets d’infrastructure peuvent rapidement diminuerpolyuréthaneproduction et consommation d’additifs. Contrairement aux produits chimiques essentiels en vrac dont les utilisations finales sont plus diversifiées, de nombreux additifs polyuréthanes sont étroitement liés à la demande basée sur les projets et aux cycles d’investissement dans les bâtiments. Cette dépendance rend le marché vulnérable en période de taux d’intérêt élevés, de faiblesse du développement immobilier et d’incertitude macroéconomique plus large.
|
Rang |
Restrictions du marché |
Classement d’impact global |
Contribution négative au TCAC (2026-2034) |
Impact 2026-2028 |
Impact 2029-2031 |
Impact 2032-2034 |
|
1 |
Une forte exposition à l’activité cyclique de construction crée une volatilité de la demande d’additifs pour polyuréthane |
Haut |
-1,10% |
Haut |
Moyen |
Moyen |
|
2 |
Volatilité des coûts des intrants en silicone, amine, ignifugeants et produits chimiques spécialisés |
Haut |
-0,90% |
Haut |
Haut |
Moyen |
|
3 |
Pression réglementaire et coûts associés à la reformulation des additifs restreints |
Moyen |
-0,70% |
Moyen |
Haut |
Haut |
|
4 |
Autres (perturbations de la chaîne d'approvisionnement, problèmes de compatibilité technique, expertise limitée en matière de formulation et substitution par des matériaux alternatifs) |
Faible |
-0,30% |
Faible |
Faible |
Faible |
|
Impact négatif total sur la croissance |
-3,00% |
OPPORTUNITÉS DE MARCHÉ
La demande croissante de produits en polyuréthane à faibles émissions crée de nouvelles opportunités
Les fabricants d’additifs pour polyuréthane peuvent bénéficier de la demande croissante de produits en polyuréthane à faibles émissions et plus sûrs pour l’environnement. Des règles plus strictes sur les catalyseurs dangereux, les composés organiques volatils et les produits traditionnelsretardateurs de flammeencouragent les fabricants à utiliser des alternatives plus sûres et plus durables. Cela crée des opportunités pour les catalyseurs à faible odeur, les tensioactifs silicones réactifs, les retardateurs de flamme sans halogène et les additifs d’origine biologique. Les entreprises proposent des additifs conformes sans affecter la qualité de la mousse, l’efficacité du traitement ou la durabilité des produits et améliorent leur position sur le marché dans les principales applications du polyuréthane.
- Selon l'Environmental Protection Agency (EPA) des États-Unis, les concentrations de plusieurs polluants organiques courants peuvent être 2 à 5 fois plus élevées à l'intérieur qu'à l'extérieur, ce qui encourage la demande de matériaux polyuréthanes à faibles émissions et de formulations d'additifs plus sûres.
LES DÉFIS DU MARCHÉ
Exigences de formulation complexes pour augmenter les coûts de développement et de support, entravant la croissance du marché
Les producteurs d'additifs pour polyuréthane sont confrontés à un défi majeur car les formulations doivent souvent être ajustées en fonction des différents systèmes de mousse, matières premières, conditions de traitement et besoins de performances. Un additif qui fonctionne bien dans une application peut ne pas fournir le même résultat dans une autre application. Cela nécessite des tests continus, des modifications du produit et un support technique étroit pour les clients. En conséquence, les entreprises sont obligées d’investir dans des laboratoires, des experts techniques et le développement d’applications, augmentant ainsi les coûts et potentiellement retardant le lancement de nouvelles solutions additives.
Analyse de segmentation
Par type d'additif
Une forte demande et une large utilisation dans les systèmes de polyuréthane soutiennent la domination des catalyseurs
En fonction du type d’additif, le marché est segmenté encatalyseurs, tensioactifs, agents gonflants, retardateurs de flamme et autres.
Le segment des catalyseurs représentait la principale part du marché mondial en 2025. Les catalyseurs sont en tête de la consommation d'additifs car ils contrôlent la vitesse de réaction, le temps de durcissement, la formation de mousse et l'efficacité globale du traitement des mousses rigides, des mousses flexibles, des revêtements, des adhésifs, des produits d'étanchéité et des élastomères. Leur utilisation est essentielle pour maintenir la cohérence de la production et atteindre l’équilibre requis entre le temps de traitement et les performances du produit final. Alors que les fabricants de polyuréthane continuent d’améliorer leur productivité, de réduire le temps de traitement et de développer des formulations spécifiques à des applications, la demande de catalyseurs à base d’amines et de métaux reste fortement soutenue dans les principaux systèmes de polyuréthane.
Le segment des retardateurs de flamme devrait croître à un TCAC de 7,5 % au cours de la période de prévision.
Par secteur d'utilisation finale
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
La forte demande d’isolation en polyuréthane positionne l’industrie du bâtiment et de la construction comme la principale industrie d’utilisateur final
En termes d’industrie d’utilisation finale, le marché est classé en bâtiment et construction, automobile et transports, meubles et literie, électricité et électronique, etc.
Le segment du bâtiment et de la construction représentait la plus grande part de marché en 2025. Ce segment est à la tête de la demande d'additifs polyuréthane, car les mousses de polyuréthane rigides nécessitent des catalyseurs,tensioactifs, des retardateurs de flamme et des stabilisants pour obtenir une structure cellulaire, des performances thermiques, une stabilité dimensionnelle et une efficacité de traitement constantes. L’utilisation croissante de l’isolation en polyuréthane dans les murs, les toits, les panneaux et les systèmes de réfrigération soutient une consommation constante d’additifs. À mesure que les exigences en matière d’efficacité énergétique et les activités de rénovation augmentent, le bâtiment et la construction restent le segment d’utilisation finale le plus important.
Le segment électrique et électronique devrait croître à un TCAC de 7,3 % au cours de la période de prévision.
Perspectives régionales du marché des additifs pour polyuréthane
Par géographie, le marché est classé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique latine, au Moyen-Orient et en Afrique.
Asie-Pacifique
Asia Pacific Polyurethane Additives Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Asie-Pacifique détenait la part dominante du marché des additifs polyuréthanes en 2025, évaluée à 1,84 milliard USD, et devrait conserver son rôle de leader en 2026, pour atteindre 1,97 milliard USD. Le leadership de la région repose sur sa vaste base de production de polyuréthane, sa forte activité de construction et sa fabrication en grand volume demeubles, les composants automobiles, l'électronique et les biens de consommation. La demande croissante d’additifs de performance soutient une croissance soutenue du marché régional, en particulier en Chine, en Inde, au Japon et en Corée du Sud.
Marché chinois des additifs pour polyuréthane
Grâce à la forte contribution de l’Asie-Pacifique et à l’importante base de fabrication de polyuréthane de la Chine, le marché chinois a atteint environ 0,96 milliard de dollars en 2025, représentant environ 52,2 % des revenus régionaux. La demande est soutenue par une production intensive de mousses de polyuréthane rigides et flexibles destinées aux applications de la construction, de l'ameublement, de la literie, de l'industrie et de l'automobile. La demande est également soutenue par une industrie chimique bien développée et par l’utilisation croissante d’additifs de performance avancés dans les secteurs manufacturiers.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Marché indien des additifs pour polyuréthane
Le marché indien en 2025 était évalué à environ 0,26 milliard de dollars. La croissance est soutenue par l'expansion de l'activité de construction, l'augmentation de la production de meubles et de literie, l'augmentation du secteur automobile et de la fabrication d'appareils électroménagers, ainsi que l'expansion progressive de la capacité nationale de transformation du polyuréthane, renforçant ainsi la demande d'additifs de performance.
Amérique du Nord
L'Amérique du Nord reste un marché régional important et a atteint 0,94 milliard de dollars en 2025. La demande est soutenue par une consommation établie de polyuréthane dans l'isolation des bâtiments,intérieurs automobiles, appareils électroménagers, meubles, revêtements et applications industrielles. La région bénéficie de capacités de fabrication avancées, d’une solide expertise technique, de réseaux de distribution développés et d’une demande de remplacement constante. Cependant, la croissance globale du marché régional reste modérée en raison de la maturité des industries d’utilisation finale et des niveaux de production de polyuréthane relativement stables dans la région.
Marché américain des additifs pour polyuréthane
Le marché américain a atteint 0,84 milliard de dollars en 2025, soit environ 88,5 % des revenus régionaux. La consommation est déterminée par la demande d'additifs utilisés dans les mousses isolantes rigides, les mousses flexibles pour meubles et literie, les intérieurs automobiles, les appareils électroménagers, les revêtements, les adhésifs et les systèmes industriels en polyuréthane à l'échelle nationale dans les principales industries d'utilisation finale.
Europe
L’Europe devrait enregistrer une croissance modeste au cours de la période de prévision, atteignant une valorisation de 1,11 milliard de dollars d’ici 2025. Des réglementations environnementales strictes, des coûts d’exploitation élevés et une demande croissante de technologies additives à faibles émissions caractérisent la croissance de la région. La consommation continue dans les domaines de l'isolation des bâtiments, des composants automobiles, des meubles, des revêtements, des adhésifs et des applications industrielles de polyuréthane soutient une demande constante d'additifs de performance avancés.
Marché allemand des additifs pour polyuréthane
Le marché allemand devrait atteindre environ 0,31 milliard de dollars d’ici 2025, ce qui représente environ 28,2 % des revenus régionaux. La demande est soutenue par la production automobile, la fabrication industrielle, le traitement avancé du polyuréthane et l’utilisation d’additifs de performance.
Marché britannique des additifs pour polyuréthane
Le marché britannique a atteint 0,26 milliard de dollars en 2025, ce qui représente environ 23,1 % des revenus régionaux. La consommation est concentrée car les additifs polyuréthanes sont utilisés dans l'ensemble des bâtiments.isolation, meubles et literie, composants automobiles, revêtements, adhésifs et applications industrielles sélectives nécessitant un traitement et des performances de produit constants.
Amérique latine, Moyen-Orient et Afrique
Les régions d’Amérique latine, du Moyen-Orient et d’Afrique devraient enregistrer une croissance modérée au cours de la période de prévision. Le marché de l'Amérique latine a atteint 0,26 milliard de dollars en 2025, soutenu par l'activité de construction, la production de meubles, la fabrication d'appareils électroménagers et l'expansion de la capacité de transformation du polyuréthane. La demande d’additifs augmente progressivement dans ces applications. Au Moyen-Orient et en Afrique, la croissance du marché est soutenue par l’isolation des bâtiments, les utilisations industrielles, le développement des infrastructures et l’expansion de la fabrication de polyuréthane en aval. Le marché MEA devrait atteindre 0,18 milliard de dollars en 2026.
Marché des additifs pour polyuréthane du CCG
Le marché du CCG représentait environ 0,08 milliard de dollars en 2025, soit environ 48,9 % des revenus régionaux. La demande est soutenue par la construction, le développement des infrastructures, l’utilisation d’isolants en polyuréthane, l’activité industrielle et le rôle de la région dans la production chimique, le traitement et la distribution des polymères.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Le développement de solutions spécifiques aux applications par des acteurs de premier plan définit la concurrence sur le marché
Le marché des additifs polyuréthanes est relativement consolidé et techniquement spécialisé, car des exigences de formulation complexes, des besoins élevés en recherche et développement et une conformité réglementaire stricte créent d’importantes barrières à l’entrée. Ces facteurs limitent les nouvelles participations et concentrent l’offre parmi un petit groupe de producteurs chimiques mondiaux disposant de larges portefeuilles de produits et d’une expertise établie en matière d’applications.
Des acteurs de premier plan tels que Evonik Industries AG, Momentive, Dow, BASF et Huntsman se concentrent principalement sur le développement de solutions additives spécifiques à des applications et sur le renforcement du support technique plutôt que de poursuivre une expansion agressive de leurs capacités. Les activités récentes de ces sociétés mettent en évidence l'accent stratégique mis sur la performance des produits, l'efficacité de la formulation, la conformité réglementaire et l'adoption progressive de technologies d'additifs à faibles émissions pour soutenir le positionnement sur le marché à long terme.
LISTE DES PRINCIPALES ENTREPRISES D'ADDITIFS POLYURÉTHANE PROFILÉES
- Evonik Industries AG(Allemagne)
- Momentive (États-Unis)
- Dow(NOUS.)
- BASF(Allemagne)
- Chasseur(NOUS.)
- Tosoh Corporation (Japon)
- LANXESS (Allemagne)
- Kao Corporation (Japon)
- Groupe PCC (Allemagne)
- Ferline S.A. (Suisse)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Octobre 2024 :Momentive a étendu son partenariat de distribution avec Safic-Alcan pour les additifs polyuréthane Niax dans d'autres pays d'Europe de l'Est, améliorant ainsi la disponibilité régionale des produits, la flexibilité de l'approvisionnement et le support client pour les fabricants de plaques de mousse.
- Mars 2023 :Evonik s'est associé à Chemours pour combiner l'additif polyuréthane DABCO PM 301 avec des agents gonflants à faible potentiel de réchauffement global, améliorant ainsi les performances thermiques et l'efficacité du traitement dans les systèmes de mousse polyuréthane pulvérisée.
- Février 2023 :Momentive a installé une machine à l'échelle pilote dans son laboratoire de Leverkusen en Allemagne pour tester de petits lots de formulations d'additifs polyuréthane Niax, améliorant ainsi la vitesse de développement des produits, les tests de formulation et le support technique pour les clients.
- Septembre 2022 :Momentive a achevé l'agrandissement de son usine de fabrication de Termoli en Italie pour augmenter la production d'additifs pour polyuréthane Niax, renforçant ainsi les capacités d'approvisionnement régionales et soutenant des produits rigides et durables durables.mousse souple
- Novembre 2021 :Evonik a ouvert un centre d'innovation à Essen, en Allemagne, pour développer des additifs spécialisés pour polyuréthane, raccourcir les délais de développement de produits et renforcer les capacités de formulation pour des applications émergentes telles que le cuir artificiel et la mobilité électrique.
- Août 2021 :LANXESS a finalisé l'acquisition d'Emerald Kalama Chemical pour environ 1,04 milliard de dollars, ajoutant des modificateurs de polymères et des additifs spéciaux utilisés dans les formulations de polyuréthane et élargissant son portefeuille d'additifs de performance.
COUVERTURE DU RAPPORT
L’analyse du marché mondial des additifs polyuréthane fournit une étude approfondie de la taille et des prévisions du marché pour tous les segments de marché inclus dans le rapport. Il comprend des détails sur la dynamique et les tendances du marché qui devraient stimuler le marché au cours de la période de prévision. Il propose des informations sur les avancées technologiques, les lancements de nouveaux produits, les développements clés de l'industrie et les partenariats, fusions et acquisitions. Le rapport d’étude de marché comprend également un paysage concurrentiel détaillé, y compris la part de marché et les profils des principaux acteurs.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 6,1 % de 2026 à 2034 |
| Unité | Valeur (milliards USD) Volume (kilotonne) |
| Segmentation | Par type d’additif, secteur d’utilisation finale et région |
| Par type d'additif |
|
| Par secteur d'utilisation finale |
|
| Par géographie |
|
Questions fréquentes
Fortune Business Insights indique que la taille du marché mondial était évaluée à 4,32 milliards de dollars en 2025 et devrait atteindre 7,40 milliards de dollars d'ici 2034.
Enregistrant un TCAC de 6,1%, le marché devrait afficher une croissance constante au cours de la période de prévision.
Le segment du bâtiment et de la construction est en tête en 2025.
L’Asie-Pacifique détenait la part de marché la plus élevée en 2025.
L'utilisation croissante de produits en polyuréthane haute performance dans les applications de construction, d'automobile et de mobilier augmente la demande de catalyseurs, de tensioactifs, de retardateurs de flamme et de stabilisants.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 180
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.


















Rapports associés