Taille, part et analyse de l’industrie des bus autonomes, par niveau d’automatisation (bus autonome de niveau 3, bus autonome de niveau 4 et bus autonome de niveau 5), par type de propulsion (ICE et BEV), par type de bus (navette, bus de transport urbain, bus interurbain et bus d’aéroport), par nombre de sièges (inférieur à 15 sièges, 15 à 30 sièges et au-dessus de 30 sièges), par composant (matériel et logiciel) et régional Prévisions, 2026-2034
 Télécharger un échantillon gratuit

(Offre valable jusqu’au 30th Sep 2026)

Taille du marché des bus autonomes et perspectives d’avenir
 Écouter la version audio
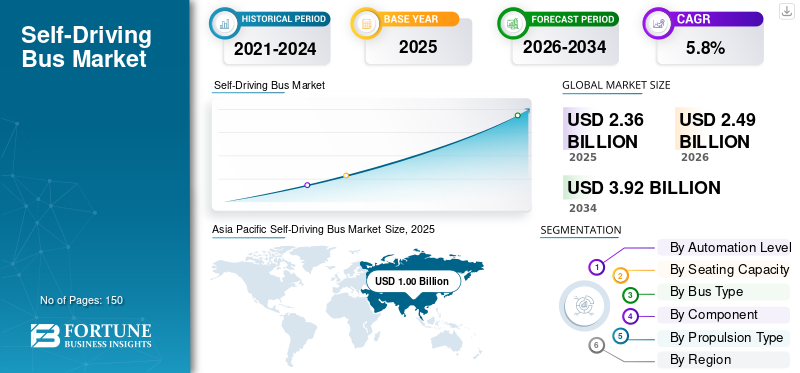
La taille du marché mondial des bus autonomes était évaluée à 2,36 milliards USD en 2025 et devrait passer de 2,49 milliards USD en 2026 à 3,92 milliards USD d’ici 2034, avec un TCAC de 5,8 % au cours de la période de prévision. L’Asie-Pacifique a dominé le marché des bus autonomes avec une part de marché de 42,37 % en 2025.
Le marché mondial fait référence au développement, au déploiement et à la commercialisation de bus autonomes équipés de capteurs avancés, de caméras, de LiDAR, de radar, de GPS, d'intelligence artificielle et de systèmes de communication véhicule-tout. Ces bus fonctionnent avec une intervention humaine minimale ou nulle dans les transports en commun urbains rapides, les aéroports, les campus,villes intelligenteset des services de navette. Le marché est stimulé par la demande de transports publics plus sûrs, efficaces et à faibles émissions, par une dépendance réduite des conducteurs et par des investissements croissants dans les infrastructures de mobilité autonome.
Les principaux moteurs du marché mondial comprennent la demande croissante de systèmes de transports publics plus sûrs et plus efficaces, le développement croissant des villes intelligentes et l’augmentation des investissements dans les technologies de conduite autonome. Les initiatives gouvernementales de soutien, les préoccupations liées à la pénurie de main-d’œuvre et la nécessité de réduire les coûts d’exploitation accélèrent l’adoption. Les progrès des technologies de véhicules autonomes telles que le LiDAR, le radar, l’IA, la connectivité V2X et les plates-formes de bus électriques soutiennent davantage la croissance du marché.
Les principaux acteurs du marché incluent EasyMile, Navya, May Mobility, Baidu Apollo et ZF Friedrichshafen AG, qui rivalisent via des plates-formes de navettes autonomes, une fusion avancée de capteurs, une navigation basée sur l'IA, une connectivité véhicule-tout et des solutions de transport public sans conducteur axées sur la sécurité.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
TENDANCES DU MARCHÉ DES AUTOBUS AUTONOMES
Des plates-formes de bus électriques autonomes pour façonner les tendances du marché
L’évolution vers des plates-formes de bus électriques autonomes constitue une tendance majeure sur le marché mondial. La plupart des nouveaux projets de bus autonomes sont conçus autour de transmissions électriques, car elles favorisent une mobilité zéro émission, des niveaux de bruit plus faibles et des coûts d'exploitation réduits. Les plateformes électriques s’alignent également bien avec les objectifs des villes intelligentes, les politiques de transport propre et les programmes d’électrification des flottes. La combinaison de l'autonomie et de la propulsion électrique permet aux opérateurs d'améliorer l'efficacité des itinéraires, la gestion de l'énergie et la maintenance prédictive. L’amélioration des batteries, les systèmes de charge rapide et la connectivité des véhicules rendent les bus électriques autonomes plus pratiques pour les opérations de navette et de transport urbain. Cette tendance encourage également les partenariats entre les fournisseurs de technologies autonomes, les fabricants de bus électriques, les éditeurs de logiciels et les autorités de transports publics pour développer des solutions de mobilité intégrées.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Des investissements dans les villes intelligentes pour favoriser l’adoption des bus autonomes
Le développement croissant des villes intelligentes est un moteur majeur de la croissance du marché mondial des bus autonomes. Les gouvernements et les autorités municipales investissent de plus en plus dans les systèmes de transport intelligents, les infrastructures connectées et les solutions de mobilité publique à faibles émissions pour réduire les embouteillages et améliorer l'efficacité des transports urbains. Les bus autonomes soutiennent ces objectifs en offrant des services de transport en commun automatisés, prévisibles et plus sûrs sur des itinéraires fixes ou semi-fixes. Leur utilisation dans les campus, les aéroports, les parcs d'affaires et les couloirs de navettes urbaines se développe à mesure que les opérateurs recherchent une mobilité fiable avec des coûts d'exploitation inférieurs. L'intégration de l'IA, du LiDAR, du radar, des caméras, du GPS et de la communication V2X améliore encore la navigation et la sécurité des passagers. À mesure que les villes modernisent leurs réseaux de transport, les bus autonomes devraient devenir un élément important de la mobilité publique durable.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Smart City Investments to Drive Self-Driving Bus Adoption | High | 2.4% | High | High | High |
| 2 | Need to improve transit operating efficiency and address driver shortages | High | 1.9% | High | High | Medium |
| 3 | Government-supported autonomous bus pilots, smart mobility programs and regulatory development | High | 1.7% | Medium | High | Medium |
| 4 | Growing demand for safer, reliable and flexible public transportation services | High | 1.5% | Medium | High | High |
| 5 | Expansion of connected infrastructure, V2X, 5G and smart-city transportation ecosystems | Medium-High | 1.2% | Medium | High | High |
| 6 | Others | Low | 0.8% | Low | Low | Low |
| Total Positive Growth Contribution | 9.50% | |||||
Source: Fortune Business Insights
RESTRICTIONS DU MARCHÉ
Coûts de déploiement élevés et lacunes en matière d’infrastructure pour freiner la croissance du marché
L’investissement initial élevé reste une contrainte majeure pour le marché mondial. Les bus autonomes nécessitent du matériel coûteux tel que du LiDAR, des radars, des caméras, des unités de contrôle, des systèmes informatiques hautes performances et des systèmes avancés.logicielplates-formes. En outre, un déploiement réussi dépend souvent d’une infrastructure routière favorable, de cartes numériques de haute qualité, d’une connectivité fiable, d’installations de recharge et de zones de test dédiées. De nombreuses villes, en particulier dans les régions en développement, ne disposent pas de l’infrastructure nécessaire ni du cadre réglementaire nécessaire à l’exploitation de bus autonomes à grande échelle. Les opérateurs peuvent également être confrontés à des coûts supplémentaires liés à la validation de la sécurité, à la cybersécurité, à l'assurance, à la maintenance et aux systèmes de surveillance à distance. Ces facteurs peuvent ralentir l’adoption, en particulier parmi les agences de transport en commun disposant de budgets limités. Jusqu'à ce que les coûts diminuent et que l'infrastructure s'améliore, le déploiement peut rester concentré sur des projets pilotes et des environnements contrôlés.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Deployment Cost and Infrastructure Gaps to Restrain Market Growth | High | 1.4% | High | High | Medium |
| 2 | Safety validation, regulatory approval and liability challenges | Medium-High | 1.2% | High | High | Medium |
| 3 | Cybersecurity, system reliability and public acceptance concerns | High | 0.8% | Medium | Medium | Medium |
| 4 | Others | Low | 0.3% | Low | Low | Low |
| Negative Impact | 3.70% | |||||
Source: Fortune Business Insights
OPPORTUNITÉS DE MARCHÉ
Demande croissante de mobilité sur le premier et le dernier kilomètre pour créer de nouvelles opportunités
La demande croissante de connectivité sur le premier et le dernier kilomètre présente une forte opportunité pour le marché. De nombreuses zones urbaines sont confrontées à des écarts de mobilité entre les logements, les bureaux, les stations de métro, les aéroports, les campus et les centres de transit. Les bus autonomes peuvent répondre à ce besoin en circulant sur des itinéraires courts, répétitifs et à faible vitesse, où l'automatisation est plus facile à gérer et où la demande des passagers est cohérente. Ces véhicules conviennent parfaitement aux campus universitaires, aux parcs industriels, aux communautés intelligentes, aux zones touristiques et aux terminaux aéroportuaires. Les agences de transport en commun et les opérateurs privés peuvent utiliser des navettes autonomes pour améliorer l'accessibilité tout en réduisant la dépendance aux services traditionnels exploités par un chauffeur. À mesure que les villes développent leurs réseaux de transport multimodal, les bus autonomes peuvent devenir un lien important entre les systèmes de transport en commun et la demande de mobilité locale.
LES DÉFIS DU MARCHÉ
Validation de la sécurité et acceptation du public pour contester le déploiement commercial
La validation de la sécurité et l'acceptation du public restent des défis majeurs pour le marché mondial. Les bus autonomes doivent fonctionner en toute sécurité dans des conditions de circulation complexes impliquant des piétons, des cyclistes, des véhicules mixtes, des conditions météorologiques changeantes, des travaux routiers et un comportement humain imprévisible. Même de petites pannes de système peuvent affecter la confiance du public et retarder les approbations réglementaires. Les développeurs ont besoin de tests approfondis en situation réelle, de simulation, de protection contre la cybersécurité, de systèmes de sécurité et de surveillance à distance pour prouver la fiabilité opérationnelle. La confiance du public est également essentielle, car les passagers peuvent hésiter à utiliser des bus sans conducteur sans preuve claire de leur sécurité et de leur capacité d'intervention d'urgence. Les agences de transport en commun doivent communiquer les avantages, mener des projets pilotes contrôlés et garantir des normes de sécurité transparentes. Instaurer la confiance entre les régulateurs, les opérateurs et les passagers sera essentiel pour une adoption commerciale plus large.
Analyse de segmentation
Par niveau d'automatisation
Préparation réglementaire et déploiement d’itinéraires contrôlés pour propulser la domination du segment des bus autonomes de niveau 4
En fonction du niveau d’automatisation, le marché est classé en bus autonomes de niveau 3, bus autonomes de niveau 4 et bus autonomes de niveau 5.
Le segment des bus autonomes de niveau 4 a dominé le marché en 2025 en raison de sa forte adéquation aux opérations contrôlées et géo-clôturées telles que les campus, les aéroports, les parcs d'affaires, les corridors de villes intelligentes et les itinéraires de navette dédiés. Ces bus peuvent fonctionner sans intervention du conducteur dans des zones prédéfinies, ce qui les rend plus pratiques commercialement que les systèmes de niveau 5 entièrement autonomes. Les agences de transport en commun et les fournisseurs de mobilité préfèrent les bus de niveau 4 car ils équilibrent la capacité d'automatisation, la validation de la sécurité, l'acceptation réglementaire et la faisabilité opérationnelle. Les programmes pilotes croissants, l’intégration V2X et le déploiement de navettes électriques autonomes renforcent encore la domination du segment.
Le segment des bus autonomes de niveau 5 devrait croître à un TCAC de 5,3 % au cours de la période de prévision. La croissance est soutenue par les progrès à long terme dans la prise de décision en matière d'IA,fusion de capteurs, la cartographie haute définition et l'autonomie des véhicules, même si l'adoption à grande échelle reste progressive en raison d'environnements de circulation complexes et de défis réglementaires.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par nombre de places assises
La flexibilité opérationnelle et la demande de navettes urbaines pour propulser la domination du segment des 15 à 30 sièges
En fonction du nombre de sièges, le marché est classé en moins de 15 sièges, 15 à 30 sièges et plus de 30 sièges.
Le segment de 15 à 30 sièges a dominé la part de marché des bus autonomes en 2025 en raison de sa forte adéquation aux navettes urbaines, aux transferts aéroportuaires, aux campus intelligents, aux parcs d'affaires et aux itinéraires de mobilité du premier et du dernier kilomètre. Cette gamme de sièges offre un équilibre efficace entre la capacité en passagers, la taille du véhicule, la flexibilité des itinéraires et l'efficacité du système autonome. Les opérateurs de transport en commun préfèrent les bus autonomes de 15 à 30 places pour un déploiement à itinéraire contrôlé, car ils peuvent desservir des volumes de passagers modérés sans nécessiter un grand espace routier ni des manœuvres complexes. Les projets pilotes croissants de mobilité dans les villes intelligentes et les programmes de navettes électriques autonomes soutiennent encore davantage la domination du segment.
Le segment des sièges de plus de 30 sièges devrait croître à un TCAC de 6,2 % au cours de la période de prévision. La croissance est soutenue par l'intérêt croissant pour les transports publics autonomes pour les corridors urbains à grande capacité, les itinéraires interurbains et les applications de transport de masse, en particulier là où les villes recherchent des solutions sans conducteur pour des volumes de passagers plus importants.
Par type de bus
Modernisation du transport public urbain pour propulser la domination du segment des autobus urbains
En fonction du type de bus, le marché est classé en navettes, bus de transport urbain, bus interurbains et bus d'aéroport.
Le segment des bus urbains a dominé le marché en 2025 en raison de la demande croissante de transports publics efficaces, sûrs et à faibles émissions dans les zones urbaines. Les itinéraires urbains offrent des conditions de fonctionnement prévisibles, des arrêts fixes et des modèles de conduite reproductibles, ce qui les rend adaptés au déploiement autonome. Les agences municipales adoptent des bus autonomes pour réduire la dépendance du conducteur, améliorer la fréquence des services et soutenir les objectifs de mobilité des villes intelligentes. Les investissements croissants dans les flottes de bus électriques, les infrastructures V2X et les corridors pilotes de transport en commun autonomes renforcent encore la domination des bus urbains.
Le segment des bus interurbains devrait croître à un TCAC de 6,8 % au cours de la période de prévision. La croissance est soutenue par l'intérêt croissant pour la mobilité autonome pour les déplacements de moyenne distance, les itinéraires routiers et la connectivité régionale, où l'assistance avancée à la conduite, l'automatisation des itinéraires et l'efficacité de la flotte peuvent réduire les coûts d'exploitation.
Par composant
Intégration de capteurs et systèmes de contrôle pour propulser la domination du segment matériel
En fonction des composants, le marché est classé en matériel et logiciels.
Le segment du matériel a dominé le marché en 2025 en raison de la grande valeur et du rôle critique du LiDAR, des radars, des caméras, des unités GPS, des processeurs embarqués, des modules de contrôle, des systèmes de freinage et des actionneurs de direction. Ces composants permettent la perception, la navigation, la détection d'obstacles et le contrôle du véhicule en temps réel, ce qui les rend essentiels pour les opérations autonomes. Le matériel représente une part importante du coût des véhicules, en particulier dans les bus autonomes de niveau 4 circulant sur les itinéraires de transport en commun et de navette urbains. Les mises à niveau continues de la précision des capteurs, de la puissance de calcul et de la redondance de sécurité renforcent encore la domination du segment.
Le segment des logiciels devrait croître à un TCAC de 6,5 % au cours de la période de prévision. La croissance est soutenue par la demande croissante de perception basée sur l'IA, d'optimisation des itinéraires, de gestion de flotte, de cybersécurité, de simulation, de mises à jour en direct et d'algorithmes de conduite autonome sur les plates-formes de bus autonomes connectées.
Par type de propulsion
Politiques d’électrification de la flotte et de mobilité propre pour propulser la domination du segment BEV
En fonction du type de propulsion, le marché est classé en ICE et BEV.
Le segment BEV a dominé le marché en 2025 en raison de son fort alignement sur les objectifs de transports publics zéro émission, les programmes de villes intelligentes et les politiques d'électrification des flottes. Batteriebus électriquessont bien adaptés au déploiement autonome car ils offrent des coûts d'exploitation inférieurs, un fonctionnement plus silencieux, une architecture de transmission simplifiée et une intégration plus facile avec les systèmes de contrôle numérique. Les agences de transport en commun, les aéroports et les campus préfèrent de plus en plus les bus autonomes basés sur BEV pour les services à itinéraire fixe et de navette. L’expansion des infrastructures de recharge, l’amélioration des batteries et le soutien du gouvernement aux transports publics électriques renforcent encore la domination du segment.
Le segment ICE devrait croître à un TCAC de 4,2 % au cours de la période de prévision. La croissance est soutenue par une utilisation sélective dans les régions dotées d’infrastructures de recharge limitées, d’itinéraires opérationnels plus longs et de déploiements transitoires de bus autonomes où les plateformes de carburant conventionnelles restent plus pratiques.
Perspectives régionales du marché des bus autonomes
Par région, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Asie-Pacifique
Asia Pacific Self-Driving Bus Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Asie-Pacifique domine le marché en raison du fort développement des villes intelligentes, de l’urbanisation rapide et de l’augmentation des investissements dans les transports publics électriques et autonomes. La Chine, le Japon, la Corée du Sud et Singapour soutiennent activement les projets pilotes de navettes autonomes, les corridors de mobilité connectés et les systèmes de transport en commun à faibles émissions. La région bénéficie d’une forte capacité de fabrication de véhicules électriques, de l’adoption d’une technologie de capteurs avancée et de programmes de modernisation de la mobilité soutenus par le gouvernement. La demande croissante de transports urbains plus sûrs, efficaces et évolutifs renforce encore le leadership de la région Asie-Pacifique sur le marché.
Marché chinois des bus autonomes
Le marché chinois en 2026 est estimé à environ 0,58 milliard de dollars, soutenu par une urbanisation intelligente à grande échelle, la solidité de la fabrication de bus électriques, des plateformes de mobilité IA et des initiatives de transport autonome soutenues par le gouvernement.
Marché japonais des bus autonomes
Le marché japonais en 2026 est estimé à environ 0,09 milliard de dollars, stimulé par les besoins de mobilité de la population vieillissante, les projets de communautés intelligentes, les tests de navettes autonomes et la demande d'automatisation efficace des transports publics.
Europe
L’Europe détient la deuxième plus grande part de marché et devrait croître à un TCAC de 5,2 % au cours de la période de prévision. La croissance est soutenue par des réglementations strictes en matière d'émissions, l'électrification des transports publics et une forte adoption de projets pilotes de mobilité autonome en Allemagne, en France, au Royaume-Uni et dans les pays nordiques. Les villes européennes testent des bus autonomes pour la connectivité du premier et du dernier kilomètre, la mobilité sur les campus et les itinéraires urbains à basse vitesse. Des cadres de sécurité favorables, des objectifs de durabilité et des investissements dans des infrastructures intelligentes continuent de renforcer l’expansion du marché régional.
Marché britannique des bus autonomes
Le marché britannique en 2026 est estimé à environ 0,12 milliard de dollars, tiré par les essais de navettes autonomes, les programmes de mobilité des villes intelligentes, l'électrification des flottes et la demande de transports urbains plus sûrs.
Marché allemand des bus autonomes
Le marché allemand en 2026 est estimé à environ 0,16 milliard de dollars, soutenu par une solide ingénierie automobile, des approbations d'essais de niveau 4, des investissements dans la mobilité intelligente et des projets pilotes de transports publics autonomes.
Amérique du Nord
L’Amérique du Nord est le troisième marché en importance, stimulé par les essais de véhicules autonomes, les initiatives de villes intelligentes et la demande croissante de solutions avancées de mobilité publique. Les États-Unis mènent l'adoption régionale avec des déploiements pilotes sur les campus,aéroports, les quartiers d'affaires et les services de navettes urbaines. Les entreprises technologiques, les agences de transport en commun et les startups de mobilité investissent dans des plateformes de bus autonomes de niveau 4. Le Canada soutient également les transports en commun propres et les infrastructures connectées. Cependant, la complexité réglementaire et les coûts de déploiement élevés freinent la commercialisation à grande échelle.
Marché américain des bus autonomes
Le marché américain en 2026 est estimé à environ 0,42 milliard de dollars, tiré par les tests de véhicules autonomes, le déploiement de navettes sur les campus, les projets de mobilité aéroportuaire et les programmes de modernisation des transports intelligents.
Moyen-Orient et Afrique
Le marché du Moyen-Orient et de l'Afrique se développe progressivement, soutenu par les projets de villes intelligentes, la modernisation des aéroports et les investissements dans les solutions de mobilité futures. Des pays comme les Émirats arabes unis et l’Arabie saoudite testent des navettes autonomes dans le cadre de programmes de transformation urbaine et de durabilité. Les bus autonomes attirent de plus en plus l'attention dans les environnements contrôlés tels que les aéroports, les zones commerciales, les destinations touristiques et les villes planifiées. En Afrique, l’adoption reste limitée en raison des obstacles liés aux infrastructures et aux coûts, mais il existe un potentiel à long terme dans la modernisation de la mobilité urbaine.
Marché des bus autonomes des Émirats arabes unis
Le marché des Émirats arabes unis en 2026 est estimé à environ 0,09 milliard de dollars, soutenu par des projets de mobilité intelligente, l'automatisation des aéroports, de futures initiatives de mobilité et des essais de navettes autonomes dans des environnements urbains contrôlés.
l'Amérique latine
L’Amérique latine est un marché émergent pour les bus autonomes, soutenu par la congestion urbaine croissante, la modernisation des transports publics et l’intérêt croissant pour la mobilité électrique. Le Brésil, le Mexique et le Chili devraient prendre la tête d’une adoption rapide grâce à des projets de villes intelligentes et à des programmes pilotes de navettes autonomes. Le besoin de la région en transports publics autonomes abordables, efficaces et plus propres crée des opportunités à long terme. Cependant, des infrastructures autonomes limitées, des contraintes budgétaires et un développement réglementaire plus lent pourraient restreindre le déploiement à court terme, gardant la croissance concentrée sur les essais et les corridors urbains sélectionnés.
Marché des bus autonomes au Brésil
Le marché brésilien en 2026 est estimé à environ 0,04 milliard de dollars, stimulé par la modernisation des transports urbains, l'augmentation des embouteillages, l'intérêt pour la mobilité électrique et les premières opportunités de projets pilotes de navettes autonomes.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Les principaux acteurs se concentrent sur les partenariats stratégiques et l’intégration technologique pour façonner le paysage concurrentiel
Le marché mondial des bus autonomes est modérément consolidé, avec une concurrence façonnée par la capacité technologique autonome, l'expertise en intégration de véhicules, la validation de la sécurité et les partenariats avec les autorités de transports publics. Des acteurs clés tels que EasyMile, Navya, May Mobility, Baidu Apollo et ZF Friedrichshafen AG se concentrent sur les plates-formes autonomes de niveau 4, la fusion de capteurs, la navigation basée sur l'IA et la gestion de flotte connectée. Les entreprises sont en concurrence via des déploiements pilotes, le développement de navettes électriques autonomes, des systèmes de surveillance à distance et des collaborations avec des villes, des aéroports, des campus et des opérateurs de mobilité pour renforcer leur préparation commerciale.
La concurrence s’intensifie également à mesure que les constructeurs de bus traditionnels, les équipementiers automobiles, les éditeurs de logiciels et les startups de mobilité entrent sur le marché avec des solutions de transport autonomes intégrées. Les acteurs donnent la priorité à la conformité réglementaire, à la sécurité des passagers,cybersécuritéet des modèles de déploiement rentables pour gagner la confiance des agences de transport en commun. Les partenariats stratégiques, les projets pilotes public-privé et les mises à niveau logicielles continues deviennent des différenciateurs clés. À mesure que la demande augmente en matière de mobilité publique intelligente, à faibles émissions et sans conducteur, les entreprises disposant de déploiements concrets éprouvés et de plates-formes de bus autonomes évolutives devraient renforcer leur position sur le marché.
LISTE DES PRINCIPALES COMPAGNIES DE BUS AUTONOMES PROFILÉES
- EasyMile (France)
- Navya Mobilité (France)
- Mai Mobilité(NOUS.)
- Baidu Apollon(Chine)
- ZF Friedrichshafen SA(Allemagne)
- WeRide (Chine)
- Beep, Inc. (États-Unis)
- Karsan(Dinde)
- Aurrigo International plc (Royaume-Uni)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Juillet 2026 :Baidu a étendu sa stratégie de mobilité autonome Apollo Go grâce à un partenariat pluriannuel avec Uber pour déployer des milliers de véhicules autonomes sur les marchés mondiaux, renforçant ainsi la position de Baidu dans les écosystèmes de mobilité publique et partagée sans conducteur.
- Février 2026 :Mobileye a participé en tant que partenaire clé au ADAS Show 2026 en Inde, dans la ville test dédiée d'ARAI Pune, soutenant la validation des technologies d'assistance à la conduite autonomes et avancées pour les futures applications de mobilité intelligente.
- Juin 2025 :Beep a obtenu un contrat de 36 millions de dollars auprès de la Jacksonville Transportation Authority pour exploiter NAVI, décrit comme le premier système de transport public entièrement autonome aux États-Unis, marquant une étape clé de commercialisation.
- mai 2025: EasyMile a accompagné TractEasy dans le déploiement d'un tracteur de remorquage autonome EZTow sur le site Airbus de Saint-Nazaire, démontrant la capacité d'un véhicule autonome de niveau 4 dans des environnements de transport contrôlés pertinents pour l'automatisation des navettes.
- Janvier 2025 :May Mobility a dévoilé un minibus électrique autonome de grande capacité avec Tecnobus au CES 2025. La plate-forme prend en charge jusqu'à 30 passagers, l'accessibilité en fauteuil roulant, les batteries remplaçables et le déploiement aux États-Unis, au Canada et en Europe.
- octobre 2024: Beep et l'Université d'État du Mississippi ont lancé le projet pilote de bus autonome sur le campus, marquant le premier projet de navette autonome du Mississippi et de la Conférence du Sud-Est et élargissant les tests de mobilité publique autonome sur le campus.
- juin 2024: Beti, Groupe Bertolami et EasyMile ont déployé un service de navette de niveau 4 entièrement autonome sans opérateur embarqué sur un site privé, transportant les salariés dans un environnement d'exploitation contrôlé de 15 hectares.
COUVERTURE DU RAPPORT
L’analyse du marché mondial des bus autonomes fournit une étude approfondie de la taille du marché et des prévisions pour tous les segments de marché inclus dans le rapport. Il comprend des détails sur la dynamique du marché et les tendances du marché qui devraient stimuler le marché au cours de la période de prévision. Il offre des informations sur les avancées technologiques, les lancements de nouveaux produits, les développements clés de l'industrie et des détails sur les partenariats, les fusions et acquisitions. Le rapport d’étude de marché englobe également un paysage concurrentiel détaillé, y compris la part de marché et les profils des principaux acteurs opérationnels.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 5,8 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par niveau d'automatisation, par nombre de sièges, par type de bus, par composant, par type de propulsion et par région |
| Par niveau d'automatisation |
|
| Par type de propulsion |
|
| Par type de bus |
|
| Par nombre de places assises |
|
| Par composant |
|
| Par région |
|
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 2,36 milliards de dollars en 2025 et devrait atteindre 3,92 milliards de dollars d'ici 2034.
En 2025, la valeur marchande s'élevait à 1,00 milliard de dollars.
Le marché devrait afficher un TCAC de 5,8 % au cours de la période de prévision.
Le segment BEV domine le marché par type de propulsion.
Des investissements dans les villes intelligentes pour stimuler l’adoption par le marché.
L’Asie-Pacifique a dominé le marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 150
-
(Offre valable jusqu’au 30th Sep 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.





Rapports associés