Taille, part et analyse de l’industrie des voitures autonomes, par niveau d’automatisation (niveau 1, niveau 2, niveau 3 et niveau 4 et niveau 5), par type de véhicule (hayon et berline, SUV, LCV et HCV), par type de propulsion (ICE et EV), par composant (matériel et logiciel), par utilisation finale (mobilité personnelle et partagée) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

(Offre valable jusqu’au 30th Sep 2026)

Taille du marché des voitures autonomes et perspectives d’avenir
 Écouter la version audio
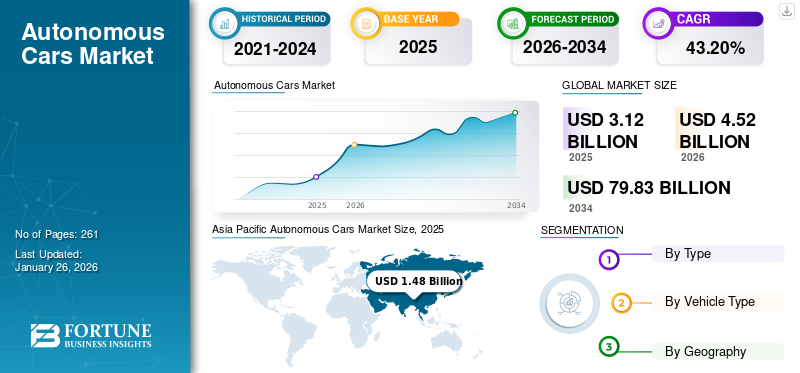
La taille du marché mondial des voitures autonomes était évaluée à 44,74 milliards USD en 2025 et devrait passer de 54,97 milliards USD en 2026 à 218,59 milliards USD d’ici 2034, avec un TCAC de 18,8 % au cours de la période de prévision. L’Asie-Pacifique a dominé le marché des voitures autonomes avec une part de marché de 39,45 % en 2025.
Les voitures autonomes comprennent un système avancé d'aide à la conduite (ADAS), des capteurs, des caméras, un radar, un LiDAR, une intelligence artificielle, des logiciels, une connectivité et des technologies de contrôle. Le marché mondial englobe le développement, la production, l’intégration et la commercialisation de véhicules capables de fonctionner avec une intervention humaine limitée ou inexistante. Le marché dessert les applications de mobilité des passagers, de transport partagé et de flotte, stimulé par l'amélioration de la sécurité, l'efficacité du trafic, le soutien réglementaire, l'électrification et la demande croissante de solutions de mobilité intelligentes et connectées dans le monde entier dans les environnements urbains.
Les principaux moteurs du marché comprennent la demande croissante pour une mobilité plus sûre, les progrès en matière deintelligence artificielleet l’adoption croissante de systèmes avancés d’aide à la conduite. Les initiatives gouvernementales, la demande de réduction des accidents de la route, l'expansion des services de robotaxi et l'intégration avec les véhicules électriques accélèrent encore le déploiement et la commercialisation de solutions de conduite autonome à l'échelle mondiale.
Les principaux acteurs du marché mondial sont Waymo, Tesla, Mercedes-Benz, Baidu Apollo et Mobileye, qui rivalisent grâce à l'intelligence artificielle, aux systèmes de technologies de capteurs avancés, aux logiciels de conduite autonome, à la cartographie haute définition, aux technologies de véhicules connectés, à la validation de la sécurité et au déploiement commercial de véhicules autonomes.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
TENDANCES DU MARCHÉ DES VOITURES AUTONOMES
Transition croissante vers des véhicules définis par logiciel pour transformer la conduite autonome
L’évolution vers des véhicules définis par logiciel est une tendance importante qui façonne le marché mondial. Les constructeurs automobiles remplacent les unités de contrôle électroniques fragmentées par des plates-formes informatiques centralisées capables de traiter les données des caméras, des systèmes de navigation et des infrastructures connectées. Cette architecture permet des mises à jour logicielles en direct, permettant aux constructeurs d'améliorer la perception, le comportement de conduite, les fonctions de sécurité et les fonctionnalités utilisateur après la livraison du véhicule. Les modèles d’intelligence artificielle sont de plus en plus entraînés à l’aide de vastes ensembles de données de conduite et d’environnements de simulation pour améliorer la prise de décision dans des scénarios variés. La communication véhicule-objet est également intégrée pour fournir des informations sur les feux de circulation, les dangers routiers, les piétons et les véhicules à proximité. À mesure que les plates-formes matérielles deviennent plus standardisées, les capacités logicielles, la qualité des données et les mises à jour continues apparaissent comme des différenciateurs clés parmi les développeurs de véhicules autonomes du monde entier.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Faire progresser les technologies de sécurité des véhicules pour accélérer l’adoption des voitures autonomes
La demande croissante de transports plus sûrs est un moteur majeur de la croissance du marché mondial des voitures autonomes. Les constructeurs automobiles intègrent de plus en plus de fonctionnalités de niveau 2 et de niveau 3, notamment le régulateur de vitesse adaptatif, le centrage de voie, le stationnement automatisé et l'assistance en cas d'embouteillage, sur leurs modèles haut de gamme et grand public. Les gouvernements et les organismes de sécurité encouragent également les technologies susceptibles de réduire les collisions causées par la distraction, la fatigue, la vitesse et la conduite avec facultés affaiblies. Les améliorations continues de la puissance de calcul, de la précision des capteurs et de la prise de décision en temps réel augmentent la confiance des consommateurs. À mesure que les performances en matière de sécurité s’améliorent et que le déploiement s’étend, les fonctions autonomes devraient devenir au cœur des futures stratégies de mobilité et de transport des passagers à l’échelle mondiale.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Advancing Vehicle Safety Technologies to Accelerate Autonomous Car Adoption | High | 7.0% | High | High | High |
| 2 | Increasing Demand for Lightweight Yet High-Crashworthiness Door Structures | High | 5.7% | High | High | High |
| 3 | Growing Adoption of AHSS, UHSS and Press-Hardened Steel Door Beams | Medium-High | 4.9% | Medium | High | High |
| 4 | Rising SUV, Crossover, Pickup and Light Commercial Vehicle Production | Medium | 4.0% | High | High | High |
| 5 | Increasing Safety-Component Localization and Adoption in Emerging Automotive Markets | Medium-Low | 3.1% | Medium | High | High |
| 6 | Others | Low | 2.3% | Low | Low | Low |
| Total Positive Growth Contribution | 27.00% | |||||
Source: Fortune Business Insights
RESTRICTIONS DU MARCHÉ
Des réglementations fragmentées et une incertitude en matière de responsabilité pour limiter la croissance du marché
Des réglementations floues et des cadres de responsabilité non résolus restent des contraintes importantes pour le marché mondial.Véhicules autonomesopèrent dans plusieurs juridictions avec des règles différentes concernant les tests, la supervision des conducteurs, l'enregistrement des données, l'assurance, la cybersécurité et la responsabilité en cas d'accident. Les fabricants doivent donc adapter leurs systèmes et processus d'approbation à chaque juridiction, ce qui augmente les coûts de développement et retarde la commercialisation. La responsabilité devient particulièrement complexe lorsque le contrôle est transféré entre le conducteur humain, les logiciels du véhicule, les fournisseurs de capteurs, les fournisseurs de cartographie et les constructeurs automobiles. Les régulateurs exigent également des preuves que les systèmes automatisés fonctionnent en toute sécurité dans diverses conditions routières, météorologiques et de circulation. La lenteur de l’harmonisation des normes techniques limite l’évolutivité transfrontalière et décourage l’expansion rapide de la flotte. Jusqu’à ce que les gouvernements établissent des exigences cohérentes en matière de certification et de responsabilité, les entreprises peuvent continuer à déployer des véhicules autonomes progressivement et dans des zones d’exploitation restreintes à l’échelle mondiale.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Fragmented Regulations and Liability Uncertainty | High | -2.8% | High | High | Medium |
| 2 | Strong OEM Cost-Reduction Pressure and Commoditization of Conventional Steel Door Beams | Medium-High | -2.2% | Medium | High | High |
| 3 | Increasing Integration of Side-Impact Load Management into Multifunctional Door and Body Structures | Medium | -1.8% | Medium | Medium | High |
| 4 | Others | Low | -1.4% | Low | Low | Low |
| Total Negative Growth Impact | -8.20% | |||||
Source: Fortune Business Insights
OPPORTUNITÉS DE MARCHÉ
Extension des services Robotaxi pour créer de nouvelles opportunités de revenus
Les services Robotaxi présentent une opportunité majeure pour le marché mondial. Les fournisseurs de transports urbains peuvent utiliser des véhicules sans conducteur pour réduire leur dépendance à l'égard des conducteurs humains, améliorer l'utilisation de leur flotte et offrir une mobilité continue. Les flottes autonomes peuvent prendre en charge la connectivité du premier et du dernier kilomètre, les transferts aéroportuaires, les voyages d'affaires, le transport des personnes âgées et les services de mobilité pour les personnes incapables de conduire. Les opérations géoclôturées permettent aux entreprises de lancer des services dans des zones contrôlées avant de les étendre à des environnements plus complexes. Les partenariats entre constructeurs automobiles, entreprises technologiques, plateformes de covoiturage, municipalités et exploitants de flottes peuvent accélérer la commercialisation. Les véhicules électriques autonomes peuvent réduire encore davantage les coûts d’exploitation et de maintenance grâce à un itinéraire efficace et une recharge centralisée. Alors que les villes recherchent des solutions de mobilité évolutives et accessibles, les services de transport autonome pourraient devenir une source de revenus importante pour les acteurs du marché.
LES DÉFIS DU MARCHÉ
Validation complexe des cas extrêmes pour défier le déploiement à grande échelle
La gestion des situations de conduite imprévisibles reste un défi pour le marché mondial. Les systèmes autonomes doivent interpréter en toute sécurité les événements inhabituels tels que les travaux routiers temporaires, les marquages au sol peu clairs, les véhicules d'urgence, le comportement inattendu des piétons, les débris, les intempéries et les feux de circulation incohérents. Ces cas extrêmes sont difficiles à capturer dans les ensembles de données de formation et coûteux à valider uniquement par des tests physiques. Les développeurs s'appuient de plus en plus sur la simulation, les données synthétiques, les tests en circuit fermé et les essais routiers supervisés, mais prouver la fiabilité dans des millions de scénarios possibles reste complexe. Les systèmes doivent également reconnaître lorsque la confiance est faible et exécuter une action de repli sûre sans créer de risque supplémentaire. Il est essentiel d’obtenir des performances fiables dans différents pays, conceptions de routes, cultures de conduite et conditions environnementales avant que le déploiement autonome à grande échelle ne soit largement accepté.
Analyse de segmentation
Par niveau d'automatisation
Le segment de niveau 2 est en tête du marché en raison de sa compatibilité avec les plates-formes de véhicules existantes
En fonction du niveau d’automatisation, le marché est classé en niveau 1, niveau 2, niveau 3, niveau 4 et niveau 5.
Le segment de niveau 2 domine la part de marché des voitures autonomes en raison de l'intégration généralisée du régulateur de vitesse adaptatif, du centrage de voie, du freinage d'urgence automatique et du stationnement automatisé dans les véhicules haut de gamme et grand public. Son coût de système relativement inférieur, son acceptation réglementaire établie et sa compatibilité avec les plates-formes de véhicules existantes permettent un déploiement à grande échelle. La demande croissante des consommateurs en matière de commodité et de sécurité, combinée aux mises à niveau logicielles continues et à la disponibilité croissante des constructeurs OEM, renforce l'adoption du niveau 2 sur les marchés mondiaux des véhicules de tourisme.
Le segment de niveau 4 et niveau 5 devrait croître à un TCAC de 23,5 % au cours de la période de prévision. Les progrès de l'IA,fusion de capteurs, le calcul haute performance et le déploiement de robots-taxi géoclôturés accélèrent la commercialisation, en particulier dans le domaine de la mobilité partagée et des applications urbaines contrôlées.
Par type de véhicule
La préférence croissante des consommateurs et l’intégration de fonctionnalités avancées propulsent la croissance du segment des SUV
En fonction du type de véhicule, le marché est classé en berlines et berlines, SUV, LCV et HCV.
Le segment des SUV domine le marché en raison d'une forte demande mondiale, de dépenses de consommation plus élevées et d'une intégration poussée de technologies haut de gamme en matière de sécurité et d'assistance à la conduite. Leur structure plus grande offre suffisamment d'espace pour les capteurs, les systèmes informatiques, les batteries et les équipements de contrôle redondants. Les constructeurs automobiles introduisent fréquemment des fonctionnalités autonomes avancées en premier dans les SUV, soutenues par des marges plus élevées sur les véhicules. L’expansion de la propriété urbaine, la demande de mobilité familiale et le lancement de SUV électriques haut de gamme renforcent encore la position de leader du segment sur le marché.
Le segment des berlines et des berlines devrait croître à un TCAC de 18,9 % au cours de la période de prévision. Des volumes élevés de véhicules de tourisme, une disponibilité croissante de fonctionnalités ADAS abordables et un déploiement étendu sur les flottes de mobilité personnelle et de covoiturage soutiennent l'adoption sur les marchés urbains.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par type de propulsion
La disponibilité étendue des véhicules et l'infrastructure établie renforcent la domination du segment ICE
En fonction du type de propulsion, le marché est classé en ICE et EV.
Le segment ICE domine le marché en raison de la large base installée de véhicules conventionnels et de la large disponibilité des infrastructures de ravitaillement et de service. Les constructeurs automobiles déploient initialement les technologies de niveau 2 et de niveau 3 sur les modèles essence et diesel, permettant une commercialisation plus rapide sans refonte majeure du groupe motopropulseur. Une forte familiarité des consommateurs, des autonomies plus longues et une large disponibilité des modèles soutiennent la demande, en particulier sur les marchés où les réseaux de recharge et l'adoption des véhicules électriques restent relativement limités.
Le segment des véhicules électriques devrait croître à un TCAC de 19,8 % au cours de la période de prévision. L'architecture Drive-by-wire, l'électronique centralisée, les coûts d'exploitation réduits et la compatibilité avec les flottes autonomes soutiennent l'adoption, tandis que l'expansion des réseaux de recharge et les investissements dans les robots-taxis accélèrent le déploiement.
Par composant
Le contenu élevé des capteurs et les exigences informatiques entraînent une domination segmentaire du matériel
En fonction des composants, le marché est classé en matériel et logiciels.
Le segment du matériel domine le marché ; car les systèmes de conduite autonome nécessitent plusieurs composants de grande valeur. L'installation croissante de fonctionnalités ADAS dans les véhicules de tourisme et utilitaires augmente le contenu matériel par véhicule. Les améliorations continues de la précision des capteurs, des performances informatiques et des exigences de redondance soutiennent davantage les dépenses, tandis que les constructeurs automobiles donnent la priorité aux systèmes physiques fiables pour la perception, la navigation, le freinage et le contrôle de la direction.
Le segment des logiciels devrait croître à un TCAC de 20,1 % au cours de la période de prévision. L'utilisation croissante de l'intelligence artificielle, des algorithmes de fusion de capteurs, des plates-formes de simulation, de la cybersécurité, de la cartographie et des mises à jour en direct augmente la valeur des logiciels et permet une amélioration continue des capacités de conduite autonome.
Par utilisation finale
Le segment personnel est en tête du marché en raison de la demande croissante de mobilité sûre et pratique
En fonction de l'utilisation finale, le marché est classé en mobilité personnelle et partagée.
Le segment des particuliers domine le marché, car les véhicules privés représentent une part substantielle de la mobilité mondiale des passagers. L’intégration croissante des fonctions de niveau 2 et de niveau 3 dans les modèles haut de gamme et grand public favorise l’adoption. Les consommateurs apprécient de plus en plus une sécurité améliorée, un confort de conduite, un stationnement automatisé et une fatigue réduite lors des longs trajets. Augmenter le revenu disponible,voiture connectéela pénétration et la disponibilité des fonctionnalités OEM renforcent encore la position de leader du segment sur le marché.
Le segment de la mobilité partagée devrait croître à un TCAC de 22,2 % au cours de la période de prévision. L'expansion des pilotes de robotaxi, l'économie basée sur la flotte, les opérations géo-clôturées et la demande de transports urbains abordables accélèrent le déploiement de véhicules autonomes sur les plateformes de covoiturage et de services de mobilité.
Perspectives régionales du marché des voitures autonomes
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Asie-Pacifique
Asia Pacific Autonomous Cars Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Asie-Pacifique domine le marché mondial, soutenue par une forte production de véhicules, une urbanisation rapide, une mobilité électrique en expansion et des investissements substantiels dans les infrastructures de transport intelligentes. La Chine, le Japon et la Corée du Sud mènent le développement de la conduite autonome grâce à l’électronique avancée, à l’intelligence artificielle, à la connectivité 5G et à des programmes de tests complémentaires. La demande croissante pour une mobilité plus sûre, des initiatives de villes intelligentes et des services de transport partagés accélère encore le déploiement. La présence de constructeurs automobiles, de fournisseurs de technologies et de fabricants de semi-conducteurs renforce la commercialisation régionale et l’adoption à grande échelle dans les applications des véhicules particuliers et commerciaux.
Marché chinois des voitures autonomes
Le marché chinois en 2026 est estimé à environ 15,35 milliards de dollars. La production de grands véhicules, les investissements dans les villes intelligentes, les politiques de soutien, la connectivité avancée et la commercialisation des robots taxis renforcent la position dominante du marché national.
Marché japonais des voitures autonomes
Le marché japonais en 2026 est estimé à environ 0,35 milliard de dollars. Le vieillissement de la population, la robotique avancée, la forte industrie automobile et la demande d’une mobilité plus sûre favorisent l’adoption progressive de l’autonomie.
Amérique du Nord
L’Amérique du Nord représente la deuxième plus grande part de marché et devrait croître à un TCAC de 17,9 % au cours de la période de prévision. La région bénéficie d’essais approfondis de véhicules autonomes, d’un solide financement de capital-risque, d’une infrastructure numérique avancée et de la présence d’entreprises technologiques et de constructeurs automobiles de premier plan. Des cadres de test favorables au niveau de l’État et la demande des consommateurs pour des fonctionnalités d’assistance à la conduite haut de gamme soutiennent la croissance du marché. Un investissement continu dans l'intelligence artificielle, la cartographie, les capteurs et la connectivité des véhicules renforce encore le déploiement commercial aux États-Unis et au Canada.
Marché américain des voitures autonomes
Le marché américain en 2026 est estimé à environ 14,28 milliards de dollars. Les investissements technologiques, les cadres de test favorables et les solides capacités d’IA favorisent l’adoption généralisée des véhicules autonomes.
Europe
L'Europe détient la troisième plus grande part du marché mondial, grâce à des normes strictes de sécurité des véhicules, de solides capacités d'ingénierie automobile et une adoption croissante de systèmes avancés d'aide à la conduite. L’Allemagne, le Royaume-Uni et la France soutiennent le développement en testant des corridors, des programmes de recherche et des initiatives de mobilité connectée. Les constructeurs automobiles haut de gamme intègrent de plus en plus de fonctions de conduite automatisée sur les nouvelles plates-formes de véhicules. Les investissements dans les routes intelligentes, la communication entre les véhicules et tout et la mobilité électrique soutiennent également la croissance, même si des réglementations transfrontalières complexes encouragent une commercialisation régionale progressive plutôt qu'uniforme dans toute l'Europe.
Marché britannique des voitures autonomes
Le marché britannique en 2026 est estimé à environ 1,81 milliard de dollars. La forte demande de véhicules haut de gamme, les réglementations de test favorables, l’infrastructure connectée et l’adoption des ADAS accélèrent le déploiement commercial.
Marché allemand des voitures autonomes
Le marché allemand est estimé à environ 2,95 milliards de dollars en 2026. L'ingénierie automobile avancée, les investissements OEM haut de gamme, l'innovation en matière de sécurité et les programmes de tests autonomes soutiennent une expansion soutenue du marché.
Moyen-Orient et Afrique
Le marché du Moyen-Orient et de l'Afrique est en expansion, à mesure que les pays du Golfe investissent dans les villes intelligentes, les systèmes de transport intelligents et les futurs projets de mobilité. Les Émirats arabes unis et l'Arabie saoudite soutiennent une navette autonome,robot-taxiet des essais d'infrastructures connectées dans le cadre de développements urbains planifiés. Une capacité d’investissement élevée, des réseaux routiers et une diversification économique menée par le gouvernement créent des conditions favorables à l’adoption. La croissance en Afrique reste progressive en raison des limitations des infrastructures et de l’accessibilité financière, mais l’automatisation de la logistique, les applications minières et la mobilité à itinéraires contrôlés offrent de nouvelles opportunités commerciales sur certains marchés.
Marché des voitures autonomes des Émirats arabes unis
Le marché des Émirats arabes unis en 2026 est estimé à environ 0,34 milliard de dollars. Les essais de mobilité menés par le gouvernement et les infrastructures routières modernes accélèrent le développement précoce du marché commercial.
l'Amérique latine
L’Amérique latine connaît une croissance progressive du marché, soutenue par une demande croissante de mobilité urbaine, une pénétration croissante des véhicules connectés et une adoption croissante de fonctionnalités avancées d’aide à la conduite. Le Brésil et le Mexique sont en tête de l'activité régionale en raison de leurs bases de fabrication automobile et de leurs importants marchés de véhicules de tourisme. Les technologies autonomes devraient apparaître principalement via des véhicules haut de gamme, des services de flotte et des applications de logistique contrôlée. Les lacunes en matière d’infrastructures, les coûts technologiques élevés et les réglementations inégales limitent un déploiement rapide, tandis que les projets de villes intelligentes et les partenariats de mobilité créent des opportunités à plus long terme.
Marché brésilien des voitures autonomes
Le marché brésilien en 2026 est estimé à environ 1,71 milliard de dollars. L’expansion de la production de véhicules, la pénétration croissante des ADAS et l’adoption des véhicules connectés soutiennent une croissance constante.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Intégration technologique stratégique et partenariats pour intensifier la concurrence sur le marché mondial
Le marché mondial des voitures autonomes est très concurrentiel, avec des constructeurs automobiles établis, des entreprises technologiques, des fournisseurs de semi-conducteurs et des prestataires de services de mobilité poursuivant des stratégies de commercialisation distinctes. Des acteurs clés tels que Waymo, Tesla, Mercedes-Benz, Baidu Apollo et Mobileye rivalisent grâce à l'intelligence artificielle, à la fusion de capteurs, au calcul haute performance, à la cartographie et aux données de conduite à grande échelle. Les entreprises investissent massivement dans la recherche, la simulation, les essais routiers et la validation de la sécurité pour améliorer la fiabilité des systèmes. Les partenariats stratégiques entre constructeurs automobiles, développeurs de logiciels et fournisseurs de composants accélèrent également l’intégration des plateformes et réduisent les délais de développement de la conduite autonome sur les principaux marchés automobiles mondiaux.
La différenciation concurrentielle dépend de plus en plus de la capacité d'automatisation, du domaine de conception opérationnelle, de l'évolutivité des logiciels, des performances de sécurité et de la rentabilité. Les grandes entreprises se développent grâce aux pilotes de robots-taxi, aux véhicules de tourisme haut de gamme, aux navettes autonomes et aux services de mobilité basés sur des flottes. Les mises à jour en direct, les ensembles de données propriétaires et les architectures matérielles et logicielles intégrées verticalement offrent des avantages importants. Dans le même temps, les réglementations régionales, les exigences en matière de responsabilité,cybersécuritéles risques et les coûts de validation élevés créent des barrières à l’entrée pour les petites entreprises. Les acteurs du marché donnent donc la priorité aux alliances, aux acquisitions et aux programmes de tests localisés pour renforcer la commercialisation, garantir l’acceptation réglementaire et étendre la portée géographique.
LISTE DES PRINCIPALES ENTREPRISES DE VOITURES AUTONOMES PROFILÉES
- Waymo (États-Unis)
- Tesla(NOUS.)
- Mercedes-Benz(Allemagne)
- Groupe BMW(Allemagne)
- Groupe Volkswagen(Allemagne)
- Toyota Motor Corporation (Japon)
- Baidu Apollo (Chine)
- Mobileye (Israël)
- Société NVIDIA(NOUS.)
- Zoox (États-Unis)
- IA (Chine)
- WeRide (Chine)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Décembre 2025 :Mercedes-Benz et Momenta ont annoncé un programme de robotaxi SAE niveau 4 utilisant la nouvelle Classe S. Les premiers véhicules d'essai étaient prévus à Abu Dhabi, où le fournisseur de mobilité Lumo exploiterait la flotte avant un déploiement potentiel sur d'autres sites internationaux.
- Novembre 2025 :Waymo a introduit la conduite entièrement autonome à Miami, Dallas, Houston, San Antonio et Orlando. Les opérations réservées aux passagers ont commencé à Miami, et les autres villes devraient suivre, démontrant l'approche de plus en plus reproductible de l'entreprise pour pénétrer et valider de nouveaux marchés.
- Mars 2025 :Le groupe Volkswagen, Valeo et Mobileye ont annoncé un système d'aide à la conduite de niveau 2+ pour les futurs véhicules de tourisme MQB à grande échelle. La plate-forme centralisée combine des caméras, des radars, le traitement EyeQ6, la cartographie, les fonctions de stationnement, la surveillance du conducteur, la fonctionnalité mains libres et les mises à jour logicielles en direct.
- Novembre 2024 :Lyft et Mobileye ont annoncé une alliance destinée à accélérer les services commerciaux de mobilité autonome. Le partenariat visait à connecter la technologie de conduite autonome de Mobileye au réseau de transport et aux opérateurs de flotte de Lyft, prenant ainsi en charge le déploiement évolutif de véhicules autonomes sur les marchés de covoiturage.
- Mai 2024 :Baidu Apollo a présenté Apollo ADFM, un modèle de base de conduite autonome conçu pour prendre en charge les applications de niveau 4. La plateforme combine une perception multimodale, une planification multi-sources et des capacités de bout en bout pour améliorer la sécurité, la généralisation et une large couverture de scénarios de conduite urbaine complexes.
COUVERTURE DU RAPPORT
L’analyse du marché mondial des voitures autonomes fournit une étude approfondie de la taille du marché et des prévisions pour tous les segments de marché inclus dans le rapport. Il comprend des détails sur la dynamique du marché et les tendances du marché qui devraient stimuler le marché au cours de la période de prévision. Il offre des informations sur les avancées technologiques, les lancements de nouveaux produits, les développements clés de l'industrie automobile et des détails sur les partenariats, les fusions et acquisitions. Le rapport d’étude de marché englobe également un paysage concurrentiel détaillé, y compris la part de marché et les profils des principaux acteurs opérationnels.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 18,8 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par niveau d'automatisation, par type de véhicule, par type de propulsion, par composant, par utilisation finale et par région |
| Par niveau d'automatisation |
|
| Par type de véhicule |
|
| Par type de propulsion |
|
| Par composant |
|
| Par utilisation finale |
|
| Par région |
|
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 44,74 milliards de dollars en 2025 et devrait atteindre 218,59 milliards de dollars d'ici 2034.
En 2025, la valeur du marché en Asie-Pacifique s'élevait à 17,65 milliards de dollars.
Le marché devrait afficher un TCAC de 18,8 % au cours de la période de prévision 2026-2034.
Le segment ICE est leader du marché par type de propulsion.
Faire progresser les technologies de sécurité des véhicules pour accélérer l’adoption des voitures autonomes.
L’Asie-Pacifique a dominé le marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 150
-
(Offre valable jusqu’au 30th Sep 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Rapports associés