Taille du marché de la cybersécurité, part et analyse de l'industrie, par composant (solutions et services), par déploiement (sur site et cloud), par type de sécurité (sécurité du réseau, sécurité des applications cloud, sécurité des points finaux, passerelle Web sécurisée, sécurité des applications et autres), par taille d'entreprise (petites et moyennes entreprises (PME) et grandes entreprises), par secteur (BFSI, informatique et télécommunications, vente au détail, soins de santé, gouvernement, fabrication, voyages et transports, énergie et services publics, et autres) et prévisions régiona
 Télécharger un échantillon gratuit

Analyse des perspectives de l’industrie de la cybersécurité 2026-2034
 Écouter la version audio
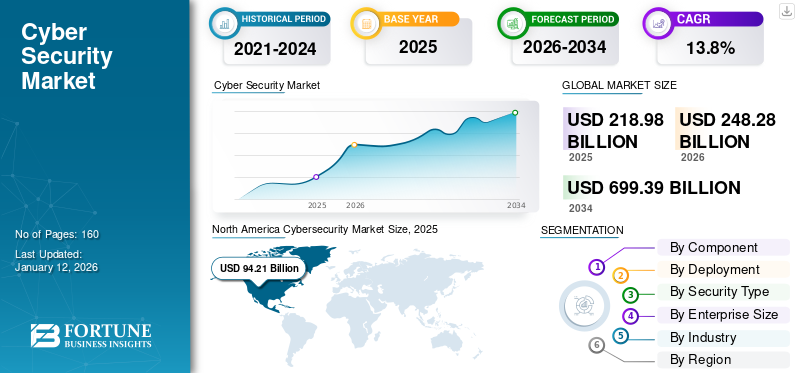
La taille du marché mondial de la cybersécurité était évaluée à 218,98 milliards USD en 2025 et devrait passer de 248,28 milliards USD en 2026 à 699,39 milliards USD d’ici 2034, avec un TCAC de 13,8 % au cours de la période de prévision. L'Amérique du Nord dominait le marché de la cybersécurité avec une part de marché de 43,0 % en 2025.
La cybersécurité est une méthode de protection des systèmes, des réseaux et des programmes contre les attaques numériques. Les cyberattaques modifient, accèdent ou détruisent généralement des informations sensibles, extorquent de l'argent aux utilisateurs ou perturbent les processus commerciaux normaux. L’adoption croissante de solutions de sécurité d’entreprise dans les secteurs de l’industrie manufacturière, de la banque, des services financiers et des assurances (BFSI) et de la santé devrait stimuler la croissance du marché au cours de la période de prévision.
Le marché mondial de la cybersécurité se développe à mesure que les organisations sont confrontées à des cybermenaces de plus en plus complexes sur les infrastructures connectées, les environnements cloud et les effectifs distribués. La numérisation croissante, la surveillance réglementaire et les exigences croissantes en matière de protection des données augmentent la demande de solutions de sécurité qui protègent les données sensibles, les identités, les applications et les systèmes critiques. Par conséquent, la taille du marché de la cybersécurité devrait croître régulièrement tout au long de la période de prévision.
Les stratégies de sécurité des entreprises passent de contrôles isolés à des cadres de gestion intégrée des risques. Les organisations combinent de plus en plus la protection des points finaux, la sécurité du réseau, la gestion des identités et des accès, la sécurité du cloud et l'analyse de la sécurité au sein d'architectures unifiées. La détection et la réponse aux menaces en temps réel deviennent une priorité stratégique à mesure que les ransomwares, le phishing, l’ingénierie sociale et les menaces persistantes avancées continuent d’évoluer.
L’adoption du cloud reste un moteur structurel majeur. Les entreprises déplacent leurs charges de travail et leurs applications dans des environnements hybrides et multi-cloud, créant ainsi des surfaces d'attaque plus larges et augmentant les exigences en matière de surveillance continue. Les investissements dans l’intelligence artificielle avancée et les capacités d’IA générative remodèlent également la détection des menaces, la réponse aux incidents et les opérations de sécurité.
Dans le cadre du rapport de recherche, nous avons inclus des solutions de composants et des services proposés par des entreprises, notamment IBM Corporation, Microsoft Corporation, Palo Alto Networks, Inc., Broadcom, Inc. et d'autres.
A travers différents services clients, les entreprises proposent des solutions complètes pour gérer efficacement leurs communications. Les principaux acteurs proposent des cyberservices pour gérer efficacement les communications clients sur différents points de contact. Ils fournissent divers services couvrant divers aspects, notamment la détection des menaces, la prévention, la réponse aux incidents, la conformité et la gestion des risques. En outre, l'amélioration et l'expansion du portefeuille de produits actuel renforcent la position des fournisseurs sur le marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Marché de la cybersécurité PRINCIPAUX À RETENIR
 Taille et prévisions du marché
- Taille du marché en 2025 : 218,98 milliards de dollars
- Taille du marché en 2026 : 248,28 milliards de dollars
- Taille du marché prévue pour 2034 : 699,39 milliards de dollars
- TCAC : 13,8 % de 2026 à 2034
 Part de marché
- L'Amérique du Nord dominait le marché de la cybersécurité avec une part de 43,0 % en 2025.
- Le segment des solutions devrait détenir la plus grande part de marché de 61,73 % en 2026.
- Le segment de la sécurité des réseaux devrait représenter une part de marché de 23,89 % en 2026.
 Faits saillants régionaux
Amérique du Nord
L'Amérique du Nord représentait 43,00 % du marché mondial en 2025, évalué à 94,21 milliards de dollars, et devrait atteindre 105,81 milliards de dollars en 2026.
Europe
L'Europe représentait 25,60 % de la demande mondiale en 2025, avec une valeur marchande de 55,98 milliards de dollars, qui s'élèverait à 63,11 milliards de dollars en 2026.
Asie-Pacifique
L'Asie-Pacifique a généré 45,28 milliards de dollars de revenus en 2025, soit une part de marché de 20,70 %, et devrait atteindre 52,04 milliards de dollars en 2026.
NOUS.
Aux États-Unis, le marché devrait atteindre 81,61 milliards de dollars en 2026.
Japon
Japon : le marché devrait atteindre 11,13 milliards USD en 2026.
En savoir plus

IMPACT DE L’IA GÉNÉRATIVE
Sensibilisation croissante à la génération IA pour la sécurité et la protection des données afin de stimuler le marché
IA générativejoue un rôle de premier plan dans la cybersécurité ; dans quelques cas, elle améliore déjà les outils de gestion de la cybersécurité de manière planifiée. L'IA générative utilise des réseaux de neurones et des algorithmes de pointe entraînés sur d'énormes ensembles de données pour produire des informations très similaires aux données originales dans leur structure et leur forme. Des modèles d'IA générative, tels que les réseaux contradictoires génératifs et les encodeurs automatiques variationnels, sont utilisés pour générer du texte, des images et des vidéos. Ce processus comprend une boucle de rétroaction constante, dans laquelle les résultats du modèle sont régulièrement évalués et affinés, améliorant ainsi sa cohérence et sa précision.
De plus, l’IA générative offre une couche de sécurité supplémentaire en créant des clés de chiffrement ou des mots de passe complexes et uniques, particulièrement difficiles à déchiffrer.
Dynamique clé du marché
Tendances du marché
Intégration de technologies avancées dans les unités de sécurité des entreprises pour stimuler la croissance du marché
Les principaux acteurs mettent en œuvre des technologies de base, telles que l'apprentissage automatique, leInternet des objets (IoT), les technologies cloud et le big data dans leurs unités de sécurité métier. Ils adoptent en outre des systèmes de sécurité sans signature IoT et d’apprentissage automatique. Cette adoption aiderait les acteurs à comprendre les activités et les essais incertains et à identifier et détecter les menaces incertaines.
Avec la croissance croissante du marché de l’IoT, les solutions IoT gagnent en popularité dans diverses applications de sécurité de l’information. Par conséquent, l’adoption de technologies avancées en matière de sécurité Internet est considérée comme une tendance de marché émergente rapidement. De plus, le big data et la technologie cloud aident les entreprises à apprendre et à explorer les risques potentiels.
Les tendances du marché de la cybersécurité se concentrent sur des plateformes intégrées qui unifient la prévention, la détection, l’enquête et la réponse. Les organisations consolident leurs outils de sécurité pour améliorer la visibilité, réduire la complexité opérationnelle et accélérer la réponse aux incidents. Ce changement encourage les fournisseurs à combiner les capacités d’analyse des points finaux, du réseau, du cloud, de l’identité et de la sécurité au sein des architectures.
Les principes de confiance zéro deviennent de plus en plus importants à mesure que les entreprises prennent en charge le travail à distance, les infrastructures hybrides et les applications distribuées. La vérification continue, l'accès au moindre privilège et les contrôles centrés sur l'identité remplacent les hypothèses basées sur l'emplacement du réseau. La gestion des identités et des accès reste donc au cœur des stratégies de sécurité de l’information dans les entreprises et les activités numériques en croissance.
L'intelligence artificielle remodèle les opérations de sécurité grâce à l'analyse automatisée, à la détection comportementale, à la priorisation des alertes et à la réponse en temps réel. L'IA générative crée de nouvelles exigences en matière de protection des invites, des modèles, des données sensibles et des applications compatibles avec l'IA. Les organisations évaluent les outils basés sur l'IA pour améliorer leur productivité tout en renforçant les mesures de gouvernance et de sécurité.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Une autre tendance qui favorise la croissance du marché de la cybersécurité est l’adoption croissante du cloud computing. Les acteurs du marché, notamment Cisco Systems, IBM Corporation et d'autres, se concentrent sur le développement de solutions avancées basées surinformatique en nuage. Ces services sont conçus sur leAnalyse en tant que service (AaaS)plate-forme, aidant les utilisateurs à identifier et à atténuer rapidement les menaces.
Facteurs du marché
Occurrence croissante de cybermenaces avancées pour stimuler la croissance du marché
Avec la transformation technologique mondiale actuelle, les appareils connectés, les solutions numériques et les systèmes informatiques connaissent une croissance drastique. Cette infrastructure numérique en développement repose sur la communication entre les applications métiers critiques et les données sur de nombreux appareils, utilisateurs et plates-formes. Ainsi, pour accéder à des informations commerciales cruciales, les cybercriminels mettent en œuvre des méthodes de piratage garanties pour pirater l’infrastructure informatique d’une organisation. Par exemple,
- L’Internet Crime Complaint Center du FBI a signalé environ 880 418 plaintes en 2023, soit une augmentation de 10 % par rapport à 2022, émanant du public américain.
De nombreuses cyberattaques existent, notamment les injections de logiciels malveillants et le phishing, les attaques DDoS, les attaques par force brute et l'ingénierie sociale. Ceux-ci sont susceptibles d’entraîner des pertes de données et financières substantielles. Par exemple,
- Selon le rapport sur la criminalité sur Internet du FBI, le phishing de données a été l’incident le plus signalé en 2022 et a entraîné une perte de 52 millions de dollars.
Ainsi, avec le nombre croissant de failles de sécurité, les organisations de différents secteurs installent des solutions de cybersécurité pour protéger leurs réseaux, données, utilisateurs et points finaux cruciaux contre de telles attaques.
L’augmentation des cybermenaces est la principale force qui accélère le marché de la cybersécurité, car les ransomwares, le phishing, l’ingénierie sociale et les menaces persistantes avancées ciblent les organisations de tous les secteurs. La transformation numérique étend les systèmes connectés, les environnements cloud, les applications et le travail à distance, créant ainsi des surfaces d'attaque plus importantes qui nécessitent une protection continue. Par conséquent, les organisations augmentent régulièrement leurs investissements dans des solutions de sécurité avancées, des capacités de détection des menaces et de réponse aux incidents.
Les exigences réglementaires sont un autre facteur important. Les gouvernements et les régulateurs du secteur renforcent les cadres de cybersécurité, les obligations en matière de protection des données et les exigences en matière de reporting, encourageant les entreprises à formaliser des programmes de gestion des risques. Les grandes entreprises donnent la priorité aux architectures de sécurité intégrées qui combinent la sécurité du réseau, la sécurité des points finaux, la gestion des identités et des accès et la sécurité du cloud.
L’intelligence artificielle accélère également la croissance du marché de la cybersécurité. Les analyses basées sur l'IA peuvent identifier les comportements inhabituels, hiérarchiser les alertes et prendre en charge la détection et la réponse aux menaces en temps réel. L’IA générative accroît encore la demande de contrôles qui sécurisent les modèles, les applications, les données sensibles et les interactions d’entreprise.
Restrictions du marché
Le manque d’experts et les contraintes budgétaires pour les PME entravent la croissance du marché
Avec le nombre croissant de menaces de sécurité en ligne, le besoin de solutions avancées augmente de façon exponentielle. Les solutions de sécurité réseau obsolètes ne parviennent pas à protéger les entreprises contre les menaces avancées de sécurité des réseaux, du cloud et des points finaux. Des facteurs tels que le manque de professionnels et d’experts pour développer et faire progresser les solutions de sécurité sont considérés comme des facteurs limitants clés. Le coût élevé de mise en œuvre et de mise à jour des solutions et services de sécurité Internet entrave l'adoption de solutions commerciales parmi les petites et moyennes entreprises (PME).
Les coûts de mise en œuvre élevés restent un frein important pour le marché de la cybersécurité, en particulier parmi les petites et moyennes entreprises disposant de budgets limités et de personnel spécialisé. Les plates-formes de sécurité avancées nécessitent souvent des dépenses substantielles en logiciels, en infrastructure, en intégration, en formation et en surveillance continue. Ces coûts peuvent retarder l’adoption même lorsque les organisations reconnaissent une exposition croissante aux cybermenaces.
La pénurie de professionnels qualifiés en cybersécurité freine également le développement du marché. Les équipes de sécurité ont du mal à recruter des spécialistes dans les domaines de la sécurité du cloud, des renseignements sur les menaces, de la réponse aux incidents, de la gestion des identités et des opérations de sécurité. Des pénuries persistantes de personnel peuvent augmenter la charge de travail opérationnelle, réduire la vitesse de réponse et limiter l’utilisation efficace de solutions de sécurité sophistiquées.
Les environnements technologiques complexes créent une autre contrainte. Les entreprises exploitent fréquemment plusieurs produits de sécurité sur des systèmes existants, des plates-formes cloud, des applications et des appareils connectés. Une mauvaise interopérabilité peut produire une visibilité fragmentée, des contrôles dupliqués et des alertes excessives, rendant plus difficile la gestion efficace de la sécurité.
Opportunités de marché
Le besoin croissant de solutions de cybersécurité basées sur le cloud créera une excellente opportunité de croissance du marché.
Les organisations acquièrent davantage d’expertise dans le cloud et transfèrent leurs fonctions commerciales principales vers les plateformes cloud. L'adoption croissante de la technologie cloud oblige les organisations à étendre la sécurité aux charges de travail et aux données basées sur le cloud. Leinformatique en nuageLe modèle possède une option d’infrastructure robuste et flexible. Plusieurs organisations se tournent vers des solutions cloud pour simplifier le stockage des données, permettant ainsi d'accéder à une énorme puissance de calcul et à un accès aux serveurs distants.
Le passage au cloud a le potentiel d'améliorer la sécurité globale puisque les fournisseurs de cloud possèdent des solutions de sécurité robustes dans l'espace informatique. La mise en œuvre d'un modèle basé sur le cloud permet aux organisations de gérer toutes leurs applications en toute sécurité. En outre, la mise en œuvre du cloud permet aux organisations d'ajouter une technologie d'infrastructure complémentaire telle que SDP (Software-Defined Perimeters), créant ainsi une plate-forme hautement robuste et sécurisée.
Le marché de la cybersécurité présente des opportunités grâce à l’adoption du cloud, à l’intelligence artificielle, aux infrastructures connectées et aux exigences réglementaires. Les entreprises recherchent des solutions de sécurité qui protègent les environnements distribués tout en améliorant l'efficacité opérationnelle. Les fournisseurs qui offrent des fonctionnalités intégrées en matière de sécurité cloud, d'identité, de protection des points finaux et de réponse aux menaces répondent à la demande d'une gestion unifiée des risques.
L’intelligence artificielle crée des opportunités de détection et de réponse automatisées aux menaces. Les fournisseurs de sécurité appliquent l'apprentissage automatique et l'IA générative pour analyser de gros volumes de données, identifier les activités anormales, accélérer les enquêtes et améliorer la réponse aux incidents. Les applications d'IA nécessitent des contrôles spécialisés pour la sécurité des modèles, la protection des données, la gestion des accès et la gouvernance.
Les petites et moyennes entreprises représentent une autre opportunité. Beaucoup manquent d’équipes et d’infrastructures de sécurité dédiées, ce qui crée une demande de services de sécurité gérés, de plateformes cloud natives et de protection par abonnement. Un déploiement simplifié, une tarification transparente et une surveillance automatisée élargissent l'adoption de la cybersécurité dans ce segment mal desservi.
Analyse de segmentation du marché
Par composant
Le segment Solutions est en tête avec une priorisation croissante de l'IAM pour protéger les données sensibles
En fonction des composants, le marché est divisé en solutions et services.
Les solutions incluent la sécurité du réseau, la protection des points finaux, la sécurité du cloud, la gestion des identités et des accès, la sécurité des applications, l'analyse de la sécurité et les plateformes de détection des menaces. Ces technologies aident les entreprises à protéger leur infrastructure, leurs applications, leurs identités et leurs données sensibles dans des environnements de plus en plus distribués. La demande de solutions de sécurité intégrées augmente à mesure que les organisations recherchent une visibilité centralisée et une meilleure gestion des risques.
Le segment des solutions représente la plus grande part du marché. Les solutions du marché comprennent des pare-feu/antimalware/antivirus, des systèmes de détection et de prévention des intrusions (IDPS),Gestion des identités et des accès (IAM), Prévention des pertes de données (DLP) et reprise après sinistre, Gestion des informations et des événements de sécurité (SIEM) et autres. La popularité des solutions IAM a augmenté parmi les entreprises car elles jouent un rôle essentiel dans la protection des actifs numériques en gérant et en contrôlant l'accès des utilisateurs aux informations et ressources sensibles au sein d'une entreprise. Le segment des solutions devrait dominer le marché avec une part de 61,73 % en 2026.
Le segment des solutions bénéficie d'investissements croissants dans l'intelligence artificielle, l'automatisation, la sécurité du cloud et la détection des menaces en temps réel. Les fournisseurs intègrent de plus en plus de fonctionnalités multiples dans des plateformes unifiées afin de réduire la fragmentation des outils. Les services complètent ces plateformes en fournissant une expertise, une assistance au déploiement, un support à la conformité et une gestion opérationnelle.
Les services comprennent le conseil, la mise en œuvre, le support, les services de sécurité gérés et la réponse aux incidents. Les services gérés gagnent en importance car les organisations sont confrontées à une pénurie de professionnels spécialisés en cybersécurité. Les fournisseurs de services offrent des capacités de surveillance continue, de renseignement sur les menaces, de détection et de réponse, permettant aux clients de renforcer la sécurité sans avoir à entretenir de grandes équipes internes. Les grandes entreprises maintiennent généralement de vastes opérations de sécurité interne tout en les complétant par des services externes spécialisés.
Le segment des services devrait croître avec le TCAC le plus élevé dans les années à venir, en raison de la complexité de l'environnement informatique. Avec l’accélération de la transformation numérique, les entreprises adoptent une infrastructure informatique complexe impliquant des environnements multi-cloud, sur site et hybrides. Cette complexité rend difficile pour les équipes internes de gérer efficacement la sécurité. Par exemple,
- De grandes entreprises telles que Siemens, General Electric et BMW intègrent des systèmes IoT et de contrôle industriel, ce qui en fait des cibles privilégiées pour les cyberattaques. En conséquence, ils s’appuient fortement sur des services spécialisés en cybersécurité pour surveiller et protéger leurs infrastructures.
Par déploiement
Besoin croissant de solutions de cybersécurité évolutives et rentables pour stimuler la croissance du segment cloud
En fonction du déploiement, le marché est segmenté en sur site et dans le cloud.
Le segment du déploiement cloud détient la part de marché la plus élevée et devrait maintenir sa domination au cours de la période de prévision. Les solutions basées sur le cloud peuvent rapidement évoluer en fonction des besoins de l'entreprise, ce qui les rend adaptées aux entreprises de toutes tailles. Les solutions cloud offrent des coûts initiaux inférieurs et des modèles de tarification prévisibles basés sur l'abonnement, ce qui les rend rentables pour les entreprises. Le segment du cloud devrait dominer le marché, contribuant à hauteur de 54,59 % à l’échelle mondiale en 2026, enregistrant un TCAC de 15,26 % au cours de la période de prévision (2026-2034).
Le déploiement du cloud prend un essor considérable à mesure que les organisations migrent leurs applications, leurs charges de travail et leur infrastructure vers des environnements cloud publics, privés et hybrides. Les solutions de sécurité basées sur le cloud offrent une évolutivité, une gestion centralisée, un déploiement rapide et des modèles d'abonnement flexibles. Ces avantages sont particulièrement pertinents pour les organisations cherchant à gérer des surfaces d’attaque croissantes sans investissement en capital important.
La croissance des déploiements de cybersécurité sur site est motivée par le besoin de confidentialité des données et de conformité réglementaire dans des secteurs tels que la santé, la finance et le gouvernement, où les données sensibles ne peuvent pas être hébergées en externe. De plus, le contrôle de l’infrastructure de sécurité et les exigences de faible latence pour les applications critiques poussent les organisations à opter pour des solutions sur site.
La sécurité sur site reste importante pour les organisations nécessitant un contrôle direct de l'infrastructure, en particulier dans les secteurs réglementés et les environnements contenant des données hautement sensibles. Les entreprises disposant de systèmes existants, d'applications spécialisées ou d'exigences opérationnelles strictes peuvent continuer à déployer des technologies de sécurité au sein de leurs centres de données internes. Cette approche peut fournir un meilleur contrôle sur les configurations, les politiques et la gestion des données.
Par type de sécurité
La domination du segment de la sécurité des réseaux menée par l'augmentation des environnements de réseau d'entreprise virtuelle
En fonction du type de sécurité, le marché est divisé en sécurité du réseau, sécurité des points finaux, sécurité des applications cloud, passerelle Web sécurisée, sécurité des applications, etc.
Le segment de la sécurité des réseaux a contribué à la part de marché la plus élevée en raison de l'augmentation des environnements de réseau d'entreprise virtuels. Il protège les infrastructures critiques et les données sensibles et garantit l'intégrité des informations sur les réseaux, ce qui le rend indispensable pour les entreprises de toutes tailles. Le segment de la sécurité des réseaux représentera 23,89 % de part de marché en 2026.
La sécurité des réseaux reste fondamentale car les entreprises doivent protéger leur infrastructure de communication, leurs systèmes internes, leurs connexions à distance et leurs actifs numériques critiques. Les pare-feu, la prévention des intrusions, les technologies d'accès sécurisé, la surveillance du réseau et les renseignements sur les menaces prennent en charge la protection contre les activités non autorisées.
La sécurité des applications cloud devrait croître au TCAC le plus élevé de 18,01 % au cours de la période de prévision (2026-2034), en raison de l'adoption rapide des services cloud et du passage au travail à distance. Intégrer l'IA etapprentissage automatiquedans les solutions de sécurité cloud améliore les capacités de détection et de réponse aux menaces. Par exemple, Microsoft Defender for Cloud et AWS Shield sont témoins d'une adoption croissante pour sécuriser les applications cloud natives contre l'évolution des menaces.
La sécurité des applications cloud devient de plus en plus importante à mesure que les entreprises déploient des logiciels et des charges de travail dans des environnements cloud publics et hybrides. Les organisations ont besoin de contrôles qui identifient les risques de configuration, protègent les données des applications, sécurisent les interfaces et surveillent l'activité des utilisateurs. La complexité croissante du cloud augmente la demande de visibilité continue et de politiques de sécurité automatisées.
La sécurité des points finaux protège les ordinateurs portables, les ordinateurs de bureau, les appareils mobiles, les serveurs et autres points finaux connectés. L'expansion du travail à distance a accru l'exposition des terminaux, ce qui rend la surveillance comportementale, la prévention des logiciels malveillants, la détection des terminaux et les capacités de réponse de plus en plus importantes. L’intelligence artificielle améliore la capacité à identifier les comportements inhabituels et à hiérarchiser les menaces sur de grandes populations d’appareils.
Les passerelles Web sécurisées aident les organisations à contrôler l'accès à Internet et à protéger les utilisateurs contre les sites Web malveillants, les tentatives de phishing et les contenus dangereux. La sécurité des applications corrige les vulnérabilités tout au long des processus de développement et de déploiement de logiciels, y compris le code, les interfaces, les conteneurs et l'infrastructure des applications.
D'autres catégories incluent la sécurité des données, la sécurité du courrier électronique, la protection de l'identité, la gestion des informations de sécurité et des événements, ainsi que les contrôles industriels spécialisés. De plus en plus, les entreprises préfèrent les plateformes intégrées combinant plusieurs types de sécurité. Les fournisseurs sont donc en concurrence grâce à des portefeuilles plus larges, à l’automatisation, à l’intelligence artificielle et à la détection des menaces en temps réel.
Par taille d'entreprise
Adoption croissante de solutions de sécurité des points finaux par les PME pour mener à une domination du marché
En fonction de la taille de l’entreprise, le marché est divisé en petites et moyennes entreprises (PME) et grandes entreprises.
Les petites et moyennes entreprises (PME) devraient croître au TCAC le plus élevé de 15,47 % au cours de la période de prévision. Cette croissance est due à la demande croissante de solutions de sécurité des points finaux dans diverses startups du commerce électronique, notamment dans les secteurs de la vente au détail et de la finance.
Les PME représentent un segment en développement rapide. Les petites organisations reconnaissent de plus en plus que les cybermenaces peuvent perturber les opérations, compromettre les informations des clients et entraîner des pertes financières ou de réputation. Cependant, les budgets limités et le manque de professionnels de la cybersécurité peuvent restreindre leur capacité à déployer des technologies complexes de manière indépendante.
Les grandes entreprises représentent actuellement la plus grande part de marché car elles exploitent une infrastructure numérique étendue, gèrent des volumes importants de données sensibles et sont confrontées à des obligations réglementaires complexes. Le segment des grandes entreprises devrait représenter 65,62 % du marché en 2026. Leurs larges surfaces d'attaque nécessitent des architectures de sécurité complètes couvrant les réseaux, les points finaux, les applications, les identités, les environnements cloud et les appareils connectés.
Les grandes entreprises détenaient une part de marché importante en 2024, en raison de la complexité croissante des environnements informatiques, les infrastructures hybrides et multi-cloud créant de plus grandes surfaces d'attaque. De plus, l’augmentation des cybermenaces, telles que les violations de données et les ransomwares, pousse les entreprises à investir dans des cadres de cybersécurité complets et avancés.
Les grandes organisations disposent généralement d’équipes de sécurité dédiées et de budgets de cybersécurité substantiels. Ils investissent dans des cadres avancés de détection des menaces, d’analyse de sécurité, de gestion des identités et des accès, de réponse aux incidents et de cybersécurité. Beaucoup déploient également des centres d’opérations de sécurité qui intègrent une surveillance automatisée avec des analystes spécialisés. La consolidation stratégique devient importante à mesure que les entreprises cherchent à réduire la fragmentation des technologies de sécurité et à améliorer leur efficacité opérationnelle.
Par industrie
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
BFSI occupe le devant de la scène avec une demande croissante de systèmes robustes de sécurité et de confidentialité numérique
Basé sur l’industrie, le marché est segmenté en BFSI, IT ettélécommunications, vente au détail, gouvernement, fabrication, voyages et transports, soins de santé, énergie et services publics, etc.
Le segment BFSI détient la part de marché la plus élevée en raison de la demande croissante de systèmes robustes de sécurité et de confidentialité numérique dans les institutions financières, d’assurance et bancaires. Les solutions de sécurité des applications cloud aident les banques, les assurances et les organisations financières à sécuriser les données hautement confidentielles intégrées à des informations en temps réel contre les cyberattaques persistantes. Ce segment devrait détenir une part de marché dominante de 21,54 % en 2026.
BFSI reste un adoptant majeur car les institutions financières gèrent des informations sensibles sur les clients, des systèmes de paiement, des transactions numériques et des infrastructures critiques. Les banques et les assureurs investissent massivement dans la protection de l'identité, la prévention de la fraude, la détection des menaces, la sécurité des données et la réponse aux incidents.
On estime que le secteur de la santé présentera le TCAC le plus élevé de 18,98 % au cours de la période de prévision (2025-2032). La croissance du segment peut être attribuée à l'adoption croissante des appareils connectés,téléphones intelligentset des solutions basées sur le cloud pour divers systèmes d'information, tels que les dossiers de santé électroniques (DSE), les systèmes de prescription électronique, les systèmes d'information radiologique, les systèmes d'aide à la décision clinique et les systèmes d'aide à la gestion de cabinet.
Les prestataires de soins de santé sont confrontés à des exigences croissantes en matière de protection des informations sur les patients, des systèmes médicaux connectés et de la technologie opérationnelle. Les agences gouvernementales donnent la priorité à la cybersécurité pour protéger les services publics, les infrastructures nationales, les informations sur les citoyens et les systèmes gouvernementaux sensibles. Les entreprises manufacturières sécurisent de plus en plus les systèmes de contrôle industriel, les équipements connectés, les réseaux de chaîne d’approvisionnement et les environnements de production contre les attaques perturbatrices.
Les organisations informatiques et de télécommunications exploitent des réseaux étendus, des plates-formes cloud, des applications et une infrastructure de communication. Leurs exigences en matière de sécurité incluent la protection du réseau, la sécurité du cloud, la sécurité des applications, les contrôles des points finaux et la surveillance continue. Les organisations de vente au détail ont de plus en plus besoin de cybersécurité en raison du commerce numérique, des systèmes de paiement, des bases de données clients et des technologies de vente au détail connectées.
Les organisations de voyages et de transports développent leurs systèmes numériques de réservation, de paiement, de logistique et d’infrastructure connectée, augmentant ainsi leur exposition aux cybermenaces. Les entreprises du secteur de l'énergie et des services publics ont besoin d'une sécurité robuste pour la technologie opérationnelle, l'infrastructure distribuée, les systèmes de contrôle et les services essentiels.
Dans ces secteurs, les organisations augmentent leurs investissements dans des solutions de sécurité avancées et des services de sécurité gérés. L'intelligence artificielle, l'automatisation, la surveillance en temps réel et la sécurité centrée sur l'identité deviennent de plus en plus importantes. Les cadres de cybersécurité et les exigences réglementaires spécifiques au secteur influencent également les décisions d’achat. À mesure que la transformation numérique se poursuit, les besoins de sécurité spécifiques au secteur resteront un contributeur majeur à la croissance du marché de la cybersécurité et à l’évolution de la part de marché de la cybersécurité dans tous les secteurs.
Aperçus régionaux
Analyse du marché de la cybersécurité en Amérique du Nord
North America Cybersecurity Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord a contribué pour environ 94,21 milliards USD au marché mondial en 2025, soit une part de 43,00 %, et devrait atteindre 105,81 milliards USD en 2026. L’Amérique du Nord est susceptible de dominer avec la part de marché la plus élevée de la cybersécurité au cours de la période de prévision. Le nombre croissant de failles de sécurité très médiatisées stimule la demande de solutions de sécurité des applications cloud dans toute la région. Le nombre croissant de plateformes de commerce électronique en ligne stimule la croissance du marché aux États-Unis et au Canada. Le gouvernement met en œuvre des protocoles avancés de sécurité des réseaux pour offrir des mesures de sécurité renforcées aux entreprises.
L’Amérique du Nord reste un marché leader en matière de cybersécurité, soutenu par une infrastructure numérique mature, des dépenses importantes en matière de sécurité des entreprises et une adoption généralisée des technologies cloud. Les États-Unis et le Canada sont confrontés à des menaces persistantes liées aux ransomwares, au phishing et à la chaîne d’approvisionnement, ce qui encourage les investissements dans des solutions de sécurité avancées. Des cadres de cybersécurité solides, des exigences réglementaires et des fournisseurs de sécurité sophistiqués soutiennent davantage la croissance du marché régional dans les industries critiques et les organisations gouvernementales dans les économies nationales numérisées.
Marché de la cybersécurité aux États-Unis
Les États-Unis détiennent la plus grande part du marché nord-américain. L'investissement croissant des utilisateurs finaux et la forte demande de solutions de sécurité d'entreprise stimulent l'adoption de solutions de sécurité aux États-Unis. La présence d'acteurs majeurs aux États-Unis, tels que Palo Alto Networks, Inc., Microsoft Corporation, IBM Corporation et d'autres, introduit des solutions avancées de sécurité réseau pour améliorer leurs portefeuilles de produits. On estime que le marché américain atteindra une valeur marchande de 81,61 milliards de dollars en 2026.
- En mars 2025,Broadcom Inc. a introduit de nouvelles améliorations dans VMware vDefend, visant à aider les organisations à renforcer leur planification et leurs évaluations de sécurité. Cela contribuera également à rationaliser la gestion du cycle de vie et les flux de travail opérationnels et à faire évoluer efficacement la sécurité dans divers environnements d'applications.
Le marché américain de la cybersécurité bénéficie de l’adoption de hautes technologies, d’un déploiement étendu du cloud et de fortes dépenses de la part du gouvernement et des entreprises privées. Les organisations accordent de plus en plus la priorité à la gestion des identités et des accès, à la protection des points finaux, à l’intelligence artificielle et à la détection des menaces en temps réel. Les initiatives fédérales en matière de cybersécurité et les exigences en matière d'infrastructures critiques encouragent davantage les investissements dans la gestion des risques, la réponse aux incidents et les solutions de sécurité avancées dans les secteurs de la finance, de la santé, de la technologie et de la défense, répondant ainsi à la demande des entreprises.
Analyse du marché européen de la cybersécurité
En 2025, le marché européen s'élevait à 55,98 milliards USD, soit 25,60 % de la demande mondiale, et devrait atteindre 63,11 milliards USD en 2026. Le marché européen devrait croître avec un TCAC notable au cours de la période de prévision. Le marché britannique devrait gagner 11,55 milliards de dollars en 2026.
L’Europe représente un marché important en matière de cybersécurité, stimulé par des exigences strictes en matière de protection des données, une adoption croissante du cloud et une sensibilisation accrue aux cyber-risques. Les organisations renforcent leurs cadres de cybersécurité pour lutter contre les ransomwares, les vulnérabilités de la chaîne d’approvisionnement et les attentes réglementaires. La demande couvre la sécurité du cloud, la protection des identités, la sécurité des points finaux et la réponse aux incidents. La transformation numérique dans les secteurs réglementés continue de soutenir la croissance du marché régional de la cybersécurité et les investissements technologiques dans les principales économies européennes réglementées.
Cette croissance est largement tirée par le nombre croissant de projets de sécurité Internet et d'investissements connexes réalisés par de grandes entreprises du marché au Royaume-Uni, en Allemagne, en Espagne, en France, en Italie et dans d'autres pays. Les principaux fournisseurs installent des solutions de sécurité informatique avancées pour sécuriser les informations hautement sensibles liées aux opérations de fabrication et augmenter la productivité. L'Allemagne devrait atteindre une valorisation de 11,36 milliards de dollars en 2026, tandis que la France devrait être valorisée à 7,97 milliards de dollars la même année.
Marché allemand de la cybersécurité
Le marché allemand de la cybersécurité est soutenu par une forte numérisation industrielle, une fabrication connectée et des exigences strictes en matière de sécurité de l'information. Les fabricants protègent de plus en plus leurs technologies opérationnelles, leurs réseaux industriels et leurs systèmes de chaîne d’approvisionnement contre l’évolution des cybermenaces. Les entreprises investissent dans la sécurité du cloud, la protection des points finaux, les contrôles d'identité et les services de sécurité gérés. L’attention réglementaire et les initiatives en matière d’infrastructure numérique renforcent encore la demande de solutions avancées de cybersécurité dans toute l’Allemagne dans un contexte de transformation numérique industrielle continue.
Marché de la cybersécurité au Royaume-Uni
Le marché de la cybersécurité au Royaume-Uni est stimulé par la transformation numérique, l’adoption du cloud et les menaces croissantes ciblant les entreprises et les services publics. Les organisations renforcent leurs capacités de gestion des identités, de sécurité des points finaux, de détection des menaces et de réponse aux incidents. Les initiatives gouvernementales en matière de cybersécurité et les exigences réglementaires soutiennent la poursuite des investissements, tandis que les services de sécurité gérés aident les organisations à remédier aux pénuries de compétences. Les entreprises de services financiers et de technologie restent d’importants adeptes de la sécurité régionale dans le cadre des efforts de modernisation en cours.
Analyse du marché de la cybersécurité en Asie-Pacifique
La région Asie-Pacifique a capturé 20,70 % du marché mondial en 2025, générant 45,28 milliards de dollars de revenus, et devrait atteindre 52,04 milliards de dollars en 2026. L'Asie-Pacifique devrait connaître sa croissance au TCAC le plus élevé au cours de la période de prévision, tirée par la croissance rapide. transformation numériquedans tous les secteurs, notamment la banque, la santé et l’industrie manufacturière, ce qui accroît la nécessité de mesures de sécurité robustes. La Chine devrait gagner 13,03 milliards de dollars en 2026.
L’Asie-Pacifique connaît une forte croissance du marché de la cybersécurité, à mesure que la transformation numérique, l’adoption du cloud, les infrastructures connectées et les services en ligne se développent rapidement. Les organisations sont confrontées à des menaces de plus en plus sophistiquées liées aux ransomwares, au phishing et à la chaîne d’approvisionnement dans divers environnements. Les investissements dans les solutions de sécurité augmentent dans les entreprises et les agences gouvernementales, tandis que les services gérés répondent aux pénuries de compétences. L’expansion des économies numériques et les initiatives réglementaires renforcent la demande régionale en matière de cybersécurité dans des économies numériques en croissance rapide.
De plus, les réglementations gouvernementales et la sensibilisation accrue aux cybermenaces, notamment en Chine, en Inde et au Japon, poussent les organisations à donner la priorité à la cybersécurité. La recrudescence des cyberattaques et les problèmes de confidentialité des données accélèrent encore le besoin de la région en matière de cadres de cybersécurité complets. L’Inde devrait atteindre 8,92 milliards de dollars en 2026, tandis que le Japon devrait atteindre 11,13 milliards de dollars la même année.
Marché japonais de la cybersécurité
Le marché japonais de la cybersécurité se développe à mesure que les entreprises modernisent leurs infrastructures, adoptent les technologies cloud et renforcent la protection des informations sensibles. Les fabricants, les institutions financières et les organisations gouvernementales augmentent leurs investissements dans la sécurité des points finaux, la protection des réseaux, la gestion des identités et la réponse aux incidents. La prise de conscience croissante des vulnérabilités de la chaîne d’approvisionnement et des risques technologiques opérationnels encourage des cadres de cybersécurité plus solides et des mesures de sécurité avancées dans les secteurs critiques, tout en soutenant des opérations commerciales numériques résilientes.
Marché chinois de la cybersécurité
Le marché chinois de la cybersécurité est soutenu par une numérisation rapide, l'adoption du cloud, une infrastructure connectée et une importance croissante accordée à la protection des données. Les entreprises et les organisations gouvernementales renforcent la sécurité des réseaux, les contrôles des points finaux, la protection des applications et la surveillance de la sécurité. Les exigences réglementaires encouragent les investissements dans les cadres de sécurité de l’information et de cybersécurité. La croissance des services numériques et de la connectivité industrielle accroît la demande de détection des menaces en temps réel et de solutions de sécurité complètes dans les secteurs numériques en croissance rapide.
Moyen-Orient et Afrique
En 2025, le marché du Moyen-Orient et de l’Afrique a généré 16,72 milliards de dollars, contribuant à hauteur de 7,60 % aux revenus du marché mondial, et devrait atteindre 19,39 milliards de dollars en 2026. Le marché du Moyen-Orient et de l’Afrique devrait croître considérablement au cours de la période de prévision. Cette croissance est due à l’augmentation des investissements du gouvernement et des entreprises privées dans les pays du CCG, en Afrique du Sud et dans d’autres pays. En outre, l’adoption croissante de stratégies telles que les fusions et les partenariats entre les principaux acteurs du marché stimulera les solutions de sécurité. Le marché du CCG devrait atteindre 6,92 milliards de dollars en 2025.
Le marché de la cybersécurité au Moyen-Orient et en Afrique se développe grâce à la transformation numérique, à l’adoption du cloud, aux infrastructures intelligentes et à la modernisation des infrastructures critiques. Les gouvernements et les entreprises renforcent la protection des données, la gestion des identités, la sécurité des réseaux et la détection des menaces. L'énergie, les télécommunications, les services financiers et les secteurs publics génèrent une demande importante. La sensibilisation croissante à la cybersécurité, les initiatives réglementaires et les cybermenaces sophistiquées continuent de soutenir les investissements en matière de sécurité régionale dans toutes les économies.
Amérique du Sud et Amérique Latine
L’Amérique du Sud connaîtra une croissance TCAC considérable dans les années à venir. L’augmentation des cyberattaques, telles que les ransomwares et les violations de données, incite les secteurs privé et public à investir dans des cadres de sécurité plus solides. Les réglementations gouvernementales telles que la LGPD (loi générale sur la protection des données) du Brésil poussent également les entreprises à donner la priorité à la protection et à la conformité des données. La prise de conscience croissante des risques liés à la cybersécurité dans tous les secteurs alimente également l’expansion du marché en Amérique du Sud.
L'Amérique latine a enregistré un marché de 6,79 milliards de dollars en 2025, soit 3,10 % de la part de marché mondiale, et devrait atteindre 7,93 milliards de dollars en 2026. Le marché de la cybersécurité en Amérique latine se développe à mesure que les organisations développent leurs services numériques, l'adoption du cloud, les paiements en ligne et les opérations connectées. Les problèmes croissants liés aux ransomwares, au phishing et à la protection des données accroissent la demande en matière de sécurité des points finaux, de gestion des identités, de services de sécurité gérés et de réponse aux incidents. Les institutions financières, les fournisseurs de télécommunications, les détaillants et les gouvernements restent d’importants adeptes. La sensibilisation croissante à la réglementation et la transformation numérique soutiennent les investissements régionaux dans la cybersécurité dans des économies régionales de plus en plus connectées.
Paysage concurrentiel de l’industrie de la cybersécurité
Entreprises clés qui se concentrent sur l'élargissement de leur offre de produits grâce à l'adoption de technologies émergentes
Les principaux acteurs du marché, tels que Cisco Systems, Inc., IBM, Microsoft et Broadcom, s'efforcent de faire progresser leurs capacités réseau en adoptant des technologies émergentes, telles que l'apprentissage automatique etanalyses avancées. Ces sociétés proposent également des solutions complètes de sécurité Internet basées sur des domaines liés au réseau. Les offres comprennent la protection contre les menaces, le Web, la gestion unifiée des menaces, la sécurité des réseaux et des centres de données, l'accès et les politiques, la sécurité de la messagerie électronique, le conseil, l'intégration et les services gérés.
septembre 2023,Cisco Systems, Inc. a signé un accord pour acquérir la société de cybersécurité Splunk pour 28 milliards de dollars. L’accord dynamise l’activité logicielle de Cisco et capitalise sur l’utilisation croissante de l’intelligence artificielle.
Le paysage concurrentiel du secteur de la cybersécurité est caractérisé par une concurrence intense entre les fournisseurs de technologies mondiaux établis, les fournisseurs de sécurité spécialisés et les entreprises émergentes de cybersécurité. Les principaux acteurs rivalisent grâce à de vastes portefeuilles de sécurité, à l'intégration de plateformes, à l'intelligence artificielle, aux architectures cloud natives, aux services gérés et à l'innovation continue. Les principaux fournisseurs positionnent de plus en plus les plateformes unifiées comme des alternatives aux produits de sécurité ponctuels fragmentés, ciblant les entreprises recherchant des opérations simplifiées et une meilleure visibilité.
Palo Alto Networks maintient une position forte grâce à la sécurité du réseau, à la sécurité du cloud, aux opérations de sécurité et à la protection basée sur l'IA. Microsoft exploite son vaste écosystème d'entreprise pour intégrer les capacités d'opérations d'identité, de points de terminaison, de cloud et de sécurité. Cisco est compétitif grâce à la sécurité du réseau, à l'accès sécurisé, à la protection du cloud et à l'infrastructure de sécurité intégrée.
CrowdStrike met l'accent sur la protection native des points de terminaison dans le cloud, la veille sur les menaces et les opérations de sécurité basées sur l'IA, tandis que Fortinet se concentre sur la sécurité du réseau, l'accès sécurisé et les appareils de sécurité intégrés. Check Point Software Technologies est en concurrence en matière de sécurité des réseaux, du cloud, des points finaux et des applications. Okta renforce sa position dans la gestion des identités et des accès à mesure que les entreprises adoptent des modèles de sécurité centrés sur l'identité.
Les acteurs émergents se différencient grâce à des technologies spécialisées traitant des charges de travail cloud, de la sécurité des applications, de la protection de l'identité, de la sécurité des données et de la détection automatisée des menaces. Les stratégies concurrentielles incluent de plus en plus de partenariats stratégiques, d'acquisitions, d'intégrations d'écosystèmes, de services par abonnement et d'offres de sécurité gérées. Les fournisseurs étendent également les capacités de l’intelligence artificielle pour améliorer la détection, les enquêtes, la priorisation et la réponse aux incidents.
L’environnement concurrentiel est en outre façonné par la demande des clients en matière de réduction mesurable des risques, de conformité réglementaire, d’interopérabilité et de moindre complexité des opérations de sécurité. Les grandes entreprises privilégient les plates-formes évolutives capables de protéger les environnements hybrides, tandis que les petites et moyennes entreprises recherchent de plus en plus de solutions accessibles basées sur le cloud et de services de sécurité gérés. À mesure que les cybermenaces évoluent, les investissements soutenus dans l’IA, la protection en temps réel, la sécurité du cloud et la consolidation des plateformes resteront essentiels au positionnement et à la part de marché de la cybersécurité.
Longue liste des principales entreprises de cybersécurité étudiées :
- Cisco Systems, Inc. (États-Unis)
- Société IBM(NOUS.)
- Fortinet, Inc.(NOUS.)
- Proofpoint, Inc. (États-Unis)
- Microsoft Corporation (États-Unis)
- Palo Alto Networks, Inc. (États-Unis)
- Zscaler, Inc. (États-Unis)
- Broadcom, Inc.(NOUS.)
- F5 Networks, Inc. (États-Unis)
- Check Point Software Technologies (Israël)
- Société du groupe de données NTT(Japon)
- Juniper Networks, Inc. (États-Unis)
- Sophos Ltd. (Royaume-Uni)
- EclecticIQ (Pays-Bas)
- CounterCraft (Espagne)
- Services de conseil Tata (Inde)
- Sangfor Technologies (Chine)
- HCL Technologies (Inde)
- Huawei Technologies (Chine)
- Et d'autres sociétés
Derniers développements de l’industrie de la cybersécurité
Avril 2025 :Cisco a étendu ses solutions de cybersécurité grâce à de nouvelles fonctionnalités dans Cisco XDR et Splunk Enterprise Security, en introduisant l'IA agentique pour une détection, une enquête et une réponse plus rapides aux menaces. L'initiative vise à renforcer les opérations de sécurité en combinant la visibilité du réseau, des points finaux, du cloud et de la messagerie de Cisco avec les analyses de sécurité avancées, les flux de travail automatisés et les capacités d'orchestration, d'automatisation et de réponse de sécurité (SOAR) de Splunk.
Février 2026 :Palo Alto Networks a finalisé l'acquisition de CyberArk, faisant de la sécurité des identités un pilier central de sa stratégie de plateforme. L’acquisition vise à protéger les identités humaines, machines et agents dans les environnements d’entreprise modernes en intégrant la plateforme de sécurité des identités de CyberArk aux capacités de sécurité réseau et d’opérations de sécurité de Palo Alto Networks.
Mars 2026 :Google a finalisé l'acquisition de Wiz, intégrant la société de sécurité cloud et IA dans Google Cloud tout en conservant la marque Wiz. L’acquisition vise à renforcer la sécurité multicloud en combinant la plate-forme de sécurité cloud de Wiz avec les capacités d’opérations de sécurité et de renseignement sur les menaces basées sur l’IA de Google dans les environnements de code, de cloud et d’exécution.
Mars 2026 :Cisco a introduit de nouvelles fonctionnalités de cybersécurité pour l'ère de l'IA agentique, notamment AI Defense Explorer Edition, DefenseClaw, la gestion agentique des identités et des accès, ainsi que des opérations de sécurité Splunk AI améliorées. L'initiative vise à sécuriser les agents d'IA tout au long de leur cycle de vie en combinant des contrôles Zero Trust, des tests de modèles d'IA, une protection d'exécution, des flux de travail de sécurité automatisés et une réponse aux menaces à la vitesse de la machine.
Avril 2026 :ServiceNow a finalisé l'acquisition d'Armis pour environ 7,75 milliards de dollars, élargissant ainsi sa plateforme de sécurité et de risque avec la découverte, la priorisation et la protection des cyber-actifs en temps réel. L'acquisition vise à connecter la visibilité des actifs avec une remédiation automatisée dans les environnements informatiques, OT, IoT, médicaux, IA physique, code et cloud via Armis Centrix, la gestion de la cyberexposition basée sur l'IA, le moteur de contexte de ServiceNow et les flux de travail de sécurité agent.
ANALYSE D'INVESTISSEMENT ET OPPORTUNITÉS
Le marché de la cybersécurité présente de solides opportunités d'investissement en raison de la fréquence et de la sophistication croissantes des cybermenaces, en particulier dans les secteurs de la finance, de la santé et du gouvernement. Les principaux moteurs de croissance incluent l’adoption croissante du cloud computing, le passage au travail à distance et la pression en faveur du respect de réglementations plus strictes en matière de protection des données telles que le RGPD. Les opportunités d'investissement incluent des solutions de sécurité basées sur l'IA, des services de sécurité gérés (MSSP) et des architectures zéro confiance. De plus, les marchés émergents d’Asie-Pacifique et d’Amérique du Sud offrent un potentiel inexploité en raison de la numérisation croissante et des changements réglementaires. Les investisseurs devraient se concentrer sur les entreprises proposant des solutions de cybersécurité innovantes et sur celles qui se développent dans le cloud etSécurité de l'IoT.
COUVERTURE DU RAPPORT
Le rapport de recherche met en évidence les principales régions du monde pour offrir une meilleure compréhension à l’utilisateur. En outre, le rapport donne un aperçu des dernières tendances de croissance du secteur et analyse les technologies déployées à un rythme rapide au niveau mondial. Il propose en outre quelques moteurs et contraintes, aidant le lecteur à acquérir une connaissance approfondie du marché.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
PORTÉE ET SEGMENTATION DU RAPPORT
|
ATTRIBUT |
DÉTAILS |
|
Période d'études |
2021-2034 |
|
Année de référence |
2025 |
|
Année estimée |
2026 |
|
Période de prévision |
2026-2034 |
|
Période historique |
2021-2024 |
|
Taux de croissance |
TCAC de 13,8 % de 2026 à 2034 |
|
Unité |
Valeur (en milliards USD) |
|
Segmentation |
Par composant
Par déploiement
Par type de sécurité
Par taille d'entreprise
Par industrie
Par région
|
Questions fréquentes
Selon Fortune Business Insights, le marché mondial devrait atteindre 699,39 milliards de dollars d’ici 2034.
En 2025, la valeur marchande s'élevait à 218,98 milliards de dollars.
Le marché devrait croître à un TCAC de 13,8 % au cours de la période de prévision.
Les cas croissants de cybermenaces sophistiquées stimulent la croissance du marché.
Cisco Systems, Inc., IBM Corporation, Fortinet, Inc., Proofpoint, Inc., Microsoft Corporation et Palo Alto Networks, Inc. sont les principaux acteurs du marché.
L'Amérique du Nord dominait le marché de la cybersécurité avec une part de marché de 43,0 % en 2025.
Contactez nos experts Parlez à un expert


Vous trouverez ci-dessous la liste des entreprises étudiées afin d’estimer la taille du marché et/ou comprendre l’écosystème du marché.
Cette liste ne signifie pas nécessairement que toutes les sociétés ci-dessous sont présentées dans le rapport. Le rapport comprend uniquement les profils des 10 principaux acteurs en fonction des revenus/part de marché.
- Accenture
- Amazone
- Systèmes BAE
- Broadcom, Inc. (Profilé dans le rapport)
- Centrifier
- Technologies logicielles Check Point (Profilé dans le rapport)
- Chiffre CIS
- Cisco Systems, Inc. (Profilé dans le rapport)
- Grève de foule
- CyberArk
- Cyfirma
- Trace sombre
- Réseaux F5, Inc. (Profilé dans le rapport)
- Oeil de feu
- Fortinet, Inc. (Profilé dans le rapport)
- Groupe Herjavec
- Société IBM (Profilé dans le rapport)
- Intel
- SavoirBe4
- KPMG
- McAfee
- Société Microsoft (Profilé dans le rapport)
- Mimecast
- Fer mobile
- Northrop Grumman
- Okta
- Une confiance
- Optiv
- Réseaux Palo Alto, Inc. (Profilé dans le rapport)
- Identité Ping
- Proofpoint, Inc. (Profilé dans le rapport)
- Impulsion sécurisée
- PWC
- Logiciel Radware
- Raythéon
- RisqueIQ
- RSA
- Point de voile
- ScienceSoft
- QG de sécurité
- Sophos Ltd. (Profilé dans le rapport)
- Splunk
- Symantec
- Société Telos
- Tendance Micro
- Fil-piège
- Varonis
- VMware
- Racine Web
- ZéroFox
- Zscaler, Inc. (Profilé dans le rapport)

- 2021-2034
- 2025
- 2021-2024
- 160
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Rapports associés