エアサイドサービス市場規模、シェアおよび業界分析、コアサービスライン別(航空機地上処理、手荷物処理、貨物および郵便処理、機内給油、および除氷サービス)、機器(GSE)カテゴリ別(動力付き/電動式、非動力式、および固定式/ターミナル一体型GSE)、推進力/エネルギー源別(燃焼、電気、および水素燃料電池)、空港/飛行場のタイプ別(国際ハブ空港、地方/第二空港、国内空港)、エンドユーザー別(フルサービス航空会社、格安航空会社、貨物/貨物輸送会社、空港運営会社)、および地域予測、2026~2034年
 無料サンプルをダウンロード

エアサイドサービス市場規模と将来展望
 音声版を聴く
エアサイドサービス市場規模は、2025年に1,048.9億米ドルと評価されました。市場は2026年の1,116.0億米ドルから2034年までに2,696.1億米ドルへ拡大すると予測されており、予測期間中のCAGRは11.66%となる見込みです。2025年には、北米が33.97%の市場シェアを占め、エアサイドサービス市場を支配しました。
この市場には、航空機の到着、出発、ターンアラウンドを支援するため、空港の制限区域内で実施される運用サービスが含まれます。対象範囲には、ランプハンドリング、手荷物・貨物の移送、航空機の積み込み・荷下ろし、プッシュバック・牽引、地上電源サービス、清掃、除氷、旅客輸送、ターンアラウンド調整などが含まれます。これらの空港サービスは、航空機の安全性、定時運航、空港キャパシティの利用効率を維持するうえで不可欠です。
市場の成長は、旅客輸送量、航空機の運航数、航空貨物量の増加、航空会社による業務委託、ならびにターンアラウンド時間短縮への圧力によって促進されています。ACIは、2025年の世界の航空旅客数を約98億人と予測しており、これによりグランドハンドリング要員、機器、インフラへの需要が直接的に増加しています。また、標準化された安全手順、手荷物の信頼性、労働生産性、低排出型空港運営への関心の高まりも、継続的な投資を後押ししています。
主要な市場参加企業には、Menzies Aviation、Swissport International AG、dnata (Emirates Group)、SATS Ltd.、Fraport AGなどがあります。業界全体で、主要サービスプロバイダーは、買収、空港ライセンスの獲得、長期的な航空会社契約、高成長の航空ハブへの参入を通じて事業を拡大しています。また、統合型サービス・ポートフォリオ、電動地上支援機材、自動化された手荷物搬送車両、デジタル・ターンアラウンド管理システム、従業員研修、国際的な安全認証なども戦略に含まれています。
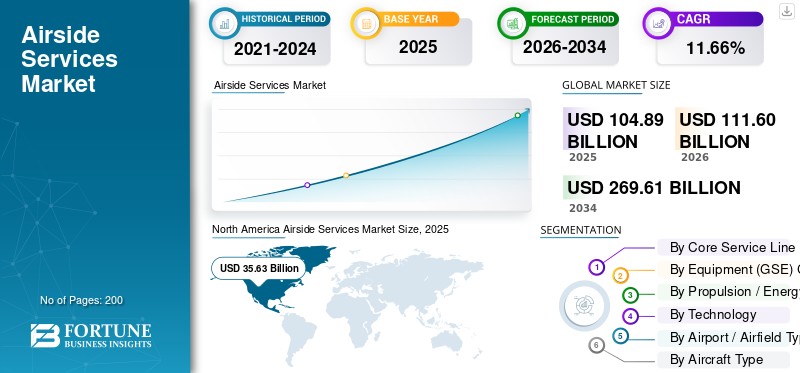
無料サンプルをダウンロード このレポートについて詳しく知るために。
エアサイドサービス市場の主なポイント
 世界市場規模と予測
- 2025年の市場規模:1,048.9億米ドル
- 2026年の市場規模:1,116.0億米ドル
- 2034年の予測市場規模:2,696.1億米ドル
- CAGR:2026~2034年に11.66%
 市場シェア
- 北米は2025年に33.97%の高い売上高シェアを占め、世界市場をリードしました。
- ドイツは、強力なハブ空港運営を背景に、世界市場の約3.6%を占めました。
- 中国は、空港および貨物ハブの急速な拡張を背景に、世界市場の8.1%という注目すべきシェアを占めました。
 主な地域別ハイライト
北米
北米は2025年に33.97%の最大の地域シェアを占め、空港の大規模な近代化および電動化への資金投入に支えられました。
欧州
欧州の2025年の市場規模は297.3億米ドルとなり、厳格な排出規制が電動GSEの導入を促進しています。
アジア太平洋
アジア太平洋地域は、新たな空港やターミナルの大規模な開発を背景に、最も急速に成長する地域になると見込まれています。
米国
米国市場は2025年に329.2億米ドルに達し、大規模な空港近代化とターンアラウンド需要によって成長しています。
日本
日本市場は2025年に32.8億米ドルに達し、主要ハブ空港における安定した航空機ハンドリング量に支えられました。
続きを読む

エアサイドサービス市場の動向
電動化・自律化・コネクテッド化・AI統合型システムへの移行が新たな市場トレンドとして浮上
サービスプロバイダーがディーゼル駆動の手荷物トラクター、プッシュバック車両、ベルトローダー、地上電源装置、バス、ユーティリティ車両を電動式に置き換える中、電動化は市場の中心的なトレンドとなっています。国際航空運送協会(IATA)は、電動GSEによって航空機のターンアラウンド時に発生する排出量を、機器構成および電力源に応じて約35%~52%削減できると推定しています。Swissportは環境効率の高い技術に約19.8億米ドルを投資することを約束し、28カ国で1,000台を超えるハイブリッドおよび電動GSEを導入しています。Dnataも、電動、ハイブリッド、低排出型機器を含む800台の新しいGSEを導入するため、1.1億米ドルのプログラムを発表しました。
例えば2026年5月、Menzies Aviation、easyJet、Amsterdam Airport Schipholは、半自動型の電動TaxiBotシステムの利用を拡大しました。このシステムは、タキシング中の主エンジン使用を削減することで、1フライト当たり推定95キログラムの燃料と299キログラムのCO₂を削減できます。
市場動向
市場の成長要因
無料サンプルをダウンロード このレポートについて詳しく知るために。
航空機運航数の増加と時間制約の厳しいターンアラウンド要件が市場成長を促進
旅客輸送量、航空機運航数、航空貨物活動の継続的な増加が、エアサイドサービス市場の成長を促進する主要因となっています。Airports Council International(ACI)Worldは、世界の旅客輸送量が2026年に約102億人に達し、前年比3.9%増加すると予測しており、2045年までには約188億人に増加すると見込んでいます。航空機の運航が1回増えるごとに、ランプハンドリング、手荷物移送、プッシュバック、牽引、給油、機内食の積み込み、清掃、除氷、貨物ハンドリング、ラインメンテナンス支援などへの需要が発生します。そのため、航空会社は、短い航空機ターンアラウンド時間内に複数の業務を処理できる専門サービスプロバイダーへの依存を高めています。
例えば2025年2月、Air IndiaはMenzies Aviationに対し、欧州、北米、中東、アジア太平洋地域の8空港を対象とする3年間のグランドハンドリングおよび貨物ハンドリング契約を付与しました。この契約は、初年度に少なくとも4,100回の航空機ターンアラウンドと約9,000トンの貨物を対象としています。
市場の抑制要因
高額な機器・インフラ・コンプライアンス・人材コストがサービスの迅速な近代化を制限
エアサイドサービスプロバイダーは、プッシュバックトラクター、手荷物トラクター、ローダー、旅客階段、地上電源装置、除氷車両、バス、特殊貨物機器などの大規模な車両・機器群を維持する必要があるため、大きなコスト圧力にさらされています。ディーゼル機器から電動GSEへ移行するには、充電ステーション、空港の電力ネットワークの増強、バッテリー管理システム、保守施設、訓練を受けた技術者も必要となります。欧州連合(EU)は、63空港を対象に、電力供給、充電インフラ、送電網接続、関連する空港脱炭素化対策を含むプロジェクトに対して1億6,430万米ドルを超える助成金を提供しており、必要とされる投資規模を示しています。
市場機会
スマート空港の拡張、電動化、特殊貨物、業界統合が新たな収益機会を創出
新空港の建設、ターミナル拡張、航空会社業務のアウトソーシング、越境EC、医薬品物流、温度管理貨物の取り扱いから、大きな市場機会が生まれています。サービスプロバイダーは、ランプハンドリングと貨物、給油、旅客サービス、エグゼクティブ航空、ラウンジ、空港物流を統合契約の下で組み合わせることで、収益を拡大できます。自動仕分け、AIベースのフロー管理、リアルタイム追跡、コールドチェーン監視を備えたスマート貨物ターミナルは、アジア太平洋地域および中東・アフリカ地域で重要性を増しています。例えば、Swissportの上海施設には、144,000平方メートルの貨物オペレーション、自動仕分け、AI対応意思決定システム、デジタル可視化、完全電動化されたハンドリングインフラが含まれています。
例えば2026年6月、Menzies AviationはTAP Air PortugalからSPdHの残り49.9%の株式を取得し、ポルトガルの5空港で年間100,000回を超える航空機ターンアラウンドを処理する事業の完全所有権を取得しました。
市場の課題
人材不足、地上損傷リスク、業務の分断、技術統合が信頼性を脅かす
エアサイドサービスは、限られたランプ環境内で、移動する航空機や機器の周囲において、厳しい時間的制約や変化する気象条件の下で業務を行う訓練された従業員に大きく依存しています。ランプエージェント、機器オペレーター、手荷物取扱担当者、除氷スタッフ、貨物専門員、保守技術者の採用・定着は、変則的なシフト、肉体労働、厳格なセキュリティ審査、継続的な安全訓練が必要となるため困難です。人材不足は、フライト遅延、手荷物業務の混乱、残業コストの増加、サービス品質のばらつき、機器利用率の低下につながる可能性があります。この課題は、季節的な旅客需要のピーク、悪天候、航空会社の突然のスケジュール変更時にさらに深刻になります。
セグメンテーション分析
主要サービスライン別
ECおよび特殊貨物需要の増加により、貨物・郵便ハンドリング部門が最も急速に成長
主要サービスライン別の世界市場は、航空機グランドハンドリング(ランプ/エアサイド)、手荷物ハンドリング(エアサイド)、貨物・郵便ハンドリング(エアサイド)、機上給油・燃料サービス、除氷/防氷サービス、ケータリング物流(エアサイド輸送・積み込み)、ラインメンテナンス(エアサイドMRO)、旅客移送(エアサイド)、その他に分類されます。
貨物・郵便ハンドリング(エアサイド)部門は、予測期間中に14.60%という最も高い成長率で拡大すると推定されています。航空輸送によるエクスプレス配送、越境EC、医薬品輸送、生鮮品、時間制約のある産業用貨物の増加が成長を支えています。空港では、増加する貨物量に対応するため、貨物ターミナルを拡張し、自動仕分け、デジタル貨物追跡、コールドチェーン施設、より高速な航空機積載システムを導入しています。
航空機グランドハンドリング(ランプ/エアサイド)部門は、2025年に24.49%の最大市場シェアを占めました。予測期間中のCAGRは11.17%と予測されています。
機器(GSE)カテゴリー別
空港の自動化とキャパシティ拡張が固定型・ターミナル統合型システム部門の成長を急速に促進
機器(GSE)カテゴリー別の世界市場は、動力式/電動GSE、非動力式GSE、固定型/ターミナル統合型システムに分類されます。
固定型/ターミナル統合型システム部門は、予測期間中に12.16%という最も高い成長率で拡大すると予測されています。空港では、固定式地上電源装置、プレコンディショニング・エアシステム、自動手荷物ネットワーク、旅客搭乗橋、ビジュアル・ドッキング・ガイダンス・システム、集中型航空機サービスインフラへの投資を進めています。これらのシステムは航空機周辺での移動式機器の移動を減らし、ランプの安全性、ターンアラウンドの一貫性、エネルギー効率の向上に貢献します。
動力式/電動GSE部門は、2025年に58.73%の最大市場シェアを記録しました。また、予測期間中に11.74%のCAGRで成長すると予測されています。
推進方式/エネルギー源別
脱炭素化要件がエアサイド運用における水素燃料電池の導入を急速に促進
推進方式/エネルギー源別の世界市場は、内燃機関、電動(バッテリーeGSE)、ハイブリッド、水素燃料電池、圧縮天然ガス/LPG、充電・エネルギー管理インフラに分類されます。
水素燃料電池部門は、予測期間中に16.36%という最も高い成長率で拡大すると推定されています。燃料電池を動力源とする地上支援機器は、一部のバッテリー式電動システムと比較して、より長い稼働時間と短い燃料補給時間を提供できるため、手荷物トラクター、バス、貨物車両、その他の高稼働率機器に適しています。排出量削減を目指す空港では、長時間のシフトや限られた充電時間が主要な課題となる運用において、バッテリー電動技術と並行して水素技術の導入を検討しています。
内燃機関部門は2025年に57.79%の最大市場シェアを占めました。さらに、予測期間中に10.65%のCAGRで成長すると予測されています。
技術別
水素対応空港の開発が水素燃料供給インフラ部門の急速な成長を促進
技術別の世界市場は、自律型・自動化GSE、ロボット除氷・ロボット清掃、ロボット/AI支援型航空機マーシャリング、高度VDGS・自動ドッキング、予知保全・状態基準保全、デジタルツイン、水素燃料供給インフラ、その他に分類されます。
水素燃料供給インフラ部門は、予測期間中に最も高い成長率を示し、CAGRは15.20%に達すると予測されています。水素駆動GSEおよび将来の水素航空機への対応を準備する空港では、貯蔵タンク、圧縮システム、移動式燃料供給装置、パイプライン、安全監視機器、管理された燃料供給エリアが必要になります。空港環境内で信頼性の高い水素の生産、供給、燃料補給能力がなければ、水素の導入を進めることができないため、このインフラへの投資が増加しています。
予知保全・状態基準保全部門は、2025年に27.50%の最大市場シェアを占めました。さらに、予測期間中に10.92%のCAGRで成長すると予測されています。
空港/飛行場タイプ別
高度エアモビリティの拡大により、ヘリポート・バーティポートが最も急速に成長する分野に
空港/飛行場タイプ別の市場は、国際ハブ空港、地域/第二次空港、国内空港、専用貨物空港、軍事/防衛飛行場、ヘリポート/バーティポートに分類されます。
ヘリポート/バーティポート部門は、予測期間中に15.99%という最も高いCAGRで急速に成長すると推定されています。電動垂直離着陸(eVTOL)航空機の開発により、充電、旅客ハンドリング、着陸エリア管理、手荷物支援、航空機ターンアラウンドサービスを必要とする新たな都市・地域施設への需要が生まれています。バーティポートは限られた物理的空間内で頻繁な航空機運航を処理すると予想されるため、コンパクトで高度に連携されたエアサイド運用が必要になります。
国際ハブ空港部門は、2025年に46.59%の最大市場シェアを占めました。予測期間中のCAGRは11.25%と予測されています。
航空機タイプ別
電動航空の商用化により、電動航空機部門が最も急速に成長
航空機タイプ別の市場は、固定翼旅客機、貨物航空機、回転翼航空機、政府・防衛航空機、電動航空機に分類されます。
電動航空機部門は、予測期間中に14.97%という最も高いCAGRで成長すると予測されています。電動訓練機、地域航空機、eVTOLプラットフォームの導入拡大により、充電システム、バッテリー監視、熱管理支援、専用牽引、新たな地上安全手順への需要が生まれると見込まれます。電動航空機では、エネルギー補給、バッテリー状態、ターンアラウンドスケジュールが密接に関連するため、従来とは異なるエアサイドサービスモデルが必要になります。
固定翼旅客機部門は、2025年に75.50%の最大市場シェアを占めました。予測期間中のCAGRは11.48%と予測されています。
エンドユーザー別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
プレミアム航空およびオンデマンド航空の成長がチャーター・VIPオペレーター部門を急速に拡大
エンドユーザー別の世界市場は、フルサービス航空会社、LCC、貨物/フレイト事業者、空港運営会社/当局、政府/軍事/防衛、FBOオペレーター、チャーター/VIPオペレーターに分類されます。
チャーター/VIPオペレーター部門は、予測期間中に14.82%という最も高い成長率で拡大すると推定されています。企業旅行、プライベート航空、高所得者層の旅客移動、医療フライト、政府関係者の移動、柔軟なポイント・ツー・ポイント輸送が需要を支えています。これらの事業者は、航空機の配置、給油、ケータリング、客室清掃、手荷物ハンドリング、セキュリティ調整、旅客移送など、迅速かつカスタマイズされたエアサイドサービスを必要とします。
フルサービス航空会社部門は、2025年に42.05%の最大市場シェアを占めました。さらに、予測期間中に10.20%のCAGRで成長すると予測されています。
エアサイドサービス市場の地域別展望
地域別では、市場は欧州、北米、アジア太平洋、その他の地域に分類されます。
北米
North America Airside Services Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2025年に最大のエアサイドサービス市場シェアを占め、市場規模は356.3億米ドルとなりました。同地域は2026年にも引き続き最大のシェアを維持し、375.7億米ドルに達すると見込まれています。大規模な空港近代化および電動化への資金投入により、電動地上支援機材、充電システム、自動手荷物ハンドリング、デジタル・ランプ管理ソリューションの導入が加速しています。
米国エアサイドサービス市場
北米市場への大きな貢献を背景に、米国市場は2025年に329.2億米ドルに達し、予測期間中のCAGRは10.39%と推定されています。
欧州
欧州は、予測期間中に12.05%のCAGRで2番目に高い成長率を示すと予測されています。2025年の市場規模は297.3億米ドルでした。厳格な排出削減目標と欧州連合航空安全機関(EASA)の新たなグランドハンドリング規制により、欧州の空港およびサービスプロバイダーは、旧式のディーゼル機器を電動GSEに置き換え、より強固な安全管理、情報セキュリティ、運用管理システムを導入するよう促されています。
英国エアサイドサービス市場
英国市場は2025年に47.1億米ドルと評価され、予測期間中に9.20%の成長率で拡大すると推定されています。
ドイツエアサイドサービス市場
ドイツ市場は2025年に37.5億米ドルとなり、予測期間中に11.12%のCAGRで成長すると予測されています。
その他の欧州エアサイドサービス市場
その他の欧州市場は2025年に100.4億米ドルに達し、予測期間中に13.03%の成長率で拡大すると推定されています。
アジア太平洋
アジア太平洋市場は2025年に267.4億米ドルとなり、予測期間中に13.49%のCAGRで最も急速に成長する地域になると予測されています。新空港、滑走路、ターミナル、航空ハブの開発により、航空機スタンドの増加と航空機ハンドリング量の拡大が進み、手荷物、ランプ、貨物、旅客移送、航空機支援のキャパシティ拡大が必要となっています。
中国エアサイドサービス市場
中国市場は2025年に85.3億米ドルに達し、予測期間中に14.18%の成長率で拡大すると推定されています。
インドエアサイドサービス市場
インド市場は2025年に43.9億米ドルと評価され、予測期間中のCAGRは16.26%と推定されています。
日本エアサイドサービス市場
日本市場は2025年に32.8億米ドルとなり、予測期間中に11.49%の成長率で成長すると予測されています。
その他の地域
その他の地域には、ラテンアメリカおよび中東・アフリカ地域が含まれます。これらの地域は、予測期間中に市場で緩やかな成長を示すと予想されています。
ラテンアメリカ市場は2025年に50.5億米ドルと評価されました。空港コンセッションや官民パートナーシップ(PPP)によって、地域空港に民間資本と国際的な運営基準が導入されており、ターミナル拡張、機器更新、サービス品質の改善が加速しています。
中東・アフリカ市場は2025年に77.5億米ドルとなりました。サウジアラビア、UAE、その他の湾岸諸国では、空港、観光地、貨物ハブ、一般航空施設の拡張が進められており、グランドハンドリング、エグゼクティブ航空支援、給油、旅客サービス向けの新たなライセンスや契約が創出されています。
競争環境
主要業界プレーヤー
業界統合、統合型サービスの拡張、スマート・エアサイド技術が市場競争を再構築
エアサイドサービス業界は比較的統合が進んでおり、空港ライセンス、航空会社契約、買収、統合型サービス・ポートフォリオを通じて競争しています。競争は従来のランプハンドリングの範囲を超えており、主要サービスプロバイダーは、複数空港を対象とする契約の下で、グランドハンドリングサービス、貨物、給油、旅客サービス、エグゼクティブ航空、技術支援を組み合わせるようになっています。また、成熟市場への依存を低減し、航空会社との長期的な関係を確保するため、高成長の貨物ハブや地域空港にも参入しています。
航空会社や空港が、ターンアラウンド時間、安全性、排出量、運用の可視性を改善できるハンドリング事業者を選択する傾向を強める中、技術と持続可能性が主要な競争上の差別化要因となっています。その結果、業界では電動車両群、自律型トラクター、デジタルシミュレーション、AIベースのリソース計画、予知保全、衝突防止システム、貨物・手荷物のリアルタイム追跡への移行が進んでおり、規模、技術統合、安全性能、グローバルなサービスの一貫性が競争優位性の主要な基盤となっています。
主要エアサイドサービス企業一覧
- Swissport International AG (Switzerland)
- dnata (Emirates Group) (UAE)
- Menzies Aviation (U.K.)
- SATS Ltd. (Singapore)
- Çelebi Havacılık Holding A.Ş. (Turkey)
- Unifi Aviation, LLC (U.S.)
- Fraport AG (Germany)
- Oshkosh Corporation (U.S.)
- ALVEST Group (France)
- Cavotec SA (Switzerland)
- ADB SAFEGATE (Belgium)
- Vestergaard Company A/S (Denmark)
- Mallaghan Engineering Ltd. (U.K.)
- ADELTE Group, S.L. (Spain)
- Weihai Guangtai Airport Equipment Co., Ltd. (China)
主要な業界動向
- 2026年6月:Amsterdam Airport Schipholはdnataに7年間のグランドハンドリングライセンスを付与し、20社を超える航空会社を対象に、年間約16,000便の旅客、手荷物、ランプ、貨物サービスを継続して提供することになりました。
- 2026年6月:Silk Way Groupはdnataに対し、Singapore Changi Airportで複数年にわたる貨物および貨物航空機ハンドリング契約を付与しました。この契約は、年間100便を超える貨物便と15,000トンを超える貨物を対象としています。
- 2026年4月:Wizz Airは、欧州16空港でMenzies Aviationとの複数のグランドハンドリング契約を締結・更新しました。これには、Bucharest Henri Coandă International Airportでの新たな5年間契約が含まれ、年間18,000便を超えるフライトを対象としています。
- 2026年2月:Bangalore International Airport Limitedは、Kempegowda International Airport Bengaluruにおいて、ターミナル1全体の旅客、ランプ、手荷物業務を対象とする15年間のグランドハンドリングライセンスをMenzies Aviationに付与しました。
- 2025年11月:China Cargo Airlinesは、SATS傘下企業であるWorldwide Flight Servicesに対し、Paris Charles de Gaulle Airportで週3便のBoeing 777F貨物便を対象とする貨物航空機、ランプ、貨物倉庫、ロードフィーダーサービス契約を付与しました。
レポートの概要
エアサイドサービス市場分析では、レポートに含まれるすべての市場セグメントについて、市場規模および予測を包括的に調査しています。予測期間中に市場を牽引すると予想される市場動向および世界市場のトレンドについて詳しく説明しています。また、技術進歩の概要、パイプライン候補、規制環境、製品発売などの主要事項に関する情報を提供しています。さらに、提携、合併・買収(M&A)、主要な航空業界の動向、主要地域別の普及状況についても詳述しています。世界市場調査レポートでは、市場シェアや主要事業者の企業プロファイルを含む詳細な競争環境も提供しています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの対象範囲・セグメンテーション
| 項目 | 詳細 |
| 調査期間 | 2021-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去期間 | 2021-2024 |
| 成長率 | 2026-2034年のCAGR 11.66% |
| 単位 | 金額(10億米ドル) |
|
セグメンテーション |
主要サービスライン別
機器(GSE)カテゴリー別
推進方式/エネルギー源別
技術別
空港/飛行場タイプ別
航空機タイプ別
エンドユーザー別
地域別
|
よくある質問
Fortune Business Insights によると、世界の市場価値は 2025 年に 1,048 億 9,000 万米ドルで、2034 年までに 2,696 億 1,000 万米ドルに達すると予測されています。
2025 年の欧州の市場価値は 297 億 3,000 万米ドルでした。
市場は、予測期間中に 11.66% の CAGR を示すと予想されます。
チャーター/VIP オペレーターセグメントは、予測期間中に最速の CAGR で成長すると予想されます。
航空機の運航の増加と時間厳守のターンアラウンド要件により、エアサイドサービスの需要が拡大しています。
Menzies Aviation、Swissport International AG、dnata (Emirates Group)、SATS Ltd.、および Fraport AG が市場のトッププレーヤーです。
2025 年には北米が市場を独占しました。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 200
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート