自動運転車市場規模、シェアおよび業界分析、自動化レベル別(レベル1、レベル2、レベル3、レベル4およびレベル5)、車両タイプ別(ハッチバックおよびセダン、SUV、LCV、およびHCV)、推進タイプ別(ICEおよびEV)、コンポーネント別(ハードウェアおよびソフトウェア)、最終用途別(パーソナルおよびシェアモビリティ)、および地域予測、2026~2034年
 無料サンプルをダウンロード

(有効期限 30th Sep 2026)

自動運転車の市場規模と将来展望
 音声版を聴く
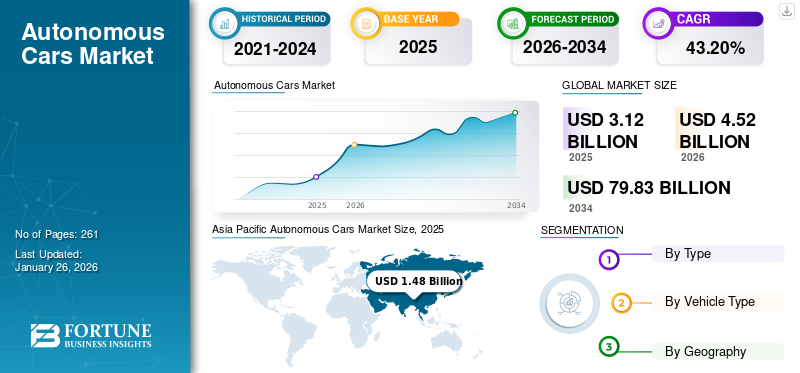
世界の自動運転車市場規模は、2025 年に 447 億 4000 万米ドルと評価されています。市場は 2026 年の 549 億 7000 万米ドルから 2034 年までに 2,185 億 9000 万米ドルに成長すると予測されており、予測期間中に 18.8% の CAGR を示します。2025年、アジア太平洋地域は自動運転車市場で39.45%の市場シェアを占め、同市場をリードした
自動運転車には、先進運転支援システム (ADAS)、センサー、カメラ、レーダー、LiDAR、人工知能、ソフトウェア、接続技術、制御技術が含まれます。世界市場には、人間の介入を制限したり、まったく介入せずに動作できる車両の開発、生産、統合、商品化が含まれます。この市場は、安全性の向上、交通効率、規制サポート、電化、そして世界中の都市環境におけるインテリジェントなコネクテッド モビリティ ソリューションに対する需要の高まりによって推進され、旅客モビリティ、共有交通機関、フリート アプリケーションにサービスを提供しています。
市場の主な推進要因としては、より安全なモビリティに対する需要の高まり、自動車の進歩などが挙げられます。人工知能、先進運転支援システムの採用が増加しています。政府の取り組み、交通事故削減の要求、ロボタクシーサービスの拡大、電気自動車との統合により、自動運転ソリューションの展開と商用化が世界的にさらに加速しています。
世界市場の主要プレーヤーには、Waymo、Tesla、Mercedes-Benz、Baidu Apollo、Mobileye が含まれ、人工知能、高度なセンサー技術システム、自動運転ソフトウェア、高精細マッピング、コネクテッド ビークル技術、安全性検証、自動運転車の商用展開を通じて競争しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
自動運転車の市場動向
自動運転を変革するソフトウェア デファインド ビークルへの移行が進む
ソフトウェア デファインド ビークルへの移行は、世界市場を形作る重要なトレンドです。自動車メーカーは、断片化した電子制御ユニットを、カメラ、ナビゲーション システム、接続されたインフラストラクチャからのデータを処理できる集中型コンピューティング プラットフォームに置き換えています。このアーキテクチャにより、無線によるソフトウェア更新が可能になり、メーカーは車両納入後に知覚、運転動作、安全機能、ユーザー機能を改善できるようになります。人工知能モデルは、さまざまなシナリオにわたる意思決定を強化するために、大規模な運転データセットとシミュレーション環境を使用してトレーニングされることが増えています。車と車の通信も統合され、信号、道路の危険、歩行者、近くの車両に関する情報が提供されます。ハードウェア プラットフォームの標準化が進むにつれて、ソフトウェア機能、データ品質、継続的なアップデートが世界中の自動運転車開発者の間で重要な差別化要因として浮上しています。
市場ダイナミクス
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
自動運転車の導入を加速する車両安全技術の進歩
より安全な輸送に対する需要の高まりが、世界の自動運転車市場の成長の主な原動力となっています。自動車メーカーは、アダプティブ クルーズ コントロール、車線センタリング、自動駐車、渋滞支援などのレベル 2 およびレベル 3 の機能を、高級モデルと大衆向けモデルに統合する取り組みを進めています。政府や安全団体も、注意力散漫、疲労、スピード違反、運転能力の低下によって引き起こされる衝突を減らす技術を奨励しています。コンピューティング能力、センサーの精度、リアルタイムの意思決定の継続的な向上により、消費者の信頼が高まっています。安全性能が向上し、導入が拡大するにつれて、自動運転機能が将来の世界中の旅客モビリティおよび輸送戦略の中心となることが予想されます。
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Advancing Vehicle Safety Technologies to Accelerate Autonomous Car Adoption | High | 7.0% | High | High | High |
| 2 | Increasing Demand for Lightweight Yet High-Crashworthiness Door Structures | High | 5.7% | High | High | High |
| 3 | Growing Adoption of AHSS, UHSS and Press-Hardened Steel Door Beams | Medium-High | 4.9% | Medium | High | High |
| 4 | Rising SUV, Crossover, Pickup and Light Commercial Vehicle Production | Medium | 4.0% | High | High | High |
| 5 | Increasing Safety-Component Localization and Adoption in Emerging Automotive Markets | Medium-Low | 3.1% | Medium | High | High |
| 6 | Others | Low | 2.3% | Low | Low | Low |
| Total Positive Growth Contribution | 27.00% | |||||
Source: Fortune Business Insights
市場の制約
市場の成長を制限する細分化された規制と責任の不確実性
不明確な規制と未解決の責任の枠組みは依然として世界市場にとって大きな制約となっています。自動運転車テスト、ドライバーの監督、データ記録、保険、サイバーセキュリティ、事故責任に関して異なる規則を適用し、管轄区域を越えて運営されています。したがって、メーカーはシステムと承認プロセスを個別の管轄区域に合わせてカスタマイズする必要があり、開発コストが増加し、商品化が遅れます。人間のドライバー、車両ソフトウェア、センサーサプライヤー、マッピングプロバイダー、自動車メーカーの間で制御が移行する場合、責任は特に複雑になります。規制当局はまた、自動化システムがさまざまな道路、天候、交通条件下で安全に動作するという証拠も必要とします。技術標準の調和が遅いと、国境を越えた拡張性が制限され、車両の急速な拡大が妨げられます。政府が一貫した認証と説明責任の要件を確立するまで、企業は自動運転車を段階的に、世界中の制限された運用領域内で導入し続ける可能性があります。
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Fragmented Regulations and Liability Uncertainty | High | -2.8% | High | High | Medium |
| 2 | Strong OEM Cost-Reduction Pressure and Commoditization of Conventional Steel Door Beams | Medium-High | -2.2% | Medium | High | High |
| 3 | Increasing Integration of Side-Impact Load Management into Multifunctional Door and Body Structures | Medium | -1.8% | Medium | Medium | High |
| 4 | Others | Low | -1.4% | Low | Low | Low |
| Total Negative Growth Impact | -8.20% | |||||
Source: Fortune Business Insights
市場機会
ロボタクシーサービスを拡大して新たな収益機会を創出
ロボタクシー サービスは世界市場に大きなチャンスをもたらします。都市交通プロバイダーは、無人車両を使用して人間のドライバーへの依存を減らし、車両の利用率を向上させ、モビリティを継続的に提供できます。自律型フリートは、ファーストマイルとラストマイルの接続、空港送迎、企業旅行、高齢者の送迎、運転できない人々のためのモビリティ サービスをサポートできます。ジオフェンスを使用した運用により、企業はより複雑な環境に拡張する前に、管理されたエリアでサービスを開始できるようになります。自動車メーカー、テクノロジー企業、配車プラットフォーム、地方自治体、フリートオペレーター間のパートナーシップにより、商業化を加速できます。電気自動運転車は、効率的なルーティングと集中充電により、運用コストとメンテナンスコストをさらに削減できる可能性があります。都市がスケーラブルでアクセスしやすいモビリティ ソリューションを求める中、自動運転サービスは市場参加者にとって重要な収益源となる可能性があります。
市場の課題
大規模な導入に挑戦するための複雑なエッジケースの検証
予測不可能な運転状況に対処することは、世界市場にとって依然として課題です。自律システムは、一時的な道路工事、不明瞭な車線区分、緊急車両、予期せぬ歩行者の行動、瓦礫、悪天候、一貫性のない信号などの異常な事象を安全に解釈する必要があります。これらのエッジ ケースはトレーニング データセットで捉えるのが難しく、物理的なテストだけで検証するにはコストがかかります。開発者は、シミュレーション、合成データ、クローズドコーステスト、および監視付き路上試験への依存をますます高めていますが、何百万もの考えられるシナリオにわたって信頼性を証明することは依然として複雑です。また、システムは信頼性が低いときを認識し、追加のリスクを生み出すことなく安全なフォールバック アクションを実行する必要があります。大規模な自動運転導入が広く受け入れられるようになるには、さまざまな国、道路設計、運転文化、環境条件にわたって信頼できるパフォーマンスを達成することが不可欠です。
セグメンテーション分析
自動化のレベル別
既存の車両プラットフォームとの互換性により、レベル 2 セグメントが市場をリード
自動化のレベルに基づいて、市場はレベル 1、レベル 2、レベル 3、レベル 4 とレベル 5 に分類されます。
レベル 2 セグメントは、アダプティブ クルーズ コントロール、車線センタリング、自動緊急ブレーキ、自動駐車機能が高級車と大衆車に広く統合されているため、自動運転車の市場シェアを独占しています。システムコストが比較的低く、規制当局からの承認が確立されており、既存の車両プラットフォームとの互換性により、大規模な導入がサポートされます。利便性と安全性に対する消費者の需要の高まりと、継続的なソフトウェアのアップグレードおよび OEM の利用可能性の拡大により、世界の乗用車市場全体でレベル 2 の採用が強化されています。
レベル 4 およびレベル 5 セグメントは、予測期間中に 23.5% の CAGR で成長すると予測されています。 AIの進歩、センサーフュージョン、ハイパフォーマンス コンピューティング、およびジオフェンスで囲まれたロボタクシーの展開により、特に共有モビリティと制御された都市アプリケーション全体で商業化が加速しています。
車種別
消費者の嗜好の高まりと先進的な機能の統合が SUV セグメントの成長を促進
車種に基づいて、市場はハッチバックとセダン、SUV、LCV、HCVに分類されます。
SUVセグメントは、世界的な強い需要、消費者の支出の増加、プレミアム安全技術と運転支援技術の広範な統合により、市場を支配しています。より大きな本体構造により、センサー、コンピューティング システム、バッテリー、および冗長制御機器に十分なスペースが提供されます。自動車メーカーは、より高い車両マージンに支えられて、先進的な自動運転機能を最初に SUV に導入することがよくあります。都市所有権の拡大、ファミリーモビリティの需要、プレミアム電動SUVの発売により、このセグメントの市場をリードする地位がさらに強化されています。
ハッチバックおよびセダンセグメントは、予測期間中に 18.9% の CAGR で成長すると予測されています。乗用車の台数の増加、手頃な価格の ADAS 機能の可用性の増加、パーソナル モビリティと配車フリート全体への展開の拡大が、都市市場での採用をサポートしています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
推進タイプ別
広範な車両の可用性と確立されたインフラストラクチャがICEセグメントの優位性を高める
市場は推進方式に基づいてICEとEVに分類されます。
ICEセグメントは、従来型車両の大規模な設置ベースと、燃料供給およびサービスインフラストラクチャの広範な利用可能性により、市場を支配しています。自動車メーカーは当初、レベル 2 およびレベル 3 のテクノロジーをガソリン モデルとディーゼル モデルに導入し、パワートレインを大幅に再設計することなく、より迅速な商品化を可能にします。消費者への強い馴染み、航続距離の延長、幅広いモデルの入手可能性が、特に充電ネットワークと電気自動車の採用が依然として比較的限定されている市場での需要を支えています。
EVセグメントは、予測期間中に19.8%のCAGRで成長すると予測されています。ドライブ・バイ・ワイヤーのアーキテクチャー、集中型電子機器、運用コストの削減、自律走行車との互換性が導入をサポートするとともに、充電ネットワークとロボタクシーへの投資の拡大により導入が加速されます。
コンポーネント別
高度なセンサーコンテンツとコンピューティング要件により、ハードウェアセグメントの優位性がもたらされる
コンポーネントに基づいて、市場はハードウェアとソフトウェアに分類されます。
ハードウェア部門が市場を支配しています。自動運転システムには複数の高価値コンポーネントが必要なためです。乗用車および商用車全体で ADAS 機能の搭載が増加しており、車両ごとのハードウェア内容が増加しています。センサーの精度、コンピューティングパフォーマンス、冗長性要件の継続的な改善により支出がさらに支援される一方、自動車メーカーは知覚、ナビゲーション、ブレーキ、ステアリング制御のための信頼性の高い物理システムを優先しています。
ソフトウェアセグメントは、予測期間中に 20.1% の CAGR で成長すると予測されています。人工知能、センサーフュージョンアルゴリズム、シミュレーションプラットフォーム、サイバーセキュリティ、マッピング、無線アップデートの利用拡大により、ソフトウェアの価値が高まり、自動運転機能の継続的な改善が可能になります。
最終用途別
安全で便利なモビリティ需要の高まりによりパーソナルセグメントが市場をリード
最終用途に基づいて、市場は個人用モビリティと共有モビリティに分類されます。
自家用車が世界の旅客モビリティのかなりのシェアを占めているため、個人セグメントが市場を支配しています。プレミアムおよび大衆市場モデルにおけるレベル 2 およびレベル 3 機能の統合の増加により、導入が促進されます。消費者は、安全性の向上、運転の利便性、自動駐車、長距離移動時の疲労の軽減をますます重視しています。可処分所得の拡大、コネクテッドカー普及率と OEM 主導の機能の可用性により、このセグメントの市場をリードする地位がさらに強化されます。
共有モビリティセグメントは、予測期間中に 22.2% の CAGR で成長すると予測されています。ロボタクシーのパイロットの拡大、フリートベースの経済性、ジオフェンスで囲まれた運行、手頃な価格の都市交通の需要により、配車サービスやモビリティサービスのプラットフォーム全体で自動運転車の導入が加速しています。
自動運転車市場の地域別展望
地理的に、市場はヨーロッパ、北アメリカ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分類されます。
アジア太平洋地域
Asia Pacific Autonomous Cars Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
アジア太平洋地域は、好調な自動車生産、急速な都市化、電動モビリティの拡大、インテリジェント交通インフラへの多額の投資に支えられ、世界市場を支配しています。中国、日本、韓国は、先進的なエレクトロニクス、人工知能、5G接続、支援的な試験プログラムを通じて自動運転開発を主導しています。より安全なモビリティ、スマートシティへの取り組み、共有交通サービスに対する需要の高まりにより、導入がさらに加速しています。自動車メーカー、技術サプライヤー、半導体メーカーの存在により、乗用車および商用車の用途にわたる地域的な商業化と大規模な採用が強化されます。
中国の自動運転車市場
2026 年の中国市場は約 153 億 5,000 万ドルと推定されています。大型車両の生産、スマートシティへの投資、支援政策、高度な接続性、ロボタクシーの商品化により、国内市場のリーダーシップが強化されています。
日本の自動運転車市場
2026 年の日本市場は約 3 億 5,000 万ドルと推定されています。人口の高齢化、先進的なロボット工学、好調な自動車製造、より安全なモビリティへの需要が、段階的な自動運転の導入をサポートしています。
北米
北米は 2 番目に大きな市場シェアを占めており、予測期間中に 17.9% の CAGR で成長すると予測されています。この地域は、大規模な自動運転車のテスト、強力なベンチャー資金、先進的なデジタルインフラストラクチャ、大手テクノロジー企業や自動車メーカーの存在によって恩恵を受けています。有利な州レベルの試験フレームワークと、プレミアム運転支援機能に対する消費者の需要が市場の成長を支えています。人工知能、マッピング、センサー、車両接続への継続的な投資により、米国とカナダ全土での商業展開がさらに強化されます。
米国の自動運転車市場
2026 年の米国市場は約 142 億 8,000 万ドルと推定されています。技術投資、有利なテスト フレームワーク、強力な AI 機能により、自動運転車の普及が促進されます。
ヨーロッパ
ヨーロッパは、厳格な車両安全基準、強力な自動車エンジニアリング能力、先進運転支援システムの採用の増加により、世界市場で第 3 位のシェアを保持しています。ドイツ、イギリス、フランスは、試験回廊、研究プログラム、コネクテッドモビリティの取り組みを通じて開発を支援しています。高級自動車メーカーは、新しい車両プラットフォーム全体に自動運転機能を統合することが増えています。複雑な国境を越えた規制により、ヨーロッパ全土での均一ではなく段階的な地域商業化が促進されているものの、スマート道路、車両間通信、電動モビリティへの投資が成長をさらに支えています。
英国の自動運転車市場
2026 年の英国市場は約 18 億 1,000 万ドルと推定されています。高級車の強い需要、支援的な試験規制、接続されたインフラストラクチャ、ADAS の導入により、商業展開が加速しています。
ドイツの自動運転車市場
2026 年のドイツ市場は約 29 億 5,000 万米ドルと推定されています。高度な自動車エンジニアリング、プレミアム OEM 投資、安全性イノベーション、自動試験プログラムが持続的な市場拡大をサポートしています。
中東とアフリカ
湾岸諸国がスマートシティ、インテリジェント交通システム、将来のモビリティプロジェクトに投資する中、中東およびアフリカ市場は拡大しています。 UAEとサウジアラビアは自動運転シャトルを支援しており、ロボタクシー、計画された都市開発内での接続されたインフラストラクチャのトライアル。高い投資能力、道路網、政府主導の経済多角化が、導入に有利な条件を生み出しています。インフラストラクチャと手頃な価格の制限により、アフリカ全土の成長は緩やかなままですが、物流の自動化、採掘アプリケーション、ルート制御されたモビリティは、選択された市場全体に新たな商業機会をもたらしています。
UAEの自動運転車市場
2026 年の UAE 市場は約 3 億 4,000 万米ドルと推定されています。政府主導のモビリティ試験と最新の道路インフラにより、初期の商業市場の開発が加速します。
ラテンアメリカ
ラテンアメリカでは、都市部のモビリティ需要の拡大、コネクテッドカーの普及率の上昇、先進運転支援機能の導入増加に支えられ、市場が徐々に成長しています。ブラジルとメキシコは、自動車製造拠点と大規模な乗用車市場により、地域の活動をリードしています。自動運転技術は、主に高級車、フリートサービス、制御された物流アプリケーションを通じて導入されると予想されます。インフラストラクチャのギャップ、高い技術コスト、不均一な規制により迅速な展開が制限される一方、スマートシティ プロジェクトとモビリティ パートナーシップは長期的な機会を生み出します。
ブラジルの自動運転車市場
2026 年のブラジル市場は約 17 億 1,000 万米ドルと推定されています。自動車生産の拡大、ADASの普及率の上昇、コネクテッドカーの導入が着実な成長を支えています。
競争環境
主要な業界プレーヤー
世界市場での競争を激化させるための戦略的な技術統合とパートナーシップ
世界の自動運転車市場は競争が激しく、確立された自動車メーカー、テクノロジー企業、半導体サプライヤー、モビリティサービスプロバイダーが独自の商品化戦略を追求しています。 Waymo、Tesla、Mercedes-Benz、Baidu Apollo、Mobileye などの主要参加者は、人工知能、センサー フュージョン、ハイパフォーマンス コンピューティング、マッピング、大規模な運転データを通じて競争します。企業は、システムの信頼性を向上させるために、研究、シミュレーション、路上テスト、安全性検証に多額の投資を行っています。自動車メーカー、ソフトウェア開発者、コンポーネントサプライヤー間の戦略的パートナーシップも、世界の主要な自動車市場全体でプラットフォームの統合を加速し、自動運転開発のスケジュールを短縮しています。
競争上の差別化は、自動化機能、運用設計ドメイン、ソフトウェアの拡張性、安全性能、コスト効率にますます依存します。大手企業は、ロボタクシーのパイロット、高級乗用車、自動運転シャトル、フリートベースのモビリティ サービスを通じて事業を拡大しています。無線アップデート、独自のデータセット、垂直統合されたハードウェアとソフトウェアのアーキテクチャにより、重要な利点が得られます。同時に、地域の規制、責任要件、サイバーセキュリティリスクと高い検証コストが中小企業にとって参入障壁となっています。したがって、市場参加者は、商業化を強化し、規制当局の承認を確保し、地理的範囲を拡大するために、提携、買収、および地域限定のテストプログラムを優先しています。
プロファイルされた主要な自動運転車会社のリスト
- ウェイモ(米国)
- テスラ(私たち。)
- メルセデス・ベンツ(ドイツ)
- BMWグループ(ドイツ)
- フォルクスワーゲン グループ(ドイツ)
- トヨタ自動車株式会社(日本)
- 百度アポロ (中国)
- モービルアイ (イスラエル)
- エヌビディア株式会社(私たち。)
- ズークス(アメリカ)
- アイ(中国)
- WeRide (中国)
主要な産業の発展
- 2025 年 12 月:メルセデスベンツとモメンタは、新型Sクラスを使用したSAEレベル4のロボタクシープログラムを発表した。初期のテスト車両はアブダビで計画されており、モビリティプロバイダーの Lumo が車両を運用してから、さらに国際的な拠点に展開する予定です。
- 2025 年 11 月:Waymoはマイアミ、ダラス、ヒューストン、サンアントニオ、オーランドで完全自動運転を導入した。乗客専用の運営はマイアミで始まり、残りの都市もこれに続く予定で、新しい市場への参入と検証に対する同社のアプローチがますます反復可能であることを示しています。
- 2025 年 3 月:フォルクスワーゲン グループ、ヴァレオ、モービルアイは、将来の大規模な MQB 乗用車向けのレベル 2+ 運転支援システムを発表しました。一元化されたプラットフォームには、カメラ、レーダー、EyeQ6 処理、マッピング、駐車機能、ドライバー監視、ハンズフリー機能、無線ソフトウェア アップデートが組み合わされています。
- 2024 年 11 月:Lyft と Mobileye は、商用自動運転モビリティ サービスの加速を目的とした提携を発表しました。このパートナーシップは、モービルアイの自動運転技術をリフトの交通ネットワークおよびフリートオペレーターと接続し、配車市場全体での自動運転車のスケーラブルな展開をサポートすることを目的としていました。
- 2024 年 5 月:Baidu Apollo は、レベル 4 アプリケーションをサポートするように設計された自動運転基盤モデルである Apollo ADFM を発表しました。このプラットフォームは、マルチモーダルな認識、マルチソース プランニング、エンドツーエンドの機能を組み合わせて、安全性、一般化、および複雑な都市部の運転シナリオの広範なカバー範囲を向上させます。
レポートの範囲
世界の自動運転車市場分析では、市場規模の詳細な調査と、レポートに含まれるすべての市場セグメントによる予測が提供されます。これには、予測期間中に市場を推進すると予想される市場のダイナミクスと市場動向の詳細が含まれています。技術の進歩、新製品の発売、主要な自動車業界の発展、パートナーシップ、合併と買収の詳細に関する情報を提供します。市場調査レポートには、市場シェアや主要な運営会社のプロフィールなど、詳細な競争環境も含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 18.8% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | 自動化レベル別、車両タイプ別、推進タイプ別、コンポーネント別、最終用途別、および地域別 |
| 自動化のレベル別 |
|
| 車種別 |
|
| 推進タイプ別 |
|
| コンポーネント別 |
|
| 最終用途別 |
|
| 地域別 |
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 447 億 4000 万米ドルで、2034 年までに 2185 億 9000 万米ドルに達すると予測されています。
2025 年のアジア太平洋地域の市場価値は 176 億 5,000 万米ドルでした。
市場は2026年から2034年の予測期間中に18.8%のCAGRを示すと予想されています
ICE セグメントは推進タイプで市場をリードしています。
自動運転車の導入を加速するための車両安全技術の進歩。
2025 年にはアジア太平洋地域が市場を支配します。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 150
-
(有効期限 30th Sep 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート