地表レーダー市場規模、シェアおよび業界分析、設置タイプ別(モバイルおよび固定)、テクノロジー別(機械走査アンテナ、パッシブ電子走査アレイ(PESA)、およびアクティブ電子走査アレイ(AESA))、周波数帯域別(Sバンド、Xバンド、およびLバンド)、距離別(短距離、中距離、および長距離)、プラットフォーム別(地上ベースおよび海軍ベース)、アプリケーション別(監視、防衛、 C-UAS、武器探知と追跡、その他)、次元別(2D、3D、および 4D)、コンポーネント別(アンテナ、送信機、受信機、および信号プロセッサ)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

(有効期限 30th Sep 2026)

主要市場インサイト
 音声版を聴く
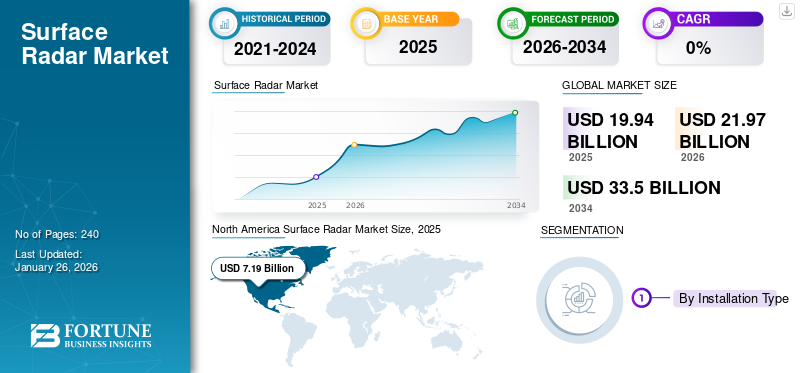
世界の水上レーダー市場規模は、2025年に199億4,000万米ドルと評価されています。市場は2026年の219億7,000万米ドルから2034年までに335億米ドルに成長すると予測されており、予測期間中に5.41%のCAGRを示します。北米は、2025 年に 36.04% の市場シェアを獲得し、水上レーダー市場を支配しました。
表面 レーダーさまざまな物体を検出、位置特定、追跡、識別するために使用されるレーダー システムです。プラットフォームの種類により、主に海軍用と地上用のレーダーに分類されます。地表や大気下層にある物体の位置を特定するのに役立ちます。地上レーダーは、航空および沿岸の監視、航空交通管制、国境監視、重要資産の保護、移動軍事防衛作戦など、さまざまな軍事用途に防衛産業で使用される重要なシステムです。
防衛支出の増加と、さまざまな兵器やミサイルシステムを検出して対抗するためのレーダーの必要性の増加により、市場は予測期間中に大幅に成長すると予想されています。水上レーダーの市場には、ロッキード・マーティン、レイセオン、タレス、レオナルド S.p.A、サーブ AB などの主要企業が含まれています。世界中のさまざまな国の陸海軍は、地上監視と防衛能力を強化するために、契約や合意を通じてこれらの市場参加者と協力しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
地表レーダー市場の主なポイント
 世界市場規模と予測;予測
- 2025年の市場規模: 199億4000万米ドル
- 2026年の市場規模: 219億7000万米ドル
- 2034年の予測市場規模: 335億米ドル
- CAGR: 2026年から2034年まで5.41%
 市場シェア
- 北米は2025年に36.04%のシェアで地表レーダー市場を支配しました。
- 固定セグメントは58.38%のシェアで市場をリードしました。 2026年。
- アクティブ電子走査アレイ(AESA)セグメントは、2026年に60.79%のシェアを占め、技術を支配しました。
 主要地域ハイライト
北米
北米は2025年に最大の市場シェアを占め、USDの評価額となりました。 2025年の市場規模は58億7000万米ドルで、世界市場の29.45%を占め、防空・監視システムへの投資増加に支えられ成長しました。
ヨーロッパ
ヨーロッパは2025年に58億7000万米ドルを占め、世界市場の29.45%を占め、防空・監視システムへの投資増加に支えられ成長しました。
アジア太平洋
アジア太平洋は2025年に世界の地上レーダー市場の25.42%を占め、50億7000万米ドルと評価され、防衛費の増加と国境警備の要件により、2026年には56億4000万米ドルに達すると予想されています。
米国
米国の水上レーダー市場は、防空、海上警備、およびドローン対策のための高度なレーダーシステムの調達増加に支えられ、2026年までに72億8000万米ドルに達すると予測されています。
日本
日本の水上レーダー市場は、高度な監視技術への投資と地域安全保障能力の強化に牽引され、2026年までに9億5000万米ドルに達すると予測されています。
読むもっと見る

ロシア・ウクライナ戦争の影響
ロシアとウクライナの紛争により、安全保障上の懸念の高まりと、進化する航空脅威に対抗する緊急の必要性により、先進的な地上レーダーシステムに対する世界的な需要が大幅に加速しています。欧州諸国は、国家安全保障を強化し、航空脅威を阻止するために、米国が供給するパトリオットシステムなどの防空・早期警戒レーダーの調達を急速に増やしている。
たとえば、2024年6月、タレスは、2023年に供給された最初のシステムの戦場での有効性が証明されたことに続き、ウクライナに2番目の完全な短距離防空システムを納入する契約を締結した。新しいシステムには、グラウンドマスター200航空監視レーダーを備えたコントロールマスター200(CM200)、ControlView指揮管制センター、無線通信、および携帯兵器割り当て端末が含まれており、低高度から高高度までのさまざまな環境における脅威の検出と対処を可能にする。この紛争により、ドローン、ミサイル、低空飛行航空機を探知できるハイテクで機敏なレーダーの必要性が浮き彫りとなり、ウクライナによる対UAS作戦用のタレス・グラウンドマスター200や英国のブライターA422レーダーの買収などの契約につながった。
世界中の国々は、戦争によって露呈した脆弱性、特にドローン、低高度航空機、ミサイルシステムに対する脆弱性に対処するため、レーダーの近代化を優先しています。防衛予算は、陸、海、空の領域にわたる多様な脅威を検出および追跡できるマルチミッションレーダーに焦点を当てて、防空ネットワークを強化するために再配分されています。この紛争は次の重要性を浮き彫りにした電子戦争回復力。これにより、妨害電波やなりすましに強いレーダー技術への巨額投資が促進されました。地政学的な緊張により、状況認識と集団安全保障を向上させるために、多国籍レーダー共有ネットワークなどの共同防衛イニシアチブも促進されています。紛争により水上レーダーの需要が高まり、市場の成長が刺激されました。
地表レーダー市場動向
次世代防衛水上レーダーへのGaN技術とAESA技術の迅速な統合が主要な市場トレンド
地上レーダーの送信機に使用される GaN 技術
GaN テクノロジーは窒化ガリウムの略で、半導体レーダーシステムで性能と効率を向上させるために使用される材料。従来のシリコンベースのレーダーコンポーネントと比較して、より高い出力密度、より広い帯域幅、より優れた熱管理などの利点を提供します。これにより、レーダーはより小さなターゲットやよりステルスなターゲットを長距離で検出し、より広い周波数帯域で動作し、電子妨害に対する耐性が向上します。
市場の主要企業は、レーダー システムの性能と効率を向上させるために、GaN レーダー システムの設計と開発にますます注力しています。たとえば、レイセオンは 2024 年 8 月に、LTAMDS 窒化ガリウム (GaN) ミサイル防衛レーダー システムの生産を開始したと発表しました。 LTAMDS GhostEye レーダーには、窒化ガリウム(GaN)コンポーネント。さらに、進化する防空およびミサイル防衛のニーズを満たすために、レーダー システムを高度な GaN 地表レーダーに置き換えるケースが増えています。
各国の国防軍は、兵器の探知と追跡を向上させるため、GaN技術を搭載した水上レーダーの開発に向けて水上レーダーメーカーと協力している。たとえば、2024年1月、米空軍はロッキード・マーティンに対し、追加の3台の3DELRRレーダー・システムを構築するために6,500万米ドルを与え(現在の契約総額は約4億7,160万米ドル)、老朽化したAN/TPS-75レーダーを、ミサイル、航空機、ドローンの長距離探知用の高度なGaNベースのAESA技術に置き換えました。
地表レーダーにおけるアクティブ電子走査アレイ (AESA) アンテナ技術の採用
AESA アンテナ技術は、その優れた性能と運用上の利点により、現代の水上防衛レーダーでますます利用されています。 AESA (Active Electronically Scanned Array) アンテナは、数百または数千の個別の送信/受信モジュール (多くの場合 GaN ベース) で構成されており、可動部品を使用せずにレーダーが電子的にビームを制御できるようになります。これにより、複数のターゲットの迅速な追跡、高い空間分解能、および一部のモジュールが故障した場合でも堅牢な動作が可能になります。
多くの地表レーダー メーカーが AESA テクノロジーをレーダーに統合して、高解像度、迅速な応答、高いエネルギー効率を実現しています。大手防衛請負業者はこれらの技術の成熟と展開に多額の投資を行っており、たとえばレイセオンは国内外の顧客向けにGaNベースのAESAレーダーの実証と運用を行っている。さらに、国防軍は先進技術のレーダーシステムによる防空の変革を目指しており、市場の拡大が期待されている。たとえば、2023年9月、米国国防軍は、防空および電子戦能力を強化するためのGaNベースのAESA地表レーダーの開発に関して、ノースロップ・グラマンと5億8,500万米ドル相当の契約を締結しました。レーダーへのAESA技術の統合のこのような増加は、予測期間中に市場の成長を促進すると予想されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場動向
市場の推進力
市場の成長を促進するための防衛費の増加
世界中のさまざまな国が、軍隊の近代化と監視能力の強化を目的として防衛予算を増額しています。国防費は近年大幅に増加しています。例えば、国防予算は2023年の2兆2,400億ドルから2024年には2兆4,600億ドルに達しました。2024年の世界全体の成長率は2023年と比較して7.4%でした。アジア、中東・北アフリカ、ヨーロッパなどの地域諸国は、地政学的な緊張の高まりや安全保障上の脅威に対応して大幅な予算の増加を目の当たりにしました。世界中で起こっている紛争、領土紛争、国境を越えた緊張の激化により、各国政府は国家力を強化するために先端技術に巨額の投資を開始するようになりました。安全そして監視インフラ。
水上レーダーは陸、海、空の目標を検出および追跡するために重要であり、現代の防衛システムにとって不可欠なものとなっています。したがって、このような防衛予算の拡大により、リアルタイムの脅威検出、リアルタイムの監視、状況認識を提供する水上レーダー システムの需要が高まります。多額の国防費により、各国政府と国防軍はフェーズドアレイレーダーなどの先進レーダー技術の調達や研究開発に投資できるようになりました。さらに、防衛予算の増加により、GaN、AESAレーダーシステムなどの先進技術の統合や、進化するミッションシナリオに基づく長距離レーダーの開発も可能になります。これらの進歩により、水上レーダー システムの信頼性、精度、効率が向上し、その導入がさらに促進されます。
市場の成長を加速するために水上レーダーと防衛システムの統合が進む
水上レーダーは、ミサイル防衛、防空、海軍監視、戦場管理などの統合防衛システムに不可欠なコンポーネントです。 The radar system is used in applications such as detection, tracking, locating, and providing accurate data of the target to the weapon systems.水上レーダーは指揮統制システムと統合されており、リアルタイムの状況認識、より迅速な脅威の検出、連携した対応が可能になります。 This integration increases the operational effectiveness of defense forces. Such advantages promote the investment in radar systems that can be integrated with other defense assets.
ミサイル能力の急速な進化により、各国は重要資産や都市中心部を守るために地表配備型ミサイル防衛システムを優先するようになっています。現代の脅威に対する適応性のある設計により、これらのソリューションは世界的なセキュリティと将来の防衛計画に不可欠であり続けます。地表レーダー メーカーは、さまざまな重要なインフラストラクチャと統合する革新的なレーダー システムの設計に重点を置いています。たとえば、2024年4月、ドイツに拠点を置く防衛電子ソリューションプロバイダーであるヘンソルトは、欧州スカイシールドイニシアチブ(ESSI)の一環として、メンテナンスとトレーニングパッケージを含むTRML-4Dレーダーをラトビアとスロベニアに供給する約1億1,300万ドル相当の注文を受け取りました。このレーダーは、IRIS-T SLM (水上発射中距離) 防空システムに統合されるように調達されています。
さらに、THAAD、パトリオット、イージスなどの他の防衛システムは、弾道ミサイル、巡航ミサイル、弾道ミサイルの探知、追跡、迎撃のためのシステムの重要なコンポーネントとして水上レーダーを使用しています。極超音速ミサイル国家と領土の安全を守るため。したがって、単一のプラットフォームで監視、追跡、ミサイル誘導を組み合わせた多機能レーダーシステムへの移行により、今後数年間で地表レーダー市場の成長が加速すると予想されます。
市場の制約
市場の成長を妨げる高額な開発および導入コスト
先進的な水上レーダーシステムの開発および導入コストは高額であり、市場の成長に対する重大な制約となっています。 Active Electronically Scanned Array (AESA) システムの製造には、多額の研究開発投資が必要です。したがって、高度なレーダー システム、特に軍用グレードのフェーズド アレイ レーダーには、研究開発、精密製造、メンテナンスに多額の投資が必要です。窒化ガリウム (GaN) ベースの送信機や高性能冷却システムなど、レーダーの開発に必要なコンポーネントは生産コストを押し上げます。
さらに、これらのレーダーを既存の防衛ネットワークと統合するには、ソフトウェアのカスタマイズと相互運用性のトライアルが必要となり、予算がさらに膨らみます。メンテナンス、技術者のトレーニング、頻繁なハードウェアまたはソフトウェアのアップグレードなどの継続的な費用が総所有コストに加わります。このような要因はすべて、予測期間中に水上レーダー業界の成長を妨げると予想されます。
市場機会
無人航空機の脅威に対抗するための地上レーダーの需要が高まり、市場の成長機会を促進
無人航空機 (UAV) は、特に諜報、監視、偵察 (ISR) の役割において、現代の軍事活動にとって重要な資産に進化しました。無人航空機が兵器化される傾向が強まっており、軍事目標と民間目標の両方に直接的な脅威を与えています。したがって、UAV が普及するにつれて、監視や偵察から潜在的な武力攻撃に至るまで、リスクの進化が促進されます。このような要因により、航空脅威の特定と対抗に重点を置いた対UAV(C-UAV)技術の需要が高まっています。
最新の水上レーダー、特に周波数変調連続波 (FMCW) やアクティブ電子走査アレイ (AESA) などの技術を利用したレーダーは、ドローン作戦に対抗するためにますます使用されています。これらのレーダーは、困難な環境であっても、UAV の検出、追跡、無力化のサポートに役立ちます。無人航空機対策への注目の高まりにより、短距離レーダー システムの需要が急増しています。この需要の増加により、対UAS機能と柔軟な配備オプションを備えた水上レーダーの生産が促進されています。
たとえば、2025 年 3 月、サーブとスウェーデン空軍は、わずか 84 日間で「Loke」対ドローン システムを開発、評価しました。このレーダーは、現代の戦場でドローンによってもたらされる緊急の脅威に迅速に対処するために製造されました。 Loke は、ドローン検出用の Giraffe 1X レーダー、軽量の指揮統制システム、無力化用の Trackfire 遠隔兵器ステーションを統合し、交戦プロセス全体をカバーするモジュール式でスケーラブルなソリューションを提供します。
したがって、国防機関は、国家資産を保護し、空域の安全を維持するために、地表レーダーシステムの配備とアップグレードを優先しています。これらの発展は市場に成長の機会をもたらすと予想されます。
セグメンテーション分析
インストールタイプ別
固定セグメントは、範囲の延長、カバー範囲の拡大、応答時間の短縮により最大の市場シェアを保持
設置タイプに基づいて、市場はモバイルと固定に分類されます。
固定セグメントは、長距離監視、脅威の早期検出、複数のターゲットを同時に追跡する機能などのいくつかの利点により、2026 年には 58.38% のシェアを保持し、最大の地表レーダー市場をリードする可能性があります。さらに、信頼性が高く、正確で、最新の Recognized Air Picture (RAP) を構築するための固定水上レーダーの需要が高まっています。たとえば、タレスは 2023 年 7 月に、SMART-L マルチミッション固定 (MM/F) 長距離レーダーの配送と設置に関するスウェーデン国防資材局 (FMV) との契約を締結しました。これらのレーダーは、領空主権を達成および維持するために、長距離でさまざまな目標を検出および追跡するために使用されることが期待されています。航空および沿岸監視用の固定水上レーダーに対するこのような需要の増加は、セグメントの成長を促進すると予想されます。
モバイルセグメントは、予測期間中に最も高い CAGR で成長すると予想されます。可搬性と迅速な展開特性により、移動式水上レーダーの採用が増加しています。さまざまな国の政府は、目標、敵の軍隊、潜在的な脅威に関するリアルタイムの情報を提供するために、モバイルレーダーに投資しています。さらに、国防軍は地上レーダー製造業者と協力して、地上防空システムをサポートするための移動式水上レーダーを調達しています。たとえば、2024 年 8 月、サーブはスウェーデン国防資材庁 (FMV) から、スウェーデンの地上防空 (GBAD) ソリューションの 1 つに Giraffe 1X レーダーを供給する 7,302 万米ドル相当の契約を獲得しました。レーダーはシス GTP 装甲車両に配備されます。このような開発により、防衛作戦における移動式水上レーダーの採用が促進され、この分野の成長が促進されると予想されます。
テクノロジー別
アクティブ電子走査アレイ (AESA) セグメントが、性能と電子戦能力の向上により首位に立つ
技術に基づいて、市場は機械走査アンテナ、パッシブ電子走査アレイ (PESA)、およびアクティブ電子走査アレイ (AESA) に分類されます。
Active Electronically Scanned Array (AESA) セグメントは、2026 年にも 60.79% のシェアを誇り、引き続き世界市場で支配的な技術となると予測されています。また、このセグメントは、予測期間中に最高の CAGR で成長すると予測されています。 AESA テクノロジーは、従来のレーダー システムと比較して優れた性能と機能により、防衛用の水上レーダーでますます好まれています。 AESA レーダー アンテナは、物理的な移動を必要としないビーム ステアリング技術、より高速なスキャン レート、強化された解像度、マルチターゲット追跡、および妨害に対する優れた耐性を使用します。複数の国の国防軍は、航空監視と防空能力を強化するために AESA レーダーを使用しています。たとえば、2023 年 12 月、タレスは、完全なステーション インフラストラクチャとともにマレーシア空軍 (RMAF) に納入された新しい GM400α 長距離レーダーの供給に対する賞状に署名しました。 GM400α は、フルデジタルのアクティブ電子スキャンアレイ長距離防空 3D レーダーです。
パッシブ電子走査アレイ (PESA) セグメントは、予測期間中に着実に成長すると予想されます。パッシブ電子スキャンアレイと統合された水上レーダーは、軍事監視、国境監視、UAV 追跡などのさまざまな防衛用途に採用されています。たとえば、AN/SPY-1 イージス コンバット システム水上戦闘システムは、ロッキード マーチン製の AN/SPY-1 パッシブ電子スキャン アレイ (PESA) 3D レーダー システムを使用しています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
周波数帯域別
Sバンドセグメントは広域監視の需要の高まりにより最大の市場シェアを保持
周波数帯域に基づいて、市場はSバンド、Xバンド、Lバンドなどに分類されます。
S バンドセグメントは、2026 年に 40.95% の最大シェアを保持して優勢です。S バンド周波数で動作する水上レーダーは、長距離および広範囲の監視を提供できるため、防衛分野での利用が増えています。これらのレーダーは、広い領土上でミサイル、航空機、ドローンを追跡するための重要なシステムです。政府の投資と調達契約の増加により、固定プラットフォームとモバイルプラットフォームの両方で S バンド水上レーダーの採用がさらに促進されています。たとえば、2024年12月、サーブは複数のキリン4Aレーダーシステムについて欧州の米空軍を支援するため、BAEシステムズと4,800万ドル相当の契約を締結した。 Sea Giraffe 4A は海軍の長距離 AESA S バンド多機能レーダーです。したがって、長距離監視および水上防衛用途向けの S バンド水上レーダーの需要の増加が、このセグメントの成長を促進すると予想されます。
X バンドセグメントは、正確なターゲット識別と高解像度のイメージング機能により、最も急速に成長しているセグメントであると推定されています。 X バンド水上レーダーは、正確な追跡および射撃管制作戦に使用されることが増えています。国境警備と対ドローン作戦の重要性が高まる中、軍事組織はXバンドレーダーの配備を優先しています。
範囲別
迅速な脅威検出、ミサイル防衛、広域監視の需要の高まりにより、長距離が最大のシェアを握る
射程に基づいて、市場は短距離、中距離、長距離に分類されます。
長距離セグメントは、2026 年に 43.98% のシェアで優勢であり、200 km 以上の距離にある目標を検出できる水上レーダーが含まれます。長距離水上レーダーが航空監視、目標の検出と追跡、ミサイルの位置特定に広く使用されているため、この分野は成長しています。空域を監視し、潜在的な脅威を特定し、航空主権を規制するための目標データを提供する長距離レーダー システムの必要性が高まっています。さらに、長距離レーダーは、航空および海軍の目標を追跡および検出するためにもよく使用されます。たとえば、2025 年 2 月、米国国防省はエジプトへの AN/TPS-78 長距離レーダーの 3 億 400 万ドルの売却を承認しました。 S バンド航空監視レーダー システムには、自動検出と追跡が統合された高度な小型ターゲット ドローンと海上追跡サブシステムが含まれています。
短距離セグメントは、対ドローン運用と迅速な脅威への対応に対するニーズの高まりにより、最も急速に成長しているセグメントであると推定されています。短距離水上レーダーは、近くの脅威を検出および追跡する効果があるため、急速に成長しています。小型無人航空機や低空飛行発射体などの非対称の脅威の急増により、短距離探知システムの必要性が高まっています。さらに、短距離水上レーダーはさまざまな航空脅威に対処するために広く使用されており、このセグメントの成長を促進すると予想されます。たとえば、2024 年 11 月、タレスと NATO 支援調達庁 (NSPA) は、フォースシールド システムの供給に関してポルトガル軍と契約を締結しました。 ForceShield ソリューションには、短距離防空 (VSHORAD) 機能を強化するために設計された短距離グラウンドマスター 200 航空監視レーダーが含まれています。
プラットフォーム別
防空、国境警備、対ドローン作戦のニーズの急増により地上配備部門が最大シェアを握る
プラットフォーム別の市場には、地上ベースと海軍ベースが含まれます。
地上レーダーセグメントが市場で最大のシェアを占めています。ドローンやミサイルなどの航空脅威の増大により、地上設置型水上レーダーの需要が高まっており、堅牢な探知と対応能力が求められています。レーダーは、陸上、高機動車、コンテナ、トレーラーなどの地上レベルに設置されます。これらは、国境監視、軍隊の動きの監視、状況認識の維持など、さまざまな用途に使用されます。たとえば、2024 年 1 月に、リトアニア国防省とオランダ国防省は、タレス グラウンドマスター 200 マルチミッション コンパクト (GM200 MM/C) レーダーの調達に関する協定をタレスと締結しました。 GM200 MM/C は地上設置レーダーであり、両国が空域監視任務の支援や防空システムとの統合に使用することが期待されています。
海軍は最も急速に成長している部門であると推定されています。地政学的な緊張が高まる中、海洋安全保障の維持に一層の注目が集まっているため、この分野は高い成長が見込まれる。海軍レーダーは、水上艦艇、航空機、低空飛行の脅威の探知と追跡に利用されています。最新の海軍レーダーは、アクティブ電子走査アレイ (AESA) や FMCW などの技術を利用して、検出、目標識別、全天候性能を強化しています。海軍はさまざまな水上レーダーメーカーと協力して、航空監視や防衛用途のために船舶に設置できるレーダーを製造および供給しています。たとえば、2024 年 6 月、レイセオンは米国海軍向けに AN/SPY-6(V) レーダーの製造を継続するための 6 億 7,700 万米ドルの契約を締結しました。さらに、空、水上、弾道の脅威から身を守るために、今後 10 年間で 65 隻以上の米海軍艦艇に搭載される予定です。したがって、将来の監視および目標迎撃用の海軍ベースのレーダーに対する需要の増加は、この分野の成長を促進すると予想されます。
用途別
空域監視および監視ソリューションの需要の高まりにより、監視部門が最大の市場シェアを保持
アプリケーションに基づいて、市場は監視、防衛、C-UAS、武器探知および追跡などに分類されます。
監視部門は予測期間中、主導的な地位を維持すると予想されます。地政学的な緊張の高まりにより、監視用途における水上レーダーの需要が高まっています。これらのレーダーは、潜在的な脅威をリアルタイムで検出および追跡し、敵対的な活動に対する早期警告と迅速な対応を可能にします。世界中の防衛近代化プログラムと軍事予算の増加により、最先端の監視レーダー システムへの投資が加速しています。 NATO プログラムなどの共同防衛イニシアチブも、先進技術の採用を促進しています。監視レーダー加盟国間で。
C-UAS セグメントは最も急成長しているセグメントであると推定されています。無人航空機 (UAV) とドローンの使用の増加により、UAS に対抗するソリューションのニーズが急増しています。高度な検出および追跡機能を備えた水上レーダーは、小型、低空飛行、機敏な UAV の脅威を特定し無力化するために不可欠です。非対称戦争、テロ、偵察や攻撃でのドローンの使用の増加により、正確でリアルタイムの対ドローンレーダー技術に対する需要が急増しています。たとえば、2025 年 1 月、Elbit Systems Ltd は、多層対向無人航空機システム (C-UAS) を NATO ヨーロッパ諸国に供給する約 6,000 万ドル相当の契約を受け取りました。このソリューションには、複数のドローンの迅速な検出と位置特定、無力化に利用される DAiR レーダーが含まれています。
次元別
3D Range は正確な距離とデータを提供する能力により最大の市場シェアを保持
次元に基づいて、市場は2D、3D、4Dに分類されます。
3D セグメントは、航空機、ミサイル、ドローンなどの航空脅威を追跡するために不可欠な正確な距離、方位角、高度データを提供する能力により、防衛分野での 3D 地表レーダーの採用が増えているため、予測期間中その優位性を維持すると予想されます。たとえば、AN/MPQ-64 センチネルは、短距離防空用に配備され、兵器システムに対する早期警告と合図を提供する、広く使用されている X バンド 3D レーダー システムです。ロッキード・マーティン社が製造した AN/TPY-4 および TPS-77 MRR は、より広範囲の脅威を検出および追跡するために使用される 3D 水上レーダーの一部です。
4D セグメントは、正確なターゲット識別、動き分析、オブジェクトの分類などの利点により、最も急速に成長しているセグメントであると推定されています。最新の 4D レーダーは、複数の物体の位置、速度、方向を同時に追跡するためにますます普及しており、これは複雑で急速に進化する脅威に対抗するために不可欠です。たとえば、2025 年 4 月にスウェーデン国防資材局 (FMV) は、4D タレス グラウンドマスター 200 マルチミッション コンパクト レーダー (GM200 MM/C) の供給に関してタレスと契約を締結しました。レーダーは、監視中に幅広い脅威に対して目標達成時間を提供するために配備されています。
コンポーネント別
ステルスかつ急速な脅威/攻撃に対抗するための高度な信号プロセッサの需要の増加により、信号プロセッサが最大のシェアを握る
コンポーネントに基づいて、市場は次のように分類されます。アンテナ、送信機、受信機、信号プロセッサーなど。
信号プロセッサは、検出精度の向上、クラッターの抑制、およびリアルタイムのターゲット識別において重要な役割を果たしているため、市場で主要なセグメントとなっています。よりステルスで機敏な標的の製造により、現代の戦争は複雑さを増しています。これにより、大量のデータと高度な分析を処理できるプロセッサに対する需要が高まりました。
送信機セグメントは、最新の水上レーダー システムにおけるより高い出力、周波数の機敏性、および信頼性に対する需要により、最も急速に成長しているセグメントであると推定されています。小型でエネルギー効率の高い送信機の推進により、迅速な応答シナリオのためのモバイルおよび無人レーダー プラットフォームの展開も促進されています。最新の送信機はマルチバンドおよびマルチモード運用をサポートしており、単一のレーダー システムで海上監視から都市部の対 UAV 任務まで、さまざまなミッション プロファイルに適応できます。さらに、他の防衛システムとシームレスに統合できる送信機を備えたレーダーの開発がますます重視されています。たとえば、2024 年 10 月、ノルウェー国防省は、高価値目標に対する国家先進地対空ミサイル システム (NASAMS) をサポートするため、レイセオンおよびコングスベルグ ディフェンス & エアロスペースと共同でレーダーを開発する計画を発表しました。レーダーの機能には、高電力処理能力、効率、高周波動作を実現するための電子走査アレイと窒化ガリウム (GaN) テクノロジーが含まれます。
地表レーダー市場の地域展望
地域に基づいて、水上レーダー市場は北米、ヨーロッパ、アジア太平洋、および世界のその他の地域にわたって調査されています。
北米
North America Surface Radar Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
2025 年の北米の市場規模は 71 億 9000 万ドルで、世界市場の 36.04% を占め、2026 年には 79 億 5000 万ドルに成長すると予測されています。防衛費の増加とミサイル防衛システムへの巨額投資により、北米が市場を独占しました。ロッキード・マーチン社、レイセオン・テクノロジーズ、ノースロップ・グラマン社など、市場の主要企業の多くは米国に本社を置いています。米国政府は国境警備、空域監視、ミサイル防衛の強化に重点を置いているため、先進的なレーダーシステムの継続的な調達とアップグレードが行われています。さまざまな軍事作戦のために、新しい地上および艦載レーダーの調達と配備が急増しています。たとえば、2025 年 4 月、米陸軍は老朽化したパトリオット レーダーの代替としてレイセオンの下層防空ミサイル防衛センサー (LTAMDS) を選択し、特別契約権限を使用してプログラムをプロトタイプから量産まで迅速に移行させました。 LTAMDS は、極超音速兵器に対するものも含め、高度な 360 度の脅威の検出と追跡を実現します。米国市場は、2026 年までに 72 億 8,000 万米ドルに達すると予測されています。
ヨーロッパ
欧州市場は2025年に58億7,000万米ドルを生み出し、世界市場の29.45%を占め、2026年には64億3,000万米ドルに達すると予想されています。欧州は、ヘンソルト、サーブABなどの大手水上レーダーメーカーの存在により、市場の重要な地域となっています。国防支出の増加、国境を越えた安全保障上の懸念、軍事資産の近代化がこの地域の市場の成長を推進しています。この地域は、加盟国全体で防空・ミサイル防衛のためのレーダーシステムの共同調達と配備を推進するNATOを通じた強力な協力の恩恵を受けている。特に東ヨーロッパで続く紛争と地政学的緊張により、早期警戒監視レーダーへの投資が加速しています。さらに、新たな脅威に対抗するための次世代レーダー技術の開発も進んでいます。
たとえば、2023 年 6 月、英国国防省は、英国海軍の 3 つの主要なレーダー システム、アーティザン、サンプソン、長距離レーダー (LRR) をサポートするため、BAE システムズと 3 億 5,923 万米ドル相当の契約を締結しました。この契約を通じて、BAEシステムズは、既存のレーダーのメンテナンスサポートとアップグレードを提供することが期待されており、これには、英国海軍の新型26型フリゲート艦に搭載されているシステムだけでなく、すでに使用されているシステムへの技術アップグレードの提供も含まれる。英国市場は2026年までに15億米ドルに達すると予測されており、ドイツ市場は2026年までに12億4,000万米ドルに達すると予測されています。
アジア太平洋地域
アジア太平洋地域は、2025 年の世界市場に 25.42% 貢献し、その評価額は 50 億 7,000 万米ドルで、2026 年には 56 億 4,000 万米ドルに達すると予測されています。アジア太平洋地域の市場は、防衛予算の増加により大幅な成長を遂げています。この地域の地域紛争は、監視、防空、沿岸監視レーダーへの大規模な投資を促している。例えば、インドによる国産の 3D 監視レーダーの配備と中国による海上レーダーネットワークの拡大は、この地域におけるレーダー技術の戦略的重要性を浮き彫りにしています。たとえば、アジア太平洋地域の国々も、ミサイル防衛や対UAV作戦のための先進的なレーダープラットフォームに投資しています。たとえば、2025 年 1 月、日本の防衛省は、国家安全保障の目標を支援するため、イージス システム搭載艦 (ASEV) 用の最初の AN/SPY-7(V)1 レーダー アンテナを受け取りました。
日本市場は2026年までに9.5億ドルに達すると予測され、中国市場は2026年までに20.8億ドルに達すると予測され、インド市場は2026年までに16.3億ドルに達すると予測されています。
世界のその他の地域
世界のその他の地域は、2025 年に約 18 億 1,000 万ドルを世界市場にもたらし、シェア 9.08% を占め、2026 年には 19 億 6 千万ドルに達すると予想されています。世界のその他の地域、ラテンアメリカや中東などの地域では、市場は緩やかなペースで成長しています。ラテンアメリカ、中東、アフリカを含む世界のその他の地域では、安全保障上の懸念の高まり、軍の近代化、国境や海上監視への投資の増加により、市場が着実に成長しています。ブラジルなどラテンアメリカ諸国は、地域が不安定になる中、ミサイルの脅威に対抗し、空域の安全を強化するため、先進的なレーダーシステムの調達に投資している。たとえば、2024 年 6 月にブラジル空軍は、グラウンドマスター 200 マルチミッション オールインワン (GM 200 MM/A) 戦術航空監視レーダーを取得したと発表しました。レーダーは航空監視だけでなく、地上防空 (GBAD) 作戦にも使用されます。
競争環境
主要な市場プレーヤー
主要企業は先端技術レーダーの製造と国防軍との戦略的協力に注力し、市場での存在感を高める
地上レーダー市場は、世界的な防衛予算の増加、技術の進歩、軍事分野における宇宙ベースの能力の重要性の増大により、競争が非常に激しくなっています。業界のトッププレーヤーには、Lockheed Martin、Raytheon、Thales、Leonardo S.p.A、Saab AB などがあります。さらに、主要企業の研究開発、製品革新、戦略的パートナーシップへの継続的な投資により、市場での地位が強化され、市場シェアが拡大します。これらの主要企業は、防衛機関、政府機関、テクノロジー企業と積極的に協力して、対ドローン、ミサイル防衛、自律システムのアプリケーションなど、進化する軍事ニーズに合わせた高度なレーダーソリューションを共同開発しています。
主要地表レーダーのリスト紹介された企業
- Lockheed Martin Corporation (U.S.)
- Raytheon Technologies Corporation (U.S.)
- Thales (France)
- Leonardo S.p.A (Italy)
- Saab AB (Sweden)
- BAE Systems (U.K.)
- Northrop Grumman Corporation (U.S.)
- IAI (Israel)
- Elbit Systems (Israel)
- L3Harris Technologies, Inc. (U.S.)
主要な産業の発展
- 2025 年 4 月:タレスは、スウェーデン国防資材局からグランドマスター 200 マルチミッション コンパクト レーダーを供給する契約を受け取り、高度な 4D AESA テクノロジーと迅速な展開能力によってスウェーデンの空域主権を強化しました。
- 2025年3月:インド国防省は、インド空軍の低高度における戦闘機、無人航空機、ヘリコプターなどの航空目標の探知および追跡能力を強化するためにDRDOによって設計された、先住民低空可搬レーダー(LLTR)「アシュウィニ」のアクティブ電子走査フェーズドアレイレーダーについて、バーラト・エレクトロニクス社と3億4,060万米ドルの契約を締結した。
- 2025年1月: レイセオンは、以前にウクライナに寄贈されたユニットの代替として、下層防空ミサイル防衛センサー(LTAMDS)レーダー、発射装置、指揮管制ステーションを含むパトリオット防空・ミサイル防衛システム消防ユニットをオランダに供給する5億2,900万米ドルの契約を獲得しました。
- 2024 年 9 月:ロッキード・マーティンは、レーダーが重要設計レビューを完了し、厳しいプログラム要件を満たしていることが確認された後、ノルウェー国防資材庁からさらに3基のTPY-4地上配備型マルチミッションレーダーの追加注文を獲得し、ノルウェーの合計は11基となった。
- 2024 年 3 月:RTX のレイセオンは、2019 年の契約に基づいて 6 基のレーダーを納入した後、LTAMDS 生産に関して 21 億米ドルの陸軍契約 (2024 年) を獲得し、マイルストーン C 承認 (2025 年) を達成し、世界防空用の次世代 360° AESA レーダーとして位置付けられました。同社は米国および世界の需要に応えるため、生産量を年間 12 ユニットに拡大しています。。
レポートの範囲
このレポートは、このセクターの詳細な分析を提供し、さまざまな地域に応じて、主要プレーヤー、設置タイプ、テクノロジー、周波数帯域、範囲、プラットフォーム、アプリケーション、コンポーネントなどの重要な側面に焦点を当てています。さらに、水上レーダー市場の傾向、競争環境、市場競争、市場の状況についての深い洞察を提供し、主要な業界の発展に焦点を当てています。さらに、近年の世界市場の成長に貢献したいくつかの直接的および間接的な要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
|
属性 |
詳細 |
|
学習期間 |
2021~2034年 |
|
基準年 |
2025年 |
|
予測期間 |
2026~2034年 |
|
歴史的時代 |
2021-2024 |
|
ユニット |
価値 (10億米ドル) |
|
成長率 |
2026 年から 2034 年までの CAGR は 5.41% |
|
セグメンテーション
|
による 設置タイプ
テクノロジー別
による 周波数帯域
範囲別
プラットフォーム別
用途別
次元別
コンポーネント別
地域別
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場は 199 億 4000 万米ドルで、2034 年までに評価額は 335 億米ドルに達すると予測されています。
5.41%のCAGRを記録し、市場は2026年から2034年の予測期間中に大幅な成長を示すだろう
テクノロジー別では、Active Electronically Scanned Array (AESA) セグメントが市場をリードすると予想されています。
北米はシェアの点で市場を支配しています。
2025 年の市場価値は 71 億 9,000 万米ドルでした。
市場を牽引する主な要因は、世界中での防衛支出の増加です。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 240
-
(有効期限 30th Sep 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート