貨物機市場規模、シェアおよび業界分析、貨物機タイプ別(OEM構成およびP2F変換)、エンジン別(ターボプロップおよびターボファン)、用途別(商用および軍事)、航空機タイプ別(ナローボディ、ワイドボディ、地域航空機など)、および地域予測、2026年から2034年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
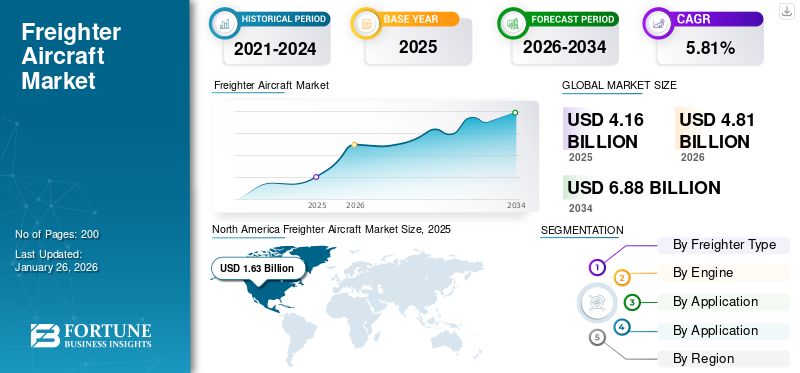
世界の貨物航空機市場規模は、2025年に41億6,000万米ドルと評価されています。市場は2026年の48億1,000万米ドルから2034年までに68億8,000万米ドルに成長すると予測されており、予測期間中に5.81%のCAGRを示します。北米は 2025 年に 39.25% の市場シェアを獲得し、貨物機市場を独占しました。
貨物航空機とも呼ばれる貨物航空機は、人ではなく貨物を運ぶために特別に設計または改造された航空機です。これらの飛行機には通常、乗客向けのアメニティがなく、荷物を素早く積み降ろすための大きなドアが付いています。幅広の車体、地上へのアクセスを容易にする高後退翼、大型貨物を積載できる強化された床などが特徴です。これは、世界的な物流、特に時間に敏感な配送や、原材料や生鮮品などの商品の国際航空輸送において重要な役割を果たしています。需要の高まり航空貨物予測期間中に市場の大幅な成長につながると予想されます。
世界市場の発展は、高度で高速な輸送を目的とした電子商取引の爆発的な成長によって推進されています。さらに、世界貿易レベルの上昇と高速輸送への需要により、航空貨物の全体的な状況は拡大しています。世界経済の拡大と航空貨物量の増加により、世界中で貨物機の輸送への投資が促進されています。航空機製造における技術の進歩により、より効率的で有能な貨物機の開発により、こうした傾向がさらに加速しています。この組み合わせにより、急速に進化しデジタル主導の世界で世界的な商取引と需要を可能にするために不可欠となるため、市場の継続的な拡大が可能になります。
無料サンプルをダウンロード このレポートについて詳しく知るために。
貨物機市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:41億6,000万ドル
- 2026年の市場規模:48.1億ドル
- 2034 年の予測市場規模: 68 億 8,000 万ドル
- CAGR: 2026 ~ 2034 年で 5.81%
 市場占有率
- 北米は2025年に39.25%のシェアを獲得し、貨物機市場を独占した。
- OEM 構成セグメントは、2026 年に 87.19% の市場シェアを保持すると予測されています。
- 商業セグメントは、2026 年に 88.41% の市場シェアを占めると予想されます。
 主要な地域のハイライト
北米
北米は2025年に16億3000万ドルに達し、世界市場の39.25%を占めた。
ヨーロッパ
ヨーロッパは11億6,000万米ドルを生み出し、2025年の世界市場収益の27.76%に貢献しました。
アジア太平洋地域
アジア太平洋地域は8億3,000万米ドルを占め、2025年の世界市場の19.89%を占めました。
私たち。
堅調な貨物需要と防衛需要に支えられ、市場は2026年に16億4000万米ドルに達すると予測されている。
日本
貨物機市場は2026年に1億8000万米ドルに達すると予想されています。
続きを読む

市場動向
市場の推進力
電子商取引の成長と世界貿易の影響が市場の成長に貢献
電子商取引は、航空貨物業界の大幅な成長と貨物航空機の需要の増加により、世界貿易を変革しました。オンライン ショッピングの成長により、より迅速で信頼性の高い配送サービスが求められており、航空貨物はそれを提供できる有利な立場にあります。このような需要は、競争力のある価格設定、製品の多様性、そして世界中のどこからでも買い物ができる利便性によって促進されています。
電子商取引は中国からヨーロッパや米国に向かう路線で大幅に成長しており、ボーイング 777F やエアバス A350F などのスーパー貨物機の需要も増加しています。ボーイングによると、電子商取引が航空貨物需要の急増を加速しており、オンラインプラットフォームでは毎日1万トンを超える商品が出荷されており、これはボーイング777型貨物機100機の輸送能力に相当するという。したがって、速達貨物が 1/4 を占めると予想されます。番目2043 年には全航空貨物事業に占める割合が増加し、輸送量は年間 5.8% 増加するのに対し、一般貨物は 3.6% 増加します。この需要により、既存の運送業者および新設の運送業者から貨物船艦隊への多額の投資が発生しました。
ボーイング社の航空貨物に関する調査では、2024 年 12 月時点で、主に世界経済の成長、サプライチェーンの混乱の多様化、電子商取引の需要の増加により、航空貨物の輸送量が年間 4% の成長率に押し上げられ、20 年間で航空交通量が 2 倍になることが示されています。
- 2024 年 12 月、アマゾンはインドにおける企業との実証済みの調整協定を強化しました。これらの管理部門は、電子商取引市場のあらゆる規模の企業に対して、B2B と B2C の両方の業務について明確な見積もりと簡単な統合を提供します。
市場の制約
市場の成長を抑制する高い運用コスト
貨物機市場の成長を妨げている要因は数多くあり、コストの上昇が主な制約となっています。貨物の積み降ろしが繰り返されるため、これらの航空機の購入と維持には旅客機と比べて費用がかかります。これらは旅客機よりも排出量が多いため、環境問題も課題となっており、そのためその活動に対してより多くの規制検査が行われています。さらに、地政学的不安定や貿易紛争も航空貨物ルートを制限し、世界貿易に不確実性をもたらします。旅客機を貨物機に改造するための改造スロットが限られていることに加え、運航とメンテナンスのための熟練労働者の不足が、市場の運用上の課題をさらに増大させています。さらに、燃料の価格変動も運用コストに影響を与えるため、この市場の成長はさらに制約されます。
市場機会
旅客機から貨物機への転換は大きな市場機会となる
旅客から貨物へ(P2F)変換は市場における大きなチャンスであり、費用対効果が高く効率的な貨物ソリューションのニーズによって推進されています。このプロセスには、退役した旅客機または十分に活用されていない旅客機を専用の貨物機に改造することが含まれており、これにより航空会社は資産を最大限に活用できるようになります。この改造には通常、乗客の内装の取り外し、貨物ドアの設置、より重い荷物に耐えられるよう胴体の強化が含まれます。 P2F 改修は、新しい貨物機の価格が約 2,500 万米ドルであるのに対し、新しい貨物機の運航会社の費用は約 1 億 5,000 万から 2 億米ドルであるのに比べ、経済的に手頃な価格です。このような低投資により、通信事業者は迅速な ROI を実現し、より迅速な収益を得ることができます。
さらに、国境を越えた電子商取引の成長によって世界の航空貨物需要が拡大し続ける中、改造貨物機は、新しい航空機の生産に伴う長いリードタイムを必要とせずに輸送能力を拡大する柔軟なソリューションを提供します。さらに、これらの改造は、既存の航空機のライフサイクルを延長し、廃棄物を削減することにより、持続可能性への取り組みに貢献します。航空貨物業界の台頭により、運営上および財務上の利益を活用して供給を増やすには、P2F 転換が重要になっています。
市場の課題
市場開拓に挑むジェット機との競争
市場競争が貨物機モデルにもたらす主な課題はジェット機です。ジェット機は高速で航続距離が長く、貨物機よりもはるかに高い高度で飛行できるため、長距離での効率が向上します。さらに、これはほとんどの長距離フライトで数時間の高度を移動する場合に効果的であり、大型のオイル タンクから燃料を吸い込むのにも最適です。貨物機は運航コストが低く、より短い滑走路に対応できるため短距離運航に適していますが、航空会社はより高速でより大きな容量のニーズに重点を置いているため、地域市場ではジェット機が非常に好まれており、貨物機の需要に影響を与えています。
貨物機市場動向
主要な市場トレンドとして機能する持続可能な航空燃料の出現
持続可能な航空燃料 (SAF)は、現在使用されている化石ジェット燃料に代わる新しい燃料であり、二酸化炭素排出量を大幅に削減し、貨物船を燃料効率の高い航空機にすることを目的としています。使用済み食用油、動物性脂肪、農業残渣、都市廃棄物などの再生可能な原料から得られます。このバイオ燃料は、従来のジェット燃料と比較して、ライフサイクルの温室効果ガス排出量を最大 80% 削減します。航空業界の取り組みは、2050 年までに炭素排出量ネットゼロ目標を達成する必要があります。さらに、SAF の主な利点は、エンジンや燃料システムを変更することなく従来のジェット燃料に追加できるため、現在利用可能な航空機やインフラストラクチャーとの互換性であることです。現在、法律では最大 50% のブレンドが認められています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
しかし、この技術は間もなく 2030 年までに 100% SAF にまで進歩すると予測されています。SAF の製造は、埋め立て問題を引き起こす廃棄物の流れを利用することで循環経済もサポートします。航空の持続可能性が高まるにつれ、SAF は運航効率を確保しながら環境への影響を低減する重要なソリューションであると考えられています。規模の拡大は、インフラストラクチャとテクノロジーに十分な資金が投資された有利な政府政策によってサポートされた場合にのみ達成できます。
新型コロナウイルス感染症(COVID-19)の影響
新型コロナウイルス感染症(COVID-19)のパンデミックは、貨物機の生産と販売のダイナミクスとサプライチェーンに集中的に影響を及ぼしました。また、従来の航空旅行も停滞し、航空貨物の需要が増加しました。旅客便は運航を停止し、航空会社が専用貨物機への依存を強めたため、腹部貨物輸送能力は激減した。この状況により、航空会社は電子商取引の台頭とともに重要な商品の輸送という差し迫った需要を埋めるために、使用されていない旅客機を貨物機に改造することになりました。運航コストと規制コストが表面化し始めたため、航空貨物料金は天井知らずに高騰しました。パンデミック中に持続可能性への進歩が加速し、持続可能性への投資が加速しました。航空燃料そして航空機の設計はより速くなりました。
セグメンテーション分析
貨物船の種類別
大手航空会社の推進機OEMの機材近代化構成されたセグメントの成長
貨物船のタイプに基づいて、市場は OEM 構成と P2F 変換に分けられます。
OEM構成セグメントは、2026年に87.19%の圧倒的な市場シェアを保持すると予想され、予測期間中に最高のCAGRで成長すると予想されます。航空会社の近代化推進には、古くて燃料効率の悪い航空機を、環境基準を満たし運航コストを削減する新しい航空機に置き換えることが含まれます。二酸化炭素排出量を削減し、エネルギー効率を高めることを目的としています。新しい航空機は、以前の航空機に比べて燃料消費量が約 30% 少ないため、CO2 排出量が大幅に削減されます。機体の更新には、エンジンの最適化や燃料節約技術の装備など、既存の航空機の技術的改修も含まれます。
2024年7月、ボーイング社とエミレーツ・スカイカーゴは、777型タンカー5機の追加手配を報告した。管理者は、開発中の貨物の要求を満たすために世界で最も有能な双発船を選択しました。今回の買収により、エミレーツ航空の手配書には、10 777 型船舶を含む 245 機のボーイング ワイドボディ機が含まれます。
P2F セグメントは、2024 年に大きな市場シェアを占めました。航空貨物サービスの需要の増加は、旅客から貨物への輸送 (P2F) 構成の航空機の重要な成長原動力です。本質的に、電子商取引も急速に成長しています。オンライン ショッピングの着実な傾向に伴い、商品の効率的かつ信頼性の高い輸送に対する大きなニーズがあり、そのチャネルとして航空会社は古い旅客機を貨物機に改造しています。通常、新しい貨物機を購入するよりも安価に購入できるため、航空会社は市場の需要を満たしながら既存の航空機の寿命を延ばすことができます。
エンジン別
ターボファンエンジンの燃費向上によりセグメントの成長を促進
エンジンに基づいて、市場はターボプロップとターボファンに分類されます。
2026 年には、ターボファンセグメントが 75.27% のシェアで市場をリードすると予測されており、予測期間中に最高の CAGR で成長すると予想されています。ターボファンエンジンは、短距離の国内線および長距離の国際線に使用できます。これにより、あらゆる種類の貨物輸送に対応できるようになります。したがって、航空会社は自社の航空機を最適化するためにターボファン エンジンに関心を持っています。ターボファン エンジンは他のエンジンに比べて燃料消費量が少なく、パフォーマンスも優れています。ジェットコアの流出とバイパス空気の組み合わせによって推力を生成し、貨物輸送において重要な航続距離の延長と運用コストの削減を実現します。
ターボプロップセグメントは 2024 年にかなりの市場シェアを占めました。これにより、ターボプロップ航空機軍事および貨物任務で広く利用されます。ターボプロップ エンジンは優れた燃料効率を備えており、特に燃料の入手が限られている地域において、さまざまなミッションでの高い運用コストを削減します。離陸と着陸が短いため、作戦は小規模な飛行場や未舗装の滑走路から行うことができますが、これは軍事兵站や人道的任務にとって極めて重要です。ターボプロップは、人員や貨物の輸送、偵察、監視に使用できるため、非常に多用途です。たとえば、ビーチクラフト キング エアは諜報活動や貨物の移動に使用され、その多用途性を証明しています。
用途別
ますます注目が集まるの商品のスピーディかつ効率的な移動が促進される商業分野の拡大
用途に基づいて、市場は商業用と軍事用に分類されます。
商業セグメントは最大の市場シェアを占め、予測期間中に最高のCAGRで成長すると予想されます。民間部門は、2026 年に 88.41% のシェアを獲得して市場を独占すると予測されています。貨物飛行機は、世界のあらゆる部門に商品を迅速かつ効率的に輸送できるため、商業利用において非常に重要です。製造業、自動車、電子商取引は、原材料や最終製品の配送にこれらの航空機を利用しています。たとえば、貨物飛行機ボーイング 747-8F は特大貨物を運ぶように設計されており、エアバス A330-200F は温度に敏感な貨物を運ぶように設計されています。傷みやすい貨物の移動に役立ちます。 医薬品、特に、より高い値を持つもの。したがって、製品は、要求された条件下でも消費者に届けられる必要があります。航空貨物輸送機は現在非常に貴重な物流ツールの 1 つであるため、成長する電子商取引部門全体では、この特定の側面で航空貨物を生産しています。
軍事部門は、2024 年に大きな市場シェアを占めました。この部門は、予測期間中に 4.59% の CAGR を記録すると予想されます。特定のミッションのための物流は、デリケートな貨物を困難な場所や過酷な場所に迅速かつ効率的に輸送することによって強化されます。 Two of the most typical types used are the Lockheed C-130 Hercules and Boeing KC-135 Stratotanker, which are versatile for landing from any short-runway base.軍用貨物船は、迅速な展開のために資源をすぐに利用できる必要がある人道的任務や災害救援においても重要です。 Their ability to carry heavy payloads and operate over a variety of environments allows them to be an incredible asset to military operations in any continent.
航空機の種類別
長距離貨物輸送の増加によりワイドボディセグメントの成長を促進
航空機のタイプに基づいて、市場はナローボディ、ワイドボディ、リージョナル航空機などに分類されます。
ワイドボディセグメントは市場をリードすると予想されており、2026年には全世界で63.38%に貢献し、今後数年間で最高のCAGRで成長すると予想されている。このセグメントは、2025 年に市場シェアの 62% を獲得すると見込まれています。効率的な長距離貨物輸送を実現する必要性の高まりが、セグメントの成長の主な原動力となっています。特にアジアなどの高成長市場における世界貿易の拡大により、長期にわたって大量の貨物を運ぶための大型航空機の必要性が高まっています。ボーイング 777F やエアバス A350F などの大型ワイドボディ貨物機は、積載能力の向上と運航効率の向上により、高額商品や電子商取引の輸送に効果的です。ターボファン エンジン技術の進歩により、燃料効率の向上と排出ガスの削減がもたらされ、この変化する物流地図に不可欠な要素となっています。
地域航空機セグメントは、予測期間中に 5.55% という高い CAGR を記録すると予想されます。地域貨物機は、より小型の貨物輸送機を結び付ける機会を生み出すため増加しています。空港そしてサービスが十分に受けられていない市場。電子商取引経済の成長に伴い地域貨物船の需要が高まっており、その結果、迅速な配送が可能になります。短距離路線は地域の貨物船にとって安価であるため、運航者は物流サービスを最適化し、大型航空機ではアクセスできない遠隔地に到達することができます。さらに、ターボプロップ技術による性能と信頼性により、地域の貨物船は貨物専用運航と旅客から貨物への転換の最前線に立っています。この地域のつながりに対する注目の高まりが、航空貨物市場全体の拡大を支えています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
貨物航空機市場の地域別展望
世界市場は、地域に応じて北米、ヨーロッパ、アジア太平洋、その他の地域に分かれています。
北米
North America Freighter Aircraft Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
旅客から貨物への転換が北米市場の成長を促進
北米は世界市場で強い存在感を維持し、2025年には16億3,000万米ドルに達し、シェアの39.25%を占め、2026年には18億8,000万米ドルに達すると予想されています。もう1つの注目すべき傾向は、航空会社が増加する輸送能力に対応しながら貨物フリートの最適化を目指しているため、旅客機から貨物機への転換です。フェデックスなどの大手企業は、業務効率を向上させるために、より先進的な貨物航空機に投資しています。さらに、本格的な航空産業の発展と空港の発展もこの市場の成長を促進し、北米を航空宇宙航空貨物輸送のリーダーとしてさらに確立しています。
2024 年には、米国市場が圧倒的な市場シェアを占めました。米国の市場規模は、2026 年に 16 億 4,000 万米ドルに達すると推定されています。特に遠隔地への、費用対効果の高い地域航空輸送のニーズが高まっています。短距離の移動には、米国の小さな都市や町を結ぶ手頃な価格の手段であるターボプロップ機が理想的です。軍事部門は市場発展のかなりの部分を占めており、防衛費が増加するたびに、訓練、輸送、諜報活動を支援するターボプロップ機の注文が急増します。 AT-802U スカイ・ウォーデンなどの新規航空機の発注は、米国におけるこの傾向を示しています。
ヨーロッパ
2025 年、ヨーロッパは 11 億 6000 万米ドルを生み出し、世界市場の収益の 27.76% に貢献し、2026 年には 13 億 4000 万米ドルに成長すると予測されています。欧州市場は今後数年間でさらに高い成長率を達成すると予測されています。ヨーロッパは、2025 年に 2 番目に高い市場規模の 11 億 6,000 万米ドルを占めると予想されており、予測期間中に 6.04% という 2 番目に速い CAGR 成長を示します。欧州市場は、電子商取引の拡大による航空貨物サービスへの膨大な需要と、適切な物流ソリューションに対する強い要求により、2032年までに大幅な成長を遂げると予想されます。最近の動きとしては、ルフトハンザ カーゴがボーイング貨物船団に対して、貨物輸送事業の能力と可能性をさらに向上させるための発注を行っていることが含まれます。航空会社から貨物会社への転換の進展と、新しい航空機の型式証明に対する支援規制により、ヨーロッパが世界の航空貨物において重要な役割を果たすための準備が整いました。英国の市場価値は、2026 年に 2 億 6,000 万米ドルになると予想されます。
一方、ドイツは2026年に5.2億米ドルに達すると予測しており、フランスは2025年に1.3億米ドルを保有する可能性が高いです。
アジア太平洋地域
アジア太平洋市場は、2025 年に 8 億 3,000 万米ドルを占め、世界産業の 19.89% を占め、2026 年には 9 億 7,000 万米ドルに達すると予想されています。アジア太平洋市場は、今後数年間で最高の成長率を達成すると予測されています。この地域は、2025 年には 8 億 3,000 万米ドルで第 3 位の市場になると予想されています。これは、電子商取引産業の急速な成長と地域の貿易関係の強化による航空貨物サービスの需要の高さによるものです。輸送物流の混乱により海兵隊から航空への輸送が移動することで、事態はさらに悪化します。しかし、旅客機が貨物機に転換されるにつれ、輸送能力の制約は緩和されつつあります。航空機技術により、航空機の運用効率が向上しました。これらすべての要因により、アジア太平洋地域は市場のリーダーの 1 つとして位置づけられています。中国の市場価値は、2025 年に 3 億 7,000 万米ドルになると予想されています。
一方、インドは23億米ドルに達すると予測しており、日本は2026年に1億8000万米ドルを保有する可能性が高い。
世界のその他の地域
世界のその他の地域は、2025 年に 5 億 4,000 万米ドルを占め、世界市場シェアの 12.96% を占め、2026 年には 6 億 2,000 万米ドルに達すると予測されています。その他の世界の市場は、今後数年間でさらに高い成長率を達成すると予測されています。さまざまな地域での天然資源の入手可能性と効率的な物流ソリューションの必要性が、この優位性をさらに裏付けています。世界のその他の地域は、2025 年には 5 億 4,000 万米ドルの規模で第 4 位の市場になると予想されています。その一方で、旅客機から貨物機への転換は、輸送能力と柔軟性の向上につながります。ラテンアメリカは現在、世界の航空貨物ネットワークにおける重要なプレーヤーとして注目されています。この地域は大陸間の通路として地理的に位置しているため、大量の航空貨物輸送がさらに促進されています。同社は、新興市場の要件を満たすために運航効率を向上させる、貨物船の更新と貨物船の追加および改造による貨物輸送能力の向上に投資しています。
競争環境
主要な業界プレーヤー
主要な市場プレーヤーによる新たな取り組み、パートナーシップ、航空機の納入により、市場の競争が激化すると予想される
世界の貨物航空機市場の競争状況からは、さまざまな競合他社についての洞察が得られます。これには、各企業の概要、財務実績、収益創出、市場の可能性が含まれます。主要企業は、研究開発、新しい取り組み、強みと弱み、製品とブランドのポートフォリオ、製品の発売、合併と買収、およびその応用への投資を重視しています。提供されるデータは、市場における企業の関与に特に焦点を当てています。
プロファイルされた主要貨物航空機会社のリスト
- Airbus SE (Netherlands)
- The Boeing Company (U.S.)
- Embraer S.A. (Brazil)
- Bombardier Inc. (Canada)
- Textron Aviation Inc. (U.S.)
- Antonov (Ukraine)
- Lockheed Martin Corporation (U.S.)
- Ilyushin Aviation Complex (Russia)
- ST Engineering Inc. (Singapore)
- ATR Aircraft (France)
主要な業界の発展
- 2024年12月 –米国を拠点とする貨物チャーター航空会社の新興企業、グローバル クロッシング エアラインズは、プライベート エクイティ グループと提携して、オーストラリアでの事業部門を確立しました。この新しい事業は貨物と旅客の両方の輸送を提供することが期待されています。
- 2024年11月~Elbe Flugzeugwerke GmbH (EFW) と MRO Japan (MJP) は、P2F 変革におけるパートナーシップを発表しました。同協会は、エアバスの次世代狭胴機P2F機の乗り換え場所を皮切りに、日本のMJPを設立する。この契約は、第1回エアバスとEFW P2Fシンポジウム・ジャパンで発表されました。契約条件に基づき、MJPはEFWの下請け業者として機能し、EFWのエアバスA320P2F/A321P2Fプログラムのサードパーティ改造管理を宣伝する。
- 2024年10月~インドとスペインの首相により、エアバスC297を生産するための新工場がインドのバドーダラ市に設立された。この軍用機はインドの防衛力と製造力を高めることになる。
- 2024年9月 –ブラジルに本拠を置く航空機メーカーのエンブラエルは、インドに本拠を置く複合企業マヒンドラ・グループに対し、インドに軍用輸送機C-390の組立ラインを建設する提案を発表した。このパートナーシップは、インド空軍の輸送機プログラムを満たすために提案されました。
- 2024年8月~私の貨物航空会社とアメリカン航空は、両航空会社が北米、ヨーロッパ、中央アジアを経由して互いの貨物システムにアクセスできるようにするインターライン提携に合意しました。このパートナーシップは世界中の貨物運送業者のベンチマークとして機能し、共通の参加を通じて達成できると考えられる成果を示すと言われています。
レポートの対象範囲
このレポートは市場を徹底的に分析し、著名な企業、市場の細分化、競争環境、航空機の種類、技術の採用などの重要な側面を強調しています。これに加えて、市場動向に関する洞察を提供し、業界の重要な発展に焦点を当てます。前述の側面に加えて、レポートには、長年にわたる市場の成長に寄与するいくつかの要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 5.81% です |
ユニット | 価値 (10億米ドル) |
セグメンテーション | 貨物船の種類別
エンジン別
用途別
航空機の種類別
地域別
|
よくある質問
2026 年の市場規模は 48 億 1,000 万米ドルで、2034 年までに 68 億 8,000 万米ドルに達すると予測されています。
市場は、2026年から2034年の予測期間中に5.81%のCAGRを記録すると予測されています。
商用アプリケーションセグメントが 2026 年に市場をリードしました。
電子商取引ブームと世界的な貿易動向により、市場は大幅に成長します。
エアバス SE、ボーイング社、エンブラエルは、市場の主要企業の一部です。
2025 年には米国が世界市場を支配します。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 200
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。