임상 실험실 서비스 시장 규모, 점유율 및 산업 분석, 테스트 유형별(임상 화학, 혈액학, 유전자 테스트, 미생물학 및 세포학 등), 연령별(소아 및 성인), 지불 출처별(공공, 민간 및 본인 부담), 서비스 제공자별(병원 기반 실험실, 독립 실행형 실험실, 클리닉 기반 실험실 및 기타) 및 지역 예측, 2026년부터 2034년까지
 무료 샘플 다운로드

임상검사 서비스 시장 규모 및 향후 전망
 오디오 버전 듣기
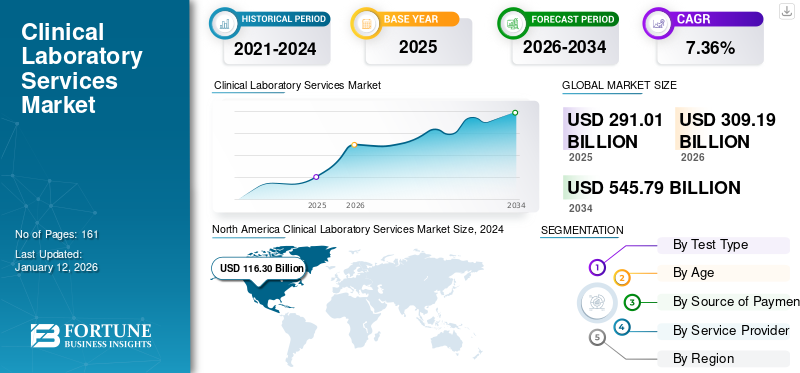
전 세계 임상 검사 서비스 시장 규모는 2025년 2,910억 7천만 달러로 평가되었으며, 2026년 3,069억 1천만 달러에서 2034년까지 4,618억 9천만 달러로 성장하여 예측 기간 동안 CAGR 5.2%를 나타낼 것으로 예상됩니다. 북미는 2025년에 36.46%의 시장 점유율로 임상 실험실 서비스 시장을 지배했습니다.
임상검사실은 진단, 치료, 질병 예방을 위해 환자의 건강에 관한 정보를 얻기 위해 임상검체를 대상으로 검사를 실시하는 의료시설입니다. 또한 이 실험실에서는 새로운 실험실 직원을 위한 비상 대응 지원, 연구 지원 및 교육을 제공합니다. 만성 질환의 확산과 노인 인구의 증가로 인해 실험실 기반 솔루션의 사용이 촉진되고 있습니다.
- 예를 들어, 중국 정부가 발표한 2023년 데이터에 따르면 중국의 60세 이상 인구는 약 2억 9,700만 명입니다.
또한 Labcorp, Quest Diagnostics Incorporated 등 주요 기업의 새로운 서비스 제공에 대한 관심이 높아지면서 시장에서 이러한 서비스에 대한 수요가 더욱 증가하고 있습니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
임상 실험실 서비스 시장 동향
서비스 채택을 촉진하기 위한 실험실 자동화의 발전
글로벌 시장의 주요 기업들 사이에서 자동화된 임상 실험실 개발에 대한 관심이 높아지고 있습니다. 처리량 증가, 결과 품질 향상, 수동 및 반복 작업 대체 등 자동화된 실험실과 관련된 이점은 실험실 자동화에 대한 수요를 증가시키고 향후 시장 성장을 촉진할 것으로 예상됩니다. 임상검사실은 전 세계적으로 증가하는 의료 비용 속에서 수익성을 유지하기 위해 자동 기계 개발에 주력하고 있습니다.
- 예를 들어, 2023년 4월 Flow Robotics는 하나의 장치에서 1D 및 2D 스캐닝을 모두 제공하고 한 번에 전체 샘플 튜브 행을 스캔할 수 있는 새로운 샘플 추적 가능 장치인 ScanID의 출시를 발표했습니다. 이 장치는 샘플 추적성을 최적화하고 분석 전 단계 오류를 줄여 환자의 임상 진단 및 치료를 더욱 향상시킵니다.
시장 역학
시장 동인
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
서비스 채택을 촉진하기 위한 노인 인구 증가 및 예방 치료 인식
노인 인구의 증가로 인해 골관절염, 당뇨병, 골다공증 및 심장 질환과 같은 여러 만성 재발 질환의 진단을 위한 임상 실험실 테스트를 방문하는 환자 수가 급증할 것으로 예상되며, 이는 예측 기간 동안 글로벌 임상 실험실 서비스 시장 성장을 촉진할 것으로 예상됩니다.
- 예를 들어, 2022년 1월 미국 당뇨병 협회(ADA)가 발표한 기사에 따르면 65세 이상 인구의 4분의 1 이상이 당뇨병을 앓고 있으며 노인의 절반이 당뇨병 전증을 앓고 있습니다. 또한, 이러한 질환을 앓고 있는 노인의 수가 향후 수십 년 동안 급격히 증가할 것으로 예상되며, 이는 임상 실험실 테스트에 대한 수요도 더욱 증가할 것으로 예상됩니다.
이는 의료 지출 증가, 임상 실험실 확장과 함께 새로운 서비스 제공에 대한 주요 실험실의 초점이 증가하는 것도 시장의 성장 요인 중 일부입니다.
Total Positive Growth Contribution
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising burden of chronic and infectious diseases requiring recurring diagnostic testing | High | 1.7% | High | High | High |
| 2 | Aging population and increasing adoption of preventive and routine health screening | High | 1.3% | Medium | High | High |
| 3 | Growing adoption of molecular, genetic, oncology, and other specialized laboratory tests | High | 1.2% | Medium | High | High |
| 4 | Expansion of healthcare coverage and diagnostic access in emerging markets | Medium | 1.1% | Medium | High | High |
| 5 | Laboratory consolidation, hospital outsourcing, automation, and expansion of organized laboratory networks | Low | 1.1% | Medium | Medium | High |
| 6 | Others (Increasing adoption of home specimen collection and mobile phlebotomy, growth of direct-to-consumer and employer-sponsored laboratory testing, etc.) | Low | 0.6% | Low | Low | Low |
| Total Positive Growth Contribution | 7.00% | |||||
Source: Fortune Business Insights
시장 제약
시장 확장을 방해하는 임상 실험실 테스트 서비스에 대한 가격 압박
환자 집단 사이에서 임상 실험실 테스트에 대한 수요가 증가하고 있습니다. 그러나 증가하는 가격 압력은 시장 성장을 방해할 것으로 예상되는 요인 중 하나입니다. 진단 산업은 주로 할인율 증가와 수용할 수 없는 가격 책정 관행으로 인해 엄청난 가격 압박을 받고 있습니다.
더욱이, 환자들 사이에서 비용 효율적인 의료 솔루션에 대한 수요가 증가함에 따라 지불인과 의료 서비스 제공자는 실험실 테스트 서비스에 대한 더 낮은 가격을 위해 협상하게 되었습니다. 이러한 가격 압박으로 인해 실험실의 환급률이 낮아지고 이윤이 감소하여 서비스 채택이 방해를 받습니다.
- 예를 들어 Medline Plus가 발표한 2021년 데이터에 따르면 유전자 검사 비용은 100달러 미만에서 2,000달러 이상입니다.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR Contribution (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Reimbursement pressure, laboratory tariff reductions, and healthcare cost-containment measures | High | -0.7% | High | High | High |
| 2 | Shortage of skilled laboratory professionals and rising labor costs | Medium-High | -0.5% | Medium | High | High |
| 3 | Complex regulatory, accreditation, quality-control, data-privacy, and compliance requirements | Medium | -0.4% | Medium | Medium | High |
| 4 | Others (high cost, limited diagnostic infrastructure, supply-chain disruptions, reimbursement delays, etc.) | Low | -0.2% | Low | Low | Low |
| Total Negative Growth Impact | -1.80% | |||||
Source: Fortune Business Insights
시장 기회
가상 및 재택 테스트 서비스는 잠재적인 성장 기회를 제공할 것으로 예상됩니다.
가상 및 재택 임상 실험실 테스트에 대한 수요가 증가하고 있습니다. 결과적으로, 실험실 클리닉에서는 더 큰 효능을 가지고 쉽게 이용 가능한 테스트 개발에 대한 관심이 높아지고 있습니다. 재택 임상 실험실 테스트 클리닉은 집에서 편안하게 필요한 의료 테스트를 수행할 수 있는 편리함을 제공하여 이동 및 대기 시간의 필요성을 줄입니다.
또한 이러한 서비스는 안전한 개인 환경을 제공하여 공공 장소에서 잠재적인 감염 노출을 최소화합니다. 가상 및 재택 진료소와 관련된 이점은 시장이 충족되지 않은 요구를 확장하고 충족할 수 있는 기회를 창출할 것으로 예상됩니다.
- 예를 들어, 2023년 5월 Getlabs, Inc.와 Nice Healthcare는 재택 의료 서비스 및 실험실 테스트에 대한 액세스를 확대하기 위한 파트너십을 발표했습니다. 이번 파트너십은 환자에게 보다 개인화되고 저렴한 서비스를 제공함으로써 재택 의료 산업을 변화시킬 것입니다.
시장 과제
시장 성장을 방해하는 비표준화된 규제 프레임워크
조기 질병 진단에 대한 인식이 높아지면서 전 세계적으로 임상 테스트 채택이 늘어나고 있습니다. 그러나 주요 기업들 사이에서 임상 실험실에 대한 규제 프레임워크 및 라이센스에 대한 제한적인 초점은 시장 성장을 제한할 것으로 예상됩니다. 명확한 지침과 표준이 없으면 신뢰할 수 없고 부정확한 검사 결과가 나올 위험이 있어 환자의 안전과 임상적 의사 결정이 위태로워집니다.
- 예를 들어 Lablogatory에서 발행한 기사에 따르면 아프리카의 대부분의 임상 실험실은 인증을 받지 않았으며 실험실은 외부 보증 프로그램에 등록되어 있지 않습니다.
세분화 분석
테스트 유형별
만성 질환의 유병률 증가로 인해 임상 화학이 분절적 우위를 차지하게 되었습니다.
테스트 유형에 따라 시장은 혈액학,임상화학, 유전자 검사, 미생물학 및 세포학 등.
임상 화학 부문은 2025년 가장 큰 임상 실험실 서비스 시장 점유율을 차지했습니다. 이 부문의 성장은 당뇨병, 갑상선 및 호르몬 장애의 유병률 증가와 함께 가정에서 임상 실험실 테스트 서비스를 이용할 수 있게 되면서 진단 절차에 쉽게 접근할 수 있게 되었기 때문입니다.
- 예를 들어, 국제 당뇨병 연맹(IDF)이 발표한 2024년 데이터에 따르면 전 세계적으로 20~79세 사이의 성인 약 5억 8,900만 명이 당뇨병을 앓고 있습니다.
유전자 테스트 부문은 예측 기간 동안 연평균 성장률(CAGR) 8.4%로 성장할 것으로 예상됩니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
연령별
성인의 질환 유병률 증가로 해당 부문의 리더십이 강화되었습니다.
연령에 따라 시장은 소아용과 성인용으로 구분됩니다.
2025년 성인 부문은 82.8%의 점유율로 세계 시장을 장악했습니다. 성장은 성인 인구 중 만성 질환의 유병률이 증가함에 따라 채택이 촉진되고 세그먼트 성장에 기여하기 때문입니다.
- 예를 들어, Medical News Today가 발표한 2023년 데이터에 따르면 미국에서는 약 15,000명의 성인이 낭포성 섬유증을 앓고 있었습니다.
소아 부문은 예측 기간 동안 4.1%의 성장률로 번창할 것으로 예상됩니다.
지불 출처별
공공 의료 지출 증가로 인해 해당 부문의 지배력이 강화되었습니다.
지불 출처에 따라 시장은 공공, 민간 및 현금 지급으로 분류됩니다.
공공 부문은 2025년 62.2%의 점유율로 글로벌 시장을 지배했습니다. 이러한 성장은 다양한 국가의 공공 의료 지출 증가와 다양한 공공 의료 기업 간의 협력 증가에 기인합니다.
- 예를 들어, 캐나다 보건정보연구소(CIHI)가 2022년 11월 발표한 보고서에 따르면 캐나다의 공공 의료 지출 비중은 75.0%이며, 민간 의료 지출 비중은 25.0%입니다.
민간 부문은 예측 기간 동안 5.9%의 성장률로 확장될 것으로 예상됩니다.
서비스 제공자별
병원 기반 실험실의 수가 증가함에 따라 분절적 우위가 발생했습니다.
서비스 제공자를 기준으로 시장은 병원 기반 실험실, 독립형 실험실, 진료소 기반 실험실 등으로 구분됩니다.
병원 기반 실험실 부문은 병원 기반 실험실 설립 증가와 의료 지출 증가로 인해 2025년 시장을 지배했으며, 이는 무엇보다도 부문의 지배력에 기여하는 중요한 요소 중 일부입니다. 또한 이 부문은 2026년에 49.7%의 점유율을 차지할 것으로 예상됩니다.
- 예를 들어, 2021년 1월 Clinisys는 영국의 게놈 실험실을 위한 새로운 실험실 정보 관리 시스템을 출시했으며, 이는 프랑스 푸아티에 대학 병원에 도입되었습니다.
클리닉 기반 실험실은 예측 기간 동안 CAGR 5.5%로 성장할 것으로 예상됩니다.
임상 실험실 서비스 시장 지역 전망
지역을 기준으로 시장은 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카 전역에서 연구되었습니다.
북아메리카
North America Clinical Laboratory Services Market Size, 2025 (USD Billion)
이 시장의 지역 분석에 대한 추가 정보를 얻으려면, 무료 샘플 다운로드
북미 시장은 2024년 1,010억 9천만 달러로 1위를 차지했고, 2025년에도 1,061억 5천만 달러로 1위를 차지했습니다. 만성 질환의 유병률, 실험실 테스트 서비스 및 고급 진단 채택률 증가, 의료 지출 증가, 임상 실험실 수 증가 등이 북미 시장 성장에 기여하는 요인 중 일부입니다.
- 예를 들어, 메디케어 및 메디케이드 서비스 센터(CMS)에서 발표한 2024년 데이터에 따르면 미국의 1인당 의료 지출은 USD 15,474입니다.
미국 임상실험실 서비스 시장
북미의 강력한 기여와 이 지역 내 미국의 지배력을 바탕으로 미국 시장은 분석적으로 2026년 약 1,037억 9천만 달러로 추정되며, 이는 전 세계 시장 매출의 약 33.8%를 차지합니다.
유럽
유럽은 향후 몇 년 동안 모든 지역 중에서 두 번째로 높은 4.3%의 성장률을 기록하고 2026년까지 가치가 821억 7천만 달러에 이를 것으로 예상됩니다. 만성 질환의 발생 증가와 유전자 검사 등을 포함한 임상 검사 채택이 시장 성장을 뒷받침할 것으로 보입니다.
영국 임상검사 서비스 시장
2026년 영국 시장은 약 145억 9천만 달러로 추정되며, 이는 전 세계 시장 수익의 약 4.8%를 차지합니다.
독일 임상 실험실 서비스 시장
독일 시장은 2026년 약 182억 8천만 달러에 이를 것으로 예상되며, 이는 전 세계 시장 매출의 약 6.0%에 해당합니다.
아시아 태평양
아시아 태평양 지역은 2026년에 795억 5천만 달러에 도달하여 시장에서 세 번째로 큰 지역의 위치를 확보할 것으로 예상됩니다. 임상 실험실 수의 증가, 질병 조기 발견에 대한 인식, 의료비 지출 증가는 아시아 태평양 지역의 시장 성장을 뒷받침할 것으로 보입니다.
일본 임상검사 서비스 시장
2026년 일본 시장은 약 173억 달러로 전 세계 매출의 약 5.6%를 차지할 것으로 추산된다. 일본은 일본 시장의 주요 기업들 사이에서 임상 검사 서비스 확대와 R&D 활동에 대한 투자로 인해 성장할 것으로 예상됩니다.
중국 임상실험실 서비스 시장
중국 시장은 2026년 매출이 약 247억 1천만 달러로 추산되며 이는 전 세계 매출의 약 8.1%를 차지해 가장 큰 시장 중 하나가 될 것으로 예상됩니다.
인도 임상 실험실 서비스 시장
2026년 인도 시장 규모는 약 116억 5천만 달러로 추정되며, 이는 전 세계 시장 매출의 약 3.8%를 차지합니다.
라틴 아메리카, 중동 및 아프리카
라틴 아메리카와 중동 및 아프리카 지역은 예측 기간 동안 적당한 성장을 보일 것으로 예상됩니다. 라틴 아메리카 시장은 2026년에 193억 2천만 달러의 가치에 도달할 것으로 예상됩니다. 이러한 성장은 이 지역의 환자 치료에 대한 관심이 높아지고 임상 실험실 서비스에 대한 수요가 증가했기 때문입니다. 중동 및 아프리카 지역도 지리적 입지를 확장하는 주요 기업의 수가 증가함에 따라 성장할 것으로 예상됩니다. 중동 및 아프리카에서 GCC 시장은 2026년에 146억 2천만 달러 규모에 도달할 것으로 예상됩니다.
남아프리카 임상 실험실 서비스 시장
남아프리카공화국 시장은 2026년 약 46억 3천만 달러에 달할 것으로 예상되며, 이는 전 세계 시장 수익의 약 1.5%를 차지합니다.
경쟁 환경
주요 산업 플레이어
강력한 서비스 포트폴리오 및 주요 기업의 임상 실험실 확장으로 지배력 지원
전 세계적으로 전략적 이니셔티브에 중점을 두는 것과 함께 강력한 서비스 포트폴리오는 저명한 시장 참가자의 지배력에 기여하는 핵심 요소 중 하나입니다. Labcorp와 Quest Diagnostics Incorporated는 2025년 주요 시장을 점유했습니다. 또한 실험실 서비스 확장에 대한 주요 기업의 초점이 높아지면서 입지가 강화되어 시장 점유율에 더욱 기여할 것으로 보입니다.
- 예를 들어, 2022년 12월 Labcorp는 로스앤젤레스에 새롭고 대규모의 해부학적 병리학 및 조직학(APH) 실험실을 열었습니다. 이번 새로운 출시로 회사의 글로벌 중앙 연구소 역량이 확장되었습니다.
NeoGenomics Laboratories, Inc.를 포함한 다른 주요 업체들도 시장에서 입지를 강화하기 위해 다른 회사들 사이에서 인수에 점점 더 집중하고 있기 때문에 시장에서 성장하고 있습니다.
열쇠 목록임상 실험실 서비스 회사
- 랩코프(우리를.)
- Quest Diagnostics 통합(우리를.)
- 일루미나, Inc.(우리를.)
- Eurofins Scientific(룩셈부르크)
- DDRC SRL 진단(SRL 진단)(인도)
- UNILABS (A.P. Moller Holding A/S) (스위스)
- NeoGenomics Laboratories, Inc.(미국)
- ARUP 연구소(미국)
- 소닉 헬스케어 리미티드(호주)
- 부파어(칠레)
주요 산업 발전
- 2026년 1월:Corewell Health와 Quest Diagnostics는 미시간에서 혁신적이고 품질이 우수하며 저렴한 실험실 서비스에 대한 접근성을 확대하기 위해 실험실 서비스 합작 회사를 설립하는 거래를 완료했습니다.
- 2024년 9월:혁신적이고 포괄적인 실험실 서비스를 제공하는 글로벌 기업인 Labcorp는 브랜드 인지도를 높이기 위해 OPKO Health가 전액 출자한 자회사인 BioReference Health의 선택적 자산을 인수했습니다.
- 2023년 10월:Sonic Healthcare Limited는 지리적 입지를 강화하기 위해 스위스의 종합 의료 실험실 그룹인 Dr Risch 실험실 그룹을 인수했습니다.
- 2023년 8월:Redcliffe Labs는 Abbott India와 제휴하여 AlinIQ라고도 알려진 CDS(임상 결정 지원)를 출시했습니다. 빅데이터 엔진과 같은 첨단 기술을 기반으로 합니다.인공지능(AI).
- 2023년 4월:SRL Diagnostics는 인도 병리학 시장에서의 입지를 확대하기 위해 Lifeline Laboratories를 인수했다고 발표했습니다.
- 2023년 4월:Quest Diagnostics는 초기 단계 종양학 테스트에 초점을 맞춰 잔여 암이나 재발성 암을 조기에 정확하게 발견하는 데 도움을 주기 위해 Haystack Oncology를 인수했다고 발표했습니다.
보고서 범위
이 보고서에는 완전한 글로벌 임상 실험실 서비스 시장 분석이 포함됩니다. 테스트 유형, 연령, 지불 출처, 서비스 제공업체 및 지역과 같은 중요한 측면을 강조합니다. 또한 시장 역학, 만성 질환의 유병률, 실험실 인증 기관 개요 및 시장의 저명한 플레이어에 대한 통찰력을 제공합니다. 이 외에도 보고서는 시장 동향에 대한 통찰력을 제공하고 주요 산업 발전을 강조합니다. 앞서 언급한 요소 외에도 보고서에는 최근 몇 년간 시장 성장에 기여한 여러 요소가 포함되어 있습니다.
커스터마이징 요청 광범위한 시장 정보를 얻기 위해.
보고서 범위 및 세분화
| 기인하다 | 세부 |
| 학습기간 | 2021년부터 2034년까지 |
| 기준 연도 | 2025년 |
| 추정연도 | 2026년 |
| 예측기간 | 2026년부터 2034년까지 |
| 역사적 기간 | 2021-2024 |
| 성장률 | 2026~2034년 CAGR 5.2% |
| 단위 | 가치(미화 10억 달러) |
| 분할 | 테스트 유형, 연령, 결제 출처, 서비스 제공업체, 지역별 |
| 테스트 유형별 |
|
| 연령별 |
|
| 지불 출처별 |
|
| 서비스 제공자별 |
|
| 지역별 |
|
자주 묻는 질문
Fortune Business Insights에 따르면 글로벌 시장 가치는 2025년에 2,910억 7천만 달러였으며 2034년에는 4,618억 9천만 달러에 이를 것으로 예상됩니다.
시장은 예측 기간 동안 연평균 성장률(CAGR) 5.2%를 기록할 것으로 예상됩니다.
2025년 북미 시장 가치는 1,061억 5천만 달러였습니다.
테스트 유형에 따라 임상화학 부문이 글로벌 시장을 장악하고 있습니다.
북미는 2025년 세계 시장에서 지배적인 점유율을 차지했습니다.
만성 질환의 유병률 증가가 글로벌 시장 성장을 주도하고 있습니다.
Labcorp, Quest Diagnostics Incorporated 및 Eurofins Scientific은 시장의 최고 기업입니다.
주요 기여 요인은 질병 유병률이 증가하고 주요 업체가 고급 제품을 제공하려는 전략적 이니셔티브의 급증입니다.
전문가에게 문의하세요 전문가와 상담하세요


- 2021-2034
- 2025
- 2021-2024
- 161
-

(유효 기간 30th Sep 2026)
30~60시간 무료 맞춤 설정
지역 및 국가 범위 확장, 세그먼트 분석, 기업 프로필, 경쟁 벤치마킹, 및 최종 사용자 인사이트.













.webp)





