의료 기기 시장 규모, 점유율 및 산업 분석, 유형별(정형외과 기기, 심혈관 기기, 진단 영상 기기, 체외 진단(IVD), 최소 침습 수술 기기, 상처 관리, 당뇨병 치료 기기, 안과 기기, 치과 기기, 신장학 기기, 일반 수술 등), 최종 사용자별(병원 및 ASC, 진료소 및 기타) 및 지역 예측, 2026년부터 2034년까지
 무료 샘플 다운로드

의료기기 산업 분석
 오디오 버전 듣기
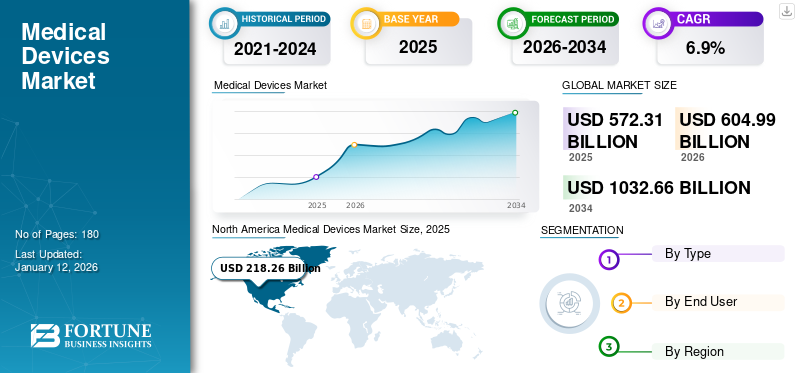
세계 의료기기 시장 규모는 2025년 5,723억 1천만 달러로 평가되었으며, 2026년 6,049억 9천만 달러에서 2034년까지 1,0326억 6천만 달러로 성장하여 예측 기간 동안 CAGR 6.90%를 나타낼 것으로 예상됩니다. 북미는 2025년 시장점유율 38.1%로 의료기기 시장을 장악했다.
당뇨병, 암 등을 포함한 급성 및 만성 질환을 앓고 있는 환자의 수가 증가하고 치료 옵션에 대한 인식이 높아지면서 진단 및 수술을 받는 환자의 수가 증가하고 있습니다. 전 세계적으로 심장, 정형외과, 신경외과 등을 포함한 수술 절차 수가 증가하면서 시장 확대에 기여할 것으로 예상됩니다.
- 예를 들어, 2023년 8월 NCBI(National Center for Biotechnology Information)에서 제공한 데이터에 따르면 전 세계적으로 거의 4억 2,200만 명이 당뇨병 진단을 받고 있으며, 그 중 대다수는 저소득 및 중간 소득 국가에 살고 있으며 매년 150만 명이 당뇨병으로 인해 직접적으로 사망하고 있습니다.
입원 환자의 증가와 수술 및 진단 절차의 증가로 인해 선진국과 신흥 국가 모두에서 자본 장비 및 소모품을 포함한 제품에 대한 수요가 증가하고 있습니다.
더욱이, 메드트로닉(Medtronic), 존슨앤드존슨서비스(Johnson & Johnson Services, Inc.) 등 주요 시장 참여자들이 증가하는 새로운 장치에 대한 수요를 충족시키기 위해 새로운 장비를 개발 및 도입하기 위한 연구 개발 이니셔티브를 확대함으로써 글로벌 시장 점유율을 뒷받침할 것으로 예상됩니다.
- 예를 들어, MedTech Dive의 2023년 보고서에 따르면 2022년에는 135개에 비해 2023년에는 167개 장치에 혁신 지정이 부여되었습니다.
- 또한 2023년 6월 기준으로 109개의 장치가 CDRH와 CBER(생물의약품 평가 및 연구 센터)로부터 획기적인 지정을 받았습니다.
시장은 기술 혁신과 의료 수요 증가로 인해 상당한 성장을 이룰 준비가 되어 있습니다. 그러나 규제 복잡성 및 무역 긴장과 같은 문제로 인해 업계 이해관계자의 전략적 탐색이 필요합니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
의료기기 시장 주요 시사점
 글로벌 시장규모 및 전망
- 2025년 시장 규모: 5,723억 1천만 달러
- 2026년 시장 규모: 6,049억 9천만 달러
- 2034년 예상 시장 규모: 1조 326억 6천만 달러
- CAGR: 2026~2034년 6.90%
 시장점유율
- 북미는 2025년 38.10%의 점유율로 시장을 장악했습니다.
- 체외 진단(IVD)은 2026년 13.53%로 유형별로 가장 큰 점유율을 차지했습니다.
- 2026년에는 최종 사용자가 48.97%의 점유율을 차지하는 병원 및 ASC를 차지합니다.
 주요 지역 하이라이트
북아메리카
2026년 2,306억 2천만 달러 선진 헬스케어 인프라 주도
유럽
2026년에는 의료비 지출 증가로 인해 1,548억 2천만 달러가 될 것입니다.
아시아 태평양
2026년에는 1,535억 8천만 달러로 가장 빠르게 성장할 것입니다.
영국
2026년에는 200억 4천만 달러, 첨단 장치 도입을 통해 지원됩니다.
일본
인구 노령화와 혁신으로 인해 2026년에는 438억 6천만 달러가 될 것입니다.
자세히 알아보기

시장 역학
시장 동인
만성 질환의 유병률 증가 중에시장 성장을 주도하는 환자
당뇨병, 암 등을 포함한 급성 및 만성 질환의 유병률이 증가함에 따라 치료 및 치료 과정이 필요한 환자 수가 늘어나고 있습니다. 환자들 사이에서 이러한 새로운 치료법과 치료 옵션에 대한 인식을 높이기 위해 시장에서 운영되는 다양한 주요 회사와 의료 기관의 이니셔티브가 증가함에 따라 제품 수요 증가가 더욱 뒷받침되고 있습니다.
- 질병통제예방센터(CDC)가 발표한 2022년 보고서에 따르면 2060년까지 젊은 성인의 당뇨병 유병률이 약 700% 증가할 것으로 보고되었으며, 이는 2060년까지 약 526,000명의 젊은이가 당뇨병을 앓게 될 것임을 의미합니다. 이 환자 집단은 혈당 모니터링 및 기타 장치를 사용하여 예측 기간 동안 제품 수요를 증가시킬 것으로 예상됩니다.
더욱이, 노인 인구의 증가로 인해 백내장, 녹내장, 고혈압, 청력 상실, 관절염 등 연령 관련 질환의 유병률이 증가하고 있습니다. 이는 다양한 국가 및 지역 의료 기관이 수행하는 계획에 의해 강화된 조기 진단 및 치료에 대한 강조가 높아지면서 전 세계적으로 의료 환경에서 입원환자 및 외래환자 부서에 입원하는 횟수가 증가하고 있습니다.
- 세계사회보고서 2023에 따르면 전 세계 65세 이상 인구는 2021년 7억 6,100만 명에서 2050년 16억 명으로 두 배 이상 증가할 것으로 예상된다. 80세 이상 인구는 더욱 빠르게 증가하고 있다.
- 또한 질병통제예방센터(CDC)가 발표한 2022년 자료에 따르면 75세 이상 인구의 약 53.9%가 관절염을 앓고 있는 것으로 보고됐다.
따라서 앞서 언급한 요인은 1인당 의료비 지출 증가, 선진국 및 신흥 국가의 상환 정책 개선과 함께 진단 및 치료를 받는 환자 수의 증가로 이어져 글로벌 의료기기 시장 성장을 더욱 뒷받침하고 있습니다.
시장 제약
개발도상국의 높은 장치 비용과 부적절한 상환 정책으로 인해 시장 성장이 제한됨
지난 10년 동안 의료기기는 신기술 구현과 추가 설계 수정에 있어 상당한 발전을 이루었습니다. 의료 기기는 다양한 피트니스 및 활동 추적기와 치료 기기를 도입하여 의료 산업에 혁명을 일으켰습니다. 이러한 장치의 가격은 다양합니다. 특히, CT 스캐너 및 MRI 장비와 같은 대형 의료 장비의 높은 비용으로 인해 경제성이 중요한 신흥 국가에서의 구매가 제한됩니다.
또한, 다음을 포함한 첨단 장비를 사용하는 치료 절차가 포함됩니다.수술용 로봇다른 것들도 더 높아 시장에서 의료기기의 채택이 제한될 것으로 예상됩니다.
- 예를 들어 2023년 8월 국립생명공학정보센터가 제공한 자료에 따르면 다빈치 로보틱 X 시스템은 타워형 복강경 시스템에 비해 구입 가격이 220만 달러(200만 유로)가 넘을 정도로 훨씬 비싸다. 이러한 높은 비용은 개발도상국과 신흥국에서 시장 성장을 제한하는 채택 장벽을 만듭니다.
이로 인해 병원과 수술 센터의 소유 비용이 상대적으로 높아집니다. 또한 의료기기에 대한 환급도 신흥 국가에서 의료기기 채택을 제한하는 요인이었습니다. 따라서 위의 요인과 부적절한 상환 정책으로 인해 신흥 국가에서 이러한 장치의 채택이 상대적으로 제한되어 왔습니다.
시장 기회
기회 제시를 위한 연구개발 활동 투자
주요 제조업체는 현재 R&D 투자에 중점을 두고 획기적인 기술을 달성하기 위한 혁신을 강화하는 전략에 초점을 맞추고 있으며, 이는 글로벌 의료기기 시장 성장을 더욱 촉진할 가능성이 높습니다.
이는 기술적으로 진보된 제품을 개발하고 도입하기 위한 연구 활동에 대한 투자 증가와 함께 접근성 향상과 함께 환자 결과 개선과 같은 소비자 혜택 증가로 이어지며, 첨단 제품에 대한 충족되지 않은 수요 증가에 더욱 부응할 것으로 예상됩니다.
또한 저명한 업체들은 지리적 입지를 강화하기 위해 다양한 국내 및 국제 컨퍼런스에서 제품 포트폴리오를 선보이는 것을 강조하고 있습니다. 이는 혁신적인 의료 기기에 대한 수요 확대를 위해 미개척 및 침투가 부족한 시장에서 수익성 있는 기회를 창출합니다.
- 예를 들어, 2023년 5월 Royal Philips는 2023년 유럽 경피심장혈관중재협회에서 진단 영상 장치, 소프트웨어, 서비스를 포함한 심장학 장치 포트폴리오를 선보였습니다.
시장 과제
시장 성장을 방해하는 엄격한 정부 규제
개발도상국의 규정은 생명 구조 장치의 가격을 제한하면서 국제 표준과 동등한 안전하고 정품이며 고품질의 의료 제품을 지속적으로 수용합니다. 그러나 지속적인 업그레이드, 지속적인 변화 및 규제 요구 사항의 복잡성으로 인해 시장에 있는 회사의 전체 프로세스가 복잡해졌습니다. 제조업체가 이러한 역동적인 환경에서 엄격한 규제 승인 절차를 따라가는 것은 어려운 일이 됩니다.
- 예를 들어, 2022년 5월 EU 의료기기 규제 당국은 다음에 대한 규정을 업데이트했습니다.체외 진단체외진단의료기기지침(IVDD)부터 체외진단의료기기규정(IVDR)까지의 제품입니다. 새로운 규정은 측면 유동 장치 제조업체에 수많은 과제를 안겨주었습니다.
개발도상국, 특히 인도와 중국의 의료기기 산업은 초기 단계입니다. 의료 장비는 성숙한 지역에서 수입되며 인도 또는 기타 신흥 국가의 정부 규정을 충족해야 하므로 의료 장비 승인에 어려움을 겪습니다.
따라서 제조업체는 이러한 장치를 수출하고 수입하는 동안 여러 국가에서 정한 제품 안전, 표준 및 규정 준수를 준수해야 합니다. 이는 특히 신흥 국가에서 승인에 필요한 긴 규제 프로세스 및 무기한 일정과 함께 예측 기간 동안 시장 성장을 억제할 것으로 예상되는 요인입니다.
기타 주요 과제
무역 보호주의:차별적인 관행으로 인해 중국 의료기기 제조업체를 제한하려는 유럽연합의 위협과 같은 최근 긴장 상황은 무역 정책이 시장 역학에 미치는 영향을 강조합니다.
선진국 지역의 시장 포화:성숙한 시장에서의 치열한 경쟁은 성장 기회를 제한할 수 있습니다.
의료기기 시장 동향
시장 성장을 촉진하기 위해 인구 중 웨어러블 장치에 대한 선호도 증가
전 세계적으로 성인 인구의 건강에 대한 관심이 높아지고 모니터링 및 진단에 대한 국가 및 지역 의료 기관의 관심이 높아지면서 피트니스에 대한 수요가 높아지는 데 중추적인 역할을 했습니다.피트니스 트래커. 보안 문제 및 데이터 개인 정보 보호와 같은 웨어러블 장치의 이러한 제한에도 불구하고 사용 용이성과 장점으로 인해 피트니스 추적기 및 활동 모니터에 대한 선호도가 여전히 상당히 높습니다.
코로나19 팬데믹(세계적 대유행)이 발생하고 국민 건강에 대한 우려가 높아지면서 이러한 장치에 대한 시장 수요가 급증했습니다. 예를 들어, 국립심장폐혈액연구소(NHLBI)가 발표한 2023년 통계에 따르면 미국인 3명 중 1명은 건강이나 피트니스를 모니터링하기 위해 스마트워치나 밴드와 같은 웨어러블 장치를 사용하는 것으로 보고되었습니다.
또한 시장 참여자들이 새로운 기능을 갖춘 고급 모델을 도입하고 가격을 낮추면서 장치에 대한 고객 풀이 늘어났습니다.
- 2024년 10월, Noise는 NoiseFit Diva 2를 출시했습니다.스마트워치, 여성의 웰빙에 초점을 맞춰 여성 주기 추적, 고급 주기 분석, 상세한 주기 달력 등을 제공합니다.
위의 요인은 신규 진입자와 기존 플레이어가 이 부문에 집중하고 증가하는 수요를 충족하기 위해 새로운 웨어러블 장치를 출시할 수 있는 엄청난 성장 기회를 제시합니다.
기타 주요 동향
인구 고령화:노인 인구가 증가함에 따라 연령 관련 건강 문제를 해결하는 장치에 대한 필요성이 커지고 있습니다.
맞춤형 의학:개별 환자의 요구에 맞춘 장치가 주목을 받아 치료 결과가 향상되고 있습니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
코로나19의 영향
병원의 선택적 수술 절차 및 응급실 방문 횟수가 크게 감소하여 코로나19 대유행이 글로벌 시장에 미치는 영향은 부정적이었습니다. 팬데믹 기간 동안 장치에 대한 전반적인 수요가 감소하여 해당 의료 장치 회사의 수익이 감소했습니다.
- 예를 들어, 국립생명공학정보센터(NCBI)가 발표한 기사에 따르면, 코로나19로 인해 선택적 수술이 취소된 이후 2019년 1월부터 2021년 1월까지 전체 수술량이 48.0% 감소한 것으로 보고됐다.
특히 유럽, 아시아 태평양 국가 및 이후 미국의 여행 및 무역 제한으로 인해 이러한 장치 및 필수 의료 용품의 공급망 중단이 2020년에 두드러졌으며 이는 전 세계 시장에도 영향을 미쳤습니다.
코로나19 팬데믹(세계적 대유행)의 급속한 확산을 막기 위해 국가 봉쇄, 여행 제한, 사회적 거리두기 등 다양한 개혁이 시행되었습니다. 의료 시술은 선택 및 필수 시술로 분류되었으며 모든 선택 시술이 금지되거나 의료 시설에 2020년 1분기 및 2분기 동안 선택 시술을 연기하도록 지시되었습니다.
무역 보호주의
유럽연합(EU)은 최근 중국 공공 조달 입찰에 대한 EU 공급업체의 접근을 제한하는 차별적 관행을 이유로 중국 의료기기 제조업체에 제한을 가하겠다고 위협했습니다.
세분화 분석
유형별
임상 진단 테스트 수가 증가함에 따라 체외 진단(IVD) 부문이 지배하게 되었습니다.
유형별로 시장은 정형외과용 기기, 심혈관 기기, 진단 영상 기기, 체외 진단(IVD), 최소 침습 수술 기기, 상처 관리, 당뇨병 치료 기기, 안과용 기기,이의장치, 신장학 장치, 일반 수술 및 기타.
체외진단(IVD) 부문은 인구 중 전염병 유병률 증가, 환자 집단의 검사 횟수 증가 등의 요인으로 인해 2026년 의료기기 시장 점유율을 13.53%로 지배했습니다. 이는 인구의 증가하는 수요를 충족시키기 위해 혁신적인 테스트 키트 및 제품을 개발하고 도입하기 위한 주요 업체 간의 연구 개발 활동 증가와 함께 시장의 세그먼트 성장을 지원할 가능성이 높습니다.
- 예를 들어, 2023년 11월 Newland EMEA는 의료 산업을 위한 새로운 체외 진단 제품 라인을 출시했습니다.
당뇨병 관리 기기 부문은 예측 기간 동안 상당한 CAGR로 성장할 것으로 예상됩니다. 특히 유럽과 아시아 국가에서 당뇨병 유병률이 급격히 증가함에 따라 혈당 측정기와 같은 당뇨병 관리 장치의 활용이 증가할 가능성이 높습니다.인슐린 펜, 기타 지역에 있습니다. 이는 인구 사이의 질병 인식 증가와 함께 예측 기간 동안 당뇨병 치료 부문의 확장을 촉진할 것으로 추정됩니다.
선진국과 신흥 국가에서 일반 및 최소 침습 수술의 수가 증가하는 것은 최소 침습 수술 및 일반 수술 부문의 성장에 기여하는 중요한 요소입니다.
치과 및 안과 부문은 예측 기간 동안 상당한 속도로 성장할 것으로 예상됩니다. 이러한 부문의 시장에서 활동하는 주요 기업의 제품 승인 및 출시 수가 증가함에 따라 전 세계적으로 성장이 촉진됩니다.
- 예를 들어, 2023년 2월, 안과, 검안 및 렌즈 테두리 장비를 전문으로 하는 일본 회사인 NIDEK CO., LTD.는 자이로 비틀림 기술을 컴팩트한 본체에 통합한 Cube α 안과 수술 시스템을 출시했습니다.
신장학 부문은 예측 기간 동안 상당한 속도로 성장할 것으로 예상됩니다. 다양한 신장 질환을 앓고 있는 환자 풀의 증가와 환자의 투석 치료 횟수 증가로 인해 해당 부문의 성장이 가속화될 것으로 예상됩니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
최종 사용자별
병원 및 ASC에 대한 환자 방문 횟수 증가로 세그먼트의 지배력 지원
최종 사용자를 기준으로 시장은 병원, ASC, 진료소 등으로 분류됩니다.
병원 및 ASC 부문은 2026년 세계 시장을 지배했습니다. 이러한 지배력은 고급 진단 기기에 대한 수요를 촉진한 신흥 국가의 다중 전문 분야 및 지역 사회 병원의 출현에 기인합니다. 또한 일상적인 수술 절차를 받는 환자를 위해 병원의 대안을 제공하는 외래 수술 센터에서 사용되는 최첨단 의료 발전은 예측 기간 동안 이 부문의 성장을 촉진할 것으로 예상됩니다. 병원 및 ASC 부문은 2026년에 시장 점유율의 48.97%를 차지할 것으로 예상됩니다.
- 예를 들어, 2024년 4월 Becker's Healthcare가 제공한 데이터에 따르면 미국 50개 주 전체에서 총 6,087개의 Medicare 인증 ASC가 운영되고 있습니다. 캘리포니아에는 848개의 수술 센터가 있고 콜로라도에는 141개의 ASC가 있습니다.
반면, 클리닉 및 기타 부문은 예측 기간 동안 상당한 CAGR로 성장할 것으로 예상됩니다. 전문적인 치료와 효율적인 치료 옵션으로 인해 환자의 선호도가 높아지는 것은 해당 부문의 성장을 뒷받침하는 중요한 요소입니다. 클리닉 부문은 예측 기간 동안 6.5%의 CAGR을 보일 가능성이 높습니다.
의료기기 시장 지역별 전망
지역에 따라 시장은 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카로 분류됩니다.
북아메리카
North America Medical Devices Market Size, 2025 (USD Billion)
이 시장의 지역 분석에 대한 추가 정보를 얻으려면, 무료 샘플 다운로드
제품 승인 건수 증가로 북미 시장 지배
북미 시장 규모는 2025년 2,182억 6천만 달러, 2026년 시장 가치는 2,306억 2천만 달러로 성장했다. 적절하고 유리한 상환 정책의 존재, 잘 발달된 의료 인프라, 첨단 의료 기술의 신속한 채택 및 지역의 주요 업체는 이 지역의 지배력에 기여하는 주요 요인 중 일부입니다. 또한 미국 내 고급 생명과학 기기의 상당한 보급률, 주요 기업의 강력한 입지, 이 지역의 우호적인 보상 정책은 2032년까지 북미 의료기기 산업의 성장을 촉진할 것으로 예상되는 주요 요인 중 일부입니다.
우리를.
미국 내 주요 기업의 강력하고 확고한 입지와 이러한 기기에 대한 Medicare의 유리한 환급 정책이 시장 성장을 주도할 것으로 예상됩니다. 미국 시장 규모는 2026년 2,104억 5천만 달러로 추산됩니다. 또한 미국 정부 당국이 당뇨병, 심혈관 질환, 암 등 만성 질환 적응증에 대한 새로운 제품 승인에 대한 강조가 높아지면서 미국 내 첨단 기기 채택이 촉진되고 있습니다.
- 예를 들어, 2024년 1월 Boston Scientific Corporation은 FARAPULSE PFA(Pulsed Field Ablation) 시스템에 대해 미국 FDA 승인을 받았다고 발표했습니다. 규제 승인 수가 증가함에 따라 미국 시장에 신제품이 출시되었습니다.
유럽
유럽은 의료 지출 증가, 인프라 구축, 고급 진단 및 치료 장치에 대한 제품 승인 증가로 인해 2026년에 1,548억 2천만 달러로 두 번째로 큰 시장 가치가 될 것으로 예상되며, 예측 기간 동안 25.9%의 두 번째로 빠른 CAGR로 성장할 것으로 예상됩니다. 특히 독일, 프랑스, 영국 등 글로벌 및 국내 선두 기업들이 홈 케어 환경에서 의료 전환과 휴대용 의료 장비 도입에 중점을 두면서 예측 기간 동안 시장 성장을 주도할 것으로 예상됩니다. 영국의 시장 가치는 2026년에 200억 4천만 달러로 예상됩니다.
반면, 독일은 2026년에 408억 5천만 달러, 프랑스는 2025년에 251억 5천만 달러를 보유할 것으로 예상됩니다.
- 예를 들어, 2024년 3월 Abbott는 Assert-IQ 삽입형 심장 모니터에 대한 CE 마크 승인을 받았습니다. 이 장치는 비정상적인 심장 박동을 모니터링할 수 있습니다.
아시아 태평양
아시아 태평양 지역은 2026년 1,535억 8천만 달러 규모의 세 번째로 큰 시장이 될 것으로 예상되며, 심혈관 질환, 전염병, 치과 질환, 당뇨병 등의 질병 유병률 증가로 인해 가장 빠른 CAGR로 성장할 것으로 예상됩니다. 또한 중국, 인도를 포함한 신흥 국가에서 직접 입지를 확대하고 이 지역에서 이러한 장치에 대한 수요를 충족하려는 시장 참여자의 초점이 커지고 있습니다. 또한 급속한 도시화, 의료 지출 증가, 투자 증가, 협회 및 정부의 조사 결과는 신흥 플레이어에게 기회를 제공하고 지역 시장 성장에 기여합니다. 2026년 중국 시장은 474억2000만 달러, 인도는 178억6000만 달러, 일본은 438억6000만 달러에 이를 것으로 예상된다.
- 2023년 4월, Siemens Healthineers는 새로운 생산 라인을 도입하여 인도의 MRI 스캐너 제조 시설을 확장했습니다.
라틴 아메리카
라틴 아메리카는 2025년에 상당한 시장 점유율을 기록했습니다. 이 지역은 2026년에 4번째로 큰 시장으로 398억 7천만 달러에 도달할 것으로 예상됩니다. 당뇨병, 고혈압, 암 등 비전염성 질환(NCD)의 유병률이 높아짐에 따라 시장에서 이러한 제품에 대한 수요가 증가하고 있습니다. 또한, 이러한 장치의 수출 증가는 시장 성장을 이끄는 또 다른 요인입니다.
- 예를 들어, 2023년 9월 브라질 건강 기술 산업 협회에서 제공한 데이터에 따르면, 이러한 장치의 수출은 2022년 브라질에서 9억 900만 달러를 벌어들였는데, 이는 2021년에 비해 해외 매출이 14.13% 증가한 수치입니다.
중동 및 아프리카
중동 및 아프리카도 예측 기간 동안 상당한 속도로 성장할 것으로 예상됩니다. GCC 시장 규모는 2025년에 83억 1천만 달러에 달할 것으로 예상됩니다. 의료 인프라 개발과 환자 집단의 첨단 장치에 대한 수요 증가는 기존 핵심 기업뿐만 아니라 신규 진입자에게도 수익성 있는 비즈니스 기회를 제공하고 있습니다. 또한, 인식을 제고하기 위한 정부 이니셔티브의 증가와 주요 업체 간의 인수 및 합병 증가로 인해 이러한 제품의 채택이 촉진되고 결과적으로 시장 성장이 촉진될 것으로 예상됩니다.
- 예를 들어, 2021년 5월 Aster DM Healthcare는 UAE, 사우디아라비아, 오만, 카타르와 같은 국가에서 최신 진단 혁신과 솔루션을 채택하여 환자 치료와 품질을 향상시킬 수 있도록 Roche Diagnostics와 MoU를 체결했습니다.
경쟁 환경
주요 시장 참여자
주요 업체들은 증가하는 제품 수요를 충족하기 위해 R&D 활동에 집중합니다.
글로벌 시장은 세분화되어 있으며, Medtronic, Johnson & Johnson Services, Inc., GE Healthcare, Stryker와 같은 여러 업체가 2024년에 상당한 점유율을 차지했습니다. 증가하는 제품 수요를 충족하기 위해 기술적으로 진보된 장치를 개발하고 도입하려는 이들 상위 업체의 R&D 초점이 높아지는 것은 시장 점유율에 기여하는 중요한 요소입니다.
- 2024년 1월, 메드트로닉은 Percept RC DBS(심부 뇌 자극) 시스템에 대한 미국 FDA 승인을 받았습니다. 이 시스템은 의사가 뇌 관련 장애가 있는 환자에 대한 치료를 개인화하는 데 도움이 되었습니다.
시장에서 활동하는 다른 주요 업체로는 Abbott, Koninklijke Philips N.V., Siemens Healthineers AG, BD 및 Cardinal Health 등이 있습니다. 광대한 글로벌 유통 네트워크와 함께 지리적 입지를 확장하려는 이들 회사의 강력한 노력은 이들 회사의 시장 점유율 증가에 유리합니다.
- 2023년 5월, Cardinal Health는 캐나다 내 의료 및 수술 제품에 대한 증가하는 수요에 부응하기 위해 캐나다에 새로운 유통 센터를 개설하여 유통 범위를 확대했습니다.
프로파일링된 주요 의료기기 회사 목록
- 메드트로닉(아일랜드)
- 존슨앤드존슨서비스(미국)
- Koninklijke Philips N.V.(네덜란드)
- F. Hoffmann-La Roche Ltd.(스위스)
- 보스턴 사이언티픽 코퍼레이션(미국)
- Fresenius Medical Care AG(독일)
- GE헬스케어(우리를.)
- 지멘스 헬시니어스 AG(독일)
- 스트라이커(미국)
- 애보트(미국)
- BD (미국)
- 추기경 건강(우리를.)
주요 산업 발전
- 2024년 2월 –Fresenius Medical Care AG는 5008X 혈액투석 시스템에 대해 미국 FDA 승인을 받았습니다.
- 2024년 2월 –Boston Scientific Corporation은 만성 허리 및 다리 통증 치료에 사용되는 WaveWriter 척수 자극기 시스템에 대해 미국 FDA 승인을 받았습니다.
- 2024년 1월 –GE헬스케어가 선도적인 의료 서비스 제공업체 중 하나인 MIM 소프트웨어를 인수하기로 계약을 체결했습니다.의료 영상분석 및 AI 솔루션. 이 회사는 다양한 의료 환경에서 방사선 종양학, 분자 방사선 치료, 영상 진단, 비뇨기과 등의 분야를 전문으로 다루고 있습니다.
- 2024년 1월 –Boston Scientific Corporation은 Axonics, Inc. 인수를 발표했습니다. 이번 인수로 회사의 제품 포트폴리오, 특히 비뇨기과 기기가 확장되었습니다.
- 2024년 1월 – BD는 최고의 공급업체인 Techcyte와 협력했습니다.인공지능(AI)기반 디지털 진단, PAP 테스트를 위한 AI 기반 알고리즘 디지털 자궁경부 세포검사 시스템을 제공합니다.
보고서 범위
글로벌 의료기기 시장 보고서는 시장에 대한 자세한 분석을 제공하고 선도 기업, 제품 및 최종 사용자와 같은 주요 측면에 중점을 둡니다. 이 외에도 글로벌 시장 동향에 대한 통찰력을 제공하고 주요 산업 발전을 강조합니다. 위의 요소 외에도 최근 몇 년 동안 시장 성장에 기여한 여러 요소가 포함됩니다.
커스터마이징 요청 광범위한 시장 정보를 얻기 위해.
보고서 범위 및 세분화
|
기인하다 |
세부 |
|
학습기간 |
2021년부터 2034년까지 |
|
기준 연도 |
2025년 |
|
추정연도 |
2026년 |
|
예측 기간 |
2026년부터 2034년까지 |
|
성장률 |
2026~2034년 CAGR 6.90% |
|
역사적 기간 |
2021-2024 |
|
단위 |
가치(미화 10억 달러) |
|
분할 |
유형별
|
|
최종 사용자별
|
|
|
지역별
|
자주 묻는 질문
Fortune Business Insights에 따르면 2025년 세계 시장 규모는 5,723억 1천만 달러였으며, 2034년에는 1,0326억 6천만 달러 규모로 성장할 것으로 예상됩니다.
2025년 북미 시장 규모는 1,019억 8천만 달러에 이른다.
시장은 2026~2034년 예측 기간 동안 연평균 성장률(CAGR) 6.90%로 꾸준한 성장을 보일 것으로 예상됩니다.
만성 질환의 유병률 증가와 일반 인구의 홈케어 환경으로의 전환이 시장의 주요 동인입니다.
Medtronic, Johnson & Johnson Services, Inc., Abbott 및 Stryker가 시장 최고의 플레이어입니다.
전문가에게 문의하세요 전문가와 상담하세요


- 2021-2034
- 2025
- 2021-2024
- 180
-

(유효 기간 30th Sep 2026)
30~60시간 무료 맞춤 설정
지역 및 국가 범위 확장, 세그먼트 분석, 기업 프로필, 경쟁 벤치마킹, 및 최종 사용자 인사이트.













.webp)






관련된 보고서