 무료 샘플 다운로드



견적 요청
고객님의 요구에 맞춘 맞춤형 가격을 받아보세요.
- 라이선스 유형 선택
- 다중 사용자 옵션
- 맞춤형 범위 및 커버리지
- 신속한 처리
"심층적인 시장 조사를 통해 성공을 향한 길을 강화합니다."
 오디오 버전 듣기
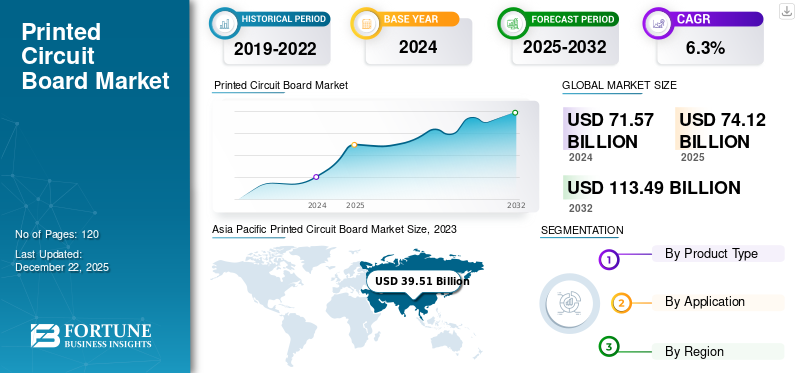
2025년 전 세계 인쇄 회로 기판 시장 규모는 741억 2천만 달러로 평가되었습니다. 시장은 2026년 772억 7천만 달러에서 2034년까지 1,269억 3천만 달러로 성장하여 예측 기간 동안 CAGR 6.4%를 나타낼 것으로 예상됩니다.
이 시장은 전자 부품을 기계적으로 지지하고 전기적으로 연결하는 보드의 설계 및 제조를 다루고 있습니다. 시장에는 단층, 이중층, 다층 기판을 포함한 견고한 기판과 HDI 기판, 유연한 기판, 그리고 Rigid-Flex, 금속 코어, 세라믹, 임베디드 부품 PCB와 같은 특수 제품이 포함됩니다. 이 제품은 자동차,가전제품, 통신, 의료, 에너지 및 전력, 군사, 유틸리티 및 기타. 인쇄 회로 기판은 컴팩트한 회로 통합, 안정적인 전기 연결, 신호 전송 및 점점 더 복잡해지는 전자 설계에 대한 지원을 제공하기 때문에 전자 시스템의 필수 구성 요소입니다.
시장은 주로 첨단 전자 제품, 전기 자동차, 5G 인프라 및 고성능 컴퓨팅 시스템에 대한 수요 증가에 의해 주도됩니다. Zhen Ding Technology Holding Limited, TTM Technologies, Inc., Unimicron Technology Corporation 및 Nippon Mektron, Ltd.는 글로벌 시장에서 최고의 기업입니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
AI 인프라를 위한 고급 PCB 채택 증가
AI 서버 및 데이터 센터의 배치가 증가함에 따라 고급 인쇄 회로 기판에 대한 수요가 증가하고 있습니다. 현재 글로벌 시장의 시장 동향은 서버, 네트워킹 장비, 가속기 및 광통신 시스템을 위한 고밀도 상호 연결 및 다층 수 PCB의 채택이 증가하고 있음을 보여줍니다. 사물인터넷(IoT)의 확산으로 인해 작고 안정적인 보드에 대한 필요성도 높아지고 있습니다. PCB 제조업체는 고급 소재, 더욱 정밀한 PCB 설계, 자동화 및 제조 역량 확대에 투자하고 있습니다. 이러한 개발은 예측 기간 동안 수요를 지원할 것으로 예상됩니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
PCB 수요를 촉진하기 위한 전기 자동차의 채택 증가
전기 자동차의 채택 증가는 인쇄 회로 기판 시장 성장을 이끄는 주요 요인입니다. 전기 자동차는 배터리 관리 시스템, 전력 전자 장치, 인포테인먼트, 센서, 충전 시스템 등에 PCB를 사용합니다.고급 운전자 지원 시스템. PCB에 대한 수요 증가는 자동차 및 광범위한 전자 산업 전반에 걸쳐 전자 콘텐츠가 증가함에 따라 뒷받침됩니다. 각 전자 부품에는 안정적인 회로 연결이 필요하므로 차량당 PCB 사용량이 늘어납니다. 이러한 요인들은 더 높은 성장률을 지원하고 자동차 부문의 시장 점유율을 강화할 것으로 예상됩니다.
시장 제약 - 영향 및 부정적인 기여(2026~2034)
| 순위 | 시장 제약 | 종합 영향력 순위 | 예상 총 시장 성장 기여도(10억 달러) | 영향: 2026-2028 | 영향: 2029-2031 | 영향: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | AI, cloud, and HPC growth is increasing the demand for advanced PCBs used in servers and data centers. | 높음 | 14.42 | 높음 | 높음 | 높음 |
| 2 | EV and connected vehicle adoption is increasing PCB use in ADAS, batteries, infotainment, and power electronics. | 높음 | 11.18 | 높음 | 높음 | 높음 |
| 3 | Growing consumer electronics production is supporting the demand for rigid, flexible, and advanced PCBs. | 높음 | 9.76 | 높음 | 중간 | 중간 |
| 4 | Expansion of 5G and telecom infrastructure is increasing the demand for high-frequency and high-performance PCBs. | 높음 | 8.42 | 높음 | 높음 | 중간 |
| 5 | Electronic miniaturization is supporting adoption of HDI, flexible, and rigid-flex PCBs. | 중간 | 7.65 | 중간 | 높음 | 높음 |
| 6 | Others (Growing demand from industrial electronics, healthcare devices, energy systems, and so on) | 중간 | 7.68 | 중간 | 중간 | 높음 |
| 총 마이너스 성장 영향 | 59.11 | |||||
소스: Fortune Business Insights
무료 샘플 다운로드 심층적인 시장 제한 및 위험 분석
시장 성장을 제한하는 높은 자본 요건과 복잡한 제조
고급 PCB 제조의 높은 비용은 시장의 주요 제약입니다. HDI, 유연한 다층 및 다층 카운트 보드를 생산하려면 특수 장비, 고급 재료 및 엄격한 품질 관리가 필요합니다. PCB 조립, 테스트, 드릴링, 도금, 이미징 및 검사 프로세스 전반에 걸쳐 비용도 증가합니다. 단면 보드는 상대적으로 비용 효율적이지만 고급 보드에는 훨씬 더 높은 투자가 필요합니다. TTM Technologies와 같은 대규모 제조업체는 고급 생산 능력에 지속적으로 투자하지만 높은 자본 요구 사항은 소규모 제조업체에게 장벽이 될 수 있습니다.
시장 제약 - 영향 및 부정적인 기여(2026~2034)
| 순위 | 시장 제약 | 종합 영향력 순위 | 시장 규모 감소 예상(10억 달러) | 영향: 2026-2028 | 영향: 2029-2031 | 영향: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Volatile raw material prices increase PCB production costs and supply risks. | 높음 | 3.02 | 높음 | 중간 | 중간 |
| 2 | Advanced PCB manufacturing requires high capital investment and complex production processes. | 높음 | 2.54 | 높음 | 높음 | 중간 |
| 3 | Strong price competition and electronics demand cycles pressure utilization and margins. | 중간 | 2.01 | 높음 | 중간 | 중간 |
| 4 | Others (Environmental regulations, compliance costs, manufacturing complexity, and so on) | 중간 | 1.88 | 중간 | 중간 | 높음 |
| 총 마이너스 성장 영향 | 9.45 | |||||
소스: Fortune Business Insights
무료 샘플 다운로드 심층적인 시장 제한 및 위험 분석
성장 기회 창출을 위한 현지 PCB 제조 확대
지역 전자제품 제조에 대한 관심이 높아지면서 PCB 산업에 중요한 기회가 창출되고 있습니다. 정부와 기업은 집중된 공급망에 대한 의존도를 줄이고 전자 부품의 지역적 생산을 확대하기 위해 노력하고 있습니다. 아시아 태평양은 주요 PCB 제조 허브로 남아 있지만 북미 및 기타 지역에 대한 투자는 지리적 다각화를 지원합니다. 새로운 PCB 공장, 자동화 및 고급 제조 기술은 공급 보안을 향상하고 배송 시간을 단축할 수 있습니다. 이러한 변화는 제조업체가 주요 전자 제품 고객에게 더 가까이 다가가면서 중요한 고려 사항이 되고 있습니다.
리지드 보드 부문은 수많은 애플리케이션에 걸쳐 폭넓게 사용되어 시장을 지배했습니다.
제품 유형에 따라 시장은 리지드 보드, HDI 보드, 연성 보드 등으로 구분됩니다.
2025년에는 리지드 보드 부문이 가전제품, 자동차 시스템, 산업 장비, 통신 및 기타 분야 전반에 걸쳐 광범위하게 사용되어 50.9%의 가장 큰 점유율을 차지했습니다.전력전자. 강력한 기계적 안정성, 성숙한 제조 공정, 광범위한 가용성 및 고급 PCB 유형에 비해 저렴한 비용으로 높은 채택률을 지원합니다.
HDI 보드 부문은 더 높은 회로 밀도를 갖춘 소형, 경량, 고성능 전자 장치에 대한 수요 증가로 인해 예측 기간 동안 가장 높은 CAGR 8.6%로 성장할 것으로 예상됩니다. AI 서버, 스마트폰, 고급 자동차 전자 장치 및 고속 통신 장비의 사용이 증가하면서 HDI 보드 채택이 더욱 뒷받침되고 있습니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
소비자 가전 부문은 높은 PCB 수요로 인해 시장을 주도했습니다.
응용 분야에 따라 시장은 자동차, 가전제품, 통신, 의료, 에너지 및 전력 등으로 구분됩니다.
2025년 소비자 가전 부문은 스마트폰, 컴퓨터, 텔레비전, 웨어러블 기기, 게임 장치 및 기타 연결 제품의 대량 생산으로 인해 34.1%의 지배적인 인쇄 회로 기판 시장 점유율을 차지했습니다. 빈번한 제품 업그레이드와 더 작고 더 강력한 전자 장치에 대한 수요 증가로 인해 PCB 소비량이 지속적으로 증가하고 있습니다.
자동차 부문은 전기, 커넥티드, 소프트웨어 정의 차량의 전자 콘텐츠 증가로 인해 예측 기간 동안 8.6%의 가장 높은 CAGR을 기록할 것으로 예상됩니다. 배터리 관리 시스템, ADAS, 인포테인먼트, 센서, 전력 전자 장치 및 차량 연결의 채택이 늘어나면서 차량당 사용되는 PCB의 수와 복잡성이 증가하고 있습니다.
지역별로 시장은 북미, 남미, 아시아 태평양, 유럽, 중동 및 아프리카로 분류됩니다.
Asia Pacific Printed Circuit Board Market Size, 2025 (USD Billion)
이 시장의 지역 분석에 대한 추가 정보를 얻으려면, 무료 샘플 다운로드
아시아 태평양 지역은 강력한 전자 제조 기반, 대규모 반도체 생태계, 주요 PCB 생산업체 집중으로 인해 시장을 지배하고 있습니다. 중국, 대만, 일본 및 한국은 가전제품, 통신 장비,자동차 전자및 컴퓨팅 장치. 강력한 공급업체 네트워크, 낮은 제조 비용, 고급 PCB 기술에 대한 지속적인 투자는 지역 리더십을 더욱 뒷받침합니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
2025년 일본 시장 가치는 약 69억 7천만 달러로 전 세계 매출의 약 9.4%를 차지했습니다.
중국 시장은 2025년 매출이 284억 달러에 달해 전 세계 매출의 약 38.3%를 차지해 전 세계에서 가장 큰 시장 중 하나가 될 것으로 예상됩니다.
2025년 인도 시장 가치는 39억 4천만 달러로 전 세계 매출의 약 5.3%를 차지했습니다.
북미는 항공우주, 국방, 자동차, 통신, 데이터 센터 및 고급 컴퓨팅 애플리케이션의 높은 수요로 인해 두 번째로 큰 시장 점유율을 차지하고 있습니다. 미국은 전자 생태계가 잘 발달되어 있으며 높은 신뢰성과 고급 PCB에 대한 수요가 증가하고 있습니다. 반도체 제조, AI 인프라, 전기 자동차 및 국내 전자 제품 생산에 대한 투자 증가도 지역 전체의 PCB 수요를 지원하고 있습니다.
미국 시장은 2025년 기준 약 71억 1천만 달러로 전 세계 매출의 약 9.6%를 차지했습니다.
유럽은 자동차, 산업 자동화, 의료, 항공우주 및 에너지 애플리케이션의 높은 수요로 인해 상당한 시장 점유율을 차지하고 있습니다. 독일, 프랑스, 이탈리아 및 기타 유럽 국가에서는 신뢰할 수 있고 첨단 전자 부품이 필요한 제조 산업을 확립했습니다. 전기 자동차, 재생 에너지 시스템, 공장 자동화 및 연결 장치의 성장으로 인해 지역 전체에서 고성능 특수 PCB에 대한 수요가 지속적으로 뒷받침되고 있습니다.
영국 시장의 가치는 2025년 기준 약 9억 2천만 달러로 전 세계 매출의 약 1.2%를 차지했습니다.
독일 시장은 2025년에 16억 5천만 달러에 이르렀으며 이는 전 세계 매출의 약 2.2%에 해당합니다.
중동 및 아프리카 시장은 디지털 인프라, 통신에 대한 투자 증가로 인해 예측 기간 동안 가장 높은 CAGR로 성장할 것으로 예상됩니다.재생 가능 에너지, 산업 자동화 및 지역 전자 제품 제조. GCC 국가들은 데이터 센터, 스마트 도시, 전기 이동성 및 고급 통신 네트워크를 확장하고 있습니다. 전자 장비에 대한 수요 증가와 지역 경제 다변화 노력으로 인해 PCB 소비가 크게 증가할 것으로 예상됩니다.
GCC 시장은 2025년 5억 4천만 달러에 달해 전 세계 매출의 약 0.7%를 차지했습니다.
남미는 제한된 현지 PCB 제조 능력과 수입 전자 부품에 대한 의존도가 높아 세계 시장에서 상대적으로 작은 점유율을 차지하고 있습니다. 지역 전자제품 제조 생태계는 아시아 태평양, 북미, 유럽에 비해 덜 발달되어 있습니다. 그러나 특히 브라질과 기타 주요 경제권에서는 자동차, 통신, 가전제품, 산업 장비 및 재생 에너지 프로젝트의 수요가 점차 증가하고 있습니다.
브라질 시장의 가치는 2025년 11억 4천만 달러로 전 세계 매출의 약 1.5%를 차지했습니다.
주요 업체들은 경쟁 우위를 위해 HDI 및 고급 제조 기술에 투자합니다.
AI 서버, 데이터센터, 자동차 전자제품, 고성능 기기에 사용되는 첨단 PCB에 대한 수요가 증가하면서 인쇄회로기판(PCB) 시장의 경쟁도 치열해지고 있다. 선도적인 제조업체들은 HDI, ultra-HDI, 다층 보드, 유연한 회로 및 고급 제조 기술에 투자하고 있습니다. 기업들은 또한 증가하는 고객 수요를 지원하고 공급망을 강화하기 위해 주요 제조 지역의 생산 능력을 확장하고 있습니다. 자동화, 더 미세한 회로 설계, 더 높은 상호 연결 밀도 및 고급 재료에 대한 투자는 PCB 제조업체가 성능을 개선하고 경쟁 우위를 강화하는 데 더욱 도움이 됩니다.
인쇄 회로 기판 시장 보고서는 시장 규모, 예측, 세분화, 시장 동인, 제한 사항, 기회, 주요 추세 및 주요 개발에 대한 자세한 분석을 제공합니다. 이는 견고한 보드, HDI 보드, 유연한 보드 및 기타 유형과 같은 주요 제품 유형을 다룹니다. 이 보고서는 또한 자동차, 가전제품, 통신, 의료, 에너지 및 전력 등을 포함한 주요 응용 분야를 연구합니다. 북미, 남미, 유럽, 중동 및 아프리카, 아시아 태평양 지역의 시장 동향을 조사합니다. 이 보고서는 또한 시장 점유율, 비즈니스 전략, SWOT 분석, 포터의 다섯 가지 힘, 경쟁 환경 및 전 세계적으로 운영되는 선도 기업을 다루고 있습니다.
커스터마이징 요청 광범위한 시장 정보를 얻기 위해.
| 기인하다 | 세부 |
| 학습기간 | 2021년부터 2034년까지 |
| 기준 연도 | 2025년 |
| 추정연도 | 2026년 |
| 예측기간 | 2026년부터 2034년까지 |
| 역사적 기간 | 2021-2024 |
| 성장률 | 2026년부터 2034년까지 CAGR 6.4% |
| 단위 | 가치(미화 10억 달러) |
| 분할 | 제품 유형별, 애플리케이션별, 지역별 |
| 제품 유형별 |
|
| 신청별 |
|
| 지역별 |
|
Fortune Business Insights에 따르면 글로벌 시장 가치는 2025년 741억 2천만 달러였으며 2034년에는 1,269억 3천만 달러에 이를 것으로 예상됩니다.
2025년 아시아 태평양 시장 가치는 550억 8천만 달러에 달했습니다.
시장은 예측 기간 동안 연평균 성장률(CAGR) 6.4%로 성장할 것으로 예상됩니다.
애플리케이션별로는 가전제품 부문이 2025년 시장을 주도했습니다.
시장을 이끄는 주요 요인으로는 전기 자동차, 5G 인프라 및 연결된 장치의 확장이 있습니다.
Zhen Ding Technology Holding Limited, TTM Technologies, Inc., Unimicron Technology Corporation 및 Nippon Mektron, Ltd.가 시장의 선두주자 중 하나입니다.
아시아 태평양 지역은 2025년에 가장 큰 시장 점유율을 차지했습니다.
제품 채택을 선호할 것으로 예상되는 주요 요인에는 소형 및 고성능 전자 장치에 대한 수요 증가가 포함됩니다.


(유효 기간 15th Nov 2026)
30~60시간 무료 맞춤 설정
지역 및 국가 범위 확장, 세그먼트 분석, 기업 프로필, 경쟁 벤치마킹, 및 최종 사용자 인사이트.




















관련된 보고서
고객님의 요구에 맞춘 맞춤형 가격을 받아보세요.
업계 전문가와 궁금한 점을 논의하세요.
궁금한 점이 있으신가요? 구매 전에 빠르게 답변해 드립니다.

