자율 주행 버스 시장 규모, 점유율 및 산업 분석, 자동화 수준별(레벨 3 자율 버스, 레벨 4 자율 버스 및 레벨 5 자율 버스), 추진 유형별(ICE 및 BEV), 버스 유형별(셔틀 버스, 도시 대중 교통 버스, 시외 버스 및 공항 버스), 좌석 수별(15석 미만, 15~30석 및 30석 이상), 구성 요소별(하드웨어 및 소프트웨어) 및 지역 예측(2026~2034년)
 무료 샘플 다운로드

자율주행버스 시장 규모 및 향후 전망
 오디오 버전 듣기
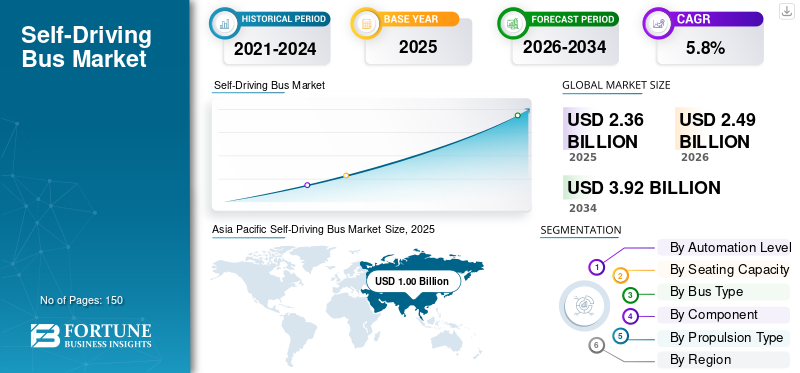
세계 자율주행 버스 시장 규모는 2025년 23억 6천만 달러로 2026년 24억 9천만 달러에서 2034년 39억 2천만 달러로 성장해 예측 기간 동안 CAGR 5.8%를 기록할 것으로 예상됩니다. 아시아 태평양 지역은 2025년 42.37%의 시장 점유율로 자율주행 버스 시장을 장악했습니다.
글로벌 시장은 첨단 센서, 카메라, LiDAR, 레이더, GPS, 인공지능, 차량-사물 통신 시스템을 갖춘 자율주행 버스의 개발, 배치 및 상용화를 의미합니다. 이 버스는 도시 버스 고속 환승, 공항, 캠퍼스,스마트 도시, 셔틀 서비스. 시장은 보다 안전하고 효율적이며 배기가스 배출이 적은 대중 교통, 운전자 의존도 감소, 자율 이동성 인프라에 대한 투자 증가에 대한 수요에 의해 주도됩니다.
글로벌 시장의 주요 동인으로는 보다 안전하고 효율적인 대중교통 시스템에 대한 수요 증가, 스마트 시티 개발 증가, 자율주행 기술에 대한 투자 증가 등이 있습니다. 정부 지원 이니셔티브, 인력 부족 문제, 운영 비용 절감 필요성으로 인해 채택이 가속화되고 있습니다. LiDAR, 레이더, AI, V2X 연결, 전기 버스 플랫폼과 같은 자율주행차 기술의 발전은 시장 성장을 더욱 뒷받침합니다.
시장의 주요 업체로는 EasyMile, Navya, May Mobility, Baidu Apollo 및 ZF Friedrichshafen AG가 있으며 자율 셔틀 플랫폼, 고급 센서 융합, AI 기반 내비게이션, 차량 간 연결, 안전 중심의 무인 대중 교통 솔루션을 통해 경쟁하고 있습니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
자율주행버스 시장 동향
시장 동향을 형성하는 전기 자율 버스 플랫폼
전기자율버스 플랫폼으로의 전환은 글로벌 시장의 주요 추세입니다. 대부분의 새로운 자율주행 버스 프로젝트는 배출가스 제로 이동성, 낮은 소음 수준 및 운영 비용 절감을 지원하는 전기 구동계를 중심으로 설계되고 있습니다. 또한 전기 플랫폼은 스마트 시티 목표, 청정 교통 정책 및 차량 전기화 프로그램과도 잘 부합합니다. 자율성과 전기 추진력을 결합하면 운영자는 경로 효율성, 에너지 관리 및 예측 유지 관리를 개선할 수 있습니다. 배터리 개선, 고속 충전 시스템 및 차량 연결성으로 인해 자율 전기 버스가 셔틀 및 도시 대중교통 운영에 더욱 실용적이 되었습니다. 이러한 추세는 통합 이동성 솔루션을 개발하기 위해 자율 기술 제공업체, 전기 버스 제조업체, 소프트웨어 회사 및 대중 교통 당국 간의 파트너십을 장려하고 있습니다.
시장 역학
시장 동인
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
자율주행 버스 도입을 촉진하기 위한 스마트 시티 투자
스마트시티의 발전은 글로벌 자율주행 버스 시장 성장의 주요 동인입니다. 정부와 시 당국은 혼잡을 줄이고 도시 교통 효율성을 향상시키기 위해 지능형 교통 시스템, 연결된 인프라, 저공해 대중 이동성 솔루션에 점점 더 많은 투자를 하고 있습니다. 자율주행 버스는 고정 또는 반고정 경로에서 자동화되고 예측 가능하며 안전한 대중교통 서비스를 제공함으로써 이러한 목표를 지원합니다. 운영자가 더 낮은 운영 비용으로 안정적인 이동성을 추구함에 따라 캠퍼스, 공항, 비즈니스 파크 및 도시 셔틀 통로에서의 사용이 확대되고 있습니다. AI, LiDAR, 레이더, 카메라, GPS 및 V2X 통신의 통합으로 내비게이션 및 승객 안전이 더욱 향상됩니다. 도시가 교통 네트워크를 현대화함에 따라 자율 버스는 지속 가능한 대중 이동성의 중요한 부분이 될 것으로 예상됩니다.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Smart City Investments to Drive Self-Driving Bus Adoption | High | 2.4% | High | High | High |
| 2 | Need to improve transit operating efficiency and address driver shortages | High | 1.9% | High | High | Medium |
| 3 | Government-supported autonomous bus pilots, smart mobility programs and regulatory development | High | 1.7% | Medium | High | Medium |
| 4 | Growing demand for safer, reliable and flexible public transportation services | High | 1.5% | Medium | High | High |
| 5 | Expansion of connected infrastructure, V2X, 5G and smart-city transportation ecosystems | Medium-High | 1.2% | Medium | High | High |
| 6 | Others | Low | 0.8% | Low | Low | Low |
| Total Positive Growth Contribution | 9.50% | |||||
Source: Fortune Business Insights
시장 제약
시장 성장을 억제하는 높은 배포 비용과 인프라 격차
높은 초기 투자가 글로벌 시장의 주요 제약 요소로 남아 있습니다. 자율주행 버스에는 LiDAR, 레이더, 카메라, 제어 장치, 고성능 컴퓨팅 시스템 및 고급과 같은 고가의 하드웨어가 필요합니다.소프트웨어플랫폼. 또한 성공적인 배포는 지원적인 도로 인프라, 고품질 디지털 지도, 안정적인 연결성, 충전 시설 및 전용 테스트 구역에 달려 있는 경우가 많습니다. 특히 개발도상국의 많은 도시에는 대규모 자율 버스 운영에 필요한 인프라와 규제 프레임워크 준비가 부족합니다. 또한 운영자는 안전 검증, 사이버 보안, 보험, 유지 관리 및 원격 모니터링 시스템과 관련된 추가 비용에 직면할 수도 있습니다. 이러한 요인으로 인해 채택 속도가 느려질 수 있으며, 특히 예산이 제한된 대중 교통 기관에서는 더욱 그렇습니다. 비용이 감소하고 인프라가 개선될 때까지 배포는 파일럿 프로젝트와 통제된 환경에 계속 집중될 수 있습니다.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Deployment Cost and Infrastructure Gaps to Restrain Market Growth | High | 1.4% | High | High | Medium |
| 2 | Safety validation, regulatory approval and liability challenges | Medium-High | 1.2% | High | High | Medium |
| 3 | Cybersecurity, system reliability and public acceptance concerns | High | 0.8% | Medium | Medium | Medium |
| 4 | Others | Low | 0.3% | Low | Low | Low |
| Negative Impact | 3.70% | |||||
Source: Fortune Business Insights
시장 기회
새로운 기회 창출을 위한 퍼스트 마일 및 라스트 마일 모빌리티에 대한 수요 증가
첫 번째 마일과 마지막 마일 연결에 대한 수요 증가는 시장에 강력한 기회를 제공합니다. 많은 도시 지역에서는 집, 사무실, 지하철역, 공항, 캠퍼스, 대중교통 허브 사이의 이동성 격차에 직면해 있습니다. 자율주행 버스는 자동화가 더 쉽게 관리되고 승객 수요가 일정한 짧고, 반복적이며, 저속 노선에서 운행함으로써 이러한 요구를 해결할 수 있습니다. 이 차량은 대학 캠퍼스, 산업 단지, 스마트 커뮤니티, 관광 구역 및 공항 터미널에 매우 적합합니다. 대중교통 기관과 민간 운영업체는 자율 셔틀을 사용하여 접근성을 향상시키는 동시에 기존 운전자 운영 서비스에 대한 의존도를 줄일 수 있습니다. 도시가 복합 교통 네트워크를 확장함에 따라 자율 버스는 대중 교통 시스템과 지역 이동성 수요 사이의 중요한 연결 고리가 될 수 있습니다.
시장의 과제
상업적 배포에 도전하기 위한 안전 검증 및 대중의 수용
안전성 검증과 대중의 수용은 글로벌 시장의 주요 과제로 남아 있습니다. 자율주행 버스는 보행자, 자전거 타는 사람, 혼합 차량, 날씨 변화, 도로 공사, 예측할 수 없는 인간 행동 등 복잡한 교통 상황에서 안전하게 작동해야 합니다. 작은 시스템 오류라도 대중의 신뢰에 영향을 미치고 규제 승인이 지연될 수 있습니다. 개발자는 운영 신뢰성을 입증하기 위해 광범위한 실제 테스트, 시뮬레이션, 사이버 보안 보호, 오류 방지 시스템 및 원격 모니터링이 필요합니다. 승객들은 안전과 비상 대응 능력에 대한 명확한 증거 없이 무인 버스 이용을 주저할 수 있기 때문에 대중의 신뢰도 필수적입니다. 대중교통 기관은 혜택을 전달하고 통제된 시범 운영을 실시하며 투명한 안전 표준을 보장해야 합니다. 규제 기관, 운영자 및 승객 간의 신뢰를 구축하는 것은 광범위한 상업적 채택에 매우 중요합니다.
세분화 분석
자동화 수준별
레벨 4 자율 버스 부문의 지배력을 촉진하기 위한 규제 준비 및 제어 경로 배포
자동화 수준에 따라 시장은 레벨 3 자율 버스, 레벨 4 자율 버스, 레벨 5 자율 버스로 분류됩니다.
레벨 4 자율 버스 부문은 캠퍼스, 공항, 비즈니스 파크, 스마트 시티 복도 및 전용 셔틀 노선과 같은 통제되고 지리적으로 제한된 운영에 대한 강력한 적합성으로 인해 2025년 시장을 지배했습니다. 이 버스는 미리 정의된 영역 내에서 운전자의 개입 없이 작동할 수 있으므로 완전 자율 레벨 5 시스템보다 상업적으로 더 실용적입니다. 대중교통 기관과 모빌리티 제공업체는 자동화 기능, 안전 검증, 규제 수용 및 운영 타당성의 균형을 맞추기 때문에 레벨 4 버스를 선호합니다. 성장하는 파일럿 프로그램, V2X 통합 및 전기 자율 셔틀 배치는 부문 지배력을 더욱 강화합니다.
레벨 5 자율주행 버스 부문은 예측 기간 동안 연평균 성장률(CAGR) 5.3%로 성장할 것으로 예상됩니다. 성장은 AI 의사결정의 장기적인 발전을 통해 뒷받침됩니다.센서 융합, 고화질 매핑 및 차량 자율성을 갖추고 있지만 복잡한 교통 환경 및 규제 문제로 인해 대규모 채택이 여전히 점진적으로 이루어지고 있습니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
좌석수별
15~30석 부문의 지배력을 촉진하는 운영 유연성 및 도시 셔틀 수요
좌석 수에 따라 15석 미만, 15~30석, 30석 이상으로 시장이 분류됩니다.
15~30석 규모의 세그먼트는 도시 셔틀, 공항 환승, 스마트 캠퍼스, 비즈니스 파크, 퍼스트 마일 및 라스트 마일 모빌리티 경로에 대한 강력한 적합성으로 인해 2025년 자율주행 버스 시장 점유율을 지배했습니다. 이 좌석 범위는 승객 수용 능력, 차량 크기, 경로 유연성 및 자율 시스템 효율성 간의 효과적인 균형을 제공합니다. 대중교통 운영자는 넓은 도로 공간이나 복잡한 조작 없이 적당한 양의 승객에게 서비스를 제공할 수 있으므로 경로 제어 배치를 위해 15~30석 자율 버스를 선호합니다. 성장하는 스마트 시티 모빌리티 파일럿과 전기 자율 셔틀 프로그램은 해당 부문의 지배력을 더욱 뒷받침합니다.
30석 이상의 좌석 부문은 예측 기간 동안 연평균 성장률(CAGR) 6.2%로 성장할 것으로 예상됩니다. 특히 도시에서 더 많은 승객을 위한 무인 솔루션을 모색하는 곳에서 고용량 도시 통로, 도시 간 경로 및 대중 교통 애플리케이션을 위한 자율 대중 교통에 대한 관심이 높아지면서 성장이 뒷받침됩니다.
버스 유형별
도시 대중 교통 현대화로 도시 대중 교통 버스 부문의 지배력 강화
버스 종류에 따라 시장은 셔틀버스, 시내버스, 시외버스, 공항버스로 분류됩니다.
도시 지역의 효율적이고 안전하며 배출가스가 낮은 대중교통에 대한 수요 증가로 인해 도시 대중교통 버스 부문이 2025년 시장을 지배했습니다. 도시 경로는 예측 가능한 작동 조건, 고정된 정지 및 반복 가능한 운전 패턴을 제공하므로 자율 배치에 적합합니다. 지방자치단체에서는 운전자 의존도를 줄이고 서비스 빈도를 개선하며 스마트 시티 모빌리티 목표를 지원하기 위해 자율주행 버스를 채택하고 있습니다. 전기 버스 함대, V2X 인프라 및 시범 자율 교통 통로에 대한 투자 증가로 도시 대중 교통 버스의 지배력이 더욱 강화됩니다.
시외버스 부문은 예측 기간 동안 연평균 성장률(CAGR) 6.8%로 성장할 것으로 예상됩니다. 고급 운전자 지원, 경로 자동화 및 차량 효율성을 통해 운영 비용을 절감할 수 있는 중거리 여행, 고속도로 기반 경로 및 지역 연결을 위한 자율 이동성에 대한 관심이 높아짐에 따라 성장이 뒷받침됩니다.
구성요소별
하드웨어 부문의 지배력을 강화하기 위한 센서 통합 및 제어 시스템
구성 요소를 기준으로 시장은 하드웨어와 소프트웨어로 분류됩니다.
LiDAR, 레이더, 카메라, GPS 장치, 온보드 프로세서, 제어 모듈, 제동 시스템 및 조향 액추에이터의 높은 가치와 중요한 역할로 인해 하드웨어 부문이 2025년 시장을 지배했습니다. 이러한 구성 요소는 실시간 인식, 내비게이션, 장애물 감지 및 차량 제어를 지원하므로 자율 운영에 필수적입니다. 하드웨어는 차량 비용의 주요 부분을 차지하며, 특히 도시 대중교통 및 셔틀 노선에서 운행되는 레벨 4 자율주행 버스에서 더욱 그렇습니다. 센서 정확도, 컴퓨팅 성능 및 안전 이중화의 지속적인 업그레이드는 해당 부문의 지배력을 더욱 뒷받침합니다.
소프트웨어 부문은 예측 기간 동안 연평균 성장률(CAGR) 6.5%로 성장할 것으로 예상됩니다. 연결된 자율 주행 버스 플랫폼 전반에 걸쳐 AI 기반 인식, 경로 최적화, 차량 관리, 사이버 보안, 시뮬레이션, 무선 업데이트 및 자율 주행 알고리즘에 대한 수요 증가가 성장을 뒷받침합니다.
추진 유형별
BEV 부문의 지배력을 촉진하기 위한 차량 전기화 및 청정 모빌리티 정책
추진 유형에 따라 시장은 ICE와 BEV로 분류됩니다.
BEV 부문은 배출가스 제로 대중교통 목표, 스마트 시티 프로그램 및 차량 전기화 정책과의 강력한 연계로 인해 2025년 시장을 지배했습니다. 배터리전기 버스낮은 운영 비용, 더 조용한 작동, 단순화된 드라이브트레인 아키텍처, 디지털 제어 시스템과의 더 쉬운 통합을 제공하므로 자율 배포에 매우 적합합니다. 대중교통 기관, 공항 및 캠퍼스에서는 고정 경로 및 셔틀 서비스를 위해 BEV 기반 자율 버스를 점점 더 선호하고 있습니다. 충전 인프라 확장, 배터리 개선, 전기 대중교통에 대한 정부 지원 등을 통해 해당 부문의 지배력이 더욱 강화됩니다.
ICE 부문은 예측 기간 동안 CAGR 4.2% 성장할 것으로 예상됩니다. 제한된 충전 인프라, 더 긴 운행 경로, 기존 연료 플랫폼이 더 실용적인 전환적 자율 버스 배치가 있는 지역에서의 선택적 사용으로 성장이 지원됩니다.
자율주행버스 시장 지역별 전망
지역별로 시장은 유럽, 북미, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카로 분류됩니다.
아시아 태평양
Asia Pacific Self-Driving Bus Market Size, 2025 (USD Billion)
이 시장의 지역 분석에 대한 추가 정보를 얻으려면, 무료 샘플 다운로드
아시아 태평양 지역은 강력한 스마트 시티 개발, 급속한 도시화, 전기 및 자율 대중 교통에 대한 투자 증가로 인해 시장을 지배하고 있습니다. 중국, 일본, 한국, 싱가포르는 자율 셔틀 조종사, 연결된 이동 통로 및 저배출 교통 시스템을 적극적으로 지원하고 있습니다. 이 지역은 강력한 EV 제조 역량, 첨단 센서 기술 채택, 정부 지원 모빌리티 현대화 프로그램의 혜택을 누리고 있습니다. 보다 안전하고 효율적이며 확장 가능한 도시 교통에 대한 수요가 증가함에 따라 시장에서 아시아 태평양 지역의 리더십이 더욱 강화되었습니다.
중국 자율주행 버스 시장
2026년 중국 시장은 대규모 스마트 도시화, 전기버스 제조 역량, AI 모빌리티 플랫폼, 정부 지원 자율운송 이니셔티브 등을 바탕으로 약 5억8000만 달러로 추산된다.
일본 자율주행 버스 시장
2026년 일본 시장은 인구 이동성 노령화 요구, 스마트 커뮤니티 프로젝트, 자율주행 셔틀 테스트, 효율적인 대중교통 자동화 수요에 힘입어 약 9억 달러 규모로 추산됩니다.
유럽
유럽은 두 번째로 큰 시장 점유율을 차지하고 있으며 예측 기간 동안 CAGR 5.2%로 성장할 것으로 예상됩니다. 독일, 프랑스, 영국 및 북유럽 국가에서 엄격한 배기가스 규제, 대중교통 전기화, 자율 이동성 파일럿의 강력한 채택이 성장을 뒷받침하고 있습니다. 유럽의 도시들은 첫 번째 마일과 마지막 마일 연결성, 캠퍼스 이동성, 저속 도시 노선을 위해 자율주행 버스를 테스트하고 있습니다. 지원 안전 프레임워크, 지속 가능성 목표 및 스마트 인프라 투자는 지역 시장 확장을 지속적으로 강화하고 있습니다.
영국 자율주행 버스 시장
2026년 영국 시장은 자율 셔틀 시험, 스마트 시티 모빌리티 프로그램, 차량 전기화, 보다 안전한 도시 교통 수요에 힘입어 약 1억 2천만 달러로 추산됩니다.
독일 자율주행 버스 시장
2026년 독일 시장은 강력한 자동차 엔지니어링, 레벨 4 테스트 승인, 스마트 모빌리티 투자 및 자율 대중교통 조종사의 지원을 받아 약 1억 6천만 달러로 추산됩니다.
북아메리카
북미는 자율주행차 테스트, 스마트 시티 이니셔티브, 고급 공공 모빌리티 솔루션에 대한 수요 증가로 인해 세 번째로 큰 시장입니다. 미국은 캠퍼스에 파일럿 배포를 통해 지역 채택을 주도하고 있습니다.공항, 비즈니스 지구 및 도시 셔틀 서비스. 기술 회사, 교통 기관 및 모빌리티 스타트업이 레벨 4 자율 버스 플랫폼에 투자하고 있습니다. 캐나다는 또한 깨끗한 대중교통과 연결된 인프라를 지원하고 있습니다. 그러나 규제가 복잡하고 배포 비용이 높기 때문에 대규모 상용화에는 어려움이 있습니다.
미국 자율주행 버스 시장
2026년 미국 시장은 자율주행차 테스트, 캠퍼스 셔틀 배치, 공항 모빌리티 프로젝트, 스마트 대중교통 현대화 프로그램에 힘입어 약 4억 2천만 달러로 추산됩니다.
중동 및 아프리카
중동&아프리카 시장은 스마트시티 프로젝트, 공항 현대화, 미래 모빌리티 솔루션 투자 등을 통해 점차 확대되고 있다. UAE 및 사우디아라비아와 같은 국가에서는 도시 변화 및 지속 가능성 프로그램의 일환으로 자율 셔틀을 테스트하고 있습니다. 자율주행버스는 공항, 업무지역, 관광지, 계획도시 등 통제된 환경에서 주목을 받고 있다. 아프리카에서는 인프라 및 비용 장벽으로 인해 채택이 여전히 제한되어 있지만 도시 모빌리티 현대화에는 장기적인 잠재력이 존재합니다.
UAE 자율주행 버스 시장
2026년 UAE 시장은 스마트 모빌리티 프로젝트, 공항 자동화, 미래 모빌리티 이니셔티브, 통제된 도시 환경에서의 자율주행 셔틀 시험 등을 통해 약 9억 달러 규모로 추산됩니다.
라틴 아메리카
라틴 아메리카는 증가하는 도시 혼잡, 대중교통 현대화, 전기 이동성에 대한 관심 증가로 인해 자율주행 버스의 신흥 시장입니다. 브라질, 멕시코, 칠레는 스마트 시티 프로젝트와 자율 셔틀 시범 프로그램을 통해 조기 도입을 주도할 것으로 예상됩니다. 저렴하고 효율적이며 깨끗한 자율 대중 교통에 대한 지역의 요구는 장기적인 기회를 창출합니다. 그러나 제한된 자율 인프라, 예산 제약 및 느린 규제 개발로 인해 단기 배포가 제한되어 성장이 시험 및 선택된 도시 통로에 계속 집중될 수 있습니다.
브라질 자율주행 버스 시장
2026년 브라질 시장은 도시 교통 현대화, 혼잡 증가, 전기 모빌리티에 대한 관심, 초기 단계의 자율 셔틀 시범 기회에 힘입어 약 4억 4천만 달러로 추산됩니다.
경쟁 환경
주요 산업 플레이어
주요 업체들은 경쟁 환경을 형성하기 위해 전략적 파트너십과 기술 통합에 중점을 두고 있습니다.
글로벌 자율주행 버스 시장은 자율 기술 역량, 차량 통합 전문 지식, 안전 검증 및 대중교통 당국과의 파트너십을 통해 경쟁이 형성되면서 어느 정도 통합되었습니다. EasyMile, Navya, May Mobility, Baidu Apollo 및 ZF Friedrichshafen AG와 같은 주요 업체는 레벨 4 자율 플랫폼, 센서 융합, AI 기반 내비게이션 및 연결된 차량 관리에 중점을 두고 있습니다. 기업들은 상업적 준비를 강화하기 위해 시범 배치, 전기 자율 셔틀 개발, 원격 모니터링 시스템, 도시, 공항, 캠퍼스, 모빌리티 운영업체와의 협력을 통해 경쟁하고 있습니다.
전통적인 버스 제조업체, 자동차 공급업체, 소프트웨어 회사 및 모빌리티 스타트업이 통합 자율 운송 솔루션을 가지고 시장에 진입함에 따라 경쟁도 치열해지고 있습니다. 플레이어는 규정 준수, 승객 안전,사이버보안, 대중교통 기관의 신뢰를 얻기 위한 비용 효율적인 배포 모델입니다. 전략적 파트너십, 민관 파일럿 프로젝트, 지속적인 소프트웨어 업그레이드가 주요 차별화 요소가 되고 있습니다. 스마트하고 배기가스 배출이 적으며 무인 공공 이동성에 대한 수요가 증가함에 따라 입증된 실제 배포와 확장 가능한 자율 버스 플랫폼을 갖춘 기업은 더욱 강력한 시장 입지를 확보할 것으로 예상됩니다.
프로파일링된 주요 자율주행 버스 회사 목록
- 이지마일(프랑스)
- 나비야 모빌리티(프랑스)
- 5월 모빌리티(우리를.)
- 바이두 아폴로(중국)
- ZF 프리드리히스하펜 AG(독일)
- WeRide (중국)
- Beep, Inc.(미국)
- 카르산(칠면조)
- Aurrigo International plc (영국)
주요 산업 발전
- 2026년 7월:Baidu는 Uber와의 다년간의 파트너십을 통해 Apollo Go 자율 이동성 전략을 확장하여 전 세계 시장에 수천 대의 자율주행차를 배포하고 무인 공공 및 공유 이동성 생태계에서 Baidu의 입지를 강화했습니다.
- 2026년 2월:모빌아이는 ARAI 푸네의 전용 테스트 도시에서 열린 인도 ADAS 쇼 2026에 핵심 파트너로 참여해 미래 스마트 모빌리티 애플리케이션을 위한 자율 및 첨단 운전자 지원 기술 검증을 지원했습니다.
- 2025년 6월:Beep은 미국 최초의 완전 자율 대중교통 시스템인 NAVI 운영을 위해 잭슨빌 교통국으로부터 3,600만 달러 규모의 계약을 체결하여 상용화의 중요한 이정표를 세웠습니다.
- 2025년 5월: EasyMile은 Airbus의 Saint-Nazaire 현장에 EZTow 자율 견인 트랙터를 배치하는 과정에서 TractEasy를 지원하여 셔틀 자동화와 관련된 통제된 운송 환경에서 레벨 4 자율 차량 기능을 시연했습니다.
- 2025년 1월:May Mobility는 CES 2025에서 Tecnobus를 탑재한 대용량 전기 자율 미니버스를 공개했습니다. 이 플랫폼은 최대 30명의 승객, 휠체어 접근성, 교체 가능한 배터리를 지원하며 미국, 캐나다 및 유럽 전역에 배포됩니다.
- 2024년 10월: Beep과 미시시피 주립대학교는 캠퍼스 자율 버스 파일럿을 시작하여 미시시피와 남동부 회의의 첫 번째 자율 셔틀 프로젝트를 기념하고 캠퍼스 기반 자율 대중 이동성 테스트를 확장했습니다.
- 2024년 6월: Beti, Groupe Bertolami 및 EasyMile은 탑승 운전자 없이 개인 사이트에 완전 자율형 레벨 4 셔틀 서비스를 배포하여 15헥타르에 달하는 통제된 운영 환경에서 직원을 수송했습니다.
보고서 범위
글로벌 자율주행 버스 시장 분석은 보고서에 포함된 모든 시장 부문의 시장 규모와 예측에 대한 심층적인 연구를 제공합니다. 여기에는 예측 기간에 시장을 주도할 것으로 예상되는 시장 역학 및 시장 동향에 대한 세부 정보가 포함됩니다. 기술 발전, 신제품 출시, 주요 산업 개발, 파트너십, 인수 합병에 대한 세부 정보에 대한 정보를 제공합니다. 시장 조사 보고서에는 시장 점유율 및 주요 운영 플레이어 프로필을 포함한 상세한 경쟁 환경도 포함됩니다.
커스터마이징 요청 광범위한 시장 정보를 얻기 위해.
보고서 범위 및 세분화
| 기인하다 | 세부 |
| 학습기간 | 2021년부터 2034년까지 |
| 기준 연도 | 2025년 |
| 추정연도 | 2026년 |
| 예측기간 | 2026년부터 2034년까지 |
| 역사적 기간 | 2021-2024 |
| 성장률 | 2026~2034년 CAGR 5.8% |
| 단위 | 가치(미화 10억 달러) |
| 분할 | 자동화 수준별, 좌석 용량별, 버스 유형별, 구성요소별, 추진 유형별, 지역별 |
| 자동화 수준별 |
|
| 추진 유형별 |
|
| 버스 유형별 |
|
| 좌석수별 |
|
| 구성요소별 |
|
| 지역별 |
|
자주 묻는 질문
Fortune Business Insights에 따르면 글로벌 시장 가치는 2025년에 23억 6천만 달러였으며 2034년에는 39억 2천만 달러에 이를 것으로 예상됩니다.
2025년 시장 가치는 10억 달러에 이르렀습니다.
시장은 예측 기간 동안 5.8%의 CAGR을 보일 것으로 예상됩니다.
BEV 부문은 추진 유형별로 시장을 주도했습니다.
시장 채택을 촉진하기 위한 스마트 시티 투자.
2025년에는 아시아 태평양이 시장을 장악했습니다.
전문가에게 문의하세요 전문가와 상담하세요


- 2021-2034
- 2025
- 150
-

(유효 기간 30th Sep 2026)
30~60시간 무료 맞춤 설정
지역 및 국가 범위 확장, 세그먼트 분석, 기업 프로필, 경쟁 벤치마킹, 및 최종 사용자 인사이트.