丙烯酰胺市场规模、份额和行业分析,按最终用途行业(水和废水处理、石油和天然气、纸浆和造纸、采矿业等)以及区域预测,2026-2034 年
 下载免费样本

丙烯酰胺市场规模及未来展望
 收听音频版本
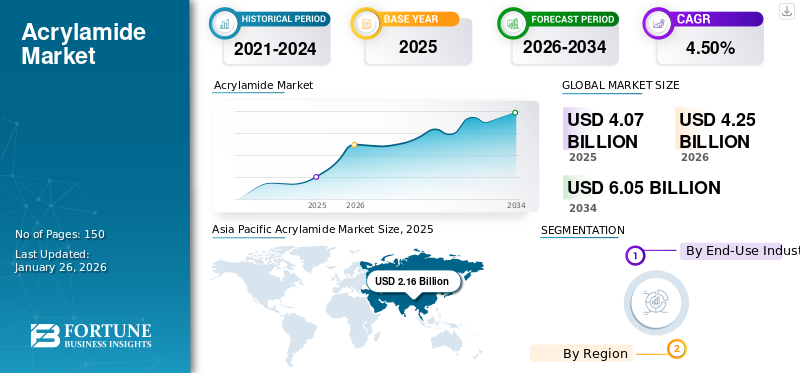
2025年,全球丙烯酰胺市场规模为40.4亿美元。预计该市场将从2026年的42.2亿美元增长到2034年的60.1亿美元,预测期内复合年增长率为4.5%。 2025 年,亚太地区占据主导地位,市场份额为 52.97%。
丙烯酰胺是一种无色、无味的有机物质,主要通过称为水合的化学反应产生丙烯腈。它主要用作生产聚丙烯酰胺和其他丙烯酰胺基聚合物的中间体。这些聚合物因其絮凝、增稠、粘合、保留、减少摩擦和流变控制特性而受到重视。这些卓越的性能推动了水和废水处理、石油和天然气以及纸浆和造纸行业的需求。对高效工业水管理、更严格的废水排放要求、扩大矿物加工活动以及提高采收率技术的使用日益增加的需求不断增长,支撑着全球丙烯酰胺需求。市政和工业处理设施使用聚丙烯酰胺基产品来改善固液分离、污泥脱水、澄清和污染物去除。同样,采矿作业、造纸厂和油田服务公司需要丙烯酰胺基聚合物来提高工艺效率和资源回收率。因此,市场增长越来越受到各行业高性能、特定应用聚合物牌号的广泛使用的支持。
全球市场由相对集中的综合化学品制造商群体形成,这些制造商在丙烯腈转化、丙烯酰胺生产、聚丙烯酰胺配方和下游应用开发方面具有强大的能力。主要参与者包括 SNF 集团、CHINAFLOC、诺尔集团、巴斯夫股份公司、黑玫瑰工业有限公司以及供应国内和国际市场的几家主要中国生产商。对生产效率、高纯度牌号、生物催化制造工艺和特定应用聚合物解决方案的持续投资不断增强其竞争地位。
下载免费样品 了解更多关于本报告的信息。
丙烯酰胺市场趋势
不断转向生物催化丙烯酰胺生产,同时保持产品性能以推动产品采用
丙烯酰胺制造商越来越多地采用生物催化生产工艺,使用腈水合酶在受控操作条件下将丙烯腈转化为丙烯酰胺。与传统的化学合成相比,该路线可以提高反应选择性,减少不需要的副产物,并支持生产适合要求苛刻的聚合物应用的高纯度丙烯酰胺。生物基产品可用于传统工业等工业应用,包括水处理、造纸、纺织、建筑材料和其他特种化学品应用。因此,制造商正在优化酶稳定性、转化效率和过程控制,以确保所得丙烯酰胺保持一致的聚合行为和下游产品性能。这对于需要控制分子量、溶解度、电荷密度和残留单体水平的聚丙烯酰胺等级尤其重要。因此,将高效生产与可靠的应用性能相结合的能力正在鼓励水处理、造纸、采矿和特种聚合物制造商更广泛地接受生物催化生产的丙烯酰胺。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
扩大水和废水处理基础设施以推动市场增长
对市政水处理工艺、工业废水管理、污水处理和污泥处理基础设施的投资不断增加,增强了对丙烯酰胺基聚合物的需求。聚丙烯酰胺絮凝剂和助凝剂可改善固液分离、澄清、过滤和污泥脱水,帮助处理设施提高运行效率并满足排放质量要求。需求也受到水密集型行业的支持,包括化学品、纺织品、纸浆和造纸、采矿和食品加工,这些领域的废水流需要有效去除悬浮固体和污染物。随着城市人口和工业活动的扩大,政府和公用事业公司正在升级现有的处理厂并开发额外的产能。因此,不断扩大的水和废水处理基础设施以及丙烯酰胺作为该应用的重要成分,将在预测期内推动全球丙烯酰胺市场的增长。
市场驱动因素 - 影响和贡献(2026-2034)
| 排名 | 市场驱动因素 | 复合年增长率贡献 | 总体影响 | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Expansion of Municipal and Industrial Water & Wastewater Treatment Infrastructure | 高 | 1.85% | 高 | 高 | 高 |
| 2 | Rising Demand for Polyacrylamide in Mining and Mineral Processing | 高 | 1.40% | 高 | 高 | 高 |
| 3 | Increasing Use of Acrylamide-Based Polymers in Enhanced Oil Recovery and Oilfield Operations | 高 | 1.20% | 中等 | 高 | 高 |
| 4 | Growth of Pulp, Paper, Packaging, and Recycled-Fiber Processing | 中等 | 1.00% | 中等 | 中等 | 中等 |
| 5 | Expanding Adoption of High-Performance Flocculants and Process Chemicals Across Industrial Applications | 中等 | 0.95% | 中等 | 中等 | 高 |
| 6 | Others | 低 | 0.70% | 低 | 低 | 低 |
| 总正增长贡献 | 7.10% | |||||
来源: Fortune Business Insights
下载免费样品 深入的市场驱动因素和影响预测
市场限制
与残留丙烯酰胺相关的健康和环境问题限制了市场扩张
对聚丙烯酰胺产品中残留丙烯酰胺单体的担忧仍然是市场参与者的一个重大限制,特别是在饮用水、食品接触、农业和环境敏感应用领域。尽管正确制造的聚丙烯酰胺通常表现出低毒性,但未反应的丙烯酰胺与神经和致癌风险相关,因此需要严格控制残留单体含量、产品剂量、工人接触、储存和处理。因此,制造商必须投资先进的聚合控制、纯化系统、质量测试和法规遵从性,以确保产品保持在允许的限度内。这些要求增加了生产复杂性,并可能限制规模较小或技术不太先进的供应商为受监管的应用提供服务。此外,公众对化学残留物的担忧可能会鼓励最终用户评估替代处理剂,从而限制丙烯酰胺在环境安全和人体暴露受到严格审查的市场中的采用。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 复合年增长率影响 | 总体影响 | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Health and Environmental Concerns Associated with Residual Acrylamide Monomer | 高 | -0.95% | 高 | 高 | 高 |
| 2 | Volatility in Acrylonitrile Feedstock Prices and Energy Costs | 高 | -0.75% | 高 | 中等 | 中等 |
| 3 | Stringent Regulatory, Handling, and Product-Purity Requirements | 中等 | -0.60% | 中等 | 中等 | 高 |
| 4 | Others | 低 | -0.30% | 低 | 低 | 低 |
| 总体负增长影响 | -2.60% | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
市场机会
提高石油采收率项目的扩张正在创造市场新的增长机会
提高石油采收率项目的扩张为丙烯酰胺生产商带来了巨大的增长潜力,特别是对聚合物驱中使用的部分水解聚丙烯酰胺的需求不断增长。在此过程中,将聚合物添加到注入水中以增加其粘度,提高水油流度比,实现更均匀的储层驱替。这使得运营商能够从成熟油田中调动更多的石油,而在这些油田中,传统的一次和二次采油方法已经变得不太有效。在拥有大型老化陆上水库和已建注水基础设施的地区,机遇尤其重要。人们越来越重视现有资产的产量最大化,这可以鼓励石油生产商采用专为高盐度、高温和具有挑战性的油藏条件而设计的定制聚合物。这为高性能丙烯酰胺等级创造了机会,并得到特定油藏配方和技术服务的支持。
细分分析
按最终用途行业
了解我们的报告如何帮助优化您的业务, 与分析师交流
由于聚丙烯酰胺类絮凝剂的广泛使用,水和废水处理占据了市场主导地位
根据最终用途行业,市场分为水和废水处理、石油和天然气、纸浆和造纸、采矿等。
得益于聚丙烯酰胺絮凝剂、助凝剂和污泥脱水剂的广泛使用,到 2025 年,水和废水处理领域将占据全球最大的丙烯酰胺市场份额。市政处理厂使用这些聚合物来改善澄清、沉淀、过滤和固液分离,而工业设施则应用它们来管理复杂的废水流。不断发展的城市化、更严格的排放标准以及对污水和中水回用基础设施的投资不断增加,继续增强消费。化学品、纺织品、食品加工和其他领域的需求也在扩大发电、有效的废水处理至关重要。这些广泛且反复出现的应用使该细分市场能够保持其主导市场地位。
石油和天然气是一个重要的最终用途领域,因为丙烯酰胺基聚合物越来越多地用于提高石油采收率、钻井液、减少摩擦和采出水处理。部分水解聚丙烯酰胺可提高注入水的粘度,使操作人员能够实现更好的油藏波及效率并从成熟油田回收更多碳氢化合物。在钻井作业中,这些聚合物有助于控制滤失量、稳定页岩并改善井眼性能。需求还受到最大化现有资产产量而不是仅仅依赖新油田开发的需求的影响。在这些因素的支持下,石油和天然气领域预计在 2026 年至 2034 年期间将以 4.4% 的复合年增长率扩张。
采矿业对矿物分离、矿石选矿、浓缩、脱水和尾矿处理中的丙烯酰胺类絮凝剂产生了稳定的需求。这些聚合物可加速悬浮颗粒的沉降,提高水回收率,并提高煤、铜、铁矿石、金和其他选矿作业中固液分离的效率。随着矿业公司寻求减少淡水消耗、提高尾矿稳定性并遵守更严格的环境标准,它们的重要性正在上升。电池、可再生能源系统和电子产品的关键矿物生产的扩大进一步支持了化学品的消费。鉴于这些有利条件,预计采矿业在 2026 年至 2034 年期间将以 4.8% 的复合年增长率增长。
其他部门包括各种最终用途行业,包括粘合剂和密封剂、化妆品以及个人护理、电子产品等。该化合物因其能够充当成型剂和乳液稳定剂而用于个人护理和化妆品行业。同样,由于其多种特殊特性,其在各种利基应用中的使用预计将推动该领域在预测期内以 4.1% 的复合年增长率稳定增长。
丙烯酰胺市场区域展望
按地区划分,市场分为北美、欧洲、亚太地区、拉丁美洲、中东和非洲。
亚太地区
Asia Pacific Acrylamide Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
到 2025 年,亚太地区将主导全球市场,达到 21.4 亿美元,预计在预测期内复合年增长率为 4.9%。该地区受益于其庞大的水和废水处理行业,大量的采矿和选矿基地,不断扩大的造纸能力,以及大量的聚丙烯酰胺生产。中国、日本、印度和其他东南亚经济体正在增加对城市污水处理、工业废水管理和水回用系统的投资。此外,广泛的煤炭、金属和矿物加工活动产生了对丙烯酰胺絮凝剂的持续需求。主要综合化学品生产商的存在和相对较强的下游聚合物制造能力进一步巩固了该地区的领先地位。
中国丙烯酰胺市场
2026年中国市场收入约16.9亿美元,约占全球市场收入的40.0%。其强大的地位得到了国内聚丙烯酰胺大规模生产以及城市污水处理、采矿、造纸和油田应用领域的广泛消费的支持。工业废水处理能力的持续扩大和更严格的环境合规要求正在鼓励高性能絮凝剂的使用。中国广泛的丙烯腈和下游化学品制造基地也支持具有成本效益的丙烯酰胺生产以及国内和出口市场的可靠供应。
了解我们的报告如何帮助优化您的业务, 与分析师交流
日本丙烯酰胺市场
2026 年,日本的价值接近 2 亿美元,约占全球需求的 4.8%。该市场的特点是对高纯度和技术先进的丙烯酰胺基聚合物的强劲消费,而不仅仅是大宗商品的需求量。严格的水质标准以及国家对高效污泥处理和资源回收的重视支持了聚合物的持续使用。拥有先进生物催化生产能力的老牌化学公司进一步巩固了日本在优质丙烯酰胺领域的地位。
北美
2025年北美市场规模约为8.7亿美元,预计2026-2034年复合年增长率为4.1%。区域需求得到了成熟的市政供水基础设施、广泛的工业废水处理、成熟的石油和天然气运营以及重要的支持。纸浆和纸张部门。老化处理设施的升级和水回用实践的日益采用正在增加聚丙烯酰胺絮凝剂和脱水剂的使用。
美国丙烯酰胺市场
2026年美国市场估值约为8亿美元,约占全球收入的19.0%。需求分布在城市废水处理、页岩油气作业、纸浆和造纸制造、采矿和工业废水管理等领域。水力压裂和采出水处理的广泛使用支持了基于丙烯酰胺的减阻剂和分离化学品的消耗。
欧洲
欧洲到 2025 年将创造约 7 亿美元的收入,预计 2026 年至 2034 年市场复合年增长率将达到 3.9%。严格的环境法规、先进的市政污水基础设施以及对工业水循环利用的日益关注正在塑造区域市场。需求集中在废水处理、纸浆和造纸、特种化学品、采矿和选定的油田应用领域。处理设施的持续现代化以及减少淡水抽取和废水排放的努力正在支持市场的稳定增长。
德国丙烯酰胺市场
2026年德国达到近1.7亿美元,约占全球需求的4.0%。其市场得到先进的市政处理设施和广泛的工业基础(包括化学品、造纸、金属、食品加工和制造业)的支持。这些行业需要高效的絮凝、澄清和污泥脱水解决方案,以符合严格的排放标准。德国对循环水利用和工艺水回收的关注也增强了对高性能聚丙烯酰胺产品的需求。
英国丙烯酰胺市场
2026 年,英国的收入约为 1 亿美元,占全球收入的近 2.5%。消费主要与城市污水处理、工业废水管理、纸张加工以及特定的石油和天然气活动有关。旨在改善老化的水基础设施和减少未经处理的排放的投资正在支持絮凝剂和污泥调节化学品的采用。
拉美
拉丁美洲到 2025 年将达到约 1.5 亿美元,预计 2026 年至 2034 年复合年增长率为 4.4%。区域需求由采矿、纸浆和造纸制造、城市废水处理和油田活动驱动。大量生产的国家铜、铁矿石、金矿和其他矿物使用丙烯酰胺类絮凝剂进行浓缩、尾矿处理和工艺水回收。城市人口的增长也增加了对污水处理能力的需求。尽管该地区的消费量仍然小于亚太地区、北美和欧洲,但对工业用水管理和矿物加工效率的投资正在创造稳定的增长途径。
巴西丙烯酰胺市场
预计到 2026 年,巴西将创造约 0.7 亿美元的收入,约占全球市场收入的 1.7%。该国规模庞大的采矿业、制浆造纸业以及市政水处理行业支撑了需求。丙烯酰胺基聚合物广泛应用于矿石选矿、尾矿脱水、造纸机助留和污泥管理。纸浆生产的持续扩大和采矿作业提高用水效率的努力正在加强消耗。
中东和非洲
2025年中东和非洲市场价值约为1.8亿美元,预计2026-2034年复合年增长率为4.6%。在中东,丙烯酰胺需求与油田化学品、提高石油采收率、采出水处理和海水淡化相关废水管理密切相关。非洲消费与选矿、尾矿处理、市政水净化和基础设施发展联系更为紧密。多个国家的水资源短缺正在鼓励对水再利用和提高处理效率的投资。
竞争格局
主要行业参与者
一体化的全球生产商和具有成本竞争力的亚洲制造商共同塑造竞争格局
全球丙烯酰胺市场适度整合,竞争由综合跨国生产商和大型亚洲制造商主导。该市场上的主要公司包括 SNF 集团、CHINAFLOC、诺尔集团、巴斯夫 SE 和 Black Rose Industries Ltd。SNF 集团凭借其广泛的丙烯酰胺和聚丙烯酰胺产品组合、全球制造足迹以及在水处理、采矿、石油和天然气和纸质申请。包括CHINAFLOC和诺尔集团在内的中国供应商受益于具有成本效益的生产、广泛的产品供应以及已建立的国内和出口网络。竞争主要基于产品纯度、残留单体控制、分子量定制、定价、供应可靠性、法规遵从性和技术支持。制造商越来越多地投资于生物催化生产、工艺优化、质量一致性和特定应用的聚合物牌号。因此,具有综合生产能力、多元化终端用途和强大区域分销网络的公司预计将保持更强的竞争地位。
主要丙烯酰胺公司简介
- SNF集团(法国)
- 华富乐(中国)
- 诺尔集团(中国)
- 巴斯夫(德国)
- 黑玫瑰工业有限公司(印度)
- 凯米拉公司(芬兰)
- 三菱化学(日本)
- 三井化学株式会社(日本)
- 索理思(美国)
- 浙江新永生化有限公司 (中国)
主要行业发展
- 2026 年 4 月:诺尔推出了基于阴离子、阳离子、非离子聚丙烯酰胺、乳液絮凝剂、高效脱水产品的定制水处理解决方案。这些解决方案包括针对城市废水、工业废水、污泥脱水和采矿应用的客户特定产品开发、工艺优化和技术支持。
- 2024 年 11 月:索理思完成了对巴斯夫采矿絮凝剂业务的收购,增加了 Magnafloc、Rheomax、Alclar、Alcotac、Jetwet、Aerowet 和 Alcotech 产品系列。收购的解决方案支持采矿和选矿作业中的固液分离、尾矿脱水、水回收和材料处理。
- 2024 年 3 月:SNF 宣布计划在 2024 年期间在其全球制造网络中投资约 4.9 亿美元。该投资计划旨在扩大和现代化水溶性聚合物生产能力,包括聚丙烯酰胺产品用于水处理、采矿、石油回收和工业分离应用。
- 2023 年 8 月:三井化学通过位于日本和歌山的 Polaris Chemicals 扩大了用于丙烯酰胺制造的生物催化剂的生产能力。新工厂采用从三井化学大牟田工厂转移的技术和制造专业知识,于 2023 年 7 月开始生产并完成了第一批发货。
- 2023 年 7 月:索理思完成了对 Diversey Holdings 的收购,交易价值约为 46 亿美元。此次合并扩大了索理思的水管理、清洁、卫生和特种化学品能力,加强了其与使用处理化学品(包括基于丙烯酰胺的絮凝和分离解决方案)的工业和机构客户的接触。
报告范围
全球丙烯酰胺市场分析提供了对报告中包含的所有细分市场的市场规模和预测的深入研究。它包括预计在预测期内推动市场发展的市场动态和市场趋势的详细信息。它提供有关技术进步、新产品发布、关键行业发展以及合作伙伴关系、并购的信息。市场研究报告还包含详细的竞争格局,包括市场份额和主要运营商的概况。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 4.5% |
| 单元 | 价值(十亿美元)和数量(千吨) |
| 分割 | 按最终用途行业和地区 |
| 按最终用途行业 |
|
| 按地区 |
|
常见问题
《财富商业洞察》表示,2025 年全球市场规模为 40.4 亿美元,预计到 2034 年将达到 60.1 亿美元。
2025年,亚太地区市值为21.4亿美元。
复合年增长率为 4.5%,市场预计在预测期内将呈现稳定增长。
按最终用途行业划分,水和废水处理领域将在 2025 年处于领先地位。
扩大水和废水处理基础设施将推动市场增长。
SNF Group、CHINAFLOC、诺尔集团、BASF SE 和 Black Rose Industries Ltd. 是市场上的一些知名参与者。
2025 年,亚太地区占据最高市场份额。
日益转向生物催化丙烯酰胺生产,同时保持产品性能以推动产品采用。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 220
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。

















