基础化学品市场规模、份额和行业分析,按类型(无机化学品和有机化学品)、按应用(包装、建筑、汽车和运输、农业等)以及区域预测,2026-2034 年
 下载免费样本

基础化学品市场规模和未来前景
 收听音频版本
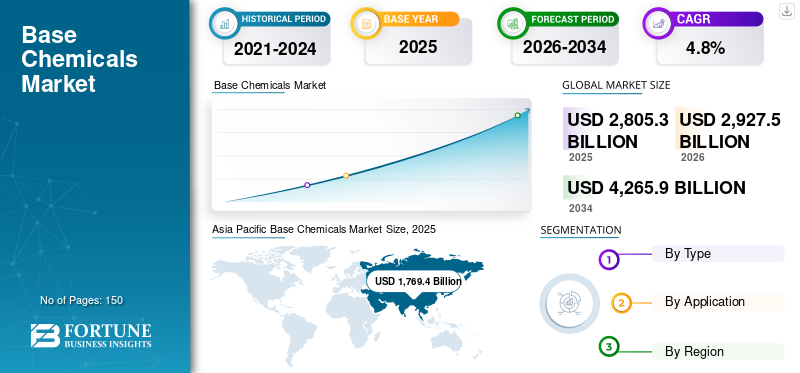
2025年全球基础化学品市场规模为28,053亿美元,预计将从2026年的29,275亿美元增长到2034年的42,659亿美元,预测期内复合年增长率为4.8%。亚太地区主导基础化学品市场,2025年市场份额为63.07%
基础化学品市场包括通过初级化学工艺生产的大批量标准化化学品,主要作为进一步生产的原料和中间体供应。从行业分类来看,基础化学品是化学品制造的第一层,与进一步加工制成的中间产品和最终产品分开。在市场上,该产品通常与特种化学品、农业化学品和消费化学品分开,包括核心无机和有机化学品链,如石化产品、树脂、合成橡胶和人造纤维。
全球市场的增长与包装、建筑、汽车、农业和工业制造的需求不断增长有关,而下游价值链中石化产品消费的扩大支撑了这一增长。该市场的主要参与者包括巴斯夫股份公司、陶氏化学公司、沙特基础工业公司和利安德巴塞尔工业公司。
下载免费样品 了解更多关于本报告的信息。
基础化学品市场要点
 全球市场规模及预测
- 2025年市场规模:28053亿美元
- 2026年市场规模:29,275亿美元
- 2034 年预测市场规模:42,659 亿美元
- 复合年增长率:2026-2034 年 4.8%
 市场份额
- 到 2025 年,亚太地区将占据基础化学品市场的 63.07% 份额。
- 有机化学品占据主导地位,并得到石化产品、树脂和碳基建筑材料的支持。
- 由于对聚合物和石化衍生物的强劲需求,包装将在 2025 年引领应用领域。
 主要区域亮点
亚太地区
在强劲的化学品生产和下游制造业的支持下,亚太地区到 2025 年将达到 17,694 亿美元。
北美
由于原料供应以及已建立的树脂和中间体链,北美保持了巨大的需求。
欧洲
在汽车、建筑、医疗保健和制造需求的支持下,欧洲市场活动活跃。
我们。
2025年,美国基础化学品市场规模达到2997亿美元,约占全球销售额的10.7%。
日本
在成熟的制造业和下游化学品应用的支持下,日本仍然是重要的亚洲工业市场。
阅读更多

基础化学品市场趋势
转向具有成本优势的原料、循环碳模型和低碳基础化学品将成为重要的市场趋势
全球市场的一个主要趋势是从传统的以产量为主导的生产转向更具成本效益、低碳和循环的基于原料的化学系统。领先的生产商越来越多地围绕低碳乙烯、丙烯、合成气和其他核心中间体重新定位其基础化学品产品组合,同时也改善石化产品和下游价值链的整合。巴斯夫表示,其化学品部门为其他部门提供基础化学品和中间体,并通过技术领先、卓越运营和低碳足迹产品得到加强。
与此同时,市场上的循环原料趋势更加强劲,尤其是在裂解装置和综合化工系统领域。巴斯夫指出,其许多价值链始于合成气工厂或蒸汽裂解装置,其中化石原材料被转化为重要的基本化学品,如乙烯和丙烯,而生物石脑油、生物甲烷和热解油等替代原材料现在也通过质量平衡输入一体化。陶氏化学正朝着同一方向前进,投资阿尔伯塔省的净零乙烯和衍生品综合体,并建立合作伙伴关系,旨在将塑料废物转化为循环原料和再生塑料。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
包装应用的强劲需求推动市场增长
基础化学品市场增长的最强劲驱动力之一是包装应用的持续需求,特别是软包装、硬包装、食品接触材料、工业包装以及健康和卫生产品。包装仍然是乙烯、丙烯、聚乙烯和聚丙烯等石化衍生物的主要出口,这些衍生物是本研究有机化学品的核心产品。国际能源署指出,石化产品广泛应用于包装和许多其他日常产品中,石化原料在全球石油需求中占有很大份额,随着塑料和其他下游产品需求的增长,这一份额预计还会上升。这对市场具有结构性重要意义包装是商品聚合物和中间体数量最密集且经常性需求的渠道之一。
这一驱动力还得到了专门针对包装相关聚合物需求的持续生产商投资的加强。陶氏在其年度报告中表示,该公司正在美国墨西哥湾沿岸建设一座世界规模的聚乙烯工厂,以满足消费者在特种包装、健康和卫生以及工业和消费品包装应用方面的需求。这表明主要基础化学品生产商继续将资金配置到包装导向型树脂和原料链上,反映出该行业作为稳定、大批量消费基础的重要性。
市场限制
原料波动、能源成本高以及长期供应过剩限制了市场增长
市场的一个主要限制是基础化学品生产商面临原料和能源成本的严重影响。基础化学品的成本以原材料成本为主,占总成本的三分之二之多。这种成本结构使得盈利能力对石脑油、天然气和其他碳氢化合物投入的波动特别敏感,这与具有更高附加值和更低原材料强度的配方驱动的化学领域不同。
在当前环境下,这种限制更为显着,因为能源价格差距和利用率低迷加剧了这种限制。 Cefic表示,欧洲天然气价格仍是美国天然气价格的三倍。利安德巴塞尔还警告称,行业产能和开工率可能会造成长期供应过剩和盈利能力低下,产能过剩会压低利用率、价格和利润。这些因素共同限制了基础化学品生产商的盈利复苏,并使新产能决策变得更加困难,尤其是在成本较高的地区。
市场机会
低碳原料、循环原料、裂解装置净零投资创造新增长空间
市场上最大的机会之一是低碳基础分子的商业化,而无需完全取代现有的综合资产。巴斯夫解释说,生物甲烷、生物石脑油和热解油等替代原材料可以输入其生产系统,并通过质量平衡分配给下游产品。这很重要,因为它允许生产商生产低碳基础化学品,同时仍然使用现有的裂解装置和一体化基础设施,从而提高脱碳的经济效益。
市场挑战
平衡全球竞争力、脱碳和区域供应安全挑战市场增长
市场面临的主要挑战是基础化学品生产商必须保持全球成本竞争力,同时还为脱碳、循环和供应链弹性提供资金。
Cefic表示,欧洲在全球化学品市场的份额已经下降,而中国目前在全球销售中处于领先地位。报告还指出,该行业面临需求疲软、进口压力增大和产能利用率低的问题。这些压力对于基础化学品来说尤其困难,因为基础化学品的利润更薄,规模经济更重要。
随着区域增长模式的分化,这一挑战变得更加严峻。巴斯夫报告称,2025年全球化学品产量有所增长,但积极贡献几乎全部来自中国;欧洲份额下降,巴斯夫预计欧洲产量将进一步下降,而进口压力仍然存在。这意味着生产商被迫同时平衡区域重组、绿色转型投资和贸易压力。对于基础化学品而言,这不仅是一项周期性挑战,而且是一项战略挑战,因为长期竞争力取决于原料获取、能源定价、利用率以及与下游需求集群的接近程度。
研究与开发 (R&D) 趋势
全球基础化学品市场的研发越来越关注低碳工艺技术、循环原料和更高效的集成生产系统。巴斯夫表示,其化学品业务正在通过技术领先和碳足迹较低的产品得到加强,而其质量平衡模型将替代原料整合到蒸汽裂解装置和合成气价值链中。陶氏化学对净零排放的投资乙烯复杂的循环原料表明,基础化学品的创新正在超越简单的产能增加,转向脱碳资产设计和再生碳整合。
细分分析
按类型
由于石化产品、树脂和其他核心碳基构件所占份额较大,有机化学品领域占据主导地位
根据类型,市场分为有机化学品和无机化学品。
有机化学品领域占据全球市场的主导份额。该领域的主导地位得到了大宗石化产品和中间体、塑料树脂、合成橡胶、人造纤维以及其他碳基构件的规模支撑,这些构件进入塑料、包装、建筑材料、汽车系统、纺织品和工业中间体领域。
无机化学品领域预计在预测期内复合年增长率为 4.0%。尽管比有机化学品规模小,但它仍然是一个具有重要战略意义的类别,因为它包括用于氯碱链、工业气体、矿物衍生化学系统和其他加工工业应用的基础材料。无机化学品继续在广泛的工业制造中发挥关键的支撑作用,但其总体市场规模仍低于石化和树脂连接的有机链的总和。
按申请
[PZX6AN布鲁夫]
由于柔性和刚性形式的基础聚合物和石化衍生物的大量消耗,包装领域处于领先地位
根据应用,市场分为包装、建筑、汽车和运输、农业等。
到2025年,包装领域将占据全球最大的基础化学品市场份额。这主要是由于食品包装、工业包装、健康和卫生以及消费品包装中大量使用乙烯、丙烯、聚乙烯、聚丙烯和相关中间体。
预测期内,建筑业将显着增长。对用于管道、绝缘材料、面板、薄膜、密封剂、涂料和结构塑料的基础化学衍生物的需求支撑了这一增长。
汽车和运输领域呈现积极增长。这一增长归因于塑料、弹性体和中间体在内饰、引擎盖下组件、轻量化系统和移动相关材料中的持续使用。该部门预计在预测期内复合年增长率为 4.1%。
其他部分包括电子产品、洗涤剂、纺织品、工业品和其他下游化学品用途。
基础化学品市场区域前景
按地区划分,市场分为北美、欧洲、亚太地区、拉丁美洲、中东和非洲。
亚太地区
Asia Pacific Base Chemicals Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
亚太地区占据全球市场的主导份额。该地区的领先地位在于其高度集中于化学品生产、强大的石化一体化、庞大的下游制造基地以及对聚合物、中间体和工业化学品的持续投资。
中国基础化学品市场
中国是全球最大的市场之一,2025年收入达10811亿美元,约占全球销售额的38.5%。
了解我们的报告如何帮助优化您的业务, 与分析师交流
北美
北美在全球市场上有着巨大的需求。这一增长得益于原料深度、大型树脂和中间体链以及对包装和乙烯相关资产的持续投资。美国仍然是北美基础化学品生产和下游转化的结构中心。
美国基础化学品市场
2025年,美国市场价值为2997亿美元,主要由工业部门的强劲需求推动。美国约占全球市场销售额的 10.7%。
欧洲
欧洲在预测期内出现显着增长。该地区在汽车、建筑、医疗保健和制造业等领域保持着强大的工业基础和广泛的下游业务。
德国基础化学品市场
2025 年,德国市场价值约为 1082 亿美元,约占全球市场收入的 3.9%。
英国基础化学品市场
2025 年,英国市场价值约为 658 亿美元,约占全球市场收入的 2.3%。
拉美
拉丁美洲市场得到农业相关消费、包装、特定工业制造以及用于下游转化的中间体和聚合物进口的支持。
巴西基础化学品市场
2025 年,巴西市场价值约为 501 亿美元,约占全球市场收入的 1.8%。
中东和非洲
中东和非洲市场受到碳氢化合物原料的支持,石化一体化和与天然气相关的化学生产。它在基础化学品中仍然很重要,因为低成本原料继续支持乙烯、乙二醇、苯乙烯和相关商品链,特别是在海湾地区。
海湾合作委员会基础化学品市场
2025 年,海湾合作委员会市场价值约为 670 亿美元,约占全球市场收入的 2.4%。
竞争格局
主要行业参与者
主要参与者正在加强原料整合、低碳裂解技术和产品组合优化,以捍卫其市场地位
市场竞争强度较少受到专业差异化的影响,更多地受到原料优势、规模、一体化、开工率纪律以及核心烯烃和中间体链脱碳能力的影响。实际上,基础化学品的市场领先地位越来越依赖于综合资产地位、具有成本优势的原材料、碳足迹减少以及靠近下游聚合物和工业需求中心。
报告中介绍的主要基础化学品公司名单
- 巴斯夫公司(德国)
- 陶氏化学公司(美国)
- SABIC(沙特阿拉伯)
- 利安德巴塞尔工业公司(荷兰)
- 埃克森美孚公司(美国)
- 英力士集团控股有限公司(英国)
- 中国石油化工股份有限公司(中国石化)(中国)
- 西湖公司(美国)
- Braskem S.A.(巴西)
- 台塑工业股份有限公司 (中国台湾地区)
主要行业发展
- 2025 年 6 月:利安德巴塞尔与 AEQUITA 就出售位于法国、德国、英国和西班牙的四项欧洲烯烃和聚烯烃资产达成协议并进行独家谈判。此举反映出更加注重大宗石化产品的投资组合优化和区域竞争力。
- 2025 年 5 月:埃克森美孚中国化工基地提前在预算范围内开始运营。全面投产后,该综合体预计将具备年产 160 万吨聚乙烯和 85 万吨聚乙烯的产能。聚丙烯,加强中国在全球基础化学品扩张中的作用。
- 2024 年 10 月:巴斯夫马石油化学公司在马来西亚关丹开设第二条 2-乙基己酸生产线。自 2024 年第三季度起,巴斯夫的产能扩张翻了一番,达到每年 60,000 吨,巩固了其在亚洲中间体的地位。
报告范围
基础化学品市场报告提供了详细的市场分析。重点关注龙头企业、类型、应用等关键方面。除此之外,它还提供了对市场和当前行业趋势的见解,并突出了关键的行业发展。除了上述因素外,报告还涵盖了促进市场增长的几个因素。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 单元 | 价值(十亿美元) |
| 增长率 | 2026 年至 2034 年复合年增长率为 4.8% |
| 分割 | 按类型、按应用程序和按地区 |
| 按类型 |
|
| 按申请 |
|
| 按地区 |
|
常见问题
《财富商业洞察》表示,2025 年全球市场规模为 28,053 亿美元,预计到 2034 年将达到 42,659 亿美元。
该市场的复合年增长率为 4.8%,预计在 2026 年至 2034 年的预测期内将呈现稳定增长。
预计包装领域将在预测期内引领市场。
2025 年,亚太地区占据最高市场份额。
包装应用的强劲需求推动市场增长。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 150
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。


















相关报道