牛肉市场规模、份额和行业分析,按加工类型(新鲜和加工[冷冻、罐装和冷藏])、按产品类型(碎肉、烤肉、牛排等)、按分销渠道(餐饮服务和零售[超市和大卖场、便利店、肉店、在线零售等])以及区域预测,2026-2034 年
 下载免费样本

牛肉市场规模及未来展望
 收听音频版本
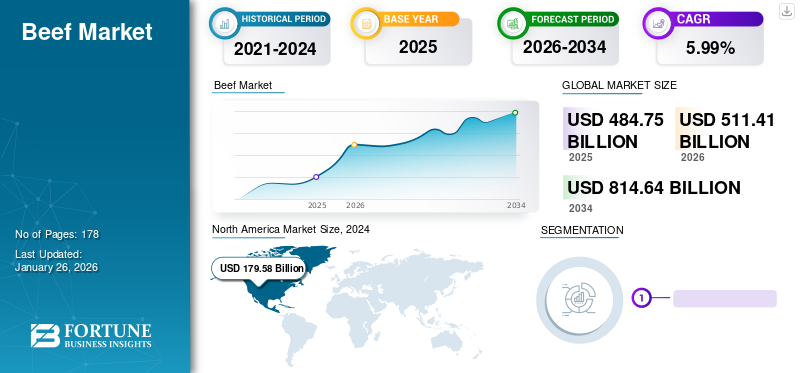
2025年全球牛肉市场规模为4652.2亿美元,预计将从2026年的4856.0亿美元增长到2034年的7116.2亿美元,预测期内复合年增长率为4.89%。 北美主导牛肉市场,2025年市场份额为32.77%。
牛肉是指来自牛的肉,以新鲜、冷冻、冷藏、罐装和加工形式消费。该市场涵盖广泛消费的产品类型,如碎牛肉、烤肉、牛排和其他切块,通过超市、便利店、肉店、在线零售和其他业态等餐饮服务和零售渠道分销。牛肉仍然是最重要的食品之一动物蛋白由于其强大的烹饪作用、高蛋白质含量、已建立的 RFID 牲畜跟踪供应链以及在家庭烹饪、餐厅、QSR 菜单、酒店、机构餐饮和加工肉类产品中的广泛应用,该类别在全球范围内占有一席之地。
由于对牛排、碎肉、汉堡、面包卷和其他肉类方便食品的需求不断增长,尤其是在城市餐饮服务和零售渠道,该市场正在稳步增长。碎牛肉继续受益于价格实惠和多功能性,而牛排和优质切块则受到餐厅用餐、烧烤场合和品牌肉类计划支出增加的支撑。新兴经济体可支配收入的增加、对动物蛋白的持续偏好、现代肉类零售的扩张以及冰鲜和冷冻牛肉产品的更广泛供应也支撑了需求。
全球市场的增长得到了 JBS S.A.、泰森食品公司、嘉吉公司、National Beef Packing Company, LLC 和 Marfrig Global Foods S.A. 等大型牛肉加工商和肉类公司的支持。这些公司的业务涵盖屠宰、加工、盒装牛肉、份量控制分割、冷冻牛肉、冷藏产品、餐饮服务供应和零售包装。市场还受到区域牛的供应、饲料价格、牛群周期、出口准入、清真和犹太认证、食品安全合规性、精准畜牧业以及消费者对可追溯、品牌、天然、草饲和无抗生素牛肉产品的需求的影响。
下载免费样品 了解更多关于本报告的信息。
牛肉市场趋势
品牌和天然声称的牛肉将加强高端化趋势
商业牛肉行业正日益走向高端化,消费者愿意为提供明确质量、安全、原产地和生产相关保证的产品支付更多费用。品牌牛肉产品,如认证安格斯牛肉、草饲牛肉、有机牛肉、无抗生素牛肉、无激素牛肉和特定地区牛肉标签变得越来越重要,因为它们可以帮助消费者区分优质产品和标准商品牛肉。这些说法创造了更高的信任度,特别是在城市、注重健康和高收入的消费者中,他们对肉类质量和采购更加挑剔。
这一趋势也得到了零售商和肉类加工商的支持,因为品牌牛肉计划使他们能够改善产品定位和利润。公司不再仅通过切割类型或价格来销售牛肉,而是越来越多地宣传诸如嫩度、大理石花纹、可追溯性、动物福利、天然饲料以及不添加激素或抗生素等属性。对于牛排、烤肉、排骨和牛胸肉等优质切块,这些声明尤其重要,因为消费者将它们与更好的食用质量和更安全的采购联系在一起。
- 一个很好的例子是认证安格斯牛肉,该产品 2024 年的销售额为 12.3 亿磅,创下第二好的销售年份。这表明,尽管牛肉价格上涨,品牌优质牛肉仍然表现良好。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
对富含蛋白质饮食的需求不断增长正在推动市场增长
对富含蛋白质饮食的需求不断增长是全球牛肉市场增长的关键驱动力之一,因为消费者越来越多地将牛肉与优质动物蛋白、饱腹感、肌肉维持和整体营养联系在一起。牛肉天然富含完整蛋白质,并提供必需的微量营养素,如铁、锌、硒和维生素B12,这使得它对追求高蛋白、健身导向、低碳水化合物或营养密集饮食的消费者具有吸引力。
这一驱动力在美国、加拿大、澳大利亚和欧洲部分地区等发达市场尤其强劲,这些市场的消费者不仅寻求更高的蛋白质摄入量,而且寻求更优质的蛋白质来源。牛肉受益于这一趋势,因为它广泛应用于家庭膳食、餐馆、快餐店 (QSR)、高级牛排馆和即食产品。因此,碎牛肉和汉堡等日常产品以及牛排、排骨、牛胸肉和烤肉等优质肉类的需求都得到了支撑。
- 根据 Beef Checkoff/NCBA 2024 年消费者洞察报告,约 70% 的美国消费者每周至少吃一次牛肉。这表明,尽管零售价格较高,但牛肉仍然是消费者饮食的常规组成部分。
|
秩 |
市场驱动因素 |
对市场增长的预期影响 |
预计市场总增长贡献(十亿美元) |
影响:2026-2028 |
影响:2029-2031 |
影响:2032-2034 |
|
1 |
零售和餐饮服务渠道对富含蛋白质的饮食、碎牛肉、牛排、汉堡和其他牛肉食品的需求不断增长 |
高的 |
71.50 |
高的 |
高的 |
高的 |
|
2 |
扩大在汉堡、牛排、烤肉串、烤肉、三明治和即食食品中使用牛肉的餐饮服务、快餐连锁店、酒店、餐馆、咖啡馆和机构餐饮 |
高的 |
58.20 |
高的 |
高的 |
中等的 |
|
3 |
发达和高收入城市市场的优质牛肉、品牌牛肉、草饲牛肉、天然声明、清真牛肉和经过认证的优质产品的增长 |
中高 |
44.80 |
中等的 |
高的 |
高的 |
|
4 |
由于城市化、收入增长、现代零售扩张、冷链物流和动物蛋白消费增加,新兴经济体的需求不断增加 |
中高 |
39.40 |
中等的 |
高的 |
高的 |
|
5 |
通过超市、肉店、在线零售和出口渠道更广泛地供应冷藏、冷冻、包装、份量控制和加工牛肉产品 |
中等的 |
31.60 |
中等的 |
中等的 |
高的 |
|
6 |
其他,包括提高牛生产力、提高胴体重量、出口市场准入、自有品牌肉类扩张以及以便利为导向的牛肉形式 |
低的 |
14.50 |
低的 |
中等的 |
中等的 |
|
总增长贡献 |
260.0 |
市场限制
健康和环境问题可能会抑制成熟市场的牛肉消费
日益增长的健康、可持续发展和环境意识正在逐渐减少北美和西欧等成熟市场的牛肉消费。虽然牛肉仍然是优质蛋白质的重要来源,但消费者对温室气体排放、动物福利、心血管健康和过量红肉消费的担忧日益增加,鼓励一些消费者减少牛肉摄入量或用家禽、海鲜或植物蛋白替代。这种趋势在年轻消费者、有环保意识的家庭和有意减少而不是消除红肉消费的弹性消费者中尤为明显。
这种转变也影响着零售商和餐饮服务运营商,其中许多人正在扩大植物性菜单、混合肉制品和低碳蛋白质替代品,以满足不断变化的消费者偏好。与此同时,各国政府和公共卫生组织继续提倡均衡饮食,强调更多地摄入水果、蔬菜和植物蛋白,同时鼓励适量摄入红肉。
- 经合组织-粮农组织预计,到 2034 年,与畜牧业相关的温室气体排放量将从基期的 3.4 Gt CO2eq 增加到 3.5 Gt CO2eq,尽管生产率的提高预计将降低许多地区的排放强度。这使得可持续性、土地利用、甲烷排放和动物福利成为有关牛肉的政策和消费者辩论的中心。
|
秩 |
市场限制 |
对市场增长的预期影响 |
预计市场规模减少(十亿美元) |
影响:2026-2028 |
影响:2029-2031 |
影响:2032-2034 |
|
1 |
与红肉过度消费、饱和脂肪摄入、心血管风险认知以及消费者转向家禽、海鲜和植物蛋白相关的健康问题 |
高的 |
10.80 |
高的 |
高的 |
中等的 |
|
2 |
高牛肉价格、牛供应波动、饲料成本通胀、干旱影响、牛群收缩、屠宰能力压力和零售承受能力担忧 |
高的 |
9.40 |
高的 |
高的 |
中等的 |
|
3 |
与甲烷排放、土地利用、用水、气候影响以及监管机构和消费者更严格的可持续发展期望相关的环境和动物福利问题 |
中高 |
6.90 |
中等的 |
高的 |
高的 |
|
4 |
主要生产国的贸易限制、疾病爆发、进出口壁垒、食品安全风险以及牛和牛肉供应链中断 |
中等的 |
4.65 |
中等的 |
中等的 |
中等的 |
|
5 |
特定市场的宗教、文化和饮食限制,以及来自家禽、猪肉、羊肉、海鲜和替代蛋白质产品的竞争 |
中低 |
2.23 |
低的 |
中等的 |
中等的 |
|
市场总量减少 |
33.98 |
市场机会
附加值和方便牛肉产品的增长创造新的市场机会
对方便膳食准备的需求不断增长,为牛肉加工商提供了一个重要的机会,使其能够超越传统的新鲜切割产品,扩展到增值零售产品。消费者越来越多地寻求能够减少准备时间、同时保持新鲜度、味道和膳食多样性的牛肉产品。这为超市、仓储俱乐部、特色肉类零售商和在线杂货渠道的预切、预调味、腌制、份量控制、真空包装、即煮、真空低温烹调和加热即食牛肉产品提供了机会。
零售商正在通过扩大即装肉类计划和集中肉类加工来加强这一机会。真空包装气调包装可以提高产品处理的灵活性,改善销售,减少店内准备要求,并支持标准化牛肉产品更广泛的地理分布。这为大型加工商和品牌供应商提供了更大的空间,以一致的规格为零售商提供服务,同时减少对传统屠宰柜台准备工作的依赖。
- 例如,2023 年 6 月,Lidl GB 为其牛肉末系列推出了可回收真空包装包装,将保质期从约 8 天延长至约 16 天,同时减少了 63% 的包装塑料。该零售商还估计,这种形式可以将店内牛肉末的食物浪费减少一半,并通过更小的包装占地面积提高物流效率。
细分分析
按加工类型
由于日常消费强劲,新鲜牛肉市场主导市场
根据加工类型,市场分为新鲜和加工,其中加工又分为冷冻、罐装和冷藏。
由于强劲的家庭需求、肉店销售、超市肉类柜台、餐饮服务使用以及消费者在烹饪和烧烤应用中对新鲜牛肉的偏好,到 2025 年,新鲜牛肉市场将主导全球牛肉市场份额。新鲜牛肉广泛用于碎牛肉、牛排、烤肉和其他切块,特别是在北美、欧洲、南美和优质食品服务市场。
在冷冻、冷藏、罐装、即煮和餐饮牛肉产品的支持下,加工细分市场预计从 2026 年到 2034 年将以 5.68% 的复合年增长率增长。
按产品类型
由于经济实惠且在家庭和餐饮服务应用中用途广泛,地面部分占据最大份额
根据产品类型,市场分为碎肉、烤肉、牛排等。
地面部分在全球市场份额中占据主导地位,到 2025 年,其价值将达到 1850.6 亿美元,这得益于其经济的价格点、简单的烹饪方式以及在汉堡、肉丸、炸玉米饼、酱汁、肉饼、面包卷、饺子和即食食品中的广泛使用。碎牛肉占据了主要的市场份额,因为与溢价牛肉相比,它更经济,而且不同收入群体都能负担得起。
2025 年,牛排市场价值为 1,399.2 亿美元,预计 2026 年至 2034 年,在高档餐厅需求、烧烤文化、品牌牛肉计划和追求优质牛肉的高收入消费者的推动下,牛排市场将以 5.59% 的最快复合年增长率增长。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按分销渠道
由于超市和大卖场渠道对生鲜和冷藏肉类的需求旺盛,零售领域占据市场主导地位
根据分销渠道,市场分为餐饮服务零售业又分为超市大卖场、便利店、肉店、网上零售等。
由于日常家庭购买、包装肉类供应充足、超市肉类柜台、当地肉店以及对新鲜和冷藏肉类的需求,零售领域主导了全球市场。超市和大卖场是最大的零售子渠道,到 2025 年价值将达到 1,361.9 亿美元,这得益于种类繁多、品牌切割、自有品牌、冷藏部分和值得信赖的食品安全标准。在零售领域,随着消费者越来越多地使用在线肉类配送平台、超市应用程序、专业肉店网站和直接面向消费者的服务来购买新鲜、冰鲜和冷冻牛肉,在线零售预计将在全球市场中实现强劲增长。
在餐厅、QSR、酒店、机构餐饮和高级餐饮的支持下,餐饮服务领域预计在预测期内将以 5.49% 的最快复合年增长率增长。
牛肉市场区域展望
根据地理位置,市场分为北美、欧洲、亚太地区、南美、中东和非洲。
亚太地区
Asia Pacific Beef Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
亚太地区主导全球市场,2025年价值为1524.7亿美元。预计到2034年该地区将达到2608.1亿美元,预测期内复合年增长率最快为6.20%。可支配收入的增加、城市化、现代零售业的扩张、餐饮服务的增长、优质肉类进口以及对高蛋白食品的需求不断增加推动了增长。
中国牛肉市场
受中产阶级消费增长、优质进口牛肉需求、火锅店、西式餐饮、电子商务肉类零售以及城市家庭对优质蛋白质需求的支撑,2025年中国价值将达到759.5亿美元。
印度牛肉市场
2025年印度产值为207.2亿美元,主要由水牛肉加工企业、出口导向型供应链和区域消费模式支撑。
北美
2025年北美市场价值为1123.1亿美元,预计到2034年将达到1604.7亿美元,预测期内复合年增长率为4.10%。该地区是全球最成熟的市场之一,拥有高人均肉类消费量、强大的餐饮服务渗透率、汉堡和牛排文化、大规模集约化养牛场、品牌牛肉计划和先进的冷链零售。
美国牛肉市场
美国在北美市场占据主导地位,到 2025 年价值将达到 884.7 亿美元。汉堡、牛排、烧烤、炸玉米饼、三明治和家庭餐中牛肉消费的强劲支撑了增长。
欧洲
2025 年欧洲价值为 855.8 亿美元,预计到 2034 年将达到 1156.4 亿美元,预测期内复合年增长率为 3.45%。该地区成熟且监管严格,需求受到新鲜牛肉、烤肉、牛排、碎牛肉、加工肉类和餐饮服务应用的支持。
德国牛肉市场
2025 年,德国的价值为 130.3 亿美元,得益于强劲的经济支持加工肉类文化、超市肉类销售、餐饮服务需求和冰鲜牛肉消费。
法国牛肉市场
得益于强大的烹饪传统、新鲜牛肉消费、肉店文化以及对可追溯和原产地认证肉类的需求,到 2025 年,法国的经济价值将达到 150.6 亿美元。
南美、中东和非洲
2025 年南美洲的价值为 786.1 亿美元,预计到 2034 年将达到 1162.1 亿美元,预测期内复合年增长率为 4.49%。该地区是主要的牛肉生产和出口中心,得益于巴西和阿根廷庞大的牛群、牧场生产、具有竞争力的土地供应、成熟的屠宰能力以及强劲的国内消费。
2025年中东和非洲市场价值为362.4亿美元,预计到2034年将达到584.9亿美元,预测期内复合年增长率为5.52%。对清真牛肉的需求不断增长、餐饮服务、旅游业、酒店餐饮、城市零售、人口增长以及冷冻和冷藏进口牛肉供应量的增加支撑了增长。
巴西牛肉市场
巴西在南美市场占据主导地位,到 2025 年,其价值约为 492.5 亿美元,这得益于世界上最大的牛群之一、强劲的国内牛肉消费以及 JBS、Marfrig 和 Minerva Foods 等主要出口导向型公司的支持。
竞争格局
主要行业参与者
主要参与者专注于加工规模、出口准入、品牌牛肉、食品安全和零售产品,以巩固市场地位
全球市场在加工层面竞争激烈且适度整合,特别是在北美、巴西、澳大利亚和欧洲部分地区。大公司在牛采购、屠宰能力、加工效率、出口审批、冷链基础设施、食品安全系统、定价、品牌牛肉计划以及与零售商和食品服务分销商的客户关系等方面展开竞争。
领先的牛肉公司正在扩大增值产品、份量控制切割、即装牛肉、冷冻出口、冷冻粉制造商、优质品牌计划和可追溯的肉类产品。公司还投资自动化、包装、可持续养牛业、动物福利标准和供应链透明度,以满足监管机构、零售商、餐馆和国际买家的要求。
报告中介绍的主要牛肉公司名单
- JBS S.A.(巴西)
- 泰森食品公司(我们。)
- 嘉吉公司(我们。)
- 国家牛肉包装有限公司(美国)
- Marfrig Global Foods S.A.(巴西)
- 密涅瓦 S.A.(巴西)
- 丹麦皇冠公司(丹麦)
- 维安食品集团(荷兰)
- NH 食品有限公司(日本)
- 澳大利亚农业有限公司(澳大利亚)
主要行业发展
- 2026 年 1 月:ButcherBox 通过与 Target 合作进入实体零售,在美国 1,400 多家 Target 商店销售新鲜的 100% 草饲、草成品牛肉产品。
- 2025 年 12 月:Natural Grocers 在其门店推出自有品牌草饲牛肉棒和牛肉块。产品采用 100% 草饲牛肉制成,包括原味和墨西哥胡椒品种。
- 2025 年 9 月:美国农民网络收购了 Open Range Beef,这是一家位于内布拉斯加州的牛肉加工商,专注于草饲、有机和天然牛肉项目。此次收购扩大了 AFN 在牧场、收获、制造、深加工和全国分销领域的垂直整合足迹。
- 2025 年 5 月:Teton Waters Ranch 在 Whole Foods Market 推出了三种新的 100% 草饲、草成品牛肉产品:冷冻牛肉汉堡饼、经典牛肉热狗和早餐牛肉饼。
- 2025 年 2 月:JBS USA 宣布对其美国牛肉工厂投资 2 亿美元,其中德克萨斯州仙人掌工厂投资 1.5 亿美元,科罗拉多州格里利工厂投资 5000 万美元。这些项目包括一个新的制造车间、扩建的碎牛肉室和一个新的配送中心。
报告范围
全球牛肉市场行业报告对市场进行了深入分析,重点介绍了全球市场趋势、市场动态、供应链、知名企业、研发投资等关键方面。除此之外,该报告还提供了对全球市场分析的见解,并强调了重要的行业发展。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026年至2034年复合年增长率为4.89% |
| 单元 | 价值(十亿美元) |
| 分割 | 按加工类型、产品类型、分销渠道和地区 |
| 按加工类型 |
|
| 按产品类型 |
|
| 按分销渠道 |
|
| 按地区 |
|
常见问题
《财富商业洞察》表示,2025 年全球市场价值为 4652.2 亿美元,预计到 2034 年将达到 7116.2 亿美元。
2025年,亚太地区市值为1524.7亿美元。
预计 2026 年至 2034 年预测期内,该市场将以 4.89% 的复合年增长率增长。
地面部分的产品类型引领市场。
市场的主要驱动力是对富含蛋白质的饮食的需求不断增长。
JBS S.A.、泰森食品公司、嘉吉公司、国家牛肉包装公司和 Marfrig Global Foods S.A. 是市场上的知名参与者。
2025 年,亚太地区占据最大的市场份额。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 200
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。