心血管健康补充剂市场规模、份额和行业分析、按产品成分(单一成分和多成分/组合补充剂)、按成分(Omega-3 脂肪酸、维生素、矿物质、辅酶 Q10 和植物甾醇和甾烷醇)、按健康益处(胆固醇和甘油三酯管理、血压支持、循环和血管支持)、按剂型(片剂、胶囊、软胶囊、软糖和咀嚼片)、按分销渠道(零售药店和药店、超市和大卖场以及在线零售)和区域预测,2026-2034 年
 下载免费样本

心血管保健品市场规模及未来展望
 收听音频版本
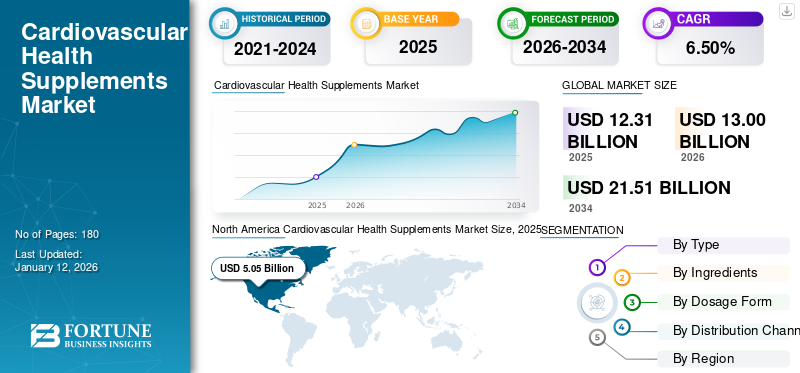
2025年,全球心血管保健品市场规模为123.1亿美元。预计该市场将从2026年的130亿美元增长到2034年的215.5亿美元,预测期内复合年增长率为6.52%。北美在心血管保健品市场占据主导地位,2025年市场份额为41.02%。
人们对预防性心脏保健意识的不断提高以及消费者对维持整体心脏健康的关注度不断提高,为全球心血管保健补充剂市场提供了支持。心血管疾病的沉重负担正在鼓励消费者,特别是老龄化和注重健康的人群,包括营养补充剂在他们的日常健康习惯中。制造商还关注有科学支持的成分、组合配方、清洁标签产品和方便的剂量形式,以增强消费者的接受度。
主要参与者之间的重要合作伙伴关系正在推动新产品的推出,以进一步加强整体市场的增长。此外,雀巢、Pharmavite、安利公司和康宝莱等主要参与者正在积极参与战略合作和收购,以扩大其产品范围、促进互换性、增强市场准入并巩固其市场地位。
例如,2026 年 2 月,GNC 与 High Level Science 建立合作伙伴关系,通过近 1,000 家 GNC 商店及其在线平台推出 Heart + Body + Mind 补充剂。这些产品还经过第三方测试并在 cGMP 认证的设施中生产。此次合作凸显了补充剂公司越来越关注临床定位配方、成分透明度、产品质量和更广泛的全渠道可用性。
下载免费样品 了解更多关于本报告的信息。
心血管保健品市场趋势
越来越多地采用植物基和藻类衍生的 Omega-3 产品来转变产品组合
人们对素食、纯素食、无鱼和可持续来源的补充剂的日益青睐正在鼓励制造商扩大其植物性 omega-3 产品组合。传统的植物油如亚麻籽主要提供α-亚麻酸。相比之下,海藻油可以直接提供 DHA,在某些配方中还可以提供 EPA,使其成为鱼源 omega-3 产品的合适替代品。这使得公司能够为因饮食偏好、过敏、味道、气味或可持续性问题而避免食用鱼类的消费者提供服务。藻类衍生产品还可以减少对野生捕捞海洋资源的依赖,同时支持清洁标签和对环境负责的品牌定位。随着配方技术的改进,制造商正在推出效力更高的藻油、混合植物脂肪酸和减少余味的软胶囊。因此,转向基于植物和藻类的 omega-3 预计将使心血管补充剂产品组合多样化并吸引更广泛的消费者基础。
- 例如,2024 年 5 月,MegaFood 推出了植物性 Omega 3-6-9,采用农场可追溯的 Ahiflower 油和不含鱼的藻油配制而成。该产品含有 omega-3 脂肪酸等成分,旨在支持心脏、大脑、视力和关节健康。它还使用有机柠檬油来减少余味,并旨在最大限度地减少对海洋生态系统的依赖。此次发布凸显了补充剂公司越来越注重将植物性采购、可持续性和消费者友好配方相结合。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
心血管疾病负担的增加增加了对预防性心脏保健补充剂的需求
心血管疾病患病率的增加是推动全球市场需求的关键因素。不健康饮食、缺乏身体活动、肥胖、高血压、血糖升高和血脂水平升高等主要风险因素在老龄化和城市人口中也变得越来越普遍。随着对这些风险的认识不断增强,消费者更有可能将心血管健康补充剂成分纳入日常保健中。这鼓励制造商推出有针对性的多成分配方,用于胆固醇管理、血管支持、循环和一般心血管健康。因此,受心血管疾病和相关危险因素影响的人口不断增加,预计将支持持续的消费需求。
- 例如,2025 年 6 月,Healthy Extracts 推出了 STAT10,这是一种为使用他汀类药物的消费者开发的基于 CoQ10 的多成分营养配方。该产品含有辅酶Q10、omega-3 脂肪酸、小檗碱、柑橘佛手柑、白藜芦醇和维生素 C,有助于支持心脏健康和可能因他汀类药物使用而影响的营养素。此次发布凸显了补充剂制造商越来越关注为大量人群开发针对特定情况的产品来控制胆固醇和心血管风险。
|
秩 |
市场驱动力 |
对市场增长的预期影响 |
负复合年增长率贡献(2026-2034) |
影响:2026-2028 |
影响:2029-2031 |
影响:2032-2034 |
|
1 |
心血管疾病负担的增加和人口老龄化的增长 |
高的 |
2.40% |
高的 |
高的 |
高的 |
|
2 |
预防保健和自我管理心脏健康的意识不断增强 |
高的 |
1.95% |
中等的 |
高的 |
高的 |
|
3 |
临床支持的多成分和个性化配方的创新 |
高的 |
1.70% |
高的 |
高的 |
中等的 |
|
4 |
电子商务、药房网络和全渠道分销的扩张 |
中高 |
1.35% |
中等的 |
高的 |
高的 |
|
5 |
对植物性、清洁标签和方便的补充剂形式的需求不断增加 |
中等的 |
1.05% |
中等的 |
中等的 |
高的 |
|
6 |
其他的 |
低的 |
0.40% |
低的 |
低的 |
低的 |
|
总正增长贡献 |
8.85% |
市场限制
假冒产品的增加阻碍了市场增长
通过未经验证的平台越来越多地出现假冒和未经授权的补充剂,可能会限制全球心血管保健补充剂市场的增长。此类产品可能含有不正确的成分数量、未申报的物质、低质量的原材料或模仿知名品牌的误导性标签。欺诈性补充剂的举报还会降低对正品产品的信心,并使消费者在购买不熟悉的品牌时更加犹豫。因此,合法制造商可能面临在产品认证、可追溯性、质量测试和消费者教育方面花费高额成本的负担。因此,假冒产品流通量的增加预计会削弱消费者的信任并抑制市场的增长。
- 例如,2026 年 5 月,欧洲刑警组织支持了一项国际行动,打击涉及多个欧洲国家生产和分销假冒药品和膳食补充剂的犯罪网络。该网络涉及约 2.4 亿美元的非法交易,并通过误导性广告和虚假认可推广未经授权的补充剂。此类情况引发了安全问题,损害了合法品牌的信誉,并阻碍消费者通过监管较少的渠道购买保健品。
|
秩 |
市场约束 |
对市场增长的预期影响 |
预计市场规模减少(十亿美元) |
影响:2026-2028 |
影响:2029-2031 |
影响:2032-2034 |
|
1 |
监管差异、健康声明受限以及临床证据不一致 |
高的 |
0.85% |
高的 |
高的 |
中等的 |
|
2 |
假冒、掺假和误导性营销的产品 |
中高 |
0.65% |
高的 |
中等的 |
中等的 |
|
3 |
经临床验证的优质心血管制剂成本高昂 |
中等的 |
0.55% |
中等的 |
中等的 |
低的 |
|
4 |
其他的 |
低的 |
0.28% |
低的 |
低的 |
低的 |
|
市场总量减少 |
2.33% |
市场机会
扩展个性化营养和针对具体情况的心脏健康配方,创造新的增长途径
从一般健康补充剂向个性化和针对具体情况的配方的日益转变预计将在市场上创造巨大的增长机会。消费者根据年龄、生活方式、饮食习惯、健康背景、药物使用和心血管危险因素的不同,有不同的营养需求。这鼓励制造商开发用于胆固醇和甘油三酯管理、血压支持、血管循环、心脏能量和一般心血管健康的有针对性的产品。因此,数据驱动的个性化营养的扩展有望帮助制造商区分其产品并吸引有特定心脏健康需求的消费者。这代表了一个市场机会,而不是补充剂可以取代医疗的证据。
- 例如,2026年3月,康宝莱收购了Bioniq的部分资产,以扩大其个性化营养补充能力。 Bioniq 利用消费者的健康史、调查问卷、血液检测信息和专有的生物标志物数据库开发个性化配方。这一发展凸显了老牌营养公司对可扩展、技术支持和与病情相关的补充解决方案的投资不断增加。
市场挑战
在误导性营销声明中建立消费者信任对产品采用构成挑战
误导性标签产品的日益增多给市场带来了重大的可信度挑战。宣称活性成分很少或没有的产品可能无法提供预期的功效,导致消费者质疑更广泛的补充剂类别的有效性。夸大的心血管声明可能会进一步造成不切实际的期望并增加监管审查。因此,合法制造商必须投资于第三方测试、认证印章、供应链监控、法律行动和消费者教育,这增加了运营成本。因此,保持信任,同时将科学支持的产品与劣质替代品区分开来,预计仍将是一个重大的市场增长挑战。
- 例如,2025 年 5 月,Kaneka Nutrients 在发现越来越多的产品做出误导性成分声明后,宣布针对假冒泛醇产品采取市场保护措施。与经认可的第三方实验室进行的实验室测试发现,通过亚马逊购买的多种产品的泛醇含量为零或可以忽略不计,尽管标签声称的含量要高得多。
|
SWOT分析 |
|
|
优势 |
|
|
弱点 |
|
|
机会 |
|
|
威胁 |
|
细分分析
按产品成分
多成分/组合补充剂由于能够以单一配方满足多种心血管需求而占据主导地位
根据产品成分,市场分为单一成分补充剂和多成分/组合补充剂。
多成分/组合补充剂细分市场占据主导地位,因为它们迎合了几个相互关联的因素,包括影响心血管健康的胆固醇水平、血压、循环、氧化应激和细胞能量。产品结合 omega-3 脂肪酸、CoQ10、镁、植物甾醇、维生素和植物成分使消费者能够通过单一的日常配方解决其中的几个因素。这减少了购买和管理多种独立补充剂的需要,提高了便利性并支持定期消费。
- 例如,2025 年 6 月,Nature’s Bounty 推出了 Advanced Vital Heart,这是一种三效心血管补充剂,含有经过临床研究的辅酶 Q10、镁和植物甾醇。该产品旨在支持胆固醇管理、血压处于正常范围内以及健康的循环。此次发布凸显了补充剂公司对多成分产品的日益关注,这些产品通过一种配方满足多种心血管健康要求。
单一成分补充剂预计在预测期内复合年增长率为 5.97%。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按成分
Omega-3 脂肪酸凭借其强大的消费者认可度和广泛的心血管健康定位占据领先地位
根据成分,市场分为 omega-3 脂肪酸、维生素、矿物质、辅酶 q10、植物甾醇和甾烷醇、草药、植物和发酵成分、氨基酸、可溶性纤维等。
到 2025 年,Omega-3 脂肪酸细分市场将占据最大的心血管保健补充剂市场份额,因为它们通常能够支持健康的甘油三酯水平、心血管功能、血流和一般健康,从而能够比许多特殊成分满足更广泛的目标人群。 Omega-3 产品也有多种不同的强度、价格范围,以及与辅酶 Q10、维生素和抗氧化剂的组合。他们的长期存在进一步支持了重复购买和高品牌熟悉度。因此,广泛的消费者接受度和广泛的商业可用性使 omega-3 脂肪酸占据了最大的市场份额。
- 例如,2024 年 5 月,Doctor’s Best 推出了 Vegan Omega-3 with Elantria,这是一种源自藻类的高效 EPA 和 DHA 补充剂。该产品作为鱼油的可持续替代品推出,旨在支持心血管、眼睛和大脑健康。此次发布展示了 omega-3 产品组合的持续扩展,以吸引寻求植物性和无鱼成分的消费者心脏保健补充剂。
植物甾醇和甾烷醇领域预计在预测期内复合年增长率为 6.95%。
按健康益处
消费者预防意识高心血管护理增强胆固醇和甘油三酯管理优势
根据健康益处,市场分为胆固醇和甘油三酯管理、血压支持、循环和血管支持、心脏功能、节律和能量支持、一般心血管健康等。
从健康效益来看,胆固醇和甘油三酯管理部分占据了最高份额。消费者可以通过常规血液测试获得可测量的胆固醇和甘油三酯结果,这在饮食和生活方式改变的同时产生了对营养支持的明确且可识别的需求。这刺激了对 omega-3 脂肪酸、植物甾醇、可溶性纤维、小檗碱和用于脂质管理的植物衍生制剂的需求。该细分市场还受益于中老年消费者的强劲需求,他们越来越关注预防性心血管护理。它还为制造商提供了消费者可以轻松理解和跟踪的特定好处。因此,庞大的目标人群和明确的预防健康定位支撑了该细分市场的主导份额。
- 例如,2024 年 5 月,Valbiotis 在法国推出了 ValbiotisPRO Cholestérol,用于治疗轻度至中度高胆固醇血症患者。该产品含有Lipidrive,一种获得专利的天然补充剂。这一进展凸显了对专门针对胆固醇管理的科学定位补充剂的商业投资不断增加。
其他细分市场预计在预测期内复合年增长率为 6.98%。
按剂型分类
软胶囊因其适合油基成分且日常食用方便而占据主导地位
根据剂型,市场分为片剂、胶囊、软胶囊、软糖和咀嚼片、粉末、液体等。
2025 年,软胶囊市场占据主导地位,因为鱼油、磷虾油、藻油和脂基辅酶 Q10 配方等几种主要心血管补充剂成分非常适合封装在软明胶壳中。软胶囊可以包含预先测量剂量的液体或油基配方,帮助制造商保持产品一致性并简化日常消费。与大压缩片剂相比,其光滑的外壳也使许多成年人更容易吞咽。封装可以减少消费者直接接触海洋油的味道和气味,从而改善整体产品体验。因此,软胶囊和大容量油基心血管产品之间的紧密联系支撑了该细分市场的领导地位。
- 例如,2025年12月,Rouzel Pharma推出了含有omega-3脂肪酸(包括EPA和DHA)的EDO-3软胶囊。该公司将该配方定位为心血管、认知、关节和一般健康支持,并强调了软胶囊形式的便利性和易于吞咽的特点。此次推出反映了人们对油基 omega-3 补充剂配方软胶囊的持续偏爱。
软糖和咀嚼片领域预计在预测期内复合年增长率为 8.65%。
按分销渠道
由于消费者高度信任和产品可即时获取,零售药店和药店是最受欢迎的渠道
根据分销渠道,市场分为零售药店和药店、超市和大卖场、专业保健和营养店、网上零售、直销等。
到 2025 年,零售药店和药店将主导市场,因为它们为消费者提供方便的心血管补充剂以及处方药和其他预防保健产品。药剂师和训练有素的商店人员也可以帮助消费者比较品牌、优势、剂型和潜在药物。大的药店连锁店为公认的补充剂品牌提供广泛的实体网络、建立的消费者信任、促销计划和强大的货架可见度。因此,频繁的消费者访问、值得信赖的医疗保健定位和广泛的产品可用性支撑了该渠道的主导市场份额。
- 例如,2024 年 12 月,Nature’s Bounty 在 CVS 和 Walgreens 等主要零售商推出了植物性 Omega-3 补充剂。这种藻类衍生产品以每日一次的软胶囊形式提供,含有 EPA 和 DHA,旨在支持心脏、关节和皮肤健康。它通过领先的药房连锁店的销售表明了零售药房和药店在向大众市场提供心血管保健补充剂方面的重要性。
预计 2026 年至 2034 年,在线零售领域将以 8.62% 的复合年增长率增长。
心血管保健品市场区域展望
|
地区 |
当前位置 |
增长前景 |
投资吸引力 |
关键机遇驱动因素 |
|
北美 |
最大的区域市场 |
中到高 |
非常高 |
膳食补充剂的高使用率、成熟的药房和大众零售网络、强大的在线渗透率、消费者对心脏健康的高度认识、优质产品的采用以及 omega-3、CoQ10、植物甾醇、维生素和植物产品的广泛供应。 |
|
欧洲 |
第二大市场 |
缓和 |
高的 |
人口老龄化、补充剂消费盛行、对科学支持成分的需求、强大的药房分销、植物性产品的采用以及受监管的健康声明环境。 |
|
亚太地区 |
增长最快的地区 |
非常高 |
非常高 |
庞大的人口基数、不断增长的中等收入消费群体、不断增加的预防保健支出、确立的草药传统、快速的电子商务扩张、omega-3 和 CoQ10 使用量的增加以及不断增长的本地制造能力。 |
|
拉美 |
新兴市场 |
高的 |
中到高 |
扩大药房连锁、增加在线访问、提高预防性营养意识、对维生素、矿物质和 omega-3 产品的需求不断增长,以及开发本地和跨国补充剂品牌。 |
|
中东和非洲 |
发展中市场 |
缓和 |
缓和 |
城市人口不断增长,与生活方式相关的健康问题日益增多,现代零售和药店扩张,海湾合作委员会国家的高端健康需求不断增长,以及数字商务渠道的改善。 |
按地域划分,市场分为欧洲、北美、亚太地区、拉丁美洲、中东和非洲。
北美
North America Cardiovascular Health Supplements Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
北美地区在 2024 年以 47.7 亿美元占据主导地位,并在 2025 年以 50.5 亿美元保持领先地位。由于心血管疾病的高患病率、胆固醇和血压管理的广泛意识以及消费者对膳食补充剂的强烈接受,北美市场正在不断增长。
美国心血管保健品市场
鉴于北美的巨大贡献以及美国在该地区的主导地位,预计2026年美国市场规模约为36.6亿美元,约占全球市场的28.17%。
欧洲
欧洲预计未来几年将以 5.45% 的速度增长,在所有地区中排名第二,到 2026 年估值将达到 22.3 亿美元。欧洲市场的增长受到人口老龄化、严重的心血管疾病负担以及公众对预防性医疗保健日益关注的支持。
英国心血管保健品市场
到2026年,英国市场预计将达到7.8亿美元,约占全球市场的6.00%。
德国心血管保健品市场
预计到2026年,德国市场规模将达到约5.8亿美元,相当于全球市场的4.43%左右。
亚太地区
预计2026年亚太地区将达到28.8亿美元,稳坐第三大市场地位。由于人口基数大、人口老龄化迅速,以及高血压、糖尿病、不健康饮食和缺乏运动等心血管危险因素的患病率上升,亚太地区预计将经历最快的增长。
日本心血管保健品市场
2026年日本市场预计约为10.6亿美元,约占全球市场的8.19%。
中国心血管保健品市场
中国市场预计将成为全球最大的市场之一,2026年收入预计约为5.4亿美元,约占全球销售额的4.14%。
印度心血管保健品市场
预计2026年印度市场规模约为3.1亿美元,约占全球收入的2.42%。
拉丁美洲、中东和非洲
预计拉丁美洲、中东和非洲地区的市场在预测期内将出现温和增长。拉丁美洲市场估值预计将达到4.5亿美元。该地区的增长是由不断增加的临床试验参与、改善医疗保健数字化以及覆盖广大地区不同患者群体的需求。在中东和非洲,海湾合作委员会预计到 2026 年将达到 6.6 亿美元。
南非心血管保健品市场
预计到2026年南非市场将达到约4.6亿美元,约占全球收入的3.57%。
竞争格局
主要行业参与者
重点企业产品创新及全渠道拓展加剧市场竞争
全球心血管保健品市场适度分散,竞争由提供广泛的多成分心血管配方产品组合的公司主导。雀巢健康科学、Pharmavite LLC、安利公司、康宝莱有限公司、GNC Holdings, Inc.、Jamieson Wellness Inc.和 Nordic Naturals, Inc.等主要参与者正在通过新产品发布、改进成分输送技术、零售扩张、合作伙伴关系以及更广泛地采用直接面向消费者的渠道来加强其市场地位。
- 例如,2026 年 5 月,Jamieson Wellness Inc. 宣布其心脏健康国际活动,加上新产品的推出和扩大的市场布局,为其主要国际市场的增长做出了贡献。此外,该公司还报告了数字商务的加速以及美国对关键产品的持续需求,这表明需要将产品创新与更广泛的在线和零售可及性相结合。
市场上其他著名的参与者包括 Nordic Naturals 和 NOW Health Group。这些公司专注于浓缩 omega-3 配方、增强生物利用度的 CoQ10、藻类成分、从业者推荐的产品、成分测试和方便的剂量形式。该市场仍然受到强烈的创新驱动,老牌企业凭借其知名品牌、广泛的制药和零售网络、制造规模和国际分销,在短期内占据更强大的地位。
|
市场集中度——全球心血管保健品市场 |
|
|
|
|
主要心血管保健品公司名单简介
- 雀巢公司(瑞士)
- 康宝莱有限公司(我们。)
- GNC 控股有限公司(我们。)
- 利洁时集团有限公司(英国)
- 安利公司(我们。)
- Pharmavite(美国)
- 麒麟控股有限公司(日本)
- 健康快乐(H&H)国际控股有限公司(香港)
- 杰米森健康公司(加拿大)
- Nordic Naturals, Inc.(美国)
- NOW Health Group, Inc.(美国)
- Life Extension Foundation Buyers Club, Inc.(美国)
- Metagenics, LLC(美国)
- Natural Factors Nutritional Products Ltd.(加拿大)
- 卡尔森实验室公司(美国)
主要行业发展
- 2026 年 7 月:Great HealthWorks 与 GNC 建立了第一个美国零售合作伙伴关系,以扩大 OmegaXL 产品的供应。此次推出的产品包括 OmegaXL + 磷虾,它结合了海洋脂质成分以及 EPA 和 DHA 来源。尽管这些产品主要定位于移动性和性能支持,但此次合作意味着 omega-3 产品将更广泛地扩展到实体零售渠道。
- 2026 年 7 月:Viactiv 推出 CoQ10 CARDIO Complete Soft Chews,作为其进军女性主动健康领域的一部分。这种方便的热带水果味产品旨在支持心血管健康、细胞能量和肌肉功能。此次推出反映出咀嚼片的使用越来越多,以吸引那些喜欢传统片剂和胶囊替代品的消费者。
- 2026 年 7 月:BioAdaptives 宣布计划从 2026 年 8 月起商业推出 XcellaraHeart。该心血管健康配方结合了该公司的 Xcellara 基质和丹参酮 IIA(一种从丹参中提取的化合物)。这一进展表明,人们对将专有补充剂平台与传统植物成分相结合的针对具体情况的配方越来越感兴趣。
- 2026 年 5 月:Life Extension 推出了与 Akay Bioactives 合作开发的 AmpliQ CoQ10。该配方采用胡芦巴衍生的 FenuMat 技术来提高 CoQ10 的稳定性和生物利用度。这一发展表明对先进输送技术的投资不断增加,这些技术可以使心血管补充剂脱颖而出并提高消费者的接受度。
- 2026 年 4 月:Symrise 推出了 Hibicyan,这是一种标准化的木槿提取物,旨在支持血液流动和微血管循环。该成分有粉末和液体形式,可用于膳食补充剂和功能性产品。此次发布凸显了植物和植物成分在血管健康配方中日益增长的机会。
- 2026 年 4 月:GNC 通过其 The Drop 创新平台推出了 MitoQ Pure 和 MitoQ NAD+ Dual Action。 MitoQ Pure 含有一种针对线粒体的抗氧化剂,旨在支持细胞能量、氧化平衡、性能和心血管健康。该产品的推出表明健康老龄化、线粒体支持和心脏健康补充剂类别的日益融合。
报告范围
|
报告回答的关键战略问题 |
|
1. 到 2034 年,全球市场当前和未来的收入机会是什么? 2. 哪个产品构成部分;单一成分或多成分/组合补充剂将提供最强的增长和投资潜力? 3. 哪些成分(包括omega-3脂肪酸、维生素、矿物质、辅酶Q10、植物甾醇和甾烷醇、植物成分、氨基酸和可溶性纤维)将产生最高的需求? 4. 哪些健康益处领域(包括胆固醇和甘油三酯管理、血压支持、循环和血管支持、心脏功能和能量支持以及一般心血管健康)将录得最强劲的增长? 5. 消费者对片剂、胶囊、软胶囊、软糖、粉末、液体和新兴剂型的偏好如何变化? 6. 哪些地域市场提供最强的扩张机会,北美、欧洲、亚太地区、拉丁美洲以及中东和非洲的需求驱动因素有何不同? 7. 科学研究、临床证实、新成分、个性化营养和人工智能支持的产品开发如何影响市场竞争? |
全球心血管保健补充剂报告提供了报告中包含的所有细分市场的市场规模和预测。市场展望还详细介绍了预计在预测期内影响市场增长的市场动态和趋势。它提供了有关主要地区和国家心血管疾病患病率和相关风险因素的信息,以及主要行业发展、新产品发布、成分创新、伙伴关系、合作、兼并和收购。该报告还提供了全面的全球市场分析。它涵盖了详细的竞争格局,以及有关估计市场份额、产品组合、业务战略和主要参与者概况的信息。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026年至2034年复合年增长率为6.52% |
| 单元 | 价值(十亿美元) |
| 分割 | 按产品成分、成分、健康益处、剂型、分销渠道和地区 |
| 按产品成分 |
|
| 按成分 |
|
| 按健康益处 |
|
| 按剂型 |
|
| 按分销渠道 |
|
| 按地区 |
|
研究方法
1.自下而上的方法
方法 1:主要参与者的收入和市场份额
- 从雀巢健康科学、Haleon、Pharmavite、Amway、H&H Group、Kirin Holdings/Blackmores、GNC、Nordic Naturals 等公司的年度报告、投资者介绍、收益发布和官方披露中收集心血管补充剂收入。
- 将 omega-3、维生素、矿物质、辅酶 Q10、植物甾醇、植物药、氨基酸、可溶性纤维和心血管组合产品相关的收入与更广泛的营养收入分开。
- 使用品牌销售额、产品组合、地域分布、定价、分销覆盖范围和销量来估算未披露的收入。
- 根据区域披露、产品供应情况、当地定价、零售商存在、电子商务覆盖范围和直销业务进行收入的地理分配。
- 将公司收入与自有品牌、区域品牌、从业者品牌和在线优先品牌的津贴相加,以估算全球市场。
方法 2:产品级销售分析
- 识别跨国、专业、区域和自有品牌的主要心血管保健补充剂产品。
- 收集产品级输入,例如成分成分、包装尺寸、剂型、制造商价格、建议用法、国家供应情况和主要健康声明。
- 使用年销量乘以制造商或品牌所有者的每单位净收入来估算产品收入。
- 产品销量是根据公司发货量、药房和零售供应情况、在线销售指标、分销商投入、进出口数据和消费者购买频率来估算的。
- 产品按产品成分、成分、健康益处、剂型和分销渠道细分进行映射。
方法 3:消费者采用和消费模式
- 使用成年人口、补充剂使用流行率、心血管健康意识、收入水平、零售渠道和电子商务渗透率来估计可寻址人群。
- 通过应用购买专门针对心脏健康的产品的消费者比例来计算心血管补充剂用户。
- 使用平均剂量、使用月数、依从性、重复购买和包装持续时间估算年消耗量。
- 国家级市场价值是通过乘以消费者、每个消费者的年单位数和制造商的每单位净收入来计算的。
- 基于消费者的估计与公司收入和产品销售进行了协调。
2.自上而下的方法
方法一:母公司市场分析
- 母市场分析,如膳食补充剂、维生素和矿物质、omega-3 补充剂、草药补充剂、健康老龄化营养和预防保健。
- 估计用于胆固醇管理、血压支持、循环、心脏功能和一般心血管健康的销售产品的比例。
- 国家层面因素的应用,例如补充剂的采用、人口老龄化、心血管负担、可支配收入、药房渗透率、电子商务的采用和监管环境。
- 排除处方药、非处方药、功能性食品和饮料、医疗营养品、原料药以及无心血管定位的一般补充剂。
- 由此产生的市场预测根据公司收入、产品销售、消费者采用率和渠道数据进行了验证。
3.主要来源清单
- 年度报告、美国证券交易委员会 (SEC) 文件、投资者介绍、收益发布和公司官方公告。
- 公司产品目录、产品标签、定价页面、零售商列表和发布公告。
- FDA、FTC、NIH 膳食补充剂办公室、CDC、欧盟委员会、EFSA、FSSAI、ANVISA、SAMR 和其他监管机构。
- 世界卫生组织、世界银行、经合组织、欧盟统计局、国家统计机构和海关数据库。
- 联合国商品贸易统计数据库、连锁药店、超市、专卖店、品牌网站和电子商务平台。
- 已发表的临床研究、允许的健康声称数据库、成分安全评估和产品质量报告。
4.初步面试
供应方访谈:60%
- 主要受访者:主要受访者:补充剂制造商、品牌所有者、原料供应商、分销商、药房、零售商、直销公司和在线市场参与者。
- 访谈验证了公司收入、产品数量、制造商定价、成分组合、地理销售、渠道份额、利润率和竞争定位。
- 讨论还涵盖产品开发、采购、临床验证、监管障碍和未来需求。
需求方访谈:40%
- 主要受访者:消费者、药剂师、营养师、营养师、医生、心脏病专家、零售买家和健康项目经理。
- 访谈验证了成分偏好、剂型偏好、购买频率、支付意愿、品牌忠诚度和渠道选择。
- 需求方反馈用于验证产品成分、成分、健康益处、剂型、分销渠道和区域划分。
常见问题
根据《财富商业洞察》的数据,2025 年全球市场价值为 123.1 亿美元,预计到 2034 年将达到 215.5 亿美元。
2025年,市场价值为50.5亿美元。
预计 2026 年至 2034 年期间,该市场将以 6.52% 的复合年增长率增长。
多成分/组合补充剂领域预计将引领市场。
心血管疾病负担的增加预计将增加对预防性心脏保健补充剂的需求并推动整体市场增长。
雀巢公司、Pharmavite、安利公司和康宝莱有限公司是全球市场的主要参与者。
2025 年,北美将主导市场。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 190
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





