云安全市场规模、份额、增长和行业分析,按安全类型(身份和访问管理 (IAM)、数据丢失防护 (DLP)、安全信息和事件管理 (SIEM)、业务连续性和灾难恢复等)、按企业规模(大型企业、中小企业 (SME))、按最终用户(IT 和电信、银行、金融、安全和保险 (BFSI)、医疗保健和生命科学、制造、零售、政府、能源和公用事业等)和区域预测,2026-2034
 下载免费样本

云安全市场规模
 收听音频版本
2025年全球云安全市场规模为511.1亿美元,预计将从2026年的603.7亿美元增长到2034年的2241.6亿美元,预测期内复合年增长率为17.80%。北美在云安全市场占据主导地位,2025 年市场份额为 38.00%。
COVID-19 大流行加速了全球云安全需求,导致 2020 年与 2019 年相比增长了 11.6%,超出预期。这种激增主要是由于向远程工作模式的快速转变以及向云基础设施的逐步迁移,从而更加重视保护云环境。因此,这一流行病极大地推动了各个行业对云安全解决方案的采用。
云安全市场由领先企业提供的各种云安全解决方案组成。由 Forgerock、Oracle 和 IBM 等公司提供的身份和访问管理 (IAM) 解决方案包括多重身份验证、单点登录和配置文件管理,以保护用户访问。赛门铁克、趋势科技、Trustwave 和 Digital Guardian 提供的数据丢失防护 (DLP) 产品通过分类、监控和防护技术保护敏感数据。 IBM、Micro Focus 和 McAfee 等提供商提供安全信息和事件管理 (SIEM) 解决方案来监控和响应威胁。此外,Splunk 和 Rapid7 的业务连续性和灾难恢复 (BCDR) 产品通过强大的备份和恢复框架实现了抵御中断的能力。
在分析期间,COVID-19 的影响预计将导致该市场出现相当高的增长。这归因于基于云的解决方案的逐步采用所支持的云安全解决方案的采用显着加速。
软件即服务 (SaaS)模型预计会破坏组织的运营模式。由于 COVID-19 对业务运营的影响,容器的使用可能会增加,这将确保推动对强大安全解决方案的需求。由于云的可扩展性和无缝的用户体验,对混合云的需求呈持续上升趋势。此外,无服务器计算和不断提高的 DevOps 效率可能会推动云安全市场的增长。
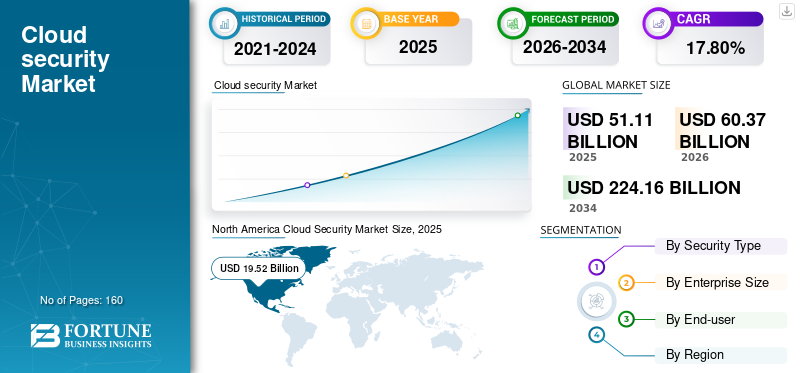
下载免费样品 了解更多关于本报告的信息。
云安全市场要点
 市场规模及预测
- 2025年市场规模:511.1亿美元
- 2026年市场规模:603.7亿美元
- 2034年预测市场规模:2241.6亿美元
- 复合年增长率:2026-2034 年 17.80%
 市场份额
- 2025 年,北美以 38.00% 的份额主导全球市场。
- 身份和访问管理 (IAM) 占据最大的安全类型份额,到 2026 年将达到 37.97%。
- 2026 年,中小企业 (SME) 占据最大的企业规模份额,达到 59.14%。
 主要区域亮点
北美
2025 年以 195.2 亿美元占据市场主导地位,预计 2026 年将达到 226.5 亿美元。
欧洲
2025年为129.8亿美元,预计2026年将达到153.6亿美元。
亚太地区
2025年为121.8亿美元,预计2026年将达到147.4亿美元。
我们。
市场预计将达到144.4亿美元。
日本
2026 年市场规模预计为 29.3 亿美元。
阅读更多

云安全市场趋势
加密劫持以提高云安全性 预测期间的市场份额
具有更好决策能力的加密货币的不同价值会导致云中的加密货币劫持攻击。例如,CoinStomp 是一种由 shell 脚本组成的恶意软件,试图利用网络安全提供商托管的云计算实例来挖掘加密货币。
IT 安全用户和提供商有机会实施必要的对策。公众曝光度呈放缓趋势云存储服务表明组织正在实施对策来解决安全问题。 CoinStomp 等恶意软件攻击的盛行可能会推动用户和数据治理、身份和访问管理等云安全服务的采用。
采用托管容器服务将继续成为市场流行趋势
近年来,容器的采用在整个 IT 行业呈爆炸式增长。一些组织正在利用托管或本机 Kubernetes 编排。企业利用云中流行的托管服务,例如 Google Kubernetes Engine、Azure Kubernetes Service、Amazon Elastic Container Service for Kubernetes 等。此类托管服务平台使开发人员可以轻松管理、部署和扩展容器化用例。
由于其可扩展性、可移植性和效率,容器化在云中部署和管理应用程序方面变得越来越流行。随着越来越多的组织采用 Docker 和 Kubernetes 等容器化技术,对具有内置安全功能的托管容器服务的需求不断增长。虽然容器提供了众多好处,但它们也带来了新的安全挑战,例如容器逃逸漏洞、镜像安全和网络安全问题。托管容器服务通过提供集成的安全功能(例如容器映像扫描、运行时保护和网络分段)来应对这些挑战。
下载免费样品 了解更多关于本报告的信息。
云安全市场增长因素
云计算解决方案和服务的采用增加有利于市场增长
推动市场增长的关键驱动力之一是云计算的不断普及。网络安全解决方案在复杂的数学预测模型上启用,以监控大量数据和结构化信息。采用云技术可以在安全可靠的环境下实现这种数据监控。
思科系统公司、IBM 公司等主要参与者致力于在网络安全解决方案中采用云计算。这些云计算服务基于“分析即服务”(AaaS) 产品,可帮助最终用户快速跟踪和控制不确定的威胁。此外,对海量存储应用程序通过高级安全模型存储和保护数据的需求不断增长,也推动了这一增长。
此外,云工作负载是高度动态的,实例会根据不断变化的需求而快速启动和关闭。基于外围防御和静态策略的传统安全方法不足以保护动态云环境。云安全解决方案利用自动化、机器学习和行为分析来适应云工作负载的动态特性,并实时检测和响应安全威胁。
制约因素
预算和数据隐私将成为重大市场障碍
随着高级安全威胁和更智能的攻击工具的出现,对高级 IT/网络安全解决方案应对此类攻击的需求呈指数级增长。组织的传统安全解决方案无法保护企业免受网络、云、应用程序和端点安全相关的威胁。
安全提供商需要巨额资金来开发技术先进的对应产品。此类解决方案的高昂成本在很大程度上限制了其在企业尤其是中小企业中的采用。此外,随着研发团队的扩大,安全解决方案提供商的资本支出也随之增加。市场的其他突出挑战包括数据丢失/泄漏、数据隐私/机密以及对安全平台的未经授权的访问。
云安全市场细分分析
按证券类型分析
数据丢失防护 (DLP) 将在预测期内呈现显着增长
根据安全类型,市场分为身份和访问管理(IAM)、数据丢失防护(DLP)、安全信息和事件管理(SIEM)、业务连续性和灾难恢复以及其他(运营管理等)
身份和访问管理领域引领市场,2026年占全球市场份额的37.97%。身份和访问管理 (IAM)包含多种技术,包括多重身份验证 (MFA)、密码管理、单点登录 (SSO) 和配置文件管理。云采用率的提高直接导致 IAM 解决方案采用率的提高。
在云安全市场预测期内,数据丢失防护(DLP)预计将以高复合年增长率增长,这主要是由于数据泄露数量不断增加,企业越来越多地采用数据安全和网络安全解决方案。 DLP 是一套专用产品,可使用指纹识别、分类和精确数据匹配技术来识别、保护和监控企业中的关键数据。
预计安全信息和事件管理 (SIEM) 以及业务连续性和灾难恢复解决方案的需求将在未来几年增加。可见性和风险评估可能会推动对 SIEM 解决方案的需求。 SIEM 在现代威胁环境中有各种用例,包括合规性法规、物联网安全和内部威胁预防等。继端点、网络和 DLP 工具之后,不同的云安全框架为组织提供了实施安全功能的整体方法。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按企业规模分析
COVID-19 大流行期间大型企业将通过广泛采用网络安全解决方案来实现增长
根据企业规模,市场分为大型企业和中小企业(SME)。
大型企业必须强制扩展其基础设施以满足远程员工提出的要求和新需求。此外,企业需要为其服务和产品维持基础设施支持。这些是预计将导致企业云支出增长 21% 的部分因素。
中小企业 (SME) 细分市场以企业规模为主,到 2026 年将占全球市场份额的 59.14%。由于大流行危机期间对产品、服务的需求减少以及预算缺乏灵活性导致资本支出下降,中小企业预计将降低云支出。
通过最终用户分析
IT 和电信行业将成为稳健安全解决方案的潜在客户
根据最终用户,市场分为 IT 和电信、银行、金融服务和保险 (BFSI)、医疗保健和生命科学、制造、零售、政府、能源和公用事业等。
高性能和低延迟 5G 网络为需要高安全性和隐私的移动应用程序和连接设备提供无限连接。电信公司正在大规模利用云带来的人工智能和数据分析优势。因此,IT 和电信行业预计将占据最大的市场份额。预计到 2026 年,IT 和电信最终用户市场的全球市场份额将达到 27.08%。
采用云是一项重要的战略驱动数字化转型整个零售行业。数字零售战略的各个阶段,包括孤立零售、互联零售、分析驱动零售和智能零售,推动了对强大安全解决方案的需求。
云计算通过将实时数据处理、备份和业务连续性以及健康信息交换引入日常实践,正在改变医疗保健领域。由于实时处理,合规性和数据隐私已成为首要任务。因此,医疗保健为云安全公司提供了利润丰厚的云安全市场机会。
区域见解
North America Cloud Security Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
北美
2025年,北美市场规模为195.2亿美元,占全球市场的38.00%,预计到2026年将增长至226.5亿美元。美国、加拿大等国家的政府当局和私营企业正在通过推出不同的举措以及在现有解决方案产品中进行研发来增加对安全解决方案的投资。例如,2021 年 4 月,美国麻省理工学院的研究人员发起了新的以数据隐私为重点的计划,以解决人工智能驱动的分析问题并改变人们对个人数据的态度。它涉及五个不同技术领域的合作:数据隐私、数据可移植性、数据库系统、人工智能和机器学习、人机交互以及新信息架构。
自 COVID-19 爆发以来,针对虚拟专用网络 (VPN) 和远程访问的攻击显着增加。基础设施安全局 (CISA) 和美国国土安全部 (DHS) 网络安全部门提到,网络钓鱼和勒索软件攻击大幅增加。因此,网络安全服务的采用预计在不久的将来在美国将会增加。美国市场预计将达到 144.4 亿美元。
了解我们的报告如何帮助优化您的业务, 与分析师交流
亚太地区
2025年,亚太地区占全球市场的24.00%,估值为121.8亿美元,预计2026年将达到147.4亿美元。中国、日本、印度、大洋洲、韩国、东南亚等国家的政府部门和私营企业正在通过加强规则和监管来增加对云安全的投资。例如,2020 年 10 月,澳大利亚政府加强了隐私法,并通过改革《1988 年隐私法》征求反馈。该法律的重点是通过为实施隐私软件和促进良好的隐私实践提供适当且实用的框架来保护个人信息。此类政府举措可能会支持云安全市场的增长。
- 到2026年,亚太市场价值为147.4亿美元,其中日本为29.3亿美元,中国为34.7亿美元,印度为17.4亿美元。
欧洲
欧洲市场在2025年创造了129.8亿美元的收入,占全球市场格局的25.00%,预计到2026年将达到153.6亿美元。由于物联网连接设备的日益普及、网络犯罪、数据泄露事件的不断增加以及基于数据的技术采用的不断增加,欧洲对网络安全解决方案和服务表现出了巨大的需求。此外,欧盟各国政府实施的严格的数据保护规则、法律和法规(例如 GDPR)刺激了公共和私营部门对安全解决方案的需求,以满足欧洲国家的政府规范。
安全的经济意义日益增强,加强了中东和非洲的国家安全投资。阿曼、卡塔尔、阿拉伯联合酋长国(阿联酋)、巴林等国家正在大力推动安全和监控领域的数字化,预计这将增加安全解决方案的采用。英国市场为31.5亿美元,德国市场为36.4亿美元。
2021 年 4 月,巴西政府推出了支持数据保护合规性的工具包。该平台提供安全性和隐私性,旨在教育巴西从事数据处理的专业人员。同样,2020 年 9 月,巴西《通用数据保护法》(LGPD) 联邦法在经过多次讨论和推迟后得到执行,通过设立国家数据保护机构来保护其国民及其数据和隐私。如此严格的政府规则和法规可能会在整个地区产生对先进安全解决方案的巨大需求。英国市场为31.5亿美元,德国市场为36.4亿美元。
中东和非洲
2025年中东和非洲市场价值35.2亿美元,占全球收入的7.00%,预计2026年将达到42.2亿美元。
拉美
2025年拉丁美洲市场规模达到29.1亿美元,占市场总收入的6.00%,预计2026年将达到34.1亿美元。
竞争格局
主要市场参与者增强其解决方案产品并建立合作伙伴关系以增加市场份额
Microsoft Corporation、Cisco Systems, Inc.、IBM Corporation、Palo Alto Networks, Inc.、Broadcom Inc. 等市场领先企业致力于通过集成先进技术来加强其产品供应。其他参与者正在建立战略合作伙伴关系,以巩固其市场地位并获得竞争优势。
- 2021 年 8 月– Check Point Software Technologies Ltd. 收购了 Avanan 的云电子邮件安全公司。此次收购将帮助 Check Point Software 提供安全的电子邮件安全产品,并进一步帮助保护远程员工免受电子邮件和网络上的恶意协作套件、文件、URL 和网络钓鱼的侵害。
主要公司简介:
- 趋势科技公司(日本)
- 思科系统公司(我们。)
- 迈克菲公司(美国)
- 帕洛阿尔托网络公司(我们。)
- Check Point 软件技术公司(以色列)
- 微软公司(美国)
- IBM公司(我们。)
- Splunk Inc.(美国)
- Alphabet Inc.(美国)
- 亚马逊网站(美国)
主要行业发展:
- 2024 年 2 月–Check Point Software Technologies 推出了新颖的 Infinity AI Copilot 平台。利用AI技术帮助IT团队提升云技术效率。
- 2023 年 10 月–Palo Alto Networks 以 4 亿美元收购了云数据安全初创公司 Dig Security。通过此次收购,该公司旨在将 Dig 的数据安全态势管理 (DSPM) 技术集成到其 Prisma Cloud 平台中。
- 2023 年 9 月–Check Point Software Technologies 收购了 SaaS 安全解决方案提供商 Atmosec。通过此次收购,该公司旨在增强其 SaaS 安全产品以支持 SaaS 应用程序。
- 2023年5月–思科系统公司宣布计划收购云安全软件公司 Lightspin Technologies Ltd.。此次收购将帮助思科通过将云安全态势管理(CSPM)纳入云原生资源来提供端到端云安全。
- 2021 年 7 月–微软公司收购了 CloudKnox Security。此次收购将帮助微软提供云授权管理和统一特权访问。
报告范围
全球市场研究报告包括对产品的定性和定量见解,以及对市场中所有可能细分市场的市场规模和增长率的详细分析。 该报告详细阐述了市场动态、新兴趋势和竞争格局。报告提供的主要见解包括各个细分市场云安全解决方案的采用趋势、并购等最新行业发展、主要参与者的综合SWOT分析、合作伙伴关系以及领先市场参与者的业务战略、关键云安全市场趋势、宏观和微观经济指标。
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021-2034 |
|
基准年 |
2025年 |
|
预计年份 |
2026年 |
|
预测期 |
2026-2034 |
|
历史时期 |
2021-2024 |
|
增长率 |
2026年至2034年复合年增长率为17.80% |
|
单元 |
价值(十亿美元) |
|
分割 |
按安全类型
按企业规模
按最终用户
按地理
|
常见问题
《财富商业洞察》表示,2025年全球市场规模为511.1亿美元,预计将从2026年的603.7亿美元增长到2034年的2241.6亿美元。
2025年,北美市场价值为195.2亿美元。
在预测期内(2026-2034年),市场将呈现17.80%复合年增长率的稳定增长。
在预测期内,身份和访问管理领域预计将成为该市场的主导领域。
越来越多地采用云解决方案和服务来存储关键业务数据是促进市场增长的一些因素。
微软公司、思科系统公司、IBM公司、帕洛阿尔托网络公司、博通公司等是全球市场的主要参与者。
2023 年,北美占据主导市场份额。
政府部门越来越多地采用网络安全服务来推动市场增长。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 160
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。



















